
食品・飲料パッケージングロボット市場:規模・成長・予測 2034
食品・飲料包装ロボット市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:食品製品別(ベーカリー、菓子、スナック、飲料、その他)、用途別(一次包装、二次包装、パレタイジング・デパレタイジング、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005605
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 10, 2026


2025年の市場規模
1億3324 万米ドル
基準年値
2034年の予測
1億8308 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.05 %
成長率
対象市場
14億7017 万米ドル
(2026年~2034年)
食品・飲料包装ロボット市場は、2025年に1億3324万米ドルと評価され、2026年から2034年にかけて年平均成長率(CAGR)4.05%で拡大し、2034年には1億8308万米ドルに達すると予測されています。この見通しは、パン、菓子、スナック、飲料業界におけるロボットソリューションの段階的な導入を捉えており、再現性、衛生、スループット、フォーマットの汎用性が重要な一次包装作業、二次包装プロセス、パレタイジング/デパレタイジング作業に及んでいます。
北米における食品・飲料包装ロボット市場規模は、2034年まで年平均成長率(CAGR)3.8~4.3%で拡大すると予測されています。包装ラインにおける人材不足の継続と、インテグレーターのエコシステムの発展が、特にエンドオブラインの自動化において、ロボットの導入を促進しています。食品・飲料業界の最新データによると、2024年には米国におけるロボット導入台数が21%増加すると予測されており、これは同地域の自動化の可能性、そして現地でのロボット製造および保守サービスの存在を裏付けています。
食品・飲料包装ロボット市場の評価と洞察
- 北米: 2025年には31~34%のシェアを占め、生産ラインの近代化、労働力不足、確立されたインテグレーターネットワークに支えられ、2026年から2034年にかけて年平均成長率(CAGR)3.8~4.3%で成長すると予測されている。
- 米国: 2025年には北米の売上高の79~82%を占め、生産者が複数のSKUを混在させたパッケージングを自動化するにつれて、2026年から2034年にかけて年平均成長率(CAGR)は3.9~4.4%になると予測されている。
- 欧州: 2025年には27~30%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)3.5~4.0%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインが牽引役となる。
- アジア太平洋地域: 2025年には29~32%のシェアを獲得し、2026~2034年の間に年平均成長率(CAGR)4.7~5.2%で成長すると予測されており、中国、日本、インド、韓国が生産能力増強を牽引する。
- 最大のセグメントであるパレタイジング・デパレタイジングは、2025年には市場シェアの38~42%を占め、2026~2034年には年平均成長率(CAGR)3.6~4.1%で拡大すると予測されている。
- 高成長分野:一次包装は2025年に市場シェアの28~32%を占め、2026~2034年には年平均成長率(CAGR)4.6~5.1%で成長すると予測されている。
- 詳細に分析された主要企業: ABB Ltd.、Brenton Engineering Company、FANUC Corporation、川崎重工業株式会社、KUKA AG、Remtec Automation, LLC、Robert Bosch GmbH、Soft Robotics Inc.、Universal Robots A/S、およびYaskawa America, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ロボット包装技術の進化は、マシンビジョン、衛生的な部品、適応型グリッピング、デジタルツイン技術、そして容易なプログラミングを備えたコネクテッドプラットフォームへと向かっています。食品企業は現在、プロセスの速度を損なうことなく、トレーサビリティを維持しながら、さまざまなパッケージに対応できる柔軟性のあるシステムを求めています。デルタロボットは、製品の迅速なピッキングにおいて引き続き重要な役割を果たしており、多関節ロボットはケースの取り扱いに活用されています。協働ロボットは、限られたスペースの既存施設の自動化を可能にします。
2034年まで、投資は北米、ヨーロッパ、日本だけでなく、中国、インド、東南アジア、そして一部の湾岸諸国の加工センターにも拡大していく予定です。これらの投資はモジュール式のセルで行われるため、設計期間を短縮し、段階的に施設を拡張することが可能になります。消費者の食品安全、機械の安全性、包装廃棄物規制、そして小売業者が求める店頭陳列可能な製品に対する要求が、この技術の普及をさらに促進するでしょう。また、財務規律を徹底することで、具体的な成果を確実に得ることができます。
食品・飲料包装ロボット市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1億3324万米ドル |
| 2034年までの市場規模 | 1億8308万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.05% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
食品・飲料包装ロボット市場分析
食品・飲料包装ロボット市場の成長に貢献する要素には、労働力不足、厳格な衛生管理、SKUの増加、複数シフトにわたる生産率のバランスの必要性などが挙げられます。バリューチェーンの参加者は、ロボットメーカー、EOAT(エンドオブアームズ)、ビジョンシステムメーカー、制御システムサプライヤー、インテグレーター、包装機器サプライヤー、加工業者、サービスプロバイダーなどです。ロボットの需要は、反復的なピックアップと配置作業が人間工学的な問題を引き起こすような場面で特に顕著です。
供給側の効率向上には、標準的なパレタイジングステーション、食品安全対応の協働ロボット、モジュール式グリッパー、シミュレーションソフトウェアの使用などが含まれ、これらによってアプリケーションエンジニアリングの必要性が低下しています。しかしながら、インテグレーターの能力、検証作業、洗浄の必要性、熟練した保守担当者の不足などが、包装におけるロボットの使用を制限しています。購入決定においては、セル全体の稼働率、切り替え時間、交換部品の入手可能性、エネルギー消費量、コンベアシステム、包装機器、ケースパッカー、倉庫、エンタープライズソフトウェアとの適合性などが考慮されます。
食品・飲料包装ロボット市場レポートは、世界のロボットプラットフォームと専門的なセルエンジニアリングにおける細分化された競争を反映しています。ABB Ltd.、FANUC Corporation、川崎重工業株式会社、KUKA AG、Universal Robots A/S、およびYaskawa America, Inc.は、プラットフォームの幅広さ、コントローラ、安全機能、ペイロード、およびサービスネットワークの面で競争を展開しています。Brenton Engineering CompanyとRemtec Automation, LLCは、アプリケーションエンジニアリングとパッケージ化されたロボットセルを強みとして競争しています。
投資は、アームの交換ではなく、ソフトウェアベースの柔軟性へとシフトしています。ロバート・ボッシュ社は、包装および自動化機能を提供しています。一方、ソフト・ロボティクス社は、適応型ツールを用いて、不規則な形状やデリケートな食品の取り扱いに注力しています。衛生設計の検証、遠隔診断、デジタル試運転、包装機器メーカー(OEM)との連携など、効果的なポジショニングが重要になっています。試運転プロセスを迅速化し、性能に関するドキュメントを提供できるベンダーが、中規模加工業者の予算を獲得するでしょう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
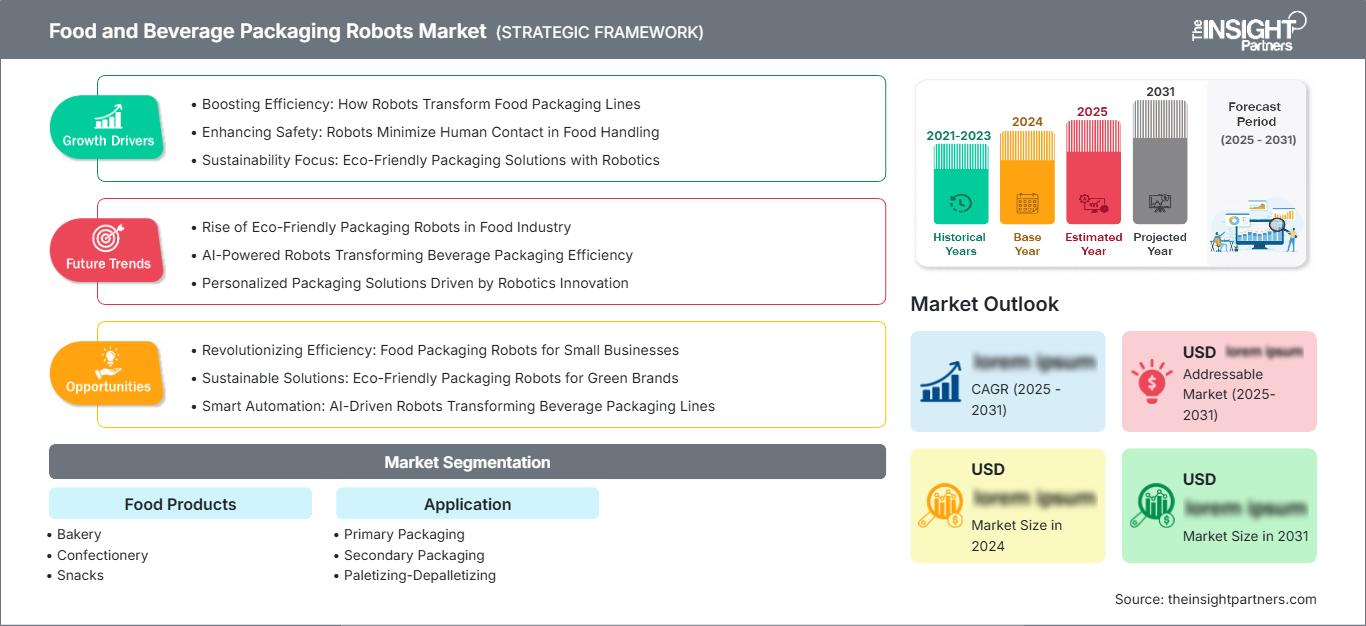
食品・飲料包装ロボット市場:戦略的洞察
地域別分析
北米の食品・飲料包装ロボット市場
北米は2025年には食品・飲料包装ロボット市場の推定31~34%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)3.8~4.3%で成長すると予測されています。導入を促進する要因としては、食品・飲料の高度な包装技術、倉庫の広範な統合、そして従業員による製品の手作業での積み込み作業からの解放の必要性などが挙げられます。2024年に米国で記録された食品・飲料ロボット設置台数の21%増は、この地域の潜在力の高さを物語っています。
飲料、ベーカリー製品、タンパク質製品の包装を扱うカナダ企業は、フレキシブルパレタイジングと二次包装の需要を牽引しており、一方、メキシコ企業は輸出製造とニアショアリングを活用している。顧客は、コンベアやケースパッカー装置と連携するモジュール式システムを好む。地域におけるサービス密度の高さ、地元で製造されたロボットや機械メーカーの存在は導入リスクを低減するが、設備投資の予算は投資回収期間と稼働率の保証に左右される。
米国食品・飲料包装ロボット市場
米国は2025年には北米の収益の79~82%を占め、2025年から2034年にかけて年平均成長率(CAGR)3.9~4.4%で増加すると予測されている。飲料ボトラー、スナックメーカー、ベーカリー、受託包装業者は、フォーマットが頻繁に変更されるにもかかわらず、生産の標準化を支援するためにロボットを導入している。用途としては、一次ピッキング、カートニング、ケースパッキング、パレタイジング、デパレタイジングなどがあり、スペースに制約がある場合は協働ロボットセルが引き続き導入されている。
ABB Ltd.、FANUC Corporation、KUKA AG、Universal Robots A/S、Yaskawa America, Inc.といった大手企業は、Brenton Engineering CompanyやRemtec Automation, LLCなどのインテグレーターによってさらに強化され、幅広い販売網を誇っています。国内需要は、ビジョンガイダンスとオペレーターフレンドリーなインターフェースに加え、製品トレーサビリティへの重視の高まりに集中しています。設置台数の増加に伴い、ツール部品の交換、ソフトウェアのアップデート、予防保守、および異なる製品へのロボットセルの再配置といった機会が拡大しています。
欧州の食品・飲料包装ロボット市場
欧州は2025年には27~30%のシェアを占めると予測されており、2026年から2034年にかけては年平均成長率(CAGR)3.5~4.0%で成長すると見込まれています。ドイツは機械工学、システムインテグレーター、自動化機械の導入率の高さで市場を牽引しています。英国は、包装計画の柔軟性を活かし、製パン、飲料、調理済み食品、フルフィルメント工程の最終工程に省力化セルを導入しています。
フランスは、衛生的なピッキングとケースパッキング工程を採用する大手食品グループと地域加工業者が組み合わさった市場です。イタリアは、包装機械に関する専門知識と輸出志向のシステム構築企業によって優位性を得ています。スペインは、季節ごとの自動化プロセスを採用した飲料、生鮮食品、スナック菓子の製造で知られています。ヨーロッパの包装廃棄物に関する法規制は、軽量で再設計された包装に対応できる機器の普及を促進しています。
アジア太平洋地域の食品・飲料包装ロボット市場
アジア太平洋地域は、2025年には市場シェアが29~32%に達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.7~5.2%で拡大すると見込まれています。アジア太平洋地域を牽引するのは、食品製造業と包装業の拡大を背景に中国であり、日本と韓国は先進的なロボット技術を、インドは食品加工・飲料分野への新規投資をそれぞれもたらすと予想されます。
オーストラリアでは人件費が高いため、パレタイジングや協働型セルがより有利になります。一般的に、工業化プロジェクト、輸出需要、加工食品への需要増加、コールドチェーンの高密度化といった地域的な動向が、導入拡大を牽引するでしょう。
中東・アフリカの食品・飲料包装ロボット市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)3.3~3.8%で成長すると予測されている。サウジアラビアは、食料安全保障への取り組みや、国内加工が奨励される産業への多角化努力により、この成長を牽引している。一方、アラブ首長国連邦は、飲料、乳製品、物流、再輸出活動における高度なインフラで知られている。
南アフリカは、この地域で最も確立された食品製造能力を有している一方、中東・アフリカのその他の地域では、瓶詰めや主食に関するプロジェクト機会が限られている。エネルギー源の入手可能性、設備価格、専門知識、サービスが重要な基準となるため、包装ラインではなく、最終工程システムが利用可能となる。
セグメンテーション分析
食品
食品製品セグメントは、2026年から2034年にかけて年平均成長率(CAGR)3.9~4.4%で拡大すると予測されています。食品・飲料包装ロボット市場の範囲は、高速菓子ピッキング、繊細なベーカリー製品の取り扱い、多様なスナックパック、飲料ケースの移動など多岐にわたります。導入は、製品の脆弱性、衛生状態、ライン速度、パックの形状、温度、切り替え頻度によって異なります。柔軟なビジョンと把持能力は、1つのセルで複数の製品を処理できるかどうかをますます左右するようになっています。
- ベーカリー:繊細な表面と可変的な寸法は、ソフトなグリップ、視覚誘導による配置、迅速なレシピ変更を可能にし、ベーカリーラインを柔軟な一次包装および二次包装の重要な実証の場として位置づけています。
- 菓子製造:高スループット、精密な位置決め、季節ごとの品揃え変更に対応するため、デルタロボットと統合検査システムが活用され、メーカーは製品の外観を保護しながら、効率的にフォーマットを再構成することができます。
- スナック菓子:高速袋詰めラインは、ケースパッキングとパレット積み付けに対する持続的な需要を生み出し、ロボットは連続稼働、多様なケースパターン、および人間工学的リスクの低減といった点で高く評価されている。
- 飲料:重くて繰り返し使用されるケース、トレイ、ボトル、マルチパックなどがあるため、飲料業務は、倉庫の流れと統合されたパレタイジング、デパレタイジング、二次処理において戦略的に重要な意味を持ちます。
応用
アプリケーションセグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.1~4.6%で成長すると予測されています。導入の経済性は、露出製品との近接性、必要な速度、ペイロード、衛生状態、ラインの複雑さによって異なります。一次包装はより迅速な技術革新を可能にし、二次包装は柔軟性とスループットのバランスを取り、パレタイジング・デパレタイジングは最も幅広い確立された返品ケースを提供します。モジュール式セルにより、加工業者は包装チェーン全体に拡張する前に、1つのボトルネックを自動化することが可能になっています。
- 一次包装:製品を直接または近くで取り扱うため、衛生的な設計、食品に適合する素材、精密な視覚、そして優しく把持することが求められます。そのため、品質評価は困難ですが、柔軟で多品種少量生産を行う上で戦略的に重要です。
- 二次包装:カートニング、トレイへの積載、ケースパッキングは、再現性のある品質と店頭に並べられる状態のフォーマットを支えるものであり、長時間の機械的調整なしにSKUの変更に対応できるシステムに対する強い需要がある。
- パレタイジング・デパレタイジング:ライン終端での荷物処理は、明確な人間工学、標準化されたケース、そして測定可能な労働力削減効果により、大規模工場と中規模工場の両方で投資が支持されるため、依然として最大の用途となっています。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
一次包装 |
中くらい |
衛生的な収穫 |
スケーリング |
|
二次包装 |
中くらい |
フォーマットの柔軟性 |
スケーリング |
|
パレタイジング・デパレタイジング |
高い |
エンドライン |
成熟した |
食品・飲料包装ロボット市場の成長要因と影響分析
持続的な労働制約と人間工学的リスク
包装ラインは、繰り返し行われるピッキング、ケースの持ち上げ、積み重ね、荷降ろしに依存しており、これらの作業はシフトを通して一貫して人員を確保するのが難しい。ロボットセルは、安定したサイクルタイム、負傷リスクの低減、熟練オペレーターのより適切な配置に基づいて、これらの制約を投資ケースに変換する。最も大きな効果はパレタイジングで発生し、積載形状が予測可能で人間工学的利点を容易に測定できる。協働セルは、制約のあるレイアウトに適合し、再配置を簡素化できるため、対象範囲を小規模工場にまで拡大する。米国の食品・飲料ロボットの設置が2024年に21%増加したという証拠は、労働力と生産性の圧力がすでに購入に反映されていることを示している。稼働時間、人員変更、投資回収を定量化するサプライヤーは、より迅速な承認を得られる。
SKUの増加には柔軟な包装ラインが必要
食品・飲料製品群は、包装サイズ、フレーバー、販促用バンドル、プライベートブランド、チャネル固有のフォーマットなど、多様化が進んでいます。機械的な切り替えに生産時間がかかったり、専門家の介入が必要になったりすると、固定自動化システムがボトルネックになる可能性があります。ロボットとマシンビジョン、レシピベースの制御、交換可能なグリッパーを組み合わせることで、工場はより少ないハードウェアで多様な製品に対応できるようになります。市場への影響は切り替え時間の短縮にとどまりません。加工業者は、各フォーマット専用のラインを用意することなく、より短い生産スケジュールを立て、仕掛品を削減し、小売業者の注文に対応できます。そのため、ベンダーは再利用可能なソフトウェアライブラリ、デジタルコミッショニング、パラメータ化されたパレットパターンを中心に製品を再設計しています。多品種少量生産のベーカリー、菓子、スナック、飲料工場では、製品切り替え時にスループットを維持できるシステムが優先されるでしょう。
衛生、トレーサビリティ、および一貫性に関する要件
食品安全プログラムでは、再現性のあるハンドリング、洗浄可能な表面、制御された接触、および文書化されたプロセスパラメータを提供する機器が評価されます。食品グレードの潤滑剤、耐腐食性仕上げ、密閉されたジョイント、および洗浄定格により、包装されていない製品の近くでのロボットの使用範囲が広がります。たとえば、FANUCの2025 LR Mate/10-11A Food/Cleanの発売では、食品グレードの潤滑剤、IP67保護、および衛生的な表面設計が組み合わされており、サプライヤーがコンプライアンス要件を製品アーキテクチャにどのように反映させるかを示しています。ビジョンおよびプラントデータとの統合は、検査、不良品追跡、およびバッチトレーサビリティもサポートします。市場への影響は、ロボットの速度のみを評価することから、ツール、ケーブル、ガード、洗浄アクセス、およびソフトウェアを含むセル全体を検証することへの移行です。文書化された衛生設計とアプリケーションテストを持つベンダーは、認定リスクを低減します。
食品・飲料包装ロボット市場の将来動向
AIを活用したビジョン制御と適応型ハンドリング
食品・飲料包装ロボット市場のトレンドは、向き、欠陥、重なり、形状のばらつきをリアルタイムで識別するビジョンモデルにますます重点が置かれるようになるでしょう。適応型グリッパーは、各SKU専用のツールを必要とせずに、壊れやすいパン類、菓子類、農産物、フレキシブルパッケージを扱うことで、これらのシステムを補完します。将来のセルは、知覚、動作計画、品質データを組み合わせて、手動で再調整するために停止するのではなく、ピックを自動的に調整する必要があります。この方向性により、製品の損傷を減らし、歩留まりを向上させ、入荷品が不規則な場合でも自動化を拡大できます。商業的な成功は、検証済みの性能、説明可能な拒否ロジック、サイバーセキュリティ、および高度なアルゴリズムを保守可能な工場現場のワークフローに変換するオペレーターインターフェースにかかっています。
ロボット工学と自律型イントラロジスティクスの融合
包装ロボットは、自律移動ロボット、倉庫管理システム、生産スケジューリングとより密接に連携するようになる。固定パレットステーションで終わるのではなく、将来のセルは、空パレットの配送、完成品の取り出し、ストレッチ包装、ラベル貼り、保管場所の割り当てを調整できるようになる。ABBはすでに、包装から保管までの食品・飲料の流れに自律移動ロボットを導入しており、プラットフォームの統合を示唆している。加工業者にとっての価値は、フォークリフトの交通量、待ち行列、生産の中断を削減し、積荷のトレーサビリティを向上させることにある。導入は、新規建設工場や大量生産施設から始まり、モジュール式インターフェースを通じて既存工場へと拡大していく。共有フリートのオーケストレーションと安全基準は、重要な購入基準となるだろう。
食品・飲料包装ロボット市場の機会
中型プロセッサ向け標準化セル
中規模メーカーは、多くの場合、適切なアプリケーションを保有しているものの、社内にロボットエンジニアが不足しており、長期間にわたるカスタム統合サイクルに対応できない。サプライヤーは、選択可能なペイロード、グリッパー、ガード、ソフトウェアテンプレートによって構成される、事前に設計されたパレタイジング、ケースパッキング、ピックアンドプレースセルによって、このギャップを埋めることができる。投資は、リモート試運転、シミュレーションベースの受入、オペレーター研修、透明性の高いサービスパッケージに重点を置くべきである。リースや成果連動型融資は、設備投資予算が限られている場合、導入障壁をさらに低くすることができる。標準化されたアーキテクチャにより、販売から設置までの時間が短縮され、スペアパーツ、予防保守、アップグレード、再配置を通じて継続的な収益が生み出されるため、この機会は商業的に魅力的である。インテグレーターとのパートナーシップは、現地でのアプリケーション検証とアフターサービス対応に不可欠である。
ブラウンフィールドの近代化およびライフサイクルサービス
2034 年までの包装能力の大部分は既存の工場に残るため、設置済みのコンベア、包装機、充填機、ケースパッカーの周りにロボットを改造する大きな機会が生まれます。ベンダーは、生産の中断を最小限に抑えるコンパクトなセル、オフライン プログラミング、標準化された通信、段階的なシャットダウン計画を開発する必要があります。ライフサイクル サービスには、ロボットの状態監視、グリッパーの改修、安全性の更新、ソフトウェアの移行、パレット パターンの変更などが含まれます。食品および飲料包装ロボット市場の予測機会は、新しい機器にとどまりません。老朽化した制御と廃止されたコンポーネントにより、陳腐化のリスクが高まります。設置前にインターフェースをマッピングし、重要なスペアを保証するプロバイダーは、運用継続性で差別化できます。包装機械 OEM とのパートナーシップにより、一般的なライン アーキテクチャ用の検証済み改造キットを作成し、再導入を加速できます。
最近の動向
- 2026年4月: Chef Robotics社は、同社のAI搭載ロボットを用いて生鮮食品の梱包を自動化する新しいアプリケーションを発表しました。この技術は、オレンジ、リンゴ、梨、キウイなどの果物をトレイやパッケージに詰めるだけでなく、トウモロコシやエンドウ豆などのすくいやすい食品も扱うように設計されています。
- 2025年11月:テトラパックは、食品・飲料メーカーがよりスマートで、よりネットワーク化され、AIに対応した工場を構築できるよう設計された、新しい自動化・デジタル化プラットフォーム「Tetra Pak Factory OS」を発表しました。同社は2025年11月4日、ドバイで開催されたGulfood Manufacturingでこのプラットフォームを発表しました。Factory OSは、工場自動化、データ統合、デジタルアプリケーションを組み合わせることで、メーカーに自社の業務をリアルタイムで統合的に把握できる機能を提供します。
- 2025年12月: LeafyPackは、ロボット工学、人工知能、マシンビジョンといった新たな技術を導入し、大麻包装の自動化ポートフォリオを拡充する。同社によれば、これらの新システムは、包装作業全体におけるスピード、一貫性、品質を向上させつつ、手作業への依存度を低減するように設計されているという。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -