
Markt für Lebensmittel Robotik: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Lebensmittelrobotik (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Typ (Gelenkroboter, kartesische Roboter, Scara-Roboter, Parallelroboter, zylindrische Roboter, kollaborative Roboter, Sonstige); Nutzlast (mittel, niedrig, hoch); Anwendung (Palettieren, Verpacken, Umpacken, Kommissionieren, Verarbeitung, sonstige Anwendungen); Endverbrauchsbranche (Getränke, Fleisch, Geflügel und Meeresfrüchte, Molkereiprodukte, Backwaren, Obst und Gemüse, Süßwaren, sonstige Endverbrauchsbranchen) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00019451
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
3,04 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
11,64 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
16,09 %
Wachstumsrate
Adressierbarer Markt
62,06 Mrd. US-Dollar
(2026–2034)
Der Markt für Lebensmittelrobotik wurde 2025 auf 3,04 Milliarden US-Dollar geschätzt und soll bis 2034 auf 11,64 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,09 % von 2026 bis 2034 entspricht. Dieser Wachstumskurs unterstreicht die zunehmende Integration automatisierter Lösungen in die Lebensmittelverarbeitung, -verpackung und -verteilung. Treiber dieses Marktes sind der anhaltende Fachkräftemangel in der Lebensmittelindustrie, die steigende Nachfrage nach verarbeiteten und verpackten Lebensmitteln sowie der Bedarf an einheitlichen Hygiene- und Qualitätsstandards in der Lebensmittelproduktion.
In Nordamerika wird der Markt für Lebensmittelrobotik durch eine starke industrielle Infrastruktur, eine hohe Akzeptanz von Automatisierungstechnologien und die Präsenz großer Lebensmittelkonzerne gestützt. Die regionale Nachfrage dürfte mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–16,0 % steigen, da Lebensmittelhersteller in Robotersysteme investieren, um Personalengpässe zu bewältigen, die Produktionseffizienz zu steigern und strenge Lebensmittelsicherheitsvorschriften einzuhalten, während sie gleichzeitig durch operative Optimierung ihre Gewinnmargen sichern.
Marktanalyse und Einblicke zum Thema Lebensmittelrobotik
- Nordamerika: Schätzungsweise wird der Marktanteil im Jahr 2025 bei etwa 34–38 % liegen und von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–16,0 % wachsen. Das Wachstum wird durch eine hohe Automatisierungsrate, den Druck durch steigende Arbeitskosten und die starke Präsenz einer Infrastruktur für die Lebensmittelverarbeitung angetrieben.
- Vereinigte Staaten: Sie werden im Jahr 2025 nahezu 85–90 % des nordamerikanischen Marktes ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,5–15,5 % wachsen. Der Markt wird durch erhebliche Investitionen in intelligente Fabriken und die Modernisierung von Lebensmittelverarbeitungsanlagen gestützt.
- Europa: Im Jahr 2025 wird Europa voraussichtlich einen Anteil von 26–30 % am Weltmarkt ausmachen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,5–16,5 %. Zu den führenden Ländern zählen Deutschland, Großbritannien und Frankreich, angetrieben durch strenge Lebensmittelsicherheitsvorschriften und eine auf Automatisierung ausgerichtete Industriepolitik.
- Asien-Pazifik: Dieser Markt wird im Jahr 2025 etwa 28–32 % des Weltmarktes ausmachen und mit der höchsten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17,0–19,0 % wachsen. Zu den wichtigsten Treibern zählen China, Japan, Indien und Südkorea, angetrieben durch die rasche Industrialisierung, den Ausbau der Lebensmittelverarbeitungskapazitäten und die steigende Nachfrage nach verpackten Lebensmitteln.
- Größtes Segment: Das Segment der Robotertypen, insbesondere der Knickarmroboter, dominiert mit einem Marktanteil von ca. 40–44 % im Jahr 2025 und einem jährlichen Wachstum von 15,0–17,0 %. Dies ist auf ihre Flexibilität, multidirektionale Bewegungsmöglichkeiten und Kompatibilität mit KI- und Bildverarbeitungssystemen zurückzuführen.
- Wachstumsstarkes Segment: Das Anwendungssegment, insbesondere die Verarbeitung, wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17,0–19,0 % wachsen. Treiber dieser Entwicklung ist die zunehmende Nutzung KI-basierter Robotik für sich wiederholende und gefährliche Aufgaben, wodurch die Produktivität und die Einhaltung von Hygienevorschriften verbessert werden.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Group, Fanuc Corporation, Kawasaki Heavy Industries Ltd., Kuka AG, Mitsubishi Electric Corporation, Rockwell Automation Incorporated, Seiko Epson Corporation, Staubli International AG, Yaskawa Electric Corporation, Universal Robots A/S.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Einführung von Automatisierungssystemen hat sich von einfachen Roboterarmen zu vollintegrierten Lösungen entwickelt, die KI-basierte Bildverarbeitung, Kollaboration und umfassende Automatisierungslösungen für Verarbeitungs-, Verpackungs- und Logistikprozesse umfassen. Das Wachstum des Marktes für Lebensmittelrobotik wird durch die zunehmende Sensibilität der Anlagen bei der Verarbeitung empfindlicher Lebensmittel, die steigende Nachfrage nach individualisierten Produkten und den verstärkten Einsatz von Robotersystemen in der Gastronomie angetrieben. Zu den Veränderungen in der Produktionsdynamik gehören Investitionen in Sensoren, modulare und leicht rekonfigurierbare Systeme sowie Softwareplattformen, die eine einfache Integration in bestehende Produktionslinien ermöglichen.
Zu den Faktoren, die die Nachfrage im Prognosezeitraum antreiben werden, zählen der Arbeitskräftemangel, der Bedarf an Lebensmittelsicherheitsvorschriften, die steigenden Erwartungen der Verbraucher an Lebensmittelqualität und -vielfalt sowie die Ausbreitung von Fast-Food-Ketten durch Automatisierung. Entwicklungsländer bauen Lebensmittelverarbeitungskapazitäten auf und modernisieren ihre Lieferketten, wodurch Bedarf an kosteneffizienten Lösungen besteht. Investitionen werden Anbieter mit fortschrittlicher Greiftechnologie, KI-basierten Bildverarbeitungssystemen, kollaborativen Systemen und Lifecycle-Services begünstigen.
Berichtsumfang zum Markt für Lebensmittelrobotik
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,04 Milliarden US-Dollar |
| Marktgröße bis 2034 | 11,64 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 16,09 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Lebensmittelrobotik
Die Nachfrage nach dem Produkt basiert auf dem Arbeitskräftemangel in der Lebensmittelverarbeitung und in landwirtschaftlichen Betrieben sowie dem Bedarf an einer zuverlässigen und gleichbleibenden Ausführung präziser und wiederholbarer Aufgaben. Zu den Akteuren der Wertschöpfungskette zählen Hersteller von Roboterarmen, Spezialisten für Endeffektoren und Greifer, Anbieter von Bildverarbeitungssystemen, Softwareentwickler, Systemintegratoren und Kunden aus der Lebensmittelverarbeitung, -verpackung und -distribution. Der Marktbericht für Lebensmittelrobotik legt nahe, dass Käufer aufgrund des Einflusses von Systemintegration, Programmieraufwand und Interoperabilität auf die Produktionsergebnisse tendenziell fertige Automatisierungspakete bevorzugen.
Der Wettbewerb ist intensiv, da technologischer Vorsprung, Anwendungskenntnisse und internationale Netzwerkdienste wichtiger sind als die Verfügbarkeit von Basisprodukten. Die ABB Group, die Fanuc Corporation, die KUKA AG, die Yaskawa Electric Corporation und die Mitsubishi Electric Corporation agieren auf dem Markt mit einem umfassenden Produktportfolio im Bereich Automatisierung und weltweiter Präsenz, während Universal Robots A/S dank seiner kollaborativen Roboter für kleine Lebensmittelproduzenten erfolgreich ist. Zu den regionalen Anbietern zählen Kawasaki Heavy Industries Ltd., die Seiko Epson Corporation und die Staubli International AG.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
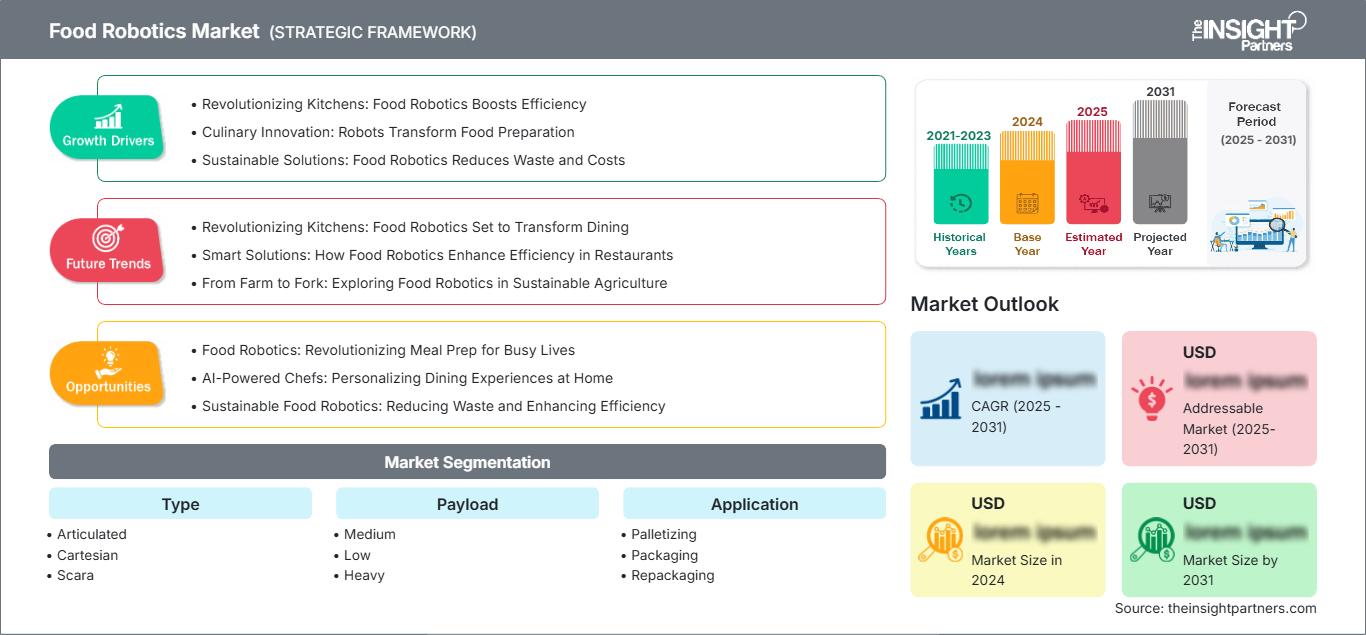
Markt für Lebensmittelrobotik: Strategische Einblicke
Regionale Einblicke
Markt für Lebensmittelrobotik in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 34–38 % im Bereich Lebensmittelrobotik und wird zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–16,0 % weiter wachsen. Zu den wichtigsten Faktoren, die Nordamerika begünstigen, zählen die starke industrielle Basis, die zunehmende Verbreitung von Automatisierungstechnologien und die Präsenz großer Lebensmittelverarbeitungsunternehmen. Interessante Anwendungsbereiche sind Verpackung, Palettierung und Verarbeitung, wo Kosteneinsparungen aufgrund hoher Arbeitskosten und Hygieneanforderungen den Einsatz von Robotik unerlässlich machen.
Darüber hinaus wird der Marktanteil von Lebensmittelrobotern in Nordamerika durch die Einrichtung intelligenter Fabriken und die Modernisierung von Lebensmittelverarbeitungsbetrieben beeinflusst. Die Zubereitung von Fertiggerichten und die Gastronomie nutzen zunehmend Roboter, um Effizienz und Qualität zu verbessern. Unternehmen mit guten Integrationsfähigkeiten, Anwendungsentwicklung und Serviceleistungen haben ein enormes Potenzial bei Ersatzbeschaffungen und Neuinstallationen.
US-Markt für Lebensmittelrobotik
Die USA machten 2025 85–90 % des nordamerikanischen Marktes aus und werden Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,5–15,5 % wachsen. Die Nachfrage wird von Herstellern verpackter Lebensmittel, Fleisch- und Geflügelverarbeitern sowie Molkereien getragen, die auf schnelle und hygienische Automatisierungslösungen angewiesen sind. Der Bau neuer Lebensmittelverarbeitungsanlagen und die Modernisierung bestehender Werke erhöhen kontinuierlich die Anforderungen an flexible und kollaborative Robotersysteme.
Die Präsenz zahlreicher Unternehmen ist breit gefächert: Die ABB Group, die Fanuc Corporation, die Yaskawa Electric Corporation und Universal Robots A/S betreuen Projekte, die Anwendungsentwicklung, Integration und Support nach der Installation erfordern. Der Anwendungstrend geht hin zur Integration in Pick-and-Place-, Verpackungs-, Palettierungs- und Verarbeitungsprozesse, bei denen der Roboter mit verschiedenen Lebensmitteln umgehen muss.
Europäischer Markt für Lebensmittelrobotik
Europa hatte 2025 einen Marktanteil von 26–30 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,5–16,5 % wachsen, wobei Deutschland führend ist. Die Nachfrage in Großbritannien wird durch den Automatisierungsbedarf in der Lebensmittelverarbeitung, -verpackung und -distribution gestützt, wobei der Schwerpunkt auf dem Einsatz von Robotern liegt, um dem Arbeitskräftemangel und den steigenden Betriebskosten zu begegnen. Deutschland profitiert von seiner Expertise in der industriellen Automatisierung, seinen Maschinenexporten, seinen strengen technischen Standards und seiner starken Lebensmittelindustrie.
Die Nachfrage aus Frankreich, Italien und Spanien in der Milch-, Backwaren- und Süßwarenindustrie, wo Präzision und Sauberkeit höchste Priorität haben, ist gesichert. Die Modernisierung bestehender Produktionslinien durch den Einsatz von Robotern bietet vielversprechende Perspektiven. Die Kuka AG, die ABB-Gruppe und die Staubli International AG gewährleisten durch ihre Vertriebskanäle einen starken Marktzugang.
Markt für Lebensmittelrobotik im asiatisch-pazifischen Raum
Im Jahr 2025 erreichte der asiatisch-pazifische Raum einen Marktanteil von 28–32 %. Für den Zeitraum 2026–2034 wird für diese Region das höchste regionale durchschnittliche jährliche Wachstum (CAGR) von 17,0–19,0 % erwartet. Die hohe Nachfrage in der Region wird von China getrieben, das über eine hohe Lebensmittelproduktion, eine starke industrielle Entwicklung und hohe Lebensmittelsicherheit verfügt. Japan bringt Expertise in der Robotik, hohe Standards in Bezug auf Lebensmittelqualität und Hygiene sowie eine weit verbreitete Anwendung von Robotertechnologie in der Lebensmittelverarbeitung und -verpackung ein. In Indien werden die Kapazitäten zur Lebensmittelverarbeitung ausgebaut und modernisiert, wodurch ein Bedarf an kostengünstigen Robotertechnologien entsteht.
Die staatliche Unterstützung für die industrielle Automatisierung, die steigende Inlandsnachfrage nach verpackten und verarbeiteten Lebensmitteln sowie intelligente Fertigungsplattformen treiben den Bedarf an Robotersystemen voran.
Markt für Lebensmittelrobotik im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 15,0–17,0 % verzeichnen, angetrieben durch die Entwicklungen in Saudi-Arabien. Es besteht ein erhöhter Bedarf an Robotersystemen für Anwendungen wie Verpackung, Palettierung und Verarbeitung in der Lebensmittelverarbeitung sowie in Projekten zur Modernisierung der Lieferkette.
In den VAE konzentrieren sich Projekte auf die Automatisierung in der Lebensmittelproduktion und -logistik, während in Südafrika Bedarf an Projekten besteht, die den Export von Lebensmitteln unterstützen. In der Region werden vermehrt Investitionen in Projekte zur Lebensmittelverarbeitung und zur Modernisierung der Lieferkette getätigt.
Segmentierungsanalyse
Typ
Es wird erwartet, dass der Markt für Lebensmittelrobotik in diesem Segment zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,0–17,0 % wachsen wird, da Kunden zunehmend anwendungsspezifische Roboterkonfigurationen anstelle von Universallösungen spezifizieren. Der Markt für Lebensmittelrobotik umfasst in diesem Segment Knickarm-, kartesische, SCARA-, Parallel-, Zylinder- und kollaborative Roboter, die zur Automatisierung von Handhabungs-, Verarbeitungs-, Verpackungs- und Logistikaufgaben in der Lebensmittelproduktion eingesetzt werden.
- Gelenkroboter: Sie stellen aufgrund ihrer Flexibilität, multidirektionalen Bewegungsfähigkeit und Kompatibilität mit KI- und Bildverarbeitungssystemen das größte Segment dar. Diese Roboter ahmen menschliche Armbewegungen nach und eignen sich daher für komplexe Aufgaben wie die Bearbeitung, Kommissionierung und Verpackung.
- Kartesische Systeme: Sie ermöglichen lineare Bewegungen entlang dreier Achsen und bieten Präzision und Wiederholgenauigkeit für Pick-and-Place- und Materialhandhabungsanwendungen. Ihre einfache Programmierung und Kosteneffizienz machen sie in Verpackungslinien beliebt.
- SCARA: Vereint Geschwindigkeit und Präzision für Montage- und Prüfaufgaben. Dank ihrer selektiven Nachgiebigkeit ermöglicht der Roboterarm schnelle und präzise horizontale Bewegungen und ist ideal für Pick-and-Place-Anwendungen.
- Parallel: Konzipiert für schnelle, leichte Verpackungs- und Handhabungsanwendungen. Ihre robuste Struktur und hohe Beschleunigungsfähigkeit machen sie ideal für schnelle Pick-and-Place-Aufgaben.
- Zylindrisch: Ermöglicht Dreh- und Linearbewegungen für den Materialtransport in beengten Räumen. Ihre kompakte Bauweise ist in Anlagen mit Platzmangel von Vorteil.
- Kollaborativ: Konzipiert für die sichere Mensch-Roboter-Interaktion, ermöglichen sie den Einsatz direkt neben Arbeitern ohne Schutzkäfige. Ihre Flexibilität und einfache Programmierung machen sie besonders attraktiv für kleinere Lebensmittelproduzenten.
Nutzlast
Es wird erwartet, dass die Nutzlast im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,5–16,5 % steigen wird, was durch die vielfältigen Anforderungen an die Handhabung in der Lebensmittelverarbeitung bedingt ist. Die Nachfrage variiert je nach Produktgewicht, wobei Roboter mit mittlerer Nutzlast aufgrund ihrer Vielseitigkeit bei der Handhabung einer breiten Palette von Lebensmitteln führend sind.
- Mittelgroß: Nimmt die größte Position ein, da Roboter mit mittlerer Nutzlast Anwendungen wie Auswählen, Umverpacken, Verpacken und Umfüllen abdecken und somit den Großteil der Aufgaben im Lebensmittelbereich erfüllen.
- Niedrig: Geeignet für Anwendungen mit geringem Gewicht, z. B. für empfindliche Produkte und kleine Verpackungen. Die steigende Nachfrage nach sicheren Handhabungsmethoden für empfindliche Lebensmittel fördert die Verbreitung.
- Schwerlast: Diese Roboter eignen sich für die Handhabung und Palettierung schwerer Lebensmittel wie Großpackungen und industrieller Lebensmittelzutaten. Sie sind strategisch wichtig für die Automatisierung am Ende der Produktionslinie.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 16,0–18,0 % prognostiziert, unterstützt durch den steigenden Automatisierungsgrad in der Lebensmittelproduktion und -logistik. Die Nachfrage variiert je nach Produktionsstufe, wobei die Palettierung ein etabliertes Segment darstellt und die Weiterverarbeitung das am schnellsten wachsende Anwendungsgebiet ist.
- Palettierung: Bleibt eine Schlüsselanwendung, bei der Roboter verpackte Lebensmittel für die Lagerung oder den Transport auf Paletten stapeln. Der Bedarf an effizienter End-of-Line-Automatisierung treibt die Nachfrage in diesem Segment an.
- Verpackung: Erzeugt eine starke Nachfrage, da Lebensmittelhersteller zunehmend auf Verpackungsautomatisierung setzen, um Effizienz, Konsistenz und Hygiene in der Lebensmittelproduktion zu verbessern.
- Umverpackung: Unterstützt Sekundärverpackungsprozesse, bei denen Produkte für den Einzelhandel oder den Vertrieb umverpackt werden. Die wachsende Vielfalt an Artikeln (SKUs) erhöht den Bedarf an flexiblen Umverpackungslösungen.
- Kommissionierung und Platzierung: Erfordert präzises und schnelles Produkthandling für Sortier-, Platzierungs- und Transportvorgänge. Der Aufstieg des E-Commerce und des Online-Lebensmittelhandels treibt die Nachfrage an.
- Verarbeitung: Bildet das Wachstumssegment, da KI-basierte Robotik für sich wiederholende und gefährliche Aufgaben eingesetzt wird, wodurch Produktivität, Qualität und die Einhaltung von Hygienevorschriften verbessert werden.
Endverbrauchsbranche
Für die Endverbraucherbranche wird im Zeitraum 2026–2034 ein jährliches Wachstum von 15,0–17,0 % erwartet, bedingt durch den vielfältigen Automatisierungsbedarf in den verschiedenen Lebensmittelproduktkategorien. Die Nachfrage variiert je nach Verarbeitungskomplexität, Hygienestandards und Produkteigenschaften, wobei die Fleisch- und Geflügelbranche führend bei der Einführung ist.
- Getränke: Einsatz von Robotern für Hochgeschwindigkeitsabfüllung, -verschließung, -verpackung und -palettierung. Das hohe Produktionsvolumen und -tempo bei Getränken machen die Automatisierung unerlässlich.
- Fleisch, Geflügel, Meeresfrüchte: Diese Branchen repräsentieren hochwertige Anwendungen, die eine hygienische und präzise Handhabung verderblicher Produkte erfordern. Der Einsatz von Robotern begegnet dem Arbeitskräftemangel und verbessert die Verarbeitungseffizienz.
- Molkereiprodukte: Setzt Roboter für die Verpackung, Palettierung und Verarbeitung von Milchprodukten ein, wo Hygiene und Kühlkettenanforderungen von entscheidender Bedeutung sind.
- Bäckerei: Setzt Roboter für die Handhabung empfindlicher Backwaren, das Verpacken und Palettieren ein. Der Bedarf an schonender Behandlung und gleichbleibender Qualität treibt die Verbreitung voran.
- Obst und Gemüse: Hier werden Roboter für Sortierung, Klassifizierung und Verpackung eingesetzt, da die Produktvariabilität und -empfindlichkeit fortschrittliche Bildverarbeitung und schonende Handhabung erfordern.
- Süßwaren: Setzt Robotertechnik für die Hochgeschwindigkeitsverpackung und -handhabung von empfindlichen, unterschiedlich geformten Produkten in einem Sektor ein, in dem Präsentation und Hygiene von größter Bedeutung sind.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Getränk |
Hoch |
Hochgeschwindigkeitsfüllung |
Reifen |
|
Fleisch, Geflügel, Meeresfrüchte |
Hoch |
Hygienische Handhabung |
Skalierung |
|
Molkerei |
Medium |
Kühlkette Auto |
Skalierung |
|
Bäckerei |
Medium |
Schonende Behandlung |
Skalierung |
|
Obst und Gemüse |
Medium |
Bildsortierung |
Aufkommen |
|
Süßwaren |
Medium |
Präzisionspaket |
Reifen |
Markttreiber und Wirkungsanalyse für Lebensmittelrobotik
Arbeitskräftemangel und Herausforderungen für den Arbeitsmarkt
Der anhaltende Arbeitskräftemangel in der Lebensmittelverarbeitung und Landwirtschaft treibt den Markt für Lebensmittelrobotik maßgeblich an. Viele Lebensmittelhersteller haben Schwierigkeiten, Mitarbeiter für arbeitsintensive, monotone und oft körperlich anstrengende Tätigkeiten zu finden. Roboter bieten hier eine Lösung: Sie automatisieren diese Prozesse, reduzieren den Bedarf an manueller Arbeit und helfen den Herstellern, den Fachkräftemangel zu beheben. Besonders deutlich wird dies in der Fleisch-, Geflügel- und Verpackungsindustrie, wo hohe Fluktuationsraten und die Verfügbarkeit von Arbeitskräften akut sind. Dieser Trend dürfte die Nachfrage nach Robotersystemen in allen Bereichen der Lebensmittelverarbeitung deutlich steigern.
Steigende Nachfrage nach verarbeiteten und verpackten Lebensmitteln
Die steigende Nachfrage der Verbraucher nach verarbeiteten, verpackten und Fertigprodukten treibt den Einsatz von Lebensmittelrobotern voran. Veränderte Ernährungsgewohnheiten, die Urbanisierung und steigende verfügbare Einkommen in Schwellenländern führen zu einem Anstieg des Volumens und der Vielfalt verpackter Lebensmittel, die eine Automatisierung erfordern. Lebensmittelhersteller benötigen daher schnelle, zuverlässige und hygienische Produktionslinien, um diese Nachfrage zu decken. Dieser Trend ist besonders in Asien-Pazifik und Nordamerika ausgeprägt, wo der Konsum verpackter Lebensmittel weiter zunimmt. Auch der Trend zu individualisierten Produkten und größerer Produktvielfalt verstärkt den Bedarf an flexiblen Robotersystemen.
Technologische Fortschritte in KI und maschinellem Sehen
Fortschritte in Robotik, KI und maschinellem Lernen machen Lebensmittelroboter für eine breitere Palette von Lebensmittelproduzenten zugänglicher und erschwinglicher. Roboter werden anpassungsfähiger und können heikle Aufgaben wie die Handhabung empfindlicher Früchte oder das Schneiden von Weichkäse ohne Beschädigung übernehmen. Die Integration von KI und maschinellem Sehen ermöglicht es Robotern zudem, mit der Zeit zu lernen und sich zu verbessern, wodurch sie effizienter und kostengünstiger arbeiten. Diese Entwicklung erweitert den adressierbaren Markt, indem sie die Automatisierung von Aufgaben ermöglicht, die zuvor als zu komplex oder heikel für Robotersysteme galten.
Markt für Lebensmittelrobotik: Zukunftstrends
KI-gesteuerte kollaborative Robotik- und Bildverarbeitungssysteme
Die Markttrends im Bereich Lebensmittelrobotik deuten auf eine deutliche Verlagerung hin zu KI-gesteuerten, kollaborativen Robotern, die in Echtzeit interagieren und sich anpassen können. Maschinelle Lernalgorithmen und fortschrittliche Bildverarbeitungssysteme werden in Roboterplattformen integriert, um die Objekterkennung zu verbessern, die flexible Handhabung unterschiedlicher Produkte zu ermöglichen und Qualitätskontrollen durchzuführen. Dieser Trend dürfte sich beschleunigen, sobald KI zugänglicher wird und Lebensmittelhersteller Roboter benötigen, die eine wachsende Produktvielfalt mit minimalen Umkonfigurationen handhaben können. Auch die Entwicklung von Komplettsystemen zur Zubereitung von Fertiggerichten prägt den Markt maßgeblich.
Umstellung von stationären auf modulare und flexible Systeme
Ein aufkommender Trend ist die zunehmende Nutzung modularer, flexibler Robotersysteme, die sich schnell für verschiedene Produkte und Produktionsläufe umkonfigurieren lassen. Lebensmittelhersteller verabschieden sich von starren Automatisierungslösungen und setzen stattdessen auf Systeme, die mehrere Artikelnummern (SKUs), Produktumstellungen und -varianten ohne lange Ausfallzeiten bewältigen können. Die Integration modularer Hardware, standardisierter Kommunikationsprotokolle und Softwareplattformen ermöglicht diese Flexibilität. Es wird erwartet, dass sich dieser Trend beschleunigt, da die zunehmende Anzahl an Artikelnummern und kürzere Produktlebenszyklen eine höhere Produktionsagilität erfordern.
Marktchancen für Lebensmittelrobotik
Expansion in aufstrebenden Märkten im asiatisch-pazifischen Raum
Im schnell wachsenden asiatisch-pazifischen Markt für Lebensmittelrobotik bietet sich eine bedeutende Chance, mit kosteneffizienten Roboterlösungen für die Lebensmittelverarbeitung und -verpackung Fuß zu fassen. Mit dem Ausbau der Lebensmittelverarbeitungskapazitäten und dem steigenden Bewusstsein für Automatisierung in China, Indien und Südostasien wächst die Nachfrage nach skalierbaren Robotersystemen. Diese Chance ist besonders relevant für Hersteller, die Lösungen für Produktionsumgebungen mit hohem Durchsatz und hohen Kostenanforderungen anbieten. Prognosen für den Markt für Lebensmittelrobotik deuten auf ein signifikantes Wachstumspotenzial in dieser Region hin.
Entwicklung von Lösungen für die Automatisierung in Gastronomie und Einzelhandel
Die Entwicklung von Roboterlösungen für die Automatisierung in Gastronomie und Einzelhandel bietet ein erhebliches Wachstumspotenzial. Fast-Food-Ketten, Schnellrestaurants und Lebensmittelhändler setzen zunehmend auf Automatisierung bei der Zusammenstellung von Speisen, der Auftragsabwicklung und der Zubereitung. Dieser zielgerichtete Ansatz ermöglicht es Anbietern, auf die neuen Anforderungen im Gastronomiebereich jenseits der traditionellen Lebensmittelverarbeitung einzugehen. Besonders in entwickelten Märkten, wo Arbeitskosten und die Erwartungen der Verbraucher an Schnelligkeit und gleichbleibende Qualität die Investitionen in die Automatisierung vorantreiben, sind die Chancen für Lebensmittelrobotik groß.
Aktuelle Entwicklungen
- August 2026: Serve Robotics kündigte eine Partnerschaft mit Grubhub, einer Tochtergesellschaft von Wonder, an, um autonome Lieferroboter auf dem Grubhub-Marktplatz einzuführen. Zunächst werden Chicago, Los Angeles und Alexandria abgedeckt, mit mehr als 100 teilnehmenden Händlern in Chicago und fast 200 in Los Angeles.
- August 2026: Sagtec Global brachte seinen KI-gestützten Speiseroboter HALO offiziell auf den Markt und sicherte sich einen Auftrag über 1.500 Einheiten im Wert von rund 3 Millionen US-Dollar von SMD Tech – FZCO, seinem exklusiven Vertriebspartner mit Sitz in Dubai. Mit diesem Auftrag vollzieht Sagtec den Übergang von der Entwicklung und Pilotphase seiner KI-Robotikplattform hin zum großflächigen kommerziellen Einsatz. Die Roboter sind für Restaurants, Hotels und Großküchen im Nahen Osten vorgesehen.
- Januar 2026: Chef Robotics und die Packline Solutions Group haben eine Partnerschaft geschlossen, um eine integrierte Komplettlösung für die Automatisierung der flexiblen Zusammenstellung und Verpackung von Fertiggerichten anzubieten. Die Unternehmen entwickelten eine drahtlose Integration, die die KI-gestützten Robotersysteme von Chef mit den Verpackungsanlagen von Packline verbindet. Dadurch können Lebensmittelhersteller die Platzierung von Zutaten, die Handhabung von Schalen und das Versiegeln in Produktionslinien mit hohem Produktmix automatisieren.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -