
Marché de la robotique alimentaire : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de la robotique alimentaire : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (articulé, cartésien, SCARA, parallèle, cylindrique, collaboratif, autres) ; charge utile (moyenne, faible, lourde) ; application (palettisation, emballage, reconditionnement, prélèvement et placement, transformation, autres applications) ; secteur d'utilisation finale (boissons, viande, volaille et fruits de mer, produits laitiers, boulangerie, fruits et légumes, confiserie, autres secteurs d'utilisation finale) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00019451
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
3,04 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
11,64 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
16,09 %
taux de croissance
Marché adressable
62,06 milliards de dollars américains
(2026-2034)
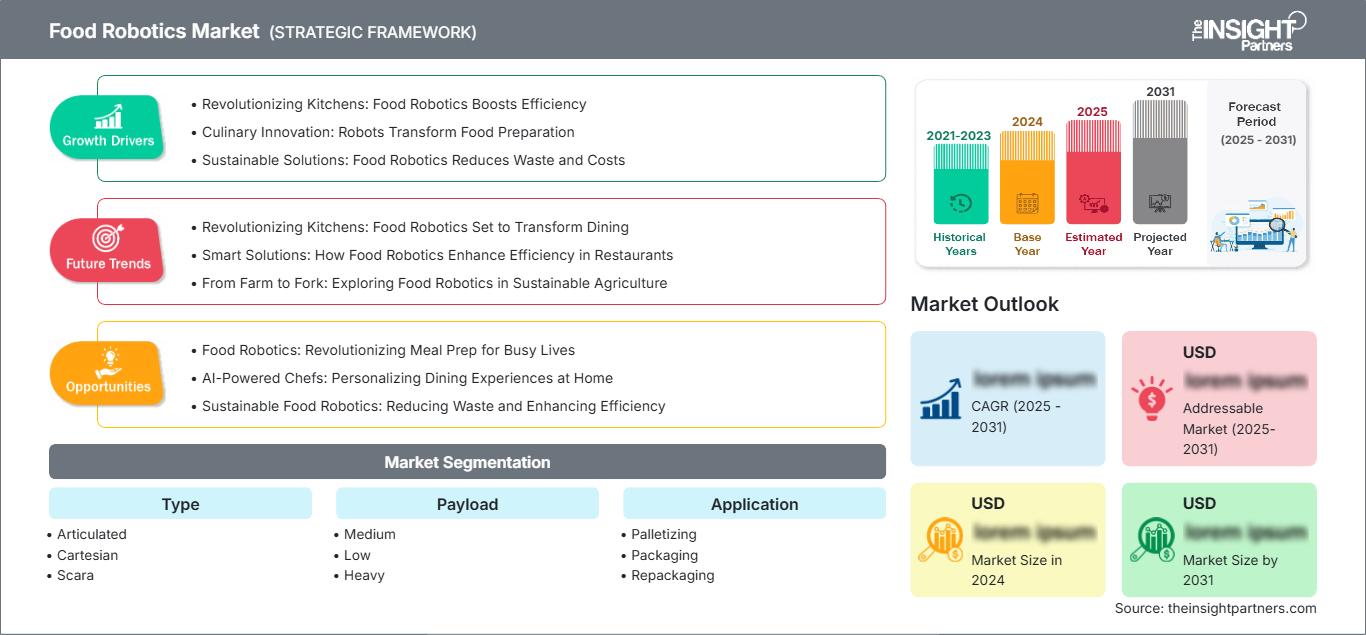
Le marché de la robotique alimentaire était évalué à 3,04 milliards de dollars américains en 2025 et devrait atteindre 11,64 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 16,09 % entre 2026 et 2034. Cette croissance témoigne de l'intégration croissante des solutions automatisées dans les opérations de transformation, de conditionnement et de distribution des produits alimentaires. Ce marché est porté par la pénurie persistante de main-d'œuvre dans l'industrie agroalimentaire, la demande croissante d'aliments transformés et conditionnés, ainsi que par l'exigence de normes d'hygiène et de qualité constantes dans la production alimentaire.
En Amérique du Nord, la taille du marché de la robotique alimentaire est soutenue par une infrastructure industrielle solide, un taux d'adoption élevé des technologies d'automatisation et la présence de grands conglomérats agroalimentaires. La demande régionale devrait progresser à un TCAC de 14,0 à 16,0 %, les fabricants de produits alimentaires investissant dans des systèmes robotisés pour pallier les difficultés de recrutement, améliorer l'efficacité de la production et se conformer aux réglementations strictes en matière de sécurité alimentaire, tout en préservant leurs marges grâce à l'optimisation de leurs opérations.
Analyse et perspectives du marché de la robotique alimentaire
- Amérique du Nord : devrait détenir une part de marché d’environ 34 à 38 % en 2025, avec un taux de croissance annuel composé (TCAC) de 14,0 à 16,0 % de 2026 à 2034. Cette croissance est alimentée par une forte adoption de l’automatisation, les pressions sur les coûts de main-d’œuvre et une solide infrastructure de transformation alimentaire.
- États-Unis : Représentant près de 85 à 90 % du marché nord-américain en 2025, ce marché connaît une croissance annuelle composée de 13,5 à 15,5 %. Il est soutenu par des investissements substantiels dans les usines intelligentes et la modernisation des installations de transformation alimentaire.
- L’Europe représentera environ 26 à 30 % du marché mondial en 2025, avec un TCAC de 14,5 à 16,5 %. Les pays leaders sont l’Allemagne, le Royaume-Uni et la France, grâce à des réglementations strictes en matière de sécurité alimentaire et à des politiques industrielles axées sur l’automatisation.
- Asie-Pacifique : Représentant environ 28 à 32 % du marché mondial en 2025, elle affichera le taux de croissance annuel composé le plus élevé, soit de 17,0 à 19,0 %. La Chine, le Japon, l’Inde et la Corée du Sud sont les principaux moteurs de cette croissance, portée par une industrialisation rapide, l’expansion des capacités de transformation alimentaire et la demande croissante d’aliments emballés.
- Le segment le plus important, celui des robots articulés, domine le marché avec une part d'environ 40 à 44 % en 2025, affichant un taux de croissance annuel composé (TCAC) de 15 à 17 %. Cette domination s'explique par leur flexibilité, leurs mouvements multidirectionnels et leur compatibilité avec les systèmes d'IA et de vision.
- Segment à forte croissance : Le segment des applications, et plus particulièrement le traitement, devrait connaître une croissance annuelle composée de 17,0 à 19,0 %, portée par l'adoption croissante de la robotique basée sur l'IA pour les tâches répétitives et dangereuses, améliorant ainsi la productivité et le respect des normes d'hygiène.
- Principales entreprises analysées en détail : ABB Group, Fanuc Corporation, Kawasaki Heavy Industries Ltd., Kuka AG, Mitsubishi Electric Corporation, Rockwell Automation Incorporated, Seiko Epson Corporation, Staubli International AG, Yaskawa Electric Corporation, Universal Robots A/S.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'adoption des systèmes d'automatisation a évolué, passant de simples bras robotisés à des solutions entièrement intégrées qui incorporent la vision par IA, la collaboration et des solutions d'automatisation complètes pour les opérations de transformation, d'emballage et de logistique. La croissance du marché de la robotique alimentaire est portée par la sensibilité accrue des équipements de traitement des produits alimentaires fragiles, la demande croissante d'aliments personnalisés et l'adoption croissante des systèmes robotisés dans la restauration. Les changements dans la dynamique de production incluent des investissements dans des capteurs, des systèmes modulaires et facilement reconfigurables, ainsi que des plateformes logicielles qui facilitent leur intégration dans les lignes de production existantes.
Les facteurs qui stimuleront la demande au cours de la période prévisionnelle comprennent la pénurie de main-d'œuvre, la nécessité de réglementations en matière de sécurité alimentaire, l'augmentation des exigences des consommateurs quant à la qualité et à la variété des produits alimentaires, ainsi que l'essor des chaînes de restauration rapide grâce à l'automatisation. Les pays en développement mettent en place des capacités de transformation alimentaire et modernisent leurs chaînes d'approvisionnement, offrant ainsi des solutions rentables. Les investissements privilégieront les fournisseurs dotés de technologies de préhension avancées, de systèmes de vision basés sur l'intelligence artificielle, de systèmes collaboratifs et de services de gestion du cycle de vie.
Rapport sur le marché de la robotique alimentaire : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,04 milliards de dollars américains |
| Taille du marché d'ici 2034 | 11,64 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 16,09% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la robotique alimentaire
La demande pour ce produit repose sur la pénurie de main-d'œuvre dans les usines agroalimentaires et les exploitations agricoles, ainsi que sur le besoin d'une exécution constante et fiable des tâches exigeant précision et répétition. Les acteurs de la chaîne de valeur comprennent les fabricants de bras robotisés, les spécialistes des effecteurs et des pinces, les fournisseurs de systèmes de vision, les développeurs de logiciels, les intégrateurs de systèmes et les clients des secteurs de la transformation, du conditionnement et de la distribution des produits alimentaires. Le rapport sur le marché de la robotique alimentaire indique que les acheteurs privilégient les solutions d'automatisation prêtes à l'emploi en raison de l'impact de l'intégration système, de la complexité de la programmation et de l'interopérabilité sur les résultats de production.
La concurrence est intense en raison de l'importance accordée à l'avantage technologique, à la maîtrise des applications et aux services de réseau internationaux, plutôt qu'à la simple disponibilité de produits de base. ABB Group, Fanuc Corporation, Kuka AG, Yaskawa Electric Corporation et Mitsubishi Electric Corporation opèrent sur le marché grâce à une gamme complète de produits d'automatisation et à leur présence mondiale, tandis qu'Universal Robots A/S s'y positionne grâce à ses robots collaboratifs destinés aux petits producteurs agroalimentaires. Parmi les acteurs régionaux figurent Kawasaki Heavy Industries Ltd., Seiko Epson Corporation et Staubli International AG.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la robotique alimentaire : Perspectives stratégiques
Perspectives régionales
Marché de la robotique alimentaire en Amérique du Nord
L'Amérique du Nord détenait entre 34 et 38 % des parts de marché de la robotique alimentaire en 2025 et devrait poursuivre sa croissance à un TCAC de 14,0 à 16,0 % entre 2026 et 2034. Parmi les principaux atouts de l'Amérique du Nord figurent son solide tissu industriel, l'adoption des technologies d'automatisation et la présence de géants de l'agroalimentaire. Les applications les plus prometteuses concernent l'emballage, la palettisation et la transformation, domaines où la réduction des coûts de main-d'œuvre et les exigences d'hygiène rendent la robotisation indispensable.
Outre ces facteurs, la part de marché de la robotique alimentaire en Amérique du Nord est influencée par la mise en place d'usines intelligentes et la modernisation des sites de transformation alimentaire. La préparation des plats cuisinés et les processus de restauration ont de plus en plus recours aux robots pour améliorer l'efficacité et la qualité. Les entreprises possédant de solides compétences en intégration, en ingénierie d'application et en services disposent d'un fort potentiel, tant pour le remplacement des équipements existants que pour la construction de nouveaux bâtiments.
Marché américain de la robotique alimentaire
Les États-Unis représentaient 85 à 90 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 13,5 à 15,5 % entre 2026 et 2034. La demande est principalement tirée par les fabricants de produits alimentaires emballés, les transformateurs de viande et de volaille, ainsi que les laiteries, qui exigent des solutions d'automatisation rapides et hygiéniques. La construction de nouvelles usines de transformation alimentaire et la modernisation des installations existantes contribuent à l'augmentation des exigences en matière de systèmes robotiques flexibles et collaboratifs.
La présence d'entreprises est importante, avec des sociétés comme ABB Group, Fanuc Corporation, Yaskawa Electric Corporation et Universal Robots A/S qui prennent en charge des projets nécessitant ingénierie d'application, intégration et assistance après installation. Les applications les plus courantes concernent l'intégration pour les opérations de prélèvement et de placement, d'emballage, de palettisation et de transformation où le robot manipule différents produits alimentaires.
Marché européen de la robotique alimentaire
L'Europe représentait 26 à 30 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 14,5 à 16,5 % entre 2026 et 2034, l'Allemagne étant le pays leader. Au Royaume-Uni, la demande est soutenue par les besoins d'automatisation dans les secteurs de la transformation, de l'emballage et de la distribution des produits alimentaires, avec un accent mis sur l'adoption de la robotique pour pallier la pénurie de main-d'œuvre et la hausse des coûts opérationnels. L'Allemagne bénéficie d'une expertise en automatisation industrielle, d'exportations de machines, de normes techniques rigoureuses et d'une industrie agroalimentaire performante.
La demande est assurée en provenance de France, d'Italie et d'Espagne, notamment dans les secteurs des produits laitiers, de la boulangerie et de la confiserie, où la précision et la propreté sont primordiales. La modernisation des lignes de production existantes par l'intégration de robots offre de belles perspectives. Kuka AG, le groupe ABB et Staubli International AG facilitent l'accès au marché grâce à leurs réseaux de distribution.
Marché de la robotique alimentaire en Asie-Pacifique
En 2025, la région Asie-Pacifique détenait entre 28 et 32 % des parts de marché. Sur la période 2026-2034, elle devrait afficher le taux de croissance annuel composé (TCAC) régional le plus élevé, de l'ordre de 17,0 à 19,0 %. Cette forte demande est principalement tirée par la Chine, grâce à son importante production alimentaire, son développement industriel et son niveau de sécurité alimentaire élevé. Le Japon apporte son expertise en robotique, ses normes rigoureuses en matière de qualité et d'hygiène alimentaires, ainsi que son recours important à la robotique dans les secteurs de la transformation et du conditionnement des aliments. En Inde, les capacités de transformation des aliments se développent et se modernisent, d'où la nécessité de disposer de technologies robotiques abordables.
Le soutien gouvernemental à l'automatisation industrielle, l'augmentation de la demande intérieure d'aliments emballés et transformés, et les plateformes de fabrication intelligentes alimentent le besoin en systèmes robotisés.
Marché de la robotique alimentaire au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait enregistrer un taux de croissance annuel composé (TCAC) de 15,0 à 17,0 % entre 2026 et 2034, portée par le développement en Arabie saoudite. On observe un besoin accru de systèmes robotisés pour des applications telles que l'emballage, la palettisation et la transformation dans le cadre de projets de modernisation des infrastructures et des chaînes d'approvisionnement agroalimentaires.
Aux Émirats arabes unis, les projets sont axés sur l'automatisation de la production et de la logistique alimentaires, tandis qu'en Afrique du Sud, la demande se porte sur des projets destinés à l'exportation de produits alimentaires. La région connaît une hausse des investissements dans des projets liés à la transformation des aliments et à la modernisation des chaînes d'approvisionnement.
Analyse de segmentation
Taper
Le marché de la robotique alimentaire devrait connaître une croissance annuelle composée (TCAC) de 15,0 à 17,0 % entre 2026 et 2034, les clients privilégiant de plus en plus les configurations robotiques sur mesure plutôt que les solutions génériques. Ce segment englobe les robots articulés, cartésiens, SCARA, parallèles, cylindriques et collaboratifs utilisés pour automatiser les tâches de manutention, de transformation, de conditionnement et de logistique dans les environnements de production alimentaire.
- Robots articulés : Ce segment, le plus important grâce à leur flexibilité, leurs mouvements multidirectionnels et leur compatibilité avec les systèmes d’IA et de vision, imite les mouvements du bras humain. Ils sont ainsi parfaitement adaptés aux tâches complexes telles que le traitement, la préparation de commandes et l’emballage.
- Cartésiennes : Elles offrent un mouvement linéaire sur trois axes, garantissant précision et répétabilité pour les applications de prélèvement et de placement ainsi que pour la manutention de matériaux. Leur programmation simple et leur rapport coût-efficacité les rendent très prisées sur les lignes de conditionnement.
- SCARA : allie vitesse et précision pour les tâches d’assemblage et d’inspection. La conception de leur bras robotisé à compliance sélective permet des mouvements horizontaux rapides et précis, idéaux pour les opérations de prélèvement et de placement.
- Parallel : Conçus pour les applications d’emballage et de manutention à haute vitesse et légères, leur structure rigide et leurs capacités d’accélération élevées les rendent adaptés aux tâches de prélèvement et de placement rapides.
- Cylindriques : Permettent des mouvements de rotation et de translation pour la manutention de matériaux dans des espaces restreints. Leur conception compacte est avantageuse dans les installations où l’espace est limité.
- Collaboratifs : conçus pour une interaction homme-robot sécurisée, ils permettent leur déploiement aux côtés des travailleurs sans cages de sécurité. Leur flexibilité et leur facilité de programmation les rendent particulièrement intéressants pour les petits producteurs alimentaires.
Charge utile
La charge utile devrait croître à un TCAC de 14,5 % à 16,5 % entre 2026 et 2034, portée par la diversité des besoins de manutention dans les applications de transformation alimentaire. La demande varie selon le poids du produit, les robots de charge utile moyenne étant les plus demandés grâce à leur polyvalence permettant de manipuler une large gamme de produits alimentaires.
- Moyen : Occupe la position la plus importante car les robots à charge utile moyenne répondent à des applications telles que la sélection, le reconditionnement, l'emballage et le transfert, couvrant la majorité des tâches de manipulation des aliments.
- Faible consommation : Convient aux applications de manutention légère, notamment pour les produits frais et les petits emballages. La demande croissante en matière de manutention de denrées alimentaires fragiles stimule son adoption.
- Manutention lourde : Ces robots sont conçus pour la manutention et la palettisation en vrac de produits alimentaires lourds, tels que les grands emballages et les ingrédients alimentaires industriels. Ils jouent un rôle stratégique dans l’automatisation de fin de ligne.
Application
Le marché des applications devrait croître à un TCAC de 16,0 à 18,0 % entre 2026 et 2034, soutenu par une automatisation accrue dans la production et la logistique agroalimentaires. La demande varie selon l'étape opérationnelle : la palettisation représente un segment mature, tandis que la transformation constitue le domaine d'application dont la croissance est la plus rapide.
- Palettisation : Cette application demeure essentielle ; des robots empilent les produits alimentaires emballés sur des palettes en vue de leur entreposage ou de leur transport. Le besoin d’une automatisation efficace en fin de chaîne stimule la demande dans ce secteur.
- Emballage : Ce secteur génère une forte demande, les fabricants de produits alimentaires ayant de plus en plus recours à l’automatisation de l’emballage pour améliorer l’efficacité, la constance et l’hygiène de la production alimentaire.
- Reconditionnement : Prend en charge les opérations de conditionnement secondaire où les produits sont reconditionnés pour la vente au détail ou la distribution. La variété croissante des références produits accroît le besoin de solutions de reconditionnement flexibles.
- Préparation et mise en place : Ce processus exige une manutention précise et rapide des produits pour les opérations de tri, de mise en place et de transfert. L’essor du commerce électronique et de la vente de produits alimentaires en ligne alimente cette demande.
- Traitement : Ce secteur est celui qui connaît la plus forte croissance, car la robotique basée sur l'IA est adoptée pour les tâches répétitives et dangereuses, ce qui améliore la productivité, la qualité et le respect des normes d'hygiène.
Industrie utilisatrice finale
Le secteur de l'utilisation finale devrait connaître une croissance annuelle composée de 15,0 à 17,0 % entre 2026 et 2034, soutenue par la diversité des besoins d'automatisation dans les différentes catégories de produits alimentaires. La demande varie selon la complexité des procédés de transformation, les normes d'hygiène et les caractéristiques de manipulation des produits, les secteurs de la viande et de la volaille étant en tête de l'adoption.
- Industrie des boissons : Utilisation de la robotique pour le remplissage, le bouchage, l’emballage et la palettisation à grande vitesse. Le volume et le rythme élevés de la production de boissons rendent l’automatisation indispensable.
- Viandes, volailles, produits de la mer : ces secteurs représentent des applications à forte valeur ajoutée exigeant une manipulation hygiénique et précise des produits périssables. L’adoption de la robotique permet de pallier la pénurie de main-d’œuvre et d’améliorer l’efficacité des processus.
- Industrie laitière : Utilise des robots pour l’emballage, la palettisation et la transformation des produits laitiers, où les exigences en matière d’hygiène et de chaîne du froid sont essentielles.
- Boulangerie : L’utilisation de robots pour la manutention, l’emballage et la palettisation des produits de boulangerie fragiles est motivée par le besoin de manipulation délicate et de qualité constante.
- Fruits et légumes : Utilise la robotique pour le tri, le calibrage et l'emballage, là où la variabilité et la fragilité des produits exigent une vision avancée et des capacités de manipulation délicates.
- Confiserie : Utilise la robotique pour l'emballage et la manutention à grande vitesse de produits fragiles et de formes variées dans un secteur où la présentation et l'hygiène sont primordiales.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Boisson |
Haut |
Remplissage à grande vitesse |
Mature |
|
Viandes, volailles, fruits de mer |
Haut |
Manipulation hygiénique |
Mise à l'échelle |
|
Laitier |
Moyen |
Chaîne du froid automatique |
Mise à l'échelle |
|
Boulangerie |
Moyen |
Manipulation douce |
Mise à l'échelle |
|
Fruits et légumes |
Moyen |
Tri visuel |
Émergent |
|
Confiserie |
Moyen |
Pack de précision |
Mature |
Analyse des facteurs de croissance et de l'impact du marché de la robotique alimentaire
Pénuries de main-d'œuvre et défis liés à l'emploi
La pénurie persistante de main-d'œuvre dans les usines agroalimentaires et les exploitations agricoles est un facteur clé de la croissance du marché de la robotique alimentaire. De nombreux fabricants de produits alimentaires peinent à recruter pour des tâches répétitives, pénibles et souvent physiquement exigeantes. Les robots offrent une solution en automatisant ces processus, réduisant ainsi la dépendance au travail manuel et aidant les fabricants à pallier la pénurie de main-d'œuvre. L'impact est particulièrement marqué dans les secteurs de la transformation de la viande, de la volaille et du conditionnement, où les taux de rotation élevés et les difficultés de disponibilité de la main-d'œuvre sont criants. Ce facteur devrait stimuler significativement la demande de systèmes robotisés dans toutes les applications de transformation alimentaire.
Demande croissante d'aliments transformés et emballés
La demande croissante des consommateurs pour les aliments transformés, emballés et prêts à consommer stimule l'adoption de la robotique alimentaire. L'évolution des préférences alimentaires, l'urbanisation et la hausse des revenus disponibles dans les économies émergentes augmentent le volume et la variété des produits alimentaires emballés, ce qui nécessite une automatisation. Les fabricants de produits alimentaires ont besoin de lignes de production rapides, homogènes et hygiéniques pour répondre à cette demande. Ce facteur est particulièrement important en Asie-Pacifique et en Amérique du Nord, où la consommation d'aliments emballés continue de progresser. La tendance à la personnalisation et à la diversification des produits accroît également le besoin de systèmes robotiques flexibles.
Progrès technologiques en IA et vision par ordinateur
Les progrès de la robotique, de l'IA et de l'apprentissage automatique rendent la robotique alimentaire plus accessible et abordable pour un plus grand nombre de producteurs. Les robots deviennent plus adaptables et capables d'effectuer des tâches délicates, comme la manipulation de fruits fragiles ou la découpe de fromages à pâte molle sans les abîmer. L'intégration de l'IA et de la vision par ordinateur permet également aux robots d'apprendre et de s'améliorer au fil du temps, ce qui les rend plus efficaces et plus rentables. Ce facteur élargit le marché potentiel en permettant l'automatisation de tâches auparavant considérées comme trop complexes ou délicates pour les systèmes robotiques.
Tendances futures du marché de la robotique alimentaire
Systèmes de robotique collaborative et de vision pilotés par l'IA
Les tendances du marché de la robotique alimentaire indiquent une évolution significative vers des robots collaboratifs pilotés par l'IA, capables d'interaction et d'adaptation en temps réel. Les algorithmes d'apprentissage automatique et les systèmes de vision avancés sont intégrés aux plateformes robotiques afin d'améliorer la reconnaissance des objets, de permettre une manipulation flexible des produits et d'assurer un contrôle qualité rigoureux. Cette tendance devrait s'accélérer à mesure que l'IA se démocratise et que les fabricants de produits alimentaires exigent des robots capables de gérer une gamme de produits toujours plus étendue avec un minimum de reconfiguration. Le développement de systèmes d'assemblage de repas complets contribue également à remodeler le marché.
Passer de systèmes stationnaires à des systèmes modulaires et flexibles
Une tendance émergente est l'adoption croissante de systèmes robotiques modulaires et flexibles, rapidement reconfigurables pour différents produits et cycles de production. Les fabricants de produits alimentaires délaissent l'automatisation fixe au profit de systèmes capables de gérer de multiples références, les changements de format et les variations de produits sans interruption de production prolongée. L'intégration de matériel modulaire, de protocoles de communication standardisés et de plateformes logicielles rend cette flexibilité possible. Cette tendance devrait s'accélérer, la multiplication des références et la réduction des cycles de vie des produits exigeant une plus grande agilité de production.
Opportunités du marché de la robotique alimentaire
Expansion sur les marchés émergents d'Asie-Pacifique
Il existe une opportunité considérable de pénétrer le marché en pleine expansion de la robotique alimentaire en Asie-Pacifique grâce à des solutions robotiques rentables pour les applications de transformation et de conditionnement des aliments. Avec l'augmentation des capacités de production alimentaire et la sensibilisation croissante à l'automatisation en Chine, en Inde et en Asie du Sud-Est, la demande de systèmes robotiques évolutifs est en forte croissance. Cette opportunité est particulièrement pertinente pour les fabricants proposant des solutions adaptées aux environnements de production à haut volume et sensibles aux coûts. Les prévisions concernant la robotique alimentaire indiquent un potentiel de croissance important dans cette région.
Développement de solutions pour l'automatisation des services de restauration et du commerce de détail
Le développement de solutions robotiques pour l'automatisation des services de restauration et de la vente au détail représente une opportunité de croissance considérable. Les chaînes de restauration rapide, les restaurants à service rapide et les commerces de détail alimentaires adoptent de plus en plus l'automatisation pour l'assemblage des repas, la préparation des commandes et la préparation des aliments. Cette approche ciblée permet aux fournisseurs de répondre aux nouveaux besoins du secteur de la restauration, au-delà de la transformation alimentaire traditionnelle. Les opportunités offertes par la robotique alimentaire sont particulièrement importantes sur les marchés développés, où les coûts de main-d'œuvre et les exigences des consommateurs en matière de rapidité et de constance stimulent les investissements dans l'automatisation.
Développements récents
- Août 2026 : Serve Robotics annonce un partenariat avec Grubhub, une filiale de Wonder, pour proposer la livraison par robot autonome sur les trottoirs à la plateforme Grubhub, couvrant initialement Chicago, Los Angeles et Alexandria, avec plus de 100 commerçants participants à Chicago et près de 200 à Los Angeles.
- Août 2026 : Sagtec Global lance officiellement son robot de service alimentaire HALO AI et décroche une commande d’environ 3 millions de dollars américains pour 1 500 unités auprès de SMD Tech – FZCO, son distributeur exclusif basé à Dubaï. Cette commande marque le passage de Sagtec du développement de sa plateforme robotique IA et des déploiements pilotes à un déploiement commercial à grande échelle. Les robots sont destinés aux restaurants, à l’hôtellerie et aux environnements de restauration à fort volume au Moyen-Orient.
- Janvier 2026 : Chef Robotics s’est associé à Packline Solutions Group pour proposer une solution d’automatisation complète et intégrée pour l’assemblage et le conditionnement flexibles de repas. Les deux entreprises ont développé une intégration sans fil reliant les systèmes d’assemblage robotisés de Chef, dotés d’intelligence artificielle, aux équipements de conditionnement de Packline. Cette solution permet aux fabricants de produits alimentaires d’automatiser le placement des ingrédients, la manipulation des plateaux et le scellage sur des lignes de production à forte mixité.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -