
Markt für Grün Bergbau: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für den grünen Bergbau (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Bergbauart (Tagebau, Untertagebau); Technologie (Energieeinsparung, Kraftstoff- und Wartungsreduzierung, Emissionsreduzierung, Wassereinsparung, Sonstiges) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00010307
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 17, 2026


Marktgröße 2025
13,76 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
17,90 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
2,97 %
Wachstumsrate
Adressierbarer Markt
143,77 Mrd. US-Dollar
(2026–2034)
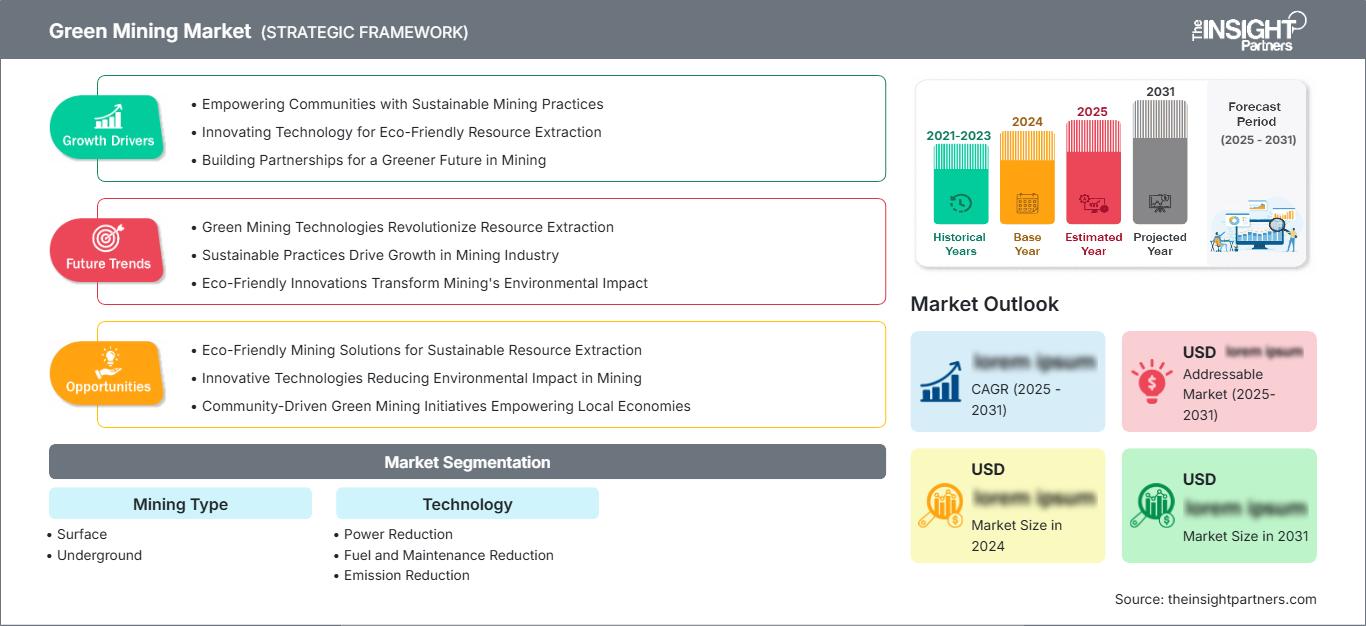
Der Markt für umweltfreundlichen Bergbau soll Prognosen zufolge von 13,76 Milliarden US-Dollar im Jahr 2025 auf 17,90 Milliarden US-Dollar im Jahr 2034 wachsen; es wird mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,97 % von 2026 bis 2034 gerechnet. Die Einführung dieser Technologien wird durch sauberere Bergbausysteme, Energieoptimierung, Kraftstoffeffizienzprogramme, verbesserte Emissionskontrollsysteme und Wassereinsparungstechnologien im Tagebau und Untertagebau unterstützt.
In Nordamerika wird ein Anstieg der Akzeptanz von umweltfreundlichem Bergbau mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,4 % bis 2034 erwartet. Unterstützt wird dies durch strengere Genehmigungsverfahren, verstärkte Investorenkontrolle und die Elektrifizierung von Minenstandorten. Die Marktgröße für umweltfreundlichen Bergbau in der Region wird zudem durch kanadische Projekte im Bereich kritischer Mineralien und die US-Nachfrage nach rückverfolgbarem Kupfer, Lithium, Nickel und anderen Übergangsmetallen beeinflusst.
Marktanalyse und Einblicke zum Thema grüner Bergbau
- Nordamerika hielt 2025 einen Marktanteil von 31–34 % und verzeichnet zwischen 2026 und 2034 ein jährliches Wachstum von 3,0–3,4 %, angeführt von der Elektrifizierung des Bergbaus, transparenter Rohstoffbeschaffung und Verbesserungen der Wassereffizienz.
- Die USA machten im Jahr 2025 64–68 % des nordamerikanischen Marktes aus und expandieren zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,1–3,5 %, unterstützt durch Batteriemineralien und Versuche mit umweltfreundlicheren Geräten.
- Europa hatte 2025 einen Anteil von 27–30 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 2,8–3,2 %, wobei Großbritannien, Deutschland, Frankreich, Schweden und Finnland führend bei emissionsarmen Bergbaupraktiken sind.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 24–27 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,2–3,6 %, angetrieben von China, Australien, Indien, Japan und Südkorea.
- Größtes Segment: Der Tagebau hielt 2025 einen Marktanteil von 62–66 % und verzeichnet aufgrund der skalierbaren Elektrifizierung der Ausrüstung zwischen 2026 und 2034 ein jährliches Wachstum von 2,6–3,0 %.
- Das Segment mit hohem Wachstumspotenzial, die Emissionsreduktion, hatte 2025 einen Marktanteil von 24–28 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,5–3,9 %, da die Bergbauunternehmen der Dekarbonisierung Priorität einräumen.
- Detaillierte Analyse der wichtigsten Unternehmen: BHP Group Limited, Dundee Precious Metals Inc., Glencore plc, Jiangxi Copper Corporation Limited, Rio Tinto Group, Saudi Arabian Mining Company, Shandong Gold Mining Co., Ltd., Tata Steel Limited, Vale SA, Teck Resources Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Nachhaltigkeit im Bergbau hat sich von der reinen Berichterstattung hin zur operativen Planung entwickelt. Der Markt für grünen Bergbau spiegelt heute technologische Fortschritte in Bereichen wie der Elektrifizierung des Transports, der Beschaffung erneuerbarer Energien, fortschrittlicher Belüftung, Erzsortierung, Überwachung von Abraumhalden und Wasserrecycling wider. Auch die Produktion wird sich weiterentwickeln, bedingt durch die verstärkte Prüfung von Umweltaspekten bei Projekten mit kritischen Mineralien und die Effizienzbemühungen etablierter Unternehmen zur Reduzierung des Dieselverbrauchs, Minimierung von Wartungsstillständen und Steigerung der Energieeffizienz pro Tonne geförderten Materials.
Im Prognosezeitraum werden neue Bergbauregionen aufgrund von Umweltaspekten bereits in der frühen Projektentwicklungsphase Investitionen erhalten. Günstige Regulierungen in Kanada, der EU, Australien und der Golfregion begünstigen Bergbauprojekte mit gesicherten Rohstoffvorkommen, geringen Emissionen und verantwortungsvollem Wassermanagement. Bergbauunternehmen mit klaren Technologiekonzepten profitieren von einfacherer Finanzierung, Abnahmeverträgen und der Zustimmung der lokalen Bevölkerung.
Berichtsumfang zum Markt für grünen Bergbau
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 13,76 Milliarden US-Dollar |
| Marktgröße bis 2034 | 17,90 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 2,97 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für grünen Bergbau
Die Nachfrage basiert auf dem Bedarf an umweltschonenderen Übergangsmineralien. Das Wachstum des Marktes für umweltfreundlichen Bergbau wird durch die Kundenanforderungen nach rückverfolgbarem, kohlenstoffärmerem Kupfer, Nickel, Lithium, Eisenerz und Gold verstärkt. Laut IEA bieten Innovationen Vorteile wie eine potenzielle Kostenreduzierung von bis zu 60 % bei Bohrungen und erhöhte Chancen auf die Entdeckung neuer Ressourcen. Dies stärkt die wirtschaftliche Argumentation für sauberere Explorations- und Abbauverfahren.
Die Wertschöpfungskette im Bergbau umfasst Bergleute, Maschinenlieferanten, Energieerzeuger, Anbieter von Überwachungssoftware, Regulierungsbehörden, Finanzierer und Abnehmer des Endprodukts. Die Dynamik der Lieferkette ist nach wie vor ungleichmäßig, da Untertagebergwerke Verbesserungen bei Belüftung und Stromversorgung benötigen, während Tagebaue leichter auf elektrifizierte Transportsysteme und Mikronetze umgestellt werden können.
Die Wettbewerbsposition wird durch Größe, Rohstoffabhängigkeit und Kapitaldisziplin bestimmt. BHP Group Limited und Rio Tinto Group testen batterieelektrische Transporte, Vale SA baut Kreislaufwirtschaft im Bergbau aus, und Teck Resources Limited verknüpft Nachhaltigkeitskennzahlen mit der Minenplanung. Diese Marktanalyse für grünen Bergbau zeigt, dass Unternehmen, die Emissions-, Energie- und Wassereinsparungen quantifizieren können, ein stärkeres Vertrauen ihrer Stakeholder genießen.
Investitionstrends sprechen für eine schrittweise Einführung anstelle einer kompletten Standortsanierung. Glencore plc, Saudi Arabian Mining Company, Dundee Precious Metals Inc., Jiangxi Copper Corporation Limited, Shandong Gold Mining Co., Ltd. und Tata Steel Limited werden ihre Sanierungen voraussichtlich entsprechend der Lebensdauer der Anlagen, den Genehmigungsauflagen und der Energieverfügbarkeit koordinieren. Die Differenzierung wird auf der Leistung und nicht auf Nachhaltigkeitsaussagen basieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für grünen Bergbau: Strategische Einblicke
Regionale Einblicke
Markt für grünen Bergbau in Nordamerika
Nordamerika machte 2025 31–34 % des globalen Marktes für nachhaltigen Bergbau aus und wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,4 % wachsen. Das Marktwachstum wird durch Kanadas Strategie für kritische Mineralien, Projekte zur Förderung sauberer Energielieferketten in den USA und strengere Berichtsstandards für Emissionen an Minenstandorten, Wasserverbrauch, Biodiversitätsmanagement und Abraummanagement ermöglicht. Die Nachhaltigkeit als zentrales Konzept der Rohstoffgewinnung gewinnt zunehmend an Bedeutung, um die Mineralienversorgung für die kommenden Jahre zu sichern und Umweltziele zu erreichen.
Die stärkste Verbreitung wird bei Kupfer-, Nickel-, Lithium-, Kali- und Goldminenprojekten zu erwarten sein, wo eine Kombination aus erneuerbarer Stromerzeugung, Batteriespeichern, Dieselersatztechnologien und modernen IT-Lösungen zum Einsatz kommt. Tests mit der Elektrifizierung von Anlagen, Flottenmodernisierungen und langfristigen Stromabnahmeverträgen ermöglichen Risiko- und Kostenreduzierungen. Darüber hinaus motivieren Genehmigungsverfahren und die Erwartungen der lokalen Bevölkerung Bergbauunternehmen, Emissionsminderungstechnologien, Wasserrecycling und Landrekultivierung bereits in einer früheren Projektentwicklungsphase zu implementieren. Die Region verfügt über gut entwickelte Technologie-Communities und bietet Möglichkeiten für die Finanzierung von grünem Bergbau.
US-Markt für grünen Bergbau
Die Vereinigten Staaten repräsentierten 2025 64–68 % des nordamerikanischen Marktes und werden voraussichtlich im Prognosezeitraum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,5 % wachsen. Die Nachfrage konzentriert sich stark auf vier Rohstoffe: Kupfer, Lithium, Seltene Erden und Zuschlagstoffe. In all diesen Bereichen besteht ein klarer Zusammenhang zwischen der heimischen Rohstoffsicherheit und der Verantwortung für den Umweltschutz durch Bundes- und Landespolitik. Aufgrund des Bedarfs an stabilen Rohstoffquellen haben die Investitionen in die Gewinnung kritischer Mineralien zugenommen.
Die Präsenz von Bergbauunternehmen zeigt sich in Technologiepartnerschaften, dem Ausbau der Lieferkette für Batterien und verstärkten Kontrollen bei der Erlangung von Betriebsgenehmigungen für Minen. Technologien wie elektrische Bohrsysteme, Flottenmanagement, Wasseraufbereitung, erneuerbare Energien und Emissionsüberwachungsplattformen sind dabei von entscheidender Bedeutung. Informationen zur Nachhaltigkeitsleistung nutzen Bergbauunternehmen aktuell, um die Interaktion mit lokalen Gemeinschaften zu intensivieren, Investitionen zu sichern und Abnahmeverträge mit nachgelagerten Herstellern auszuhandeln. Auch der Einsatz von Technologien wie künstlicher Intelligenz und vorausschauender Wartung gewinnt zunehmend an Bedeutung.
Europäischer Markt für grünen Bergbau
Europa hielt 2025 einen Anteil von 27–30 % am Weltmarkt und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,8–3,2 % wachsen. Großbritannien ist führend in den Bereichen Bergbaufinanzierung, Nachhaltigkeitsberichterstattung, ESG-Beratung und technologische Innovationen, die umweltverträgliche Abbaupraktiken unterstützen. Deutschlands Beitrag zeigt sich in seinen Innovationen bei Bergbauausrüstung, der Integration von Recyclingprozessen, Dekarbonisierungsstrategien für die Industrie und der Entwicklung energieeffizienter Verarbeitungstechnologien. In der gesamten Region hat sich der Genehmigungsrahmen hin zu einem stärkeren Fokus auf Biodiversitätsschutz, Wasserschutz und CO₂-Reduzierung verlagert.
Frankreich, Italien und Spanien sind zwar kleinere, aber dennoch bedeutende Märkte, da sie über Kapazitäten in der Mineralverarbeitung, industrielle Nachfrage und EU-Rohstoffpolitik verfügen. Darüber hinaus spielen die nordischen Länder, insbesondere Schweden und Finnland, eine wichtige Rolle. Sie besitzen Bergbau-Know-how sowie Elektrifizierungs- und Automatisierungsprozesse und verfügen über CO₂-arme Stromnetze.
In den kommenden Jahren wird der Fokus verstärkt auf dem Ansatz der Kreislaufwirtschaft und kritischen Mineralien sowie auf nachhaltigen Lieferkettenprozessen liegen.
APAC-Markt für grünen Bergbau
Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 24–27 % am globalen Markt für grünen Bergbau und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,6 % wachsen. China bleibt aufgrund seiner umfangreichen Bergbauindustrie und des zunehmenden Fokus auf Ressourceneffizienz, Emissionsreduzierung und Umweltauflagen der führende Markt. Australien treibt die Elektrifizierung des Transports, den Ausbau erneuerbarer Energien, autonome Bergbaubetriebe und Trockenaufbereitungstechnologien im Eisenerz- und Rohstoffabbau weiter voran und trägt so zur Reduzierung von Betriebsemissionen und Wasserverbrauch bei.
Die Nachfrage aus Japan und Südkorea wird durch die hohe Kompetenz dieser beiden Länder in der Batterieproduktion und der Materiallieferkette beeinflusst, was nachhaltige Praktiken in den mineralischen Wertschöpfungsketten fördert. Indien setzt aufgrund von Modernisierungsprogrammen und Umweltmanagementprogrammen zunehmend auf umweltfreundliche Verfahren beim Abbau von Kohle, Eisenerz und Bauxit. Industrialisierungstrends, günstige Regierungsrichtlinien, exportorientierte Industrien und steigende Erwartungen der Interessengruppen treiben die Einführung grüner Technologien in der Region voran.
Markt für grünen Bergbau im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,4 % wachsen. Saudi-Arabien entwickelt sich durch Diversifizierungsprogramme im Mineraliensektor, umfangreiche Infrastrukturinvestitionen und ambitionierte Initiativen im Bereich erneuerbarer Energien, die die Abhängigkeit von Kohlenwasserstoffen verringern sollen, zu einem regionalen Marktführer. Die Vereinigten Arabischen Emirate tragen durch bergbaubezogene Verarbeitungstätigkeiten, Logistikkapazitäten, Investitionsplattformen und auf Nachhaltigkeit ausgerichtete Strategien zur industriellen Entwicklung zum regionalen Wachstum bei.
Südafrika bleibt aufgrund seines etablierten Bergbausektors ein Schlüsselmarkt. Tiefbauprojekte, die Unsicherheit bezüglich der Stromversorgung und die Herausforderungen durch Wasserknappheit führen zu einer starken Nachfrage nach effizienzsteigernden Technologien. Bergbauunternehmen investieren zunehmend in erneuerbare Energiesysteme, fortschrittliche Wassermanagementlösungen und die Automatisierung ihrer Betriebsabläufe, um Produktivität und Nachhaltigkeit zu verbessern. In der übrigen MEA-Region hängt die Verbreitung dieser Technologien von Faktoren wie der Verfügbarkeit von Netzinfrastruktur, dem Zugang zu Projektfinanzierungen, der regulatorischen Entwicklung und der Integration von Umweltschutzmaßnahmen in neue Bergbauprojekte ab. Steigende internationale Investitionen und Partnerschaften dürften die breitere Anwendung umweltfreundlicher Bergbaupraktiken in den kommenden Jahren unterstützen.
Segmentierungsanalyse
Bergbauart
Für das Segment der Bergbauarten wird zwischen 2026 und 2034 ein jährliches Wachstum von 2,7–3,1 % erwartet. Der Marktumfang im Tagebau und Untertagebau hängt von der Minentiefe, dem Energiebedarf, der Fahrzeugflotte und den Belüftungsanforderungen ab. Tagebaue sind führend im Einsatz, da Transportwege, Ladestationen und die Versorgung mit erneuerbaren Energien flexibler geplant werden können.
- Der Tagebau profitiert von größeren Fahrzeugflotten, vorhersehbaren Betriebsabläufen und der einfacheren Integration von Elektrofahrzeugen, Oberleitungsunterstützung, erneuerbarer Energie und automatisierten Dispositionsystemen.
- Die Einführung des Untertagebaus wird durch Einsparungen bei der Belüftung, die Reduzierung von Dieselpartikeln, die Arbeitssicherheit und batterieelektrische Lader vorangetrieben, allerdings verlangsamt die Komplexität der Infrastruktur eine schnelle Umstellung.
Technologie
Für den Technologiesektor wird zwischen 2026 und 2034 ein jährliches Wachstum von 3,0–3,4 % prognostiziert. Die Akzeptanz dieser Technologien wird durch messbare Reduzierungen des Energieverbrauchs, des Kraftstoffverbrauchs, der Emissionen, des Wartungsaufwands und der Wasserabhängigkeit vorangetrieben. Minenbetreiber bevorzugen zunehmend modulare Technologien, die ohne Produktionsunterbrechung oder vollständige Anlagenumplanung eingesetzt werden können.
- Lösungen zur Energieeinsparung verbessern die Energieeffizienz durch intelligente Belüftung, optimierte Zerkleinerung, Integration erneuerbarer Energien und digitales Lastmanagement und spielen somit eine zentrale Rolle bei der Kosten- und Emissionskontrolle.
- Technologien zur Reduzierung von Kraftstoff- und Wartungsaufwand verringern den Dieselverbrauch, verlängern die Lebensdauer der Geräte und senken die Ausfallzeiten durch elektrifizierte Fahrzeugflotten, vorausschauende Wartung, Trolley-Unterstützung und optimiertes Transportstraßenmanagement.
- Emissionsminderungssysteme gehen die Auswirkungen von Scope 1 und Scope 2 durch erneuerbare Energien, elektrifizierte Anlagen, Methankontrolle, Kohlenstoffbilanzierung und sauberere Verarbeitungswege an.
- Technologien zur Wassereinsparung unterstützen das Wasserrecycling, die Trockenlegung von Abraumhalden, die Verarbeitung in geschlossenen Kreislaufsystemen und die Echtzeit-Abflussüberwachung, insbesondere in ariden Regionen und Gemeinden, die mit Wasserknappheit konfrontiert sind.
Momentaufnahme der Chancen
|
Technologie |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Leistungsreduzierung |
Hoch |
Intelligente Energie |
Skalierung |
|
Kraftstoff- und Wartungskostenreduzierung |
Medium |
Flottenelektrifizierung |
Skalierung |
|
Emissionsreduzierung |
Hoch |
Kohlenstoffkontrolle |
Skalierung |
|
Wasserreduzierung |
Medium |
Geschlossener Regelkreis |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für grünen Bergbau
Elektrifizierung schwerer Bergbauflotten
Der Einsatz von batterieelektrischen Muldenkippern, Ladern, Bohrern und Fahrwagen als Unterstützungssysteme ist eine zunehmend praktikable Möglichkeit, den Dieselverbrauch im Großbergbau zu senken. Laut Reuters ist der Bergbausektor für 4 bis 7 % der weltweiten Emissionen verantwortlich. Daher ist die Reduzierung des Kraftstoffverbrauchs ein wichtiger Aspekt der Betriebsführung. Die Elektrifizierung des Maschinenparks trägt in Verbindung mit erneuerbaren Energien auch dazu bei, den Bedarf an Untertagebelüftung, Wartung und Energiemanagement zu verringern. Der Marktnutzen zeigt sich am deutlichsten bei Investitionen in langfristige Ressourcen, da sich die Investition in Ladeinfrastruktur während der Produktionsphase um ein Vielfaches amortisiert.
Wassermanagement in belasteten Bergbauregionen
Die Wasserknappheit beeinflusst die Minenplanung in Regionen wie Kupfer-, Lithium-, Gold- und Eisenerzgebieten, wo die Wasserentnahme von den lokalen Gemeinschaften und Behörden streng überwacht wird. Geschlossene Aufbereitungsanlagen, Trockenlegung von Abraumhalden, Filtrationstechniken und Abwasseranalysen tragen dazu bei, die Anfälligkeit für Betriebsstörungen und Genehmigungsprobleme zu verringern. Denn diese Technologien wirken sich direkt auf den Markt aus, da die Verfügbarkeit von Wasserressourcen darüber entscheidet, ob ein Erweiterungsprojekt planmäßig gestartet werden kann. Wassermanagement ist insbesondere in Australien, Chile, Indien, Südafrika und einigen Ländern des Nahen Ostens von entscheidender Bedeutung.
Anforderungen an die verantwortungsvolle Mineralienbeschaffung
Abnehmer in nachgelagerten Produktionsstätten fordern zunehmend Nachweise für emissionsarme Rohstoffgewinnung, sicheres Abfallmanagement und Umweltüberwachung. Dies verschiebt das Paradigma des nachhaltigen Bergbaus von einem effizienzorientierten Ansatz auf Minenebene hin zu einer unternehmerischen Notwendigkeit, die sich in Abnahmeverträgen, Finanzierungsanforderungen und Kundenaudits widerspiegelt. Dieser Faktor wird die Einführung von Technologien wie digitaler Überwachung, CO₂-Bilanzierung, Lebenszyklusanalyse und unabhängigen Prüfverfahren vorantreiben. Für etablierte Bergbauunternehmen ist verantwortungsvolle Rohstoffbeschaffung vorteilhaft, für aufstrebende Unternehmen hingegen stellt sie eine Herausforderung dar.
Zukunftstrends im Markt für grünen Bergbau
KI-gestützte Umweltoptimierung
Die Trends im Markt für umweltfreundlichen Bergbau werden sich zunehmend auf KI-Modelle konzentrieren, die geologische Daten, Flottenbewegungen, Energiebedarf, Wasserflüsse und die Überwachung von Abraumhalden mit Echtzeit-Betriebsentscheidungen verknüpfen. Analysen der IEA zeigen, dass KI-gestützte geologische Exploration die Bohrkosten um bis zu 60 % senken und die Erfolgsquote bei der Entdeckung neuer Ressourcen um das Vierfache steigern kann. Zukünftige Systeme werden Ressourcen nicht nur schneller finden, sondern auch schonendere Abbaupläne frühzeitig auswählen. Dies verschiebt den Fokus der Nachhaltigkeit von der rückwirkenden Berichterstattung hin zur vorausschauenden Steuerung und hilft Betreibern, Abfall, Energieintensität und Störungen zu reduzieren, bevor Kapital gebunden wird.
Ökosysteme im Bergbau, die mit erneuerbaren Energien betrieben werden
Minenstandorte sollen sich zu umfassenden Energieökosystemen entwickeln, in denen sie ihren Strom mithilfe von Solar- und Windenergie, Speichern und teilweise auch durch Netzverträge sowie den Einsatz von Elektrofahrzeugflotten und Lastmanagementtechnologien selbst erzeugen. Solche Projekte tragen dazu bei, die Risiken von Dieselpreisschwankungen zu minimieren und die Stromversorgung in abgelegenen Gebieten mit schwacher Infrastruktur zu verbessern. Für große Unternehmen ermöglichen hybride Energiestrategien die Abstimmung der Lasten von Aufbereitungsanlagen, Ladeinfrastruktur und Belüftung.
Marktchancen im Bereich des grünen Bergbaus
Nachrüstung von ausgewachsenen Tagebauen
Ausgereifte Tagebaue bieten Technologieanbietern einen praktikablen Weg, da sie bereits über etablierte Transportwege, Werkstätten, Stromanschlüsse und Produktionsdaten verfügen. Prognosen für den Markt für umweltfreundlichen Bergbau deuten auf Chancen in den Bereichen modulares Laden, Dieselersatzsysteme, Erzsortierung und Energiemanagement-Software hin, die ohne grundlegende Umgestaltung des Tagebaus eingeführt werden können. Investoren sollten Anlagen mit langer Restlaufzeit, hohem Dieselanteil und klaren Emissionsdaten priorisieren. Für Betreiber können Nachrüstungen messbare Einsparungen ermöglichen und gleichzeitig das Ausführungsrisiko einer kompletten Neuentwicklung vermeiden.
Wassereffiziente Mineralaufbereitungsanlagen
Verarbeitungszentren, die Wasserrecycling, Trockenlagerung, fortschrittliche Filtration und digitale Abwasserüberwachung kombinieren, können mehrere Minen in Regionen versorgen, in denen der Zugang zu Wasser die Expansion einschränkt. Diese Chance ist relevant für Projekte im Bereich kritischer Mineralien, Gold, Kupfer und Phosphat, die sowohl Produktions- als auch lokale Anforderungen erfüllen müssen. Technologieanbieter können durch Serviceverträge, Verbrauchsmaterialien und Überwachungsplattformen wiederkehrende Einnahmen generieren. Regierungen können zudem eine gemeinsame Infrastruktur fördern, um verantwortungsvolle Investitionen in den Mineraliensektor anzuziehen. Die überzeugendsten Geschäftsmodelle ergeben sich dort, wo Genehmigungsverzögerungen, Wassergebühren und Risiken durch Abraumhalden die Wirtschaftlichkeit von Projekten maßgeblich beeinflussen.
Aktuelle Entwicklungen
- Juni 2025: Rio Tinto Group – Rio Tinto, BHP, BlueScope, Woodside Energy und Mitsui Iron Ore Development haben das von ARENA finanzierte Pilotprojekt NeoSmelt vorangetrieben, um einen kohlenstoffärmeren DRI-ESF-Pfad für Eisenerz aus Pilbara zu testen.
- Oktober 2025 – Discovery Green und Glencore haben einen 20-jährigen Vertrag zur Lieferung erneuerbarer Energien unterzeichnet, der die weitgehende Ersetzung des Stromverbrauchs in vier der wichtigsten Bergbaubetriebe von Glencore durch erneuerbare Energien vorsieht.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -