
Marché de l’exploitation minière verte : taille, part de marché et prévisions 2034
Taille et prévisions du marché de l'exploitation minière verte (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : par type d'exploitation (à ciel ouvert, souterraine) ; technologie (réduction de la consommation d'énergie, de la consommation de carburant et de la maintenance, des émissions, de la consommation d'eau, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010307
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 17, 2026


Taille du marché en 2025
13,76 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
17,90 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
2,97 %
taux de croissance
Marché adressable
143,77 milliards de dollars américains
(2026-2034)
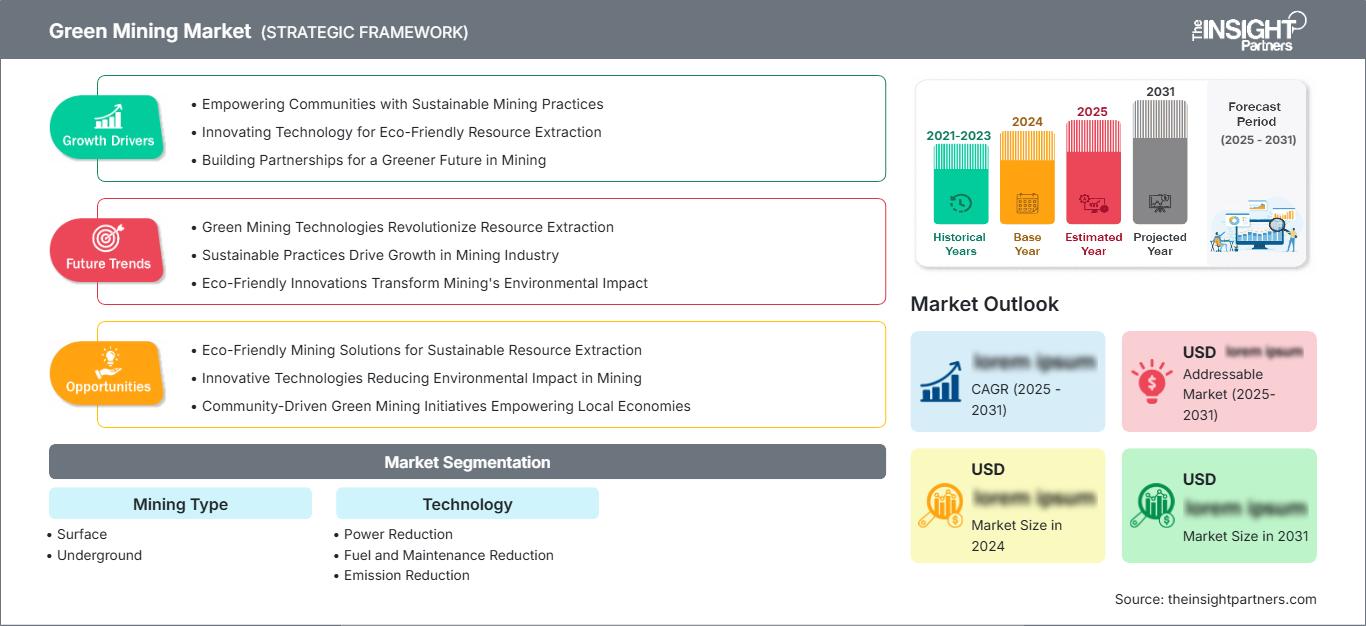
Le marché de l'exploitation minière verte devrait passer de 13,76 milliards de dollars US en 2025 à 17,90 milliards de dollars US d'ici 2034 ; il devrait enregistrer un TCAC de 2,97 % de 2026 à 2034. Son adoption est favorisée par des systèmes miniers plus propres, l'optimisation de l'énergie, des programmes d'efficacité énergétique, des améliorations du contrôle des émissions et des technologies de réduction de la consommation d'eau dans les mines à ciel ouvert et souterraines.
En Amérique du Nord, l'adoption de l'exploitation minière verte devrait progresser à un taux de croissance annuel composé (TCAC) estimé entre 3,0 et 3,4 % d'ici 2034, grâce à des permis plus stricts, un examen plus rigoureux des investisseurs et l'électrification des sites miniers. La taille du marché de l'exploitation minière verte dans la région est également influencée par les projets canadiens de minéraux critiques et la demande américaine de cuivre, de lithium, de nickel et d'autres matériaux de transition traçables.
Évaluation et perspectives du marché de l'exploitation minière verte
- L’Amérique du Nord détenait une part de marché de 31 à 34 % en 2025 et connaît une croissance annuelle composée de 3,0 à 3,4 % entre 2026 et 2034, grâce à l’électrification des mines, à un approvisionnement transparent en minéraux et à des améliorations en matière d’efficacité de l’utilisation de l’eau.
- Les États-Unis représentaient 64 à 68 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 3,1 à 3,5 % entre 2026 et 2034, soutenue par les minéraux pour batteries et les essais d'équipements plus propres.
- L’Europe représentait une part de 27 à 30 % en 2025 et connaît une croissance annuelle composée de 2,8 à 3,2 % entre 2026 et 2034, le Royaume-Uni, l’Allemagne, la France, la Suède et la Finlande étant à la pointe des pratiques minières à faibles émissions.
- La région Asie-Pacifique a capté une part de marché de 24 à 27 % en 2025 et connaît une croissance annuelle composée de 3,2 à 3,6 % entre 2026 et 2034, tirée par la Chine, l'Australie, l'Inde, le Japon et la Corée du Sud.
- Le segment le plus important, l'exploitation minière à ciel ouvert, détenait une part de marché de 62 à 66 % en 2025 et progresse à un TCAC de 2,6 à 3,0 % entre 2026 et 2034 grâce à l'électrification évolutive des équipements.
- Le segment à forte croissance « Réduction des émissions » détenait une part de marché de 24 à 28 % en 2025 et connaît une croissance annuelle composée de 3,5 à 3,9 % entre 2026 et 2034, les entreprises minières privilégiant la décarbonation.
- Principales sociétés analysées en détail : BHP Group Limited, Dundee Precious Metals Inc., Glencore plc, Jiangxi Copper Corporation Limited, Rio Tinto Group, Saudi Arabian Mining Company, Shandong Gold Mining Co., Ltd., Tata Steel Limited, Vale SA, Teck Resources Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La durabilité dans le secteur minier est passée de la simple conformité réglementaire à une conception opérationnelle intégrée. Le marché des mines vertes reflète désormais les évolutions technologiques en matière d'électrification du transport, d'approvisionnement en énergie renouvelable, de ventilation avancée, de tri du minerai, de surveillance des résidus miniers et de recyclage de l'eau. La production évoluera également grâce à une attention accrue portée aux aspects environnementaux des projets d'exploitation de minéraux critiques et aux efforts déployés par les entreprises établies pour réduire leur consommation de diesel, minimiser les arrêts pour maintenance et améliorer l'efficacité énergétique par tonne de matériau extrait.
Au cours de la période prévisionnelle, de nouvelles juridictions minières bénéficieront d'investissements grâce à la prise en compte des enjeux environnementaux dès les premières étapes du développement des projets. Les réglementations favorables au Canada, dans l'UE, en Australie et dans la région du Golfe favoriseront les actifs miniers à la fois sûrs en minéraux, à faibles émissions et à gestion responsable de l'eau. Les entreprises minières dotées de feuilles de route technologiques claires bénéficieront d'un accès facilité au financement, à des contrats d'achat et à l'approbation des communautés locales.
Portée du rapport sur le marché de l'exploitation minière verte
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 13,76 milliards de dollars américains |
| Taille du marché d'ici 2034 | 17,90 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 2,97% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'exploitation minière verte
La demande repose sur la nécessité de produire des minéraux de transition à moindre impact environnemental. La croissance du marché des mines vertes est renforcée par les exigences des clients en matière de cuivre, de nickel, de lithium, de minerai de fer et d'or traçables et à faible empreinte carbone. Selon l'AIE, les avantages de l'innovation comprennent une réduction potentielle des coûts de forage pouvant atteindre 60 % et une augmentation des chances de découvrir des ressources. Cela renforce la pertinence économique des technologies d'exploration et d'extraction plus propres.
La chaîne de valeur minière comprend les mineurs, les fournisseurs de machines, les producteurs d'énergie, les fournisseurs de logiciels de surveillance, les organismes de réglementation, les financiers et les consommateurs du produit final. La dynamique de cette chaîne d'approvisionnement demeure inégale, car les mines souterraines nécessitent des améliorations en matière de ventilation et d'alimentation électrique, tandis que les mines à ciel ouvert sont plus faciles à électrifier et à adapter aux micro-réseaux.
Le positionnement concurrentiel est déterminé par la taille de l'entreprise, son exposition aux matières premières et sa rigueur en matière de gestion financière. BHP Group Limited et Rio Tinto Group testent le transport par camions électriques à batterie, Vale SA développe des pratiques minières circulaires et Teck Resources Limited intègre des indicateurs de durabilité à la planification minière. Cette analyse du marché minier vert indique que les entreprises capables de quantifier les économies d'émissions, d'énergie et d'eau bénéficieront d'une plus grande confiance de la part de leurs parties prenantes.
Les tendances en matière d'investissement privilégient une mise en œuvre progressive plutôt qu'une rénovation complète des sites. Glencore plc, Saudi Arabian Mining Company, Dundee Precious Metals Inc., Jiangxi Copper Corporation Limited, Shandong Gold Mining Co., Ltd. et Tata Steel Limited devraient coordonner leurs rénovations en fonction de la durée de vie de l'actif, des exigences en matière de permis et de la disponibilité énergétique. La différenciation reposera sur la performance plutôt que sur des déclarations de durabilité.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'exploitation minière verte : Perspectives stratégiques
Perspectives régionales
marché minier vert d'Amérique du Nord
L'Amérique du Nord représentait 31 à 34 % du marché mondial de l'exploitation minière verte en 2025 et devrait connaître une croissance annuelle composée de 3,0 à 3,4 % au cours de la période de prévision. Cette expansion est favorisée par la stratégie canadienne relative aux minéraux critiques, les projets de chaîne d'approvisionnement en énergie propre des États-Unis et des normes de déclaration plus rigoureuses concernant les émissions des sites miniers, la consommation d'eau, la gestion de la biodiversité et la gestion des résidus miniers. L'accent mis sur le développement durable comme concept fondamental de l'exploitation des ressources prend de l'ampleur afin de garantir l'approvisionnement en minéraux pour les années à venir et d'atteindre les objectifs environnementaux.
L'adoption la plus forte se trouvera dans les projets d'extraction de cuivre, de nickel, de lithium, de potasse et d'or, où l'on utilise une combinaison de production d'électricité renouvelable, de batteries, de technologies de remplacement du diesel et d'outils informatiques modernes. Des essais d'électrification des équipements, de modernisation des flottes et d'accords d'achat d'électricité à long terme permettent de réduire les risques et les coûts. De plus, la complexité des procédures d'autorisation et les attentes des communautés locales incitent les sociétés minières à mettre en œuvre plus tôt dans les phases de développement des projets des technologies de réduction des émissions, de recyclage de l'eau et de réhabilitation des sols. La région bénéficie de communautés technologiques dynamiques et de possibilités de financement pour l'exploitation minière verte.
Marché minier vert américain
Les États-Unis représentaient 64 à 68 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 3,1 à 3,5 % au cours de la période de prévision. La demande est fortement concentrée sur quatre matériaux : le cuivre, le lithium, les terres rares et les granulats. Dans tous ces secteurs, il existe un lien évident entre la sécurité d’approvisionnement en minéraux nationaux et la responsabilité environnementale, conformément aux politiques fédérales et étatiques. Les investissements dans l’extraction des minéraux critiques ont augmenté en raison du besoin de sources d’approvisionnement stables.
La présence des sociétés minières se traduit par le recours à des partenariats technologiques, le développement de la chaîne d'approvisionnement des batteries et un contrôle accru lors de l'obtention des permis d'exploitation. Des technologies telles que les systèmes de forage électrique, la gestion de flottes, le traitement de l'eau, les énergies renouvelables et les plateformes de surveillance des émissions sont particulièrement cruciales. Les informations relatives à la performance en matière de développement durable sont actuellement utilisées par les entreprises minières pour renforcer leurs liens avec les communautés locales, obtenir des investissements et négocier des accords d'achat avec les fabricants en aval. L'utilisation de technologies telles que l'intelligence artificielle et la maintenance prédictive se généralise également.
Marché minier vert en Europe
L'Europe détenait 27 à 30 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée de 2,8 à 3,2 %. Le Royaume-Uni est à la pointe du financement minier, du reporting de développement durable, des services de conseil en matière d'ESG et d'innovation technologique favorisant des pratiques d'extraction respectueuses de l'environnement. L'Allemagne contribue à ce marché par ses innovations en matière d'équipements miniers, l'intégration du recyclage, les stratégies de décarbonation des industries et le développement de technologies de traitement écoénergétiques. Dans toute la région, le cadre réglementaire relatif aux autorisations a évolué vers une plus grande priorité accordée à la conservation de la biodiversité, à la préservation de l'eau et à la réduction des émissions de carbone.
La France, l'Italie et l'Espagne constituent des marchés plus petits mais importants, grâce à leurs capacités de transformation des minéraux, leurs besoins industriels et leurs politiques relatives aux matières premières de l'Union européenne. Par ailleurs, les pays nordiques, notamment la Suède et la Finlande, ont également un rôle crucial à jouer : ils possèdent une expertise minière, des procédés d'électrification et d'automatisation performants ainsi que des réseaux électriques bas carbone.
Dans les années à venir, l'accent sera davantage mis sur l'approche de l'économie circulaire et les minéraux critiques, ainsi que sur les processus de chaîne d'approvisionnement durables.
Marché minier vert de la région Asie-Pacifique
La région Asie-Pacifique a capté entre 24 et 27 % du marché mondial de l'exploitation minière verte en 2025 et devrait connaître une croissance annuelle composée de 3,2 à 3,6 %. La Chine demeure le premier marché en termes de volume, grâce à son important secteur minier et à l'importance croissante accordée à l'amélioration de l'efficacité des ressources, à la réduction des émissions et au respect des normes environnementales. L'Australie poursuit le développement de l'électrification du transport, du déploiement des énergies renouvelables, des opérations minières autonomes et des technologies de traitement à sec sur ses sites d'extraction de minerai de fer et de minéraux critiques, contribuant ainsi à réduire les émissions opérationnelles et la consommation d'eau.
La demande du Japon et de la Corée du Sud s'explique par la forte capacité de ces deux pays en matière de production de batteries et d'approvisionnement en matériaux, favorisant ainsi des pratiques durables dans les chaînes de valeur minières. L'Inde adopte de plus en plus de pratiques propres pour l'extraction du charbon, du minerai de fer et de la bauxite grâce à ses programmes de modernisation et de gestion environnementale. L'industrialisation, des politiques gouvernementales favorables, le développement des industries tournées vers l'exportation et les attentes croissantes des parties prenantes stimulent l'adoption des technologies vertes dans la région.
Marché minier vert du Moyen-Orient et de l'Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 3,0 à 3,4 % au cours de la période de prévision. L'Arabie saoudite s'impose comme un leader régional grâce à des programmes de diversification du secteur minier, d'importants investissements dans les infrastructures et des initiatives ambitieuses en matière d'énergies renouvelables visant à réduire la dépendance aux hydrocarbures. Les Émirats arabes unis contribuent à la croissance régionale par leurs activités de transformation minière, leurs capacités logistiques, leurs plateformes d'investissement et leurs stratégies de développement industriel axées sur le développement durable.
L'Afrique du Sud demeure un marché clé grâce à son secteur minier bien établi, où l'exploitation minière en profondeur, les problèmes de fiabilité de l'approvisionnement en électricité et la rareté de l'eau engendrent une forte demande en technologies d'amélioration de l'efficacité. Les entreprises minières investissent de plus en plus dans les systèmes d'énergies renouvelables, les solutions avancées de gestion de l'eau et l'automatisation des opérations afin d'améliorer leur productivité et leur performance en matière de développement durable. Dans le reste de la région MENA, les niveaux d'adoption dépendent de facteurs tels que la disponibilité des infrastructures de réseau, l'accès au financement des projets, l'évolution de la réglementation et l'intégration de mesures de protection de l'environnement dans les nouveaux projets miniers. L'augmentation des investissements et des partenariats internationaux devrait favoriser une plus large mise en œuvre des pratiques minières vertes au cours des prochaines années.
Analyse de segmentation
Type d'exploitation minière
Le segment des mines devrait connaître une croissance annuelle composée de 2,7 % à 3,1 % entre 2026 et 2034. L'étendue du marché, pour les opérations à ciel ouvert et souterraines, dépend de la profondeur de la mine, de l'intensité énergétique, de la composition du parc d'engins et des besoins en ventilation. Les mines à ciel ouvert sont en tête du déploiement, car les voies d'accès, les bornes de recharge et l'approvisionnement en énergies renouvelables peuvent y être planifiés avec plus de flexibilité.
- L'exploitation minière à ciel ouvert bénéficie de flottes plus importantes, d'agencements opérationnels prévisibles et d'une intégration plus facile des camions électriques, de l'assistance par trolleybus, des énergies renouvelables et des systèmes de répartition automatisés.
- L'adoption de l'exploitation minière souterraine est motivée par les économies réalisées en matière de ventilation, la réduction des particules de diesel, la sécurité des travailleurs et les chargeuses électriques à batterie, bien que la complexité des infrastructures ralentisse la conversion rapide.
Technologie
Le segment technologique devrait connaître une croissance annuelle composée de 3,0 à 3,4 % entre 2026 et 2034. Son adoption est motivée par des réductions mesurables de la consommation d'énergie et de carburant, des émissions, de la fréquence des opérations de maintenance et de la dépendance à l'eau. Les exploitants miniers privilégient de plus en plus les technologies modulaires, déployables sans interruption de production ni refonte complète des installations.
- Les solutions de réduction de puissance améliorent l'efficacité énergétique grâce à une ventilation intelligente, un broyage optimisé, l'intégration des énergies renouvelables et une gestion numérique de la charge, ce qui les rend essentielles à la maîtrise des coûts et des émissions.
- Les technologies de réduction de la consommation de carburant et de la maintenance permettent de réduire la consommation de diesel, de prolonger la durée de vie des équipements et de diminuer les temps d'arrêt grâce à des flottes électrifiées, à la maintenance prédictive, à l'assistance par chariot et à une gestion optimisée des routes de transport.
- Les systèmes de réduction des émissions permettent de prendre en compte les impacts des portées 1 et 2 grâce à l'énergie renouvelable, aux équipements électrifiés, au contrôle du méthane, à la comptabilité carbone et à des procédés de traitement plus propres.
- Les technologies de réduction de la consommation d'eau favorisent le recyclage de l'eau, le séchage des résidus miniers, le traitement en circuit fermé et la surveillance des rejets en temps réel, notamment dans les régions arides et les communautés confrontées au stress hydrique.
Aperçu des opportunités
|
Technologie |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Réduction de puissance |
Haut |
Énergie intelligente |
Mise à l'échelle |
|
Réduction de la consommation de carburant et des coûts d'entretien |
Moyen |
Électrification des flottes |
Mise à l'échelle |
|
Réduction des émissions |
Haut |
Contrôle du carbone |
Mise à l'échelle |
|
Réduction de l'eau |
Moyen |
boucle fermée |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché de l'exploitation minière verte
Électrification des flottes minières lourdes
Les camions de transport, chargeuses, foreuses et systèmes d'assistance aux chariots électriques à batterie constituent des solutions de plus en plus viables pour réduire la consommation de gazole dans les grandes exploitations minières. Selon Reuters, le secteur minier est responsable de 4 à 7 % des émissions mondiales. La réduction de la consommation de carburant est donc un enjeu opérationnel majeur. L'électrification des flottes permet également de réduire les besoins en ventilation souterraine, en maintenance et en gestion de l'énergie, notamment grâce aux énergies renouvelables. Les avantages commerciaux sont particulièrement visibles pour les investissements dans les ressources à long terme, où l'investissement dans les équipements de recharge est largement rentabilisé pendant la production.
Gestion responsable de l'eau dans les régions minières sous pression
La rareté des ressources en eau influe sur la conception des mines dans des régions comme celles du cuivre, du lithium, de l'or et du minerai de fer, où les pratiques de prélèvement sont strictement contrôlées par les communautés et les autorités locales. Le traitement en circuit fermé, le séchage des résidus miniers, les techniques de filtration et l'analyse des rejets contribuent à réduire la vulnérabilité aux perturbations opérationnelles et aux problèmes d'autorisation. En effet, ces technologies ont un impact direct sur le marché, la disponibilité des ressources en eau déterminant le lancement ou non d'un projet d'expansion dans les délais impartis. La gestion de l'eau est particulièrement cruciale en Australie, au Chili, en Inde, en Afrique du Sud et dans certains pays du Moyen-Orient.
Exigences en matière d'approvisionnement responsable en minéraux
Les acheteurs en aval exigent de plus en plus de preuves que l'extraction minière se fait avec des émissions réduites, une gestion sûre des résidus et un suivi environnemental. Ce phénomène transforme le paradigme de l'exploitation minière verte : d'une approche axée sur l'efficacité au niveau du site minier, elle devient une nécessité commerciale, notamment à travers les contrats d'achat, les exigences de financement et les audits clients. Ce facteur favorisera l'adoption de technologies telles que la surveillance numérique, la comptabilité carbone, l'analyse du cycle de vie et les méthodes de vérification par des tiers. Pour les entreprises minières établies, l'approvisionnement responsable est avantageux, tandis que pour les entreprises émergentes, il représente un défi.
Tendances futures du marché minier vert
Optimisation environnementale grâce à l'IA
Les tendances du marché minier vert s'articuleront de plus en plus autour de modèles d'IA qui intègrent les données géologiques, les mouvements de flotte, la consommation d'énergie, les flux d'eau et la surveillance des résidus miniers dans la prise de décisions opérationnelles en temps réel. Selon une analyse de l'AIE, l'exploration géologique basée sur l'IA peut réduire les coûts de forage jusqu'à 60 % et quadrupler le taux de réussite des découvertes. Les systèmes futurs permettront non seulement de trouver les ressources plus rapidement, mais aussi de sélectionner plus tôt des plans miniers à faible impact. Le développement durable passera ainsi d'un reporting a posteriori à un contrôle prédictif, aidant les opérateurs à réduire les déchets, la consommation d'énergie et les perturbations avant même d'engager des capitaux.
Écosystèmes miniers alimentés par des énergies renouvelables
Les sites miniers sont appelés à devenir des écosystèmes énergétiques complets, capables de produire leur propre électricité grâce à l'énergie solaire, éolienne, au stockage, voire à des contrats avec le réseau, ainsi qu'à des flottes de véhicules électriques et des technologies de gestion de la charge. De tels projets contribueront ainsi à minimiser les risques liés aux fluctuations du prix du diesel et à renforcer la résilience de l'approvisionnement en électricité des zones reculées où les infrastructures électriques sont insuffisantes. Pour les grands acteurs du secteur, des stratégies énergétiques hybrides permettront d'adapter les besoins en énergie des usines de traitement, des stations de recharge et de la ventilation.
Opportunités du marché de l'exploitation minière verte
Réaménagement des mines à ciel ouvert matures
Les mines à ciel ouvert matures offrent une voie d'accès privilégiée aux fournisseurs de technologies, car elles disposent déjà de routes de transport, d'ateliers, d'un accès à l'énergie et de données de production. Les prévisions du marché des mines vertes mettent en évidence des opportunités dans les domaines suivants : chargement modulaire, systèmes de remplacement du diesel, tri du minerai et logiciels de gestion de l'énergie, autant d'éléments qui peuvent être mis en œuvre sans refonte majeure de la mine. Les investisseurs devraient privilégier les actifs présentant une longue durée de vie résiduelle, une forte consommation de diesel et des données de référence claires sur les émissions. Pour les exploitants, les modernisations peuvent générer des économies substantielles tout en évitant les risques liés à la mise en œuvre d'une transformation complète sur un site vierge.
Centres de traitement des minéraux économes en eau
Les centres de traitement combinant recyclage de l'eau, stockage à sec, filtration avancée et surveillance numérique des rejets peuvent desservir plusieurs mines dans les régions où l'accès à l'eau limite l'expansion. Cette opportunité est pertinente pour les projets d'exploitation de minéraux critiques, d'or, de cuivre et de phosphate qui doivent satisfaire à la fois les exigences de production et les besoins des communautés locales. Les fournisseurs de technologies peuvent générer des revenus récurrents grâce à des contrats de service, des consommables et des plateformes de surveillance. Les gouvernements peuvent également soutenir les infrastructures partagées afin d'attirer des investissements miniers responsables. Les modèles économiques les plus solides se présenteront lorsque les retards d'autorisation, les tarifs de l'eau et les risques liés aux résidus miniers affectent sensiblement la rentabilité des projets.
Développements récents
- Juin 2025 : Rio Tinto Group — Rio Tinto, BHP, BlueScope, Woodside Energy et Mitsui Iron Ore Development ont fait progresser le projet pilote NeoSmelt, soutenu par un financement d’ARENA, afin de tester une voie DRI-ESF à faible émission de carbone pour le minerai de fer de Pilbara.
- Octobre 2025 - Discovery Green et Glencore ont signé un accord de fourniture d'énergie renouvelable d'une durée de 20 ans, qui permettra de remplacer la majeure partie de la consommation d'électricité de quatre des principales exploitations minières de Glencore par de l'énergie renouvelable.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -