
Markt für Wärme Messgerät: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Wärmemengenzähler (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (mechanischer Wärmemengenzähler, statischer Wärmemengenzähler); Konnektivität (kabelgebunden, drahtlos); Endnutzer (Wohngebäude, Gewerbe, Industrie) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009136
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 10, 2026


Marktgröße 2025
1,28 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
2,86 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,36 %
Wachstumsrate
Adressierbarer Markt
18,5 Mrd. US-Dollar
(2026–2034)
Der Markt für Wärmemengenzähler wurde im Jahr 2025 auf 1,28 Milliarden US-Dollar geschätzt und soll bis 2034 auf 2,86 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 9,36 % im Zeitraum 2026–2034 entspricht. Diese Nachfrage resultiert aus dem weltweit steigenden Bedarf an einer genauen Erfassung thermischer Energie sowie an besseren Aufzeichnungen über Verbrauch und Betrieb in Fernwärmeanlagen, Mehrfamilienhäusern, Gewerbegebäuden und industriellen Heizsystemen.
Der Markt für Wärmemengenzähler in Nordamerika wird Prognosen zufolge im Zeitraum von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4 % bis 9,1 % wachsen. Treiber dieses Wachstums sind energetische Modernisierungen von Campusgeländen, die Unterzählertechnik für die Wärmemengenmessung, Vorschriften zur Gebäudeeffizienz sowie das Interesse von Energieversorgern an Intervallmessdaten. Auch der verstärkte Einsatz CO₂-armer Fernwärme- und Fernkältesysteme kommt drahtlosen Ultraschallzählern zugute.
Marktanalyse und Einblicke zu Wärmemessgeräten
- Nordamerika hielt 2025 einen Marktanteil von 19–22 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,4–9,1 %, unterstützt durch Campus-Fernwärme, hydronische Unterzähler und Gebäudeleistungsvorgaben.
- Die USA repräsentierten 2025 81–84 % Nordamerikas und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,5–9,2 % durch nachgerüstete drahtlose Messtechnik.
- Europa hatte 2025 einen Anteil von 38–42 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,8–9,5 %, angeführt von Deutschland, Dänemark, Großbritannien, Frankreich und Polen.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 29–33 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 10,2–11,0 %, angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Statische Wärmemengenzähler hielten 2025 einen Marktanteil von 61–65 % und wachsen in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 10,0–10,8 %, da die Energieversorger der Genauigkeit Priorität einräumen.
- Das Segment mit hohem Wachstumspotenzial, die drahtlose Konnektivität, hielt 2025 einen Marktanteil von 44–48 % und wächst im Zeitraum 2026–2034 aufgrund von Fernlesevorschriften mit einer durchschnittlichen jährlichen Wachstumsrate von 11,2–12,0 %.
- Detaillierte Analyse der wichtigsten Unternehmen : Danfoss A/S; Diehl Stiftung & Co. KG; Engelmann Sensor GmbH; ista SE; Itron, Inc.; Kamstrup A/S; Landis+Gyr AG; Resideo Technologies, Inc.; Siemens AG; Wasion Holdings Limited
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Architektur von Messsystemen hat sich von mechanischen Laufradbaugruppen und manueller Ablesung hin zu statischer Ultraschallmessung, modularer Kommunikation und Messdatenplattformen weiterentwickelt. Produktionsprioritäten zielen heute auf einen großen dynamischen Bereich, geringen Druckverlust, lange Batterielebensdauer, Manipulationssicherheit und standardisierte Schnittstellen ab. Offene Protokolle wie kabelgebundenes und drahtloses M-Bus, LoRaWAN und NB-IoT reduzieren den Integrationsaufwand, während integrierte Diagnosefunktionen es Energieversorgern ermöglichen, Rückfluss, Lufteinschlüsse, Temperatursensorfehler und anormalen Verbrauch aus der Ferne zu erkennen.
Investitionen fließen nach Mittel- und Osteuropa, China und in dicht besiedelte Stadtgebiete, wo Fernwärme Gebäude effizient versorgen kann. Laut der Internationalen Energieagentur (IEA) werden über 600 Millionen Menschen mit Fernwärme versorgt, und die Netze erstrecken sich über mehr als eine Million Kilometer. Dies bietet eine beträchtliche installierte Basis für den Austausch von Zählern. Europäische Effizienzvorschriften und Anforderungen an fernlesbare Abrechnungen verbessern die Aussichten für interoperable Geräte, Analysen und Lebenszyklusdienstleistungen.
Umfang des Marktberichts zu Wärmemessgeräten
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,28 Milliarden US-Dollar |
| Marktgröße bis 2034 | 2,86 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,36 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Wärmemessgeräte
Die Entwicklung des Wärmemengenzählermarktes basiert auf verbrauchsabhängiger Abrechnung, dem Ausbau von Fernwärmenetzen und klimaneutralen Gebäuden. Energieversorgungsunternehmen erwerben Durchflusssensoren, zugehörige Temperatursensoren, Rechner, Gateways, Zentraleinheitssoftware, Installationsdienstleistungen und Prüfverfahren. Korrekte Messintervalle ermöglichen die Kostenberechnung, die Identifizierung geringer Temperaturdifferenzen und die Feinabstimmung der Rücklauftemperatur.
Die Lieferkette umfasst Ultraschallwandler, Mikrocontroller, Lithiumbatterien, Durchflusskörper aus Messing und Verbundwerkstoffen, zertifizierte Temperatursensoren und Funkkommunikationsmodule. Hersteller nutzen häufig Standardgehäuse und Plug-and-Play-Kommunikationssysteme zur Produktdifferenzierung. Zertifizierungsverfahren gemäß der Messgeräterichtlinie und EN 1434, die Zertifizierung von Komponenten, Kalibriereinrichtungen und Cybersicherheitsaspekte beeinflussen die Lieferzeit und setzen die Anforderungen für neue Marktteilnehmer.
Die Analyse des Marktberichts für Wärmemengenzähler zeigt den Wettbewerb zwischen verschiedenen Automatisierungsanbietern und Herstellern von Wärmemengenzählern. Danfoss A/S, Siemens AG, Landis+Gyr AG und Itron, Inc. nutzen ihre Verbindungen zu Energieversorgern und ihre Kompetenzen in der Systemintegration. Kamstrup A/S, Diehl Stiftung & Co. KG, Engelmann Sensor GmbH und ista SE heben sich durch messtechnische, Abrechnungs- und Netzwerklösungen hervor, während Resideo Technologies, Inc. und Wasion Holdings Limited ihre Gebäude- und Asien-Netzwerke ausbauen.
Innovationstreiber wären Ultraschallmesstechnik, offene Protokoll-Gateways, sichere Geräteverwaltungslösungen und Analysen, die mithilfe von Zählerdaten Informationen über Netzwerke liefern. Wettbewerbsvorteile lägen in Langlebigkeit, Abdeckung, Kompatibilität und dem Austausch bestehender mechanischer Zähler ohne Unterbrechung des Abrechnungsprozesses. Unternehmen, die Zähler, Kommunikationstechnologie, Cloud-Anwendungen, Installation und Prüfung anbieten, würden von regelmäßigen Zahlungen profitieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
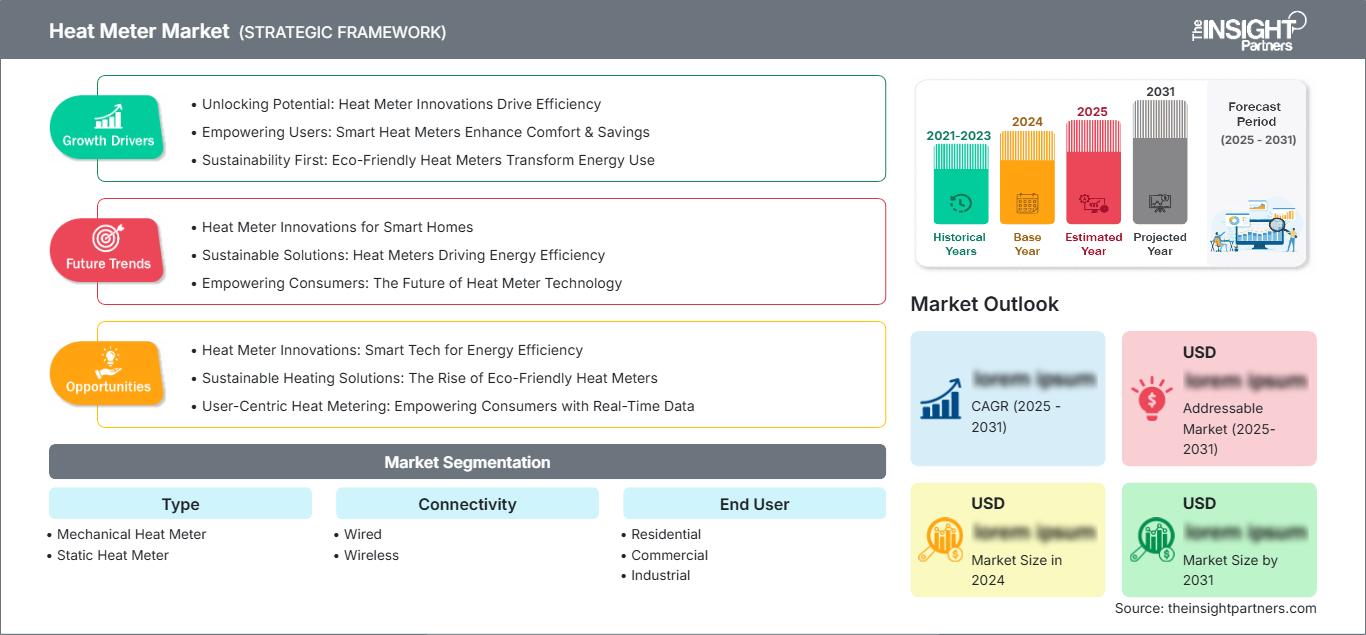
Markt für Wärmemengenzähler: Strategische Einblicke
Regionale Einblicke
Markt für Wärmemessgeräte in Nordamerika
Der nordamerikanische Markt erreichte 2025 einen Marktanteil von 19–22 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,1 % wachsen. Zu den Faktoren, die den Marktanteil von Wärmemengenzählern antreiben, zählen Energiesysteme von Universitäten und Krankenhäusern, Unterzähler für die Heizung und Kühlung in Mehrfamilienhäusern, thermische Energiedienstleistungen sowie die Fernwärme- und Fernkälteversorgung von Städten. Der Bedarf an detaillierten Verbrauchsdaten für die Mieterabrechnung, Benchmarking, Fehlererkennung und Nachrüstungen ist bei Gebäudeeigentümern gestiegen.
Drahtlose Nachrüstungen sind dort üblich, wo die Verkabelungskosten ein Problem darstellen, während kabelgebundene M-Bus-Systeme weiterhin in neuen Gewerbebauten zum Einsatz kommen. In Kanada tragen Campus-Systeme, kommunale Energiesysteme und Warmwasserheizungen in kalten Klimazonen dazu bei. In Mexiko sind es Industrieparks und Mischnutzungsprojekte. In der Region liegt der Fokus auf zertifizierten Ultraschallzählern, offenen APIs und Partnern für die Inbetriebnahme und Installation der Zähler.
US-Wärmemessgerätemarkt
Die USA trugen 2025 mit 81–84 % zum nordamerikanischen Umsatz bei und werden voraussichtlich von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 8,5–9,2 % verzeichnen. Zu den Endnutzern zählen Universitätsgelände, Krankenhäuser, Bildungseinrichtungen, Militärstützpunkte, Mehrfamilienhäuser, Flughäfen und städtische Wärmenetze. Gebäudebesitzer nutzen Intervallmessdaten zur Kostenverteilung, zur Bestätigung von Energieeinsparungen, zur Optimierung von Kalt- und Warmwasserkreisläufen sowie zur Erkennung von Ablagerungen oder zu geringen Temperaturdifferenzen.
Zu den Anbietern mit relevanten Partnern im Energie- oder Gebäudesektor zählen Itron, Inc., Siemens AG, Danfoss A/S, Landis+Gyr AG und Resideo Technologies, Inc. Technische Trends umfassen Energierechner mit BACnet-Schnittstelle, diagnostische Tests mit Stromzangen im Rahmen von Audits sowie drahtlose Aufrüstungen in bewohnten Gebäuden. Die Beschaffungslandschaft ist stark fragmentiert, da die thermische Messung staatlichen, kommunalen, vertraglichen und energieversorgerspezifischen Vorgaben unterliegt, jedoch keiner übergreifenden nationalen Vorgabe.
Europäischer Markt für Wärmemengenzähler
Europa hielt 2025 einen Marktanteil von 38–42 % und wird voraussichtlich bis 2034 ein jährliches Wachstum von 8,8–9,5 % verzeichnen. In Deutschland wird das Wachstum durch großflächige Fernwärmenetze, Abrechnungsvorschriften für Mehrfamilienhäuser und die Einführung von Fernablesetechnologien angetrieben. Dänemark verfügt über ausgereifte Wärmeversorgungsunternehmen mit Optimierungskapazitäten für Niedertemperaturnetze. Im Vereinigten Königreich entsteht Nachfrage durch die Vorbereitung von Vorschriften für kommunale Fernwärme, sozialen Wohnungsbau, Universitäten und Gewerbeimmobilienprojekte.
Frankreich wird von städtischen Fernwärmekonzessionen, Sanierungen und dem Ausbau erneuerbarer Wärmequellen profitieren. Der Wohnungssektor in Italien und Fernwärmeprojekte in Spanien begünstigen die Einführung drahtloser Unterzähler. Polens veraltete Infrastruktur bietet Marktchancen für deren Erneuerung. Europa benötigt effizientere Messsysteme und ein höheres Verbraucherbewusstsein. Fernablesbare Zähler fördern Ultraschallzähler, automatisierte Abrechnungssysteme und die sichere Bereitstellung von Plattformen. Anbieter müssen nationale Testzeiträume und Funkprotokolle berücksichtigen.
APAC-Markt für Wärmemessgeräte
Der asiatisch-pazifische Raum war 2025 mit einem Anteil von 29-33 % dominant und wird von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2-11,0 % wachsen. Angeführt wird diese Entwicklung von China, das auf Fernwärme im Norden, Stadterneuerung und die Übernahme von Smart-City-Projekten setzt.
Indien wird von Campus-, Krankenhaus-, Industriepark- und Fernkälteprojekten angetrieben. Australien konzentriert sich auf Projekte zur Quartiersenergieversorgung und gewerbliche Unterzähler. Der Fokus der Politik auf effektives Gebäude- und digitales Versorgungsmanagement fördert stationäre Zähler, drahtlose Kommunikation und dezentrale Energieerzeugung.
Markt für Wärmemessgeräte im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5 % bis 8,3 % wachsen, wobei die Vereinigten Arabischen Emirate (VAE) der Haupttreiber sind. Gebäude wie Fernkälteanlagen, Mischnutzungsprojekte, Flughäfen und Hotels müssen zur Abrechnung und Optimierung des Anlagenbetriebs mit Zählern ausgestattet werden. Auch Südafrika trägt zu Großprojekten und Kälteanlagen im Versorgungsmaßstab bei.
Gewerbliche Campusgelände und private Versorgungsanlagen gehören zum Angebot Südafrikas. Im übrigen Nahen Osten und Afrika (MEA) ist das Wachstum projektgetrieben. Wichtige Kriterien für Käufer sind thermische Langlebigkeit, Ferninbetriebnahme, Manipulationsschutz und die Integration in Fernkälte-Abrechnungssysteme.
Segmentierungsanalyse
Typ
Für das Segment „Typ“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 9,2–9,9 % erwartet. Der Markt für Wärmemengenzähler nach Typ spiegelt die Abwägungen zwischen Anschaffungskosten, Durchflussbereich, Wasserqualität, Druckverlust und Lebensdauer wider. Statische Ultraschallzähler gewinnen aufgrund ihrer stabilen Genauigkeit und Diagnosefunktionen an Bedeutung, während mechanische Zähler in kostensensiblen, standardisierten Wohngebäuden mit etablierten Wartungspraktiken weiterhin relevant sind.
- Mechanische Wärmemengenzähler sind nach wie vor in budgetsensiblen Wohnimmobilienportfolios etabliert, wo die vertraute Installation, die unkomplizierte Überprüfung und das breite Installateurwissen das Verschleißrisiko und die geringere Empfindlichkeit bei kleinen Durchflussmengen überwiegen.
- Produkte von Static Heat Meter sind bei der Beschaffung für Fernwärme und moderne Gebäude führend, da die Ultraschallmessung einen großen dynamischen Bereich, geringe Druckverluste, stabile Genauigkeit, Diagnosemöglichkeiten und einen begrenzten Wartungsaufwand für bewegliche Teile bietet.
Konnektivität
Für das Segment Konnektivität wird im Zeitraum 2026–2034 ein jährliches Wachstum von 10,1–10,9 % erwartet. Die Wahl der Kommunikationslösung hängt von der Gebäudetopologie, der Lesefrequenz, dem Batteriebudget, der Cybersicherheit und der vorhandenen Verkabelung ab. Drahtlose Lösungen beschleunigen Nachrüstungsprogramme und verbessern die Portfolioübersicht, während kabelgebundene Netzwerke in Neubauten, Technikräumen und Installationen mit hoher Dichte, bei denen Strom- und Kommunikationsinfrastruktur gemeinsam geplant werden, eine zuverlässige Leistung bieten.
- Kabelgebundene Verbindungen sind in neuen Gebäuden und Umspannwerken weiterhin von strategischer Bedeutung, wo M-Bus- oder Automatisierungskabel eine zuverlässige Stromversorgung, vorhersehbare Messwerte und eine unkomplizierte Integration in die zentrale Steuerung ermöglichen.
- Drahtlose Konnektivität ermöglicht schnelle Nachrüstungen in bewohnten Objekten, reduziert den Aufwand für die Kabelinstallation und unterstützt gleichzeitig häufige Fernabfragen, Portfolioanalysen und regulatorische Verbraucherinformationen über wM-Bus-, LoRaWAN- oder Mobilfunknetze.
Endbenutzer
Das Endkundensegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,9–9,7 % wachsen. Die Nachfrage im Wohnbereich profitiert von fairen Abrechnungsmodellen und der verpflichtenden Fernablesung von Zählerständen. Gewerbeimmobilien nutzen Daten zur Mieterzuweisung und Gebäudeoptimierung, und Industrieanlagen erfassen Prozesswärme, Dampferzeugung und interne Energieversorgung. Die branchenübergreifende Nutzung bevorzugt zunehmend Zählerdatendienste in Verbindung mit zertifizierten Geräten.
- Bei Installationen im Wohnbereich entstehen hohe Stückzahlen in Mehrfamilienhäusern und Fernwärmewohnungen, wo kompaktes Design, lange Batterielebensdauer, faire Kostenverteilung und unbeaufsichtigtes Ablesen die Wettbewerbsfähigkeit der Anbieter bestimmen.
- Gewerbliche Anwender legen Wert auf Interoperabilität zwischen Büros, Krankenhäusern, Hotels, Campusgeländen und Einzelhandelsimmobilien und nutzen Wärmebilddaten zur Rechnungsprüfung, zum Gebäudevergleich, zur Gerätediagnose und zur Unterstützung von Leistungsverträgen.
- Industrielle Anwendungen erfordern breite Durchflussbereiche, robuste Sensoren und die Integration in Anlagensysteme, um Prozesswärme zuzuordnen, die Wärmerückgewinnung zu überwachen, Verluste zu identifizieren und die Energieabrechnung zu verbessern.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Wohnen |
Hoch |
Fernabrechnung |
Reifen |
|
Kommerziell |
Medium |
Gebäudeanalyse |
Skalierung |
|
Industrie |
Medium |
Wärmerückgewinnung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Wärmezählermarktes
Regeln zur Abrechnung von Fernablesungen und zur Verbrauchertransparenz
Die europäische Effizienzpolitik treibt die Umstellung manueller Zählerbestände auf fernauslesbare Infrastruktur voran. Dieser Wandel bietet Energieversorgern und Anbietern von Unterzählern einen klaren Anreiz, veraltete mechanische Messgeräte durch statische Zähler, Funkmodule, Gateways und Abrechnungssoftware zu ersetzen. Häufigere Verbrauchsinformationen verbessern die Streitbeilegung und ermöglichen es Haushalten, auf ungewöhnlichen Verbrauch zu reagieren. Für Anbieter gehen die Auswirkungen über die Hardware hinaus, da sichere Datenübertragung, Geräteregistrierung, Mieterportale und Lifecycle-Support Teil der Ausschreibung werden. Die Umstellung fördert zudem offene Standards, die die Kommunikation zwischen verschiedenen Zählerbeständen ohne proprietäre Abhängigkeit ermöglichen. Installateure profitieren von Programmen für große Zählerbestände, während Immobilieneigentümer weniger Vor-Ort-Besuche und geschätzte Rechnungen benötigen. Die Einhaltung der Vorschriften verkürzt somit die Austauschzyklen und schafft eine über mehrere Jahre hinweg absehbare Nachfrage.
Ausbau der Fernwärme und Dekarbonisierung des Netzes
Fernwärme deckt laut Internationaler Energieagentur rund 10 % des weltweiten Endenergieverbrauchs für Wärme ab, und die gelieferte Wärmemenge ist seit 2010 um etwa 35 % gestiegen. Ausbau und Dekarbonisierung führen zu einem erhöhten Bedarf an Messtechnik an Kundenanschlüssen, Umspannwerken, Wärmepumpen, Abwärmequellen und Wärmespeichern. Genaue Durchfluss- und Temperaturdaten sind für die Abrechnung, den hydraulischen Abgleich und die Rücklauftemperaturregelung unerlässlich. Mit der Integration von Niedertemperaturwärme aus erneuerbaren Energien in die Netze gewinnen Messungen mit geringen Temperaturdifferenzen an Bedeutung und werden technisch anspruchsvoller. Energieversorger bevorzugen daher Ultraschallmessgeräte mit großem Dynamikbereich und Diagnosefunktionen. Neuanschlüsse erfordern zusätzliche Installationen, während Modernisierungsprogramme Zähler ersetzen, die keine Intervallmessungen ermöglichen. Der betriebliche Vorteil liegt in geringeren Netzverlusten, einer optimierten Anlagensteuerung und einer besseren Nachweisbarkeit des Beitrags erneuerbarer Wärme.
Leistungsbasiertes Energiemanagement für Gebäude und Industrieanlagen
Gebäudeeigentümer und Industriebetreiber benötigen zunehmend nachvollziehbare Wärmedaten, um die Einsparungen durch Dämmung, Steuerungssysteme, Wärmepumpen, Wärmerückgewinnung und Energiedienstleistungsverträge zu belegen. Stromzähler allein können nicht aufzeigen, ob ein Heizungssystem die erwartete Wärmeleistung erbringt. Wärmezähler schließen diese Lücke, indem sie Durchfluss und Temperaturdifferenz in abrechnungsfähige Energie umrechnen. Anlagenmanager nutzen Intervallmessdaten, um Anlagen zu vergleichen und gleichzeitiges Heizen und Kühlen, verschmutzte Wärmetauscher oder zu hohe Rücklauftemperaturen zu identifizieren. Industrieanlagen verwenden dieselben Informationen für die interne Energieabrechnung und Prozessoptimierung. Die Auswirkungen auf den Markt sind eine stärkere Spezifizierung vernetzter Zähler bei der Planung von Nachrüstungen, eine höhere Nachfrage nach Analysen und wiederkehrende Überprüfungen nach der Inbetriebnahme. Anbieter, die Messwerte in Korrekturmaßnahmen umsetzen, gewinnen an Einfluss bei Beratern und Anlagenbetreibern.
Zukunftstrends auf dem Markt für Wärmemessgeräte
Analytikgestützte Optimierung von Niedertemperaturnetzwerken
Die Trends im Markt für Wärmemengenzähler werden sich zunehmend darauf konzentrieren, Zählerdaten für den Betrieb von Niedertemperaturnetzen zu nutzen, anstatt sie lediglich zur Rechnungsstellung zu verwenden. Algorithmen vergleichen Durchfluss, Vorlauftemperatur, Rücklauftemperatur und Kundenlast, um überdimensionierte Umspannwerke, fehlerhafte Steuerungen und mangelhafte Wärmetauscherleistung zu identifizieren. Energieversorger können dann gezielt Maßnahmen ergreifen, um die Rücklauftemperaturen zu senken und die Integration erneuerbarer Energien zu verbessern. Digitale Zwillinge kombinieren Wetterdaten, Gebäudeeigenschaften und Intervallaufzeichnungen, um den Bedarf zu prognostizieren und Pumpen zu optimieren. Dieser Wandel erhöht die Bedeutung von Datenqualität, Taktsynchronisation und sicheren Schnittstellen als Kaufkriterien. Hersteller, die validierte Analysen und offene Exportmöglichkeiten bieten können, gewinnen an strategischer Relevanz, während einfache Standalone-Zähler einem verstärkten Preiswettbewerb ausgesetzt sind.
Multi-Netzwerk-Kommunikation und Edge-Intelligenz
Zukünftige Zähler unterstützen flexible Kommunikationslösungen durch austauschbare Module, Dual-Radio-Designs oder softwareseitig wählbare Protokolle. Diese Flexibilität schützt Energieversorger bei wechselnden Netzwerkstrategien, beispielsweise zwischen drahtlosem M-Bus, LoRaWAN, zellularem IoT und gemeinsam genutzter Smart-City-Infrastruktur. Die Edge-Verarbeitung erkennt Rückflüsse, Sensordrift, Leckagen oder ungewöhnliche Temperaturausbreitungen, bevor kompakte Ereignisse übertragen werden. Dies verlängert die Akkulaufzeit und reduziert das Datenvolumen. Sichere Bereitstellung und Firmware-Verwaltung werden unerlässlich, sobald thermische Geräte in kritische Infrastrukturnetze integriert werden. Der Trend geht hin zu modularen Produktfamilien, die über mehrere Kommunikationsgenerationen hinweg installiert bleiben können. Zudem ermöglicht er Energieversorgern die Konsolidierung von Strom-, Wasser-, Gas- und Wärmedaten, ohne überall identische Zugriffstechnologien erzwingen zu müssen.
Marktchancen für Wärmemessgeräte
Mechanische Flottenumstellung als Managed Service
Große Immobilien- und Versorgungsportfolios enthalten oft Zähler unterschiedlichen Alters, Protokolls und Prüfdaten, was einen einmaligen Austausch erschwert. Anbieter können gestaffelte Umstellungsprogramme anbieten, die Bestandsaufnahmen, Zählerdimensionierung, Installation, Gateway-Bereitstellung, Datenmigration, Verifizierung und Mieterkommunikation umfassen. Die Finanzierung über Gebühren pro Zähler oder Ablesung kann die anfänglichen Kapitalbarrieren senken und die Einnahmen der Anbieter an die Servicekontinuität koppeln. Investitionen sollten die automatisierte Geräteintegration, die Ausnahmebehandlung und Arbeitsabläufe im Außendienst priorisieren, die den Zugang zu den Wohnungen minimieren. Partnerschaften mit Abrechnungsunternehmen und Energiedienstleistern können den Marktzugang verbessern. Das größte Potenzial besteht dort, wo Fristen für die Fernablesung mit veralteten Anlagenbeständen zusammenfallen, da Kunden sowohl kompatible Hardware als auch die operative Kapazität benötigen, um Tausende koordinierter Austausche durchzuführen.
Messsysteme für Fernkälte und gemischt genutzte Gebiete
Fernkälteanlagen und gemischt genutzte Immobilienprojekte im Nahen Osten, Asien und Nordamerika erfordern eine präzise Mieterzuordnung für Büros, Hotels, Einzelhandelsflächen, Wohnungen und Rechenzentren. Anbieter können Komplettpakete zusammenstellen, die Heiz- und Kältemittelzähler, Temperatursensoren, Kommunikations- und Abrechnungsschnittstellen, Inbetriebnahme und Anlagenanalysen umfassen. Die frühzeitige Einbindung von Projektentwicklern und Ingenieurbüros verbessert den Einfluss auf die Spezifikationen, bevor Rohrleitungen und Messkammern endgültig verlegt werden. Investitionen sollten sich auf hohe Leistung bei Umgebungstemperaturen, kondensationsbeständige Elektronik, mehrsprachige Portale und die Integration in Gebäudemanagementsysteme konzentrieren. Referenzprojekte, die die Abrechnungsgenauigkeit und reduzierte Rücklauftemperaturen des Kaltwassers demonstrieren, können die Einführung beschleunigen. Die resultierenden Verträge bieten attraktive Skalierungsvorteile, da eine zentrale Anlage Zähler für Hunderte oder Tausende von Kundenanschlüssen benötigen kann.
Aktuelle Entwicklungen
- Mai 2026: Das Zentrum für Wärmemanagement (im Folgenden „ZFW“) hat den weltweiten Vertrieb eines neuen Hochtemperatur-Wärmeflussmessers zur Prüfung der thermischen und mechanischen Eigenschaften von Dämmstoffen bei Temperaturen bis zu 850 °C aufgenommen. C-Therm Technologies ist der exklusive Vertriebspartner des ZFW TIM-Testers in Nordamerika und freut sich, den Vertrieb des neuen geschützten Wärmeflussmessers (GHFM) zu unterstützen. Das Gerät misst Wärmeleitfähigkeit, Wärmewiderstand, Kraft und Kompression mit hoher Genauigkeit und Reproduzierbarkeit.
- November 2024: Kamstrup A/S brachte werkseitig montierte LoRaWAN-Module für die Zähler MULTICAL 403, 603 und 803 auf den Markt. Die Option mit offenem Protokoll liefert zeitgestempelte Abrechnungs- und Analysedaten und reduziert gleichzeitig den Bedarf an externer Hardware und den Aufwand für die Inbetriebnahme.
- August 2026: Die Sontex Group gab bekannt, dass die DELTAMESS DWWF GmbH, ein etabliertes deutsches Messtechnikunternehmen, der Sontex Group beigetreten ist. Dieser Schritt soll die Position von Sontex in Deutschland stärken und den Zugang zu neuen Kunden und Vertriebskanälen im Bereich der Wasser- und Wärmemesstechnik erweitern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -