
Mercato dei misuratori di calore: dimensioni, quota e previsioni 2034
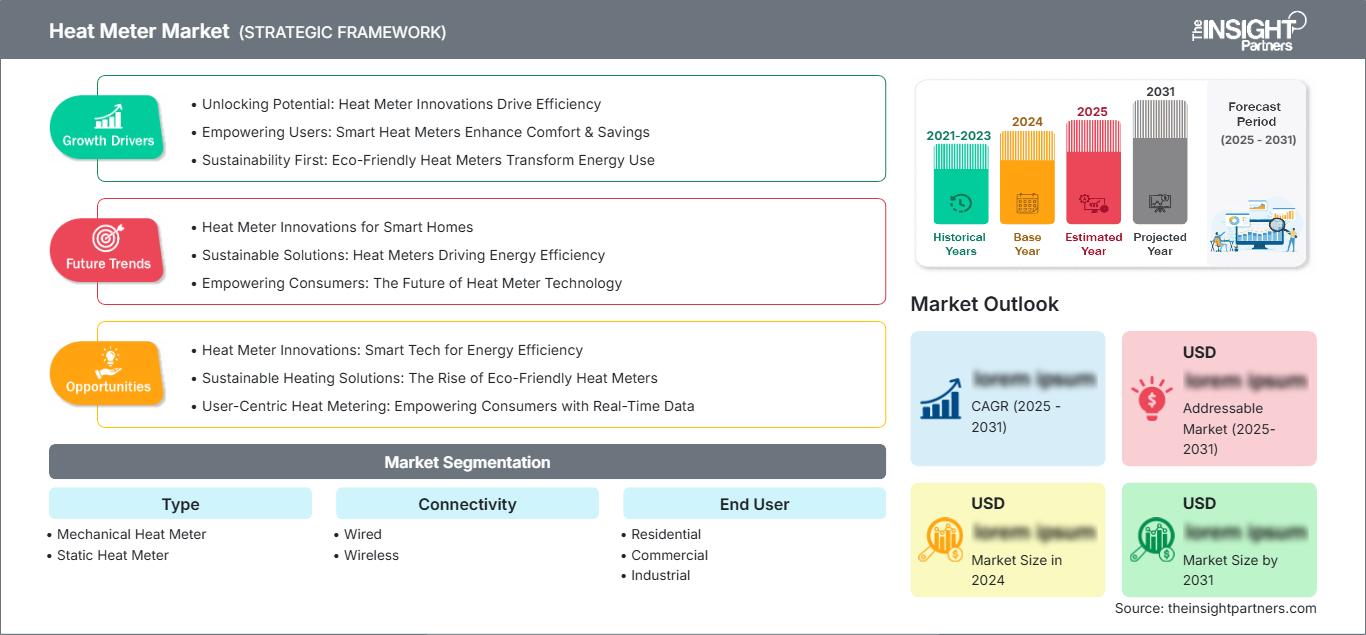
Dimensioni e previsioni del mercato dei contatori di calore (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (contatore di calore meccanico, contatore di calore statico); connettività (cablata, wireless); utente finale (residenziale, commerciale, industriale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009136
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 10, 2026


Dimensioni del mercato nel 2025
1,28 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,86 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,36 %
Tasso di crescita
Mercato di riferimento
18,50 miliardi di dollari USA
(2026-2034)
Il mercato dei contatori di calore aveva un valore di 1,28 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2,86 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 9,36% nel periodo 2026-2034. Questa domanda deriva dalla crescente necessità di una corretta contabilizzazione dell'energia termica, di una migliore registrazione dei consumi e del funzionamento negli impianti di teleriscaldamento, negli edifici residenziali plurifamiliari, negli impianti commerciali e nei sistemi di riscaldamento industriale in tutto il mondo.
Si prevede che il mercato dei contatori di calore in Nord America crescerà a un tasso di crescita annuo composto (CAGR) compreso tra l'8,4% e il 9,1% nel periodo 2026-2034. La crescita è trainata dagli interventi di riqualificazione energetica dei campus universitari, dalla misurazione individuale dei consumi idronici, dalle normative sulle prestazioni degli edifici e dall'interesse delle aziende di servizi pubblici per i dati a intervalli. Anche il crescente utilizzo di sistemi di teleriscaldamento e teleraffreddamento a basse emissioni di carbonio favorisce la diffusione dei contatori a ultrasuoni wireless.
Analisi e approfondimenti sul mercato dei misuratori di calore
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 19% e il 22% e sta crescendo a un tasso annuo composto (CAGR) dell'8,4-9,1% nel periodo 2026-2034, grazie al supporto dei sistemi di teleriscaldamento e teleraffreddamento degli impianti idronici e delle normative sulle prestazioni degli edifici.
- Nel 2025 gli Stati Uniti rappresentavano l'81-84% del Nord America e si prevede una crescita a un tasso annuo composto (CAGR) dell'8,5-9,2% nel periodo 2026-2034 grazie all'installazione di contatori wireless su impianti preesistenti.
- Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 38% e il 42% e prevede una crescita annua composta (CAGR) tra l'8,8% e il 9,5% nel periodo 2026-2034, trainata da Germania, Danimarca, Regno Unito, Francia e Polonia.
- La regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 29% e il 33% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) del 10,2-11,0% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Il segmento più ampio, quello dei contatori di calore statici, deteneva una quota di mercato del 61-65% nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 10,0-10,8% nel periodo 2026-2034, in quanto le aziende di servizi pubblici danno priorità alla precisione.
- Il segmento ad alta crescita della connettività wireless deteneva una quota di mercato del 44-48% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) dell'11,2-12,0% nel periodo 2026-2034 grazie agli obblighi di lettura a distanza.
- Aziende chiave analizzate nel dettaglio : Danfoss A/S; Diehl Stiftung & Co. KG; Engelmann Sensor GmbH; ista SE; Itron, Inc.; Kamstrup A/S; Landis+Gyr AG; Resideo Technologies, Inc.; Siemens AG; Wasion Holdings Limited
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le architetture di misurazione si sono evolute dai sistemi meccanici a girante e dalle letture manuali verso la misurazione statica a ultrasuoni, le comunicazioni modulari e le piattaforme di dati di misurazione. Le priorità di produzione attuali si concentrano su un'ampia gamma dinamica, basse perdite di carico, lunga durata della batteria, prove di manomissione e interfacce standardizzate. Protocolli aperti come M-Bus cablato, M-Bus wireless, LoRaWAN e NB-IoT riducono le difficoltà di integrazione, mentre la diagnostica integrata consente alle aziende di servizi idrici di identificare da remoto flussi inversi, perdite d'aria, guasti ai sensori di temperatura e consumi anomali.
Gli investimenti si stanno spostando verso l'Europa centrale e orientale, la Cina e le aree urbane densamente popolate, dove il teleriscaldamento può servire gli edifici in modo efficiente. L'Agenzia Internazionale dell'Energia (IEA) riporta che il teleriscaldamento serve oltre 600 milioni di persone e che le reti superano il milione di chilometri, fornendo una solida base installata per la sostituzione dei contatori. Le normative europee sull'efficienza energetica e i requisiti di fatturazione a lettura remota rafforzano le prospettive per dispositivi interoperabili, analisi dei dati e servizi per l'intero ciclo di vita.
Ambito del rapporto sul mercato dei misuratori di calore
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,28 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 2,86 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,36% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei misuratori di calore
Lo sviluppo del mercato dei contatori di calore si basa sulla tariffazione in base al consumo, sullo sviluppo dei sistemi di teleriscaldamento e sugli edifici a impatto zero. Le aziende di servizi pubblici acquistano sensori di flusso, sensori di temperatura associati, calcolatori, gateway, software di gestione, servizi di installazione e verifica. Dati a intervalli corretti offrono l'opportunità di calcolare i costi, identificare basse differenze di temperatura e ottimizzare la temperatura di ritorno.
La catena di fornitura comprende trasduttori a ultrasuoni, microcontrollori, batterie al litio, corpi di flusso in ottone e materiali compositi, sensori di temperatura certificati e moduli di comunicazione radio. I produttori tendono a utilizzare involucri comuni e comunicazioni plug-and-play per differenziare i prodotti. Il processo di certificazione secondo la Direttiva sugli strumenti di misura e la norma EN 1434, la certificazione dei componenti, le strutture di calibrazione e le problematiche di sicurezza informatica influiscono sui tempi di consegna e definiscono gli standard per i nuovi operatori.
L'analisi del rapporto di mercato sui contatori di calore rivela la concorrenza tra diversi fornitori di automazione e produttori di contatori di calore. Danfoss A/S, Siemens AG, Landis+Gyr AG e Itron, Inc. sfruttano i loro legami con le utility e le capacità di integrazione di sistemi. Kamstrup A/S, Diehl Stiftung & Co. KG, Engelmann Sensor GmbH e ista SE utilizzano soluzioni metrologiche, di fatturazione e di rete come elementi distintivi, mentre Resideo Technologies, Inc. e Wasion Holdings Limited espandono le loro reti nel settore edile e in Asia.
I fattori trainanti dell'innovazione saranno la tecnologia di misurazione a ultrasuoni, i gateway a protocollo aperto, le soluzioni di gestione sicura dei dispositivi e gli strumenti di analisi che forniscono informazioni sulle reti utilizzando i dati provenienti dai contatori. I punti di forza competitivi saranno la longevità, la copertura, la compatibilità e la possibilità di sostituire l'attuale parco contatori meccanici senza interrompere il processo di fatturazione. Le aziende che forniscono contatori, tecnologia di comunicazione, applicazioni cloud, installazione e collaudo trarranno vantaggio dai pagamenti periodici.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei misuratori di calore: approfondimenti strategici
Approfondimenti regionali
Mercato dei contatori di calore in Nord America
Nel 2025, il mercato nordamericano rappresentava il 19-22% della quota di mercato e si prevede che crescerà con un CAGR dell'8,4-9,1% fino al 2034. I fattori che trainano la quota di mercato dei contatori di calore includono i sistemi energetici di università e ospedali, i contatori secondari idronici degli edifici multifamiliari, i servizi di energia termica e il teleriscaldamento/teleraffreddamento delle città. Tra i proprietari di edifici è cresciuta la necessità di registrazioni dettagliate dei consumi per la misurazione da parte degli inquilini, il benchmarking, l'individuazione dei guasti e gli interventi di ammodernamento.
Gli aggiornamenti wireless sono comuni laddove il costo del cablaggio rappresenta un problema, mentre il bus M cablato continua a svolgere un ruolo importante nelle nuove costruzioni commerciali. In Canada, si registrano contributi dai sistemi universitari, dai sistemi energetici municipali e dagli impianti di riscaldamento idronico nei climi freddi. In Messico, i contributi provengono da parchi industriali e complessi a uso misto. Nella regione, si pone l'accento sui contatori a ultrasuoni certificati, sulle API aperte e sulla collaborazione con partner per la messa in servizio e l'installazione dei contatori.
Mercato statunitense dei contatori di calore
Nel 2025 gli Stati Uniti rappresentavano l'81-84% del fatturato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) dell'8,5-9,2% dal 2026 al 2034. Gli utenti finali includono campus universitari, ospedali, istituti scolastici, installazioni militari, complessi residenziali, aeroporti e reti termiche urbane. I proprietari degli edifici si affidano ai dati a intervalli per l'allocazione dei costi, la conferma del risparmio sui servizi energetici, l'ottimizzazione dei circuiti di acqua refrigerata e calda e l'individuazione di incrostazioni o basse differenze di temperatura.
Tra i fornitori con partner rilevanti nel settore delle utility o dell'edilizia figurano Itron, Inc., Siemens AG, Danfoss A/S, Landis+Gyr AG e Resideo Technologies, Inc. Le tendenze tecnologiche includono calcolatori energetici che utilizzano l'interfaccia BACnet, test diagnostici a pinza durante gli audit e aggiornamenti wireless negli edifici occupati. Il contesto degli appalti è altamente frammentato poiché la misurazione termica è soggetta a normative statali, comunali, contrattuali e delle utility, ma non a un unico mandato nazionale generale.
Mercato europeo dei contatori di calore
Nel 2025 l'Europa deteneva una quota di mercato del 38-42% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,8-9,5% fino al 2034. La Germania sarà trainata dalle reti di teleriscaldamento su larga scala, dalle normative sulla fatturazione per gli edifici multifamiliari e dall'adozione della tecnologia di lettura a distanza. La Danimarca vanta aziende di servizi termici consolidate con capacità di ottimizzazione delle reti a bassa temperatura. Il Regno Unito sta creando domanda grazie alla preparazione delle normative sul teleriscaldamento, all'edilizia sociale, alle università e ai progetti immobiliari commerciali.
In Francia, la crescita sarà trainata dalle concessioni per il riscaldamento urbano, dalla riqualificazione degli edifici e dallo sviluppo delle energie rinnovabili. Il settore residenziale in Italia e i progetti di teleriscaldamento in Spagna favoriscono l'adozione di contatori secondari wireless. Le infrastrutture obsolete in Polonia creeranno opportunità di mercato per la sostituzione dei contatori esistenti. L'Europa necessita di sistemi di misurazione più efficienti e di una maggiore consapevolezza da parte dei consumatori. I contatori a lettura remota apporteranno benefici ai contatori a ultrasuoni, ai sistemi di fatturazione automatizzati e all'implementazione di piattaforme sicure. I fornitori devono rispettare le finestre di test nazionali e i protocolli radio.
Mercato dei contatori di calore nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha dominato il mercato con una quota compresa tra il 29% e il 33%, e si prevede un'espansione a un tasso annuo composto (CAGR) del 10,2-11,0% dal 2026 al 2034. Questa crescita è trainata dalla Cina, che sfrutta il teleriscaldamento nel nord del paese, la riqualificazione urbana e l'acquisizione di città intelligenti.
In India, il settore traina i progetti relativi a campus universitari, ospedali, parchi industriali e sistemi di raffreddamento distrettuale. L'Australia, invece, offre progetti di misurazione energetica a livello di quartiere e di sottocontabilizzazione commerciale. L'attenzione dei responsabili politici verso una gestione efficace degli edifici e delle utenze digitali favorisce l'adozione di contatori fissi, comunicazioni wireless e generazione localizzata.
Mercato dei contatori di calore in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 7,5%-8,3% tra il 2026 e il 2034, con gli Emirati Arabi Uniti come principale motore di crescita. Edifici come quelli adibiti al teleriscaldamento, ai complessi a uso misto, agli aeroporti e agli hotel devono essere dotati di contatori per la fatturazione e l'ottimizzazione del funzionamento degli impianti. Anche il Sudafrica contribuisce alla realizzazione di mega-progetti e installazioni di sistemi di raffreddamento su larga scala.
I campus commerciali e gli impianti di pubblica utilità privati sono parte di ciò che il Sudafrica ha da offrire. Il resto del Medio Oriente e dell'Africa è caratterizzato da una crescita trainata dai progetti. I fattori chiave da considerare per gli acquirenti includono la durabilità termica, la messa in servizio da remoto, le capacità antimanomissione e l'integrazione con i sistemi di fatturazione del teleriscaldamento e teleraffreddamento.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipo" crescerà a un CAGR del 9,2-9,9% nel periodo 2026-2034. L'ambito del mercato dei contatori di calore per tipologia riflette i compromessi tra costo di acquisizione, intervallo di portata, qualità dell'acqua, perdita di pressione e durata. I contatori statici a ultrasuoni sono preferiti per la loro precisione stabile e le funzionalità diagnostiche, mentre le unità meccaniche mantengono il loro valore nelle installazioni residenziali standardizzate e sensibili ai costi, con consolidate pratiche di manutenzione.
- I contatori di calore meccanici rimangono una soluzione consolidata nei portafogli residenziali con budget limitati, dove la familiarità con l'installazione, la semplicità di verifica e l'ampia esperienza degli installatori compensano il rischio di usura e la minore sensibilità a bassi flussi.
- I prodotti Static Heat Meter sono leader negli acquisti per il teleriscaldamento e gli edifici moderni perché la misurazione a ultrasuoni offre un'ampia gamma dinamica, una bassa perdita di pressione, una precisione stabile, funzionalità diagnostiche e una manutenzione limitata delle parti mobili.
Connettività
Si prevede che il segmento Connettività crescerà a un tasso annuo composto (CAGR) del 10,1-10,9% nel periodo 2026-2034. La scelta della soluzione di comunicazione dipende dalla topologia dell'edificio, dalla frequenza di lettura, dal budget per le batterie, dalla sicurezza informatica e dal cablaggio installato. Le opzioni wireless accelerano i programmi di ammodernamento e migliorano la visibilità del portafoglio, mentre le reti cablate offrono prestazioni più affidabili nelle nuove costruzioni, nelle sale macchine e negli impianti ad alta densità, dove l'infrastruttura di alimentazione e quella di comunicazione sono progettate congiuntamente.
- La connettività cablata rimane strategicamente importante nei nuovi edifici e nelle sottostazioni elettriche, dove il cablaggio M-Bus o quello per l'automazione garantiscono alimentazione affidabile, letture prevedibili e una semplice integrazione con i sistemi di controllo centralizzati.
- La connettività wireless consente rapidi interventi di ammodernamento in immobili occupati, riducendo l'installazione di cavi e supportando al contempo frequenti letture da remoto, analisi di portafoglio e informazioni normative sui consumatori tramite reti wM-Bus, LoRaWAN o cellulari.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) dell'8,9-9,7% nel periodo 2026-2034. La domanda residenziale beneficia di normative sulla fatturazione equa e sulla lettura a distanza, gli immobili commerciali utilizzano i dati per l'assegnazione degli inquilini e l'ottimizzazione degli edifici, mentre gli impianti industriali misurano il calore di processo, la conversione del vapore e le utenze interne. L'adozione trasversale dei servizi di misurazione favorisce sempre più i servizi di dati di consumo insieme ai dispositivi certificati.
- Le installazioni residenziali generano elevati volumi di unità negli edifici plurifamiliari e negli appartamenti con teleriscaldamento, dove design compatto, lunga durata della batteria, equa ripartizione dei costi e lettura automatica definiscono la competitività dei fornitori.
- Gli utenti commerciali danno priorità all'interoperabilità tra uffici, ospedali, hotel, campus e punti vendita, utilizzando i dati termici per convalidare le fatture, confrontare le prestazioni degli edifici, diagnosticare le apparecchiature e supportare i contratti di prestazione.
- Le applicazioni industriali richiedono ampi intervalli di portata, sensori robusti e integrazione con i sistemi dell'impianto per allocare il calore di processo, monitorare il recupero di calore, identificare le perdite e migliorare la contabilità dei consumi.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Residenziale |
Alto |
Fatturazione a distanza |
Maturo |
|
Commerciale |
Mezzo |
Sviluppo di analisi |
Scalatura |
|
Industriale |
Mezzo |
Recupero di calore |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei misuratori di calore
Norme sulla fatturazione a lettura remota e sulla trasparenza per i consumatori
La politica europea di efficienza energetica sta convertendo i portafogli di contatori manuali in infrastrutture a lettura remota. Questa transizione offre alle aziende di servizi pubblici e alle società di subcontabilizzazione un valido motivo per sostituire i vecchi strumenti meccanici con contatori statici, moduli radio, gateway e software di fatturazione. Informazioni più frequenti sui consumi migliorano la risoluzione delle controversie e consentono alle famiglie di reagire a consumi anomali. Per i fornitori, l'impatto va oltre l'hardware, poiché la trasmissione sicura dei dati, la registrazione dei dispositivi, i portali per gli inquilini e l'assistenza per l'intero ciclo di vita diventano parte integrante della gara d'appalto. Il cambiamento premia inoltre gli standard aperti che consentono a flotte di contatori eterogenee di comunicare senza vincoli proprietari. Gli installatori beneficiano di programmi di gestione di grandi portafogli, mentre i proprietari di immobili riducono le visite in loco e le bollette stimate. Le tempistiche di conformità, pertanto, comprimono i cicli di sostituzione e creano una domanda pluriennale ben definita.
Espansione del teleriscaldamento e decarbonizzazione della rete
Secondo l'Agenzia Internazionale dell'Energia, il teleriscaldamento fornisce circa il 10% del consumo energetico finale globale per il riscaldamento, e la fornitura di calore è aumentata di circa il 35% dal 2010. L'espansione e la decarbonizzazione creano una maggiore richiesta di contatori presso le utenze, le sottostazioni, le pompe di calore, le fonti di calore di scarto e gli impianti di accumulo termico. Dati precisi su portata e temperatura sono essenziali per la contabilizzazione, il bilanciamento idraulico e il controllo della temperatura di ritorno. Con l'integrazione nelle reti di calore rinnovabile a bassa temperatura, la misurazione a piccoli differenziali diventa più preziosa e tecnicamente complessa. Di conseguenza, le aziende elettriche prediligono dispositivi a ultrasuoni con un'ampia gamma dinamica e funzionalità diagnostiche. I nuovi allacciamenti comportano l'installazione di nuovi impianti, mentre i programmi di modernizzazione sostituiscono i contatori che non supportano la registrazione a intervalli. Il vantaggio operativo si traduce in minori perdite di rete, una migliore gestione degli impianti e una verifica più chiara del contributo del calore rinnovabile.
Gestione energetica degli edifici e degli impianti industriali basata sulle prestazioni
I proprietari di edifici e gli operatori industriali necessitano sempre più di dati termici verificabili per dimostrare i risparmi derivanti da isolamento, sistemi di controllo, pompe di calore, recupero di calore e contratti di servizio energetico. I soli contatori elettrici non sono sufficienti a dimostrare se un sistema idronico stia erogando la potenza termica prevista. I contatori di calore colmano questa lacuna, combinando flusso e differenza di temperatura per quantificare l'energia fatturabile. I gestori di portafoglio utilizzano i dati a intervalli per confrontare le prestazioni degli impianti e identificare riscaldamento e raffreddamento simultanei, scambiatori di calore intasati o temperature di ritorno eccessive. Gli impianti industriali applicano le stesse informazioni alla contabilità interna delle utenze e all'ottimizzazione dei processi. L'impatto sul mercato si traduce in una maggiore specificazione dei contatori connessi durante la progettazione di interventi di ammodernamento, una maggiore domanda di analisi e attività di verifica ricorrenti dopo la messa in servizio. I fornitori che traducono le letture in azioni correttive acquisiscono maggiore influenza sui consulenti e sui team di gestione degli impianti.
Mercato dei contatori di calore: tendenze future
Ottimizzazione della rete a bassa temperatura basata sull'analisi dei dati
Le tendenze del mercato dei contatori di calore si concentreranno sempre più sull'utilizzo dei dati di misurazione per gestire reti a bassa temperatura, piuttosto che sulla semplice emissione di fatture. Gli algoritmi confronteranno flusso, temperatura di mandata, temperatura di ritorno e carico del cliente per identificare sottostazioni sovradimensionate, sistemi di controllo difettosi e prestazioni insoddisfacenti degli scambiatori di calore. Le aziende di servizi pubblici potranno quindi intervenire in modo mirato per ridurre le temperature di ritorno e migliorare l'integrazione delle fonti rinnovabili. I gemelli digitali combineranno dati meteorologici, caratteristiche degli edifici e registrazioni a intervalli per prevedere la domanda e ottimizzare le pompe. Questa transizione eleva la qualità dei dati, la sincronizzazione dell'orologio e le interfacce sicure a criteri di acquisto prioritari. I produttori in grado di fornire analisi validate ed esportazioni aperte acquisiranno rilevanza strategica, mentre i contatori autonomi di base dovranno affrontare una maggiore concorrenza sui prezzi.
Comunicazioni multi-rete e intelligenza distribuita
I contatori del futuro supporteranno comunicazioni adattabili tramite moduli sostituibili, design a doppia radio o protocolli selezionabili via software. Questa flessibilità protegge le aziende di servizi pubblici quando le strategie di rete cambiano tra M-Bus wireless, LoRaWAN, IoT cellulare e infrastrutture condivise per le smart city. L'elaborazione edge segnalerà il flusso inverso, la deriva del sensore, le anomalie di perdita o la diffusione anomala della temperatura prima di trasmettere eventi compatti, prolungando la durata della batteria e riducendo il volume dei dati. Il provisioning sicuro e la gestione del firmware diventeranno necessari man mano che i dispositivi termici si integreranno nelle reti infrastrutturali critiche. La tendenza privilegia famiglie di prodotti modulari che possono rimanere installate attraverso diverse generazioni di comunicazione. Consente inoltre alle aziende di servizi pubblici di consolidare i dati relativi a elettricità, acqua, gas e calore senza imporre tecnologie di accesso identiche ovunque.
Opportunità di mercato per i contatori di calore
Conversione meccanica del parco veicoli come servizio gestito
I grandi portafogli immobiliari e di servizi pubblici spesso contengono contatori di età, protocolli e date di verifica diversi, il che rende difficile la sostituzione una tantum. I fornitori possono offrire programmi di conversione a fasi che includono sopralluoghi, dimensionamento dei contatori, installazione, implementazione del gateway, migrazione dei dati, verifica e comunicazione con gli inquilini. Il finanziamento tramite tariffe per contatore o per lettura può ridurre le barriere iniziali di capitale e allineare i ricavi del fornitore alla continuità del servizio. Gli investimenti dovrebbero dare priorità all'integrazione automatizzata dei dispositivi, alla gestione delle eccezioni e ai flussi di lavoro sul campo che riducano al minimo l'accesso agli appartamenti. Le partnership con le società di fatturazione e i fornitori di servizi energetici possono migliorare l'accesso al mercato. L'opportunità è maggiore laddove le scadenze per la lettura a distanza coincidono con gli inventari meccanici obsoleti, poiché i clienti necessitano sia di hardware conforme sia di capacità operativa per eseguire migliaia di sostituzioni coordinate.
Sistemi di misurazione per il teleriscaldamento, il teleraffreddamento e le aree a uso misto.
In Medio Oriente, Asia e Nord America, i progetti di teleriscaldamento e teleraffreddamento e gli sviluppi a uso misto richiedono un'accurata allocazione degli utenti tra uffici, hotel, negozi, residenze e data center. I fornitori possono offrire pacchetti completi che integrano contatori di riscaldamento e raffreddamento, sensori di temperatura, sistemi di comunicazione, interfacce di fatturazione, collaudo e analisi degli impianti. Un coinvolgimento tempestivo di sviluppatori e consulenti ingegneristici migliora l'influenza sulle specifiche prima che vengano installate le tubazioni e i pozzetti dei contatori. Gli investimenti dovrebbero concentrarsi su prestazioni ad alta temperatura ambiente, componenti elettronici resistenti alla condensa, portali multilingue e integrazione con i sistemi di gestione degli edifici. Progetti di riferimento che dimostrino l'accuratezza della fatturazione e la riduzione delle temperature di ritorno dell'acqua refrigerata possono accelerare l'adozione. I contratti risultanti offrono economie di scala, poiché un singolo impianto centrale può richiedere contatori per centinaia o migliaia di utenze.
Sviluppi recenti
- Maggio 2026: Il Zentrum fuer Waermemanagement (di seguito denominato "ZFW") ha avviato la commercializzazione a livello mondiale di un nuovo misuratore di flusso termico ad alta temperatura per testare le proprietà termiche e meccaniche dei materiali isolanti a temperature fino a 850 °C. C-Therm Technologies è il distributore esclusivo del TIM-Tester di ZFW in Nord America ed è lieta di supportare la distribuzione del nuovo misuratore di flusso termico protetto (GHFM). Lo strumento è in grado di misurare la conduttività termica, la resistenza termica, la forza e la compressione con elevata precisione e riproducibilità.
- Novembre 2024: Kamstrup A/S ha lanciato i moduli LoRaWAN preinstallati in fabbrica per i contatori MULTICAL 403, 603 e 803. L'opzione a protocollo aperto fornisce dati di fatturazione e analisi con timestamp, riducendo al contempo la necessità di hardware esterno e le operazioni di messa in servizio.
- Agosto 2026: Sontex Group ha annunciato l'ingresso nel gruppo di DELTAMESS DWWF GmbH, affermata azienda tedesca specializzata nella misurazione dei consumi. Questa operazione rafforzerà la posizione di Sontex in Germania, ampliando al contempo l'accesso a nuovi clienti e canali di distribuzione nei mercati della misurazione di acqua e calore.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -