
Markt für Hochleistungsrechner-Chipsätze: Größe und Wachstum bis 2034
Marktgröße und Prognosen für Hochleistungsrechner-Chipsätze (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Zentraleinheit, Grafikprozessor, FPGA, anwendungsspezifischer integrierter Schaltkreis); Anwendung (Informationstechnologie, Telekommunikation, Bankwesen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00025984
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 19, 2026


Marktgröße 2025
11,31 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
23,05 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,23 %
Wachstumsrate
Adressierbarer Markt
154,33 Mrd. US-Dollar
(2026–2034)
Der Markt für High Performance Computing Chipsets wurde im Jahr 2025 auf 11,31 Milliarden US-Dollar geschätzt und soll bis 2034 auf 23,05 Milliarden US-Dollar anwachsen; für den Zeitraum 2026-2034 wird eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,23 % erwartet.
Marktanalyse und Einblicke für Hochleistungsrechner-Chipsätze
- Nordamerika hatte 2025 einen Marktanteil von 36–39 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,4 %, angeführt von KI-Fabriken, nationalen Laboratorien, GPU-Clustern und fortschrittlichen Netzwerk-Upgrades.
- Die USA repräsentierten im Jahr 2025 78–82 % Nordamerikas und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,9–9,5 % aufgrund der Nachfrage nach Hyperscale- und Verteidigungsrechnern.
- Europa hielt 2025 einen Marktanteil von 21–24 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–8,8 %, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 28–32 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–10,9 %, unterstützt von China, Japan, Südkorea, Indien und Australien.
- Das größte Segment, die Grafikprozessoreinheit (GPU), hielt im Jahr 2025 einen Marktanteil von 42–46 % und wächst aufgrund beschleunigter KI- und Simulations-Workloads im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–10,8 %.
- Das Wachstumssegment Application Specific Integrated Circuit (ASIC) hielt 2025 einen Marktanteil von 17–20 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,4–12,2 %, da die Produktion von kundenspezifischen KI-Siliziumchips zunimmt.
- Detaillierte Analyse der wichtigsten Unternehmen : Advanced Micro Devices, Inc.; Intel Corporation; International Business Machines Corporation; Cisco Systems, Inc.; Hewlett Packard Enterprise Development LP; NVIDIA Corporation; MediaTek Inc.; Achronix Semiconductor Corporation; Alphabet Inc.; Lattice Semiconductor Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Das Design und die Architektur heutiger Prozessoren verlagern den Fokus weg von Skalierbarkeit hin zu Heterogenität zwischen CPUs, GPUs, FPGAs, ASICs, Speichern, Verbindungen und Serverarchitektur sowie dem Wärmemanagement. Die Entwicklung und der Fortschritt des Marktes für High-Performance-Computing-Chipsätze werden daher von Energieeffizienz, Parallelverarbeitung, Softwarekompatibilität und Lieferkettensicherheit angetrieben. Aktuelle Technologietrends konzentrieren sich auf fortschrittliche Gehäusetechnologien, Speicher mit hoher Bandbreite, Wafer-Volumina und Referenzplattformen, die das Integrationsrisiko für Unternehmen und Forschungseinrichtungen minimieren.
Mit Blick auf den Prognosezeitraum wird erwartet, dass sich der Kauftrend aufgrund der zunehmenden Verbreitung von KI-Souveränität, Supercomputern und Telekommunikationsinfrastrukturen über Nordamerika und Westeuropa hinaus ausweitet. Die Foundry-Kapazitäten im asiatisch-pazifischen Raum und staatlich geförderte Projekte im Bereich Recheninfrastrukturen werden die Lieferkette und die Vertriebskanäle stärken, während Effizienzvorschriften die Nutzung von Flüssigkeitskühlung und workload-spezifischen Beschleunigern vorantreiben werden. All diese Trends tragen unabhängig von Hyperscale-Cloud-Zyklen zu einer steigenden Marktnachfrage nach High-End-Chipsätzen bei.
Berichtsumfang zum Markt für Hochleistungsrechner-Chipsätze
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 11,31 Milliarden US-Dollar |
| Marktgröße bis 2034 | 23,05 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,23 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Hochleistungsrechner-Chipsätze
Die Anforderungen von Unternehmen und Behörden steigen stetig. KI-Inferenz, Wettersimulation, Wirkstoffforschung, seismische Datenverarbeitung und Betrugserkennung erfordern mehr Speicherbandbreite und höhere Parallelverarbeitungsgeschwindigkeiten. Das Wachstum des Marktes für Hochleistungsrechner-Chipsätze wird zusätzlich durch die Virtualisierung von 5G-Kern- und RAN-Netzen durch Telekommunikationsbetreiber, geringere Latenzzeiten bei Risikomodellen für Banken und die Konsolidierung von Workloads auf beschleunigten Servern durch IT-Organisationen vorangetrieben.
Es gibt zahlreiche Akteure entlang der Lieferkette, darunter Chipdesigner, EDA-Anbieter, Auftragsfertiger, Hersteller fortschrittlicher Gehäusetechnologien, Speicherhersteller, Verbindungsanbieter, Server-OEMs, Cloud-Anbieter und Software-Stacks. Die Angebotsdynamik wird weiterhin von der Verfügbarkeit von HBM, der Kapazität von CoWoS-Gehäusen, Exportbeschränkungen und langwierigen Validierungsprozessen beeinflusst. Kunden treffen ihre Kaufentscheidungen heute auf Basis von Rechenplattformen anstatt einzelner Prozessoren.
Der Wettbewerb wird sich hauptsächlich um Unternehmen drehen, die die Roadmaps für Beschleuniger, die Serverintegration und die Software-Ökosysteme kontrollieren. Die NVIDIA Corporation ist weiterhin führend bei GPU-Beschleunigern, während Advanced Micro Devices, Inc. seine Strategie offener Plattformen mit Instinct-GPUs und EPYC-CPUs stärkt. Die Intel Corporation spielt mit ihren CPUs nach wie vor eine wichtige Rolle im HPC- und Telekommunikationssektor, während Hewlett Packard Enterprise Development LP die Nachfrage nach Chipsätzen in den Einsatz von flüssigkeitsgekühlten Supercomputern umsetzt.
Der Marktbericht für Hochleistungsrechner-Chipsätze beleuchtet die Faktoren, die diese Chipsätze hinsichtlich Speichergröße, Verbindungslatenz, Entwicklungskits und Rack-Performance auszeichnen. Zu den wichtigsten Akteuren in diesem Bereich zählen IBM, Cisco Systems, MediaTek, Achronix Semiconductor, Alphabet und Lattice Semiconductor.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
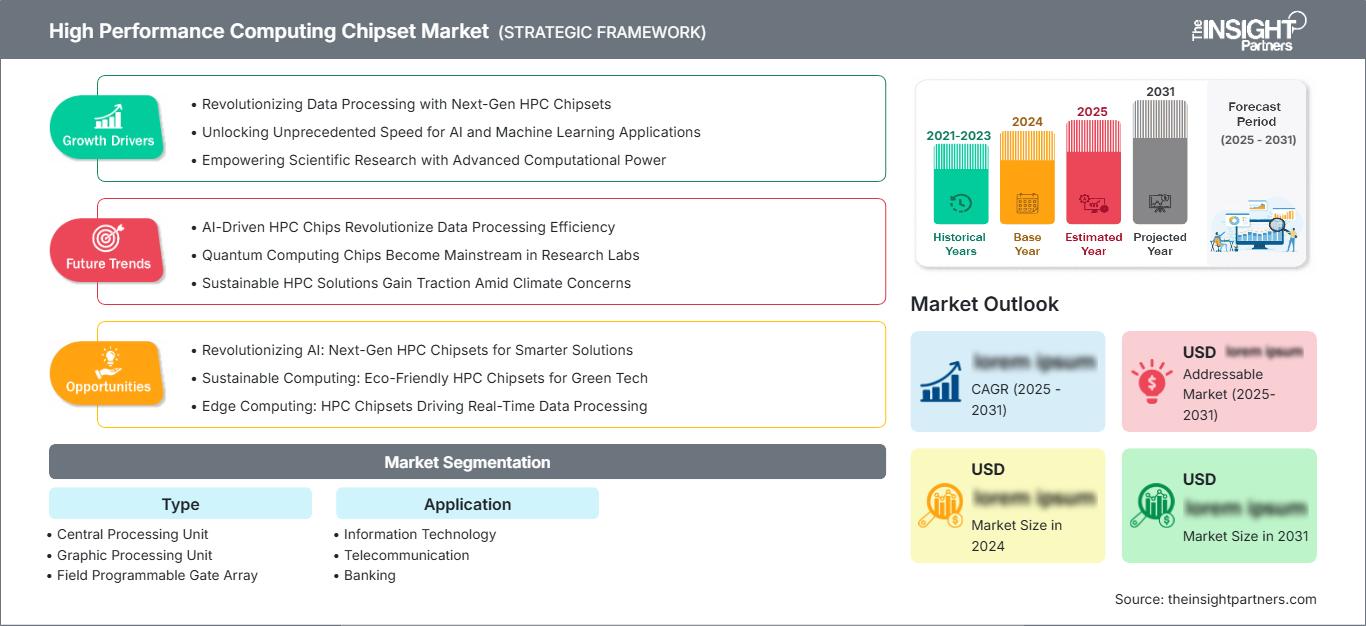
Markt für Hochleistungsrechner-Chipsätze: Strategische Einblicke
Regionale Einblicke
Markt für Hochleistungsrechner-Chipsätze in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 36–39 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,4 % wachsen. Der regionale Marktanteil von High Performance Computing Chipsets wird durch Hyperscale-KI-Cluster, Supercomputing-Programme des US-Energieministeriums, die Migration von Unternehmen in die Cloud und eine dichte Telekommunikationsinfrastruktur getragen. Starke Kompetenzen im Chipdesign und fortschrittliche Serverintegration verkürzen die Einführungszyklen für Beschleuniger.
Die Beschaffung konzentriert sich zunehmend auf Leistung pro Watt, Skalierbarkeit der Verbindungen und die Eignung flüssigkeitsgekühlter Systeme. Labore, Cloud-Anbieter, Verteidigungsbehörden und Finanzunternehmen in den USA entwickeln GPU- und CPU/GPU-Hybridsysteme für Simulationen, Risikoanalysen, Sprachmodelle und Cyberabwehr. Kanada leistet seinerseits durch seine KI-Forschungszentren, seine Aktivitäten im Bereich Quantencomputing und Investitionen in sichere Recheninfrastruktur einen Beitrag.
US-Markt für Hochleistungsrechner-Chipsätze
Im Jahr 2025 stellten die Vereinigten Staaten 78–82 % Nordamerikas dar und werden Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,9–9,5 % wachsen. Zu den Treibern zählen Cloud-KI-Fabriken, nationale Forschungseinrichtungen, Simulationen für die Luft- und Raumfahrt, Verteidigungsanalysen, Risikomanagement-Systeme für Banken und Supercomputer-Einrichtungen an Universitäten. Die Präsenz von Advanced Micro Devices, Inc., Intel Corporation, NVIDIA Corporation, Cisco Systems, Inc. und Alphabet Inc. auf dem heimischen Markt ermöglicht eine schnelle Plattformvalidierung.
Es zeichnet sich ein Trend ab, von eigenständigen HPC-Clustern hin zu einer kollaborativen Architektur zu wechseln, die Anwendungen in den Bereichen IT, Telekommunikation und Bankwesen unterstützt. Unternehmen bevorzugen Chipsätze mit ausgereiften Softwarebibliotheken, einer zuverlässigen Lieferkette und robusten Sicherheitsfunktionen. GPU-Beschleunigung ist bei Anwendungen in den Bereichen KI und digitale Zwillinge beliebt, während die CPU für Orchestrierung und Datenbanken wichtig ist. FPGAs und ASICs gewinnen aufgrund ihrer latenzarmen Inferenzpipelines zunehmend an Bedeutung.
Europäischer Markt für Hochleistungsrechner-Chipsätze
Europa hielt 2025 einen Marktanteil von 21–24 % und wird bis 2034 weiterhin ein durchschnittliches jährliches Wachstum von 8,1–8,8 % verzeichnen. Großbritannien nimmt dank seiner nationalen Supercomputing-Zentren, der Automobilsimulation, der industriellen künstlichen Intelligenz und der direkt flüssigkeitsgekühlten HPE-Systeme eine starke Führungsposition ein. Das Vereinigte Königreich entwickelt KI-Rechenressourcen für die Bereiche Biowissenschaften, Klimaforschung, Finanzen und sichere Cloud-Dienste und schafft damit ein Umfeld für GPU- und CPU-Plattformen.
Das Land zeichnet sich durch seinen starken Luft- und Raumfahrtsektor, die Kernenergie, die Forschung und seine Sovereign-Cloud-Lösungen aus. Italien und Spanien haben ihre Investitionen in digitale Infrastruktur, Bankenanalysen und akademischen HPC-Zugang erhöht, wodurch die Nachfrage nach effizienten Systemen steigt. Europäische Nutzer legen Wert auf Energieeffizienz, transparente Beschaffung und Interoperabilität und bevorzugen daher Systeme mit Open-Source-Software, hoher Netzwerkbandbreite und langer Lebensdauer.
Markt für Hochleistungsrechner-Chipsätze im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 28–32 % und verzeichnet im Zeitraum 2026–2034 ein jährliches Wachstum von 10,2–10,9 %. China bleibt das größte Land der Region, während Japan, Südkorea, Indien und Australien in KI-Supercomputing, Halbleiterkapazitäten und digitale öffentliche Infrastruktur investieren.
Politische Rahmenbedingungen, die Kapazitäten der Elektronikfertigung und die starke Verbreitung von Cloud-Diensten fördern die Nachfrage nach Chipsätzen in der Region. Korea und Japan stärken ihr Ökosystem für Speicher und Gehäuse, während Indien den Zugang zu Rechenleistungen im Land verbessert und Australien HPC für Bergbau, Klimaforschung und Verteidigung einsetzt. Der Markt für HPC-Chipsätze ist weiterhin eng mit Datensouveränität und KI-Politik verknüpft.
Markt für Hochleistungsrechner-Chipsätze im Nahen Osten und Afrika
Die Region Naher Osten und Afrika wird von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 9,0 % bis 9,7 % verzeichnen, wobei Saudi-Arabien bei regionalen Implementierungen eine führende Rolle einnehmen wird. Die Vereinigten Arabischen Emirate konzentrieren sich auf den Aufbau von KI-Rechenzentren und souveränen Cloud-Lösungen, während Südafrika den Markt durch Forschungsinformatik, Bankanalysen und Telekommunikationsmodernisierungen vorantreiben wird.
Modelllösungen für den Energiesektor, Smart Cities und Diversifizierungsstrategien werden die Nachfrage stützen. Die Einführung von RoMEA wird sich auf Universitätscluster, Telekommunikationsanbieter und Initiativen der Regierung zur digitalen Transformation konzentrieren. Regionale Verbraucher werden aufgrund der Unterschiede in der regionalen Infrastruktur langlebige, energieeffiziente und anbietergestützte Lösungen bevorzugen.
Segmentierungsanalyse
Typ
Es wird erwartet, dass der Markt für Hochleistungsrechner-Chipsätze im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–9,8 % wachsen wird, da Käufer ihre Prozessormixe hinsichtlich der Wirtschaftlichkeit ihrer Workloads optimieren. Der Markt für Hochleistungsrechner-Chipsätze umfasst Allzweck-CPUs, parallele GPUs, rekonfigurierbare FPGAs und workloadspezifische ASICs. Die Plattformauswahl wird zunehmend von Speicherbandbreite, Software-Reifegrad, Energieverbrauch und Modellbereitstellungsmustern bestimmt.
- Die Zentraleinheit (CPU) spielt weiterhin eine zentrale Rolle bei Orchestrierung, Datenbankausführung, Virtualisierung und Steuerungsebenen-Workloads, insbesondere dort, wo Softwarekompatibilität, Sicherheit und ausgewogene Leistung wichtiger sind als maximaler paralleler Durchsatz.
- Grafikprozessoren dominieren das beschleunigte Rechnen, weil dichte Parallelkerne, ausgereifte Bibliotheken und Speicher mit hoher Bandbreite KI-Training, Inferenz, Simulation, Rendering und wissenschaftliche Workloads in großem Umfang unterstützen.
- Field Programmable Gate Arrays (FPGAs) werden für latenzempfindliche Workloads in der Telekommunikation, im Bankwesen und in Edge-Systemen eingesetzt und bieten rekonfigurierbare Beschleunigung, wo deterministische Leistung und Flexibilität nach der Implementierung von strategischem Wert sind.
- Anwendungsspezifische integrierte Schaltungen (ASICs) gewinnen zunehmend an Bedeutung für Hyperscale-Inferenz und dedizierte KI-Dienste, da kundenspezifische Siliziumchips die Energieeffizienz, den Durchsatz und die langfristige Wirtschaftlichkeit verbessern können.
Anwendung
Es wird erwartet, dass die Anwendung von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–10,0 % wachsen wird, da IT-, Telekommunikations- und Bankkunden rechenintensive Workloads auf beschleunigte Infrastrukturen verlagern. Die Akzeptanz variiert je nach Latenztoleranz, Datensensibilität und Infrastrukturlebenszyklus, aber alle drei Bereiche nutzen Chipsätze, um die Analysegeschwindigkeit, die Automatisierungsqualität und die Servicekontinuität zu verbessern.
- Die Informationstechnologie treibt die Nachfrage durch Cloud-KI, Unternehmensanalysen, Automatisierung der Cybersicherheit, Datenverarbeitung und Softwareentwicklungsumgebungen an, die skalierbare GPUs, CPUs und Hochgeschwindigkeitsnetzwerke erfordern.
- Die Nutzung von Telekommunikationstechnologien nimmt zu, da die Betreiber Netzwerkfunktionen virtualisieren, KI-native 6G-Architekturen vorbereiten, RAN-Workloads optimieren und eine beschleunigte Edge-Infrastruktur für Dienste mit geringer Latenz bereitstellen.
- Im Bankwesen werden Hochleistungschipsätze für Betrugserkennung, Risikomodellierung, algorithmischen Handel, Kundenanalysen und regulatorische Stresstests eingesetzt, wobei schnellere Berechnungen die Entscheidungsgenauigkeit verbessern.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Informationstechnologie |
Hoch |
KI-Cloud |
Skalierung |
|
Telekommunikation |
Medium |
SIE SIND HIER |
Skalierung |
|
Bankwesen |
Medium |
Risiko-Engines |
Reifen |
Markttreiber und Wirkungsanalyse für Hochleistungsrechner-Chipsätze
KI-Workloads erhöhen die Anforderungen an die Beschleunigerdichte.
KI-Training, Schlussfolgerungen und die Generierung synthetischer Daten verändern die Infrastrukturbeschaffung: Statt Server-Aktualisierungszyklen wird nun die Kapazitätsplanung auf Token-Durchsatz und Modellreaktionsfähigkeit ausgerichtet. Die Auswirkungen auf High-Performance-Computing-Chipsätze sind unmittelbar, da GPUs, ASICs und CPUs mit hoher Bandbreite bestimmen, wie viele Benutzer, Simulationen und automatisierte Workflows gleichzeitig ausgeführt werden können. Unternehmen fordern von Anbietern zudem vollständige Referenzdesigns, Netzwerkfunktionen und Softwarevalidierung, um das Implementierungsrisiko zu minimieren.
Die Modernisierung der Telekommunikation führt zu einer steigenden Nachfrage nach Edge-Computing.
Virtualisierte RANs, die Modernisierung des 5G-Kernnetzes und die ersten Planungen für 6G erhöhen die Nachfrage nach Prozessoren, die Durchsatz, deterministische Latenz und Energieeffizienz vereinen. Telekommunikationsbetreiber benötigen Chipsätze, die KI-gestützte Netzwerkoptimierung, Medienverarbeitung und verteilte Edge-Dienste ohne übermäßige Hardwareebenen unterstützen. Dieser Treiber unterstützt CPUs mit integrierten Beschleunigern, FPGAs für programmierbare Pipelines und Netzwerkchips, die die Servicequalität erhalten und gleichzeitig die Betriebskosten senken.
Energieeffizienz wird zum Kaufkriterium
Die Verfügbarkeit von Strom und die Einschränkungen bei der Kühlung entscheiden zunehmend darüber, ob Unternehmen ihre Rechenzentren erweitern können. Rechenzentrumsbetreiber vergleichen Chipsätze hinsichtlich Leistung pro Watt, Rackdichte, Wärmedesign und Kühlkompatibilität, da Strom- und Infrastrukturkosten die Gesamtwirtschaftlichkeit beeinflussen. Dies treibt die Anbieter zu fortschrittlichen Gehäusetechnologien, flüssigkeitsgekühlten Modulen, energieeffizienter Orchestrierung und workload-spezifischen Siliziumchips. Das Ergebnis ist ein Markt, auf dem Effizienzkennzahlen sowohl die Beschaffungskriterien als auch die langfristige Anbieterauswahl beeinflussen.
Markt für Hochleistungsrechner-Chipsätze: Zukunftstrends
KI-Fabriken im Rack-Maßstab werden das Systemdesign neu definieren
Die Trends im Markt für Hochleistungsrechner-Chipsätze deuten auf eine Verlagerung der Leistungswerte von einzelnen Komponenten hin zu Rack-weiten Ergebnissen hin, die anhand von Speichernutzung, Verbindungseffizienz, Kühlleistung und Inferenzdurchsatz gemessen werden. Anbieter entwickeln CPUs, GPUs, Netzwerkkomponenten und Managementsoftware als integrierte Systeme anstatt als unabhängige Produkte. Dieser Trend begünstigt Anbieter, die die Gesamtleistung über KI-, Simulations- und Analyse-Workloads hinweg nachweisen können und gleichzeitig Käufern helfen, Systeme mit hoher Dichte schneller und mit weniger Integrationsengpässen zu implementieren.
Kundenspezifische Chips werden einen tieferen Einzug in die Unternehmensinfrastruktur halten.
Es wird erwartet, dass die Nutzung von ASICs sich von reinen Hyperscale-Projekten hin zu breiteren Unternehmens-Clouds, Finanzplattformen und Telekommunikations-Edge-Systemen ausweitet, sobald wiederholbare KI-Workloads besser definiert sind. Kundenspezifische Beschleuniger können den Stromverbrauch senken und den Durchsatz verbessern, wenn Algorithmen stabil sind und die Einsatzmengen die Entwicklungskosten rechtfertigen. Dieser Übergang wird GPUs nicht ersetzen, sondern hybride Architekturen schaffen, in denen programmierbare und festfunktionale Siliziumchips zusammenarbeiten.
Marktchancen für Hochleistungsrechner-Chipsätze
Souveräne KI-Infrastruktur schafft neue Beschaffungsmöglichkeiten
Regierungen finanzieren nationale Rechenkapazitäten, um Sprachmodelle, Forschungssicherheit, Gesundheitsdatenanalyse und die Wettbewerbsfähigkeit der Industrie zu fördern. Prognosen für den Markt für Hochleistungsrechner-Chipsätze deuten auf Chancen für Anbieter hin, die eine sichere Lieferkette, lokale Integrationspartner, energieeffiziente Cluster und langfristigen Support kombinieren können. Erfolgreiche Anbieter benötigen transparente Roadmaps, die Einhaltung von Vorschriften und flexible Finanzierungsmodelle, da Projekte des öffentlichen Sektors häufig technische Leistungsfähigkeit mit Ausfallsicherheit, Datensouveränität und dem Aufbau nationaler Kapazitäten in Einklang bringen müssen.
Die Modernisierung der Bankanalytik eröffnet spezialisierte Nachfrage
Banken modernisieren ihre Plattformen für Risiko-, Betrugs-, Liquiditäts- und Kundenanalysen, da volatile Märkte und digitale Echtzeitzahlungen den Rechenbedarf erhöhen. Dies eröffnet Chipherstellern, die latenzarme Inferenz, starke Verschlüsselung und vorhersehbare Leistung unter regulierten Arbeitslasten bieten können, neue Chancen. Komplettlösungen mit validierter Finanzdienstleistungssoftware, hoher Verfügbarkeit und nachvollziehbaren KI-Tools unterstützen Institute bei der Modernisierung, ohne Kompromisse bei Ausfallsicherheit oder Compliance-Anforderungen einzugehen.
Aktuelle Entwicklungen
- Mai 2026: NVIDIA Corporation — stellte den NVIDIA RTX Spark Superchip für Windows-PCs vor, der eine KI-Leistung von bis zu 1 Petaflop, bis zu 128 GB einheitlichen Speicher und Unterstützung für die lokale Ausführung von 120-B-Parameter-LLMs mit bis zu 1 Million Token Kontext sowie Windows-native KI-Agenten und NVIDIA OpenShell für die sichere Agentenausführung bietet.
- Mai 2026: Advanced Micro Devices, Inc. — gab eine Vorschau auf die AMD Instinct MI430X GPU für HPC- und KI-für-Wissenschafts-Workloads und prognostizierte eine native FP64-Leistung von mehr als 200 TFLOPs und eine mehr als 6-fache FP64-Leistung der Rubin-Architektur der nächsten Generation von NVIDIA. Geplante Einsätze sind für zukünftige Supercomputer wie Discovery und Alice Recoque.
- Juli 2026: Rambus Inc. — brachte seinen DDR5 9600 Server RDIMM Chipsatz auf den Markt, der auf dem RCD06 der sechsten Generation basiert und Speichergeschwindigkeiten von bis zu 9600 MT/s mit einer um 20 % höheren Bandbreite als die vorherige Generation ermöglicht. Ziel ist die Entwicklung für agentenbasierte KI, HPC und datenintensive Rechenzentrums-Workloads.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -