
Marché des puces pour calcul haute performance : taille et demande en 2034
Rapport d'analyse du marché des puces pour calcul haute performance : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (unité centrale de traitement, unité de traitement graphique, FPGA, ASI) ; application (technologies de l'information, télécommunications, banque, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00025984
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 19, 2026


Taille du marché en 2025
11,31 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
23,05 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,23 %
taux de croissance
Marché adressable
154,33 milliards de dollars américains
(2026-2034)
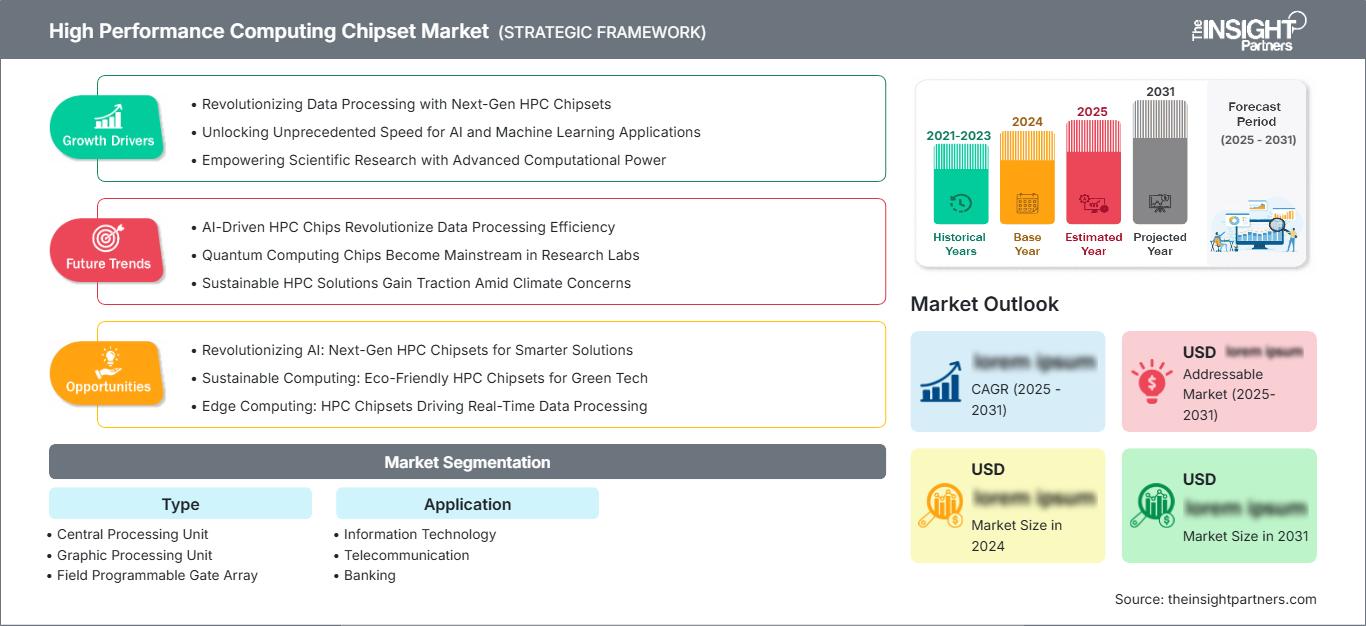
Le marché des puces pour calcul haute performance était évalué à 11,31 milliards de dollars américains en 2025 et devrait atteindre 23,05 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 8,23 % entre 2026 et 2034.
Analyse et perspectives du marché des puces pour calculs hautes performances
- L'Amérique du Nord représentait une part de 36 à 39 % en 2025 et connaît une croissance annuelle composée de 8,8 à 9,4 % entre 2026 et 2034, tirée par les usines d'IA, les laboratoires nationaux, les clusters GPU et les mises à niveau avancées des réseaux.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 8,9 à 9,5 % entre 2026 et 2034 grâce à la demande en matière de calcul hyperscale et de défense.
- L'Europe détenait une part de marché de 21 à 24 % en 2025 et connaît une croissance annuelle composée de 8,1 à 8,8 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- La région Asie-Pacifique a capté une part de marché de 28 à 32 % en 2025 et connaît une croissance annuelle composée de 10,2 à 10,9 % entre 2026 et 2034, soutenue par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie.
- Le segment le plus important, celui des unités de traitement graphique (GPU), détenait une part de marché de 42 à 46 % en 2025 et connaît une croissance annuelle composée de 10,0 à 10,8 % entre 2026 et 2034 en raison de l'accélération des charges de travail liées à l'IA et à la simulation.
- Le segment à forte croissance des circuits intégrés spécifiques à une application détenait une part de marché de 17 à 20 % en 2025 et connaît une croissance annuelle composée de 11,4 à 12,2 % entre 2026 et 2034, à mesure que les puces IA personnalisées se développent.
- Principales entreprises analysées en détail : Advanced Micro Devices, Inc. ; Intel Corporation ; International Business Machines Corporation ; Cisco Systems, Inc. ; Hewlett Packard Enterprise Development LP ; NVIDIA Corporation ; MediaTek Inc. ; Achronix Semiconductor Corporation ; Alphabet Inc. ; Lattice Semiconductor Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La conception et l'architecture des processeurs actuels évoluent, passant de l'évolutivité à l'hétérogénéité entre les CPU, GPU, FPGA, ASIC, mémoires, interconnexions et architecture serveur, ainsi qu'à une gestion thermique optimisée. Le développement et la progression du marché des chipsets pour le calcul haute performance sont donc motivés par l'efficacité énergétique, le parallélisme, la compatibilité logicielle et la sécurisation de la chaîne d'approvisionnement. Les tendances technologiques récentes s'articulent autour du packaging avancé, de la mémoire à large bande passante, des volumes de production sur plaquettes et des plateformes de référence qui minimisent les risques d'intégration pour les entreprises et les organismes de recherche.
Pour la période prévisionnelle, la tendance des achats devrait s'étendre au-delà de l'Amérique du Nord et de l'Europe occidentale, sous l'effet de l'émergence de la souveraineté en matière d'IA, des supercalculateurs et des infrastructures de télécommunications. Le développement des capacités de production en Asie-Pacifique et les projets gouvernementaux d'infrastructures informatiques renforceront la chaîne d'approvisionnement et les canaux de déploiement, tandis que les réglementations en matière d'efficacité favoriseront l'adoption du refroidissement liquide et des accélérateurs dédiés à des charges de travail spécifiques. L'ensemble de ces tendances contribue à la croissance de la demande du marché pour les puces haut de gamme, indépendamment des cycles du cloud hyperscale.
Portée du rapport sur le marché des puces pour calcul haute performance
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 11,31 milliards de dollars américains |
| Taille du marché d'ici 2034 | 23,05 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,23% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des puces pour calcul haute performance
Les besoins des entreprises et des gouvernements continuent de croître, notamment dans les domaines de l'inférence par IA, de la simulation météorologique, de la découverte de médicaments, du traitement des données sismiques et de la détection des fraudes, qui requièrent une bande passante mémoire accrue et des vitesses de traitement parallèle plus élevées. La croissance du marché des puces pour le calcul haute performance est également stimulée par la virtualisation des réseaux 5G (cœur de réseau et RAN) par les opérateurs télécoms, la réduction de la latence des modèles de risque pour les banques et la consolidation des charges de travail sur des serveurs accélérés par les services informatiques.
La chaîne d'approvisionnement comprend de nombreux acteurs : concepteurs de semi-conducteurs, fournisseurs d'outils de CAO, fonderies, entreprises d'encapsulation avancée, fabricants de mémoire, fournisseurs d'interconnexion, équipementiers de serveurs, fournisseurs de cloud et éditeurs de logiciels. La dynamique de l'offre reste influencée par la disponibilité de la mémoire HBM, la capacité des boîtiers CoWoS, les restrictions à l'exportation et la longueur des procédures de validation. Désormais, les clients fondent leurs décisions d'achat sur des plateformes de calcul plutôt que sur des processeurs individuels.
La concurrence se jouera principalement autour des entreprises qui maîtrisent les feuilles de route des accélérateurs, l'intégration des serveurs et les écosystèmes logiciels. NVIDIA reste leader sur le marché des accélérateurs GPU, tandis qu'Advanced Micro Devices renforce sa stratégie de plateforme ouverte grâce aux GPU Instinct et aux CPU EPYC. Intel conserve un rôle majeur dans le calcul haute performance et les télécommunications avec ses CPU, tandis que Hewlett Packard Enterprise Development LP transforme la demande en chipsets en déploiements de supercalculateurs à refroidissement liquide.
Le rapport sur le marché des chipsets pour calcul haute performance met en lumière les facteurs qui les rendent uniques en termes de capacité mémoire, de latence d'interconnexion, de kits de développement et de performances à l'échelle d'un rack. Parmi les principaux acteurs de ce secteur figurent International Business Machines Corporation, Cisco Systems, Inc., MediaTek Inc., Achronix Semiconductor Corporation, Alphabet Inc. et Lattice Semiconductor Corporation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des puces pour calcul haute performance : Perspectives stratégiques
Perspectives régionales
Marché des puces pour calcul haute performance en Amérique du Nord
L'Amérique du Nord détenait entre 36 et 39 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,8 à 9,4 % jusqu'en 2034. La part de marché régionale des puces pour le calcul haute performance repose sur les clusters d'IA hyperscale, les programmes de supercalcul du Département de l'Énergie, la migration des entreprises vers le cloud et les infrastructures de télécommunications denses. La maîtrise de la conception de puces et l'intégration avancée aux serveurs accélèrent le processus d'adoption des accélérateurs.
Les achats se concentrent de plus en plus sur le rendement énergétique, l'évolutivité des interconnexions et la compatibilité avec les systèmes à refroidissement liquide. Aux États-Unis, les laboratoires, les fournisseurs de services cloud, les agences de défense et les institutions financières développent des systèmes hybrides GPU et CPU/GPU pour la simulation, l'analyse des risques, les modèles de langage et la cybersécurité. Le Canada, quant à lui, contribue à cette évolution par le biais de ses pôles de recherche en intelligence artificielle, de ses initiatives en informatique quantique et de ses investissements dans le calcul sécurisé.
Marché américain des puces pour calcul haute performance
En 2025, les États-Unis représentaient 78 à 82 % de l'Amérique du Nord et devraient connaître une croissance annuelle composée (TCAC) de 8,9 à 9,5 % entre 2026 et 2034. Cette croissance est notamment portée par les plateformes d'IA en nuage, les laboratoires nationaux, la simulation aérospatiale, l'analyse de la défense, les moteurs de risque bancaire et les supercalculateurs universitaires. La présence sur le marché américain d'entreprises telles qu'Advanced Micro Devices, Intel Corporation, NVIDIA Corporation, Cisco Systems, Inc. et Alphabet Inc. permet une validation rapide des plateformes.
On observe une tendance au passage des clusters HPC autonomes à une architecture collaborative dédiée aux applications informatiques, de télécommunications et bancaires. Les entreprises privilégient les chipsets dotés de bibliothèques logicielles performantes, d'une chaîne d'approvisionnement fiable et de fonctionnalités de sécurité robustes. L'accélération GPU est courante pour les applications d'IA et de jumeaux numériques, tandis que le CPU reste essentiel pour l'orchestration et les bases de données. Les FPGA et les ASIC suscitent un intérêt croissant grâce à leurs pipelines d'inférence à faible latence.
Marché européen des puces pour calcul haute performance
En 2025, l'Europe détenait une part de marché de 21 à 24 % et devrait connaître une croissance annuelle composée de 8,1 à 8,8 % jusqu'en 2034. Le pays bénéficie d'une position de leader grâce à ses centres nationaux de supercalcul, à la simulation automobile, à l'intelligence artificielle industrielle et aux systèmes HPE à refroidissement liquide direct. Le Royaume-Uni développe des ressources de calcul en IA pour les sciences de la vie, les études climatiques, la finance et les services cloud sécurisés, créant ainsi un environnement propice aux plateformes GPU et CPU.
Le pays se caractérise par son secteur aérospatial performant, son industrie nucléaire, sa recherche et ses clouds souverains. L'Italie et l'Espagne ont accru leurs investissements dans les infrastructures numériques, l'analyse bancaire et l'accès au calcul haute performance (HPC) pour la recherche académique, ce qui engendre une demande accrue de systèmes efficaces. Les utilisateurs européens privilégient l'efficacité énergétique, la transparence des marchés publics et l'interopérabilité ; ils privilégient donc les systèmes composés de logiciels libres, offrant une large bande passante et une longue durée de vie.
Marché des puces informatiques hautes performances en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 28 à 32 % en 2025 et progresse à un TCAC de 10,2 à 10,9 % entre 2026 et 2034. La Chine reste le plus grand pays de la région, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie investissent dans le supercalcul IA, la capacité de production de semi-conducteurs et les infrastructures publiques numériques.
Les politiques, les capacités de production électronique et l'adoption massive du cloud stimulent la demande de puces dans la région. La Corée et le Japon renforcent leurs écosystèmes de mémoire et d'encapsulation, tandis que l'Inde améliore l'accès aux services informatiques sur son territoire et que l'Australie utilise le calcul haute performance (HPC) pour l'exploitation minière, la climatologie et la défense. Le marché des puces HPC reste fortement lié aux politiques de souveraineté des données et d'intelligence artificielle.
Marché des puces informatiques hautes performances au Moyen-Orient et en Afrique
La région Moyen-Orient, Afrique et Afrique connaîtra une croissance annuelle composée de 9,0 % à 9,7 % entre 2026 et 2034, l'Arabie saoudite étant en tête des déploiements régionaux. Les Émirats arabes unis privilégient la construction de centres de données dédiés à l'IA et de clouds souverains, tandis que l'Afrique du Sud dynamisera le marché grâce au calcul scientifique, à l'analyse de données bancaires et à la modernisation des télécommunications.
Les solutions de modélisation pour le secteur de l'énergie, les villes intelligentes et les stratégies de diversification soutiendront la demande. L'adoption de RoMEA se concentrera sur les pôles universitaires, les opérateurs télécoms et les initiatives de transformation numérique des gouvernements. Compte tenu des spécificités des infrastructures régionales, les consommateurs privilégieront des solutions durables, économes en énergie et bénéficiant du soutien du fournisseur.
Analyse de segmentation
Taper
Le marché des chipsets pour le calcul haute performance devrait connaître une croissance annuelle composée de 9,0 à 9,8 % entre 2026 et 2034, les acheteurs optimisant leurs configurations de processeurs en fonction des coûts liés aux charges de travail. Ce marché englobe les processeurs à usage général, les GPU parallèles, les FPGA reconfigurables et les ASIC dédiés à des charges de travail spécifiques. Le choix de la plateforme est de plus en plus guidé par la bande passante mémoire, la maturité logicielle, la consommation énergétique et les modèles de déploiement.
- L'unité centrale de traitement reste essentielle pour l'orchestration, l'exécution de bases de données, la virtualisation et les charges de travail du plan de contrôle, en particulier lorsque la compatibilité logicielle, la sécurité et les performances équilibrées importent plus que le débit parallèle maximal.
- L'unité de traitement graphique (GPU) domine le calcul accéléré car ses cœurs parallèles denses, ses bibliothèques matures et sa mémoire à large bande passante prennent en charge à grande échelle l'entraînement, l'inférence, la simulation, le rendu et les charges de travail scientifiques de l'IA.
- Le FPGA (Field Programmable Gate Array) prend en charge les charges de travail sensibles à la latence dans les télécommunications, les systèmes bancaires et les systèmes périphériques, offrant une accélération reconfigurable là où les performances déterministes et la flexibilité post-déploiement sont stratégiquement précieuses.
- Les circuits intégrés spécifiques à une application (ASIC) gagnent en priorité pour l'inférence à très grande échelle et les services d'IA dédiés, où les puces personnalisées peuvent améliorer l'efficacité énergétique, le débit et la rentabilité à long terme.
Application
On prévoit une croissance annuelle composée (TCAC) de 9,2 % à 10 % entre 2026 et 2034, les utilisateurs des secteurs des technologies de l'information, des télécommunications et de la banque migrant leurs charges de travail gourmandes en calcul vers des infrastructures accélérées. L'adoption varie selon la tolérance à la latence, la sensibilité des données et le cycle de vie de l'infrastructure, mais ces trois secteurs utilisent des puces pour améliorer la vitesse d'analyse, la qualité de l'automatisation et la continuité de service.
- Les technologies de l'information stimulent la demande grâce à l'IA dans le cloud, l'analyse d'entreprise, l'automatisation de la cybersécurité, l'ingénierie des données et les environnements de développement logiciel qui nécessitent des GPU et des CPU évolutifs, ainsi qu'une connectivité réseau à haut débit.
- L'adoption des télécommunications progresse à mesure que les opérateurs virtualisent les fonctions réseau, préparent des architectures 6G natives de l'IA, optimisent les charges de travail RAN et déploient une infrastructure de périphérie accélérée pour les services à faible latence.
- Le secteur bancaire utilise des puces hautes performances pour la détection des fraudes, la modélisation des risques, le trading algorithmique, l'analyse des clients et les tests de résistance réglementaires, où des calculs plus rapides améliorent la précision des décisions.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Informatique |
Haut |
IA Cloud |
Mise à l'échelle |
|
Télécommunication |
Moyen |
IA RAN |
Mise à l'échelle |
|
Bancaire |
Moyen |
Moteurs de risque |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des puces pour calcul haute performance
Les charges de travail liées à l'IA augmentent les exigences en matière de densité d'accélérateurs
L'entraînement de l'IA, le raisonnement inférentiel et la génération de données synthétiques transforment les achats d'infrastructures, passant des cycles de renouvellement des serveurs à la planification des capacités en fonction du débit et de la réactivité des modèles. L'impact sur les chipsets de calcul haute performance est direct, car les GPU, les ASIC et les processeurs à large bande passante déterminent le nombre d'utilisateurs, de simulations et de flux de travail automatisés pouvant s'exécuter simultanément. Les entreprises demandent également aux fournisseurs des conceptions de référence complètes, ainsi que des solutions de validation réseau et logicielle afin de réduire les risques liés au déploiement.
La modernisation des télécommunications accroît la demande en calcul en périphérie.
La virtualisation du RAN, la modernisation du cœur de réseau 5G et les préparatifs du déploiement de la 6G accroissent la demande en processeurs alliant débit, latence maîtrisable et efficacité énergétique. Les opérateurs télécoms ont besoin de puces prenant en charge l'optimisation du réseau assistée par l'IA, le traitement multimédia et les services de périphérie distribués, sans nécessiter de couches matérielles excessives. Ce pilote soutient les CPU avec accélérateurs intégrés, les FPGA pour les pipelines programmables et les puces réseau capables de préserver la qualité de service tout en réduisant les coûts d'exploitation.
L'efficacité énergétique devient un critère d'achat.
La disponibilité de l'énergie et les contraintes de refroidissement déterminent de plus en plus la capacité des entreprises à étendre leurs infrastructures de calcul accéléré. Les opérateurs de centres de données comparent les chipsets en fonction de leurs performances par watt, de la densité de racks, de la conception thermique et de la compatibilité avec les systèmes de refroidissement, car les coûts d'électricité et d'infrastructure influent sur le coût total de possession. Cette situation incite les fournisseurs à développer des solutions d'encapsulation avancées, des modules compatibles avec le refroidissement liquide, une gestion optimisée de l'énergie et des puces adaptées aux charges de travail. Il en résulte un marché où les indicateurs d'efficacité influencent désormais à la fois la qualification des acheteurs et le choix des fournisseurs à long terme.
Tendances futures du marché des puces pour calcul haute performance
Les usines d'IA à l'échelle du rack vont redéfinir la conception des systèmes
Les tendances du marché des chipsets pour calcul haute performance indiquent une évolution : on passe des performances au niveau des composants aux performances à l’échelle du rack, mesurées par le partage de mémoire, l’efficacité des interconnexions, la densité de refroidissement et le débit d’inférence. Les fournisseurs conçoivent désormais les processeurs, les cartes graphiques, les réseaux et les logiciels de gestion comme des systèmes intégrés plutôt que comme des produits indépendants. Cette tendance favorisera les fournisseurs capables de valider les performances de l’ensemble de la pile logicielle pour les charges de travail d’IA, de simulation et d’analyse, tout en aidant les acheteurs à déployer plus rapidement des systèmes denses et à réduire les goulots d’étranglement liés à l’intégration.
Les puces personnalisées s'intégreront davantage aux infrastructures d'entreprise.
L'adoption des ASIC devrait s'étendre des projets hyperscale aux clouds d'entreprise, aux plateformes financières et aux systèmes de périphérie des télécommunications, à mesure que les charges de travail d'IA répétables seront mieux définies. Les accélérateurs personnalisés peuvent réduire la consommation d'énergie et améliorer le débit lorsque les algorithmes sont stables et que les volumes de déploiement justifient les coûts de conception. Cette transition ne remplacera pas les GPU, mais créera des architectures hybrides où les puces programmables et à fonction fixe fonctionneront de concert.
Opportunités du marché des puces pour calcul haute performance
L'infrastructure souveraine d'IA crée de nouvelles opportunités d'approvisionnement
Les gouvernements financent les capacités de calcul nationales pour soutenir les modèles de langage, la sécurité de la recherche, l'analyse des données de santé et la compétitivité industrielle. Les prévisions du marché des puces pour le calcul haute performance mettent en évidence des opportunités pour les fournisseurs capables de combiner un approvisionnement sécurisé, des partenaires d'intégration locaux, des clusters économes en énergie et un support à long terme. Les fournisseurs retenus devront proposer des feuilles de route transparentes, une conformité réglementaire assurée et des modèles de financement flexibles, car les projets du secteur public doivent souvent concilier performance technique, résilience, souveraineté des données et renforcement des capacités nationales.
La modernisation de l'analyse bancaire ouvre la voie à une demande spécialisée
Face à la volatilité des marchés et à l'essor des paiements numériques en temps réel, les banques modernisent leurs plateformes d'analyse des risques, de la fraude, des liquidités et de la relation client. Cette situation offre une opportunité aux fournisseurs de puces capables de proposer une inférence à faible latence, un chiffrement robuste et des performances prévisibles, même sous des charges de travail réglementées. Les solutions intégrées, comprenant des logiciels de services financiers validés, une haute disponibilité et des outils d'IA explicables, permettent aux institutions de se moderniser sans compromettre leur résilience ni leur conformité réglementaire.
Développements récents
- Mai 2026 : NVIDIA Corporation a dévoilé la superpuce NVIDIA RTX Spark pour PC Windows, offrant jusqu’à 1 pétaflops de performances d’IA, jusqu’à 128 Go de mémoire unifiée et la prise en charge de l’exécution locale de LLM à 120 milliards de paramètres avec un contexte allant jusqu’à 1 million de jetons, ainsi que des agents d’IA natifs de Windows et NVIDIA OpenShell pour une exécution sécurisée des agents.
- Mai 2026 : Advanced Micro Devices, Inc. a présenté en avant-première le GPU AMD Instinct MI430X pour les charges de travail HPC et IA pour la science, prévoyant plus de 200 TFLOPS de performances FP64 natives et plus de 6 fois les performances FP64 de l'architecture Rubin de nouvelle génération de NVIDIA, avec des déploiements prévus pour de futurs supercalculateurs, notamment Discovery et Alice Recoque.
- Juillet 2026 : Rambus Inc. a lancé son chipset DDR5 9600 Server RDIMM, construit autour de la sixième génération RCD06 et permettant des vitesses de mémoire allant jusqu’à 9 600 MT/s avec une bande passante 20 % supérieure à celle de la génération précédente, ciblant l’IA agentique, le HPC et les charges de travail des centres de données à forte intensité de données.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -