
Markt für HUD Helm: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für HUD-Helme (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Konnektivität (kabelgebunden, integriert); Komponenten (Hardware, Software); Display (OLED, LCOS, LCD und LED); Außenschalenmaterial (Kohlefaser, Kevlar, Kunststoff und Glasfaser); Technologie (konventionelles HUD, AR-HUD) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007966
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
4,44 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
8,70 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,76 %
Wachstumsrate
Adressierbarer Markt
59,15 Mrd. US-Dollar
(2026–2034)
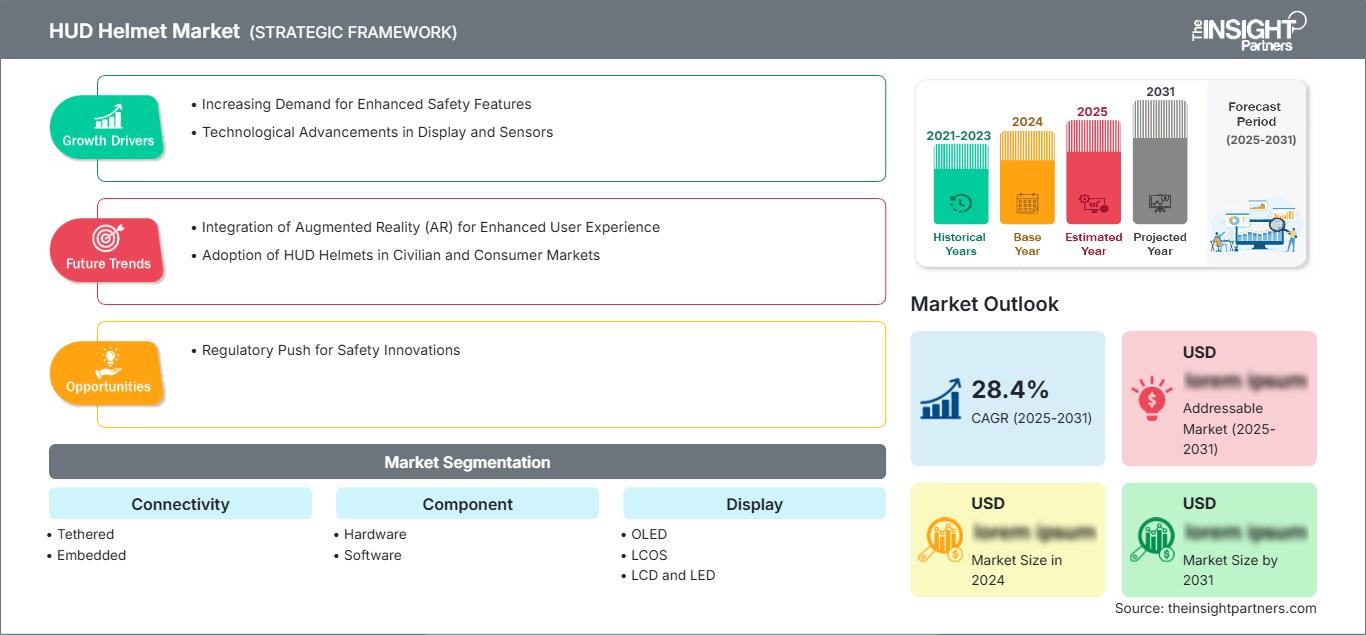
Der Markt für Helme mit Head-up-Display (HUD) wird im Jahr 2025 auf 4,44 Milliarden US-Dollar geschätzt und soll bis 2034 auf 8,70 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,76 % von 2026 bis 2034 entspricht. Der Markt zeichnet sich durch Kopfschutz in Kombination mit integrierter digitaler Technologie aus, die Navigation, Kommunikation und Fahrerdaten im Sichtfeld des Fahrers anzeigt. Das Marktwachstum wird durch die zunehmende Nutzung von Konnektivität, kompakten optischen Technologien und Softwareunterstützung angetrieben.
Aufgrund der zunehmenden Nutzung von Premium-Motorrädern, vernetzten Autos und Freisprech-Navigationssystemen ergeben sich in Nordamerika vielversprechende Marktchancen. Das Wachstum des Marktes für Head-up-Displays in Helmen wird aufgrund der Integration von Smartphone-Technologie und des wachsenden Wissens der Nutzer über Augmented-Reality-Systeme auf eine jährliche Wachstumsrate von 8,8 % bis 10,2 % geschätzt.
Marktanalyse und Einblicke für HUD-Helm
- Nordamerika: Nordamerika dürfte seine führende Position mit einem Marktanteil von 32–36 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–10,2 % zwischen 2026 und 2034 beibehalten, unterstützt durch Premium-Motorräder, technologieorientierte Fahrer und etablierte Aftermarket-Kanäle.
- USA: Die USA stellen den wichtigsten regionalen Markt dar und machen im Jahr 2025 72–76 % des nordamerikanischen Umsatzes aus. Bis 2034 wird ein jährliches Wachstum von 8,6–10,0 % erwartet.
- Europa: Europa wird im Jahr 2025 einen Marktanteil von 24–28 % halten und voraussichtlich um 7,5–8,8 % wachsen. Angeführt wird der Markt von Deutschland, Großbritannien, Frankreich, Italien und Spanien, wo hohe Helmstandards und Motorradtouren die Einführung neuer Technologien begünstigen.
- Asien-Pazifik: Der Anteil des asiatisch-pazifischen Raums am Gesamtmarkt wird im Jahr 2025 zwischen 28 und 32 % liegen und dürfte ein jährliches Wachstum von 9,8 bis 11,5 % verzeichnen. Angeführt wird diese Entwicklung von China, Japan, Indien, Südkorea und Australien, da sich die Absatzzahlen von Motorrädern und die Ökosysteme für digitale Mobilität weiterentwickeln.
- Größtes Segment: Konnektivität ist das größte Segment mit einem Marktanteil von 55–60 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate von 8,5–10,5 %, was die zentrale Rolle vernetzter Fahrerschnittstellen widerspiegelt.
- Wachstumsstarkes Segment: Eingebettete Konnektivität stellt ein hohes Wachstumspotenzial dar, mit einem Marktanteil von 30–35 % im Jahr 2025 und einer jährlichen Wachstumsrate von 11,0–13,0 %, da sich die Integration verbessert.
- Detaillierte Analyse der wichtigsten Unternehmen: BIKESYSTEMS, BMW Motorrad, DigiLens Inc., Intelligent Cranium Helmets LLC, Japan Display Inc., JARVISH Inc., NUVIZ, Inc., REYEDR, SHOEI CO., LTD., SKULLY Technologies.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Im Markt für Head-up-Displays (HUDs) für Helme vollzieht sich eine Entwicklung von reinen Kommunikationsgeräten hin zu komplexen Systemen mit Optik, Konnektivität, Sensoren, langer Akkulaufzeit und speziell für Helme entwickelter Software. Die Zusammenarbeit von Helmherstellern, Display- und Optikkomponentenherstellern, Halbleiterunternehmen und Softwareentwicklern ist daher unerlässlich. Leichtere Wellenleiter, kleinere Projektoren und ein optimiertes Energiemanagement sind notwendig, da die Elektronik Passform, Gewicht, Belüftung und Aufprallschutz nicht beeinträchtigen darf.
Das zukünftige Wachstum dieses Marktes hängt von neuen Motorradmärkten ab, in denen die Entwicklung vernetzter Fahrzeuge und eine zunehmende Premiumisierung voranschreiten. Der regulatorische Fokus auf die Sicherheit motorisierter Zweiräder, insbesondere in Regionen mit strengen Helmzertifizierungs- und Durchsetzungsvorschriften, kann genutzt werden, sofern die Elektronik die zertifizierte Schutzstruktur nicht beeinträchtigt. Zudem wird verstärkt in modulare Strukturen investiert, die es ermöglichen, Software und Optik zu aktualisieren, ohne die gesamte Helmplattform neu entwickeln zu müssen.
Marktbericht zu HUD-Helmen: Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 4,44 Milliarden US-Dollar |
| Marktgröße bis 2034 | 8,70 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,76 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Helme mit Head-up-Display
Die Nachfrageseite wird durch das Marktwachstum im Bereich vernetztes Fahren und Luxusmotorräder sowie durch die Kundenerwartungen hinsichtlich Navigation und Kommunikation bestimmt. Die Branche umfasst Helme, optische Systeme, Wellenleiter, Displays, Akkus, Sensoren, Bluetooth-Technologie, mobile Anwendungen und Cloud-Dienste. Komponentenhersteller beeinflussen die Geräteleistung durch Helligkeit, Gewicht, Wärmeableitung und Stromverbrauch, während Helmhersteller die Leistung durch Passform, Sicherheit und Ergonomie optimieren.
Die Lieferbedingungen bleiben aus technischer Sicht aufgrund der komplexeren Fertigungsprozesse im Vergleich zu herkömmlichen Helmen weiterhin schwierig. Beispiele hierfür sind Unternehmen wie DigiLens Inc. mit ihrer skalierbaren Wellenleiterfertigung und Japan Display Inc. mit ihrer Erfahrung in der Displaytechnologie. SHOEI CO., LTD. zeigt, dass Zulieferer sowohl Expertise im Bereich Sicherheitstechnik als auch im Bereich digitaler Technologien benötigen.
Die Wettbewerbsanalyse im Marktbericht für Head-up-Displays (HUD) für Helme hebt unterschiedliche Integrationsstrategien hervor. Während BMW Motorrad den Fokus auf die Integration vernetzter Fahrer-Ökosysteme legt, verbindet SHOEI CO., LTD. Premium-Helm-Know-how mit HUD-Innovationen, und DigiLens Inc. arbeitet an optischen Wellenleitern. JARVISH Inc., Intelligent Cranium Helmets LLC, REYEDR und SKULLY Technologies bieten spezialisierte Lösungen an, während NUVIZ, Inc. als Pionier in der Smart-Helm-Technologie nicht außer Acht gelassen werden sollte.
Die Investitionen konzentrieren sich hauptsächlich auf Technologien wie optische Miniaturisierung, Software-Differenzierung, Batterieeffizienz und die Zusammenarbeit mit Motorradherstellern. BIKESYSTEMS kann in die Gruppe der technologiebezogenen Zulieferer aufgenommen werden, während Japan Display Inc. Displaykomponenten für zukünftige Architekturen liefern kann. Wettbewerbsvorteile werden nicht mehr durch die Integration einzelner Funktionen erzielt, sondern durch die zuverlässige Bereitstellung von Informationen ohne Ablenkung des Fahrers, ein angemessenes Gewicht und die Einhaltung von Zertifizierungsvorschriften.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Head-up-Display-Helme: Strategische Einblicke
Regionale Einblicke
Markt für HUD-Helme in Nordamerika
Nordamerika repräsentierte 2025 einen Marktanteil von 32–36 % am Markt für Head-up-Display-Helme und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–10,2 % wachsen. Die Region profitiert von Premium-Touring-Motorrädern, technologieaffinen Konsumenten, einem etablierten Vertrieb im Powersport-Bereich und einer hohen Smartphone-Nutzung. Die Nachfrage konzentriert sich auf Navigation, Kommunikation und Situationsinformationen und weniger auf Unterhaltung.
Die USA bleiben der Hauptakteur in der Region, während Kanada eine spezifische Premiumnachfrage bedient. Designer konzentrieren sich zunehmend auf Produkte, die freihändig bedienbar sind, über ein sonnenlichttaugliches Display verfügen und mit der Bordelektronik des Motorrads kompatibel sind. Zertifizierungsanforderungen werden die Hersteller zusätzlich dazu anregen, Systeme unabhängig von den Aufprallstrukturen zu entwickeln. Das Wachstum in Nordamerika wird solche Systeme begünstigen.
US-Markt für HUD-Helme
Die USA machten im Jahr 2025 72–76 % des Umsatzes des nordamerikanischen Marktes für Helme mit Head-up-Display aus und dürften bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,6–10,0 % wachsen. Große Premium-Motorrad-Communities, Langstreckentouren und etablierte Technologie-Vertriebskanäle bieten günstige Bedingungen für die Akzeptanz vernetzter Helme.
Die Hersteller von Produkten für BMW Motorrad, SHOEI CO., LTD., DigiLens Inc. und spezialisierte Entwickler sind auf die Bedürfnisse technikaffiner US-amerikanischer Motorradfahrer ausgerichtet. Bei der Anwendung dieser Helme haben Navigation, Kommunikation, Sicht nach hinten und fahrrelevante Informationen höhere Priorität als Unterhaltungsfunktionen. Modularität ist weiterhin entscheidend, da Fahrer ihre Helme häufig unabhängig vom Motorradkauf wechseln.
Europäischer Markt für HUD-Helme
Europa machte 2025 24–28 % des Marktes aus und sollte voraussichtlich ein jährliches Wachstum von 7,5–8,8 % verzeichnen. In Deutschland profitiert der Markt von einer hochwertigen Motorradindustrie und technologieorientierten Wearables für Fahrer. Großbritannien sichert seinen Marktanteil durch den Bedarf an Touren- und Hochleistungsmotorrädern, während die französischen und italienischen Märkte von einer entwickelten Helm- und Motorradindustrie profitieren. Spanien treibt das Wachstum durch die steigende Nachfrage nach Freizeit- und Stadtmotorrädern voran.
Die Bedeutung Deutschlands liegt in seiner Fähigkeit, die Nutzung von Helmen in Verbindung mit Navigation und vernetzten Fahrzeugen dank des Ökosystems der Motorradhersteller weiterzuentwickeln und zu integrieren. Auf dem britischen Markt liegt der Fokus auf luxuriösem Zubehör und Tourentauglichkeit, während Frankreich und Italien eine Mischung aus Motorradkultur und Digitalisierung aufweisen. Spanien entwickelt sich aufgrund des urbanen und Freizeitfahrens zu einem wichtigen Markt für die Helmnutzung.
APAC-Markt für HUD-Helme
Der asiatisch-pazifische Raum (APAC) repräsentierte 2025 28–32 % des Marktes und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,8–11,5 % wachsen. Damit ist er der am schnellsten wachsende große regionale Markt. China führt die regionale Nachfrage an, gefolgt von Japan, Indien, Südkorea und Australien.
Die hohe Anzahl an Motorrädern, das Wachstum des Premiumsegments, die heimische Elektronikproduktion und die Politik der digitalen Mobilität fördern die Verbreitung von Head-Mounted Displays (HMDs). Japan verfügt über fortschrittliche Helm- und Displaytechnologie, Indien ist für die hohe Nachfrage nach Zweirädern verantwortlich, und China zeichnet sich durch eine großflächige Elektronikproduktion und entsprechende Fertigungskapazitäten aus.
Markt für HUD-Helme im Nahen Osten und Afrika
Die Region Naher Osten und Afrika wird aufgrund von Faktoren wie Premium-Mobilität, Infrastrukturentwicklung und einem gestiegenen Sicherheitsbewusstsein unter Motorradfahrern ein jährliches Wachstum von 8,5 % bis 10,2 % verzeichnen. Zu den führenden Märkten in der Golfregion zählen Saudi-Arabien und die Vereinigten Arabischen Emirate, während in Subsahara-Afrika Südafrika führend ist.
Intelligente Mobilität und Investitionen in fortschrittliche Verkehrsinfrastruktur schaffen Chancen in Saudi-Arabien und den Vereinigten Arabischen Emiraten, während in Südafrika ein umfassenderes Ökosystem existiert. Die von der UNECE unterstützten Verkehrssicherheitsrichtlinien haben den Fokus verstärkt auf Motorräder gelenkt und eröffnen zukünftig Möglichkeiten, da erschwingliche und dezentral verfügbare vernetzte Helme als Lösung dienen werden.
Segmentierungsanalyse
Konnektivität
Konnektivität bleibt das zentrale Architektursegment mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–10,5 % von 2026 bis 2034. Kabelgebundene Systeme bieten einfachere Strom- und Datenverbindungen, während eingebettete Architekturen Ergonomie und Integration verbessern. Der Markt für Head-up-Displays in Helmen setzt zunehmend auf integrierte Konnektivität, da diese externe Komponenten reduziert und eine nahtlose Interaktion mit Smartphones, Motorrädern, Navigationsplattformen und zukünftigen Fahrzeug-zu-Gerät-Diensten ermöglicht.
- Kabelgebunden: Kabelgebundene Konfigurationen sind weiterhin relevant, wenn es auf Erschwinglichkeit, Wartungsfreundlichkeit und einfache Smartphone-Integration ankommt. Externe Anschlüsse können das Hardware-Design vereinfachen, allerdings schränken Kabel und die Abhängigkeit von Zubehör die ergonomischen Vorteile bei längeren Fahrten ein.
- Eingebettet: Die integrierte Konnektivität stärkt das Produktdesign, indem Kommunikationshardware, Antennen und Bedienelemente im Helm platziert werden. Sie ermöglicht übersichtlichere Schnittstellen und schafft größeres Potenzial für herstellerseitige Navigations- und Softwaredienste.
Komponente
Es wird erwartet, dass der Komponentenmarkt im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–11,0 % wachsen wird, da die Hersteller Hardwareminiaturisierung und Softwarefunktionalität in Einklang bringen müssen. Hardware bleibt für Optik, Datenverarbeitung, Sensorik und Energiemanagement unerlässlich, während Software zunehmend die Schnittstellenqualität, das Navigationsverhalten, die Aktualisierungsfähigkeit und die Interoperabilität von Anwendungen bestimmt. Optimierungen auf Komponentenebene können Gewicht, Akkulaufzeit und Benutzerfreundlichkeit deutlich verbessern.
- Hardware: Die Hardware bleibt von strategischer Bedeutung, da Displays, Prozessoren, Akkus, Sensoren und optische Systeme Leistung, Haltbarkeit und Balance des Helms bestimmen. Die Innovationen der Zulieferer zielen zunehmend auf kleinere, aber effizientere Komponenten ab.
- Software: Software unterstützt Navigation, Kommunikation, Benachrichtigungen, Personalisierung und drahtlose Verbesserungen. Ihre strategische Bedeutung nimmt zu, da differenzierte Benutzeroberflächen die Produktrelevanz verlängern können, ohne dass häufige physische Neugestaltungen erforderlich sind.
Anzeige
Für den Displaymarkt wird von 2026 bis 2034 ein jährliches Wachstum von 8,8–10,8 % prognostiziert. OLED-, LCOS-, LCD- und LED-Architekturen bieten unterschiedliche Kombinationen aus Helligkeit, Auflösung, Effizienz, Kosten und optischer Integration. Die Wahl der Technologie hängt davon ab, ob Hersteller Kompaktheit, Lesbarkeit bei Sonnenlicht, Stromverbrauch oder Skalierbarkeit der Fertigung priorisieren. Die Kompatibilität mit Wellenleitern bleibt ein entscheidender Designfaktor.
- OLED: OLED-Displays bieten hohen Kontrast, eine kompakte Bauweise und eine hervorragende Bildqualität und eignen sich daher für Premium-Helme. Ihre Verbreitung hängt von der Wärmeableitung, der Lesbarkeit im Freien, der Lebensdauer und den Integrationskosten ab.
- LCOS: LCOS unterstützt kompakte Projektionsarchitekturen und liefert detailreiche Bilder. Es bleibt relevant, wenn optische Effizienz und Auflösung gegen Systemkomplexität und Komponentenverfügbarkeit abgewogen werden müssen.
- LCD und LED: LCD- und LED-Architekturen bleiben relevant, wo Helligkeit, Kosten und ausgereifte Lieferketten Priorität haben. Ihre strategische Bedeutung liegt vor allem in Produkten, die zuverlässige Leistung über ein breites Preisspektrum hinweg erfordern.
Momentaufnahme der Chancen
|
Konnektivität |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Gefesselt |
Medium |
Zubehörverbindung |
Skalierung |
|
Eingebettet |
Hoch |
Integriertes HUD |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Head-up-Display-Helme
Steigende Nachfrage nach ablenkungsarmen Fahrerinformationen
Vernetzte Motorräder generieren zunehmend Navigations-, Geschwindigkeits-, Routen-, Kommunikations- und Fahrzeugstatusinformationen, auf die Fahrer zugreifen möchten, ohne ständig ein herkömmliches Display betrachten zu müssen. Head-up-Displays (HUDs) können ausgewählte Informationen näher an das Sichtfeld des Fahrers platzieren und bieten so einen potenziellen ergonomischen Vorteil, wenn sie mit einer reduzierten Informationsdichte gestaltet sind. Die kommerziellen Auswirkungen sind in den Segmenten Touring, Premium-Pendlerfahrzeuge und technologieorientierte Motorräder am größten, da Kunden hier bereits für vernetzte Funktionen bezahlen. Hersteller können daher eine höhere Systemkomplexität rechtfertigen, wenn HUD-Funktionen in bestehende Motorradanwendungen integriert und nicht als separate Elektronik verkauft werden. Dies erhöht auch den Wert von Softwarekompatibilität, Sprachsteuerung und konfigurierbaren Warnmeldungen. Zukünftig sollten Kaufentscheidungen neben den optischen Spezifikationen zunehmend auch die Informationsqualität und die Vermeidung von Ablenkungen berücksichtigen. Dies sollte Hersteller dazu anregen, fahrerorientierte Schnittstellen anstelle von funktionsreichen Displays zu entwickeln.
Miniaturisierung optischer und elektronischer Komponenten
Fortschritte bei kompakten Projektoren, Wellenleitern, Prozessoren, Sensoren und Akkus reduzieren den Platzbedarf für digitale Funktionen in Schutzhelmen. Kleinere optische Systeme ermöglichen Helmdesignern mehr Gestaltungsfreiheit hinsichtlich Helmschalengeometrie, Belüftung, Balance und peripherem Sichtfeld. Verbesserungen der Energieeffizienz verringern den Bedarf an überdimensionierten Akkus, wobei die Betriebsdauer weiterhin eine zentrale technische Herausforderung darstellt. Die wirtschaftlichen Auswirkungen sind erheblich, da Gewicht und Komfort entscheidende Kaufkriterien für Helme sind, insbesondere bei längeren Fahrten. Die Miniaturisierung von Komponenten unterstützt zudem modulare Architekturen, in denen optische, Kommunikations- und Rechenfunktionen unabhängig voneinander aufgerüstet werden können. Anbieter, die eine höhere Helligkeit, bessere Wärmeleistung und Energieeffizienz erzielen, können die Wirtschaftlichkeit ihrer Systeme verbessern und gleichzeitig das Premiumsegment erweitern. Dieser Trend fördert eine engere Zusammenarbeit zwischen Optikspezialisten, Elektronikunternehmen und etablierten Helmherstellern.
Ausbau vernetzter Motorrad-Ökosysteme
Motorradhersteller vernetzen zunehmend Instrumentencluster, Smartphones, Navigations-Apps, Kommunikationssysteme und Fahrerzubehör zu umfassenderen digitalen Ökosystemen. Dadurch ergeben sich Chancen für Helme mit Head-up-Display (HUD), die als zusätzliche Schnittstelle und nicht mehr nur als eigenständige Unterhaltungselektronik fungieren. Die Marktauswirkungen sind potenziell erheblich, da die Integration in das Ökosystem die Datenkonsistenz verbessern, die Einrichtung vereinfachen und redundante Hardware reduzieren kann. OEM-Systeme ermöglichen zudem kontrollierte Software-Erlebnisse und wiederkehrende Servicebeziehungen, während Nachrüstprodukte durch eine breitere Motorradkompatibilität konkurrieren können. Das daraus resultierende Wettbewerbsumfeld belohnt Unternehmen, die sowohl Fahrzeugkommunikationsprotokolle als auch die Ergonomie von Helmen verstehen. Die Integration mit Navigations- und Kommunikations-Apps ist besonders wertvoll, da diese Funktionen bereits einen klaren Nutzen für den Fahrer bieten. Mit der zunehmenden digitalen Vernetzung von Motorrädern könnten Helme, die authentifizierte Informationen vom Fahrzeug empfangen können, gegenüber Produkten, die lediglich auf generische Smartphone-Konnektivität angewiesen sind, einen Vorteil erlangen.
Markt für Head-up-Display-Helme: Zukunftstrends
KI-gestützte Kontextinformationen
Die nächste Generation von Benutzeroberflächen wird voraussichtlich KI nutzen, um Fahrerinformationen nach Geschwindigkeit, Route, Verkehrslage, Wetter und Fahrkontext zu filtern. Anstatt alle verfügbaren Daten anzuzeigen, könnte die Software nur die unmittelbar relevanten Informationen priorisieren und so visuelle Unordnung und unnötige Warnmeldungen reduzieren. Dieser Ansatz kann das Head-up-Display (HUD) von einem passiven Bildschirm in eine kontextbezogene Unterstützungsebene verwandeln. KI-gestützte Sprachinteraktion kann die Abhängigkeit von physischen Bedienelementen weiter verringern, insbesondere wenn Handschuhe oder widrige Wetterbedingungen die Bedienung von Tasten erschweren. Die Trends auf dem Markt für HUD-Helmsysteme werden daher zunehmend die Priorisierung von Informationen, Personalisierung und Kontextbewusstsein in den Vordergrund stellen, anstatt lediglich die Displayauflösung zu erhöhen. Anbieter, die transparente Sicherheitsfunktionen und ein vorhersehbares Warnverhalten entwickeln, werden besser positioniert sein, da Regulierungsbehörden und Verbraucher Ablenkungsrisiken genau unter die Lupe nehmen. Die Datenverarbeitung wird sich zudem zunehmend in Richtung Edge-Architekturen verlagern, um Latenzzeiten zu reduzieren und sensible Fahrerdaten zu schützen.
Modulare Architekturen und wartungsfreundliche Elektronik
Zukünftige Produkte werden voraussichtlich die zertifizierte Schutzstruktur des Helms von aufrüstbaren digitalen Modulen trennen, sofern dies durch technische und Zertifizierungsanforderungen möglich ist. Modulare Optiken, Kommunikationseinheiten, Akkus und Rechenkomponenten könnten es Herstellern ermöglichen, die Produktlebensdauer zu verlängern und gleichzeitig die Häufigkeit des kompletten Helmaustauschs zu reduzieren. Solche Architekturen können auch die Wirtschaftlichkeit im Kundendienst verbessern, da einzelne Module repariert oder aufgerüstet werden können, anstatt das gesamte Produkt zu ersetzen. Software-Updates würden nach dem Kauf zu einem wichtigeren Mechanismus zur Verbesserung von Navigation, Kompatibilität und Benutzerfreundlichkeit. Hersteller könnten daher gestaffelte Produktfamilien entwickeln, die gemeinsame elektronische Plattformen nutzen, sich aber in Displayleistung oder Konnektivität unterscheiden. Dieser Ansatz kann die Entwicklungskosten senken und gleichzeitig eine breitere Preissegmentierung ermöglichen. Die langfristige Akzeptanz hängt davon ab, dass Witterungsbeständigkeit, Aufprallschutz, elektromagnetische Verträglichkeit und zuverlässige Befestigungsmechanismen erhalten bleiben, da die Elektronik zunehmend in tragbare Schutzausrüstung integriert wird.
Marktchancen für HUD-Helme
OEM-integrierte Premium-Motorradplattformen
Partnerschaften mit Motorradherstellern bieten einen vielversprechenden Weg zu Wachstum, da sie Helmhardware mit Fahrzeugelektronik, Navigationssoftware, Kommunikationssystemen und dem Händlervertrieb kombinieren können. Investoren und Zulieferer können Programme fördern, in denen der Helm als zugelassenes Zubehör innerhalb eines vernetzten Motorrad-Ökosystems und nicht als isoliertes Nachrüstprodukt fungiert. Dieser Ansatz kann das Kundenvertrauen stärken, die Kompatibilität vereinfachen und Möglichkeiten für Finanzierungs- oder Zubehörpakete schaffen. Die Marktprognosen für Helme mit Head-up-Display (HUD) sollten daher die OEM-Integration neben dem Direktvertrieb an Endkunden als strategischen Kanal berücksichtigen. Unternehmen mit Kompetenzen in den Bereichen Optik, Display oder Software können Lizenzvereinbarungen mit etablierten Helm- und Motorradherstellern anstreben. Die attraktivsten Programme werden sich voraussichtlich auf Premium-Motorräder, Touring-Modelle und technologieorientierte Produktlinien konzentrieren, bei denen Kunden bereits vernetztes Zubehör und höhere Preise akzeptieren.
Wellenleiterplattformen für skalierbare Multi-Geräte-Implementierung
Die Wellenleitertechnologie eröffnet die Möglichkeit, optische Plattformen für Helme, Smart Glasses, Industrie-Headsets und andere tragbare Geräte zu entwickeln. Eine einheitliche optische Architektur ermöglicht es, Entwicklungsinvestitionen auf verschiedene Anwendungen zu verteilen, die Auslastung der Produktionskapazitäten zu optimieren und Entwicklungsrisiken zu minimieren. Anbieter können Lizenzvereinbarungen, gemeinsame Entwicklungsprojekte oder Komponentenpartnerschaften anstreben, anstatt selbst komplette Helme herzustellen. Diese Chance ist besonders relevant für Unternehmen mit Expertise in holografischer Optik, Lichtquellen und Displayintegration. Die Skalierung auf verschiedene Anwendungen fördert zudem eine stärkere Standardisierung optischer Module und Testverfahren. Strategische Investoren sollten Plattformen mit hoher Transparenz, geringem Gewicht, effizienter Lichttransmission und Kompatibilität mit verschiedenen Projektortechnologien priorisieren. Solche Eigenschaften unterstützen eine breitere Akzeptanz und reduzieren die Abhängigkeit von einzelnen Helm- oder Motorradherstellern.
Aktuelle Entwicklungen
- Juni 2026: Canyon präsentierte den Prototyp des Stingr Smart-Helms mit einem in das Visier integrierten, einziehbaren Head-up-Display (HUD), KI-gestützten Sicherheitsinformationen aus dem Canyon Predict-System, Warnungen im peripheren Sichtfeld vor Gefahren und anderen Verkehrsteilnehmern, anpassbaren haptischen und visuellen Warnungen, Sprachbefehlen, Audio-Navigation, Gruppen-Messaging und Freisprechfunktion sowie Unterstützung von Leistungskennzahlen wie Geschwindigkeit, Trittfrequenz, Leistung und Höhenmeter.
- November 2025: TVS Motor Company und Aegis Rider stellten auf der EICMA 2025 den Aegis Rider Vision Augmented-Reality (AR) HUD-Helm vor. Dieser verfügt über ein räumlich verankertes Display für Echtzeit-Geschwindigkeits-, Navigations- und Sicherheitswarnungen sowie Gefahrenwarnungen, Informationen zu eingehenden Anrufen und Freisprechfunktion. Das Ganze ist in einer Kohlefaserschale untergebracht.
- November 2025: TVS Motor präsentierte einen mit Technologie vollgepackten Head-up-Display-Helm (HUD), der in Zusammenarbeit mit dem Schweizer Startup Aegis Rider und Qualcomm entwickelt wurde. Er zeigt Motorraddaten wie Geschwindigkeit, Drehzahl, Kraftstoffstand und Gangposition sowie Smartphone-Funktionen wie Karten, Turn-by-Turn-Navigation, Anrufe und Nachrichten an. Zusätzlich verfügt er über Lautsprecher, Musik, ein integriertes Kommunikationssystem und eine Action-Kamera. Die Akkulaufzeit beträgt laut Berichten rund vier Stunden.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -