
HUDヘルメット市場:規模・需要・予測 2034
HUDヘルメット市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:接続方式(テザリング、組み込み)、コンポーネント(ハードウェア、ソフトウェア)、ディスプレイ(OLED、LCOS、LCD、LED)、外殻素材(カーボンファイバー、ケブラー、プラスチック、ガラス繊維)、技術(従来型HUD、AR HUD)、地域(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007966
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
44 億4000万米ドル
基準年値
2034年の予測
87 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.76 %
成長率
対象市場
591億5000 万米ドル
(2026年~2034年)
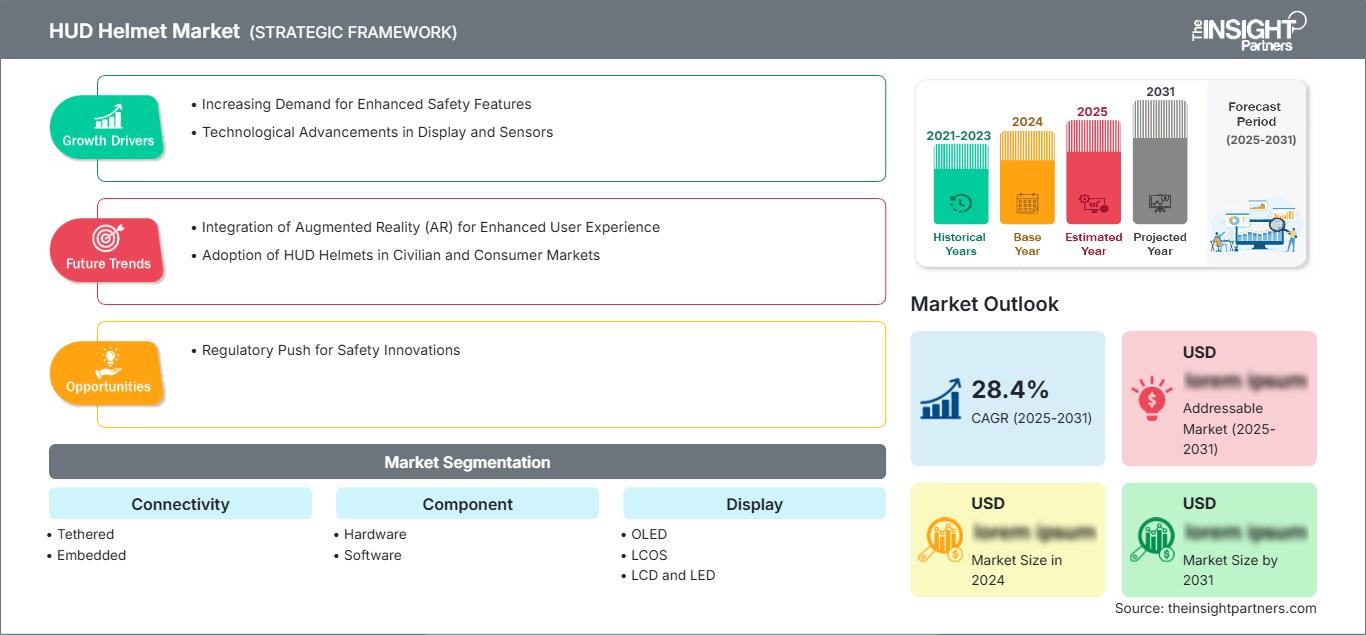
HUDヘルメット市場は、2025年には44億4,000万米ドルと評価され、2034年には87億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.76%で拡大する見込みです。この市場は、頭部保護機能に加え、ナビゲーション、通信、ライダーデータを視界内に表示する統合デジタル技術によって特徴づけられます。市場の成長は、コネクティビティの利用拡大、小型光学技術、ソフトウェアによる支援によって促進されるでしょう。
北米では、高級バイク、スマートカー、ハンズフリーナビゲーションシステムの利用拡大に伴い、この市場が普及する機会が生まれています。スマートフォン技術の導入と拡張現実システムに関するユーザーの知識向上により、HUDヘルメット市場の成長率は年平均8.8%~10.2%と予測されています。
HUDヘルメット市場の評価と洞察
- 北米: 北米は、高級バイク、技術志向のライダー、確立されたアフターマーケットチャネルに支えられ、2025年の市場シェアが32~36%、2026~2034年の年平均成長率が8.8~10.2%となり、引き続き主導的な地位を維持すると予想される。
- 米国: 米国は主要な地域市場であり、2025年には北米の収益の72~76%を占め、2034年まで年平均成長率(CAGR)8.6~10.0%で拡大すると予測されている。
- ヨーロッパ: ヨーロッパは2025年には24~28%のシェアを占め、7.5~8.8%の成長が見込まれており、ドイツ、イギリス、フランス、イタリア、スペインが牽引役となっている。これらの国々では、高級ヘルメットの規格やオートバイツーリングが技術導入を後押ししている。
- アジア太平洋地域: アジア太平洋地域は2025年には全体の28~32%を占め、中国、日本、インド、韓国、オーストラリアが牽引役となり、オートバイの販売台数とデジタルモビリティのエコシステムが深化することで、年平均成長率(CAGR)は9.8~11.5%を記録すると予測される。
- 最大のセグメント: コネクティビティは最大のセグメントであり、2025年には市場シェアの55~60%、年平均成長率(CAGR)は8.5~10.5%と予測されており、コネクテッドライダーインターフェースの中心的な役割を反映している。
- 高成長分野: 組み込み接続は高成長の機会であり、統合の改善に伴い、2025年には30~35%のシェアを占め、年平均成長率(CAGR)11.0~13.0%で拡大すると予測されています。
- 詳細に分析された主要企業: BIKESYSTEMS、BMW Motorrad、DigiLens Inc.、Intelligent Cranium Helmets LLC、Japan Display Inc.、JARVISH Inc.、NUVIZ, Inc.、REYEDR、SHOEI CO., LTD.、SKULLY Technologies。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
HUDヘルメット市場では、通信機器から、光学系、接続性、センサー、バッテリー寿命、そしてヘルメット専用ソフトウェアを備えたコンピューティングデバイスへと発展が進んでいます。ヘルメットメーカー、ディスプレイメーカー、光学部品メーカー、半導体メーカー、そしてソフトウェア開発者間の連携が不可欠です。電子機器は装着感、重量、通気性、そして衝撃からの保護性能を損なうことなく搭載する必要があるため、より軽量な導波管、小型のプロジェクター、そしてより優れた電力管理が求められています。
この市場の今後の成長は、コネクテッドカーの開発が進み、高級化が進む新たな二輪車市場にかかっています。特にヘルメットの認証と施行が厳格な地域では、電子機器が認証済みの保護構造に干渉しない限り、二輪車の安全性に関する規制の焦点を有効活用できます。また、ヘルメットプラットフォーム全体を再設計することなくソフトウェアと光学系を更新できるモジュール構造への投資も増加しています。
HUDヘルメット市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 44億4000万米ドル |
| 2034年までの市場規模 | 87億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.76% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
HUDヘルメット市場分析
需要側は、コネクテッドライディング、高級バイクの市場成長、ナビゲーションや通信ニーズに関する顧客の期待によって決まります。この業界は、ヘルメット、光学エンジン、導波管、ディスプレイ、バッテリー、センサー、Bluetooth技術、モバイルアプリケーション、クラウドベースのサービスなど多岐にわたります。部品サプライヤーは、明るさ、重量、放熱性、消費電力によってデバイスの性能に影響を与え、ヘルメットメーカーは、フィット感、安全性、人間工学に基づいた使いやすさによって性能に影響を与えます。
従来のヘルメットに比べて製造工程が複雑化するため、技術的な観点から見ると供給状況は依然として厳しい。スケーラブルな導波路製造技術を持つデジレンズ社や、ディスプレイ技術応用における豊富な経験を持つジャパンディスプレイ社などがその例である。株式会社ショウエイは、サプライヤーには安全工学だけでなく、デジタル技術に関する専門知識も必要であることを示している。
HUDヘルメット市場レポートにおける競合ポジショニング分析では、さまざまな統合戦略が明らかになっています。BMW Motorradはコネクテッドライダーエコシステムの統合に注力している一方、SHOEI CO., LTD.はプレミアムヘルメットのノウハウとHUDイノベーションを融合させ、DigiLens Inc.は光導波路の開発に取り組んでいます。JARVISH Inc.、Intelligent Cranium Helmets LLC、REYEDR、SKULLY Technologiesは専門的なソリューションを提供しており、NUVIZ, Inc.はスマートヘルメット技術の初期の先駆者として無視できない存在です。
投資は主に、光学技術の小型化、ソフトウェアの差別化、バッテリー効率の向上、オートバイメーカーとの連携といった技術開発に注力される。BIKESYSTEMSは技術関連サプライヤーグループに加わることができ、ジャパンディスプレイは将来のアーキテクチャ向けディスプレイ部品を提供できる。競争優位性は、もはや単一機能の統合ではなく、ライダーの注意をそらすことなく信頼性の高い情報提供、適正な重量、そして各種認証への準拠によって得られるようになるだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
HUDヘルメット市場:戦略的洞察
地域別分析
北米HUDヘルメット市場
北米は2025年時点でHUDヘルメット市場の32~36%を占め、2034年まで年平均成長率(CAGR)8.8~10.2%で拡大すると予測されている。この地域は、高級ツーリングバイク、テクノロジーに敏感な消費者、確立されたパワースポーツ流通網、そして高いスマートフォン普及率といった利点を有している。需要はエンターテインメントよりも、ナビゲーション、通信、状況情報に集中している。
米国は引き続きこの地域における主要な貢献国であり、カナダは特定のプレミアム需要に対応している。デザイナーは、ハンズフリーで操作でき、太陽光下でも動作するディスプレイシステムを備え、オートバイの電気系統とも互換性のある製品を設計する傾向が強まっている。認証要件は、メーカーが衝撃構造とは独立したシステムを設計する動機をさらに強めるだろう。北米の成長は、こうしたシステムを後押しするだろう。
米国HUDヘルメット市場
2025年には、北米のHUDヘルメット市場の収益の72~76%を米国が占め、2034年まで年平均成長率(CAGR)8.6~10.0%で拡大すると予測されている。大規模な高級バイクコミュニティ、長距離ツーリング、そして確立されたテクノロジー小売チャネルが、コネクテッドヘルメットの普及に有利な条件を提供している。
BMW Motorrad、SHOEI CO., LTD.、DigiLens Inc.などの製品を製造する企業や、専門開発企業は、テクノロジー重視の米国ライダーのニーズに敏感である。これらのヘルメットの用途においては、ナビゲーション、通信、後方視認性、走行関連情報などが、エンターテインメント機能よりも優先される。ライダーはバイクの購入とは別にヘルメットを買い替えることが多いため、モジュール性は依然として重要な要素である。
欧州HUDヘルメット市場
2025年には、欧州が市場の24~28%を占め、年平均成長率(CAGR)は7.5~8.8%になると予測されている。ドイツでは、高品質なオートバイ産業と、ライダー向けのハイテクウェアラブル機器が市場の成長を牽引している。英国は、ツーリングや高性能バイクへのニーズによって市場を維持しており、フランスとイタリアは、ヘルメットとオートバイの産業が発展していることが市場の成長に貢献している。スペインは、レクリエーション用および都市型二輪車の成長によって成長を牽引している。
ドイツの強みは、オートバイメーカーのエコシステムのおかげで、ヘルメットとナビゲーション、コネクテッドカーの連携を開発・統合できる点にある。英国市場では、高級アクセサリーとツーリング性能に重点が置かれている一方、フランスとイタリアでは、オートバイ文化とデジタル化が融合している。スペインは、都市部やレクリエーションでのライディングが盛んなことから、ヘルメット普及の重要な市場として浮上している。
アジア太平洋地域のHUDヘルメット市場
アジア太平洋地域は2025年には市場全体の28~32%を占め、年平均成長率(CAGR)9.8~11.5%で成長すると予測されており、主要地域市場の中で最も急速に成長する地域となる見込みです。地域別需要では中国が首位で、次いで日本、インド、韓国、オーストラリアとなっています。
オートバイの台数の多さ、高級バイク市場の成長、国内での電子機器生産、そしてデジタルモビリティ政策が、HMD(ヘッドマウントディスプレイ)の普及を後押ししている。HMDに関して言えば、日本はヘルメットとディスプレイ技術において先進的な技術を有し、インドは二輪車の需要が高く、中国は電子機器の大規模生産と製造規模を誇っている。
中東・アフリカのHUDヘルメット市場
中東・アフリカ地域とアフリカは、高級モビリティの普及、インフラ整備、二輪車利用者の安全意識向上といった要因により、年平均成長率(CAGR)8.5~10.2%の成長が見込まれる。湾岸地域ではサウジアラビアとアラブ首長国連邦が主要市場であり、サハラ以南アフリカでは南アフリカが主要市場となっている。
スマートモビリティと先進的な交通インフラへの投資は、サウジアラビアとアラブ首長国連邦でビジネスチャンスを生み出しており、南アフリカではより包括的なエコシステムが存在する。UNECEが支援する道路安全政策により、二輪車への注目が高まり、手頃な価格で普及が進むコネクテッドヘルメットがソリューションとして登場することで、将来的なビジネスチャンスが生まれるだろう。
セグメンテーション分析
接続性
接続性は 引き続き主要なアーキテクチャ分野であり、2026年から2034年にかけて年平均成長率(CAGR)8.5~10.5%で成長すると予測されています。テザリングシステムは電源とデータの配線が簡素化される一方、組み込みアーキテクチャは人間工学と統合性を向上させます。HUDヘルメット市場においては、外部コンポーネントを削減し、スマートフォン、オートバイ、ナビゲーションプラットフォーム、そして将来の車両間通信サービスとのよりスムーズな連携を可能にするため、組み込み接続性がますます重視されるようになっています。
- テザー接続: テザー接続方式は、価格、保守性、スマートフォンとの簡単な連携が重要な場面で依然として有効です。外部接続によりハードウェア設計は簡素化できますが、ケーブルやアクセサリーへの依存により、長時間の走行における人間工学的な利点は制限されます。
- 組み込み型: 組み込み型接続は、通信ハードウェア、アンテナ、および制御装置をヘルメット内部に配置することで、統合型製品設計を強化します。これにより、より洗練されたインターフェースが実現し、OEM連携のナビゲーションおよびソフトウェアサービスの可能性が大きく広がります。
成分
部品市場 は、メーカー各社がハードウェアの小型化とソフトウェア機能のバランスを取る中で、2026年から2034年にかけて年平均成長率(CAGR)9.0~11.0%で拡大すると予測されています。ハードウェアは光学、コンピューティング、センシング、電力管理において依然として不可欠ですが、ソフトウェアはインターフェースの品質、ナビゲーション動作、アップデート機能、アプリケーションの相互運用性をますます左右するようになります。部品レベルの最適化により、重量、バッテリー持続時間、ユーザーエクスペリエンスを大幅に改善できます。
- ハードウェア: ディスプレイ、プロセッサ、バッテリー、センサー、光学エンジンは、性能、耐久性、ヘルメットのバランスを左右するため、ハードウェアは依然として戦略的に重要です。サプライヤーのイノベーションは、より小型で高効率な部品にますます焦点を当てています。
- ソフトウェア: ソフトウェアは、ナビゲーション、通信、アラート、パーソナライゼーション、および無線による機能改善をサポートします。差別化されたユーザーインターフェースによって、頻繁な物理的な再設計を必要とせずに製品の関連性を高めることができるため、ソフトウェアの戦略的重要性は高まっています。
画面
ディスプレイ市場 は2026年から2034年にかけて年平均成長率(CAGR)8.8~10.8%で成長すると予測されています。OLED、LCOS、LCD、LEDといったアーキテクチャは、輝度、解像度、効率、コスト、光学統合といった点でそれぞれ異なる組み合わせを提供します。メーカーがどのアーキテクチャを選択するかは、小型化、太陽光下での視認性、消費電力、製造規模の拡大性のどれを優先するかによって決まります。導波路との互換性は、今後も設計上の重要な考慮事項であり続けるでしょう。
- OLED: OLEDディスプレイは、高コントラスト、コンパクトな構造、優れた視覚性能を備えているため、高級ヘルメットへの採用に適しています。採用の可否は、熱管理、屋外での視認性、寿命、および統合コストによって決まります。
- LCOS: LCOSはコンパクトな投影アーキテクチャをサポートし、高精細な画像を提供できます。光学効率と解像度をシステムの複雑さや部品の入手可能性とのバランスを取る必要がある場合に、LCOSは依然として有効です。
- LCDとLED: LCDとLEDアーキテクチャは、輝度、コスト、成熟したサプライチェーンが重視される分野で依然として有効です。幅広い価格帯で信頼性の高い性能が求められる製品において、その戦略的な役割は最も強力です。
機会の概要
|
接続性 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
テザード |
中くらい |
アクセサリーリンク |
スケーリング |
|
埋め込み |
高い |
統合型HUD |
スケーリング |
HUDヘルメット市場の成長要因と影響分析
注意散漫を軽減したライダー向け情報への需要の高まり
コネクテッドバイクは、ライダーが従来のディスプレイを繰り返し見ることなくアクセスしたいナビゲーション、速度、ルート、通信、車両ステータス情報などをますます多く生成するようになっています。HUDインターフェースは、選択した情報をライダーの視線に近い位置に配置できるため、情報密度を抑えた設計であれば、人間工学的に有利になる可能性があります。商業的な影響は、顧客がすでにコネクテッド機能にお金を払っているツーリング、プレミアム通勤、テクノロジー重視のバイクカテゴリーで最も顕著です。そのため、メーカーは、HUD機能を独立した電子機器として販売するのではなく、既存のバイクアプリケーションに統合することで、システムの複雑さを正当化できます。この要因は、ソフトウェアの互換性、音声操作、設定可能なアラートの価値も高めます。時間の経過とともに、購入決定では、光学仕様に加えて情報品質と注意散漫管理がますます評価されるようになり、ベンダーは機能満載のディスプレイではなく、ライダー中心のインターフェースを開発するよう促されるでしょう。
光学部品および電子部品の小型化
小型プロジェクター、導波路、プロセッサ、センサー、バッテリーの進歩により、保護用ヘルメットにデジタル機能を追加する際の物理的な負担が軽減されています。小型の光学エンジンにより、ヘルメット設計者はシェル形状、通気性、バランス、周辺視野をより自由に維持できるようになります。電力効率の向上も同様に、大型バッテリーパックの必要性を低減しますが、動作持続時間は依然として重要なエンジニアリング上の制約となっています。重量と快適性は、特に長時間のライディングにおいて、ヘルメット購入の基本的な基準となるため、商業的な影響は大きいと言えます。コンポーネントの小型化は、光学、通信、コンピューティング機能を個別にアップグレードできるモジュール式アーキテクチャもサポートします。より優れた輝度、熱性能、エネルギー効率を実現したサプライヤーは、システム経済性を向上させ、プレミアムセグメントの市場を拡大することができます。この傾向は、光学専門家、電子機器メーカー、既存のヘルメットメーカー間のより深い連携を促進します。
コネクテッドバイクエコシステムの拡大
オートバイメーカーは、計器類、スマートフォン、ナビゲーションアプリ、通信システム、ライダー用アクセサリーをより広範なデジタルエコシステムに統合する動きを強めています。これにより、HUDヘルメットは単なる家電製品ではなく、新たなインターフェースとして機能する機会が生まれます。エコシステム統合によってデータの一貫性が向上し、セットアップが簡素化され、ハードウェアの重複が削減されるため、市場への影響は計り知れません。OEM連携システムは、制御されたソフトウェア体験と継続的なサービス関係をサポートできる一方、アフターマーケット製品は幅広いオートバイとの互換性によって競争力を高めることができます。結果として生じる競争環境は、車両通信プロトコルとヘルメットの人間工学の両方を理解している企業に有利に働きます。ナビゲーションおよび通信アプリとの統合は、これらの機能がすでにライダーにとって明確な有用性を持っているため、特に価値があります。オートバイのデジタル接続が進むにつれて、車両から認証された情報を受信できるヘルメットは、一般的なスマートフォン接続のみに依存する製品よりも優位に立つ可能性があります。
HUDヘルメット市場の将来動向
AI支援による文脈情報
次世代のインターフェースは、速度、ルート、交通状況、天候、走行状況に応じてライダー情報をフィルタリングするためにAIを使用する可能性が高い。利用可能なすべてのデータポイントを表示する代わりに、ソフトウェアはすぐに関連があると判断された情報のみを優先し、視覚的な煩雑さや不要なアラートを削減できる。このアプローチにより、HUDは受動的な画面から状況に応じた支援レイヤーへと変化する。AIによる音声操作は、特に手袋や悪天候でボタン操作が困難な場合に、物理的なコントロールへの依存度をさらに低減する可能性がある。したがって、HUDヘルメット市場のトレンドは、単にディスプレイ解像度を上げるのではなく、情報の優先順位付け、パーソナライゼーション、および状況認識をますます重視するようになるだろう。規制当局や消費者が注意散漫のリスクを精査する中で、透明性の高い安全制御と予測可能なアラート動作を構築するベンダーはより有利な立場に立つだろう。データ処理も、遅延を削減し、機密性の高いライダー情報を保護するために、エッジアーキテクチャへとますます移行していく。
モジュール式アーキテクチャと保守可能な電子機器
将来の製品では、エンジニアリングと認証要件が許す限り、ヘルメットの認証済み保護構造とアップグレード可能なデジタルモジュールを分離する可能性が高い。モジュール式の光学系、通信ユニット、バッテリー、コンピューティングコンポーネントにより、メーカーは製品寿命を延ばし、ヘルメット全体の交換頻度を減らすことができる。このようなアーキテクチャは、製品全体を交換する代わりに個々のモジュールを修理またはアップグレードできるため、アフターサービスの経済性も向上させる。ソフトウェアのアップデートは、購入後のナビゲーション、互換性、インターフェース性能を向上させるためのより重要なメカニズムとなるだろう。その結果、メーカーは共通の電子プラットフォームを共有しながらも、表示機能や接続性が異なる階層型製品ファミリーを開発する可能性がある。このアプローチにより、開発コストを削減しながら、より幅広い価格帯での製品展開が可能になる。電子機器がウェアラブル保護具にますます統合されるにつれて、長期的な普及は、耐候性、耐衝撃性、電磁両立性、および信頼性の高い装着機構の維持にかかっている。
HUDヘルメット市場の機会
OEM統合型プレミアムモーターサイクルプラットフォーム
オートバイOEMとのパートナーシップは、ヘルメットのハードウェアと車両の電子機器、ナビゲーションソフトウェア、通信システム、販売店との流通を組み合わせることができるため、規模拡大への強力な道筋となります。投資家やサプライヤーは、ヘルメットが独立したアフターマーケットデバイスではなく、コネクテッドバイクエコシステム内の承認済みアクセサリーとなるようなプログラムをターゲットにすることができます。このアプローチは、顧客の信頼を高め、互換性を簡素化し、バンドルファイナンスやアクセサリーパッケージの機会を生み出すことができます。したがって、HUDヘルメット市場予測では、直接消費者販売と並んで、OEM統合を戦略的なチャネルとして考慮する必要があります。光学、ディスプレイ、またはソフトウェアの機能を備えた企業は、既存のヘルメットおよびオートバイメーカーとのライセンス契約を模索することができます。最も魅力的なプログラムは、顧客がすでにコネクテッドアクセサリーや高額な機器を受け入れているプレミアムバイク、ツーリングモデル、およびテクノロジー重視の製品ラインを重視するものとなるでしょう。
拡張可能なマルチデバイス展開のための導波管プラットフォーム
導波路技術は、ヘルメット、スマートグラス、産業用ヘッドセット、その他のウェアラブルデバイスに利用できる光学プラットフォームの開発機会を生み出します。共通の光学アーキテクチャを採用することで、複数のアプリケーションにエンジニアリング投資を分散させることができ、製造能力の活用率向上と開発リスクの低減につながる可能性があります。サプライヤーは、ヘルメットを自社で製造するのではなく、ライセンス供与、共同開発、または部品パートナーシップを追求することができます。この機会は、ホログラフィック光学、ライトエンジン、ディスプレイ統合の専門知識を持つ企業にとって特に重要です。アプリケーション間でのスケーリングは、光学モジュールとテスト手順の標準化を促進する可能性もあります。戦略的な投資家は、高い透明性、軽量性、効率的な光伝送、および複数のプロジェクター技術との互換性を備えたプラットフォームを優先的に検討すべきです。このような特性は、単一のヘルメットメーカーやオートバイブランドへの依存度を低減しながら、より幅広い普及を促進する可能性があります。
最近の動向
- 2026年6月:キャニオンは、バイザーに統合された格納式ヘッドアップディスプレイ(HUD)、キャニオン・プレディクト・システムによるAI搭載の安全情報、道路上の危険や他の道路利用者に対する周辺視野アラート、カスタマイズ可能な触覚および視覚警告、音声コマンド、オーディオナビゲーション、グループメッセージング、ハンズフリー通話機能を備え、さらに速度、ケイデンス、パワー、標高などのパフォーマンス指標もサポートするプロトタイプ「Stingr Smart」ヘルメットを発表しました。
- 2025年11月:TVSモーターカンパニーとAegis Riderは、EICMA 2025で拡張現実(AR)HUDヘルメット「Aegis Rider Vision」を発表した。このヘルメットは、カーボンファイバー製のシェルに、リアルタイムの速度、ナビゲーション、安全警告に加え、危険警告、着信情報、ハンズフリー通信を表示する空間固定ディスプレイを搭載している。
- 2025年11月:TVSモーターは、スイスのスタートアップ企業Aegis RiderとQualcommと共同開発した、テクノロジー満載のヘッドアップディスプレイ(HUD)ヘルメットを発表した。このヘルメットは、速度、回転数、燃料レベル、ギアポジションなどのバイクデータに加え、地図、ターンバイターンナビゲーション、通話、メッセージなどのスマートフォン機能、スピーカー、音楽、統合通信システム、アクションカメラを搭載し、バッテリー駆動時間は約4時間とされている。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -