
Markt für HVDC Wandler Station: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für HVDC-Umrichterstationen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Konfiguration (monopolar, bipolar, Back-to-Back und Multi-Terminal); Umrichtertyp (netzgeführte Stromquellenumrichter und Spannungsquellenumrichter), Anwendung (Energiewirtschaft, Verbindungsnetze und Öl & Gas) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPEL00002130
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 15, 2026


Marktgröße 2025
11,18 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
23,09 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,39 %
Wachstumsrate
Adressierbarer Markt
153,81 Mrd. US-Dollar
(2026–2034)
Der Markt für HGÜ-Umrichterstationen wird im Jahr 2025 auf 11,18 Milliarden US-Dollar geschätzt und soll bis 2034 auf 23,09 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,39 % von 2026 bis 2034 entspricht. Die Bedeutung von Umrichterstationen liegt in der Verbindung von abgelegenen Stromerzeugungsgebieten mit Regionen mit hohem Stromverbrauch. Der Markt verzeichnet ein kontinuierliches Wachstum aufgrund von Investitionen in den Stromtransport und die Netzanbindung durch Energieversorger, Übertragungsnetzbetreiber und Erzeuger erneuerbarer Energien.
Nordamerika dürfte aufgrund veralteter Übertragungsinfrastruktur, zunehmender Erzeugung erneuerbarer Energien und des regionalen Stromhandels, der eine steuerbare Übertragung großer Strommengen erfordert, ein vergleichsweise schnelleres Wachstum verzeichnen. Die Größe des Marktes für HGÜ-Umrichterstationen wird durch die wachsende Netzplanung, den Ausbau der Offshore-Windenergie und Maßnahmen zur Netzverbesserung bestimmt. Für den regionalen Markt wird im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von rund 9,0–10,5 % prognostiziert.
Marktanalyse und Einblicke zu HGÜ-Konverterstationen
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 15–18 % ausmachen wird , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,5 % zwischen 2026 und 2034. Interregionale Übertragungsnetze, die Integration erneuerbarer Energien und Programme zur Stärkung der Netzstabilität unterstützen die Projektentwicklung.
- USA: Es wird erwartet, dass die USA im Jahr 2025 74–79 % des nordamerikanischen Marktes ausmachen werden und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–10,7 % wachsen werden , unterstützt durch den Ausbau des Übertragungsnetzes und die Anforderungen an die Abnahme erneuerbarer Energien.
- Europa: Es wird erwartet, dass Europa im Jahr 2025 einen Anteil von 20–24 % halten wird und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,0 % wachsen wird . Deutschland, Großbritannien, Frankreich und Dänemark bleiben aufgrund von Offshore-Windparks und grenzüberschreitenden Verbundprogrammen wichtige Märkte.
- Asien-Pazifik: Es wird erwartet, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 58–64 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–9,3 % wachsen wird . China, Indien, Japan und Südkorea sind führend beim Ausbau erneuerbarer Energien durch Programme zur Integration erneuerbarer Energien und zum Ausbau von Übertragungskapazitäten.
- Größtes Segment: Die bipolare Konfiguration wird voraussichtlich im Jahr 2025 einen Marktanteil von 45–50 % halten , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,8 % von 2026–2034 , was ihre Eignung für die Übertragung hoher Kapazitäten widerspiegelt.
- Wachstumsstarkes Segment: Für Spannungsquellenumrichter wird im Jahr 2025 ein Marktanteil von 35–40 % erwartet , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–11,5 % von 2026–2034 , angetrieben durch Offshore-Anwendungen und Anwendungen in schwachen Stromnetzen.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd., Siemens AG, General Electric Company, C-EPRI Electric Power Engineering Co. Ltd., Toshiba Corporation, Mitsubishi Electric Corporation, Alstom, Crompton Greaves Ltd., Nissin Electric Co. Ltd., Hitachi Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologische Basis beschränkt sich nicht mehr auf netzgeführte Umrichter und verlagert sich hin zu besser steuerbarer Spannungsquellentechnologie, insbesondere für Anwendungen wie Offshore-Stromerzeugung, schwache Stromnetze und kompakte Anlagen in urbanen Gebieten. Umrichtertransformatoren, Halbleiterventile, Steuerungssysteme, Kühlsysteme und Schutzsysteme sind weiterhin zentrale Komponenten der Kraftwerksplanung.
Die zukünftige Umsetzung wird maßgeblich von Fragen der Netzmodernisierung, des Anschlusses erneuerbarer Energien und des Stromhandels abhängen. Laut der Internationalen Energieagentur besteht trotz bestehender Engpässe in der Lieferkette von Komponenten und der für die Projektrealisierung benötigten Zeit ein zunehmender Bedarf an neuen Übertragungsnetzen.
Berichtsumfang zum Markt für HGÜ-Umrichterstationen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 11,18 Milliarden US-Dollar |
| Marktgröße bis 2034 | 23,09 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,39 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für HGÜ-Konverterstationen
Steigender Stromverbrauch, geografisch weit verteilte erneuerbare Energiequellen und der zunehmende Bedarf an Netzverbindungen treiben das Wachstum des Marktes für HGÜ-Umrichterstationen an. Diese Stationen ermöglichen eine kontrollierte Wechselstrom-Gleichstrom- und Gleichstrom-Wechselstrom-Wandlung, wodurch Energieversorgungsunternehmen hohe Strommengen über weite Strecken übertragen und sich in asynchrone Netze einklinken können. Die Wertschöpfungskette umfasst die Konstruktion, Umrichtertransformatoren, Ventile, Steuerungs- und Schutzsysteme, Kühlsysteme, Kabel, Tiefbauarbeiten, Installation, Prüfung und Lebenszyklusbetreuung.
Die Angebotsfaktoren werden durch den Bedarf an Ingenieurskompetenz und eine begrenzte Anzahl potenzieller Lieferanten beeinflusst. Produktionskapazitäten für Transformatoren, die Verfügbarkeit von Ventilen, Ingenieurkapazitäten und die für jedes Projekt erforderlichen Tests können zu Lieferverzögerungen führen. Die IEA hat betont, dass die Lieferkette für Übertragungsinfrastruktur unter Druck steht, beispielsweise durch längere Lieferzeiten und höhere Komponentenkosten.
Der Marktbericht für HGÜ-Umrichterstationen zeigt ein stark konzentriertes Wettbewerbsumfeld, das von Faktoren wie Technologiekompetenz, Referenzanlagen, Erfahrung mit Umrichterplattformen, Fertigungskapazitäten und Projekterfahrung bei der Lieferantenauswahl beeinflusst wird. ABB Ltd., Siemens AG, General Electric Company, Mitsubishi Electric Corporation und Hitachi Ltd. konkurrieren in allen wichtigen Anwendungsbereichen der HGÜ-Technologie. Zu den regionalen und spezialisierten Anbietern zählen C-EPRI Electric Power Engineering Co. Ltd., Toshiba Corporation, Alstom, Crompton Greaves Ltd. und Nissin Electric Co. Ltd.
Die Finanzierung fließt in die Anbindung von Gebieten zur Erzeugung erneuerbarer Energien an die Hauptverbrauchermärkte. Die Positionierung wird stärker integriert und umfasst die Bereitstellung von Umrichterstationen, Übertragungsnetzleitsystemen, digitaler Überwachung und Lebenszyklusmanagement. Lokale Hersteller und Ingenieurbüros profitieren von staatlichen Förderprogrammen, die die Beteiligung inländischer Unternehmen begünstigen. Erfahrung in der Projektabwicklung ist besonders wertvoll, da der Bau von Umrichterstationen Aspekte der Elektrotechnik, des Tiefbaus, des Schutzes, der Steuerung und der Inbetriebnahme umfasst.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für HGÜ-Konverterstationen: Strategische Einblicke
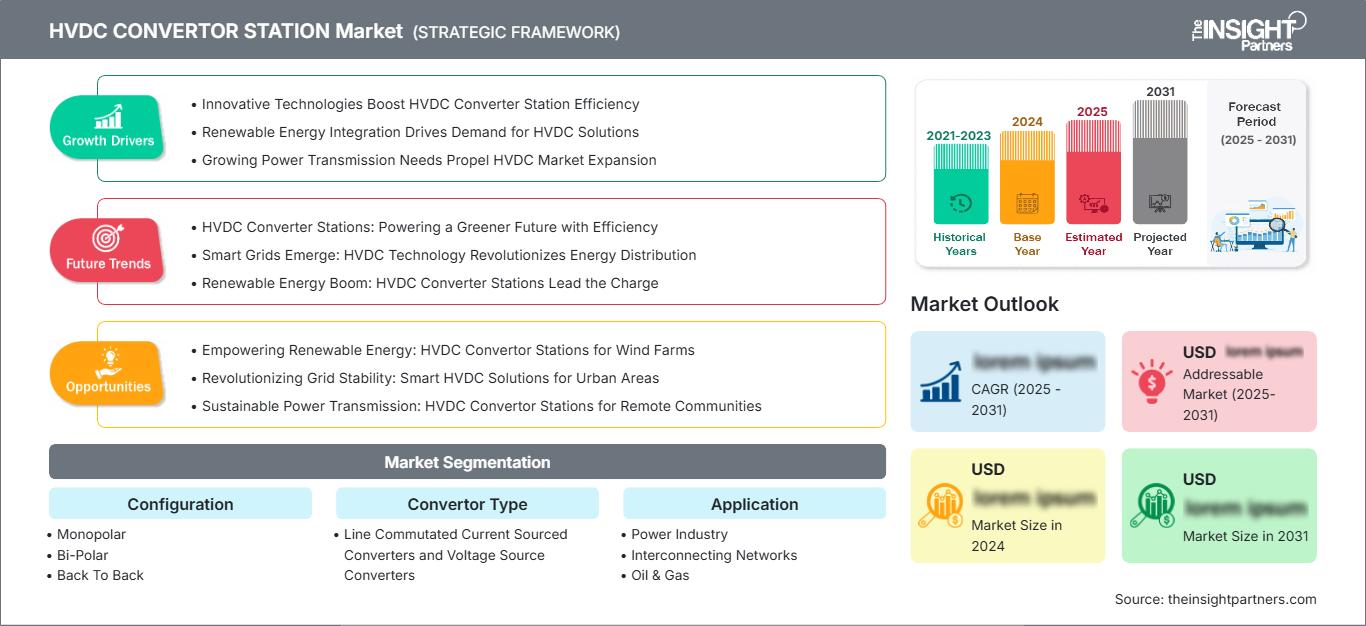
Regionale Einblicke
Markt für HGÜ-Konverterstationen in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Anteil von 15–18 % erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,5 % im Zeitraum 2026–2034. Die USA werden den größten Teil der Nachfrage decken, aber auch Kanada wird durch Fernübertragung und die Integration erneuerbarer Energien einen Beitrag leisten. Veraltete Infrastruktur, steigende Stromlast und die geografische Verteilung der Stromerzeugung werden die Nachfrage nach leistungsstarken, geregelten Übertragungsleitungen ankurbeln. Die interregionale Koordinierung führt zu einem erhöhten Bedarf an Umrichterstationen, die die Leistungsflüsse zwischen den wichtigsten Regelzonenbetreibern steuern.
Der US-Markt wird durch Programme zum Ausbau des Übertragungsnetzes, den Ausbau erneuerbarer Energien und die Nachfrage stark elektrifizierter Industrien angetrieben. Kanada bietet durch Wasserkraftexporte und den Bedarf an Fernübertragungsleitungen zusätzliches Potenzial. Nordamerikanische Projekte legen Wert auf die Ausfallsicherheit des Netzes, Umweltgenehmigungen, Cybersicherheit und Kompatibilität mit bestehenden Wechselstromnetzen. Daher müssen Umrichterhersteller nicht nur technologisch, sondern auch hinsichtlich ihrer Erfahrung in den Bereichen Engineering, Management, regulatorische Angelegenheiten und Wartung konkurrieren. Die regionalen Aussichten sind aufgrund der Investitionen in das Übertragungsnetz besser als der globale Durchschnitt.
US-Markt für HGÜ-Konverterstationen
Die USA halten 2025 etwa 74–79 % des nordamerikanischen Marktanteils, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–10,7 % im Zeitraum 2026–2034. Die Nachfrage wird durch die Übertragung erneuerbarer Energien über große Entfernungen, die interregionale Übertragung und den Netzausbau getrieben. Energieversorger benötigen Technologien, die hohe Leistungsmengen transportieren und gleichzeitig eine bessere Steuerung in vernetzten, aber dennoch unabhängigen Systemen gewährleisten können. Daher werden Umrichterstationen zu entscheidenden Bestandteilen großer Übertragungskorridore.
Unternehmen wie ABB Ltd., General Electric Company, Siemens AG und Hitachi Ltd. haben Expertise in Übertragungstechnik und -planung entwickelt, die für die US-amerikanische Stromübertragung von Nutzen ist. Offshore-Windenergieprojekte, die Wartezeiten für den Anschluss erneuerbarer Energien sowie der Strombedarf von Rechenzentren und Industrieanlagen sind weitere Faktoren, die die Nachfrage antreiben. Die Wirtschaftlichkeit eines Projekts hängt von der Übertragungsnutzung, Genehmigungen, Netzanschlussvereinbarungen und der Finanzierungsstruktur ab. Daher wird die Umrichtertechnologie zunehmend in den Bewertungsprozess einbezogen.
Markt für HGÜ-Konverterstationen in Europa
Europa wird voraussichtlich 2025 einen Anteil von 20–24 % am Strommarkt halten, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,0 % von 2026 bis 2034. Deutschland und Großbritannien führen die Region an, gefolgt von Frankreich, Dänemark, Italien und Spanien. Die Integration von Offshore-Windenergie, der grenzüberschreitende Stromhandel und die Dekarbonisierung der Stromnetze bilden die wichtigsten Nachfragetreiber. Europa bleibt zudem ein bedeutendes Technologieentwicklungszentrum für VSC-basierte HGÜ-Systeme.
In Großbritannien wird die Hochspannungs-Gleichstrom-Übertragung (HGÜ) über Offshore-Windkraftanlagen und deren Verbindungen ausgebaut, während in Deutschland großflächige Nord-Süd-Übertragungskorridore entstehen. In Frankreich, Italien und Spanien werden die Verbindungs- und Abfuhrsysteme für erneuerbare Energien verbessert. Deutschland bleibt aufgrund des hohen Anteils an erneuerbaren Energien und großer Übertragungsprojekte ein Schlüsselmarkt. Der Beschaffungsprozess in Europa konzentriert sich verstärkt auf kleinere Umrichterstationen, Umweltverträglichkeit, Digitalisierung und den Ausbau von Offshore-Netzen.
APAC-Markt für HGÜ-Konverterstationen
Für den asiatisch-pazifischen Raum wird im Jahr 2025 ein Marktanteil von 58-64 % erwartet, und zwischen 2026 und 2034 wird ein Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8-9,3 % erwartet. China ist nach wie vor führend, was auf die Übertragung von Höchstspannungen zurückzuführen ist; gefolgt von Indien durch die Abnahme erneuerbarer Energien und die Übertragung zwischen den Bundesstaaten; und dann Japan, Südkorea und Australien durch die Vernetzung und die Integration erneuerbarer Energien.
Industrielle Entwicklung, der Strombedarf der Städte, das Wachstum erneuerbarer Energien und nationale Netzausbauprojekte werden den regionalen Ausbau weiter vorantreiben. Indien bietet Potenzial für die Übertragung erneuerbarer Energien über große Entfernungen, während China weiterhin Stromleitungen für den Fernverkehr baut. Japan und Südkorea haben Potenzial für die Vernetzung und Integration erneuerbarer Energien in Offshore- und Inselgebieten. Australien bietet Chancen in erneuerbaren Energiezonen und im Fernübertragungsnetz.
Markt für HGÜ-Konverterstationen im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und Afrika (MEA) wird durch die Vernetzung der Stromnetze, die Erzeugung erneuerbarer Energien und großindustrielle Anwendungen gestützt. Für die Region wird von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 6,8–8,2 % prognostiziert, wobei die Investitionen hauptsächlich aus Saudi-Arabien und den Vereinigten Arabischen Emiraten stammen. Weitere vielversprechende Standorte in der Region sind Südafrika, aufgrund der Verbesserungen im Übertragungsnetz und der Diversifizierung der Energieversorgung.
In Saudi-Arabien wird ein vernetztes Übertragungssystem parallel zu Projekten im Bereich erneuerbarer Energien und Industrieprojekte entwickelt, während die VAE HGÜ-Systeme für den Betrieb von Offshore-Anlagen einsetzen. In Südafrika besteht aufgrund veränderter Energieerzeugungsmuster Bedarf an einer Netzverstärkung. Projekte zur Vernetzung innerhalb des Golf-Kooperationsrats (GCC) erfordern kontrollierte Stromübertragungen. Folglich bilden energieintensive Industrien und Anlagen zur Erzeugung erneuerbarer Energien einen weiteren Anwendungsbereich für Umrichter im Nahen Osten und Afrika.
Segmentierungsanalyse
Konfiguration
Das Konfigurationssegment im Markt für HGÜ-Umrichterstationen beeinflusst Systemredundanz, Übertragungskapazität, Steuerbarkeit und Eignung für spezifische Netzarchitekturen. Für dieses Segment wird ein jährliches Wachstum von 7,8–9,2 % im Zeitraum 2026–2034 erwartet . Bipolare Systeme bleiben für die Übertragung hoher Kapazitäten wichtig, während Mehrterminalkonfigurationen mit zunehmender Vernetzung der Stromnetze an Bedeutung gewinnen. Der Markt für HGÜ-Umrichterstationen umfasst zunehmend flexible Konfigurationen, die die Integration mehrerer Erzeugungs- und Lastknoten ermöglichen.
- Monopolar: Monopolare Konfigurationen bleiben für ausgewählte Übertragungsanwendungen relevant, bei denen die Wirtschaftlichkeit des Projekts, die Kapazitätsanforderungen oder die schrittweise Entwicklung einfachere Architekturen begünstigen. Ihre vergleichsweise unkomplizierte Anordnung kann bestimmte Fernübertragungs- und Offshore-Projekte unterstützen.
- Bipolar: Bipolare Systeme werden aufgrund ihrer hohen betrieblichen Flexibilität und der Möglichkeit, unter definierten Notfallbedingungen einen Teilbetrieb aufrechtzuerhalten, häufig für die Übertragung großer Übertragungskapazitäten eingesetzt. Ihre etablierte Einsatzbasis spricht für die anhaltende Präferenz der Energieversorgungsunternehmen.
- Back -to-Back-Stationen ermöglichen die asynchrone Netzverbindung ohne lange Gleichstromübertragungsstrecke. Sie sind strategisch relevant, wenn benachbarte Netze mit unterschiedlichen Frequenzen arbeiten oder einen kontrollierten Leistungsaustausch erfordern.
- Multi-Terminal: Multi-Terminal-Systeme unterstützen mehrere miteinander verbundene Knotenpunkte und sind von strategischer Bedeutung für zukünftige vermaschte Stromnetze. Ihre Einführung ist mit Offshore-Hubs, Clustern erneuerbarer Energien und flexibleren regionalen Stromnetzen verbunden.
Konvertertyp
Das Segment der Umrichtertypen im Markt für HGÜ-Umrichterstationen wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–10,5 % wachsen . Dies spiegelt die anhaltende Nachfrage sowohl nach etablierten LCC-Anlagen als auch nach flexiblen VSC-Systemen wider. LCC bleibt für die Übertragung großer Strommengen wichtig, während VSC Steuerbarkeit, Kompaktheit und Eignung für schwache Netze und Offshore-Anwendungen bietet. Die Technologieauswahl hängt von der Nennleistung, den Netzeigenschaften, der Entfernung und der Projektarchitektur ab.
- Netzgeführte Stromrichter: Diese Stromrichter spielen bei der Übertragung großer Strommengen weiterhin eine wichtige Rolle, da die Technologie ausgereift ist, es bereits zahlreiche Referenzprojekte gab und sie sich für die Energieübertragung über große Entfernungen in leistungsstarken Wechselstromnetzen eignen.
- Spannungszwischenkreisumrichter (VSC): VSC-Systeme gewinnen zunehmend an Bedeutung für Offshore-Windparks, schwache Netzanschlüsse, städtische Einspeisungen und steuerbare Verbindungen. Ihre unabhängige Wirk- und Blindleistungsregelung erweitert die Anwendungsmöglichkeiten.
Anwendung
Der Markt für HGÜ- Umrichterstationen wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–9,5 % wachsen . Unterstützt wird dieses Wachstum durch die Integration erneuerbarer Energien, den Ausbau des Übertragungsnetzes und den grenzüberschreitenden Stromhandel. Projekte im Energiesektor bilden die Hauptnachfragebasis, während die Vernetzung von Netzen zunehmend an strategischer Bedeutung gewinnt. Anwendungen in der Öl- und Gasindustrie entwickeln sich, da Offshore-Aktivitäten vermehrt CO₂-ärmeren Strom aus Festlandnetzen benötigen.
- Energiewirtschaft: Große Energieversorger nutzen Umrichterstationen, um Strom über weite Strecken zu transportieren, dezentrale erneuerbare Energiequellen zu integrieren und die Steuerbarkeit zu verbessern. Dieser Bereich bleibt ein zentraler Bestandteil großer Investitionsprogramme im Übertragungsnetz.
- Verbindungsnetze: Verbindungsanwendungen ermöglichen einen kontrollierten Stromaustausch zwischen Regionen oder asynchronen Netzen. Ihre strategische Bedeutung nimmt zu, da Länder nach Flexibilität, Ressourcenausgleich und einer verbesserten Nutzung erneuerbarer Energien streben.
- Öl & Gas: Öl- und Gasunternehmen evaluieren zunehmend HGÜ-Lösungen (Hochspannungs-Gleichstrom-Übertragung) für Offshore-Anlagen. Solche Systeme können die Abhängigkeit von lokaler Stromerzeugung verringern und zur Erreichung von Emissionsreduktionszielen beitragen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Energiewirtschaft |
Hoch |
Erneuerbare Evakuierung |
Reifen |
|
Verbindungsnetzwerke |
Medium |
Netzverbindung |
Skalierung |
|
Öl und Gas |
Niedrig |
Strom vom Land |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für HGÜ-Umrichterstationen
Ausbau der Übertragungskorridore für erneuerbare Energien
Die rasante Entwicklung abgelegener Solar-, Wind- und Wasserkraftressourcen vergrößert die Entfernung zwischen Erzeugungsstandorten und Stromverbrauchszentren. HGÜ-Systeme bieten einen technisch effizienten Mechanismus für die Übertragung großer Energiemengen über weite Strecken, wodurch Umrichterstationen an wichtigen Übertragungsknotenpunkten unerlässlich werden. Indiens Projekte zur Einspeisung erneuerbarer Energien veranschaulichen diesen Zusammenhang, während Chinas große UHGÜ-Korridore zeigen, wie Umrichterinfrastruktur in die nationale Energieplanung integriert werden kann. Die Auswirkungen reichen über die Beschaffung von Stationen hinaus, da Projekte Umrichtertransformatoren, Ventile, Steuerungssysteme, Kabel, Tiefbauarbeiten und spezialisierte Inbetriebnahme erfordern. Folglich erzeugt die Entwicklung erneuerbarer Energien einen Multiplikatoreffekt entlang der gesamten HGÜ-Lieferkette. Langfristige Übertragungsprogramme verbessern zudem die Projekttransparenz für Ausrüstungslieferanten und fördern Investitionen in Produktionskapazitäten, Ingenieure, Testeinrichtungen und lokale Servicekapazitäten.
Netzmodernisierung und steigender Strombedarf
Der Strombedarf steigt aufgrund der Elektrifizierung von Industrie und Verkehr, der Urbanisierung, der digitalen Infrastruktur und neuer datenintensiver Einrichtungen. Bestehende Übertragungsnetze in vielen etablierten Märkten wurden für andere Erzeugungsmuster und geringere überregionale Stromflüsse ausgelegt. HGÜ-Umrichterstationen können Energieversorger bei der Bewältigung dieser strukturellen Veränderungen unterstützen, indem sie kontrollierte Massenübertragungen und asynchrone Verbindungen ermöglichen. Die IEA hat die Notwendigkeit beschleunigter Netzinvestitionen hervorgehoben und Engpässe in der Lieferkette für Übertragungstechnik identifiziert. Dies eröffnet Chancen für Anbieter, die durch Produktionsausweitung, standardisierte Designs und eine verbesserte Beschaffungskoordination Lieferzeiten verkürzen können. Modernisierungsprogramme fördern zudem den Austausch und die Sanierung alternder Umrichterstationen und schaffen so neben der Nachfrage nach Neubauten auch Serviceleistungen. Die daraus resultierenden Marktauswirkungen verteilen sich daher auf Neuinstallationen, Modernisierungen, digitale Steuerungen und die Instandhaltung über den gesamten Lebenszyklus.
Wachstum grenzüberschreitender und Offshore-Stromnetze
Der grenzüberschreitende Stromhandel und der Ausbau erneuerbarer Energien auf See erweitern die Bedeutung steuerbarer Übertragungstechnologien. HGÜ eignet sich besonders für Unterwasserverbindungen, da es einen effizienten Transfer über große Entfernungen ermöglicht und dezentrale Erzeugungsanlagen mit Festlandnetzen verbinden kann. Der Ausbau der Offshore-Windenergie in Europa hat einen erheblichen Bedarf an Umrichterstationen geschaffen, während neue Projekte in Asien und im Nahen Osten das Marktpotenzial erweitern. Umrichterstationen ermöglichen Netzbetreibern zudem eine präzise Steuerung der Leistungsflüsse und unterstützen so den Netzausgleich und das Engpassmanagement. Mit zunehmender Komplexität der Verbindungsarchitekturen evaluieren Projektentwickler verstärkt Multi-Terminal- und VSC-Technologien. Dies führt zu einer zusätzlichen Nachfrage nach fortschrittlichen Steuerungssystemen, Schutzsystemen, netzbildenden Funktionen und kompakten Stationsdesigns. Anbieter mit Expertise in Offshore-Engineering und Inbetriebnahme können daher Chancen sowohl bei neuen Verbindungsleitungen als auch bei der Exportinfrastruktur für erneuerbare Energien nutzen.
Markt für HGÜ-Konverterstationen: Zukunftstrends
Digitalisierte Umrichterstationen und fortschrittliche Steuerungsarchitekturen
Die Digitalisierung wird zunehmend in die Planung von Umrichterstationen integriert und Steuerung, Schutz, Überwachung, Diagnose und Anlagenmanagement in Richtung integrierter, softwarebasierter Architekturen verlagern. Fortschrittliche Sensoren und Analysen verbessern die Transparenz der Leistung von Transformatoren, Ventilen, Kühlung und Hilfssystemen und unterstützen gleichzeitig die vorausschauende Wartung. Digitale Steuerungsplattformen gewinnen ebenfalls an Bedeutung, da HGÜ-Verbindungen mit zunehmend dynamischen Wechselstromnetzen interagieren, die erneuerbare Energien, Speicher und leistungselektronische Lasten umfassen. Die resultierenden Systeme ermöglichen eine schnellere Fehlererkennung, eine verbesserte Betriebskoordination und eine optimierte Lebenszyklusplanung. Für Anlagenbetreiber verschiebt sich der Fokus von reiner Hardware-Zuverlässigkeit hin zu messbarer Verfügbarkeit, Cybersicherheit, Wartungsfreundlichkeit und Datenqualität. Anbieter, die Umrichtertechnologie mit digitaler Entwicklung und langfristigen Serviceleistungen kombinieren, werden ihre Position stärken, da Energieversorger nach mehr operativer Intelligenz streben.
Mehrterminal- und vermaschte HGÜ-Netze
Zukünftige Übertragungsarchitekturen werden sich voraussichtlich schrittweise von isolierten Punkt-zu-Punkt-Verbindungen hin zu vernetzten HGÜ-Netzen entwickeln, die mehrere Erzeugungs- und Verbrauchsknotenpunkte bedienen. Mehrterminalsysteme können die Auslastung der Übertragungsinfrastruktur potenziell verbessern, indem sie den Stromfluss zwischen mehreren Standorten je nach Systembedingungen ermöglichen. Offshore-Windparks stellen ein wichtiges Anwendungsgebiet dar, da mehrere Windparks die Übertragungsinfrastruktur gemeinsam nutzen und an mehrere nationale Netze angeschlossen werden können. Die Entwicklung bleibt technisch komplex, da Schutz, Steuerungskoordination, Interoperabilität und Fehlermanagement über mehrere Terminals hinweg funktionieren müssen. Verbesserungen in der VSC-Technologie und der digitalen Steuerung erhöhen jedoch die Realisierbarkeit flexiblerer Netzstrukturen. Standardisierte Schnittstellen und koordinierte regulatorische Rahmenbedingungen könnten die Projektkomplexität im Laufe der Zeit reduzieren. Dieser Markttrend bei HGÜ-Umrichterstationen wird die Nachfrage nach neuen Umrichterplattformen, fortschrittlichen Schutzsystemen, Netzwerkmanagement-Software und spezialisierten Ingenieurdienstleistungen steigern.
Marktchancen für HGÜ-Konverterstationen
Urbane Einspeisungs- und platzbeschränkte Übertragungsprojekte
In großen Ballungsräumen stoßen Übertragungsleitungen, Umspannwerke und verfügbare Flächen bei gleichzeitig steigendem Strombedarf zunehmend an ihre Grenzen. Kompakte HGÜ-Umrichterstationen bieten eine strategische Lösung, wo der konventionelle Netzausbau aufgrund dichter Bebauung, Umweltauflagen oder begrenzter Trassenrechte schwierig ist. Mumbai ist ein aktuelles Beispiel: Dort kombiniert eine 1.000-MW-HGÜ-Einspeisung ins Stadtzentrum unterirdische Kabelinfrastruktur mit einer kompakten Umrichterstation, um die Stromlieferungen von außerhalb der Stadt um 50 % zu steigern. Ähnliche Anforderungen könnten in anderen Megastädten entstehen, die eine rasante Elektrifizierung von Rechenzentren, Industrie und Verkehr erleben. Projektentwickler können diese Chance durch kompakte Stationsplanung, Integration von Erdkabeln, modulare Bauweise und digitale Steuerung nutzen. Solche Projekte könnten wichtige Referenzanlagen für Anbieter werden, die lukrativere Aufträge für die städtische Stromübertragung anstreben.
Anwendungen für erneuerbare Energien und Stromerzeugung vom Land
Der steigende Bedarf an Transport von Strom aus erneuerbaren Energien ressourcenreicher Regionen und die Versorgung von Offshore-Industrieanlagen mit CO₂-ärmerer Energie eröffnen Chancen in verschiedenen Gebieten. Das indische Projekt Bhadla-Fatehpur verdeutlicht das Ausmaß des Bedarfs an erneuerbarer Energieübertragung: Geplant ist eine 950 km lange HGÜ-Verbindung mit einer Übertragungskapazität von 6 GW. Im Nahen Osten eröffnen Projekte zur Stromerzeugung vom Festland aus weitere Anwendungsbereiche, insbesondere für Offshore-Öl- und -Gasanlagen. Anbieter können diese Chancen nutzen, indem sie Umrichterstationen mit Hochleistungstransformatoren, Kabelsystemen, Netzintegration und Lifecycle-Services kombinieren. Projektentwickler profitieren zudem von der frühzeitigen Bewertung der Stationsstandardisierung und der lokalen Fertigung im Beschaffungsprozess. Die Marktprognosen für HGÜ-Umrichterstationen weisen daher auf Chancen hin, die sich sowohl auf große Korridore für erneuerbare Energien als auch auf spezialisierte Offshore-Elektrifizierungsprojekte erstrecken.
Aktuelle Entwicklungen
- Mai 2026: General Electric Company erörterte den zunehmenden Einsatz von HGÜ-Übertragung in Indien, um erneuerbare Energien aus Gujarat in wichtige Verbrauchszentren zu transportieren. Das Unternehmen hob die Bedeutung der HGÜ für die effiziente Übertragung großer Strommengen über weite Strecken hervor und stellte einen Zusammenhang zwischen dem Ausbau des Übertragungsnetzes und der Entwicklung erneuerbarer Energien in Indien her. Diese Aktualisierung unterstreicht Indiens Bedeutung als strategischer Markt für fortschrittliche Übertragungstechnologien.
- April 2026: Hitachi Ltd. gab die erfolgreiche Inbetriebnahme der HGÜ-Einspeisung in das Stadtzentrum von Mumbai in Zusammenarbeit mit Adani Energy Solutions bekannt. Das 1.000-MW-System nutzt VSC-Technologie und eine kompakte Umrichterstation, die über ein rund 50 km langes Erdkabel angebunden ist. Dadurch erhöht sich die Stromlieferungen nach Mumbai von außerhalb der Stadt um 50 % und die Netzstabilität wird gestärkt.
- Dezember 2025: General Electric Company gab einen Großauftrag zur Lieferung von HGÜ-Technologie für den 2,5-GW-Übertragungskorridor Khavda–South Olpad von Adani Energy Solutions in Indien bekannt. Das Projekt nutzt VSC-basierte HGÜ-Technologie, um erneuerbare Energien aus der Khavda-Zone für erneuerbare Energien in Gujarat in das nationale Übertragungsnetz einzuspeisen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -