
Marché des stations de conversion HVDC : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des stations de conversion HVDC : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par configuration (monopolaire, bipolaire, dos à dos et multi-terminaux) ; type de convertisseur (convertisseurs de courant à commutation de ligne et convertisseurs de tension) ; application (industrie de l'énergie, réseaux d'interconnexion et pétrole et gaz) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique et Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPEL00002130
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


Taille du marché en 2025
11,18 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
23,09 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,39 %
taux de croissance
Marché adressable
153,81 milliards de dollars américains
(2026-2034)
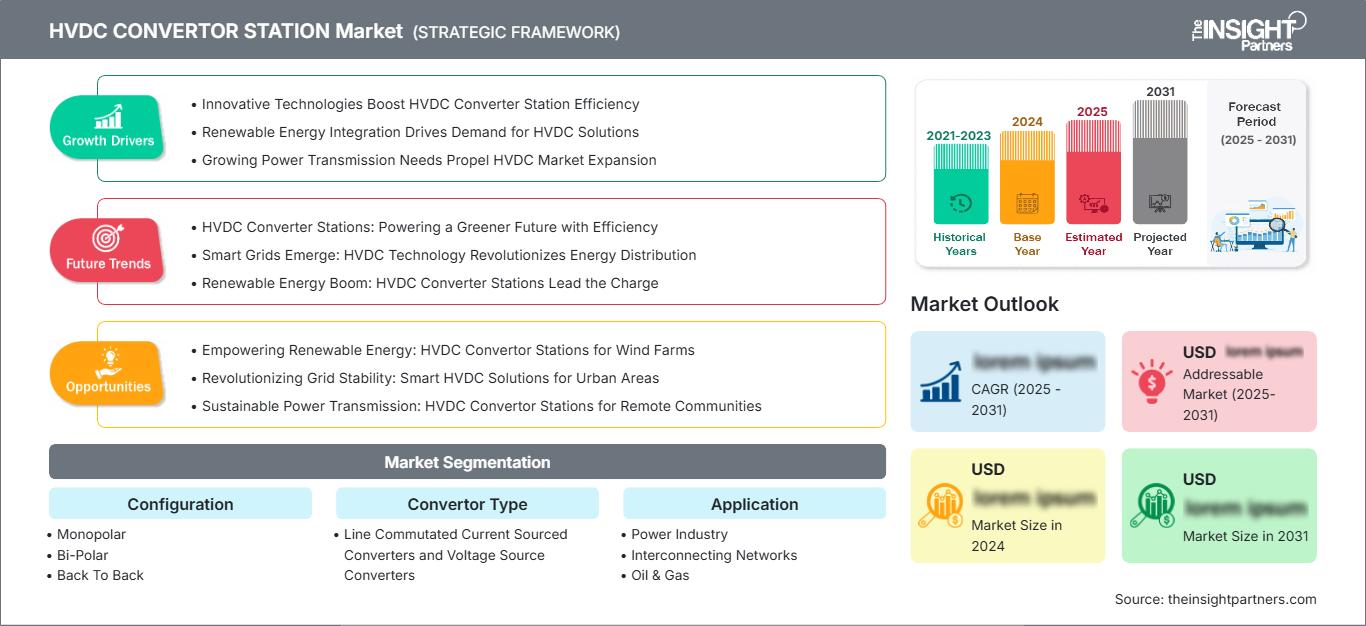
Le marché des stations de conversion HVDC était évalué à 11,18 milliards de dollars américains en 2025 et devrait atteindre 23,09 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 8,39 % entre 2026 et 2034. L'importance de ces stations réside dans leur capacité à raccorder les sites de production d'électricité éloignés aux zones de forte consommation. Ce marché connaît une croissance continue grâce aux investissements réalisés par les entreprises de services publics, les sociétés de transport d'électricité et les producteurs d'énergies renouvelables dans le transport et l'interconnexion des réseaux électriques.
L'Amérique du Nord est bien positionnée pour une croissance relativement rapide grâce à ses infrastructures de transport d'électricité existantes, au développement des énergies renouvelables et aux échanges d'énergie entre régions nécessitant un transport d'électricité en grande quantité et contrôlable. La taille du marché des stations de conversion HVDC sera stimulée par la planification croissante des réseaux de transport, le développement de l'énergie éolienne en mer et les efforts d'amélioration du réseau. Le marché régional devrait enregistrer un TCAC d'environ 9,0 à 10,5 % entre 2026 et 2034.
Analyse et perspectives du marché des stations de conversion HVDC
- Amérique du Nord : L’Amérique du Nord devrait représenter une part de 15 à 18 % en 2025 , avec un TCAC de 9,0 à 10,5 % entre 2026 et 2034. Les programmes de transport interrégional, d’intégration des énergies renouvelables et de résilience du réseau soutiennent le développement des projets.
- États-Unis : Les États-Unis devraient représenter 74 à 79 % du marché nord-américain en 2025 , avec un TCAC de 9,2 à 10,7 % entre 2026 et 2034 , soutenu par l'expansion du réseau de transport et les besoins en énergies renouvelables.
- Europe : L'Europe devrait détenir une part de marché de 20 à 24 % en 2025 , avec une croissance annuelle composée de 9,0 à 10,0 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France et le Danemark demeurent des marchés importants grâce à l'éolien offshore et aux programmes d'interconnexion transfrontalière.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 58 à 64 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 7,8 à 9,3 % entre 2026 et 2034. La Chine, l'Inde, le Japon et la Corée du Sud sont à la pointe du déploiement grâce à des programmes d'évacuation des énergies renouvelables et de transport d'électricité à haute capacité.
- Segment le plus important : La configuration bipolaire devrait détenir une part de marché de 45 à 50 % en 2025 , avec un TCAC de 7,8 à 8,8 % de 2026 à 2034 , reflétant son adéquation à la transmission à haute capacité.
- Segment à forte croissance : Les convertisseurs de source de tension devraient représenter une part de marché de 35 à 40 % en 2025 , avec un TCAC de 10,0 à 11,5 % de 2026 à 2034 , tiré par les applications offshore et les réseaux électriques faibles.
- Principales entreprises analysées en détail : ABB Ltd., Siemens AG, General Electric Company, C-EPRI Electric Power Engineering Co. Ltd., Toshiba Corporation, Mitsubishi Electric Corporation, Alstom, Crompton Greaves Ltd., Nissin Electric Co. Ltd., Hitachi Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les technologies utilisées ne se limitent plus aux convertisseurs à commutation de ligne et évoluent vers des sources de tension plus contrôlables, notamment pour les applications liées à la production d'énergie en mer, aux réseaux électriques fragiles et aux installations compactes en milieu urbain. Les transformateurs de conversion, les tubes électroniques, le système de contrôle, les systèmes de refroidissement et les systèmes de protection demeurent des éléments clés de la conception des centrales.
La mise en œuvre future sera davantage déterminée par les enjeux de modernisation du réseau, de raccordement aux énergies renouvelables et du commerce de l'électricité. Selon l'Agence internationale de l'énergie, il est de plus en plus nécessaire de développer de nouveaux réseaux de transport malgré les limitations actuelles de la chaîne d'approvisionnement des composants et les délais de réalisation des projets.
Rapport sur le marché des stations de conversion HVDC
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 11,18 milliards de dollars américains |
| Taille du marché d'ici 2034 | 23,09 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,39% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des stations de conversion HVDC
La croissance du marché des stations de conversion HVDC est alimentée par la consommation croissante d'électricité, la dispersion géographique des sources d'énergie renouvelables et les besoins accrus d'interconnexion. Ces stations assurent une conversion contrôlée du courant alternatif (CA) vers le courant continu (CC) et inversement, permettant ainsi aux entreprises de services publics de transporter d'importantes quantités d'énergie sur de longues distances et de se connecter à des réseaux asynchrones. La chaîne d'activités comprend la conception technique, les transformateurs de conversion, les vannes, les systèmes de contrôle et de protection, les systèmes de refroidissement, les câbles, les travaux de génie civil, l'installation, les essais et le support tout au long du cycle de vie.
Les facteurs d'approvisionnement sont influencés par le besoin d'expertise en ingénierie et le nombre restreint de fournisseurs potentiels. La capacité de production des transformateurs, la disponibilité des vannes, les capacités d'ingénierie et les essais nécessaires pour chaque projet peuvent entraîner des retards de livraison. L'AIE a souligné les tensions qui pèsent sur la chaîne d'approvisionnement des infrastructures de transport d'électricité, notamment l'allongement des délais de livraison et la hausse du coût des composants.
Le rapport sur le marché des stations de conversion HVDC décrit un paysage concurrentiel très concentré, influencé par des facteurs tels que les références technologiques, les installations de référence, l'expérience en matière de plateformes de conversion, les capacités de production et l'expertise en mise en œuvre de projets dans le choix des fournisseurs. ABB Ltd, Siemens AG, General Electric Company, Mitsubishi Electric Corporation et Hitachi Ltd. sont présents sur tous les principaux marchés d'application de la technologie HVDC. Parmi les acteurs régionaux et spécialisés figurent C-EPRI Electric Power Engineering Co. Ltd, Toshiba Corporation, Alstom, Crompton Greaves Ltd. et Nissin Electric Co. Ltd.
Les financements sont orientés vers le raccordement des zones de production d'énergie renouvelable aux principaux marchés de consommation. Le positionnement se fait plus intégré, incluant la fourniture de stations de conversion, de systèmes de contrôle du transport, de surveillance numérique et de services de gestion du cycle de vie. Les fabricants et les sociétés d'ingénierie locales peuvent tirer parti des politiques gouvernementales favorisant la participation des entreprises nationales. L'expérience acquise dans la réalisation de projets devient un atout particulièrement précieux, la construction de stations de conversion impliquant des aspects électriques, de génie civil, de protection, de contrôle et de mise en service.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des stations de conversion HVDC : Perspectives stratégiques
Perspectives régionales
Marché des stations de conversion HVDC en Amérique du Nord
L’Amérique du Nord devrait représenter de 15 à 18 % de la production d’électricité en 2025, avec un taux de croissance annuel composé (TCAC) de 9,0 à 10,5 % entre 2026 et 2034. Les États-Unis concentreront la majeure partie de la demande, mais le Canada y contribuera également grâce au transport d’électricité sur de longues distances et à l’intégration des énergies renouvelables. Le vieillissement des infrastructures, la croissance de la demande en électricité et la dispersion géographique de la production stimuleront la demande de lignes de transport contrôlées à haute capacité. La coordination interrégionale engendrera une demande accrue de stations de conversion qui réguleront les flux d’énergie entre les principaux gestionnaires de réseau.
Le marché américain est porté par les programmes de modernisation du réseau de transport, la croissance des capacités de production d'énergie renouvelable et la demande des industries fortement électrifiées. Le Canada y ajoute un potentiel supplémentaire grâce à ses exportations hydroélectriques et à ses besoins en lignes de transport longue distance. Les projets nord-américains privilégient la résilience du réseau, les autorisations environnementales, la cybersécurité et la compatibilité avec les réseaux électriques existants. Par conséquent, les fournisseurs de convertisseurs doivent non seulement être compétitifs sur le plan technologique, mais aussi en matière d'ingénierie, de gestion, de réglementation et de maintenance. Les perspectives régionales sont supérieures à la moyenne mondiale grâce aux investissements dans le réseau de transport.
Marché américain des stations de conversion HVDC
Les États-Unis représentent environ 74 à 79 % du marché nord-américain en 2025, avec un taux de croissance annuel composé (TCAC) de 9,2 à 10,7 % sur la période 2026-2034. Cette demande est alimentée par le transport d'énergie renouvelable sur de longues distances, le transport interrégional et le renforcement du réseau. Les entreprises de services publics ont besoin de technologies capables de transporter d'importantes quantités d'énergie tout en assurant un meilleur contrôle des systèmes interconnectés mais indépendants. De ce fait, les stations de conversion deviennent des éléments essentiels des grands corridors de transport d'électricité.
Certaines entreprises, comme ABB Ltd., General Electric Company, Siemens AG et Hitachi Ltd., ont développé une expertise en technologies et ingénierie de transport d'électricité, précieuse pour le réseau de transport américain. Les projets éoliens offshore, les files d'attente pour l'interconnexion des énergies renouvelables et la demande en électricité des centres de données et des centres de consommation industriels sont autant de facteurs qui stimulent la demande. La viabilité économique d'un projet dépend de son utilisation du réseau, des autorisations nécessaires, des accords d'interconnexion et du montage financier. C'est pourquoi la technologie des convertisseurs est désormais intégrée au processus d'évaluation.
Marché européen des stations de conversion HVDC
L'Europe devrait détenir une part de marché de 20 à 24 % en 2025, avec un taux de croissance annuel composé (TCAC) de 9 à 10 % entre 2026 et 2034. La région est dominée par l'Allemagne et le Royaume-Uni, suivis de la France, du Danemark, de l'Italie et de l'Espagne. L'intégration de l'éolien offshore, les échanges transfrontaliers d'électricité et la décarbonation du réseau constituent les principaux moteurs de la demande. L'Europe demeure également un pôle important de développement technologique pour les systèmes HVDC basés sur la technologie VSC.
Au Royaume-Uni, le transport d'électricité en courant continu haute tension (CCHT) se développe grâce aux interconnexions et aux raccordements des parcs éoliens offshore, tandis qu'en Allemagne, on observe le développement de grands corridors de transport d'électricité nord-sud. En France, en Italie et en Espagne, les systèmes d'interconnexion et d'évacuation de l'énergie renouvelable sont en cours d'amélioration. L'Allemagne demeure un marché clé en raison de son fort taux d'intégration des énergies renouvelables et de ses importants projets de transport d'électricité. En Europe, les procédures d'acquisition privilégient les stations de conversion de petite taille, l'écocompatibilité, la numérisation et le développement des réseaux offshore.
Marché des stations de conversion HVDC en Asie-Pacifique
La région Asie-Pacifique devrait capter une part de marché de 58 à 64 % en 2025 et connaître une croissance annuelle composée de 7,8 à 9,3 % entre 2026 et 2034. La Chine reste en tête, grâce à son réseau de transport à très haute tension ; suivie par l'Inde, grâce à l'évacuation des énergies renouvelables et au transport interétatique ; puis le Japon, la Corée du Sud et l'Australie, grâce à l'interconnexion et à l'intégration des énergies renouvelables.
Le développement industriel, les besoins en électricité des villes, la croissance des énergies renouvelables et les projets de développement des réseaux électriques nationaux continueront de stimuler le déploiement régional. L'Inde dispose d'un potentiel important pour le transport d'énergie renouvelable sur de longues distances, tandis que la Chine poursuit la construction de corridors de transport d'électricité à grande échelle. Le Japon et la Corée du Sud ont des perspectives d'interconnexion et d'intégration des énergies renouvelables dans les zones offshore et insulaires. L'Australie a des opportunités à saisir dans les zones dédiées aux énergies renouvelables et le transport d'électricité sur de longues distances.
Marché des stations de conversion HVDC au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique est soutenue par l'interconnexion des réseaux, la production d'énergie renouvelable et les applications industrielles majeures. La région devrait enregistrer un taux de croissance annuel composé (TCAC) de 6,8 % à 8,2 % entre 2026 et 2034, les investissements provenant principalement d'Arabie saoudite et des Émirats arabes unis. L'Afrique du Sud offre également des perspectives intéressantes dans la région grâce aux améliorations apportées à son réseau de transport d'électricité et à la diversification de son approvisionnement énergétique.
En Arabie saoudite, un réseau de transport interconnecté est en développement, parallèlement à des projets d'énergies renouvelables et industriels. Aux Émirats arabes unis, des systèmes HVDC sont adoptés pour l'exploitation énergétique des installations offshore. En Afrique du Sud, l'évolution des modes de production d'énergie nécessite le renforcement du réseau. Les projets d'interconnexion au sein du Conseil de coopération du Golfe (CCG) engendrent une demande accrue en matière de transferts de puissance contrôlés. Par conséquent, les industries énergivores et les centrales d'énergies renouvelables constituent un autre domaine d'application pour les convertisseurs au Moyen-Orient et en Afrique.
Analyse de segmentation
Configuration
Le segment de configuration du marché des stations de conversion HVDC influence la redondance du système, la capacité de transfert de puissance, la contrôlabilité et l'adéquation aux architectures de réseau spécifiques. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 7,8 % à 9,2 % entre 2026 et 2034. Les systèmes bipolaires demeurent essentiels pour le transport d'énergie à haute capacité, tandis que les configurations multi-terminaux gagnent en popularité à mesure que les réseaux s'interconnectent davantage. Le marché des stations de conversion HVDC englobe de plus en plus des configurations flexibles capables d'intégrer plusieurs nœuds de production et de consommation.
- Monopolaire : Les configurations monopolaire restent pertinentes pour certaines applications de transmission où les contraintes économiques, les besoins en capacité ou le développement par phases privilégient des architectures plus simples. Leur agencement relativement simple peut convenir à des projets spécifiques de longue distance et en mer.
- Bipolaire : Les systèmes bipolaires sont largement privilégiés pour le transport d’énergie à haute capacité car ils offrent une grande flexibilité d’exploitation et permettent de maintenir un service partiel dans des conditions de contingence définies. Leur déploiement déjà bien établi justifie la préférence continue des gestionnaires de réseau.
- Interconnexion dos à dos : les stations dos à dos permettent l’interconnexion asynchrone des réseaux sans nécessiter un long corridor de transport en courant continu. Elles sont particulièrement pertinentes lorsque des réseaux voisins fonctionnent à des fréquences différentes ou requièrent des échanges de puissance contrôlés.
- Systèmes multi-terminaux : Ces systèmes prennent en charge plusieurs nœuds interconnectés et revêtent une importance stratégique pour les futurs réseaux maillés. Leur adoption est liée aux plateformes offshore, aux pôles d’énergies renouvelables et à des réseaux électriques régionaux plus flexibles.
Type de convertisseur
Le segment des convertisseurs de type LCC sur le marché des stations de conversion HVDC devrait connaître une croissance annuelle composée (TCAC) de 7,5 % à 10,5 % entre 2026 et 2034 , reflétant la demande soutenue pour les installations LCC existantes et les systèmes VSC flexibles. Les convertisseurs LCC demeurent essentiels pour le transport d'énergie en grande quantité, tandis que les systèmes VSC offrent contrôlabilité, compacité et une adéquation aux réseaux faibles et aux applications offshore. Le choix de la technologie dépend de la puissance nominale, des caractéristiques du réseau, de la distance et de l'architecture du projet.
- Convertisseurs de courant à commutation de ligne : Ces convertisseurs restent importants dans le transport d’énergie en vrac à haute capacité en raison de la maturité technologique établie, des références de projets importants et de leur adéquation au transfert d’énergie sur de longues distances impliquant des réseaux CA robustes.
- Convertisseurs de source de tension : les systèmes VSC jouent un rôle de plus en plus important dans l’éolien offshore, les raccordements aux réseaux faibles, l’injection d’énergie dans les zones urbaines et les interconnexions contrôlables. Leur contrôle indépendant de la puissance active et réactive élargit le champ des applications possibles.
Application
Le segment des applications du marché des stations de conversion HVDC devrait connaître une croissance annuelle composée de 8,0 % à 9,5 % entre 2026 et 2034 , soutenue par l'intégration des énergies renouvelables, le renforcement du réseau de transport et les échanges transfrontaliers d'électricité. Les projets du secteur de l'énergie constituent la principale source de demande, tandis que les réseaux d'interconnexion acquièrent une importance stratégique. Les applications pétrolières et gazières se développent, les opérations en mer nécessitant de plus en plus d'électricité bas carbone provenant des réseaux terrestres.
- Secteur de l'énergie : Les grandes entreprises de services publics utilisent des stations de conversion pour transporter l'électricité sur de longues distances, intégrer les ressources renouvelables éloignées et améliorer la contrôlabilité. Ce segment demeure essentiel aux grands programmes d'investissement dans le transport d'électricité.
- Réseaux d'interconnexion : Les applications d'interconnexion permettent des échanges d'électricité contrôlés entre régions ou réseaux asynchrones. Leur importance stratégique s'accroît à mesure que les pays recherchent la flexibilité, l'équilibrage des ressources et une meilleure utilisation des énergies renouvelables.
- Pétrole et gaz : Les opérateurs pétroliers et gaziers évaluent de plus en plus les solutions d’alimentation électrique en courant continu haute tension (HVDC) depuis la côte pour leurs installations offshore. Ces systèmes permettent de réduire la dépendance à la production locale d’électricité et de contribuer aux objectifs de réduction des émissions.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Industrie énergétique |
Haut |
Évacuation renouvelable |
Mature |
|
Réseaux interconnectés |
Moyen |
Interconnexion au réseau |
Mise à l'échelle |
|
Pétrole et gaz |
Faible |
Alimentation électrique depuis le quai |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des stations de conversion HVDC
Expansion des corridors de transport d'énergie renouvelable
Le développement rapide des ressources solaires, éoliennes et hydroélectriques en zones reculées accroît la distance entre les sites de production et les centres de consommation d'électricité. Les systèmes HVDC constituent un mécanisme techniquement efficace pour le transport de volumes importants d'énergie sur de longues distances, rendant les stations de conversion essentielles aux principales interfaces de transport. Les projets d'évacuation des énergies renouvelables en Inde illustrent cette relation, tandis que les vastes corridors UHVDC en Chine démontrent comment l'infrastructure de conversion peut s'intégrer à la planification énergétique nationale. L'impact dépasse le simple cadre de l'acquisition des stations, car les projets nécessitent des transformateurs de conversion, des vannes, des systèmes de contrôle, des câbles, des travaux de génie civil et une mise en service spécialisée. Par conséquent, le développement des énergies renouvelables génère un effet multiplicateur sur l'ensemble de la chaîne d'approvisionnement HVDC. Les programmes de transport à long terme améliorent également la visibilité des projets pour les fournisseurs d'équipements et soutiennent l'investissement dans les capacités de production, les ingénieurs qualifiés, les installations d'essai et les services de proximité.
Modernisation du réseau et demande croissante d'électricité
La demande d'électricité augmente en raison de l'électrification industrielle, de l'urbanisation, des infrastructures numériques, de l'électrification des transports et des nouvelles installations à forte intensité de données. Les réseaux de transport existants sur plusieurs marchés matures ont été conçus pour des modèles de production différents et des flux d'énergie interrégionaux plus faibles. Les stations de conversion HVDC peuvent aider les gestionnaires de réseau à gérer ces changements structurels en permettant des transferts de masse contrôlés et des interconnexions asynchrones. L'AIE a souligné la nécessité d'accélérer les investissements dans les réseaux et a identifié des contraintes d'approvisionnement affectant les équipements de transport. Cela crée des opportunités pour les fournisseurs qui peuvent raccourcir les délais de livraison grâce à l'expansion de leur production, à la standardisation des conceptions et à une meilleure coordination des achats. Les programmes de modernisation encouragent également le remplacement et la rénovation des stations de conversion vieillissantes, créant ainsi une opportunité de services parallèlement à la demande de nouvelles constructions. L'impact sur le marché se répartit donc entre les nouvelles installations, les mises à niveau, les commandes numériques et la maintenance tout au long du cycle de vie.
Développement des réseaux électriques transfrontaliers et offshore
Le commerce transfrontalier d'électricité et le développement des énergies renouvelables en mer renforcent le rôle des technologies de transport contrôlables. La technologie HVDC est particulièrement adaptée aux interconnexions sous-marines car elle permet un transfert efficace sur de longues distances et peut connecter les centrales de production isolées aux réseaux terrestres. Le développement de l'éolien offshore en Europe a généré un important volume de demandes en stations de conversion, tandis que les projets émergents en Asie et au Moyen-Orient élargissent le champ des possibles. Les stations de conversion offrent également aux gestionnaires de réseau un contrôle précis des flux de puissance, contribuant ainsi à l'équilibrage du réseau et à la gestion des congestions. Face à la complexification croissante des architectures d'interconnexion, les développeurs évaluent de plus en plus les technologies multi-terminaux et VSC. Ceci engendre une demande accrue en matière de systèmes de contrôle avancés, de systèmes de protection, de capacités de formation de réseau et de conception de stations compactes. Les fournisseurs possédant une expertise en ingénierie et mise en service offshore peuvent ainsi saisir les opportunités offertes par les nouvelles interconnexions et les infrastructures d'exportation d'énergie renouvelable.
Tendances futures du marché des stations de conversion HVDC
Stations de conversion numérisées et architectures de contrôle avancées
La numérisation s'intégrera de plus en plus à la conception des stations de conversion, faisant évoluer le contrôle, la protection, la surveillance, le diagnostic et la gestion des actifs vers des architectures logicielles intégrées. Des capteurs et des outils d'analyse avancés permettront d'améliorer la visibilité des performances des transformateurs, des vannes, du refroidissement et des systèmes auxiliaires, tout en facilitant la maintenance prédictive. Les plateformes de contrôle numérique gagneront également en importance à mesure que les liaisons HVDC interagiront avec des réseaux CA de plus en plus dynamiques intégrant production d'énergie renouvelable, stockage et charges d'électronique de puissance. Les systèmes qui en résulteront devraient permettre une identification plus rapide des pannes, une meilleure coordination opérationnelle et une planification du cycle de vie optimisée. Pour les propriétaires d'actifs, la proposition de valeur évoluera de la seule fiabilité matérielle vers une disponibilité mesurable, la cybersécurité, la maintenabilité et la qualité des données. Les fournisseurs qui associent la technologie des convertisseurs à l'ingénierie numérique et à des capacités de service à long terme sont susceptibles de renforcer leur position, les entreprises de services publics recherchant une meilleure intelligence opérationnelle.
Réseaux HVDC multi-terminaux et maillés
Les futures architectures de transport d'électricité devraient progressivement s'éloigner des liaisons point à point isolées pour s'orienter vers des réseaux HVDC interconnectés desservant plusieurs nœuds de production et de consommation. Les systèmes multi-terminaux peuvent potentiellement améliorer l'utilisation des infrastructures de transport en permettant la circulation de l'électricité entre plusieurs sites en fonction des conditions du réseau. Les plateformes d'énergies renouvelables en mer constituent une application potentielle majeure, car plusieurs parcs éoliens peuvent partager l'infrastructure de transport et se connecter à plusieurs réseaux nationaux. Le développement demeure techniquement complexe, car la protection, la coordination des commandes, l'interopérabilité et la gestion des défauts doivent fonctionner sur plusieurs terminaux. Néanmoins, les progrès réalisés dans la technologie des convertisseurs statiques de puissance (VSC) et la commande numérique accroissent la faisabilité de structures de réseau plus flexibles. À terme, la normalisation des interfaces et la coordination des cadres réglementaires pourraient réduire la complexité des projets. Cette tendance du marché des stations de conversion HVDC devrait créer une demande pour de nouvelles plateformes de conversion, des systèmes de protection avancés, des logiciels de gestion de réseau et des services d'ingénierie spécialisés.
Opportunités du marché des stations de conversion HVDC
Projets d'alimentation électrique urbaine et de transport d'électricité dans des espaces restreints
Les grandes métropoles sont de plus en plus confrontées à des contraintes liées aux corridors de transport d'électricité, aux sous-stations et à la disponibilité foncière, tandis que la demande en électricité ne cesse d'augmenter. Les stations de conversion HVDC compactes peuvent constituer une solution stratégique là où l'extension du réseau de transport conventionnel est difficile en raison de la forte densité de population, des contraintes environnementales ou du manque d'emprises. Mumbai en est un exemple récent : une ligne d'injection HVDC de 1 000 MW au cœur de la ville combine une infrastructure de câbles souterrains et une station de conversion compacte afin d'accroître de 50 % l'électricité fournie depuis l'extérieur de la ville. Des besoins similaires pourraient émerger dans d'autres mégapoles connaissant une électrification rapide des centres de données, des industries et des transports. Les développeurs peuvent saisir cette opportunité grâce à une ingénierie des stations compactes, l'intégration de câbles souterrains, la construction modulaire et le contrôle numérique. De tels projets pourraient devenir des installations de référence importantes pour les fournisseurs en quête de contrats de transport d'électricité urbains à plus forte valeur ajoutée.
Applications renouvelables pour l'évacuation des eaux et la production d'électricité à partir du littoral
Le besoin croissant de transporter de l'électricité renouvelable depuis des régions riches en ressources et de fournir une énergie bas carbone aux installations industrielles offshore crée des opportunités dans de nombreuses régions du monde. Le projet indien Bhadla-Fatehpur illustre l'ampleur des besoins en transport d'électricité renouvelable, avec une liaison HVDC de 950 km prévue pour acheminer 6 GW. Au Moyen-Orient, les projets d'alimentation électrique depuis la côte offrent une autre voie d'application, notamment pour les installations pétrolières et gazières offshore. Les fournisseurs peuvent saisir des opportunités en combinant stations de conversion avec des transformateurs haute capacité, des systèmes de câbles, l'intégration au réseau et des services tout au long du cycle de vie. Les promoteurs de projets peuvent également tirer profit d'une évaluation plus précoce de la standardisation des stations et de la fabrication locale lors de l'approvisionnement. Les prévisions du marché des stations de conversion HVDC mettent ainsi en évidence des opportunités couvrant à la fois les grands corridors d'énergies renouvelables et les projets d'électrification offshore spécialisés.
Développements récents
- Mai 2026 : General Electric a évoqué le recours croissant de l’Inde à la technologie HVDC pour acheminer l’électricité renouvelable du Gujarat vers les principaux centres de consommation. L’entreprise a souligné le rôle de la technologie HVDC dans le transport efficace de volumes importants d’énergie sur de longues distances et a établi un lien entre le développement du réseau de transport et la croissance du secteur des énergies renouvelables en Inde. Cette mise à jour confirme l’importance stratégique de l’Inde en tant que marché pour les technologies de transport d’électricité avancées.
- Avril 2026 : Hitachi Ltd. a annoncé la mise en service réussie, en partenariat avec Adani Energy Solutions, de la ligne d’alimentation HVDC du centre-ville de Mumbai. Ce système de 1 000 MW utilise la technologie VSC et une station de conversion compacte reliée par environ 50 km de câble souterrain, augmentant ainsi de 50 % la production d’électricité à Mumbai depuis l’extérieur de la ville et renforçant la résilience du réseau.
- Décembre 2025 : General Electric Company a annoncé un important contrat pour la fourniture de technologies HVDC destinées au corridor de transport d’électricité Khavda–South Olpad (2,5 GW) d’Adani Energy Solutions en Inde. Ce projet utilise la technologie HVDC à convertisseurs statiques de vitesse (VSC) pour acheminer l’électricité renouvelable produite dans la zone de production d’énergie renouvelable de Khavda, au Gujarat, vers le réseau de transport national.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -