
Mercato delle stazioni convertidoras HVDC: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle stazioni di conversione HVDC (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per configurazione (monopolare, bipolare, back-to-back e multiterminale); tipo di convertitore (convertitori a corrente commutata in linea e convertitori a tensione), applicazione (industria energetica, reti di interconnessione e settore petrolifero e del gas) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPEL00002130
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 15, 2026


Dimensioni del mercato nel 2025
11,18 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
23,09 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,39 %
Tasso di crescita
Mercato di riferimento
153,81 miliardi di dollari USA
(2026-2034)
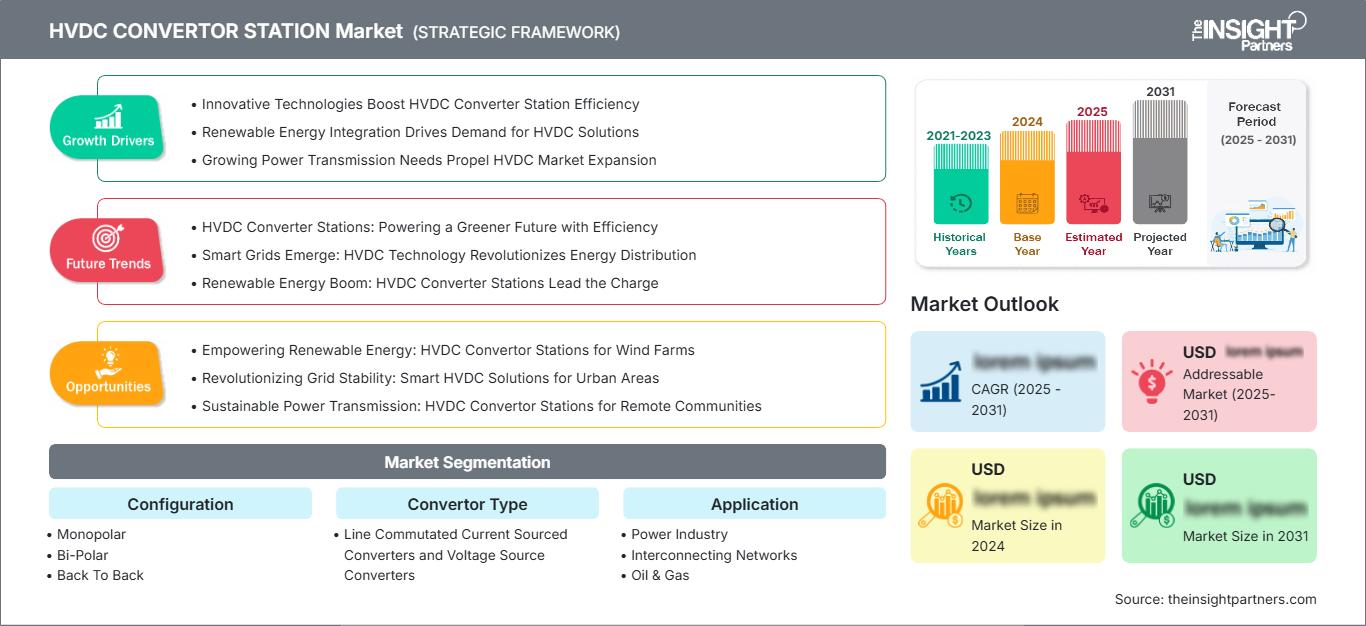
Il mercato delle stazioni di conversione HVDC ha un valore di 11,18 miliardi di dollari nel 2025 e si prevede che raggiungerà i 23,09 miliardi di dollari entro il 2034, registrando un CAGR dell'8,39% dal 2026 al 2034. L'importanza delle stazioni di conversione risiede nel collegamento delle aree di produzione di energia elettrica remote con le zone ad alto consumo. Il mercato sta registrando una crescita continua grazie agli investimenti nel settore del trasporto di energia elettrica e della connessione alla rete da parte di aziende di servizi pubblici, società di trasmissione e produttori di energia rinnovabile.
Il Nord America è destinato a una crescita relativamente più rapida grazie alle infrastrutture di trasmissione obsolete, alla crescente produzione di energia da fonti rinnovabili e agli scambi di energia tra regioni che richiedono una trasmissione di massa controllabile. Le dimensioni del mercato delle stazioni di conversione HVDC saranno trainate dalla crescente pianificazione della trasmissione, dallo sviluppo dell'energia eolica offshore e dagli interventi di miglioramento della rete. Si prevede che il mercato regionale registrerà un CAGR di circa il 9,0-10,5% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato delle stazioni di conversione HVDC.
- Nord America: si prevede che il Nord America rappresenterà una quota del 15-18% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 9,0-10,5% tra il 2026 e il 2034. I programmi di trasmissione interregionale, integrazione delle energie rinnovabili e resilienza della rete supportano lo sviluppo del progetto.
- USA: Si prevede che gli Stati Uniti rappresenteranno il 74-79% del mercato nordamericano nel 2025 , con una crescita annua composta (CAGR) del 9,2-10,7% tra il 2026 e il 2034 , grazie all'espansione della rete di trasmissione e ai requisiti di evacuazione basati sulle energie rinnovabili.
- Europa: si prevede che l'Europa deterrà una quota del 20-24% nel 2025 , con una crescita annua composta (CAGR) del 9,0-10,0% tra il 2026 e il 2034. Germania, Regno Unito, Francia e Danimarca rimangono mercati importanti grazie all'energia eolica offshore e ai programmi di interconnessione transfrontaliera.
- Asia-Pacifico: si prevede che la regione Asia-Pacifico deterrà una quota di mercato compresa tra il 58% e il 64% nel 2025 , con una crescita annua composta (CAGR) del 7,8-9,3% tra il 2026 e il 2034. Cina, India, Giappone e Corea del Sud sono all'avanguardia nello sviluppo di queste tecnologie attraverso programmi di evacuazione di energia rinnovabile e di trasmissione ad alta capacità.
- Segmento più ampio: si stima che la configurazione bipolare deterrà una quota di mercato del 45-50% nel 2025 , con un CAGR del 7,8-8,8% dal 2026 al 2034 , a testimonianza della sua idoneità per la trasmissione ad alta capacità.
- Segmento ad alta crescita: si stima che i convertitori di tensione raggiungeranno una quota di mercato del 35-40% nel 2025 , con un CAGR del 10,0-11,5% dal 2026 al 2034 , trainato dalle applicazioni offshore e in reti elettriche deboli.
- Aziende chiave analizzate nel dettaglio: ABB Ltd., Siemens AG, General Electric Company, C-EPRI Electric Power Engineering Co. Ltd., Toshiba Corporation, Mitsubishi Electric Corporation, Alstom, Crompton Greaves Ltd., Nissin Electric Co. Ltd., Hitachi Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La base tecnologica non si limita più ai convertitori a commutazione di linea e si sta spostando verso tecnologie di generazione di tensione più controllabili, soprattutto per applicazioni in cui entrano in gioco la generazione di energia offshore, le reti deboli e gli impianti compatti in aree urbane. I trasformatori di conversione, le valvole a semiconduttore, il sistema di controllo, i sistemi di raffreddamento e i sistemi di protezione rimangono componenti chiave nella progettazione delle centrali.
L'implementazione futura sarà determinata soprattutto da questioni quali la modernizzazione della rete, la connessione alle energie rinnovabili e il commercio di energia elettrica. Secondo l'Agenzia Internazionale dell'Energia, nonostante le limitazioni esistenti nella catena di approvvigionamento dei componenti e nei tempi necessari per la realizzazione di un progetto, cresce la necessità di sviluppare nuove reti di trasmissione.
Ambito del rapporto di mercato sulle stazioni di conversione HVDC
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 11,18 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 23,09 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,39% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle stazioni di conversione HVDC
L'aumento del consumo di elettricità, le fonti di energia rinnovabile con distribuzione geografica dispersa e le crescenti esigenze di interconnessione alimentano la crescita del mercato delle stazioni di conversione HVDC. Le stazioni offrono una conversione controllata da CA a CC e da CC a CA, che consente alle aziende elettriche di trasmettere grandi quantità di energia su lunghe distanze e di connettersi a reti asincrone. La catena di attività comprende la progettazione ingegneristica, i trasformatori di conversione, le valvole, i sistemi di controllo e protezione, i sistemi di raffreddamento, i cavi, le opere civili, l'installazione, il collaudo e l'assistenza per l'intero ciclo di vita.
I fattori di approvvigionamento sono influenzati dalla necessità di competenze ingegneristiche e da una gamma ristretta di potenziali fornitori. La capacità produttiva dei trasformatori, la disponibilità delle valvole, la capacità ingegneristica e i test per ogni progetto possono essere causa di ritardi nelle consegne. L'AIE ha sottolineato che la catena di approvvigionamento delle infrastrutture di trasmissione è sottoposta a stress, come ad esempio tempi di consegna più lunghi e costi maggiori dei componenti.
Il rapporto sul mercato delle stazioni di conversione HVDC riflette un panorama competitivo altamente concentrato, influenzato da fattori quali credenziali tecnologiche, installazioni di riferimento, esperienza con le piattaforme di conversione, capacità produttiva e competenza nell'implementazione dei progetti nella scelta dei fornitori. ABB Ltd, Siemens AG, General Electric Company, Mitsubishi Electric Corporation e Hitachi Ltd. competono in tutte le principali applicazioni della tecnologia HVDC. Tra gli operatori regionali e specializzati figurano C-EPRI Electric Power Engineering Co. Ltd, Toshiba Corporation, Alstom, Crompton Greaves Ltd. e Nissin Electric Co. Ltd.
I finanziamenti confluiscono verso il collegamento delle zone di produzione di energia rinnovabile con i principali mercati di consumo. Il posizionamento diventa più integrato, includendo la fornitura di stazioni di conversione, sistemi di controllo della trasmissione, monitoraggio digitale e servizi di gestione del ciclo di vita. I produttori e le società di ingegneria locali possono beneficiare delle politiche governative che favoriscono il coinvolgimento delle imprese nazionali. L'esperienza nella realizzazione dei progetti diventa una risorsa particolarmente preziosa, poiché la costruzione di stazioni di conversione coinvolge aspetti elettrici, civili, di protezione, di controllo e di messa in servizio.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle stazioni di conversione HVDC: approfondimenti strategici
Approfondimenti regionali
Mercato delle stazioni di conversione HVDC in Nord America
Si prevede che il Nord America rappresenterà una quota del 15-18% nel 2025, con un tasso di crescita annuo composto (CAGR) del 9,0-10,5% nel periodo 2026-2034. Gli Stati Uniti rappresenteranno la maggior parte della domanda, ma anche il Canada contribuirà attraverso la trasmissione a lunga distanza e l'integrazione delle energie rinnovabili. L'invecchiamento delle infrastrutture, la crescente domanda di energia elettrica e la dispersione geografica della produzione alimenteranno la domanda di linee di trasmissione controllate ad alta capacità. Il coordinamento interregionale sta creando una maggiore domanda di stazioni di conversione che controlleranno i flussi di energia tra le principali autorità di bilanciamento.
Il mercato statunitense è trainato dai programmi di ammodernamento delle reti di trasmissione, dalla crescita della capacità di generazione da fonti rinnovabili e dalla domanda proveniente da industrie fortemente elettrificate. Il Canada contribuisce ulteriormente al potenziale di crescita grazie alle esportazioni di energia idroelettrica e alla necessità di linee di trasmissione a lunga distanza. I progetti nordamericani pongono l'accento sulla resilienza della rete, sulle autorizzazioni ambientali, sulla sicurezza informatica e sulla compatibilità con le reti CA preesistenti. Pertanto, i fornitori di convertitori non devono competere solo sul piano tecnologico, ma anche in termini di esperienza ingegneristica, gestionale, normativa e di manutenzione. Le prospettive regionali sono migliori della media globale grazie agli investimenti nelle reti di trasmissione.
Mercato statunitense delle stazioni di conversione HVDC
Gli Stati Uniti rappresentano circa il 74-79% della quota di mercato nordamericana nel 2025, con un tasso di crescita annuo composto (CAGR) del 9,2-10,7% nel periodo 2026-2034. La domanda è trainata dalla trasmissione di energia rinnovabile a lunga distanza, dalla trasmissione interregionale e dal potenziamento della rete. Le aziende elettriche necessitano di tecnologie in grado di trasportare elevate quantità di potenza garantendo al contempo un migliore controllo in sistemi interconnessi ma indipendenti. Pertanto, le stazioni di conversione stanno diventando elementi cruciali dei grandi corridoi di trasmissione.
Alcune aziende come ABB Ltd., General Electric Company, Siemens AG e Hitachi Ltd. hanno sviluppato competenze nella tecnologia e nell'ingegneria della trasmissione, utili per le reti di trasmissione statunitensi. I progetti di energia eolica offshore, le code di interconnessione per le energie rinnovabili e la domanda di elettricità proveniente da data center e centri di carico industriali sono altri fattori che guidano la domanda. La fattibilità economica del progetto dipende dall'utilizzo della rete di trasmissione, dai permessi, dagli accordi di interconnessione e dalla struttura di finanziamento. Pertanto, la tecnologia dei convertitori sta diventando parte integrante del processo di valutazione.
Mercato europeo delle stazioni di conversione HVDC
Si stima che l'Europa deterrà una quota del 20-24% nel 2025, con un tasso di crescita annuo composto (CAGR) del 9,0-10,0% dal 2026 al 2034. La regione è guidata da Germania e Regno Unito, seguiti da Francia, Danimarca, Italia e Spagna. L'integrazione dell'energia eolica offshore, lo scambio transfrontaliero di energia elettrica e la decarbonizzazione della rete sono i principali fattori trainanti della domanda. L'Europa rimane inoltre un importante centro di sviluppo tecnologico per i sistemi HVDC basati su VSC.
Nel Regno Unito, lo sviluppo della trasmissione in corrente continua ad alta tensione (HVDC) avviene tramite connessioni e interconnessioni con impianti eolici offshore, mentre in Germania si sta assistendo alla realizzazione di corridoi di trasmissione nord-sud su larga scala. In Francia, Italia e Spagna si sta lavorando al miglioramento dei sistemi di interconnessione e di evacuazione dell'energia rinnovabile. La Germania rimane un mercato chiave grazie all'elevato livello di integrazione delle energie rinnovabili e ai grandi progetti di trasmissione. Il processo di approvvigionamento in Europa si concentra maggiormente su stazioni di conversione di piccole dimensioni, ecocompatibilità, digitalizzazione e sviluppo di reti offshore.
Mercato delle stazioni di conversione HVDC nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico (APAC) raggiungerà una quota di mercato del 58-64% nel 2025 e registrerà una crescita a un tasso annuo composto (CAGR) del 7,8-9,3% tra il 2026 e il 2034. La Cina è ancora leader, grazie alla trasmissione ad altissima tensione; seguita dall'India, grazie al trasporto di energia rinnovabile e alla trasmissione interstatale; e infine da Giappone, Corea del Sud e Australia, grazie all'interconnessione e all'integrazione delle energie rinnovabili.
Lo sviluppo industriale, il fabbisogno di elettricità delle città, la crescita delle energie rinnovabili e i progetti di sviluppo della rete elettrica nazionale continueranno a guidare la diffusione regionale. L'India ha le potenzialità per la trasmissione di energia rinnovabile su lunghe distanze, mentre la Cina continua a costruire corridoi per la trasmissione di energia ad alta tensione. Giappone e Corea del Sud hanno la possibilità di interconnettere e integrare le energie rinnovabili nelle aree offshore e insulari. Anche l'Australia ha opportunità nelle zone dedicate alle energie rinnovabili e nella trasmissione a lunga distanza.
Mercato delle stazioni di conversione HVDC in Medio Oriente e Africa
La domanda energetica nella regione Medio Oriente e Africa (MEA) è sostenuta dall'interconnessione delle reti, dalla produzione di energia da fonti rinnovabili e dalle applicazioni industriali su larga scala. Si prevede che la regione raggiungerà un tasso di crescita annuo composto (CAGR) del 6,8-8,2% dal 2026 al 2034, con investimenti provenienti principalmente da Arabia Saudita ed Emirati Arabi Uniti. Altre prospettive interessanti nella regione includono il Sudafrica, grazie al miglioramento del suo sistema di trasmissione e alla diversificazione del suo approvvigionamento energetico.
In Arabia Saudita, si sta sviluppando un sistema di trasmissione interconnesso, unitamente a progetti industriali e nel settore delle energie rinnovabili, mentre gli Emirati Arabi Uniti stanno adottando sistemi HVDC per la gestione energetica degli impianti offshore. In Sudafrica, si avverte la necessità di rafforzare la rete a causa dei cambiamenti nei modelli di produzione energetica. I progetti di interconnessione tra i Paesi del Consiglio di Cooperazione del Golfo (GCC) generano una domanda di trasferimenti di energia controllati. Di conseguenza, le industrie ad alta intensità energetica e gli impianti a energia rinnovabile costituiscono un'ulteriore base di applicazione per i convertitori in Medio Oriente e Africa.
Analisi di segmentazione
Configurazione
Il segmento di configurazione nel mercato delle stazioni di conversione HVDC influenza la ridondanza del sistema, la capacità di trasferimento di potenza, la controllabilità e l'idoneità per specifiche architetture di rete. Si prevede che questo segmento crescerà a un CAGR del 7,8-9,2% dal 2026 al 2034. I sistemi bipolari rimangono importanti per la trasmissione ad alta capacità, mentre le configurazioni multiterminali stanno acquisendo sempre maggiore importanza con l'aumento dell'interconnessione delle reti. L' ambito del mercato delle stazioni di conversione HVDC comprende sempre più configurazioni flessibili in grado di integrare più nodi di generazione e di carico.
- Monopolare: Le configurazioni monopolari rimangono rilevanti per determinate applicazioni di trasmissione in cui l'economia del progetto, i requisiti di capacità o lo sviluppo a fasi favoriscono architetture più semplici. La loro disposizione relativamente semplice può supportare specifici progetti a lunga distanza e offshore.
- Bipolare: I sistemi bipolari sono ampiamente scelti per la trasmissione ad alta capacità perché offrono flessibilità operativa e possono mantenere un servizio parziale in determinate condizioni di emergenza. La loro consolidata base di implementazione supporta la continua preferenza da parte delle aziende di servizi pubblici.
- Collegamento schiena a schiena: le stazioni collegate schiena a schiena consentono l'interconnessione asincrona alla rete senza la necessità di un lungo corridoio di trasmissione in corrente continua. Sono strategicamente rilevanti laddove le reti adiacenti operano con frequenze diverse o richiedono uno scambio di energia controllato.
- Multiterminale: I sistemi multiterminali supportano diversi nodi interconnessi e rivestono un'importanza strategica per le future reti a maglia. La loro adozione è associata a hub offshore, cluster di energie rinnovabili e reti elettriche regionali più flessibili.
Tipo di convertitore
Si prevede che il segmento dei convertitori di tipo "Convertitore" nel mercato delle stazioni di conversione HVDC crescerà a un tasso annuo composto (CAGR) del 7,5-10,5% dal 2026 al 2034 , a testimonianza della continua domanda sia per le consolidate installazioni LCC (Low-Converter) che per i flessibili sistemi VSC (Vertical Switching Converter). Le LCC rimangono importanti per la trasmissione di energia su larga scala, mentre le VSC offrono controllabilità, compattezza e idoneità per applicazioni in reti deboli e offshore. La scelta della tecnologia dipende dalla potenza nominale, dalle caratteristiche della rete, dalla distanza e dall'architettura del progetto.
- Convertitori a corrente commutata in linea: questi convertitori rimangono importanti nella trasmissione di energia ad alta capacità grazie alla consolidata maturità tecnologica, alle numerose referenze di progetti di grandi dimensioni e all'idoneità per il trasferimento di energia a lunga distanza in reti CA robuste.
- Convertitori di tensione (VSC): i sistemi VSC stanno acquisendo sempre maggiore importanza per l'eolico offshore, le connessioni a reti deboli, le alimentazioni urbane e le interconnessioni controllabili. Il loro controllo indipendente della potenza attiva e reattiva amplia le possibilità di applicazione.
Applicazione
Si prevede che il segmento applicativo del mercato delle stazioni di conversione HVDC crescerà a un tasso annuo composto (CAGR) dell'8,0-9,5% dal 2026 al 2034 , grazie all'integrazione delle energie rinnovabili, al potenziamento delle reti di trasmissione e allo scambio transfrontaliero di energia elettrica. I progetti nel settore energetico costituiscono la principale base di domanda, mentre le reti di interconnessione stanno acquisendo un'importanza strategica. Si stanno sviluppando applicazioni nel settore petrolifero e del gas, dove le operazioni offshore richiedono sempre più energia elettrica a basse emissioni di carbonio fornita dalle reti continentali.
- Settore energetico: le grandi aziende di servizi pubblici utilizzano le stazioni di conversione per trasferire l'elettricità su lunghe distanze, integrare risorse rinnovabili remote e migliorare la controllabilità. Questo segmento rimane fondamentale per i principali programmi di investimento nella trasmissione.
- Reti di interconnessione: le applicazioni di interconnessione consentono lo scambio controllato di energia elettrica tra regioni o reti asincrone. La loro importanza strategica è in aumento, poiché i paesi ricercano flessibilità, bilanciamento delle risorse e un migliore utilizzo della produzione da fonti rinnovabili.
- Settore petrolifero e del gas: gli operatori del settore petrolifero e del gas valutano sempre più spesso soluzioni di alimentazione in corrente continua ad alta tensione (HVDC) da terra per gli impianti offshore. Tali sistemi possono ridurre la dipendenza dalla produzione locale e contribuire al raggiungimento degli obiettivi di riduzione delle emissioni.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
industria energetica |
Alto |
Evacuazione rinnovabile |
Maturo |
|
Reti di interconnessione |
Mezzo |
Interconnessione di rete |
Scalatura |
|
Petrolio e gas |
Basso |
Energia dalla terraferma |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato delle stazioni di conversione HVDC.
Espansione dei corridoi di trasmissione di energia rinnovabile
Il rapido sviluppo di risorse solari, eoliche e idroelettriche remote sta aumentando la distanza tra i siti di generazione e i centri di consumo di energia elettrica. I sistemi HVDC (corrente continua ad alta tensione) offrono un meccanismo tecnicamente efficiente per il trasferimento di grandi volumi di energia su lunghe distanze, rendendo le stazioni di conversione essenziali nelle principali interfacce di trasmissione. I progetti di evacuazione di energia rinnovabile in India illustrano questa relazione, mentre i grandi corridoi UHVDC (corrente continua ad altissima tensione) in Cina dimostrano come l'infrastruttura di conversione possa diventare parte integrante della pianificazione energetica nazionale. L'impatto si estende oltre l'approvvigionamento delle stazioni, poiché i progetti richiedono trasformatori di conversione, valvole, sistemi di controllo, cavi, opere civili e servizi di messa in servizio specializzati. Di conseguenza, lo sviluppo delle energie rinnovabili genera un effetto moltiplicatore lungo tutta la catena di fornitura HVDC. I programmi di trasmissione a lungo termine migliorano inoltre la visibilità del progetto per i fornitori di apparecchiature e supportano gli investimenti in capacità produttiva, talenti ingegneristici, impianti di collaudo e servizi di assistenza localizzati.
Modernizzazione della rete elettrica e crescente domanda di energia elettrica
La domanda di elettricità è in aumento a causa dell'elettrificazione industriale, dell'urbanizzazione, delle infrastrutture digitali, dell'elettrificazione dei trasporti e delle nuove infrastrutture ad alta intensità di dati. Le reti di trasmissione esistenti in diversi mercati maturi sono state progettate per modelli di generazione differenti e flussi di potenza interregionali inferiori. Le stazioni di conversione HVDC possono aiutare le aziende elettriche a gestire questi cambiamenti strutturali consentendo trasferimenti di massa controllati e interconnessioni asincrone. L'IEA ha sottolineato la necessità di accelerare gli investimenti nelle reti e ha identificato i vincoli della catena di approvvigionamento che interessano le apparecchiature di trasmissione. Ciò crea opportunità per i fornitori che possono ridurre i tempi di consegna attraverso l'espansione della produzione, la standardizzazione dei progetti e un maggiore coordinamento degli acquisti. I programmi di modernizzazione incoraggiano anche la sostituzione e la ristrutturazione delle stazioni di conversione obsolete, creando un'opportunità di servizio insieme alla domanda di nuove costruzioni. L'impatto sul mercato che ne deriva è quindi distribuito tra nuove installazioni, aggiornamenti, controlli digitali e manutenzione del ciclo di vita.
Crescita delle reti elettriche transfrontaliere e offshore
Il commercio transfrontaliero di energia elettrica e lo sviluppo delle energie rinnovabili offshore stanno ampliando il ruolo delle tecnologie di trasmissione controllabili. La trasmissione in corrente continua ad alta tensione (HVDC) è particolarmente adatta per le connessioni sottomarine perché consente un trasferimento efficiente su lunghe distanze e può collegare le centrali di generazione remote alle reti continentali. Lo sviluppo dell'eolico offshore in Europa ha generato un significativo flusso di requisiti per le stazioni di conversione, mentre i progetti emergenti in Asia e Medio Oriente stanno ampliando le opportunità di mercato. Le stazioni di conversione forniscono inoltre agli operatori di sistema un controllo preciso sui flussi di potenza, supportando il bilanciamento della rete e la gestione della congestione. Con la crescente complessità delle architetture di interconnessione, gli sviluppatori valutano sempre più le tecnologie multiterminale e VSC (Vertical Switching Converter). Ciò crea un'ulteriore domanda di sistemi di controllo avanzati, sistemi di protezione, capacità di formazione della rete e design compatti delle stazioni. I fornitori con competenze di ingegneria e messa in servizio offshore possono quindi cogliere le opportunità offerte sia dalle nuove interconnessioni che dalle infrastrutture per l'esportazione di energia rinnovabile.
Tendenze future del mercato delle stazioni di conversione HVDC
Stazioni di conversione digitalizzate e architetture di controllo avanzate
La digitalizzazione si integrerà sempre più nella progettazione delle stazioni di conversione, spostando il controllo, la protezione, il monitoraggio, la diagnostica e la gestione degli asset verso architetture integrate basate su software. Sensori e analisi avanzate possono migliorare la visibilità delle prestazioni di trasformatori, valvole, sistemi di raffreddamento e ausiliari, supportando al contempo la manutenzione predittiva. Le piattaforme di controllo digitali acquisiranno inoltre maggiore importanza man mano che i collegamenti HVDC interagiranno con reti CA sempre più dinamiche, che includono generazione da fonti rinnovabili, sistemi di accumulo e carichi di elettronica di potenza. Ci si aspetta che i sistemi risultanti offrano un'identificazione più rapida dei guasti, un migliore coordinamento operativo e una pianificazione del ciclo di vita più efficace. Per i proprietari degli asset, la proposta di valore si sposterà dalla sola affidabilità dell'hardware verso la disponibilità misurabile, la sicurezza informatica, la manutenibilità e la qualità dei dati. I fornitori che combinano la tecnologia dei convertitori con l'ingegneria digitale e le capacità di assistenza a lungo termine rafforzeranno probabilmente la propria posizione, in quanto le utility ricercano una maggiore intelligenza operativa.
Reti HVDC multiterminali e a maglia
Si prevede che le architetture di trasmissione del futuro si evolveranno progressivamente dai collegamenti punto-punto isolati verso reti HVDC interconnesse che serviranno diversi nodi di generazione e di consumo. I sistemi multiterminale possono potenzialmente migliorare l'utilizzo delle risorse di trasmissione consentendo il flusso di elettricità tra più località in base alle condizioni del sistema. Gli hub di energia rinnovabile offshore rappresentano una potenziale applicazione di rilievo, poiché diversi parchi eolici possono condividere l'infrastruttura di trasmissione e connettersi a più reti nazionali. Lo sviluppo rimane tecnicamente complesso, in quanto la protezione, il coordinamento del controllo, l'interoperabilità e la gestione dei guasti devono operare su più terminali. Tuttavia, i miglioramenti nella tecnologia VSC e nel controllo digitale stanno aumentando la fattibilità di strutture di rete più flessibili. Nel tempo, interfacce standardizzate e quadri normativi coordinati potrebbero ridurre la complessità dei progetti. Questa tendenza del mercato delle stazioni di conversione HVDC creerà domanda di nuove piattaforme di conversione, sistemi di protezione avanzati, software di gestione della rete e servizi di ingegneria specializzati.
Opportunità di mercato per le stazioni di conversione HVDC
Progetti di alimentazione urbana e di trasmissione in spazi limitati
Le grandi aree metropolitane si trovano sempre più spesso ad affrontare limitazioni in termini di corridoi di trasmissione, sottostazioni e disponibilità di terreno, mentre la domanda di elettricità continua ad aumentare. Le stazioni di conversione HVDC compatte possono fornire una soluzione strategica laddove l'espansione convenzionale della rete di trasmissione è difficoltosa a causa dell'elevata densità edilizia, delle restrizioni ambientali o della limitata disponibilità di terreni. Mumbai ne è un esempio recente: un'alimentazione HVDC da 1.000 MW nel centro città combina un'infrastruttura di cavi sotterranei con una stazione di conversione compatta per aumentare del 50% l'energia elettrica fornita dall'esterno della città. Esigenze simili potrebbero emergere in altre megalopoli che stanno vivendo una rapida elettrificazione di data center, aree industriali e infrastrutture di trasporto. Gli sviluppatori possono sfruttare questa opportunità attraverso la progettazione di stazioni compatte, l'integrazione di cavi sotterranei, la costruzione modulare e il controllo digitale. Tali progetti potrebbero diventare importanti installazioni di riferimento per i fornitori che aspirano a contratti di trasmissione urbana di maggior valore.
Applicazioni di evacuazione e produzione di energia da fonti rinnovabili (energia terrestre).
La crescente necessità di trasportare elettricità da fonti rinnovabili da aree ricche di risorse e di fornire energia a basse emissioni di carbonio agli impianti industriali offshore crea opportunità in diverse aree geografiche. Il progetto indiano Bhadla-Fatehpur dimostra la portata delle esigenze di evacuazione di energia rinnovabile, con una connessione HVDC pianificata di 950 km progettata per trasmettere 6 GW. In Medio Oriente, i progetti di elettrificazione da terra (power-from-shore) creano un'ulteriore via applicativa, in particolare per gli impianti petroliferi e del gas offshore. I fornitori possono cogliere queste opportunità combinando le stazioni di conversione con trasformatori ad alta capacità, sistemi di cavi, integrazione nella rete e servizi per l'intero ciclo di vita. Gli sviluppatori di progetti possono inoltre trarre vantaggio dalla valutazione della standardizzazione delle stazioni e della produzione locale già nelle prime fasi dell'approvvigionamento. Le previsioni di mercato per le stazioni di conversione HVDC indicano quindi opportunità che spaziano dai grandi corridoi per le energie rinnovabili ai progetti specializzati di elettrificazione offshore.
Sviluppi recenti
- Maggio 2026: General Electric Company ha discusso del crescente utilizzo in India della trasmissione HVDC per il trasporto di energia elettrica rinnovabile dal Gujarat verso i principali centri di consumo. L'azienda ha sottolineato il ruolo dell'HVDC nel trasferimento efficiente di grandi volumi di energia su lunghe distanze e ha collegato l'espansione della rete di trasmissione allo sviluppo delle energie rinnovabili in India. L'aggiornamento rafforza l'importanza dell'India come mercato strategico per le tecnologie di trasmissione avanzate.
- Aprile 2026: Hitachi Ltd. ha annunciato il completamento con successo della messa in servizio della linea di alimentazione HVDC del centro città di Mumbai, realizzata in collaborazione con Adani Energy Solutions. Il sistema da 1.000 MW utilizza la tecnologia VSC e una stazione di conversione compatta collegata tramite circa 50 km di cavo sotterraneo, aumentando del 50% l'energia elettrica fornita a Mumbai dall'esterno della città e supportando la resilienza della rete.
- Dicembre 2025: General Electric Company ha annunciato un importante contratto per la fornitura di tecnologia HVDC per il corridoio di trasmissione Khavda-South Olpad da 2,5 GW di Adani Energy Solutions in India. Il progetto utilizza la tecnologia HVDC basata su VSC per trasportare l'energia rinnovabile dalla zona di energia rinnovabile di Khavda, nel Gujarat, alla rete di trasmissione nazionale.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -