
Markt für Industrie Cobot: Größe & Prognose 2034
Marktgröße und Prognosen für industrielle Cobots (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Anwendung (Materialhandhabung, Maschinenbedienung, Test/Inspektion, Wertschöpfungsverarbeitung, Transport); Endnutzer (Elektronik, Automobilindustrie, Industrie, Luft- und Raumfahrt, Gesundheitswesen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009886
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 18, 2026


Marktgröße 2025
970,03 US$ Mio.
Basisjahrwert
Prognose für 2034
2.632,07 US$ Mio.
Prognose bis 2034
CAGR 2026-2034
11,73 %
Wachstumsrate
Adressierbarer Markt
15.832,10 US$ Mio.
(2026–2034)
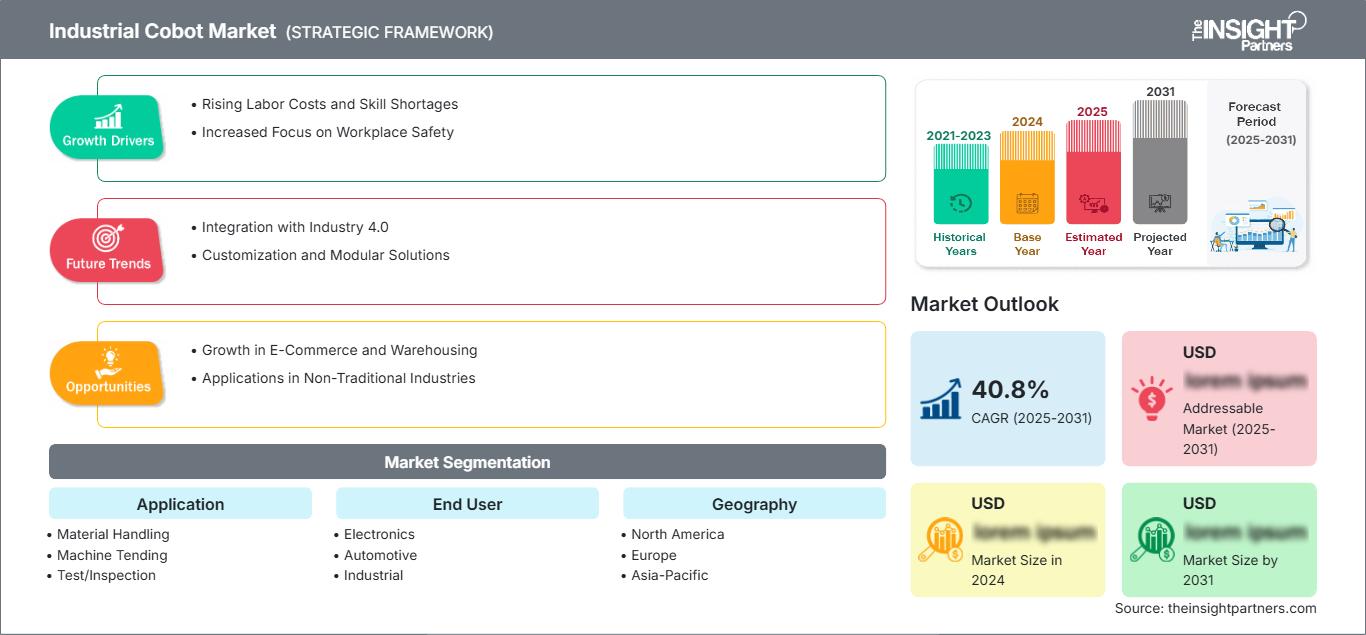
Der Markt für industrielle Cobots wird im Jahr 2025 auf 970,03 Millionen US-Dollar geschätzt und soll bis 2034 auf 2.632,07 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,73 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch flexible Automatisierungsanforderungen, den zunehmenden Einsatz der Mensch-Maschine-Kollaboration und den breiteren Einsatz in Bereichen wie Elektronik, Automobilindustrie, Logistik und Präzisionsfertigung begünstigt, wo herkömmliche, fest installierte Automatisierungssysteme weniger wirtschaftlich sein können.
Nordamerika ist für eine nachhaltige Einführung gut aufgestellt, mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11–13 % bis 2034. Fachkräftemangel in der Industrie, Rückverlagerungsinitiativen und die Nachfrage nach schnell einsetzbarer Automatisierung fördern die Investitionen. Die Marktgröße für industrielle Cobots in der Region wird zudem von Herstellern beeinflusst, die modulare Systeme suchen, welche eine Produktion mit hoher Produktvielfalt ohne umfangreiche Werksrenovierungen ermöglichen.
Marktanalyse und Einblicke für industrielle Cobots
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 27–31 % am Markt für industrielle Cobots halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11–13 % wachsen wird. Unterstützt wird dies durch die Rückverlagerung von Produktionsstätten, den Mangel an Arbeitskräften, die flexible Fertigung und die Anforderungen an eine schnelle Bereitstellung.
- UNS: Schätzungen zufolge werden die USA im Jahr 2025 78–82 % des nordamerikanischen Marktanteils ausmachen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10–12 % zwischen 2026 und 2034, wobei die Automobil-, Elektronik-, Luft- und Raumfahrtindustrie sowie die Kleinserienfertigung die Haupttreiber sind.
- Europa: Für Europa wird ein Anteil von 25–29 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 10–12 % zwischen 2026 und 2034 erwartet, wobei Deutschland, Italien, Frankreich und Großbritannien durch fortschrittliche Fertigung und Optimierung der Arbeitskräfte eine führende Rolle bei der Einführung einnehmen.
- Asien-Pazifik: Für Asien-Pazifik wird ein Marktanteil von 36–40 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 12–14 % zwischen 2026 und 2034 erwartet, wobei China, Japan, Südkorea, Indien und die expandierende Elektronikproduktion die Hauptrolle spielen.
- Größtes Segment: Der Marktanteil von Material Handling wird im Jahr 2025 auf 31–35 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10–12 % zwischen 2026 und 2034, was die breite Anwendbarkeit in Fabriken und Lagern widerspiegelt.
- Segment mit hohem Wachstumspotenzial: Der Marktanteil der Elektronikbranche wird im Jahr 2025 auf 18–22 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13–15 % zwischen 2026 und 2034, was auf den Bedarf an präziser Montage und Inspektion zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB; Epson America, Inc.; FANUC America Corporation; KAWADA Robotics Corporation; KUKA AG; NACHI-FUJIKOSHI CORPORATION; Stäubli International AG; Teradyne Inc.; Universal Robots A/S; YASKAWA ELECTRIC CORPORATION.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Trend in der Technologieentwicklung geht aktuell weg von Anwendungen mit geringer Last hin zu hohen Nutzlasten und größerer Reichweite. So umfasst beispielsweise die PoWa-Serie 2026 von ABB Nutzlasten von bis zu 7–30 kg und Geschwindigkeiten von bis zu 5,8 m/s, was verdeutlicht, wie die Branche nach industriellen Leistungsmerkmalen strebt.
Investitionen konzentrieren sich zunehmend weniger auf Hardware, sondern vielmehr auf Simulation, Software, künstliche Intelligenz und das zugehörige Anwendungsökosystem. Dieser Trend begünstigt die Modernisierung der Fertigung in Europa und im asiatisch-pazifischen Raum sowie in Nordamerika – dank der Rückverlagerung von Produktionsstätten und des Fachkräftemangels. Darüber hinaus erweitern Initiativen im Bereich der physikalischen KI die Marktchancen, da sie Robotern ermöglichen, unterschiedliche Umgebungen zu verstehen und nicht nur vordefinierten Pfaden zu folgen.
Umfang des Marktberichts zu industriellen Cobots
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 970,03 Millionen US-Dollar |
| Marktgröße bis 2034 | 2.632,07 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 11,73 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für industrielle Cobots
Die Marktentwicklung für industrielle Cobotics findet vor dem Hintergrund statt, dass Hersteller Automatisierungslösungen benötigen, die sich in bestehende Prozesse integrieren lassen, anstatt die gesamte Produktionszelle zu ersetzen. Die besten Marktbedingungen ergeben sich dort, wo Arbeitskräftemangel, Produktvariabilität und/oder häufige Umrüstungen die Wirtschaftlichkeit traditioneller Automatisierungslösungen ausschließen. Das Ökosystem umfasst Roboterhersteller, Greiferhersteller, Bildverarbeitungsunternehmen, Sicherheitsausrüster, Systemintegratoren, Softwarefirmen und Endanwender. Dies bestimmt, wie schnell Roboter eingesetzt werden, wie zuverlässig sie arbeiten und wie hoch die Gesamtbetriebskosten sind.
Die Marktdynamik wird zunehmend von der Standardisierung von Roboterplattformen und Softwarepaketen beeinflusst. Roboterhardware differenziert sich zunehmend durch Tragfähigkeit, Armreichweite, Genauigkeit, Sensoren und Bewegungseigenschaften, während die Software einen größeren Einfluss auf die Benutzerfreundlichkeit hat. Laut der International Federation of Robotics (IFR) umfassen die Statistiken zu Industrierobotern auch Daten der nationalen Verbände der wichtigsten Produktionsländer.
Die Wettbewerbspositionierung hat sich weiterentwickelt, da etablierte Roboterhersteller ihre Cobot-Hardware um Simulation, Bildverarbeitung, KI und Integrationsdienstleistungen erweitern. Die Analyse des Marktes für industrielle Cobots sollte sich daher nicht nur auf die Roboterspezifikationen, sondern auch auf die Tiefe des Ökosystems konzentrieren. Hersteller wie ABB, FANUC America Corporation, KUKA AG, YASKAWA ELECTRIC CORPORATION und NACHI-FUJIKOSHI CORPORATION verfügen bereits über gut entwickelte Vertriebskanäle für die industrielle Automatisierung, während Universal Robots A/S und Teradyne Inc. die Zusammenarbeit und Flexibilität durch Software priorisieren.
Epson America, Inc., KAWADA Robotics Corporation und Stäubli International AG verschärfen den Wettbewerb durch spezifische Roboterfunktionen und Fertigungskompetenzen. Strategische Investitionen fließen in einfache Programmierung, digitale Zwillinge, adaptive Steuerung und anwendungsspezifische Werkzeuge. Die jüngsten Produktentwicklungen belegen diesen Trend: Universal Robots hat beispielsweise Simulationsfunktionen über UR Studio integriert, während KUKA und ABB an Plattformen arbeiten, die Robotik, Software, KI und virtuelle Inbetriebnahme kombinieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für industrielle Cobots: Strategische Einblicke
Regionale Einblicke
Markt für industrielle Cobots in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 27–31 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11–13 % wachsen. Die Region profitiert von der Rückverlagerung von Produktionsstätten, dem Fachkräftemangel und der Nachfrage nach kompakter Automatisierung in der Fertigung mit hoher Produktvielfalt. Automobil-, Elektronik-, Luft- und Raumfahrt- sowie metallverarbeitende Betriebe setzen zunehmend auf Systeme, die flexibel zwischen verschiedenen Produktionsaufgaben umfunktioniert werden können.
Die USA sind der wichtigste nationale Marktteilnehmer, während Kanada und Mexiko über ihre Automobil- und Fertigungsindustrie ebenfalls zu diesem Sektor beitragen. Laut IFR-Statistiken besteht in den USA zwar kurzfristig noch politische Unsicherheit bezüglich der Robotik, langfristig wird die Nachfrage jedoch durch die Rückverlagerung von Produktionsstätten und den Fachkräftemangel getrieben. Dies schafft günstige Bedingungen für kollaborative Roboter.
US-Markt für industrielle Cobots
Schätzungen zufolge werden die USA im Jahr 2025 78–82 % des nordamerikanischen Marktes ausmachen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10–12 % bis 2034. Die Anwendungsbereiche konzentrieren sich hauptsächlich auf die Automobil-, Elektronik-, Luft- und Raumfahrtindustrie, Maschinenbau und die allgemeine Fertigung. Unternehmen wie ABB, FANUC America Corporation, KUKA AG, Teradyne Inc. und Universal Robots A/S konnten sich dank ihres Robotikportfolios und ihrer Anwendungen eine gute Marktpräsenz sichern.
Die Bedeutung folgender Anwendungen nimmt zu: Maschinenbedienung, Materialhandhabung, Inspektion, Schweißen und Montage von Kleinteilen. Die Entwicklung portabler und vorkonfigurierter Roboter ist insbesondere für kleinere Fertigungsbetriebe wichtig geworden, da deren Einsatz nur geringe Installationsarbeiten erfordert. Der 11 kg leichte Roboter 2026 CRX-3iA von FANUC America ist ein Beispiel für diesen Trend.
Europäischer Markt für industrielle Cobots
Europa wird voraussichtlich 2025 einen Marktanteil von 25–29 % erreichen und bis 2034 ein durchschnittliches jährliches Wachstum von 10–12 % verzeichnen, wobei Deutschland weiterhin der führende nationale Markt bleibt. Diese Länder bilden zusammen eine diversifizierte Produktionsbasis, und Investitionen in die industrielle Automatisierung fördern die Zusammenarbeit.
Der britische Markt wird von Herstellern angetrieben, die trotz anhaltenden Fachkräftemangels ihre Effizienz steigern wollen. Zu den Anwendungsbereichen der Nachfrage zählen die Automobilzulieferindustrie, die Lebensmittelverarbeitung, die Logistik und die Präzisionstechnik, wo flexible Automatisierungslösungen ohne größere Fabrikumbauten mit den bestehenden Mitarbeitern zusammenarbeiten können. Deutschland verfügt über das fortschrittlichste Ökosystem für Industrieroboter in der Region, wobei die Automobil-, Maschinenbau-, Elektronik- und Ingenieurbranche die Nachfrage antreibt. Frankreich, Italien und Spanien sind die Haupttreiber der Nachfrage in den Bereichen Automobil, Lebensmittel, Verpackung, Maschinenbau und Metallverarbeitung.
APAC-Markt für industrielle Cobots
Der asiatisch-pazifische Raum (APAC) wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 36–40 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12–14 % wachsen, womit er zur führenden Region wird. China bleibt der größte nationale Markt, gefolgt von Japan und Südkorea, während Indien und Australien wachsende Chancen bieten.
Die Nachfrage wird durch Elektronikproduktion, Automobilfertigung, Investitionen in die Halbleiterindustrie und die Modernisierung der Industrie gestützt. China profitiert von umfangreichen Fertigungskapazitäten, Japan von fortschrittlicher Automatisierung und Südkorea von der Elektronik- und Automobilproduktion. Indien treibt die Fabrikautomatisierung voran, während Australien Chancen in der bergbaubezogenen Fertigung und der allgemeinen Industrie bietet. Politische Unterstützung für intelligente Fertigung und Lokalisierung stärkt die regionale Entwicklung zusätzlich.
Markt für industrielle Cobots im Nahen Osten und Afrika
Der Nahe Osten und Afrika stellen eine aufstrebende Chance dar, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9–11 % bis 2034. Saudi-Arabien ist der führende Markt, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika, während der Rest der MEA-Region vergleichsweise fragmentiert bleibt.
Energiediversifizierung und Programme zur industriellen Infrastruktur erweitern den Produktionsbedarf über Kohlenwasserstoffe hinaus. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in industrielle Ökosysteme, Logistik und fortschrittliche Produktionsmethoden, während Südafrika Nachfrage aus den Bereichen Automobilindustrie, Bergbauausrüstung und allgemeine Fertigung generiert. Die Akzeptanz in der Region hängt zunehmend von der Produktivität der Arbeitskräfte, der Standardisierung von Prozessen und dem Aufbau digitaler Industriekapazitäten ab.
Segmentierungsanalyse
Anwendung
Die Anwendung stellt den wichtigsten Weg dar, über den kollaborative Roboter operativen Mehrwert generieren. Es wird erwartet, dass dieses Segment im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11–13 % wachsen wird, da Hersteller wiederkehrende Handhabungs-, Lade-, Inspektions- und Verarbeitungsaufgaben automatisieren. Der Markt für industrielle Cobots umfasst zunehmend Anwendungen, bei denen schnelle Umrüstungen und begrenzte Produktionsvolumina eine stationäre Automatisierung weniger attraktiv machen.
- Material Handling: Material Handling bleibt der größte Anwendungsbereich, da Cobots Komponenten bewegen, Arbeitsstationen bestücken, Produkte palettieren und Teile transportieren können und sich dabei an wechselnde Produktionslayouts anpassen.
- Maschinenbedienung: Die Maschinenbedienung umfasst das Be- und Entladen von CNC-, Form- und Bearbeitungsmaschinen und verbessert so die Anlagenauslastung, während die Arbeiter gleichzeitig mehrere Prozesse überwachen können.
- Test/Inspektion: Die Einführung von Test/Inspektion wird durch integrierte Bildverarbeitung, Kraftmessung und wiederholbare Bewegungsabläufe unterstützt, insbesondere dort, wo Hersteller konsistente Qualitätskontrollen über verschiedene Produktkonfigurationen hinweg benötigen.
- Wertschöpfende Bearbeitung: Zur wertschöpfenden Bearbeitung gehören Veredelungs-, Polier-, Dosier-, Schweiß- und ähnliche Vorgänge, bei denen programmierbare Bewegungsabläufe die Konsistenz verbessern und sich wiederholende manuelle Arbeiten reduzieren können.
- Transport: Transportanwendungen verbinden kollaborative Arbeitsgruppen mit mobilen Plattformen und Produktionsabläufen und ermöglichen so die flexible Bewegung von Komponenten zwischen Arbeitsstationen und unterstützen zunehmend vernetzte Fabriken.
Endbenutzer
Für den Endkundenmarkt wird im Zeitraum 2026–2034 ein jährliches Wachstum von 10–12 % prognostiziert. Die Elektronikbranche stellt die am schnellsten wachsende große Endkundenkategorie dar, während die Automobil- und die industrielle Fertigung weiterhin bedeutende Nachfragezentren sind. Anwendungen im Gesundheitswesen und in der Luft- und Raumfahrt bieten spezielle Möglichkeiten, die Präzision, Rückverfolgbarkeit und kontrollierte Betriebsumgebungen erfordern.
- Elektronik: Hersteller von Elektronikprodukten setzen Cobots für Montage, Schraubarbeiten, Bauteilhandhabung, Dosierung und Inspektion ein, wo Präzision und häufige Produktwechsel eine flexible Automatisierung von Vorteil machen.
- Automobilindustrie: In Automobilwerken werden Cobots für die Komponentenhandhabung, Montage, Schweißen, Inspektion und Maschinenbedienung eingesetzt, insbesondere für Unterbaugruppen und die Produktion von Mischmodellen.
- Industrie: Zu den industriellen Anwendern zählen Unternehmen aus den Bereichen Maschinenbau, Metallverarbeitung, Kunststoffverarbeitung, Verpackung und allgemeine Produktion. Dadurch entsteht eine breite Nachfrage nach anpassungsfähiger Automatisierung für sich wiederholende Prozesse.
- Luft- und Raumfahrt sowie Verteidigung: Anwendungen in der Luft- und Raumfahrt sowie der Verteidigung legen Wert auf Präzision, Rückverfolgbarkeit und flexible Handhabung. Cobots unterstützen die Produktion kleinerer Stückzahlen, bei der die traditionelle Automatisierung unverhältnismäßig hohe Investitionen erfordern kann.
- Gesundheitswesen: Zu den Anwendungsgebieten im Gesundheitswesen gehören Laborhandhabung, Dosierung, Rehabilitation und kontrollierter Materialtransport, wo Wiederholbarkeit und sichere menschliche Interaktion wichtig sind.
- Weitere Anwender sind unter anderem die Lebensmittel-, Bildungs-, Logistik- und spezialisierte Dienstleistungsbranchen, in denen die kompakte Automatisierung wiederkehrende Handhabungs- und Prozessunterstützungsanforderungen erfüllen kann.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Elektronik |
Hoch |
Präzisionsmontage |
Skalierung |
|
Automobil |
Hoch |
Flexibles Schweißen |
Reifen |
|
Industrie |
Hoch |
Maschinenbedienung |
Reifen |
|
Luft- und Raumfahrt sowie Verteidigung |
Medium |
Präzisionshandhabung |
Skalierung |
|
Gesundheitspflege |
Niedrig |
Laborautomatisierung |
Aufkommen |
|
Andere |
Medium |
Mobile Handhabung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für industrielle Cobots
Der Arbeitskräftemangel erhöht den Wert flexibler Automatisierung.
Der anhaltende Fachkräftemangel beeinflusst die Herangehensweise von Fertigungsunternehmen an Automatisierungsprojekte. Anstatt die gesamte Belegschaft zu ersetzen, konzentrieren sich die meisten Fabriken nun auf Aufgaben, die personell schwer zu besetzen sind, wie Maschinenbeladung, Qualitätskontrolle, Verpackung und Materialtransport. Hier spielen kollaborative Roboter eine entscheidende Rolle, da sie auf kleinem Raum arbeiten und bei Produktionsänderungen flexibel umpositioniert werden können. In Nordamerika und Europa macht dieser Faktor die Automatisierung umso attraktiver, insbesondere für kleinere Hersteller, die sich keine kundenspezifischen Systeme leisten können. In Asien geht dieser Faktor mit der zunehmenden Komplexität der Fertigung und den steigenden Löhnen einher. Die positiven Auswirkungen beschränken sich nicht nur auf den Roboterabsatz, sondern die gesamte Wertschöpfungskette profitiert von jedem Verkauf.
Die Fertigung mit hoher Produktvielfalt begünstigt wiederverwendbare Robotersysteme.
Fertigungsprozesse sind heute durch kurze Produktlebenszyklen, kundenspezifische Anpassungen und häufige Prozessumstellungen gekennzeichnet. Traditionelle, statische Automatisierung ist weniger geeignet, wenn Werkzeuge, Vorrichtungen und Programmierung häufig angepasst werden müssen, insbesondere bei kleinen und mittleren Produktionsvolumina. Cobotics tragen zur Lösung dieses Problems bei, zumindest teilweise durch Teach-by-Showcase-Funktionen, flexible Softwarearchitektur, modulare Endeffektoren und die einfache Integration in Fertigungszellen. Die wirtschaftlichen Vorteile von Cobotics zeigen sich besonders dort, wo Maschinen mehrere Prozesse anstelle eines für maximale Produktivität optimierten Prozesses ausführen müssen. Die Fertigung von Elektronik, Industriemaschinen und spezifischen Automobilteilen entwickelt sich zu wichtigen Märkten für Roboterprodukte. Mit sinkenden Losgrößen in der Fertigung erhöht die Möglichkeit der Maschinenwiederverwendung die Effizienz der Anlagennutzung und verkürzt die Prozesseinführungszeiten.
Die integrierte Sensorik erweitert den Einsatz von Cobots auf qualitätskritische Aufgaben.
Verbesserungen in den Bereichen Bildverarbeitung, Tastsensorik, Drehmomentmessung und Sicherheitssteuerung erweitern die Funktionen von Cobots über einfache Pick-and-Place-Aufgaben hinaus. Dank dieser Verbesserungen können die Roboter die Position von Teilen erfassen, Unregelmäßigkeiten ausgleichen, Fehler erkennen und auf Berührungen reagieren. Der Einsatz dieser Fähigkeiten hat zur Entwicklung von Anwendungen geführt, die Inspektion, Baugruppenprüfung, Oberflächenbearbeitung und Einsetzen umfassen und somit einen deutlich höheren Mehrwert bieten als die reine Produkthandhabung. Durch die Integration von Industriesoftware in die Roboter lassen sich Informationen über den Fertigungsprozess und die Roboteraktionen erfassen. Diese Entwicklung verändert den Wettbewerb in der Branche, da Roboterhersteller nun nicht mehr nur auf Basis ihrer mechanischen Leistungsfähigkeit, sondern vor allem durch integrierte Anwendungsplattformen konkurrieren.
Zukunftstrends auf dem Markt für industrielle Cobots
Physikalische KI wird Cobots in Richtung adaptiver Aufgabenausführung lenken.
Die Trends im Markt für industrielle Cobots verlagern sich von regelbasierter Automatisierung hin zu Systemen, die veränderliche physikalische Bedingungen interpretieren können. Zukünftige Cobots werden voraussichtlich Bildverarbeitung, Kraftrückkopplung, Simulation, Sprachschnittstellen und erlernte Bewegungsrichtlinien kombinieren, sodass Bediener Aufgaben mit weniger konventioneller Programmierung konfigurieren können. Diese Entwicklung könnte den Einsatz auf semistrukturierte Umgebungen ausweiten, in denen die Teilepräsentation, die Objektorientierung oder die Arbeitsbedingungen variieren. KI-gestützte Systeme werden zudem neue Anforderungen an Datenverwaltung, Validierung, Cybersicherheit und Sicherheitszertifizierung stellen. Hersteller werden voraussichtlich Plattformen bevorzugen, die es ermöglichen, Modelle und Anwendungssoftware zu aktualisieren, ohne die mechanische Hardware austauschen zu müssen. Partnerschaften zwischen Roboterherstellern, Cloud-Anbietern, Halbleiterunternehmen und spezialisierten KI-Entwicklern dürften daher an Bedeutung gewinnen, da die Branche auf kommerziell einsetzbare physikalische Intelligenz hinarbeitet.
Die simulationsbasierte Bereitstellung wird die Entwicklungszyklen von Anwendungen verkürzen.
Digitale Zwillinge und Online-Simulationen werden voraussichtlich zu Standardkomponenten der zukünftigen Cobot-Beschaffung. Anstatt direkt in der Produktion zu programmieren, werden Anwender zunehmend Reichweite, Kollisionsrisiken, Zyklusabläufe, Werkzeuge und Arbeitsplatzlayouts vor der physischen Installation validieren. Dieser Ansatz kann Inbetriebnahmeverzögerungen reduzieren und das Vertrauen in den erwarteten Durchsatz erhöhen. Er ermöglicht es Herstellern außerdem, alternative Roboterkonfigurationen zu vergleichen, bevor sie Investitionen tätigen – ein besonders vorteilhafter Ansatz für standortübergreifende Implementierungen. Softwareplattformen, die Simulation, virtuelle Inbetriebnahme, Anwendungsbibliotheken und KI-gestützte Programmierung kombinieren, könnten sich daher als wichtige Wettbewerbsvorteile erweisen. Der weitergehende Effekt wird eine schrittweise Verlagerung der Kaufentscheidungen von einzelnen Roboterarmen hin zu integrierten Automatisierungsumgebungen sein. Anbieter mit interoperablen Software-Ökosystemen dürften besser positioniert sein, da Kunden nach wiederholbaren Implementierungsmethoden für verschiedene Fabriken suchen.
Marktchancen für industrielle Cobots
Standardisierte Automatisierungspakete für kleinere Hersteller erweitern
Kleinere Hersteller stellen ein erhebliches Potenzial dar, da viele von ihnen repetitive Prozesse durchführen, aber keine spezialisierten Robotik-Entwicklungsteams besitzen. Anbieter können diese Lücke schließen, indem sie standardisierte Pakete entwickeln, die Cobot, Greifer, Bildverarbeitungssystem, Sicherheitsausrüstung, Software und Anwendungsvorlagen kombinieren. Der Markt für industrielle Cobots profitiert von einer breiteren Verfügbarkeit dieser vorkonfigurierten Systeme, da sie die Integrationskomplexität reduzieren und Kaufentscheidungen beschleunigen. Vertriebspartnerschaften mit regionalen Integratoren können die Abdeckung auf spezialisierte Fertigungscluster ausweiten. Zu den prioritären Anwendungen gehören Maschinenbedienung, Schweißen, Palettieren, Inspektion und Materialtransport, da diese Prozesse klare Betriebsgrenzen und messbare Produktivitätssteigerungen aufweisen. Geschäftsmodelle wie Leasing, Robotik-as-a-Service oder stufenweise Implementierung können die anfänglichen Investitionskosten zusätzlich senken, insbesondere dort, wo Hersteller die Automatisierung testen, bevor sie größere Produktionsprogramme in Angriff nehmen.
Ökosysteme für Zielelektronik und Präzisionsfertigung
Die Elektronikfertigung bietet ein attraktives Investitionsfeld, da die Produktion Präzision, Wiederholbarkeit, Rückverfolgbarkeit und häufige Produktwechsel erfordert. Anbieter können differenzierte Lösungen entwickeln, indem sie Cobots mit hochauflösender Bildverarbeitung, präzisen Endeffektoren, Inspektionssoftware und Reinraumfertigung kombinieren. Asiatische Fertigungscluster bieten Skaleneffekte, während nordamerikanische und europäische Produktionsstätten Chancen durch Diversifizierung der Lieferkette und lokalisierte Produktion eröffnen. Investoren und Anbieter sollten Ökosysteme dem Verkauf einzelner Maschinen vorziehen und Beziehungen zu Auftragsfertigern, Komponentenherstellern, Systemintegratoren und Automatisierungsdistributoren aufbauen. Produkt-Roadmaps sollten kompakte Bauweise, wiederholbare Implementierung, schnelle Umrüstungen und Softwareportabilität in den Vordergrund stellen. Diese Eigenschaften können die Anzahl der von jedem installierten Roboter bewältigten Aufgaben erhöhen und das Potenzial für wiederkehrende Einnahmen durch Software-, Service-, Werkzeug- und Anwendungs-Upgrades verbessern.
Aktuelle Entwicklungen
- April 2026: ABB Robotics brachte seine Hochgeschwindigkeits-Roboterfamilie PoWa auf den Markt. Sie vereint die Flexibilität und kompakte Bauweise von Cobots mit industrieller Geschwindigkeit und Tragfähigkeit. Die sechs Modelle umfassende Reihe unterstützt Nutzlasten von 7 kg bis 30 kg und erreicht Spitzengeschwindigkeiten von bis zu 5,8 m/s. Sie ist für Anwendungen wie die Hochgeschwindigkeits-Maschinenbedienung, Palettierung, Schraubarbeiten und Lichtbogenschweißen konzipiert. Ausgestattet mit dem ABB OmniCore-Controller und integrierter KI-gestützter Software wie RobotStudio und Wizard Easy Programming bieten PoWa-Cobots Programmierung ohne Code, Plug-and-Play-Kompatibilität mit Werkzeugen und sind innerhalb einer Stunde einsatzbereit. So können Hersteller auch anspruchsvollere und schnellere Prozesse mit reduziertem Implementierungsaufwand automatisieren.
- März 2025: Rollon hat eine neue Cobot-Transfereinheit (CTU) vorgestellt, die den Einsatzbereich von kollaborativen Robotern erweitert, die Integration vereinfacht und die Leistung verbessert. Die aktualisierte CTU unterstützt die gesamte Palette der Universal Robots Cobots, einschließlich UR20 und UR30, und verwendet ein mit Universal Robots kompatibles 220-V-Netzteil, um die elektrische Komplexität zu reduzieren. Das schlüsselfertige Plug-and-Play-System integriert Aktor, Getriebe, Motor, Schaltschrank und die URCap-Software mit Hüben bis zu 5.500 mm und ermöglicht Anwendungen wie Materialhandhabung, Montage, Pick-and-Place und Verpackung.
- Juli 2026: Grid Dynamics ist eine strategische Partnerschaft mit Doosan Robotics eingegangen, um die Einführung von physikalischer KI in Fertigung und Logistik zu beschleunigen. Dies geschieht durch die Kombination der kollaborativen Roboter von Doosan mit der GAIN-Plattform für physikalische KI und Integrationsdienstleistungen von Grid Dynamics. Die Partnerschaft bietet schlüsselfertige Lösungen für anspruchsvolle Anwendungen wie die Bearbeitung und Inspektion von Objekten mit komplexer Geometrie, die variable Montage und die Verpackung von nicht sichtbaren oder verformbaren Artikeln. Gleichzeitig ermöglicht sie die schnelle Implementierung von Modellen für physikalische KI, Arbeitsabläufen für die Robotermanipulation sowie digitaler Zwillinge für Optimierung und Überwachung.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -