
Mercato del cobots industriali: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei cobot industriali (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per applicazione (movimentazione materiali, asservimento macchine, test/ispezione, lavorazione a valore aggiunto, trasporto); utente finale (elettronica, automobilistico, industriale, aerospaziale e difesa, sanità, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009886
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 18, 2026


Dimensioni del mercato nel 2025
970,03 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
2.632,07 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
11,73 %
Tasso di crescita
Mercato di riferimento
15.832,10 milioni di dollari USA
(2026-2034)
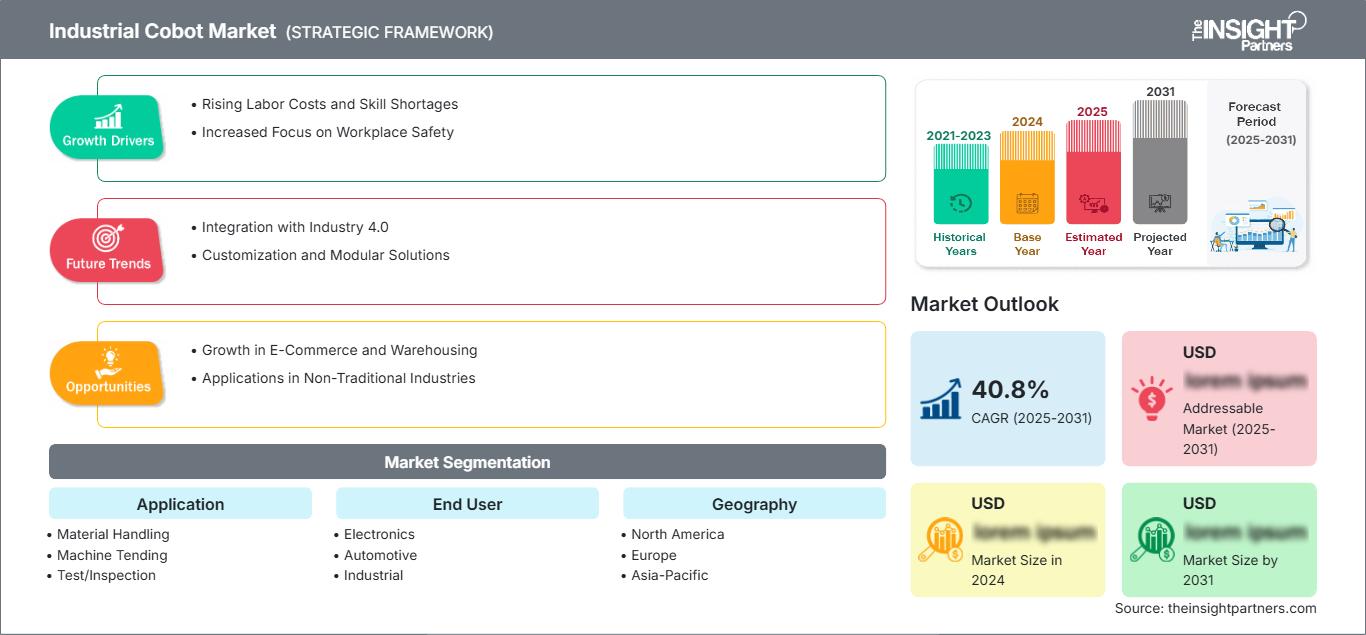
Il mercato dei cobot industriali ha un valore di 970,03 milioni di dollari nel 2025 e si prevede che raggiungerà i 2.632,07 milioni di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'11,73% nel periodo 2026-2034. L'espansione è supportata da requisiti di automazione flessibili, dal crescente utilizzo della collaborazione uomo-macchina e da una più ampia diffusione in settori quali elettronica, automotive, logistica e produzione di precisione, dove l'automazione fissa convenzionale può risultare meno economica.
Il Nord America è ben posizionato per un'adozione sostenuta, con un CAGR stimato dell'11-13% fino al 2034. La carenza di manodopera industriale, le iniziative di reshoring e la domanda di automazione rapidamente implementabile stanno rafforzando gli investimenti. Le dimensioni del mercato dei cobot industriali nella regione sono inoltre influenzate dai produttori che cercano sistemi modulari in grado di supportare una produzione ad alta varietà senza la necessità di una riprogettazione radicale degli impianti.
Analisi e approfondimenti sul mercato dei cobot industriali
- Nord America: si stima che il Nord America deterrà una quota di mercato dei cobot industriali compresa tra il 27% e il 31% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) dell'11-13% tra il 2026 e il 2034, grazie al rientro della produzione in patria, alla carenza di manodopera, alla flessibilità produttiva e alle esigenze di implementazione rapida.
- USA: Si stima che gli Stati Uniti rappresenteranno il 78-82% della quota nordamericana nel 2025, con un tasso di crescita annuo composto (CAGR) del 10-12% tra il 2026 e il 2034, trainati dai settori automobilistico, elettronico, aerospaziale e della produzione di piccoli lotti.
- Europa: si stima che l'Europa raggiungerà una quota del 25-29% nel 2025 e un tasso di crescita annuo composto (CAGR) del 10-12% tra il 2026 e il 2034, con Germania, Italia, Francia e Regno Unito in testa all'adozione grazie alla produzione avanzata e all'ottimizzazione della forza lavoro.
- Asia-Pacifico: si stima che la regione Asia-Pacifico raggiungerà una quota del 36-40% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 12-14% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud, India e dalla crescente produzione di elettronica.
- Il segmento più ampio, quello della movimentazione dei materiali, dovrebbe detenere una quota di mercato stimata tra il 31% e il 35% nel 2025, con un tasso di crescita annuo composto (CAGR) del 10-12% tra il 2026 e il 2034, a testimonianza della sua ampia applicabilità in fabbriche e magazzini.
- Segmento ad alta crescita: si stima che l'elettronica raggiungerà una quota di mercato del 18-22% nel 2025, con un tasso di crescita annuo composto (CAGR) del 13-15% tra il 2026 e il 2034, sostenuto dalle esigenze di assemblaggio e ispezione di precisione.
- Aziende chiave analizzate nel dettaglio: ABB; Epson America, Inc.; FANUC America Corporation; KAWADA Robotics Corporation; KUKA AG; NACHI-FUJIKOSHI CORPORATION; Stäubli International AG; Teradyne Inc.; Universal Robots A/S; YASKAWA ELECTRIC CORPORATION.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tendenza nello sviluppo di tecnologie si sta ora spostando dalle applicazioni a basso carico verso carichi utili elevati e una maggiore portata. Ad esempio, la serie PoWa 2026 di ABB include carichi utili fino a 7-30 kg e velocità fino a 5,8 m/s, il che dimostra come il settore stia ora puntando a capacità di livello industriale.
Gli investimenti si stanno spostando meno verso l'hardware e si stanno orientando verso la simulazione, il software, l'intelligenza artificiale e l'ecosistema delle applicazioni. Questa tendenza favorisce la modernizzazione della produzione in Europa, nella regione Asia-Pacifico e in Nord America, grazie al rientro delle attività produttive in patria e alla carenza di manodopera. Inoltre, le iniziative nel campo dell'intelligenza artificiale fisica stanno ampliando le opportunità di mercato, consentendo ai robot di comprendere ambienti diversi e non solo di seguire percorsi predefiniti.
Ambito del rapporto sul mercato dei cobot industriali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 970,03 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 2.632,07 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 11,73% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei robot industriali
Lo sviluppo del mercato della cobotica industriale si sta verificando nel contesto di una crescente necessità per i produttori di automatizzare i processi esistenti, anziché dover sostituire l'intera cella di produzione. Le condizioni di mercato saranno ottimali laddove vi sia carenza di manodopera, variabilità dei prodotti e/o elevata frequenza di cambi di produzione, fattori che rendono economicamente svantaggiosa l'automazione tradizionale. L'ecosistema comprende aziende produttrici di robot, di pinze, di sistemi di visione, di sistemi di sicurezza, di integratori di sistemi, di software e utenti finali. È questo insieme di elementi a determinare la velocità di implementazione dei robot, la loro affidabilità e il costo totale di proprietà.
Le dinamiche di mercato sono sempre più influenzate dalla standardizzazione delle piattaforme robotiche e dei pacchetti applicativi. L'hardware dei robot si differenzia per capacità di carico, estensione del braccio, precisione, sensori e caratteristiche di movimento, mentre il software assume un ruolo sempre più determinante nella facilità d'uso. Secondo la Federazione Internazionale di Robotica, le statistiche sui robot industriali includono i dati delle associazioni nazionali dei principali paesi manifatturieri.
Anche il posizionamento competitivo si è evoluto, poiché i produttori di robot esistenti stanno aggiungendo simulazione, visione artificiale, intelligenza artificiale e servizi di integrazione all'hardware dei cobot. In questo caso, l'analisi del mercato dei cobot industriali dovrebbe concentrarsi non solo sulle specifiche del robot, ma anche sulla profondità dell'ecosistema. Produttori come ABB, FANUC America Corporation, KUKA AG, YASKAWA ELECTRIC CORPORATION e NACHI-FUJIKOSHI CORPORATION hanno già canali di automazione industriale ben sviluppati, mentre Universal Robots A/S e Teradyne Inc. danno priorità alla collaborazione e alla flessibilità tramite software.
Epson America, Inc., KAWADA Robotics Corporation e Stäubli International AG intensificano la concorrenza grazie a specifiche caratteristiche robotiche e capacità produttive. Investono strategicamente in programmazione semplificata, gemelli digitali, controllo adattivo e strumenti specifici per le applicazioni. I recenti sviluppi di prodotto confermano questa tendenza; ad esempio, Universal Robots ha integrato funzionalità di simulazione tramite UR Studio, mentre KUKA e ABB stanno lavorando su piattaforme che combinano robotica, software, intelligenza artificiale e collaudo virtuale.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei cobot industriali: approfondimenti strategici
Approfondimenti regionali
Mercato dei robot industriali in Nord America
Si stima che il Nord America rappresenterà il 27-31% del mercato nel 2025, con una crescita annua composta (CAGR) dell'11-13%. La regione beneficia del rientro delle produzioni in patria, della carenza di manodopera qualificata e della domanda di automazione compatta nella produzione ad alta varietà. Gli impianti dei settori automobilistico, elettronico, aerospaziale e metallurgico prediligono sempre più sistemi che possono essere riutilizzati tra le diverse fasi di produzione.
Gli Stati Uniti sono il principale attore del mercato nazionale, con Canada e Messico che contribuiscono a questo settore attraverso le industrie automobilistica e manifatturiera. Le statistiche dell'IFR indicano che, sebbene vi sia una certa incertezza politica a breve termine in materia di robotica negli Stati Uniti, nel lungo periodo la domanda sarà trainata dal rientro della produzione in patria e dalla carenza di manodopera. Ciò creerà condizioni favorevoli per i robot collaborativi.
Mercato statunitense dei robot industriali
Si stima che gli Stati Uniti rappresenteranno il 78-82% del mercato nordamericano nel 2025, con un tasso di crescita annuo composto (CAGR) del 10-12% fino al 2034. Le applicazioni si concentrano principalmente sui settori automobilistico, elettronico, aerospaziale, delle officine meccaniche e della produzione industriale in generale. Aziende come ABB, FANUC America Corporation, KUKA AG, Teradyne Inc. e Universal Robots A/S sono riuscite a mantenere una buona visibilità sul mercato grazie al loro portafoglio di prodotti e applicazioni robotiche.
L'importanza delle seguenti applicazioni è in costante aumento: asservimento macchine, movimentazione materiali, ispezione, saldatura e assemblaggio di piccoli componenti. Lo sviluppo di robot portatili e preassemblati è diventato fondamentale per gli impianti di produzione di piccole dimensioni, poiché il loro utilizzo non richiede l'installazione di grandi celle di produzione. Il modello 2026 CRX-3iA da 11 kg di FANUC America è un esempio di questa tendenza.
Mercato europeo dei robot industriali
Si stima che l'Europa raggiungerà una quota del 25-29% nel 2025 e un tasso di crescita annuo composto (CAGR) del 10-12% fino al 2034, con la Germania che rimarrà il mercato nazionale leader. Questi paesi insieme costituiscono una base manifatturiera diversificata, mentre gli investimenti nell'automazione industriale facilitano la collaborazione.
Il mercato del Regno Unito è trainato da produttori che cercano di migliorare l'efficienza nonostante la persistente carenza di manodopera. Le applicazioni che generano domanda in questo mercato includono la produzione di componenti automobilistici, la lavorazione alimentare, la logistica e l'ingegneria di precisione, dove soluzioni di automazione flessibili possono affiancare gli operatori esistenti senza la necessità di significative riprogettazioni degli stabilimenti. La Germania ospita l'ecosistema di robotica industriale più avanzato della regione, con i settori automobilistico, meccanico, elettronico e ingegneristico a trainare la domanda. Francia, Italia e Spagna sono i principali motori della domanda nei settori automobilistico, alimentare, dell'imballaggio, meccanico e della lavorazione dei metalli.
Mercato dei cobot industriali nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato del 36-40% nel 2025, con una crescita annua composta (CAGR) del 12-14%, affermandosi come regione leader. La Cina rimane il mercato nazionale più grande, seguita da Giappone e Corea del Sud, mentre India e Australia offrono opportunità in espansione.
La produzione di elettronica, l'industria automobilistica, gli investimenti nei semiconduttori e la modernizzazione industriale sono alla base della domanda. La Cina beneficia di una vasta capacità produttiva, il Giappone di un'automazione avanzata e la Corea del Sud della produzione di elettronica e automobilistica. L'India sta incrementando l'automazione industriale, mentre l'Australia offre opportunità nel settore manifatturiero legato all'industria mineraria e nell'industria in generale. Il sostegno politico alla produzione intelligente e alla localizzazione rafforza ulteriormente la diffusione regionale.
Mercato dei cobot industriali in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano un'opportunità emergente, con un tasso di crescita annuo composto (CAGR) stimato tra il 9% e l'11% fino al 2034. L'Arabia Saudita è il mercato leader, seguita da Emirati Arabi Uniti e Sudafrica, mentre il resto della regione Medio Oriente e Africa rimane relativamente frammentato.
I programmi di diversificazione energetica e di sviluppo delle infrastrutture industriali stanno ampliando le esigenze del settore manifatturiero oltre gli idrocarburi. L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo in ecosistemi industriali, logistica e produzione avanzata, mentre il Sudafrica soddisfa la domanda proveniente dai settori automobilistico, delle attrezzature minerarie e della produzione manifatturiera in generale. L'adozione di queste tecnologie nella regione è sempre più legata alla produttività della forza lavoro, alla standardizzazione dei processi e agli sforzi per costruire capacità industriali basate sulle tecnologie digitali.
Analisi di segmentazione
Applicazione
L'applicazione rappresenta la principale via attraverso cui i robot collaborativi generano valore operativo. Si prevede che il segmento crescerà a un CAGR dell'11-13% nel periodo 2026-2034, grazie all'automazione da parte dei produttori di attività ripetitive di movimentazione, carico, ispezione e lavorazione. Il mercato dei cobot industriali si sta espandendo sempre più verso applicazioni in cui i rapidi cambi di produzione e i volumi limitati rendono l'automazione fissa meno attraente.
- Movimentazione dei materiali: la movimentazione dei materiali rimane l'applicazione principale perché i cobot possono spostare componenti, alimentare le postazioni di lavoro, pallettizzare i prodotti e trasferire parti, adattandosi al contempo ai layout di produzione in continua evoluzione.
- Gestione delle macchine: La gestione delle macchine si occupa del carico e dello scarico di macchine CNC, macchine per stampaggio e macchine utensili, migliorando l'utilizzo delle attrezzature e consentendo agli operatori di supervisionare più processi contemporaneamente.
- Test/Ispezione: L'adozione di test/ispezioni è supportata da sistemi integrati di visione, rilevamento della forza e movimento ripetibile, in particolare laddove i produttori necessitano di controlli di qualità coerenti su diverse configurazioni di prodotto.
- Processi a valore aggiunto: I processi a valore aggiunto includono la finitura, la lucidatura, l'erogazione, la saldatura e operazioni simili in cui il movimento programmabile può migliorare la uniformità e ridurre il lavoro manuale ripetitivo.
- Trasporto: le applicazioni di trasporto collegano bracci collaborativi con piattaforme mobili e flussi di lavoro di produzione, consentendo uno spostamento flessibile dei componenti tra postazioni di lavoro e supportando fabbriche sempre più connesse.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 10-12% nel periodo 2026-2034. L'elettronica rappresenta la categoria di utenti finali in più rapida crescita, mentre il settore automobilistico e la produzione industriale rimangono importanti centri di domanda. Le applicazioni in ambito sanitario e aerospaziale offrono opportunità specializzate che richiedono precisione, tracciabilità e ambienti operativi controllati.
- Elettronica: i produttori di elettronica utilizzano i cobot per l'assemblaggio, l'avvitatura, la movimentazione dei componenti, l'erogazione e l'ispezione, ambiti in cui la precisione e la frequenza dei cambi di prodotto rendono preziosa l'automazione flessibile.
- Settore automobilistico: gli stabilimenti automobilistici impiegano cobot per la movimentazione dei componenti, l'assemblaggio, la saldatura, l'ispezione e l'asservimento delle macchine, in particolare per i sottogruppi e la produzione di modelli misti.
- Settore industriale: gli utenti industriali spaziano dai macchinari alla lavorazione dei metalli, dalle materie plastiche agli imballaggi e alla produzione in generale, creando un'ampia domanda di automazione adattabile per i processi ripetitivi.
- Settore aerospaziale e della difesa: le applicazioni in questo settore pongono l'accento su precisione, tracciabilità e flessibilità di gestione, con i cobot a supporto della produzione di volumi ridotti, laddove l'automazione tradizionale potrebbe richiedere investimenti sproporzionati.
- Assistenza sanitaria: le applicazioni in ambito sanitario includono la gestione di laboratorio, la dispensazione, la riabilitazione e la movimentazione controllata dei materiali, dove la ripetibilità e la sicurezza dell'interazione umana sono fondamentali.
- Altri settori: Tra gli altri utilizzatori figurano i settori alimentare, dell'istruzione, della logistica e dei servizi specializzati, dove l'automazione compatta può soddisfare le esigenze di movimentazione ripetitiva e di supporto ai processi.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Elettronica |
Alto |
Assemblaggio di precisione |
Scalatura |
|
Automobilistico |
Alto |
Saldatura flessibile |
Maturo |
|
Industriale |
Alto |
Assistenza macchine |
Maturo |
|
Aerospazio e Difesa |
Mezzo |
Gestione di precisione |
Scalatura |
|
Assistenza sanitaria |
Basso |
Automazione di laboratorio |
Emergenti |
|
Altri |
Mezzo |
Gestione mobile |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei cobot industriali
La carenza di manodopera sta aumentando il valore dell'automazione flessibile.
La persistente carenza di manodopera sta influenzando il modo in cui le aziende manifatturiere considerano i progetti di automazione. Anziché sostituire l'intera forza lavoro, la maggior parte delle fabbriche si sta ora concentrando su attività per le quali è difficile reperire personale, come il carico delle macchine, l'ispezione, l'imballaggio e la movimentazione dei materiali. È qui che i robot collaborativi giocano un ruolo cruciale, poiché possono operare in spazi ridotti ed essere riposizionati in caso di modifiche alla produzione. In Nord America e in Europa, questo fattore rende l'automazione più interessante, soprattutto per le piccole aziende manifatturiere che non possono permettersi sistemi personalizzati. In Asia, questo fattore si combina con la crescente complessità della produzione e l'aumento dei salari. L'effetto non si limita alla vendita di robot, ma si estende all'intera catena del valore ogni volta che si verifica una vendita.
La produzione ad alta varietà favorisce i sistemi robotici riutilizzabili.
Le operazioni di produzione sono oggi caratterizzate da cicli di vita del prodotto brevi, personalizzazione e frequenti cambi di processo. L'automazione fissa tradizionale può risultare meno adatta laddove utensili, dispositivi e programmazione devono essere regolati frequentemente, soprattutto in volumi di produzione bassi o medi. La cobotica contribuisce a risolvere il problema, almeno in parte, grazie alle capacità di apprendimento tramite dimostrazioni, alla flessibilità del software, agli effettori terminali modulari e alla facile integrazione nelle celle di produzione. I vantaggi economici della cobotica sono particolarmente evidenti laddove le macchine devono eseguire diversi processi anziché un singolo processo ottimizzato per la massima produttività. La produzione di componenti elettronici, macchine industriali e parti specifiche per il settore automobilistico sta diventando un mercato importante per i prodotti robotici. Con la riduzione delle dimensioni dei lotti di produzione, la possibilità di riutilizzare una macchina aumenta l'efficienza nell'utilizzo delle attrezzature e riduce i tempi di introduzione dei processi.
La sensoristica integrata sta estendendo l'utilizzo dei cobot a compiti critici per la qualità.
I miglioramenti nella visione artificiale, nel rilevamento tattile, nel rilevamento della coppia e nei controlli di sicurezza stanno ampliando le funzionalità dei cobot, che vanno ben oltre le semplici operazioni di prelievo e posizionamento. Grazie a questi miglioramenti, i robot sono in grado di rilevare la posizione dei componenti, compensare le irregolarità, riconoscere i difetti e reagire al tocco. L'utilizzo di queste capacità ha portato allo sviluppo di applicazioni per l'ispezione, la verifica degli assemblaggi, la lavorazione delle superfici e l'inserimento, tutte attività che offrono un valore aggiunto ben maggiore rispetto alla semplice movimentazione dei prodotti. Con l'integrazione di software industriali nei robot, è possibile raccogliere informazioni sul processo produttivo e sulle azioni del robot stesso. Questo cambiamento modifica la natura della concorrenza nel settore, poiché i produttori di robot competono non più solo in termini di capacità meccaniche, ma anche attraverso l'integrazione di diverse soluzioni applicative.
Tendenze future del mercato dei cobot industriali
L'intelligenza artificiale fisica guiderà i cobot verso un'esecuzione adattiva dei compiti.
Le tendenze del mercato dei cobot industriali si stanno spostando dall'automazione basata su regole verso sistemi in grado di interpretare le mutevoli condizioni fisiche. I cobot del futuro probabilmente combineranno visione, feedback di forza, simulazione, interfacce linguistiche e politiche di movimento apprese, consentendo agli operatori di configurare le attività con una programmazione meno convenzionale. Questo sviluppo potrebbe estendere l'implementazione ad ambienti semi-strutturati in cui la presentazione dei pezzi, l'orientamento agli oggetti o le condizioni della postazione di lavoro variano. I sistemi basati sull'intelligenza artificiale creeranno anche nuovi requisiti per la governance dei dati, la convalida, la sicurezza informatica e la certificazione di sicurezza. Si prevede che i produttori privilegeranno piattaforme che consentano l'aggiornamento di modelli e software applicativi senza sostituire l'hardware meccanico. Le partnership tra fornitori di robot, fornitori di servizi cloud, aziende di semiconduttori e sviluppatori specializzati di intelligenza artificiale diventeranno quindi più importanti man mano che il settore si muove verso un'intelligenza fisica commercialmente implementabile.
L'implementazione basata sulla simulazione ridurrà i cicli di sviluppo delle applicazioni.
Si prevede che i gemelli digitali e la simulazione online diventeranno componenti standard dei futuri acquisti di cobot. Invece di programmare direttamente in officina, gli utenti valideranno sempre più spesso la portata, i rischi di collisione, le sequenze di ciclo, gli utensili e la disposizione delle postazioni di lavoro prima dell'installazione fisica. Questo approccio può ridurre i ritardi di messa in servizio e migliorare la fiducia nella produttività prevista. Consente inoltre ai produttori di confrontare configurazioni robotiche alternative prima di investire capitali, il che è particolarmente utile per le implementazioni multi-sito. Le piattaforme software che combinano simulazione, messa in servizio virtuale, librerie di applicazioni e programmazione assistita dall'IA potrebbero quindi diventare importanti elementi di differenziazione. L'effetto più ampio sarà un graduale spostamento delle decisioni di acquisto dai singoli bracci robotici verso ambienti di automazione integrati. I fornitori con ecosistemi software interoperabili saranno probabilmente in una posizione migliore, poiché i clienti cercano metodi di implementazione ripetibili in diversi stabilimenti.
Opportunità di mercato per i cobot industriali
Ampliare i pacchetti di automazione standardizzati per le piccole imprese manifatturiere.
Le piccole aziende manifatturiere rappresentano un'opportunità significativa, poiché molte di esse hanno processi ripetitivi ma non dispongono di team di ingegneri robotici dedicati. I fornitori possono colmare questa lacuna sviluppando pacchetti standardizzati che combinano un cobot, una pinza, un sistema di visione, dispositivi di sicurezza, software e modelli applicativi. Le previsioni di mercato per i cobot industriali possono beneficiare di una maggiore disponibilità di queste configurazioni pre-ingegnerizzate, in quanto riducono la complessità dell'integrazione e abbreviano i tempi di decisione d'acquisto. Le partnership con integratori regionali possono ulteriormente estendere la copertura a cluster di produzione specializzati. Le applicazioni prioritarie dovrebbero includere l'asservimento macchine, la saldatura, la pallettizzazione, l'ispezione e il trasferimento di materiali, poiché questi processi hanno confini operativi ben definiti e risultati di produttività misurabili. I modelli commerciali basati sul leasing, sulla robotica come servizio o sull'implementazione graduale potrebbero inoltre ridurre le barriere di capitale iniziali, soprattutto laddove i produttori stiano testando l'automazione prima di impegnarsi in programmi di produzione più ampi.
Ecosistemi di elettronica di riferimento e produzione di precisione
La produzione di componenti elettronici rappresenta un'area di investimento interessante, poiché richiede precisione, ripetibilità, tracciabilità e frequenti transizioni di prodotto. I fornitori possono creare soluzioni differenziate combinando cobot con sistemi di visione ad alta risoluzione, effettori terminali di precisione, software di ispezione e capacità di produzione pulita. I distretti produttivi asiatici offrono economie di scala, mentre gli impianti nordamericani ed europei offrono opportunità legate alla diversificazione della catena di fornitura e alla produzione localizzata. Investitori e fornitori dovrebbero dare priorità agli ecosistemi piuttosto che alla vendita di singole macchine, instaurando rapporti con produttori a contratto, produttori di componenti, integratori di sistemi e distributori di automazione. Le roadmap di prodotto dovrebbero enfatizzare ingombri ridotti, implementazione ripetibile, cambi di produzione rapidi e portabilità del software. Queste caratteristiche possono aumentare il numero di attività gestite da ciascun robot installato e migliorare il potenziale di ricavi ricorrenti attraverso aggiornamenti di software, servizi, utensili e applicazioni.
Sviluppi recenti
- Aprile 2026: ABB Robotics ha lanciato la sua famiglia di robot collaborativi ad alta velocità PoWa, che combina la flessibilità e le dimensioni compatte dei cobot con velocità e capacità di carico di livello industriale. La gamma, composta da sei modelli, supporta carichi utili da 7 kg a 30 kg, con velocità massime fino a 5,8 m/s, ed è progettata per applicazioni quali asservimento macchine ad alta velocità, pallettizzazione, avvitatura e saldatura ad arco. Alimentati dal controller OmniCore di ABB e integrati con software basati sull'intelligenza artificiale come RobotStudio e Wizard Easy Programming, i cobot PoWa offrono programmazione senza codice, compatibilità plug-and-play con gli strumenti e possono essere operativi entro un'ora, aiutando i produttori ad automatizzare processi più pesanti e veloci con una complessità di implementazione ridotta.
- Marzo 2025: Rollon ha lanciato una nuova unità di trasferimento per cobot (CTU) progettata per estendere il raggio d'azione dei robot collaborativi, semplificando al contempo l'integrazione e migliorando le prestazioni. La CTU aggiornata supporta l'intera gamma di cobot Universal Robots, inclusi UR20 e UR30, e utilizza un alimentatore a 220 V compatibile con Universal Robots per ridurre la complessità elettrica. Il sistema chiavi in mano, plug-and-play, integra attuatore, riduttore, motore, quadro elettrico e software URCap, con corse fino a 5.500 mm, consentendo applicazioni quali movimentazione materiali, assemblaggio, prelievo e posizionamento e confezionamento.
- Luglio 2026: Grid Dynamics ha stretto una partnership strategica con Doosan Robotics per accelerare l'adozione dell'IA fisica nei settori manifatturiero e logistico, combinando i robot collaborativi di Doosan con la piattaforma GAIN di Grid Dynamics per l'IA fisica e i relativi servizi di integrazione. La partnership fornirà soluzioni chiavi in mano per applicazioni avanzate come la lavorazione e l'ispezione di oggetti con geometrie complesse, l'assemblaggio variabile e l'imballaggio di articoli non visibili o deformabili, consentendo al contempo una rapida implementazione di modelli di IA fisica, flussi di lavoro di manipolazione robotica e ottimizzazione e monitoraggio basati su gemelli digitali.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -