
産業用カーバート市場:需要・予測 2034
産業用協働ロボット市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:用途別(マテリアルハンドリング、機械操作、テスト/検査、付加価値加工、輸送)、エンドユーザー別(エレクトロニクス、自動車、産業、航空宇宙および防衛、ヘルスケア、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00009886
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 18, 2026


2025年の市場規模
970.03米ドル 万
基準年値
2034年の予測
2,632.07米ドル 万
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
11.73 %
成長率
対象市場
15,832.10米ドル 万
(2026年~2034年)
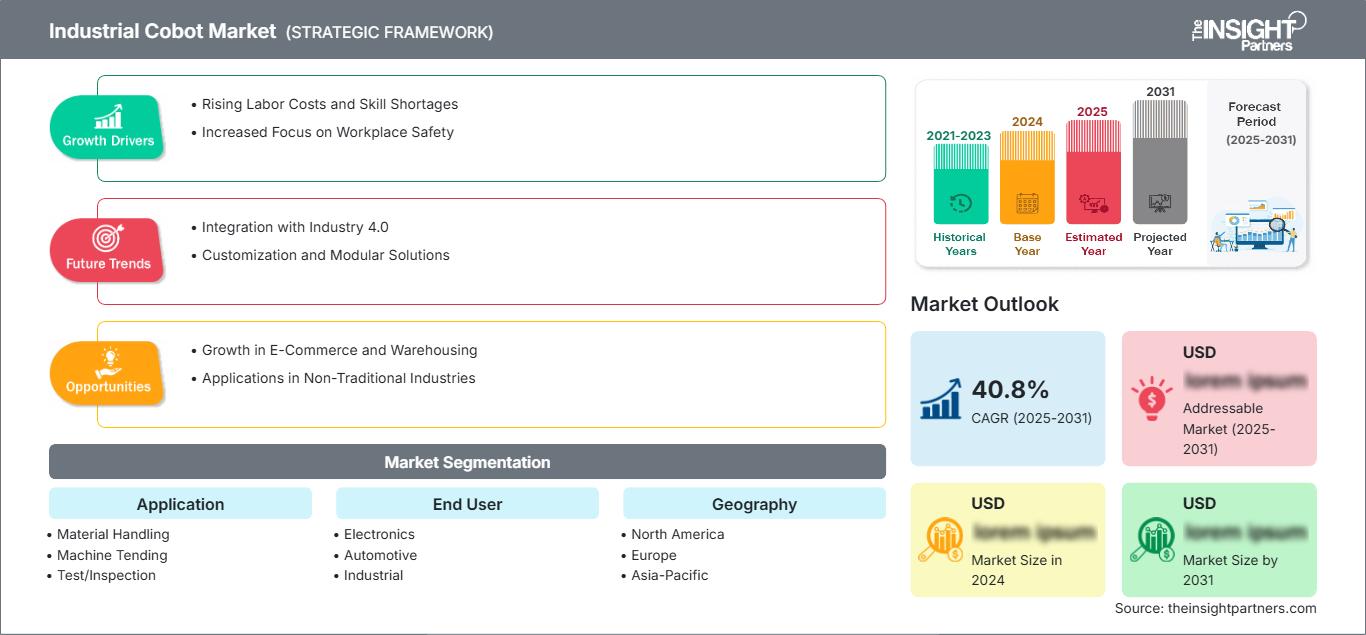
産業用協働ロボット市場は、2025年には9億7,003万米ドルと評価され、2034年には26億3,207万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)11.73%を記録する見込みです。この拡大は、柔軟な自動化ニーズ、人間と機械の協働の利用増加、そして従来の固定式自動化が経済的ではないエレクトロニクス、自動車、物流、精密製造環境への導入拡大によって支えられています。
北米では、2034年までの年平均成長率(CAGR)が11~13%と予測されており、持続的な導入が見込まれています。産業労働力不足、国内回帰の動き、そして迅速に導入可能な自動化への需要が、投資を後押ししています。また、大規模な工場設計変更を必要とせずに多品種少量生産に対応できるモジュール式システムを求めるメーカーの存在も、同地域の産業用協働ロボット市場規模に影響を与えています。
産業用協働ロボット市場の評価と洞察
- 北米: 北米は、2025年には産業用協働ロボット市場の27~31%のシェアを占めると推定され、国内回帰、労働力不足、柔軟な製造、迅速な導入ニーズに支えられ、2026年から2034年にかけて年平均成長率(CAGR)11~13%で成長すると予測されています。
- 私たち: 米国は、2025年には北米全体のシェアの78~82%を占めると推定されており、2026年から2034年にかけては年平均成長率(CAGR)10~12%で成長すると見込まれています。成長を牽引するのは、自動車、エレクトロニクス、航空宇宙、および少量生産の製造業です。
- ヨーロッパ: ヨーロッパは2025年には25~29%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)10~12%で成長すると予測されており、ドイツ、イタリア、フランス、英国が先進的な製造技術と労働力の最適化を通じて導入をリードする見込みです。
- アジア太平洋地域: アジア太平洋地域は、2025年には36~40%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)12~14%で成長すると予測されており、中国、日本、韓国、インド、そして拡大する電子機器生産がその成長を牽引する。
- 最大のセグメント: マテリアルハンドリングは、2025年には市場シェアの31~35%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)は10~12%になると予測されており、工場や倉庫など幅広い用途への適用性を反映している。
- 高成長セグメント: 電子機器は、精密な組み立てと検査のニーズに支えられ、2025年には市場シェアの18~22%を占め、2026年から2034年にかけて年平均成長率(CAGR)13~15%で成長すると予測されている。
- 詳細に分析された主要企業: ABB、エプソンアメリカ、ファナックアメリカ、カワダロボティクス株式会社、KUKA AG、ナチフジコシ株式会社、シュタウブリインターナショナルAG、テラダイン株式会社、ユニバーサルロボット株式会社、安川電機株式会社。
ソース: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術開発のトレンドは、低負荷用途から高負荷用途、そして長距離用途へと移行しつつあります。例えば、ABBの2026 PoWaシリーズは、最大7~30kgのペイロードと最大5.8m/sの速度を実現しており、業界が産業グレードの性能を目指していることが伺えます。
投資はハードウェアよりも、シミュレーション、ソフトウェア、人工知能、そしてアプリケーションのエコシステムへとシフトしつつあります。この傾向は、ヨーロッパやアジア太平洋地域、そして北米における製造業の近代化を後押ししています。北米では、国内回帰と労働力不足がその要因となっています。さらに、物理AIの取り組みも市場機会を拡大させています。これらの取り組みにより、ロボットはあらかじめ定義された経路をただ辿るだけでなく、多様な環境を理解できるようになるからです。
産業用協働ロボット市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 9億7003万米ドル |
| 2034年までの市場規模 | 26億3207万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 11.73% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
産業用協働ロボット市場分析
産業用協働ロボットの市場開発は、製造業者が生産セル全体を置き換えるのではなく、既存のプロセスに追加できる自動化を実現する必要性を背景に進んでいます。労働力不足、製品の多様性、または従来の自動化の経済性を阻害する頻繁な切り替えといった状況下では、市場環境は最適となるでしょう。このエコシステムは、ロボット企業、グリッパー企業、ビジョン企業、安全関連企業、システムインテグレーター、ソフトウェア企業、そしてエンドユーザーで構成されています。これらが、ロボットの導入スピード、信頼性、そして総所有コストを左右します。
ロボットプラットフォームとアプリケーションパッケージの標準化が、市場の動向にますます大きな影響を与えている。ロボットのハードウェアは、耐荷重、アームのリーチ、精度、センサー、動作特性によって差別化が進んでいる一方、ソフトウェアは使いやすさを左右する上でより重要な役割を果たすようになっている。国際ロボット連盟によると、産業用ロボットに関する統計には、主要製造国における各国協会のデータが含まれている。
既存のロボットメーカーが協働ロボットのハードウェアにシミュレーション、マシンビジョン、AI、統合サービスを追加するにつれて、競争上のポジショニングも進化しています。この場合、産業用協働ロボット市場の分析は、ロボットの仕様だけでなく、エコシステムの深さにも焦点を当てる必要があります。ABB、FANUC America Corporation、KUKA AG、YASKAWA ELECTRIC CORPORATION、NACHI-FUJIKOSHI CORPORATIONなどのメーカーは既に十分に発達した産業オートメーションチャネルを持っていますが、Universal Robots A/SとTeradyne Inc.はソフトウェアによるコラボレーションと柔軟性を優先しています。
エプソンアメリカ、カワダロボティクス、シュタウブリインターナショナルは、独自のロボット機能と製造能力によって競争を激化させている。容易なプログラミング、デジタルツイン、適応制御、および用途別ツールへの戦略的投資が行われている。最近の製品開発はこの傾向を示しており、例えば、ユニバーサルロボットはUR Studioを通じてシミュレーション機能を追加し、KUKAとABBはロボット工学、ソフトウェア、AI、仮想コミッショニングを組み合わせたプラットフォームの開発に取り組んでいる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
産業用協働ロボット市場:戦略的洞察
地域別分析
北米産業用協働ロボット市場
北米は2025年の市場において27~31%を占め、年平均成長率(CAGR)11~13%で拡大すると予測されている。同地域は、国内回帰、熟練労働者不足、多品種少量生産における小型自動化への需要といった要因から恩恵を受けている。自動車、エレクトロニクス、航空宇宙、金属加工などの製造施設では、生産工程間で再配置可能なシステムがますます好まれる傾向にある。
米国は主要な国内市場プレーヤーであり、カナダとメキシコは自動車産業と製造業を通じてこの分野に貢献している。IFRの統計によると、米国におけるロボット工学に関する短期的な政策的不確実性はあるものの、長期的には国内回帰と労働力不足によって需要が促進されるだろう。これは協働ロボットにとって好ましい環境となる。
米国産業用協働ロボット市場
米国は、2025年の北米市場の78~82%を占めると推定されており、2034年までの年平均成長率(CAGR)は10~12%です。主な用途は、自動車、エレクトロニクス、航空宇宙、機械工場、および一般製造業です。ABB、FANUC America Corporation、KUKA AG、Teradyne Inc.、Universal Robots A/Sなどの企業は、ロボット製品群とアプリケーションを通じて、良好な市場認知度を維持しています。
機械操作、マテリアルハンドリング、検査、溶接、小型部品の組み立てといった用途の重要性が高まっています。小型製造工場では、セル設置の手間が少ないため、ポータブルでプレエンジニアリングされたロボットの開発が重要になっています。ファナックアメリカの11kgロボット「2026 CRX-3iA」は、この傾向を示す好例です。
欧州産業用協働ロボット市場
欧州は2025年には25~29%のシェアを占め、2034年まで年平均成長率(CAGR)10~12%で推移すると予測されており、ドイツが引き続き主要市場となる。これらの国々は多様な製造基盤を形成しており、産業オートメーションへの投資は協力関係を促進する。
英国市場は、継続的な労働力不足にもかかわらず効率向上を目指す製造業者によって牽引されています。この市場における需要分野には、自動車部品製造、食品加工、物流、精密工学などがあり、柔軟な自動化ソリューションは、工場の大幅な再設計を必要とせずに、既存の従業員と連携して運用できます。ドイツは、自動車、機械、電子機器、エンジニアリング産業が需要を牽引する、この地域で最も先進的な産業用ロボットのエコシステムを擁しています。フランス、イタリア、スペインは、自動車、食品、包装、機械、金属加工の分野で需要を牽引しています。
アジア太平洋地域の産業用協働ロボット市場
アジア太平洋地域は2025年には36~40%の市場シェアを占め、年平均成長率(CAGR)12~14%で成長し、主要地域になると予測されている。中国は依然として最大の国別市場であり、日本と韓国がそれに続く。インドとオーストラリアは拡大するビジネスチャンスを提供している。
電子機器生産、自動車製造、半導体投資、そして産業の近代化が需要を支えている。中国は広範な製造能力、日本は高度な自動化、韓国は電子機器と自動車生産の恩恵を受けている。インドは工場の自動化を進めており、オーストラリアは鉱業関連製造業と一般産業において機会を提供している。スマート製造と現地化に対する政策支援は、地域展開をさらに強化する。
中東・アフリカの産業用協働ロボット市場
中東・アフリカ地域は、2034年までの年平均成長率(CAGR)が9~11%と予測される、新たな成長機会を秘めている。サウジアラビアが最大の市場であり、次いでアラブ首長国連邦、南アフリカが続く一方、その他の中東・アフリカ地域は比較的細分化されている。
エネルギーの多様化と産業インフラ整備計画により、製造業のニーズは炭化水素以外にも拡大している。サウジアラビアとアラブ首長国連邦は産業エコシステム、物流、高度な生産設備に投資しており、南アフリカは自動車、鉱山機械、一般製造業からの需要を支えている。この地域における技術導入は、労働力の生産性向上、プロセスの標準化、そしてデジタル技術を活用した産業能力構築への取り組みとますます密接に結びついている。
セグメンテーション分析
応用
協働ロボットが運用価値を生み出す主な経路は、アプリケーション 分野です。製造業者が反復的なハンドリング、積載、検査、加工作業を自動化するにつれ、この分野は2026年から2034年にかけて年平均成長率(CAGR)11~13%で拡大すると予測されています。産業用協働ロボット市場の範囲は、迅速な段取り替えと限られた生産量のため、固定自動化が魅力的でなくなるようなアプリケーションをますます包含するようになっています。
- 資材の取り扱い: 協働ロボットは、部品の移動、ワークステーションへの供給、製品のパレット化、部品の移送などが可能であり、変化する生産レイアウトにも適応できるため、マテリアルハンドリングは依然として最大の用途分野となっています。
- 機械操作: 機械操作は、CNC、成形、機械加工装置の積み下ろしに対応し、設備の利用効率を向上させると同時に、作業員が複数の工程を監督できるようにします。
- テスト/検査: 統合されたビジョン、力覚センシング、および再現可能な動作により、テスト/検査の導入が促進されます。特に、製造業者が多様な製品構成にわたって一貫した品質チェックを必要とする場合に有効です。
- 付加価値加工: 付加価値加工には、仕上げ、研磨、塗布、溶接、および同様の作業が含まれ、プログラム可能な動作によって一貫性を向上させ、反復的な手作業を削減できます。
- 輸送: 輸送アプリケーションは、協働アームをモバイルプラットフォームや生産ワークフローと接続し、ワークステーション間での部品の柔軟な移動を可能にし、ますますネットワーク化が進む工場をサポートします。
エンドユーザー
エンドユーザー 市場は、2026年から2034年にかけて年平均成長率(CAGR)10~12%で成長すると予測されています。エレクトロニクス分野は主要なエンドユーザーカテゴリーの中で最も急速に成長しており、自動車および産業製造分野も依然として大きな需要の中心となっています。ヘルスケアおよび航空宇宙分野は、精度、トレーサビリティ、および制御された動作環境を必要とする特殊な機会を提供しています。
- エレクトロニクス: 電子機器メーカーは、組み立て、ねじ締め、部品の取り扱い、塗布、検査などの作業に協働ロボットを使用しています。これらの作業では、高い精度と頻繁な製品変更が求められるため、柔軟な自動化が非常に重要となります。
- 自動車: 自動車工場では、特にサブアセンブリや多品種生産において、部品の取り扱い、組み立て、溶接、検査、機械操作などに協働ロボットが導入されている。
- 工業: 産業ユーザーは、機械、金属加工、プラスチック、包装、および一般生産など多岐にわたり、反復的なプロセス全体にわたって適応性の高い自動化に対する幅広い需要を生み出している。
- 航空宇宙・防衛: 航空宇宙・防衛分野では、精度、トレーサビリティ、柔軟な取り扱いが重視され、協働ロボットは、従来型の自動化では過剰な投資が必要となるような少量生産をサポートします。
- 健康管理: 医療分野における応用例としては、実験室での取り扱い、調剤、リハビリテーション、および制御された物質の移動などが挙げられ、これらの分野では再現性と安全な人間との相互作用が重要となる。
- その他: 食品、教育、物流、専門サービスなどの分野では、コンパクトな自動化によって反復的な取り扱いやプロセスサポートの要件に対応できます。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
エレクトロニクス |
高い |
精密組立 |
スケーリング |
|
自動車 |
高い |
フレキシブル溶接 |
成熟した |
|
工業 |
高い |
機械操作 |
成熟した |
|
航空宇宙・防衛 |
中くらい |
精密なハンドリング |
スケーリング |
|
健康管理 |
低い |
ラボオートメーション |
新興 |
|
その他 |
中くらい |
モバイルハンドリング |
スケーリング |
産業用協働ロボット市場の成長要因と影響分析
労働力不足により、柔軟な自動化の価値が高まっている。
長引く労働力不足は、製造企業による自動化プロジェクトの検討方法に影響を与えている。多くの工場では、全従業員を置き換えるのではなく、機械への材料投入、検査、梱包、資材運搬など、人員確保が困難な作業に重点を置くようになっている。こうした状況において、協働ロボットは重要な役割を果たす。なぜなら、協働ロボットは設置面積が小さく、生産工程の変更に応じて移動も容易だからだ。北米とヨーロッパでは、この要因により自動化の必要性が高まり、特にカスタムシステムを導入する余裕のない中小メーカーにとっては大きなメリットとなっている。アジアでは、この要因は製造業の複雑化と賃金上昇と密接に関係している。その影響はロボットの販売にとどまらず、販売が行われるたびにバリューチェーン全体が恩恵を受ける。
多品種少量生産では、再配置可能なロボットシステムが好まれている。
現代の製造業は、製品ライフサイクルの短縮、カスタマイズ、頻繁な工程変更といった特徴があります。特に少量または中量生産の場合、治工具や固定具、プログラミングを頻繁に調整する必要があるため、従来の固定式自動化システムは適さない場合があります。協働ロボットは、ショーケースによるティーチング機能、柔軟なソフトウェア設計、モジュール式のエンドエフェクタ、製造セルへの容易な導入といった利点により、少なくとも部分的にこの問題の解決に役立ちます。協働ロボットの経済的メリットは、生産性を最大化するために最適化された単一の工程ではなく、複数の工程を機械が実行する必要がある場合に特に顕著です。電子機器、産業機械、特定の自動車部品の製造は、ロボット製品にとって重要な市場となっています。製造におけるバッチサイズの縮小に伴い、機械を再利用できる可能性が高まり、設備利用効率が向上し、工程導入時間が短縮されます。
統合センシングにより、協働ロボットの利用範囲が品質が重要な作業にまで拡大している。
視覚、触覚、トルクセンシング、安全制御の強化により、協働ロボットは単純なピックアンドプレース作業を超えた機能を備えるようになりました。これらの強化により、ロボットは部品の位置を感知し、不整合を調整し、欠陥を認識し、接触に反応することができます。これらの機能を活用することで、検査、アセンブリの検証、表面処理、挿入といったアプリケーションが開発され、これらは単に製品を取り扱う以上の価値を持つようになりました。産業用ソフトウェアをロボットに組み込むことで、製造プロセスに関する情報とロボットの動作に関する情報を収集できます。この変化は、ロボットメーカーが機械的な能力だけでなく、統合されたアプリケーションスタックによって競争するようになるという、業界内の競争の性質を変えています。
産業用協働ロボット市場の将来動向
物理AIは協働ロボットを適応的なタスク実行へと導くだろう
産業用協働ロボット市場のトレンドは、ルールベースの自動化から、変化する物理的条件を解釈できるシステムへと移行しつつあります。将来の協働ロボットは、ビジョン、力覚フィードバック、シミュレーション、言語インターフェース、学習済みモーションポリシーを組み合わせることで、オペレーターがより従来とは異なるプログラミングでタスクを設定できるようになるでしょう。この開発により、部品の提示、オブジェクトの向き、ワークステーションの状態が変化する半構造化環境への導入が拡大する可能性があります。AI対応システムは、データガバナンス、検証、サイバーセキュリティ、安全認証に関する新たな要件も生み出すでしょう。メーカーは、機械的なハードウェアを交換することなくモデルやアプリケーションソフトウェアを更新できるプラットフォームを好むと予想されます。そのため、業界が商用展開可能な物理的知能へと移行するにつれて、ロボットサプライヤー、クラウドプロバイダー、半導体企業、AI専門開発者間のパートナーシップはますます重要になるでしょう。
シミュレーション優先の導入により、アプリケーションエンジニアリングのサイクルが短縮される。
デジタルツインとオンラインシミュレーションは、将来の協働ロボット調達における標準コンポーネントになると予想されます。生産現場で直接プログラミングを行う代わりに、ユーザーは物理的な設置前に、到達範囲、衝突リスク、サイクルシーケンス、ツール、ワークステーションレイアウトなどを検証するようになります。このアプローチにより、試運転の遅延を減らし、期待されるスループットに対する信頼性を高めることができます。また、製造業者は設備投資を行う前に、代替のロボット構成を比較検討できるため、複数拠点への導入において特に有効です。したがって、シミュレーション、仮想試運転、アプリケーションライブラリ、AI支援プログラミングを組み合わせたソフトウェアプラットフォームは、重要な差別化要因となる可能性があります。より広範な影響としては、購入決定が個々のロボットアームから統合された自動化環境へと徐々に移行していくことが挙げられます。相互運用可能なソフトウェアエコシステムを持つベンダーは、顧客が工場全体で再現可能な導入方法を求めるようになるにつれて、より有利な立場に立つことになるでしょう。
産業用協働ロボットの市場機会
小規模製造業者向けに標準化された自動化パッケージを拡充する
小規模製造業者は、反復的なプロセスを抱えているものの、ロボットエンジニアリング専門チームが不足しているため、大きなビジネスチャンスとなります。ベンダーは、協働ロボット、グリッパー、ビジョンシステム、安全装置、ソフトウェア、アプリケーションテンプレートを組み合わせた標準化パッケージを開発することで、このギャップを埋めることができます。産業用協働ロボット市場の予測は、これらの事前設計済み構成の入手性の向上によって恩恵を受けるでしょう。なぜなら、統合の複雑さが軽減され、購入決定の期間が短縮されるからです。地域のインテグレーターとのチャネルパートナーシップにより、専門的な製造クラスターへのカバレッジをさらに拡大できます。優先すべきアプリケーションには、機械操作、溶接、パレタイジング、検査、材料搬送などが含まれます。これらのプロセスは、明確な動作範囲と測定可能な生産性結果を持つためです。リース、ロボティクス・アズ・ア・サービス、段階的導入に基づく商用モデルは、特に製造業者が大規模な生産プログラムに着手する前に自動化をテストする場合、初期投資の障壁をさらに低減することができます。
エレクトロニクスおよび精密製造のエコシステムを対象とする
電子機器製造は、生産において精度、再現性、トレーサビリティ、そして頻繁な製品切り替えが求められるため、魅力的な投資分野です。サプライヤーは、協働ロボットと高解像度ビジョン、高精度エンドエフェクタ、検査ソフトウェア、クリーン生産機能を組み合わせることで、差別化されたソリューションを提供できます。アジアの製造拠点は規模の経済性を提供し、北米とヨーロッパの施設はサプライチェーンの多様化と地域生産に関連した機会を提供します。投資家とサプライヤーは、個々の機械の販売よりもエコシステムを優先し、受託製造業者、部品メーカー、システムインテグレーター、オートメーション販売業者との関係を構築する必要があります。製品ロードマップでは、コンパクトな設置面積、再現性の高い展開、迅速な切り替え、ソフトウェアの移植性を強調する必要があります。これらの機能により、設置されたロボット1台あたりの処理タスク数を増やし、ソフトウェア、サービス、ツール、アプリケーションのアップグレードを通じて継続的な収益の可能性を高めることができます。
最近の動向
- 2026年4月: ABB Roboticsは、協働ロボットの柔軟性とコンパクトな設置面積に、産業グレードの速度と可搬重量能力を組み合わせた高速PoWa協働ロボットファミリーを発表しました。6つのモデルからなるこのシリーズは、7kgから30kgまでの可搬重量に対応し、最高速度は最大5.8m/sです。高速機械操作、パレタイジング、ねじ締め、アーク溶接などの用途向けに設計されています。ABBのOmniCoreコントローラを搭載し、RobotStudioやWizard Easy ProgrammingなどのAI搭載ソフトウェアと統合されたPoWa協働ロボットは、ノーコードプログラミング、プラグアンドプレイのツール互換性を提供し、1時間以内に稼働開始できるため、製造業者は導入の複雑さを軽減しながら、より重く高速なプロセスを自動化できます。
- 2025年3月: Rollonは、協働ロボットの動作範囲を拡張し、統合を簡素化し、パフォーマンスを向上させるために設計された新しい協働ロボット搬送ユニット(CTU)を発表しました。この改良されたCTUは、UR20およびUR30を含むUniversal Robotsの全協働ロボットに対応し、Universal Robotsと互換性のある220V電源を使用することで、電気的な複雑さを軽減しています。このターンキー方式のプラグアンドプレイシステムは、アクチュエータ、ギアボックス、モーター、電気キャビネット、およびURCapソフトウェアを統合しており、最大5,500mmのストロークで、マテリアルハンドリング、組み立て、ピックアンドプレース、パッケージングなどのアプリケーションを実現します。
- 2026年7月: Grid Dynamicsは、Doosan Roboticsと戦略的パートナーシップを締結し、Doosanの協働ロボットとGrid Dynamicsの物理AIプラットフォーム「GAIN Platform」および統合サービスを組み合わせることで、製造業および物流業界における物理AIの導入を加速させることを発表しました。このパートナーシップにより、複雑な形状の物体の加工・検査、可変組立、目に見えない、あるいは変形可能な物品の梱包といった高度なアプリケーション向けにターンキーソリューションが提供されるとともに、物理AIモデル、ロボット操作ワークフロー、デジタルツインに基づく最適化およびモニタリングの迅速な展開が可能になります。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -