
Markt für Industrie Drahtlos Sensor Netzwerk: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für industrielle drahtlose Sensornetzwerke (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Sensortyp (Drucksensor, Biosensor, Füllstandssensor, Temperatursensor, Durchflusssensor und Sonstige); Technologie (ZigBee, Bluetooth, Nahfeldkommunikation (NFC), Wi-Fi, Mobilfunknetz und Sonstige); Anwendung (Prozessüberwachung, Maschinenüberwachung, Sicherheit und Überwachung, Anlagenverfolgung und Sonstige); Endnutzer (Öl und Gas, Automobilindustrie, Fertigung, Gesundheitswesen, Lebensmittel und Getränke und Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100000145
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 21, 2026


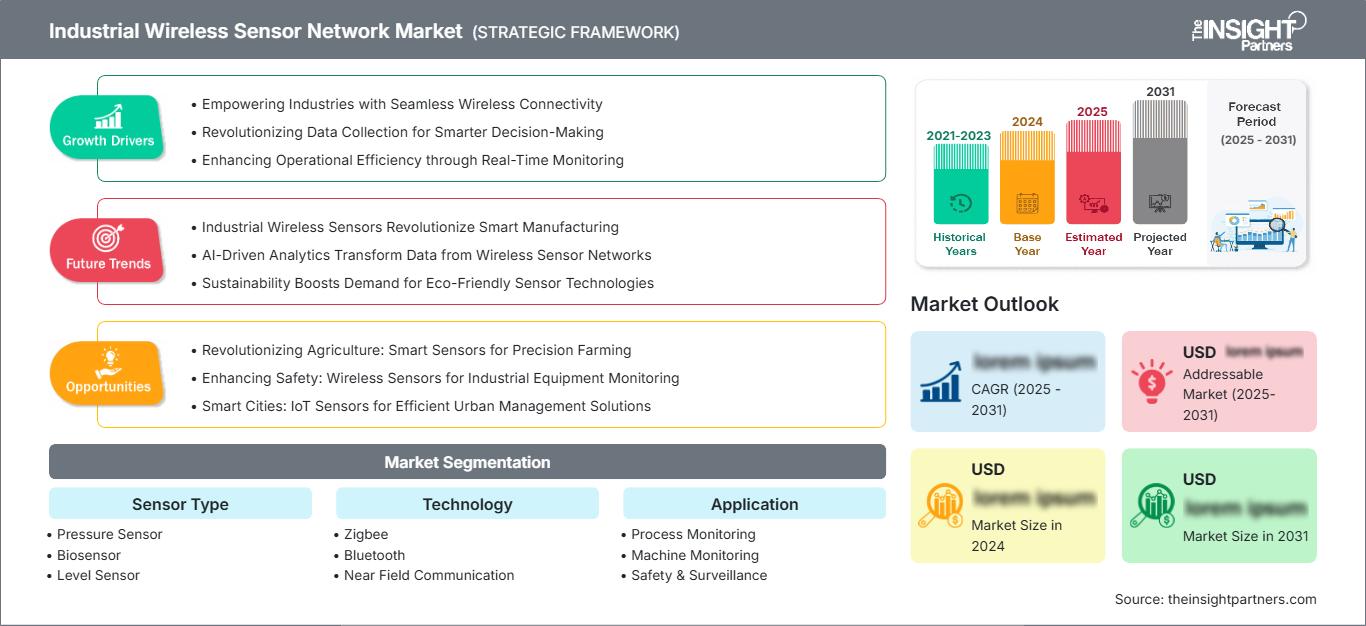
Marktgröße 2025
6.625,51 Mio. US$
Basisjahrwert
Prognose für 2034
17.096,59 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
11,11 %
Wachstumsrate
Adressierbarer Markt
104.754,93 Mio. US$
(2026–2034)
Der Markt für industrielle drahtlose Sensornetzwerke wurde 2025 auf 6.625,51 Millionen US-Dollar geschätzt und soll bis 2034 auf 17.096,59 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,11 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst vernetzte Sensorarchitekturen zur Erfassung industrieller Betriebsdaten von Prozessen, Maschinen, Anlagen und Einrichtungen. Drahtlose Konnektivität ermöglicht es Unternehmen, die Messabdeckung zu erweitern und gleichzeitig die Abhängigkeit von umfangreichen Verkabelungen zu reduzieren, insbesondere bei bestehenden Produktionsanlagen und geografisch verteilten Industrieanlagen.
Nordamerika ist für eine nachhaltige Einführung von industriellen drahtlosen Sensornetzwerken gut aufgestellt, da Hersteller ihre bestehende Messtechnik modernisieren und Energieunternehmen die vernetzte Überwachung ihrer dezentralen Anlagen ausweiten. Der Markt für industrielle drahtlose Sensornetzwerke in der Region wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–10,8 % wachsen. Die Digitalisierung der Öl- und Gasindustrie, vorausschauende Wartung, industrielle Cybersicherheit und Investitionen in Automatisierung bilden die strukturelle Grundlage für die regionale Implementierung.
Marktanalyse und Einblicke für industrielle drahtlose Sensornetzwerke
- Nordamerika: Die Region hatte im Jahr 2025 einen geschätzten Anteil von 28–32 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–10,8 % wachsen, unterstützt durch die Modernisierung der Fertigungsindustrie und die Digitalisierung des Energiesektors.
- USA: Die USA machten im Jahr 2025 etwa 74–78 % der nordamerikanischen Nachfrage aus und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–11,0 % wachsen, wobei Automatisierung und vorausschauende Wartung die Haupttreiber sind.
- Europa: Europa hielt im Jahr 2025 einen Anteil von etwa 23–27 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,3 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die industrielle Modernisierung unterstützen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei etwa 32–36 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–12,8 % wachsen, angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Temperatursensoren machten im Jahr 2025 etwa 24–28 % des Marktanteils aus und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,4–11,2 % wachsen, was durch die breite Anwendung in industriellen Prozessen unterstützt wird.
- Wachstumsstarkes Segment: Die Maschinenüberwachung hatte im Jahr 2025 einen Marktanteil von ca. 24–28 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,8–13,6 % wachsen, angetrieben durch vorausschauende Wartung.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd., Yokogawa Electric Corporation, Texas Instruments Incorporated, Siemens AG, Analog Devices, Inc., Honeywell International Inc., Emerson Electric Co., NXP Semiconductors NV, STMicroelectronics NV, Schneider Electric SE und OMRON Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die industrielle Sensorik hat sich von einzelnen Messpunkten zu integrierten und vernetzten Architekturen mit Sensoren, Gateways, Edge-Geräten und Analysetools entwickelt. WirelessHART, ISA100 Wireless, ZigBee, Bluetooth, Wi-Fi und Mobilfunktechnologien decken unterschiedliche Anforderungen hinsichtlich Reichweite, Stromverbrauch, Bandbreite, Zuverlässigkeit und Netzwerktopologie ab. Kleine, batteriebetriebene Funkgeräte haben die Möglichkeiten zur Installation von Sensoren an rotierenden Maschinen, Tanks, Rohrleitungen und anderen schwer zu verkabelnden Systemen deutlich erweitert.
Der Einsatz solcher Lösungen dürfte sich im Prognosezeitraum an neuen Produktionsstandorten und in energiebezogenen Infrastruktureinrichtungen weiter verbreiten. Die Reduzierung des Stromverbrauchs und die Nutzung von Energiegewinnung, zusammen mit Edge-Computing-Funktionen und verbesserter Gerätesicherheit, dürften die Installation dichter Sensornetzwerke kosteneffizienter machen. Gleichzeitig kann der regulatorische Fokus auf Betriebssicherheit, Energieeffizienz, Emissionskontrolle und die Resilienz kritischer Infrastrukturen die Datenerfassung weiter vorantreiben.
Umfang des Marktberichts zu industriellen drahtlosen Sensornetzwerken
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6.625,51 Millionen US-Dollar |
| Marktgröße bis 2034 | 17.096,59 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 11,11 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für industrielle drahtlose Sensornetzwerke
Zu den Wachstumstreibern des Marktes für industrielle drahtlose Sensornetzwerke zählt der steigende Bedarf an kontinuierlicher Messung von Parametern wie Temperatur, Druck, Durchfluss, Füllstand, Vibration und Maschinenzustand. Die drahtlose Technologie ermöglicht es industriellen Anwendern, mehr Messpunkte zu installieren, ohne Kabel durch die Anlageninfrastruktur verlegen zu müssen. Das Netzwerk-Ökosystem umfasst Sensorhersteller, Halbleiterunternehmen, Anbieter von Funkmodulen und Gateways, Automatisierungsanbieter, Softwarelösungen, Systemintegratoren und industrielle Endanwender.
Zu den wichtigsten Angebotsfaktoren zählen die Verfügbarkeit von Halbleitern mit geringem Stromverbrauch, die Genauigkeit der Sensoren, Funkfähigkeiten, robuste Gehäuse, Akkulaufzeit und Sicherheitsmerkmale. Weitere Aspekte für Lieferanten sind der Umgang mit explosionsgefährdeten Bereichen, elektromagnetische Störungen (EMI), ein breiter Temperaturbereich und Wartungszyklen. Die zunehmende Integrationsfähigkeit mit verteilten Steuerungssystemen, SPSen, Datenspeichern, Cloud-Lösungen und Anlagenmanagement-Software beeinflusst den Kaufentscheidungsprozess, da Kunden zunehmend Betriebsdaten anstelle von Messwerten benötigen.
Der Marktbericht für industrielle drahtlose Sensornetzwerke zeigt den Wettbewerb zwischen Anbietern von Automatisierungslösungen, Instrumentierungslösungen und Halbleiterunternehmen auf. Zu diesen Unternehmen zählen ABB Ltd., Yokogawa Electric Corporation, Siemens AG, Honeywell International Inc., Emerson Electric Co. und Schneider Electric SE. Sie konkurrieren mit ihren Stärken in den Bereichen Automatisierung, Sensorik, Konnektivität und Softwarelösungen. Unter den Halbleiterherstellern sind Texas Instruments Incorporated, Analog Devices, Inc., NXP Semiconductors NV und STMicroelectronics NV vertreten. Sie tragen durch Sensorik, Datenverarbeitung, Energiemanagement und drahtlose Technologien zur Wertschöpfungskette bei.
Es wird in Zustandsüberwachung, industrielles Edge-Computing, Multiprotokoll-Gateways und vernetztes Anlagenmanagement investiert. Die Anwendung von AssetInsight durch ABB im Jahr 2025, bei der WirelessHART-fähige Smart-Sensoren zur Überwachung von Pumpen, Motoren, Rührwerken, Lüftern und Abgasreinigungsanlagen am Halbleiterfertigungsstandort eingesetzt werden, demonstrierte das Potenzial drahtloser Sensoren und die Datenanalyse für Wartungsentscheidungen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für industrielle drahtlose Sensornetzwerke: Strategische Einblicke
Regionale Einblicke
Markt für industrielle drahtlose Sensornetzwerke in Nordamerika
Nordamerika machte 2025 28–32 % der weltweiten Nachfrage aus und wird bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–10,8 % weiter wachsen. Die USA sind der größte Verbrauchermarkt, während Kanada über die Sektoren Energie, Bergbau, Fertigung und Versorgung beteiligt ist. Die Modernisierung bestehender Anlagen, vorausschauende Wartung und Prozessautomatisierung waren die wichtigsten strukturellen Nachfragetreiber in Nordamerika.
Der Marktanteil industrieller drahtloser Sensornetzwerke in Nordamerika wird maßgeblich von der Öl- und Gasindustrie, der Chemieindustrie, der Fertigungsindustrie, der Energieversorgung und der Lebensmittelverarbeitung bestimmt. Drahtlose Technologien sind besonders vorteilhaft für die Überwachung von entfernten Tanks, rotierenden Maschinen, Pipelines und Messpunkten mit kurzzeitigen Messwerten. Endanwender legen zunehmend Wert auf Sicherheitsgateways, lange Akkulaufzeiten, Protokollinteroperabilität und Kompatibilität mit Steuerungssystemen, wodurch technologische Hürden bei der Installation zusätzlicher Sensoren beseitigt werden.
US-Markt für industrielle drahtlose Sensornetzwerke
Der US-Markt macht im Jahr 2025 rund 74–78 % der nordamerikanischen Nachfrage aus und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–11,0 % wachsen. Die Nachfrage auf dem US-Markt konzentriert sich auf die Bereiche Öl und Gas, Fertigung, Chemie, Energieversorgung, Lebensmittelverarbeitung und Branchen, die auf Vernetzung setzen.
Führende Unternehmen wie ABB Ltd., Honeywell International Inc., Emerson Electric Co., Siemens AG und Schneider Electric SE sind im Bereich der industriellen Automatisierung in Deutschland fest etabliert. Darüber hinaus erweitern sich die Anwendungsbereiche der industriellen Automatisierung auf Maschinenüberwachung, Prozess- und Umweltmessungen, Sicherheitstechnik und Anlagenverfolgung.
Markt für industrielle drahtlose Sensornetzwerke in Europa
Die europäische Region machte 2025 23–27 % der weltweiten Nachfrage aus und wird voraussichtlich bis 2034 ein durchschnittliches jährliches Wachstum von 9,5–10,3 % verzeichnen. Deutschland ist in der Region der führende Markt, was auf die Entwicklung der Automobilindustrie, des Maschinenbaus, der chemischen Industrie, der industriellen Automatisierung und der Produktion zurückzuführen ist. Weitere wichtige Märkte sind Großbritannien, Frankreich, Italien und Spanien in den Bereichen Energie, Fertigung, Versorgung, Lebensmittelverarbeitung und Infrastruktur.
Großbritannien bietet Chancen zur Modernisierung der Prozessindustrie und zur Entwicklung intelligenter Fertigungslösungen, während Deutschland von seiner großen Maschinenbau-, Automobil-, Chemie- und Automatisierungsindustrie profitieren kann. Frankreich birgt Potenzial in der Luft- und Raumfahrt, der Energie-, Lebensmittel- und Industrieproduktion, wohingegen Italien und Spanien Potenzial im Maschinenbau, der Automobilindustrie, der Lebensmittelverarbeitung, der Energieversorgung und der industriellen Modernisierung bieten.
Markt für industrielle drahtlose Sensornetzwerke im asiatisch-pazifischen Raum
Die APAC-Region machte 2025 32–36 % der Gesamtnachfrage aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–12,8 % die am schnellsten wachsende Region aller Regionen werden. China dominiert den regionalen Einsatz, gefolgt von Japan, Südkorea, Indien und Australien. Wachstum im verarbeitenden Gewerbe, insbesondere in der Elektronikfertigung, der Automobilindustrie, dem Energiesektor und der industriellen Automatisierung, treibt die Nachfrage an.
Chinas industrielle Größe bietet Herstellern vielfältige Einsatzmöglichkeiten, während Japan und Südkorea den Fokus auf eine hohe Produktionsautomatisierung legen. Indien baut seine vernetzte Fertigungs- und Industrieinfrastruktur aus, Australien leistet seinen Beitrag durch Bergbau und Energie. Regierungsinitiativen für intelligente Fabriken, industrielle Digitalisierung, Elektronikfertigung und Infrastrukturentwicklung werden die Akzeptanz dieser Technologien fördern.
Markt für industrielle drahtlose Sensornetzwerke im Nahen Osten und Afrika
Für den Nahen Osten und Afrika (MEA) wird bis 2034 ein jährliches Wachstum von 9,0–9,8 % erwartet. Saudi-Arabien ist dabei der führende Markt, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Modernisierung der Öl- und Gasindustrie, industrielle Diversifizierung, Bergbau, Energieversorgung und Infrastrukturinvestitionen schaffen Chancen für die drahtlose Sensorik in verteilten Anlagen.
Die industrielle Transformation Saudi-Arabiens umfasst miteinander vernetzte Energie- und Produktionsanlagen, während die VAE an der Entwicklung intelligenter Infrastruktur und Industrietechnologien arbeiten. Südafrika generiert Nachfrage durch die Sektoren Bergbau, Fertigung und Energieversorgung. Die Region Naher Osten und Afrika (RO-MEA) bietet Perspektiven für abgelegene Energie- und Wasserinfrastrukturen sowie Industriegebiete, in denen drahtlose Verbindungen die Implementierung vereinfachen können.
Segmentierungsanalyse
Sensortyp
Das Segment „Sensortypen“ im Markt für industrielle drahtlose Sensornetzwerke umfasst Drucksensoren, Biosensoren, Füllstandssensoren, Temperatursensoren und Durchflusssensoren . Der Anwendungsbereich industrieller drahtloser Sensornetzwerke erstreckt sich auf verschiedene Prozessvariablen und Anlagenzustände. Temperatursensoren nehmen die größte Position ein, da Temperaturmessungen in der Fertigung, der Energiewirtschaft, der Lebensmittelverarbeitung, dem Gesundheitswesen und im Maschinenbau erforderlich sind. Für dieses Segment wird ein jährliches Wachstum von 10,8–11,6 % im Zeitraum 2026–2034 prognostiziert.
- Drucksensor: Unterstützt die Prozesssteuerung, Leckageerkennung, Gerätediagnose und Pipelineüberwachung und ist daher wichtig für die Öl- und Gasindustrie, die Chemieindustrie, die Energieversorgung und den Maschinenbau, wo verteilte Druckmessungen erforderlich sind.
- Biosensor: Für spezielle Anwendungen in den Bereichen Gesundheitswesen, Biotechnologie, Lebensmittelsicherheit und Umwelt, bei denen drahtlose Übertragung Fernmessungen und verteilte Überwachung ermöglicht.
- Füllstandssensor: Unterstützt Tanks, Silos, Behälter und Lagersysteme, insbesondere dort, wo eine kabelgebundene Installation schwierig ist oder die Fernüberwachung das Prozessmanagement verbessert.
- Temperatursensor: Er dient in Maschinen, Produktionslinien, Lagern, Energieanlagen, Lebensmittelverarbeitungsanlagen und Prozesssteuerungssystemen und ist damit ein zentraler Bestandteil der verteilten industriellen Überwachung.
- Durchflusssensor: Unterstützt die Messung von Flüssigkeiten und Gasen in den Bereichen Energie, Wasser, Chemie, Fertigung und Lebensmittel, insbesondere dort, wo verteilte Prozesspunkte eine flexible Instrumentierung erfordern.
Technologie
Das Technologiesegment im Markt für industrielle drahtlose Sensornetzwerke umfasst ZigBee, Bluetooth, Nahfeldkommunikation (NFC), WLAN und Mobilfunknetze . Es wird ein jährliches Wachstum von 10,9–11,7 % im Zeitraum 2026–2034 prognostiziert. Die Technologieauswahl hängt von Reichweite, Energieverbrauch, Bandbreite, Netzwerktopologie, Sicherheit, Gerätedichte und Integrationsanforderungen ab und eröffnet so differenzierte Möglichkeiten für industrielle Anwendungen.
- Zigbee: Bietet eine energiesparende Mesh-Konnektivität, die sich für verteilte Sensornetzwerke eignet, bei denen Gerätedichte und Batterieeffizienz wichtiger sind als eine hohe Bandbreite.
- Bluetooth: Unterstützt Inbetriebnahme, tragbare Geräte, lokale Diagnose und energiesparende Sensorik, wobei Bluetooth Low Energy für batteriebetriebene Industriegeräte relevant ist.
- Nahfeldkommunikation (NFC): Ermöglicht Konfiguration, Identifizierung, Authentifizierung und Serviceinteraktionen auf kurze Distanz und ergänzt damit drahtlose Technologien mit größerer Reichweite in industriellen Anlagen.
- Wi-Fi: Unterstützt industrielle Verbindungen mit höherer Bandbreite für Sensoren, mobile Geräte, Kameras und Edge-Geräte, sofern die bestehende Netzwerkinfrastruktur eine geeignete Abdeckung bietet.
- Mobilfunknetz: Erweitert die Konnektivität über geografisch verteilte Anlagen hinweg und unterstützt die Fernüberwachung von Pipelines, Energieanlagen, Verkehrsinfrastruktur und isolierten Industrieanlagen.
Anwendung
Das Anwendungssegment im Markt für industrielle drahtlose Sensornetzwerke umfasst Prozessüberwachung, Maschinenüberwachung, Sicherheit und Überwachung sowie Anlagenverfolgung . Es wird ein jährliches Wachstum von 11,8–12,6 % bis 2034 prognostiziert. Die Maschinenüberwachung dürfte das stärkste Wachstum verzeichnen, da drahtlose Sensorik die Zustandsüberwachung ohne umfangreiche Installationsarbeiten erweitern kann.
- Prozessüberwachung: Ermöglicht die kontinuierliche Messung von Betriebsvariablen, verbessert die Transparenz des Prozesses und erlaubt die Installation zusätzlicher Instrumente an schwer zugänglichen Stellen.
- Maschinenüberwachung: Ermöglicht Vibrations-, Temperatur-, Akustik- und Zustandsmessungen, die eine vorausschauende Wartung und die frühzeitige Erkennung von Geräteverschleiß unterstützen.
- Sicherheit & Überwachung: Verbindet Umwelt- und Betriebssensoren mit Überwachungssystemen und unterstützt so den Schutz der Arbeiter, das Bewusstsein für Gefahrenbereiche und die Transparenz der Anlage.
- Anlagenverfolgung: Verbessert die Transparenz von Ausrüstung, Containern, Werkzeugen, Fahrzeugen und anderen mobilen oder verteilten Anlagen durch vernetzte Identifizierungs- und Ortungstechnologien.
Endbenutzer
Das Endnutzersegment im Markt für industrielle drahtlose Sensornetzwerke umfasst die Branchen Öl & Gas, Automobil, Fertigung, Gesundheitswesen sowie Lebensmittel & Getränke . Es wird ein jährliches Wachstum von 10,7–11,5 % bis 2034 prognostiziert. Die Öl- und Gasindustrie sowie die Fertigungsindustrie bleiben wichtige Anwender, da verteilte Anlagen und schwierige Verkabelungsbedingungen eine starke wirtschaftliche Rechtfertigung für die drahtlose Überwachung darstellen.
- Öl & Gas: Nutzt drahtlose Sensorik für Prozessvariablen, rotierende Anlagen, Tanks, Pipelines und abgelegene Installationen, wo gefährliche Umgebungen und Einschränkungen bei der Verkabelung den Wert drahtloser Architekturen erhöhen.
- Automobilindustrie: Setzt vernetzte Sensoren in Produktionslinien, Montageanlagen, Qualitätssicherungssystemen und Logistikprozessen ein, während die Hersteller auf datengesteuerte Fertigung umstellen.
- Fertigung: Umfasst eine breite Nachfragebasis, die Maschinen, Produktionsprozesse, Versorgungseinrichtungen, Qualitätskontrolle und vorausschauende Wartung umfasst.
- Gesundheitswesen: Nutzt drahtlose Sensorik zur Überwachung von Geräten, Umgebungsbedingungen, Anlagentransparenz und ausgewählten vernetzten Pflegeanwendungen, die eine kontrollierte Konnektivität erfordern.
- Lebensmittel & Getränke: Nutzt drahtlose Überwachung für Temperatur, Prozessbedingungen, Lagerung, Versorgungseinrichtungen und Geräte; die flexible Einsatzmöglichkeit ist besonders in Produktionsumgebungen von Vorteil.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|---|---|---|---|
|
Öl und Gas |
Hoch |
Fernüberwachung |
Skalierung |
|
Automobil |
Medium |
Intelligente Fabrik |
Skalierung |
|
Herstellung |
Hoch |
Vorausschauende Wartung |
Reifen |
|
Gesundheitspflege |
Medium |
Anlagentransparenz |
Skalierung |
|
Speisen und Getränke |
Medium |
Kälteüberwachung |
Skalierung |
Markttreiber und Wirkungsanalyse für industrielle drahtlose Sensornetzwerke
Erweiterung der vorausschauenden Instandhaltung und Zustandsüberwachung
Die vorausschauende Instandhaltung führt zu einer steigenden Anzahl industrieller Anlagen, die kontinuierliche Zustandsinformationen benötigen. Drahtlose Sensoren für Vibration, Temperatur, Akustik, Druck und andere Parameter lassen sich ohne aufwendige Kabelverlegung an rotierenden Maschinen installieren. Die wirtschaftlichen Auswirkungen sind erheblich, da Betreiber die Überwachung auf Anlagen ausweiten können, deren Instrumentierung zuvor als zu kostspielig oder schwierig galt. Dies ermöglicht die frühzeitige Erkennung von Verschleißerscheinungen, eine gezieltere Wartungsplanung und eine höhere Anlagenverfügbarkeit. Industrieanlagen können die Überwachung schrittweise einführen, anstatt umfangreiche Instrumentierungsprojekte zu realisieren. Mit der Verbesserung der Batterieleistung und der Analysemöglichkeiten dürfte die drahtlose Zustandsüberwachung in der Fertigungs-, Energie-, Chemie-, Versorgungs- und Prozessindustrie zunehmend praktikabel werden. Das Kundenprojekt von ABB im Halbleiterbereich, das bis 2025 läuft, demonstriert dieses Modell durch die Kombination von drahtloser Sensorik mit FFT-basierter Analyse für Pumpen, Motoren, Lüfter und andere rotierende Maschinen.
Austausch festverdrahteter Instrumente an schwer zugänglichen Standorten
Drahtlose Netzwerke bieten eine Alternative, wo Leitungen, Kabeltrassen, Strominfrastruktur oder lange Signalwege teuer oder störend sind. Abgelegene Tanks, rotierende Anlagen, Pipelines, temporäre Produktionsbereiche und verteilte Einrichtungen lassen sich mit weniger Installationsaufwand überwachen. Dies verändert die Wirtschaftlichkeit der Anlageninstrumentierung, da Betreiber Messpunkte hinzufügen können, ohne die bestehende Infrastruktur umzugestalten. Die Auswirkungen sind besonders relevant für bestehende Anlagen, bei denen bauliche Veränderungen Stillstände oder umfangreiche Ingenieurarbeiten erfordern können. Drahtlose Sensorik unterstützt zudem temporäre Messkampagnen und ermöglicht es Betreibern, Prozessprobleme zu untersuchen, bevor sie über die Notwendigkeit einer permanenten Instrumentierung entscheiden. Anbieter, die robuste Sensoren, Gateways, Cybersicherheit und Installationsunterstützung kombinieren, können über den gesamten Einsatzlebenszyklus hinweg Mehrwert generieren.
Industrielle Digitalisierung und vernetztes Anlagenmanagement
Die industrielle Digitalisierung erweitert die Rolle von Sensoren von isolierten Messgeräten hin zu vernetzten Datenquellen für Betriebs- und Unternehmenssysteme. Drahtlose Gateways können Sensorinformationen aggregieren und an Automatisierungsplattformen, Datenarchivierungssysteme, Analysesysteme und Cloud-Umgebungen übertragen. Dadurch entsteht eine Nachfrage, die über einzelne Sensorhardware hinausgeht und Gateways, Netzwerkmanagement, Cybersicherheit, Analysen und Integrationsdienste umfasst. Industrieunternehmen suchen zunehmend nach gemeinsamen Architekturen, die verschiedene Messarten und -protokolle unterstützen. Der daraus resultierende Markt begünstigt Anbieter, die komplette Sensor- und Konnektivitätslösungen anstelle von Einzelkomponenten liefern können. Honeywells Portfoliostrategie konzentriert sich auf industrielle Automatisierung, Prozessautomatisierung, intelligente Edge-Geräte, Konnektivität und Software und spiegelt damit den breiteren Trend hin zu integrierten Betriebstechnologiearchitekturen wider.
Markt für industrielle drahtlose Sensornetzwerke: Zukunftstrends
Wachstum von drahtlosen Sensorplattformen zur Energiegewinnung
Der Markt für industrielle drahtlose Sensornetzwerke tendiert zunehmend zu Sensorplattformen, die den regelmäßigen Batteriewechsel minimieren. Energiegewinnung kann Wärme, Vibrationen, Solarenergie oder andere Umweltenergiequellen nutzen, um die Betriebsdauer in abgelegenen Anlagen zu verlängern. Zukünftige Produkte werden voraussichtlich Energiegewinnung mit extrem stromsparenden Prozessoren, Optimierung des Arbeitszyklus, lokaler Datenanalyse und intermittierender Kommunikation kombinieren. Solche Architekturen können die Wirtschaftlichkeit der Überwachung schwer zugänglicher Anlagen verbessern. Der verstärkte Einsatz energieautarker Sensoren könnte eine höhere Messdichte ermöglichen, da der Wartungsaufwand weniger vom physischen Zugriff auf einzelne Geräte abhängt. Dieser Trend sollte Sensorhersteller auch dazu anregen, Energiemanagement, Sensorik, Datenverarbeitung und drahtlose Konnektivität in kompakte Module zu integrieren. Dadurch könnte die autonome Überwachung in Industrieanlagen zunehmend praktikabel werden.
Konvergenz von drahtlosen Protokollen und Edge-Intelligenz
Zukünftige industrielle Netzwerke werden voraussichtlich mehrere drahtlose Technologien kombinieren, anstatt auf einen einzigen universellen Standard zu setzen. Anlagen könnten energiesparende Mesh-Technologien für die dichte Datenerfassung, Bluetooth für die lokale Inbetriebnahme, WLAN für Geräte mit höherer Bandbreite und Mobilfunkverbindungen für entfernte Anlagen nutzen. Edge-Gateways können diese Datenströme normalisieren und Filterung, Anomalieerkennung und Protokollübersetzung in unmittelbarer Nähe der Geräte durchführen. Die nächste Phase sollte die richtlinienbasierte Sicherheit, die automatisierte Gerätebereitstellung, Edge-Analytics und die Integration in industrielle Steuerungssysteme in den Vordergrund stellen. Die Vereinbarung von Texas Instruments zur Übernahme von Silicon Labs im Februar 2026 verdeutlicht die strategische Bedeutung eingebetteter drahtloser Konnektivität. Durch die Transaktion werden voraussichtlich rund 1.200 Produkte hinzukommen, die mehrere drahtlose Standards und Protokolle unterstützen.
Marktchancen für industrielle drahtlose Sensornetzwerke
Programme zur drahtlosen Nachrüstung von Industriebrachen
Prognosen für den Markt für industrielle drahtlose Sensornetzwerke deuten auf ein erhebliches Potenzial in bestehenden Anlagen hin, in denen die vorhandenen Maschinen nicht umfassend instrumentiert sind. Nachrüstungsprogramme ermöglichen die Integration drahtloser Sensoren in Pumpen, Motoren, Kompressoren, Tanks, Ventile, Förderbänder und andere Anlagen ohne aufwendige Verkabelung. Anbieter können Sensoren, Gateways, Analysen, Installation und Wartung in standardisierten Lösungen bündeln und so die Beschaffung vereinfachen. Dieser Ansatz ist besonders relevant für etablierte Produktions- und Energieanlagen, in denen der Austausch der bestehenden Steuerungsinfrastruktur unwirtschaftlich ist. Lieferanten können anwendungsspezifische Kits für rotierende Maschinen, Prozessbehälter, Versorgungsanlagen und Lagersysteme entwickeln. Partnerschaften mit Systemintegratoren und Wartungsdienstleistern beschleunigen die Implementierung, indem sie Sensortechnologie mit etablierten Anlagenbau-Beziehungen und Betriebserfahrung kombinieren. Dieses Modell schafft zudem wiederkehrende Möglichkeiten für Gerätemanagement- und Analysedienstleistungen.
Industrielle drahtlose Überwachung für entfernte Energieinfrastrukturen
Energieanlagen in abgelegenen Gebieten bieten eine weitere Investitionsmöglichkeit, da die physische Vernetzung von Pipelines, Umspannwerken, Speichern, Anlagen zur Erzeugung erneuerbarer Energien und geografisch verteilten Produktionsstätten oft schwierig ist. Mobilfunk- und energiesparende Funktechnologien ermöglichen die Übertragung von Sensordaten an zentrale Überwachungssysteme und reduzieren gleichzeitig die Abhängigkeit von fester Kommunikationsinfrastruktur. Anbieter können sich auf Anwendungen in den Bereichen Druck, Temperatur, Durchfluss, Füllstand, Vibration und Umwelt konzentrieren und Sensoren mit robusten Gehäusen und Fernverwaltung der Geräte kombinieren. Solarenergie und Energy Harvesting können den Wartungsaufwand weiter senken. Die Möglichkeiten reichen über die Öl- und Gasindustrie hinaus und umfassen auch Energieversorger und Betreiber von Infrastrukturen für erneuerbare Energien, die zunehmend eine verteilte Transparenz ihrer Anlagen benötigen, die über große Entfernungen hinweg liegen. Regionale Servicenetze und Ferninbetriebnahmefunktionen können die Wettbewerbsposition der Anbieter in diesen Anwendungsbereichen stärken.
Aktuelle Entwicklungen
- August 2026: Die Semtech Corporation (Nasdaq: SMTC), ein führender Anbieter von Hochleistungshalbleitern für KI-gestützte Rechenzentrumsnetzwerke und intelligente, vernetzte IoT-Geräte weltweit, veranstaltet das LoRa Global Ecosystem Forum auf der International Internet of Things Exhibition (IOTE) 2026, die vom 26. bis 28. August im Shenzhen World Exhibition & Convention Center (Bezirk Bao'an) stattfindet. Das Unternehmen stellt in Halle 10, Stand 10C51 aus.
- August 2026: Die TDK Corporation (TSE:6762) hat die Markteinführung des TDK SensEI edgeRX PRO bekannt gegeben, eines neuen Hochleistungssensors, der die Plattform für vorausschauende Wartung edgeRX erweitert. Der edgeRX PRO integriert Vibrations-, Akustik-, Magnetfeld-, Temperatur- und Rotationsbewegungssensorik und nutzt dafür eine integrierte 6-Achsen-IMU sowie Edge-KI-Verarbeitung in einem kompakten, IP67-zertifizierten Gehäuse. Neben dem Batteriebetrieb unterstützt er auch die kabelgebundene Stromversorgung über USB, wobei die USB-Stromversorgung im angeschlossenen Zustand priorisiert wird. Dies ermöglicht einen flexiblen Betrieb für Evaluierungs- und Festinstallationsszenarien. Der edgeRX PRO wurde für raue Industrieumgebungen entwickelt und ermöglicht die Langzeitüberwachung mit einer Batterielebensdauer von bis zu 10 Jahren.
- März 2026: Siemens kündigte in Zusammenarbeit mit Palo Alto Networks eine verifizierte Cybersicherheitslösung für industrielle private 5G-Netzwerke an. Die Lösung kombiniert die private 5G-Infrastruktur von Siemens mit der Next-Generation Firewall (NGFW) von Palo Alto Networks, die speziell für KI optimiert und umfassend auf hohe Verfügbarkeit, Netzwerkausfallsicherheit und unterbrechungsfreien Betrieb getestet wurde. Sie ermöglicht es Herstellern, vielfältige industrielle Sicherheitsanforderungen zu erfüllen und gleichzeitig die kritische Leistungsfähigkeit ihrer zunehmend KI-gesteuerten Produktion aufrechtzuerhalten.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -