
Mercato delle reti inalambriche di sensori industriali: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle reti di sensori wireless industriali (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di sensore (sensore di pressione, biosensore, sensore di livello, sensore di temperatura, sensore di flusso e altri); tecnologia (Zigbee, Bluetooth, Near Field Communication (NFC), Wi-Fi, rete cellulare e altri), applicazione (monitoraggio di processo, monitoraggio di macchinari, sicurezza e sorveglianza, tracciamento delle risorse e altri); utente finale (petrolio e gas, automobilistico, manifatturiero, sanitario, alimentare e delle bevande e altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPTE100000145
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
6.625,51 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
17.096,59 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
11,11 %
Tasso di crescita
Mercato di riferimento
104.754,93 milioni di dollari USA
(2026-2034)
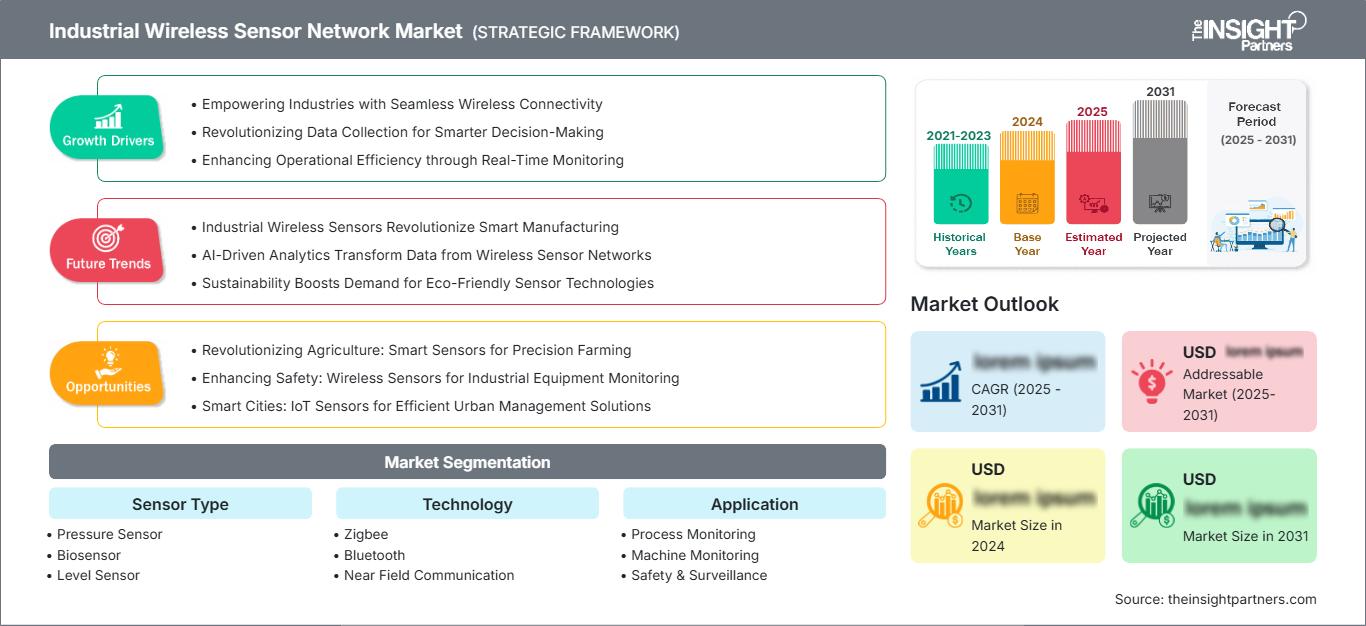
Il mercato delle reti di sensori wireless industriali aveva un valore di 6.625,51 milioni di dollari nel 2025 e si prevede che raggiungerà i 17.096,59 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'11,11% nel periodo 2026-2034. Il mercato comprende architetture di rilevamento connesse utilizzate per acquisire dati operativi industriali relativi a processi, macchine, risorse e impianti. La connettività wireless consente alle organizzazioni di ampliare la copertura di misurazione riducendo al contempo la dipendenza da un cablaggio esteso, in particolare negli impianti esistenti e nelle risorse industriali distribuite geograficamente.
Il Nord America è ben posizionato per un'adozione sostenuta, grazie alla modernizzazione della strumentazione obsoleta da parte dei produttori e all'espansione del monitoraggio connesso su asset distribuiti da parte delle aziende energetiche. Si prevede che il mercato delle reti di sensori wireless industriali (IWS) nella regione crescerà a un tasso di crescita annuo composto (CAGR) stimato tra il 10,0% e il 10,8% nel periodo 2026-2034. La digitalizzazione del settore petrolifero e del gas, la manutenzione predittiva, la sicurezza informatica industriale e gli investimenti nell'automazione forniscono un supporto strutturale per la diffusione regionale.
Analisi e approfondimenti sul mercato delle reti di sensori wireless industriali
- Nord America: Si stima che la regione rappresentasse una quota del 28-32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,0-10,8% tra il 2026 e il 2034, grazie alla modernizzazione del settore manifatturiero e alla digitalizzazione del settore energetico.
- USA: Nel 2025 gli Stati Uniti rappresentavano circa il 74-78% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 10,2-11,0%, trainati dall'automazione e dalla manutenzione predittiva.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato pari a circa il 23-27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,5-10,3%, con Germania, Regno Unito, Francia, Italia e Spagna a sostegno della modernizzazione industriale.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota di mercato pari a circa il 32-36% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,0-12,8%, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio: i sensori di temperatura rappresentavano circa il 24-28% della quota di mercato nel 2025 e si prevede che cresceranno a un CAGR del 10,4-11,2%, supportati da ampie applicazioni nei processi industriali.
- Segmento ad alta crescita: il monitoraggio delle macchine ha rappresentato circa il 24-28% della quota di mercato nel 2025 e si prevede che crescerà a un CAGR del 12,8-13,6%, trainato dalla manutenzione predittiva.
- Aziende chiave analizzate nel dettaglio: ABB Ltd., Yokogawa Electric Corporation, Texas Instruments Incorporated, Siemens AG, Analog Devices, Inc., Honeywell International Inc., Emerson Electric Co., NXP Semiconductors NV, STMicroelectronics NV, Schneider Electric SE e OMRON Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il panorama dei sensori industriali si è evoluto da singoli punti di misurazione ad architetture integrate e in rete che includono sensori, gateway, dispositivi edge e strumenti di analisi. Le tecnologie WirelessHART, ISA100 Wireless, Zigbee, Bluetooth, Wi-Fi e cellulari soddisfano diverse esigenze in termini di copertura, consumo energetico, larghezza di banda, affidabilità e topologia di rete. I piccoli dispositivi wireless alimentati a batteria hanno contribuito in modo significativo alle opportunità di installazione di sensori su macchinari rotanti, serbatoi, condotte e altri sistemi difficili da cablare.
Si prevede che l'implementazione di tali soluzioni si diffonderà maggiormente nei nuovi siti produttivi e nelle infrastrutture energetiche durante il periodo di previsione. La riduzione del consumo energetico e il recupero di energia, insieme alle capacità di edge computing e alla maggiore sicurezza dei dispositivi, dovrebbero rendere più conveniente l'installazione di reti di sensori dense. Allo stesso tempo, l'attenzione normativa sulla sicurezza operativa, l'efficienza energetica, il controllo delle emissioni e la resilienza delle infrastrutture critiche potrebbe stimolare le attività di raccolta dati.
Ambito del rapporto sul mercato delle reti di sensori wireless industriali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6.625,51 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 17.096,59 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 11,11% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle reti di sensori wireless industriali
I fattori trainanti della crescita del mercato delle reti di sensori wireless industriali includono la crescente necessità di misurazione continua di parametri quali temperatura, pressione, flusso, livello, vibrazioni e condizioni dei macchinari. La tecnologia wireless consente agli utenti finali industriali di installare un maggior numero di punti di misurazione senza dover posare cavi nell'infrastruttura dell'impianto. L'ecosistema di rete è composto da fornitori di sensori, aziende di semiconduttori, moduli wireless, gateway, fornitori di automazione, soluzioni software, integratori di sistemi e utenti finali industriali.
I principali fattori dal lato dell'offerta includono la disponibilità di semiconduttori a basso consumo, la precisione dei sensori, le funzionalità radio, la robustezza degli imballaggi, la durata della batteria e le caratteristiche di sicurezza. Altri aspetti da considerare per i fornitori includono la gestione di aree a rischio di esplosione, le interferenze elettromagnetiche (EMI), l'ampio intervallo di temperature e il ciclo di manutenzione. Le crescenti capacità di integrazione con sistemi di controllo distribuiti, PLC, sistemi di archiviazione dati storici, soluzioni cloud e software di gestione degli asset influenzano il processo decisionale di acquisto, poiché i clienti desiderano dati operativi piuttosto che semplici misurazioni.
Il rapporto sul mercato delle reti di sensori wireless industriali (Wireless Sensor Network - WSN) evidenzia la concorrenza tra fornitori di automazione, produttori di strumentazione ed esperti di semiconduttori. Tra questi figurano ABB Ltd., Yokogawa Electric Corporation, Siemens AG, Honeywell International Inc., Emerson Electric Co. e Schneider Electric SE, che competono basandosi sui propri punti di forza in automazione, rilevamento, connettività e soluzioni software. Tra i produttori di semiconduttori troviamo Texas Instruments Incorporated, Analog Devices, Inc., NXP Semiconductors NV e STMicroelectronics NV, che contribuiscono alla catena di fornitura attraverso tecnologie di rilevamento, elaborazione, gestione dell'energia e wireless.
Si stanno effettuando investimenti nel monitoraggio delle condizioni, nell'edge computing industriale, nei gateway multiprotocollo e nella gestione degli asset connessi. L'applicazione di AssetInsight da parte di ABB nel 2025, che utilizza sensori intelligenti abilitati WirelessHART per monitorare pompe, motori, agitatori, ventilatori e depuratori presso lo stabilimento di produzione di semiconduttori, ha dimostrato la capacità di utilizzare sensori wireless e analizzare i dati per prendere decisioni in materia di manutenzione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle reti di sensori wireless industriali: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle reti di sensori wireless industriali
Nel 2025, il Nord America ha rappresentato il 28-32% della domanda globale e continuerà a crescere a un tasso annuo composto (CAGR) del 10,0-10,8% fino al 2034. Gli Stati Uniti sono la principale regione consumatrice, mentre il Canada contribuisce attraverso i settori dell'energia, dell'industria mineraria, manifatturiera e dei servizi di pubblica utilità. La modernizzazione degli impianti esistenti, la manutenzione predittiva e l'automazione dei processi sono stati i principali fattori strutturali trainanti della domanda in Nord America.
Il mercato nordamericano delle reti di sensori wireless industriali è trainato dai settori petrolifero e del gas, chimico, manifatturiero, dei servizi pubblici e dell'industria alimentare. Le tecnologie wireless sono particolarmente vantaggiose per il monitoraggio di serbatoi remoti, macchine rotanti, condotte e punti di misurazione temporanei. Gli utenti finali sono sempre più alla ricerca di gateway di sicurezza, lunga durata della batteria, interoperabilità dei protocolli e compatibilità con i sistemi di controllo, eliminando così gli ostacoli tecnologici all'installazione di sensori aggiuntivi.
Mercato statunitense delle reti di sensori wireless industriali
Nel 2025, il mercato statunitense rappresentava circa il 74-78% della domanda nordamericana e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,2-11,0% fino al 2034. La domanda nel mercato statunitense si concentra nei settori petrolifero e del gas, manifatturiero, chimico, dei servizi di pubblica utilità, dell'industria alimentare e delle industrie che puntano alla connettività.
Alcuni dei principali attori del settore, come ABB Ltd., Honeywell International Inc., Emerson Electric Co., Siemens AG e Schneider Electric SE, vantano una posizione consolidata nell'automazione industriale del paese. Inoltre, le applicazioni per l'automazione industriale si stanno espandendo al monitoraggio delle macchine, alla misurazione dei processi, alla misurazione ambientale, alla sicurezza e al tracciamento delle risorse.
Mercato europeo delle reti di sensori wireless industriali
Nel 2025, la regione europea ha rappresentato il 23-27% della domanda globale e si prevede che registrerà una crescita annua composta (CAGR) del 9,5-10,3% fino al 2034. In questa regione, la Germania si distingue come mercato leader, grazie allo sviluppo dei settori automobilistico, meccanico, chimico, dell'automazione industriale e della produzione. Altri mercati importanti sono Regno Unito, Francia, Italia e Spagna, nei settori dell'energia, manifatturiero, dei servizi di pubblica utilità, dell'industria alimentare e delle infrastrutture.
Il Regno Unito offre opportunità per la modernizzazione dell'industria di processo e per soluzioni di produzione intelligenti, mentre la Germania può beneficiare della sua vasta industria meccanica, automobilistica, chimica e dell'automazione industriale. La Francia ha un potenziale nei settori aerospaziale, energetico, alimentare e della produzione industriale, mentre Italia e Spagna hanno un potenziale nei settori della meccanica, automobilistico, della trasformazione alimentare, dei servizi di pubblica utilità e della modernizzazione industriale.
Mercato delle reti di sensori wireless industriali nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) ha rappresentato il 32-36% della domanda totale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 12,0-12,8%, diventando la regione a più rapida crescita tra tutte le regioni del mondo. La Cina domina il mercato regionale, seguita da Giappone, Corea del Sud, India e Australia. La crescita del settore manifatturiero, la produzione di elettronica, gli impianti automobilistici, il settore energetico e l'automazione industriale sono i principali motori della domanda.
Le dimensioni industriali della Cina creano opportunità di implementazione per i produttori, mentre Giappone e Corea del Sud si concentrano sull'automazione avanzata della produzione. L'India sta crescendo nell'implementazione di infrastrutture industriali e manifatturiere connesse, mentre l'Australia contribuisce attraverso i settori minerario ed energetico. Le iniziative governative per le fabbriche intelligenti, la digitalizzazione industriale, la produzione di elettronica e lo sviluppo delle infrastrutture favoriranno l'adozione di queste tecnologie.
Mercato delle reti di sensori wireless industriali in Medio Oriente e Africa
Si prevede che la regione Medio Oriente e Africa (MEA) crescerà a un tasso annuo composto (CAGR) del 9,0-9,8% fino al 2034, con l'Arabia Saudita a rappresentare il mercato leader, seguita da Emirati Arabi Uniti e Sudafrica. La modernizzazione del settore petrolifero e del gas, la diversificazione industriale, l'attività mineraria, i servizi di pubblica utilità e gli investimenti nelle infrastrutture creano opportunità per il rilevamento wireless su risorse distribuite.
La trasformazione industriale dell'Arabia Saudita prevede l'interconnessione tra impianti energetici e manifatturieri, mentre gli Emirati Arabi Uniti si concentrano sullo sviluppo di infrastrutture intelligenti e tecnologie industriali. Il Sudafrica genera domanda attraverso i settori minerario, manifatturiero e dei servizi di pubblica utilità. La regione RO-MEA offre prospettive per infrastrutture energetiche, idriche e industriali in aree remote, dove la connettività wireless può semplificare la realizzazione.
Analisi di segmentazione
Tipo di sensore
Il segmento "Tipo di sensore" nel mercato delle reti di sensori wireless industriali comprende sensori di pressione, biosensori, sensori di livello, sensori di temperatura e sensori di flusso . L'ambito delle reti di sensori wireless industriali si estende a diverse variabili di processo e condizioni delle apparecchiature. I sensori di temperatura mantengono la posizione più elevata poiché la misurazione della temperatura è necessaria in applicazioni manifatturiere, energetiche, alimentari, sanitarie e meccaniche. Si prevede che questo segmento crescerà a un CAGR del 10,8-11,6% nel periodo 2026-2034.
- Sensore di pressione: supporta il controllo di processo, il rilevamento di perdite, la diagnostica delle apparecchiature e il monitoraggio delle condotte, risultando fondamentale per i settori petrolifero e del gas, chimico, dei servizi pubblici e dei macchinari che richiedono misurazioni di pressione distribuite.
- Biosensore: trova applicazione in settori specializzati come la sanità, le biotecnologie, la sicurezza alimentare e l'ambiente, dove la trasmissione wireless può facilitare la misurazione a distanza e il monitoraggio distribuito.
- Sensore di livello: Adatto per serbatoi, silos, recipienti e sistemi di stoccaggio, in particolare laddove l'installazione cablata è difficoltosa o la visibilità da remoto migliora la gestione del processo.
- Sensore di temperatura: utile per macchinari, linee di produzione, stoccaggio, energia, lavorazione alimentare e controllo di processo, rappresentando un componente centrale del monitoraggio industriale distribuito.
- Sensore di flusso: supporta la misurazione di fluidi e gas in applicazioni energetiche, idriche, chimiche, manifatturiere e alimentari, in particolare laddove i punti di processo distribuiti richiedono una strumentazione flessibile.
Tecnologia
Il segmento tecnologico del mercato delle reti di sensori wireless industriali comprende Zigbee, Bluetooth, Near Field Communication (NFC), Wi-Fi e reti cellulari . Si prevede che crescerà a un tasso annuo composto (CAGR) del 10,9-11,7% nel periodo 2026-2034. La scelta della tecnologia dipende da fattori quali portata, consumo energetico, larghezza di banda, topologia di rete, sicurezza, densità dei dispositivi e requisiti di integrazione, generando opportunità differenziate per le diverse implementazioni industriali.
- Zigbee: Fornisce connettività mesh a basso consumo energetico, adatta a reti di sensori distribuite in cui la densità dei dispositivi e l'efficienza della batteria sono più importanti dell'elevata larghezza di banda.
- Bluetooth: supporta la messa in servizio, le apparecchiature portatili, la diagnostica locale e il rilevamento a basso consumo energetico, con Bluetooth Low Energy rilevante per i dispositivi industriali alimentati a batteria.
- Comunicazione in campo vicino (NFC): consente la configurazione, l'identificazione, l'autenticazione e le interazioni di servizio a corto raggio, integrando le tecnologie wireless a lungo raggio presenti all'interno delle apparecchiature industriali.
- Wi-Fi: supporta la connettività industriale a banda larga per sensori, apparecchiature mobili, telecamere e dispositivi edge laddove l'infrastruttura di rete esistente fornisca una copertura adeguata.
- Rete cellulare: estende la connettività tra risorse geograficamente disperse, supportando il monitoraggio remoto di oleodotti, apparecchiature energetiche, infrastrutture di trasporto e impianti industriali isolati.
Applicazione
Il segmento Applicazioni nel mercato delle reti di sensori wireless industriali comprende il monitoraggio dei processi, il monitoraggio delle macchine, la sicurezza e la sorveglianza e il tracciamento delle risorse . Si prevede che crescerà a un CAGR dell'11,8-12,6% fino al 2034. Il monitoraggio delle macchine dovrebbe mostrare la maggiore spinta, poiché i sensori wireless possono ampliare la copertura del monitoraggio delle condizioni senza la necessità di installazioni complesse.
- Monitoraggio del processo: fornisce la misurazione continua delle variabili operative, migliorando la visibilità del processo e consentendo l'installazione di ulteriore strumentazione in punti difficilmente cablabili.
- Monitoraggio delle macchine: consente misurazioni di vibrazioni, temperatura, acustica e condizioni operative che supportano la manutenzione predittiva e l'identificazione precoce del degrado delle apparecchiature.
- Sicurezza e sorveglianza: collega sensori ambientali e operativi a sistemi di monitoraggio, supportando la protezione dei lavoratori, la consapevolezza delle aree pericolose e la visibilità dell'impianto.
- Tracciamento delle risorse: migliora la visibilità di attrezzature, contenitori, strumenti, veicoli e altre risorse mobili o distribuite tramite tecnologie di identificazione e localizzazione connesse.
Utente finale
Il segmento degli utenti finali nel mercato delle reti di sensori wireless industriali comprende i settori petrolifero e del gas, automobilistico, manifatturiero, sanitario e alimentare . Si prevede che crescerà a un CAGR del 10,7-11,5% fino al 2034. I settori petrolifero e del gas e manifatturiero rimangono utenti importanti perché le risorse distribuite e le difficili condizioni di cablaggio creano una forte giustificazione economica per il monitoraggio wireless.
- Settore petrolifero e del gas: utilizza sensori wireless per variabili di processo, apparecchiature rotanti, serbatoi, condotte e installazioni remote, dove ambienti pericolosi e vincoli di cablaggio aumentano il valore delle architetture wireless.
- Settore automobilistico: applica sensori connessi a linee di produzione, apparecchiature di assemblaggio, sistemi di qualità e operazioni logistiche, in linea con l'adozione da parte dei produttori di una produzione basata sui dati.
- Produzione: Rappresenta un'ampia base di domanda che comprende macchinari, processi produttivi, servizi ausiliari, controllo qualità e manutenzione predittiva.
- Settore sanitario: utilizza sensori wireless per il monitoraggio delle apparecchiature, delle condizioni ambientali, della visibilità delle risorse e per applicazioni di assistenza connessa selezionate che richiedono connettività controllata.
- Settore alimentare e delle bevande: applica il monitoraggio wireless a temperatura, condizioni di processo, stoccaggio, utenze e apparecchiature, con una flessibilità di implementazione particolarmente utile negli ambienti di produzione.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|---|---|---|---|
|
Petrolio e gas |
Alto |
Monitoraggio remoto |
Scalatura |
|
Automobilistico |
Mezzo |
Fabbrica intelligente |
Scalatura |
|
Produzione |
Alto |
Manutenzione predittiva |
Maturo |
|
Assistenza sanitaria |
Mezzo |
Visibilità delle risorse |
Scalatura |
|
Cibo e bevande |
Mezzo |
Monitoraggio del freddo |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato delle reti di sensori wireless industriali.
Espansione della manutenzione predittiva e del monitoraggio delle condizioni
La manutenzione predittiva sta aumentando il numero di asset industriali che richiedono informazioni continue sul loro stato di funzionamento. Sensori wireless di vibrazione, temperatura, acustica, pressione e altri parametri possono essere installati su apparecchiature rotanti senza la necessità di un cablaggio complesso. L'impatto commerciale è significativo perché gli operatori possono estendere il monitoraggio ad asset precedentemente considerati troppo costosi o difficili da strumentare. Ciò consente un'identificazione più tempestiva del degrado, una pianificazione della manutenzione più mirata e una maggiore disponibilità delle apparecchiature. Gli impianti industriali possono implementare il monitoraggio in modo incrementale anziché intraprendere grandi progetti di strumentazione. Con il miglioramento delle prestazioni delle batterie e delle capacità di analisi, il monitoraggio wireless delle condizioni di funzionamento dovrebbe diventare sempre più pratico nei settori manifatturiero, energetico, chimico, dei servizi pubblici e di processo. L'implementazione prevista da ABB per un cliente del settore semiconduttori nel 2025 dimostra questo modello, combinando il rilevamento wireless con l'analisi basata su FFT per pompe, motori, ventilatori e altre apparecchiature rotanti.
Sostituzione della strumentazione cablata in posizioni difficili
Le reti wireless offrono un'alternativa laddove condotti, canaline portacavi, infrastrutture di alimentazione o lunghi percorsi di segnale risultino costosi o problematici. Serbatoi remoti, apparecchiature rotanti, condotte, aree di produzione temporanee e impianti dispersi possono essere monitorati con minori vincoli di installazione fisica. Ciò modifica l'economia della strumentazione degli impianti, consentendo agli operatori di aggiungere punti di misurazione senza dover riprogettare l'infrastruttura esistente. L'impatto è particolarmente rilevante per gli impianti brownfield, dove le modifiche fisiche possono richiedere arresti o interventi di ingegneria sostanziali. Il rilevamento wireless supporta anche campagne di misurazione temporanee, consentendo agli operatori di analizzare i problemi di processo prima di decidere se sia giustificata l'installazione di strumentazione permanente. I fornitori che combinano sensori robusti, gateway, sicurezza informatica e supporto all'installazione possono generare valore durante l'intero ciclo di vita dell'implementazione.
Digitalizzazione industriale e gestione connessa degli asset
La digitalizzazione industriale sta ampliando il ruolo dei sensori, trasformandoli da dispositivi di misurazione isolati in fonti di dati connesse per sistemi operativi e aziendali. I gateway wireless possono aggregare le informazioni dei sensori e trasferirle a piattaforme di automazione, sistemi di archiviazione dati, sistemi di analisi e ambienti cloud. Ciò crea una domanda che va oltre il singolo hardware dei sensori, includendo gateway, gestione di rete, sicurezza informatica, analisi e servizi di integrazione. Gli operatori industriali ricercano sempre più architetture comuni in grado di supportare molteplici tipologie di misurazione e protocolli. Il mercato che ne deriva privilegia i fornitori in grado di offrire soluzioni complete di rilevamento e connettività, piuttosto che componenti singoli. La strategia di portafoglio di Honeywell si concentra sull'automazione industriale, l'automazione di processo, i dispositivi edge intelligenti, la connettività e il software, riflettendo la più ampia tendenza verso architetture tecnologiche operative integrate.
Tendenze future del mercato delle reti di sensori wireless industriali
Crescita delle piattaforme di sensori wireless a raccolta di energia
Le tendenze del mercato delle reti di sensori wireless industriali (WRS) privilegiano sempre più piattaforme di rilevamento che riducono al minimo la sostituzione periodica delle batterie. Il recupero di energia può sfruttare calore, vibrazioni, energia solare o altre fonti ambientali per prolungare la durata operativa degli impianti remoti. È probabile che i prodotti futuri combinino il recupero di energia con processori a bassissimo consumo, ottimizzazione del ciclo di lavoro, analisi locali e comunicazione intermittente. Tali architetture possono migliorare la redditività del monitoraggio di risorse difficilmente accessibili. Una maggiore diffusione di sensori autoalimentati potrebbe supportare una strumentazione più densa, poiché i requisiti di manutenzione diventano meno dipendenti dall'accesso fisico ai singoli dispositivi. Questa tendenza dovrebbe inoltre incoraggiare i produttori di sensori a integrare gestione dell'alimentazione, rilevamento, elaborazione e connettività wireless in moduli compatti. Ciò potrebbe rendere il monitoraggio autonomo sempre più pratico negli impianti industriali.
Convergenza dei protocolli wireless e dell'intelligenza distribuita (Edge Intelligence)
È probabile che le future reti industriali combinino diverse tecnologie wireless anziché basarsi su un unico standard universale. Gli impianti potrebbero utilizzare tecnologie mesh a basso consumo per il rilevamento ad alta densità, Bluetooth per la messa in servizio locale, Wi-Fi per dispositivi a banda larga e connettività cellulare per risorse remote. I gateway edge possono normalizzare questi flussi di dati ed eseguire filtraggio, rilevamento di anomalie e traduzione di protocolli in prossimità delle apparecchiature. La fase successiva dovrebbe concentrarsi sulla sicurezza basata su policy, sul provisioning automatizzato dei dispositivi, sull'analisi edge e sull'integrazione con i sistemi di controllo industriale. L'accordo siglato da Texas Instruments nel febbraio 2026 per l'acquisizione di Silicon Labs illustra l'importanza strategica della connettività wireless integrata, con la transazione che dovrebbe aggiungere circa 1.200 prodotti compatibili con molteplici standard e protocolli wireless.
Opportunità di mercato per le reti di sensori wireless industriali
Programmi di ammodernamento wireless per aree industriali dismesse
Le previsioni di mercato per le reti di sensori wireless industriali indicano una notevole opportunità negli impianti esistenti, dove i macchinari attuali non dispongono di una strumentazione completa. I programmi di retrofit possono integrare sensori wireless in pompe, motori, compressori, serbatoi, valvole, nastri trasportatori e altre apparecchiature senza la necessità di un cablaggio complesso. I fornitori possono offrire soluzioni standardizzate che integrano sensori, gateway, analisi dati, installazione e manutenzione, semplificando l'approvvigionamento. Questo approccio è particolarmente rilevante per gli impianti manifatturieri ed energetici consolidati, dove la sostituzione dell'infrastruttura di controllo esistente non è economicamente vantaggiosa. I fornitori possono sviluppare kit specifici per macchinari rotanti, recipienti di processo, impianti ausiliari e sistemi di stoccaggio. Le partnership con integratori di sistemi e fornitori di servizi di manutenzione possono accelerare l'implementazione, combinando la tecnologia dei sensori con consolidate relazioni di ingegneria impiantistica e competenze operative. Questo modello crea inoltre opportunità ricorrenti per servizi di gestione dei dispositivi e di analisi dati.
Monitoraggio wireless industriale per infrastrutture energetiche remote
Le risorse energetiche remote offrono un'ulteriore opportunità di investimento, poiché la connettività fisica può risultare difficoltosa tra gasdotti, sottostazioni, impianti di stoccaggio, installazioni di energia rinnovabile e siti di produzione geograficamente dispersi. Le tecnologie cellulari e wireless a basso consumo energetico possono trasmettere le informazioni dei sensori a sistemi di monitoraggio centralizzati, riducendo al contempo la dipendenza da infrastrutture di comunicazione fisse. I fornitori possono concentrarsi su applicazioni di pressione, temperatura, portata, livello, vibrazione e ambientali, combinando sensori con custodie robuste e gestione remota dei dispositivi. L'energia solare e il recupero energetico possono ridurre ulteriormente le esigenze di manutenzione. L'opportunità si estende oltre il settore petrolifero e del gas, includendo le utility e le infrastrutture per le energie rinnovabili, dove gli operatori richiedono sempre più una visibilità distribuita su risorse separate da distanze considerevoli. Le reti di servizi regionali e le capacità di messa in servizio remota possono rafforzare il vantaggio competitivo dei fornitori in queste applicazioni.
Sviluppi recenti
- Agosto 2026: Semtech Corporation (Nasdaq: SMTC), fornitore leader di semiconduttori ad alte prestazioni per reti di data center basate sull'intelligenza artificiale e dispositivi intelligenti e connessi per l'Internet delle cose ("IoT") a livello globale, ospiterà il LoRa Global Ecosystem Forum nell'ambito dell'International Internet of Things Exhibition (IOTE) 2026, che si terrà presso lo Shenzhen World Exhibition & Convention Center (distretto di Bao'an) dal 26 al 28 agosto. L'azienda sarà presente con un proprio stand nel padiglione 10, numero 10C51.
- Agosto 2026: TDK Corporation (TSE:6762) ha annunciato il lancio di TDK SensEI edgeRX PRO, un nuovo nodo sensore ad alte prestazioni che amplia la sua piattaforma di manutenzione predittiva, edgeRX. edgeRX PRO integra il rilevamento di vibrazioni, rumore acustico, campo magnetico, temperatura e movimento rotatorio, sfruttando un'IMU a 6 assi integrata e l'elaborazione AI edge in un involucro compatto con grado di protezione IP67. Oltre all'alimentazione a batteria, supporta anche l'alimentazione cablata USB, con priorità all'alimentazione USB quando connesso, consentendo un funzionamento flessibile per casi d'uso di valutazione e installazione permanente. Progettato per ambienti industriali difficili, edgeRX PRO consente il monitoraggio a lungo termine con una durata della batteria fino a 10 anni.
- Marzo 2026: Siemens ha annunciato, in collaborazione con Palo Alto Networks, una soluzione di cybersecurity certificata per reti 5G private industriali. La soluzione combina l'infrastruttura 5G privata di Siemens con il firewall di nuova generazione (NGFW) di Palo Alto Networks, specificamente ottimizzato per l'intelligenza artificiale e ampiamente testato per verificarne l'elevata disponibilità, la resilienza della rete e la continuità operativa. Consente ai produttori di soddisfare i diversi requisiti di sicurezza industriale, mantenendo al contempo le prestazioni critiche richieste dalle loro produzioni, sempre più orientate all'intelligenza artificiale.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -