
Marché des réseaux de capteurs sans fil industriels : taille et croissance 2034
Rapport d'analyse du marché des réseaux de capteurs sans fil industriels : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de capteur (capteur de pression, biocapteur, capteur de niveau, capteur de température, capteur de débit et autres) ; technologie (Zigbee, Bluetooth, NFC, Wi-Fi, réseau cellulaire et autres) ; application (surveillance des processus, surveillance des machines, sécurité et surveillance, suivi des actifs et autres) ; utilisateur final (pétrole et gaz, automobile, industrie manufacturière, santé, agroalimentaire et autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPTE100000145
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
6 625,51 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
17 096,59 millions de dollars US
Prévisions pour 2034
TCAC 2026-2034
11,11 %
taux de croissance
Marché adressable
104 754,93 millions de dollars US
(2026-2034)
Le marché des réseaux de capteurs sans fil industriels était évalué à 6 625,51 millions de dollars américains en 2025 et devrait atteindre 17 096,59 millions de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 11,11 % sur la période 2026-2034. Ce marché englobe les architectures de capteurs connectés utilisées pour collecter les données d'exploitation industrielles relatives aux processus, machines, équipements et installations. La connectivité sans fil permet aux entreprises d'étendre la couverture de mesure tout en réduisant leur dépendance aux câblages complexes, notamment sur les sites industriels existants et les actifs industriels géographiquement dispersés.
L'Amérique du Nord est bien placée pour une adoption durable, les fabricants modernisant leurs instruments existants et les entreprises énergétiques étendant la surveillance connectée à leurs actifs distribués. La taille du marché des réseaux de capteurs sans fil industriels dans la région devrait croître à un TCAC estimé entre 10,0 et 10,8 % entre 2026 et 2034. La numérisation du secteur pétrolier et gazier, la maintenance prédictive, la cybersécurité industrielle et les investissements dans l'automatisation soutiennent structurellement le déploiement régional.
Analyse et perspectives du marché des réseaux de capteurs sans fil industriels
- Amérique du Nord : La région représentait une part estimée entre 28 et 32 % en 2025 et devrait connaître une croissance annuelle composée de 10,0 à 10,8 % entre 2026 et 2034, soutenue par la modernisation du secteur manufacturier et la numérisation du secteur énergétique.
- États-Unis : Les États-Unis représentaient environ 74 à 78 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 10,2 à 11,0 %, tirée par l'automatisation et la maintenance prédictive.
- Europe : L'Europe détenait une part d'environ 23 à 27 % en 2025 et devrait croître à un TCAC de 9,5 à 10,3 %, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la modernisation industrielle.
- Asie-Pacifique : L'Asie-Pacifique représentait environ 32 à 36 % du marché en 2025 et devrait connaître une croissance annuelle composée de 12,0 à 12,8 %, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie.
- Segment le plus important : Les capteurs de température représentaient environ 24 à 28 % de parts de marché en 2025 et devraient croître à un TCAC de 10,4 à 11,2 %, soutenus par de larges applications dans les processus industriels.
- Segment à forte croissance : La surveillance des machines représentait environ 24 à 28 % de parts de marché en 2025 et devrait croître à un TCAC de 12,8 à 13,6 %, grâce à la maintenance prédictive.
- Principales entreprises analysées en détail : ABB Ltd., Yokogawa Electric Corporation, Texas Instruments Incorporated, Siemens AG, Analog Devices, Inc., Honeywell International Inc., Emerson Electric Co., NXP Semiconductors NV, STMicroelectronics NV, Schneider Electric SE et OMRON Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le paysage des capteurs industriels a évolué, passant de points de mesure individuels à des architectures intégrées et en réseau comprenant des capteurs, des passerelles, des dispositifs périphériques et des outils d'analyse. Les technologies WirelessHART, ISA100 Wireless, Zigbee, Bluetooth, Wi-Fi et cellulaires répondent à différents besoins en matière de couverture, de consommation d'énergie, de bande passante, de fiabilité et de topologie de réseau. Les petits dispositifs sans fil alimentés par batterie ont considérablement facilité l'installation de capteurs sur les machines tournantes, les réservoirs, les pipelines et autres systèmes difficiles à câbler.
Le déploiement de telles solutions devrait se généraliser dans les nouveaux sites de production et les infrastructures énergétiques au cours de la période de prévision. La réduction de la consommation d'énergie et la récupération de cette énergie, conjuguées aux capacités de l'informatique de périphérie et à la sécurité renforcée des dispositifs, devraient rendre l'installation de réseaux de capteurs denses plus rentable. Parallèlement, l'accent mis par les autorités réglementaires sur la sécurité opérationnelle, l'efficacité énergétique, la maîtrise des émissions et la résilience des infrastructures critiques pourrait stimuler les activités de collecte de données.
Rapport sur le marché des réseaux de capteurs sans fil industriels
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6 625,51 millions de dollars américains |
| Taille du marché d'ici 2034 | 17 096,59 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 11,11% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des réseaux de capteurs sans fil industriels
Le marché des réseaux de capteurs sans fil industriels est porté par la demande croissante de mesures continues de paramètres tels que la température, la pression, le débit, le niveau, les vibrations et l'état des machines. La technologie sans fil permet aux utilisateurs industriels d'installer davantage de points de mesure sans avoir à déployer de câbles dans l'infrastructure de leur usine. L'écosystème de ce réseau comprend des fournisseurs de capteurs, des fabricants de semi-conducteurs, des fabricants de modules sans fil, des passerelles, des fournisseurs de solutions d'automatisation, des éditeurs de logiciels, des intégrateurs de systèmes et des utilisateurs industriels.
Du côté de l'offre, les principaux facteurs incluent la disponibilité de semi-conducteurs basse consommation, la précision des capteurs, les capacités radio, la robustesse du boîtier, l'autonomie de la batterie et les dispositifs de sécurité. Les fournisseurs doivent également prendre en compte d'autres éléments tels que la gestion des zones dangereuses, les interférences électromagnétiques, les larges plages de températures et le cycle de maintenance. L'intégration croissante avec les systèmes de contrôle distribués, les automates programmables, les systèmes d'historisation, les solutions cloud et les logiciels de gestion d'actifs influence la décision d'achat, les clients privilégiant les données opérationnelles aux simples mesures.
Le rapport sur le marché des réseaux de capteurs sans fil industriels met en lumière la concurrence entre les fournisseurs de solutions d'automatisation, d'instrumentation et de semi-conducteurs. Parmi ces acteurs figurent ABB Ltd., Yokogawa Electric Corporation, Siemens AG, Honeywell International Inc., Emerson Electric Co. et Schneider Electric SE, qui se disputent le marché grâce à leurs atouts en matière d'automatisation, de détection, de connectivité et de solutions logicielles. Du côté des semi-conducteurs, on retrouve Texas Instruments Incorporated, Analog Devices, Inc., NXP Semiconductors NV et STMicroelectronics NV, qui contribuent à la chaîne d'approvisionnement par leurs technologies de détection, de traitement, de gestion de l'énergie et sans fil.
Des investissements sont réalisés dans la surveillance de l'état des équipements, l'informatique de périphérie industrielle, les passerelles multiprotocoles et la gestion connectée des actifs. L'application AssetInsight d'ABB, déployée en 2025 sur un site de production de semi-conducteurs et utilisant des capteurs intelligents compatibles WirelessHART pour la surveillance des pompes, moteurs, agitateurs, ventilateurs et épurateurs, a démontré la capacité d'exploiter des capteurs sans fil et d'analyser les données pour optimiser la maintenance.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des réseaux de capteurs sans fil industriels : Perspectives stratégiques
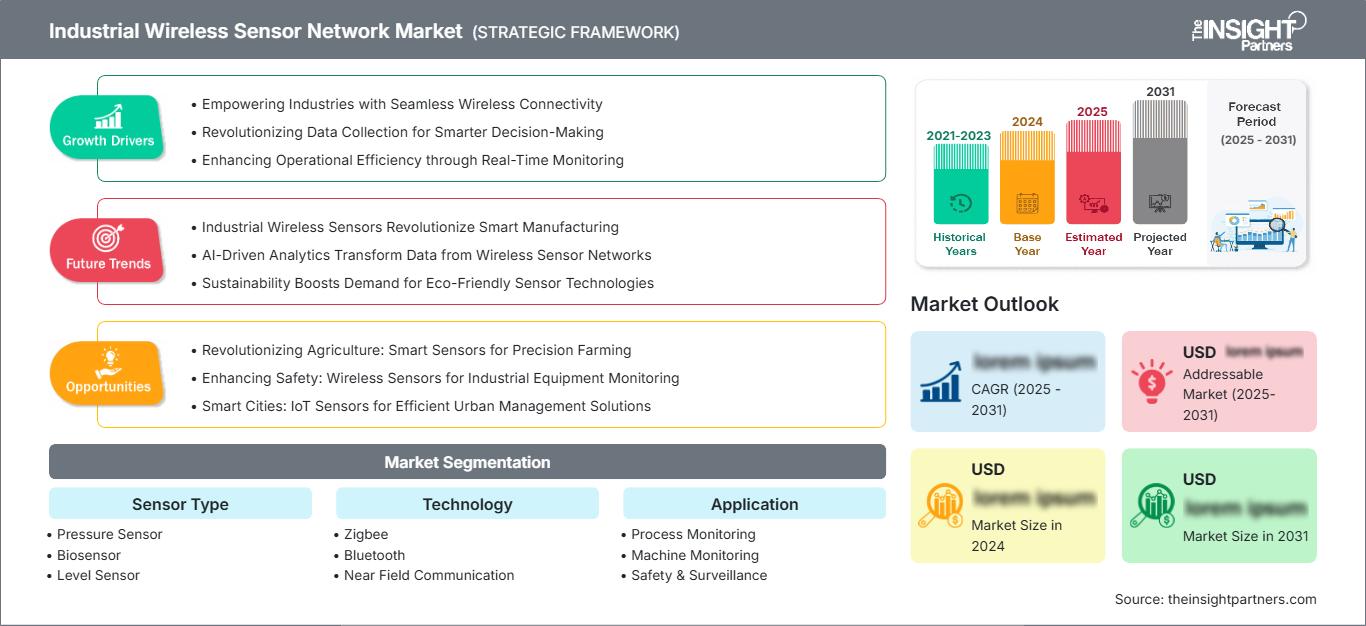
Perspectives régionales
Marché des réseaux de capteurs sans fil industriels en Amérique du Nord
L’Amérique du Nord représentait entre 28 et 32 % de la demande mondiale en 2025 et devrait poursuivre sa croissance à un taux de croissance annuel composé (TCAC) de 10,0 à 10,8 % jusqu’en 2034. Les États-Unis constituent le principal marché de consommation, tandis que le Canada y contribue par le biais des secteurs de l’énergie, des mines, de la fabrication et des services publics. La modernisation des installations existantes, la maintenance prédictive et l’automatisation des processus ont été les principaux moteurs structurels de la demande en Amérique du Nord.
Le marché des réseaux de capteurs sans fil industriels en Amérique du Nord est principalement porté par les secteurs du pétrole et du gaz, de la chimie, de la fabrication, des services publics et de l'agroalimentaire. Les technologies sans fil sont particulièrement avantageuses pour la surveillance de réservoirs distants, de machines tournantes, de pipelines et de points de mesure transitoires. Les utilisateurs finaux privilégient les passerelles de sécurité, une longue autonomie, l'interopérabilité des protocoles et la compatibilité avec les systèmes de contrôle, ce qui permet de lever les obstacles technologiques à l'installation de capteurs supplémentaires.
Marché américain des réseaux de capteurs sans fil industriels
Le marché américain représente environ 74 à 78 % de la demande nord-américaine en 2025 et devrait croître à un TCAC de 10,2 à 11,0 % jusqu'en 2034. La demande sur le marché américain est concentrée dans les secteurs du pétrole et du gaz, de la fabrication, des produits chimiques, des services publics, de la transformation alimentaire et des industries qui s'efforcent de se connecter.
Des acteurs majeurs tels qu'ABB Ltd., Honeywell International Inc., Emerson Electric Co., Siemens AG et Schneider Electric SE occupent une place prépondérante dans le secteur de l'automatisation industrielle en France. Par ailleurs, les applications de l'automatisation industrielle s'étendent à la surveillance des machines, aux mesures de processus, aux mesures environnementales, à la sécurité et au suivi des actifs.
Marché européen des réseaux de capteurs sans fil industriels
La région européenne représentait 23 à 27 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée de 9,5 % à 10,3 % jusqu'en 2034. Au sein de cette région, l'Allemagne se distingue comme le principal marché, grâce au développement de ses industries automobile, mécanique, chimique, d'automatisation industrielle et de production. Le Royaume-Uni, la France, l'Italie et l'Espagne constituent d'autres marchés importants, notamment dans les secteurs de l'énergie, de l'industrie manufacturière, des services publics, de l'agroalimentaire et des infrastructures.
Le Royaume-Uni offre des opportunités de modernisation de l'industrie de transformation, notamment grâce à des solutions de fabrication intelligentes. L'Allemagne, quant à elle, peut tirer profit de son important secteur des machines, de son industrie automobile, de son industrie chimique et de son automatisation industrielle. La France présente un fort potentiel dans les secteurs de l'aérospatiale, de l'énergie, de l'agroalimentaire et de la production industrielle, tandis que l'Italie et l'Espagne possèdent un potentiel certain dans les domaines des machines, de l'automobile, de l'agroalimentaire, des services publics et de la modernisation industrielle.
Marché des réseaux de capteurs sans fil industriels de la région Asie-Pacifique
La région Asie-Pacifique représentait 32 à 36 % de la demande totale en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) de 12,0 à 12,8 %, devenant ainsi la région à la croissance la plus rapide. La Chine domine le déploiement régional, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La croissance du secteur manufacturier, notamment dans les domaines de l'électronique, de l'automobile, de l'énergie et de l'automatisation industrielle, stimule la demande.
La taille industrielle de la Chine offre aux fabricants de nombreuses opportunités de déploiement, tandis que le Japon et la Corée du Sud privilégient une automatisation poussée de la production. L'Inde développe ses infrastructures industrielles et de production connectées, tandis que l'Australie contribue au développement par ses secteurs minier et énergétique. Les initiatives gouvernementales en faveur des usines intelligentes, de la numérisation industrielle, de la fabrication électronique et du développement des infrastructures favoriseront l'adoption de ces technologies.
Marché des réseaux de capteurs sans fil industriels au Moyen-Orient et en Afrique
Le marché de la région MENA devrait connaître une croissance annuelle composée de 9,0 à 9,8 % jusqu'en 2034, l'Arabie saoudite étant le principal moteur, suivie des Émirats arabes unis et de l'Afrique du Sud. La modernisation des secteurs pétrolier et gazier, la diversification industrielle, l'exploitation minière, les services publics et les investissements dans les infrastructures offrent des opportunités pour la détection sans fil sur des actifs distribués.
La transformation industrielle de l'Arabie saoudite repose sur l'interconnexion des centrales énergétiques et manufacturières, tandis que les Émirats arabes unis développent des infrastructures intelligentes et des technologies industrielles. L'Afrique du Sud génère de la demande grâce aux secteurs minier, manufacturier et des services publics. La région Moyen-Orient et Afrique du Nord offre des perspectives pour les infrastructures énergétiques et hydrauliques en zones reculées, ainsi que pour les zones industrielles, où la connectivité sans fil peut simplifier leur déploiement.
Analyse de segmentation
Type de capteur
Le segment « Type de capteur » du marché des réseaux de capteurs sans fil industriels comprend les capteurs de pression, les biocapteurs, les capteurs de niveau, les capteurs de température et les capteurs de débit . Le champ d'application des réseaux de capteurs sans fil industriels couvre un large éventail de variables de processus et d'états d'équipement. Les capteurs de température occupent la première place, car la mesure de la température est essentielle dans les secteurs de la fabrication, de l'énergie, de l'agroalimentaire, de la santé et de la mécanique. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 10,8 % à 11,6 % entre 2026 et 2034.
- Capteur de pression : Il prend en charge le contrôle des processus, la détection des fuites, le diagnostic des équipements et la surveillance des pipelines, ce qui le rend important pour les secteurs du pétrole et du gaz, de la chimie, des services publics et des machines nécessitant des mesures de pression distribuées.
- Biocapteur : Destiné aux applications spécialisées dans les domaines de la santé, de la biotechnologie, de la sécurité alimentaire et de l’environnement, où la transmission sans fil peut faciliter la mesure à distance et la surveillance distribuée.
- Capteur de niveau : Compatible avec les réservoirs, silos, cuves et systèmes de stockage, notamment lorsque l’installation câblée est difficile ou que la visibilité à distance améliore la gestion des processus.
- Capteur de température : Utilisé dans les machines, les lignes de production, le stockage, l’énergie, l’agroalimentaire et le contrôle des processus, il constitue un élément central de la surveillance industrielle distribuée.
- Capteur de débit : Permet la mesure des fluides et des gaz dans les secteurs de l’énergie, de l’eau, des produits chimiques, de la fabrication et de l’alimentation, en particulier lorsque les points de processus dispersés nécessitent une instrumentation flexible.
Technologie
Le segment technologique du marché des réseaux de capteurs sans fil industriels englobe Zigbee, Bluetooth, NFC, Wi-Fi et les réseaux cellulaires . Il devrait connaître une croissance annuelle composée (TCAC) de 10,9 % à 11,7 % entre 2026 et 2034. Le choix de la technologie dépend de la portée, de la consommation d'énergie, de la bande passante, de la topologie du réseau, de la sécurité, de la densité des dispositifs et des exigences d'intégration, offrant ainsi des opportunités différenciées selon les déploiements industriels.
- Zigbee : Fournit une connectivité maillée à faible consommation adaptée aux réseaux de capteurs distribués où la densité des appareils et l’efficacité de la batterie sont plus importantes qu’une bande passante élevée.
- Bluetooth : Prend en charge la mise en service, les équipements portables, les diagnostics locaux et la détection à faible consommation, avec le Bluetooth Low Energy pertinent pour les appareils industriels alimentés par batterie.
- Communication en champ proche : permet la configuration, l’identification, l’authentification et les interactions de service à courte portée, complétant les technologies sans fil à plus longue portée à l’intérieur des équipements industriels.
- Wi-Fi : Prend en charge la connectivité industrielle à large bande passante pour les capteurs, les équipements mobiles, les caméras et les périphériques lorsque l'infrastructure réseau existante offre une couverture adéquate.
- Réseau cellulaire : Étend la connectivité à travers des actifs géographiquement dispersés, prenant en charge la surveillance à distance des pipelines, des équipements énergétiques, des infrastructures de transport et des installations industrielles isolées.
Application
Le segment des applications du marché des réseaux de capteurs sans fil industriels comprend la surveillance des processus, la surveillance des machines, la sécurité et la surveillance, ainsi que le suivi des actifs . Il devrait croître à un TCAC de 11,8 % à 12,6 % jusqu'en 2034. La surveillance des machines devrait connaître la plus forte croissance, car la détection sans fil permet d'étendre la couverture de surveillance de l'état des machines sans travaux d'installation importants.
- Surveillance des processus : assure une mesure continue des variables de fonctionnement, améliorant la visibilité des processus et permettant l'ajout d'instruments dans des endroits difficiles à câbler.
- Surveillance des machines : Permet des mesures de vibrations, de température, acoustiques et d'état qui facilitent la maintenance prédictive et l'identification précoce de la dégradation des équipements.
- Sécurité et surveillance : Relie les capteurs environnementaux et opérationnels aux systèmes de surveillance, assurant la protection des travailleurs, la sensibilisation aux zones dangereuses et la visibilité des installations.
- Suivi des actifs : Améliore la visibilité des équipements, conteneurs, outils, véhicules et autres actifs mobiles ou distribués grâce à des technologies connectées d'identification et de localisation.
Utilisateur final
Le segment des utilisateurs finaux du marché des réseaux de capteurs sans fil industriels comprend les secteurs du pétrole et du gaz, de l'automobile, de la fabrication, de la santé et de l'agroalimentaire . Il devrait croître à un TCAC de 10,7 % à 11,5 % jusqu'en 2034. Les secteurs du pétrole et du gaz et de la fabrication demeurent des utilisateurs importants, car la dispersion des installations et la complexité du câblage justifient pleinement le recours à la surveillance sans fil.
- Pétrole et gaz : Utilise la détection sans fil pour les variables de processus, les équipements rotatifs, les réservoirs, les pipelines et les installations distantes où les environnements dangereux et les contraintes de câblage augmentent la valeur des architectures sans fil.
- Secteur automobile : Déploie des capteurs connectés sur les lignes de production, les équipements d’assemblage, les systèmes de qualité et les opérations logistiques à mesure que les fabricants adoptent une production axée sur les données.
- Fabrication : Représente une large base de demande couvrant les machines, les processus de production, les services publics, le contrôle de la qualité et la maintenance prédictive.
- Santé : Utilise la détection sans fil pour la surveillance des équipements, les conditions environnementales, la visibilité des actifs et certaines applications de soins connectés nécessitant une connectivité contrôlée.
- Alimentation et boissons : Applique la surveillance sans fil à la température, aux conditions de processus, au stockage, aux services publics et aux équipements, avec un déploiement flexible particulièrement utile dans les environnements de production.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|---|---|---|---|
|
Pétrole et gaz |
Haut |
Surveillance à distance |
Mise à l'échelle |
|
Automobile |
Moyen |
Usine intelligente |
Mise à l'échelle |
|
Fabrication |
Haut |
Maintenance prédictive |
Mature |
|
Soins de santé |
Moyen |
Visibilité des actifs |
Mise à l'échelle |
|
Nourriture et boissons |
Moyen |
Surveillance du froid |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des réseaux de capteurs sans fil industriels
Extension de la maintenance prédictive et de la surveillance de l'état
La maintenance prédictive accroît le nombre d'équipements industriels nécessitant un suivi continu de leur état. Des capteurs sans fil de vibrations, de température, d'acoustique, de pression et autres peuvent être installés sur les équipements rotatifs sans nécessiter un câblage important. L'impact commercial est considérable, car les opérateurs peuvent étendre la surveillance à des équipements auparavant jugés trop coûteux ou difficiles à instrumenter. Ceci permet une détection plus précoce de la dégradation, une planification de la maintenance plus ciblée et une meilleure disponibilité des équipements. Les installations industrielles peuvent déployer la surveillance progressivement plutôt que d'entreprendre de vastes projets d'instrumentation. À mesure que les performances des batteries et les capacités d'analyse s'améliorent, la surveillance sans fil de l'état des équipements devrait devenir de plus en plus courante dans les secteurs de la fabrication, de l'énergie, de la chimie, des services publics et des procédés industriels. Le déploiement réalisé par ABB chez un client du secteur des semi-conducteurs en 2025 illustre ce modèle en combinant la détection sans fil et l'analyse par transformée de Fourier rapide (FFT) pour les pompes, les moteurs, les ventilateurs et autres équipements rotatifs.
Remplacement d'instruments câblés dans des emplacements difficiles
Les réseaux sans fil offrent une alternative lorsque les conduits, les chemins de câbles, l'infrastructure électrique ou les longs câbles de transmission sont coûteux ou perturbateurs. Les réservoirs distants, les équipements rotatifs, les pipelines, les zones de production temporaires et les installations dispersées peuvent être surveillés avec moins de contraintes d'installation physique. Cela modifie la rentabilité de l'instrumentation industrielle en permettant aux opérateurs d'ajouter des points de mesure sans repenser l'infrastructure existante. L'impact est particulièrement pertinent pour les installations existantes, où les modifications physiques peuvent nécessiter des arrêts de production ou d'importants travaux d'ingénierie. La détection sans fil facilite également les campagnes de mesures temporaires, permettant aux opérateurs d'étudier les problèmes de processus avant de décider si une instrumentation permanente est justifiée. Les fournisseurs qui combinent capteurs robustes, passerelles, cybersécurité et assistance à l'installation peuvent créer de la valeur tout au long du cycle de vie du déploiement.
Numérisation industrielle et gestion des actifs connectés
La numérisation industrielle transforme le rôle des capteurs, qui passent de simples dispositifs de mesure isolés à de véritables sources de données connectées pour les systèmes opérationnels et d'entreprise. Les passerelles sans fil permettent d'agréger les informations des capteurs et de les transférer vers les plateformes d'automatisation, les systèmes d'historisation, les systèmes d'analyse et les environnements cloud. Cette évolution engendre une demande qui dépasse le cadre du simple matériel de capteur et inclut désormais les passerelles, la gestion de réseau, la cybersécurité, l'analyse de données et les services d'intégration. Les opérateurs industriels recherchent de plus en plus des architectures communes capables de prendre en charge différents types de mesures et protocoles. Le marché qui en résulte privilégie les fournisseurs capables de proposer des solutions complètes de détection et de connectivité plutôt que des composants isolés. La stratégie de portefeuille d'Honeywell met l'accent sur l'automatisation industrielle, l'automatisation des processus, les dispositifs intelligents en périphérie de réseau, la connectivité et les logiciels, reflétant ainsi la tendance plus large vers des architectures technologiques opérationnelles intégrées.
Tendances futures du marché des réseaux de capteurs sans fil industriels
Croissance des plateformes de capteurs sans fil à récupération d'énergie
Le marché des réseaux de capteurs sans fil industriels s'oriente de plus en plus vers des plateformes de détection minimisant le remplacement régulier des batteries. La récupération d'énergie permet de capter la chaleur, les vibrations, l'énergie solaire ou d'autres sources environnementales afin de prolonger la durée de vie des installations isolées. Les produits futurs devraient combiner la récupération d'énergie avec des processeurs à très faible consommation, l'optimisation du cycle de service, l'analyse locale des données et la communication intermittente. De telles architectures peuvent améliorer la rentabilité de la surveillance des équipements difficiles d'accès. Un déploiement accru de capteurs autonomes pourrait favoriser une instrumentation plus dense, car les besoins de maintenance seraient moins dépendants de l'accès physique aux appareils. Cette tendance devrait également inciter les fabricants de capteurs à intégrer la gestion de l'énergie, la détection, le traitement des données et la connectivité sans fil dans des modules compacts. Ceci pourrait rendre la surveillance autonome de plus en plus accessible aux installations industrielles.
Convergence des protocoles sans fil et de l'intelligence en périphérie
Les futurs réseaux industriels combineront probablement plusieurs technologies sans fil plutôt que de s'appuyer sur une norme universelle. Les installations pourront utiliser des technologies de réseau maillé basse consommation pour la détection haute densité, le Bluetooth pour la mise en service locale, le Wi-Fi pour les appareils à large bande passante et la connectivité cellulaire pour les équipements distants. Les passerelles périphériques pourront normaliser ces flux de données et effectuer le filtrage, la détection d'anomalies et la traduction de protocoles au plus près des équipements. La prochaine étape devra privilégier la sécurité basée sur des politiques, le provisionnement automatisé des appareils, l'analyse en périphérie et l'intégration avec les systèmes de contrôle industriels. L'accord conclu par Texas Instruments en février 2026 pour l'acquisition de Silicon Labs illustre l'importance stratégique de la connectivité sans fil embarquée ; cette transaction devrait ajouter environ 1 200 produits compatibles avec de multiples normes et protocoles sans fil.
Opportunités du marché des réseaux de capteurs sans fil industriels
Programmes de modernisation sans fil pour les actifs industriels en friche
Les prévisions du marché des réseaux de capteurs sans fil industriels indiquent un potentiel important pour les installations existantes, notamment celles qui ne disposent pas d'une instrumentation complète. Les programmes de modernisation permettent d'ajouter des capteurs sans fil aux pompes, moteurs, compresseurs, réservoirs, vannes, convoyeurs et autres équipements, sans nécessiter de câblage complexe. Les fournisseurs peuvent proposer des solutions standardisées intégrant capteurs, passerelles, analyses, installation et maintenance, simplifiant ainsi l'approvisionnement. Cette approche est particulièrement pertinente pour les sites de production et les centrales énergétiques matures, où le remplacement de l'infrastructure de contrôle existante n'est pas rentable. Les fournisseurs peuvent développer des kits spécifiques pour les machines tournantes, les cuves de traitement, les utilités et les systèmes de stockage. Les partenariats avec les intégrateurs de systèmes et les prestataires de maintenance peuvent accélérer le déploiement en combinant la technologie des capteurs avec l'expertise technique et opérationnelle des installations. Ce modèle génère également des opportunités récurrentes pour les services de gestion et d'analyse des dispositifs.
Surveillance sans fil industrielle des infrastructures énergétiques distantes
Les actifs énergétiques situés dans des zones reculées offrent une nouvelle opportunité d'investissement, car la connectivité physique peut s'avérer complexe le long des pipelines, des sous-stations, des installations de stockage, des centrales d'énergies renouvelables et des sites de production géographiquement dispersés. Les technologies cellulaires et sans fil basse consommation permettent de transmettre les données des capteurs à des systèmes de surveillance centralisés, tout en réduisant la dépendance aux infrastructures de communication fixes. Les fournisseurs peuvent cibler les applications de pression, de température, de débit, de niveau, de vibrations et environnementales, en combinant la détection avec des boîtiers robustes et la gestion à distance des appareils. L'énergie solaire et la récupération d'énergie peuvent encore réduire les besoins de maintenance. Cette opportunité s'étend au-delà du secteur pétrolier et gazier pour toucher les services publics et les infrastructures d'énergies renouvelables, où les opérateurs ont de plus en plus besoin d'une visibilité distribuée sur des actifs situés à des distances importantes. Les réseaux de services régionaux et les capacités de mise en service à distance peuvent renforcer la différenciation des fournisseurs dans ces applications.
Développements récents
- Août 2026 : Semtech Corporation (Nasdaq : SMTC), fournisseur leader de semi-conducteurs haute performance pour les réseaux de centres de données d’IA et les objets connectés intelligents (IoT) du monde entier, organisera le Forum mondial de l’écosystème LoRa lors du Salon international de l’Internet des objets (IOTE) 2026, qui se tiendra au Centre mondial des expositions et des congrès de Shenzhen (district de Bao’an) du 26 au 28 août. L’entreprise exposera dans le hall 10, stand n° 10C51.
- Août 2026 : TDK Corporation (TSE : 6762) annonce le lancement du TDK SensEI edgeRX PRO, un nouveau nœud de capteur haute performance qui enrichit sa plateforme de maintenance prédictive edgeRX. edgeRX PRO intègre la détection des vibrations, des champs acoustiques, des champs magnétiques, de la température et des mouvements de rotation, grâce à une centrale inertielle 6 axes intégrée et au traitement par intelligence artificielle embarquée, le tout dans un boîtier compact conforme à la norme IP67. Fonctionnant sur batterie, il peut également être alimenté par câble USB (l’alimentation USB étant prioritaire lors de la connexion), offrant ainsi une grande flexibilité d’utilisation pour les évaluations et les installations permanentes. Conçu pour les environnements industriels difficiles, edgeRX PRO assure une surveillance à long terme avec une autonomie pouvant atteindre 10 ans.
- Mars 2026 : Siemens annonce, en collaboration avec Palo Alto Networks, une solution de cybersécurité certifiée pour les réseaux 5G privés industriels. Cette solution associe l’infrastructure 5G privée de Siemens au pare-feu nouvelle génération (NGFW) de Palo Alto Networks, optimisé pour l’IA et testé de manière approfondie afin de garantir une haute disponibilité, la résilience du réseau et un fonctionnement sans interruption. Elle permet aux industriels de répondre à diverses exigences de sécurité tout en maintenant les performances critiques qu’exigent leurs productions de plus en plus pilotées par l’IA.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -