
Markt für Inverted Pouches: Größe & Prognose 2034
Marktgröße und Prognosen für invertierte Beutel (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Material (Polyolefin, metallisiertes Aluminium, Sonstige); Endverbrauchsbranche (Lebensmittel und Getränke, Körperpflege, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00021793
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 17, 2026


Marktgröße 2025
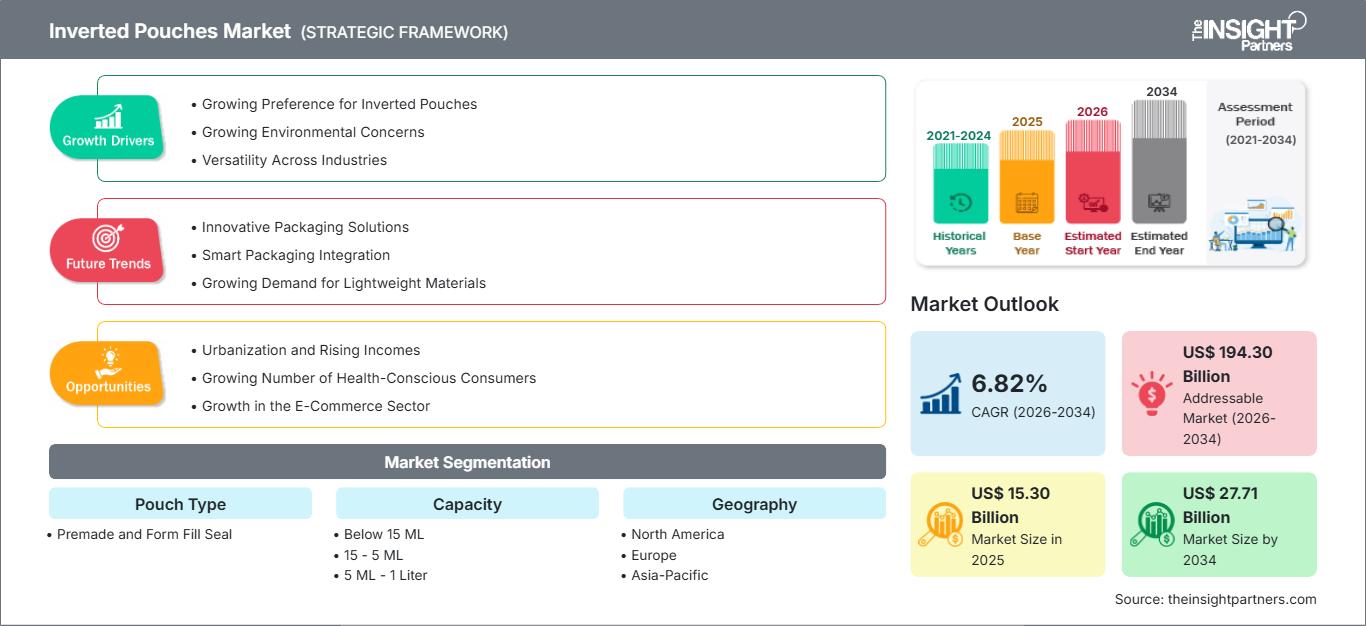
15,30 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
27,71 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,82 %
Wachstumsrate
Adressierbarer Markt
194,30 Mrd. US-Dollar
(2026–2034)
Der Markt für Wendebeutel wurde 2025 auf 15,30 Milliarden US-Dollar geschätzt und soll bis 2034 auf 27,71 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,82 % im Zeitraum 2026–2034 entspricht. Aufgrund der praktischen Dosierformate, des geringen Gewichts der Verpackung und der verbesserten Produktnutzbarkeit im Vergleich zu herkömmlichen starren Behältern verzeichnet der Markt eine zunehmende Akzeptanz in den Bereichen Lebensmittel, Getränke, Körperpflege und Haushaltsprodukte.
Nordamerika stellt einen etablierten und gleichzeitig innovationsgetriebenen Markt dar, der durch die Nachfrage nach flexiblen Verpackungsformaten, nachhaltiger Materialentwicklung und verbraucherfreundlichen Produkten begünstigt wird. Die Region wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6–7 % wachsen. Unterstützt wird dies durch die zunehmende Nutzung von Inverted Pouches durch Hersteller von Saucen, Würzmitteln, Babynahrung und Körperpflegeprodukten, die Verpackungsmüll reduzieren und ihre Logistik optimieren möchten. Diese Faktoren tragen weiterhin zum Wachstum des Marktes für Inverted Pouches in der Region bei.
Marktanalyse und Einblicke zu Invertierten Beuteln
- Nordamerika verzeichnet eine starke Akzeptanz von umgekehrten Dosiersystemen, insbesondere im Gastronomie- und Einzelhandelsbereich. Der Marktanteil Nordamerikas lag 2025 bei 30–35 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6–7 % steigen.
- Die USA bleiben aufgrund der Nachfrage nach verpackten Lebensmitteln und Körperpflegeprodukten ein wichtiger Marktteilnehmer. Das Land repräsentierte 2025 einen Marktanteil von 75–80 % in Nordamerika und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6–7 % wachsen.
- Europa setzt sein Wachstum durch Nachhaltigkeitsinitiativen und den Übergang zu flexiblen Verpackungen in Deutschland, Großbritannien, Frankreich, Italien und Spanien fort. Die Region erreichte 2025 einen Marktanteil von 25–30 % und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 5–6 % verzeichnen.
- Der asiatisch-pazifische Raum profitiert vom steigenden Konsum verpackter Lebensmittel und dem Ausbau der Produktion in China, Indien, Japan, Südkorea und Australien. Die Region erreichte 2025 einen Marktanteil von 25–30 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8–9 % erzielen.
- Das größte Segment waren vorgefertigte Beutel mit einem Marktanteil von 55–60 % im Jahr 2025. Dies ist auf etablierte Produktionskapazitäten und eine breite Anwendungsakzeptanz zurückzuführen. Für dieses Segment wird ein jährliches Wachstum von 6–7 % im Zeitraum 2026–2034 prognostiziert.
- Das Segment der Form-, Füll- und Verschließbeutel wird als wachstumsstärkstes Segment prognostiziert. Es wird erwartet, dass es im Jahr 2025 einen Marktanteil von 40–45 % erreichen und aufgrund der Vorteile der Automatisierung im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7–8 % wachsen wird.
- Wichtige Unternehmen, die im Detail analysiert wurden: AptarGroup, Inc., Cheer Pack North America, LLC, Glenroy, Inc., Polymer Packaging, Inc., THIMONNIER SAS, Viking Masek Global Packaging LLC, VOLPAK SAU, Amcor plc, Mondi plc und ProAmpac Holdings Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung von Beutelverpackungen wurde unter anderem durch den Einsatz verbesserter Barrierefolien und Ausgießer ermöglicht. Fortschritte bei Mehrschichtkonstruktionen, Recyclingtechnologien und präzisen Abfüllsystemen haben diese Innovation für Flüssigkeiten, Getränke und Konsumgüter anwendbar gemacht. Der Wandel von starren Behältern wie Flaschen und Gläsern hin zu flexiblen hat den Herstellungsprozess ebenfalls beeinflusst, da Hersteller neben einer guten Haltbarkeit im Regal nun auch Wert auf Materialeffizienz und kostengünstigere Transportwege legen.
Das zukünftige Wachstum wird voraussichtlich von Investitionen in nachhaltige Verpackungsinfrastruktur, regionale Produktionskapazitäten und sich entwickelnde regulatorische Anforderungen zur Reduzierung von Verpackungsabfällen beeinflusst. Schwellenländer im asiatisch-pazifischen Raum und in Lateinamerika dürften mit steigendem Konsum verpackter Lebensmittel zusätzliche Chancen bieten. Die Verwendung von Monomaterialfolien, verbesserte Recyclingfähigkeit und Automatisierung der Abfüllprozesse werden die langfristige Marktentwicklung fördern und Verpackungshersteller zu einer optimierten Ressourcennutzung anregen, was sich positiv auf den Marktanteil von Invertbeuteln in wichtigen regionalen Märkten auswirken wird.
Marktbericht über umgedrehte Beutel – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 15,30 Milliarden US-Dollar |
| Marktgröße bis 2034 | 27,71 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,82 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für umgekehrte Beutel
Die Nachfrage nach Beuteln mit umgekehrter Dosierfunktion steigt, da Marken Verpackungslösungen priorisieren, die den Komfort, die Produktentnahme und die Lagereffizienz verbessern. Lebensmittel wie Saucen, Dressings, Brotaufstriche und flüssige Würzmittel bleiben wichtige Anwendungsbereiche, während Körperpflege- und Haushaltsprodukte zusätzliche Nachfrage generieren. Das Wachstum des Marktes für Beutel mit umgekehrter Dosierfunktion wird durch die Verbraucherpräferenz für leichte Verpackungen, reduzierten Materialverbrauch und effiziente Lieferketten unterstützt. Das Ökosystem umfasst Folienhersteller, Beutelverarbeiter, Maschinenlieferanten, Hersteller von Abfüllanlagen und Markeninhaber, die gemeinsam anwendungsspezifische Lösungen entwickeln.
Die Rohstofflieferanten sind ein entscheidender Faktor für die Produktleistung im Hinblick auf moderne Polymerfolien, Barrierebeschichtungen und recyclingfähige Konstruktionen. Verpackungshersteller arbeiten intensiv daran, die Qualität von Beuteln hinsichtlich Haltbarkeit, Dosiergenauigkeit und Eignung für automatische Produktionslinien zu verbessern. Der Ausbau der Produktionskapazitäten für flexible Verpackungen gewährleistet eine höhere Verfügbarkeit von Rohstoffen in Industrie- und Entwicklungsländern. Die Einführung digitaler Drucktechnologien ermöglicht es Verbrauchern, individualisierte Lösungen bei gleichzeitig verkürzten Produktionszyklen zu nutzen.
Das Marktumfeld wird von Innovationen, Kooperationen und dem Ausbau der Produktionskapazitäten von Anbietern von Verpackungslösungen geprägt. AptarGroup, Inc., Cheer Pack North America, LLC, Glenroy, Inc. und ProAmpac Holdings Inc. gehören zu den Unternehmen, die sich auf Dosiersysteme, nachhaltige Materialien und kundenspezifische Beutel konzentrieren, um den vielfältigen Endverbraucheranforderungen gerecht zu werden. Maschinenbauunternehmen wie THIMONNIER SAS, Viking Masek Global Packaging LLC und VOLPAK SAU unterstützen Hersteller mit fortschrittlichen Technologien für die Beutelproduktion und -abfüllung. Dies spiegelt die Wettbewerbsdynamik wider, die im Marktbericht für Wendebeutel beschrieben wird .
Investitionen konzentrieren sich zunehmend auf recyclingfähige Verpackungsformate, Automatisierung und regionale Produktionsstätten. Globale Verpackungsunternehmen wie Amcor plc und Mondi plc stärken ihr Portfolio an flexiblen Verpackungen durch Materialinnovationen und nachhaltigkeitsorientierte Lösungen. Die strategische Positionierung in diesem Markt hängt von der Fähigkeit ab, kosteneffiziente Formate anzubieten und gleichzeitig die regulatorischen Anforderungen hinsichtlich Recyclingfähigkeit, Abfallreduzierung und Kreislaufverpackungssystemen zu erfüllen. Die Wettbewerbsdifferenzierung wird zudem durch technisches Know-how in den Bereichen Folien, Verschlüsse und Dosiersysteme beeinflusst.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für umgedrehte Beutel: Strategische Einblicke
Regionale Einblicke
Markt für umgekehrte Beutel in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 30–35 % und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 6–7 % verzeichnen. Die Region profitiert von einer etablierten Infrastruktur für flexible Verpackungen, einer starken Verbrauchernachfrage nach Convenience-Produkten und der zunehmenden Verbreitung von Leichtbauverpackungen in den Bereichen Lebensmittel, Getränke und Haushalt. Die USA bleiben aufgrund der großflächigen Produktion verpackter Lebensmittel und der starken Markenpräsenz der Hauptmarkt und stützen damit die positive Marktprognose für Inverted Pouches im gesamten Prognosezeitraum.
Nordamerikanische Unternehmen konzentrieren sich auf recycelbare Folien, verbesserte Dosiersysteme und effizientere Abfülltechniken. Die anhaltende Nachfrage nach Produkten in den Bereichen Saucen, Würzmittel, Babynahrung und Körperpflegeprodukte trägt zum Marktwachstum bei. Zudem steigt der Druck auf Unternehmen hinsichtlich der Vorschriften zur Reduzierung von Verpackungsabfällen und zur Förderung der Nachhaltigkeit, fortschrittliche Beutel einzusetzen.
US-Markt für umgedrehte Beutel
Die USA repräsentierten 2025 etwa 75–80 % des nordamerikanischen Marktanteils und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6–7 % wachsen. Der starke Konsum verpackter Lebensmittel, die zunehmende Verbreitung von Eigenmarken und die Nachfrage nach praktischen Dosierlösungen sind Schlüsselfaktoren für die Akzeptanz dieser Technologie. Lebensmittelhersteller ersetzen traditionelle Behälter vermehrt durch flexible Beutelformate, um die Logistik und die Handhabung für Verbraucher zu optimieren. Dies verstärkt wichtige Markttrends für Inverted Pouches in der gesamten Region.
Nachhaltige Verpackungstechnologien und verbesserte Beuteldesigns werden von US-amerikanischen Unternehmen erforscht, um Umweltaspekten gerecht zu werden. Der Einsatz in Saucen, Getränken, Nahrungsergänzungsmitteln und Körperpflegeprodukten nimmt zu. Die Verfügbarkeit von Verpackungsherstellern und Anbietern von Abfüllanlagen macht die Produktion im Inland rentabler. Recyclingfähigkeit und leichtere Verpackungsmaterialien werden zukünftig immer wichtiger.
Markt für umgekehrte Beutel in Europa
Europa hielt 2025 einen Marktanteil von 25–30 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5–6 % wachsen. Die Region profitiert von nachhaltigkeitsorientierten Verpackungsrichtlinien, etablierten Lebensmittelverarbeitungsbetrieben und einer steigenden Nachfrage nach flexiblen Alternativen. Deutschland ist aufgrund seiner fortschrittlichen Verpackungsfertigungskapazitäten und der starken Akzeptanz bei Lebensmittel- und Haushaltswarenherstellern ein führender Markt und stärkt damit die regionale Position des Marktes für Wendebeutel .
Der britische Markt wird von der Nachfrage nach praktischen Verpackungen und nachhaltigen Innovationen angetrieben. Der deutsche Markt profitiert von seiner langjährigen Erfahrung in der Verpackungsindustrie. Die Märkte in Frankreich, Italien und Spanien wachsen dank der Entwicklungen in der Lebensmittelverarbeitung und der zunehmenden Akzeptanz flexibler Spender. Europäische Hersteller setzen auf recycelbare Materialien, Monomaterialbeutel und kosteneffiziente Produktionstechnologien. Die Richtlinien zur Kreislaufwirtschaft für Verpackungen werden die Marktstrategien in Europa weiterhin maßgeblich beeinflussen.
Markt für umgekehrte Beutel im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 25–30 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8–9 % wachsen. China ist aufgrund der großflächigen Lebensmittelverarbeitung, der Herstellung flexibler Verpackungen und des steigenden Konsums verpackter Produkte der Haupttreiber der regionalen Nachfrage. Japan, Südkorea, Indien und Australien tragen ebenfalls durch die Einführung fortschrittlicher Verpackungstechnologien und den Ausbau ihrer Konsumgütermärkte zum Wachstum bei und stärken so das Wachstumspotenzial des Marktes für Wendebeutel in der gesamten Region.
Industriewachstum, Urbanisierung und der zunehmende Konsum verpackter Lebensmittel treiben die regionale Expansion an. Hersteller investieren in lokale Produktionsstätten, automatische Abfüllanlagen und nachhaltige Recyclingverpackungen. Staatliche Maßnahmen zur Abfallreduzierung und Förderung nachhaltiger Verpackungspraktiken motivieren Unternehmen zur Entwicklung verbesserter Beuteldesigns. Der wachsende Online-Vertrieb verstärkt den Bedarf an solchen Verpackungslösungen zusätzlich.
Markt für Wendebeutel im Nahen Osten und Afrika
Die Region Naher Osten und Afrika wird voraussichtlich einen kleineren, aber wachsenden Anteil am globalen Markt für Wendebeutel ausmachen . Unterstützt wird dieses Wachstum durch Investitionen in die Lebensmittelverarbeitung, die Expansion des Einzelhandels und den Infrastrukturausbau. Saudi-Arabien und die Vereinigten Arabischen Emirate stellen aufgrund des steigenden Konsums verpackter Lebensmittel und der Diversifizierung der Konsumgüterindustrie wichtige Märkte dar. Für die Region wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5–6 % prognostiziert, was kontinuierlich zum Gesamtwachstum des Marktes beitragen wird.
Südafrikas Rolle beruht auf seinen bestehenden Kapazitäten in der Lebensmittelverarbeitung, während andere Länder des Nahen Ostens und Afrikas flexible Verpackungslösungen nur zögerlich einführen. Energieverfügbarkeit, industrielles Wachstum und Investitionen in lokale Produktionsanlagen werden einige der Faktoren sein, die den Verpackungsbedarf in der Region beeinflussen. Unternehmen setzen zunehmend auf Leichtbaulösungen, um ihre Verpackungskosten zu senken.
Segmentierungsanalyse
Beuteltyp
Der Markt für Wendebeutel ist in die Segmente „Beuteltypen“ und „Form-Fill-Seal“ unterteilt. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6–7 % erwartet. Verpackungshersteller setzen je nach Anwendungsanforderungen, Produktionsvolumen und individuellen Wünschen unterschiedliche Herstellungsverfahren für Beutel ein. Vorgefertigte Lösungen sind aufgrund etablierter Lieferketten weiterhin weit verbreitet, während Form-Fill-Seal-Technologien bei Herstellern, die eine höhere Automatisierung und Produktionseffizienz anstreben, zunehmend an Bedeutung gewinnen.
- Vorgefertigte Beutel erfreuen sich weiterhin großer Beliebtheit bei Marken, die flexible Verpackungen mit schnellem Abfüllprozess und hoher Designflexibilität benötigen. Diese Formate werden aufgrund ihrer Kompatibilität mit bestehenden Abfüllsystemen häufig in der Lebensmittel-, Getränke- und Körperpflegeindustrie eingesetzt.
- Form-Fill -Seal-Beutel werden in der Massenproduktion zunehmend bevorzugt, da sie Beutelformung, Befüllung und Versiegelung integrieren. Ihre hohe Betriebseffizienz trägt zur Akzeptanz bei großen Konsumgüterherstellern bei.
Kapazität
Das Kapazitätssegment umfasst unter 15 ml, 15–5 ml, 5 ml–1 Liter und über 1 Liter . Für dieses Segment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 6–7 % erwartet. Die Wahl der Kapazität hängt von der Produktkategorie, dem Konsumverhalten, den Lageranforderungen und der Entnahmehäufigkeit ab. Mittelgroße Formate sind weiterhin in den Bereichen Haushalt, Lebensmittel und Körperpflege weit verbreitet, während größere Formate für Produkte mit hohem Bedarf geeignet sind.
- Unter 15 ml: Beutel mit kleinem Fassungsvermögen werden hauptsächlich für Proben, Einmalanwendungen und Spezialprodukte verwendet, die eine kontrollierte Dosierung erfordern. Diese Formate unterstützen portable und nutzerfreundliche Verpackungsstrategien.
- 15–5 ml: Dieser Größenbereich eignet sich für kompakte Konsumprodukte, die eine einfache Handhabung und effiziente Lagerung erfordern. Die Nachfrage wird durch Anwendungen im Bereich Körperpflege, Lebensmittelportionen und Reiseverpackungen gedeckt.
- 5 ml bis 1 Liter: Beutel mit mittlerem Fassungsvermögen stellen aufgrund ihrer Eignung für Soßen, Getränke, Haushaltsprodukte und Körperpflegeprodukte eine bedeutende Anwendungskategorie dar. Ihre Vielseitigkeit trägt zu einer breiten Marktakzeptanz bei.
- Über 1 Liter: Größere Formate eignen sich für Familien und gewerbliche Anwendungen mit höherem Produktbedarf. Diese Beutel ermöglichen eine effizientere Materialnutzung und reduzieren das Verpackungsgewicht im Vergleich zu starren Alternativen.
Momentaufnahme der Chancen
|
Anwendungssegment |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Speisen und Getränke |
Hoch |
Portionskontrolle |
Reifen |
|
Körperpflege |
Medium |
Premium-Abfüllung |
Skalierung |
|
Haushaltsprodukte |
Medium |
Leichte Rucksäcke |
Skalierung |
|
Industrieflüssigkeiten |
Niedrig |
Flexible Speicherlösungen |
Aufkommen |
Markt für umgedrehte Beutel: Wachstumstreiber und Wirkungsanalyse
Zunehmende Beliebtheit von leichten und praktischen Verpackungsformaten
Der Wunsch der Verbraucher nach benutzerfreundlichen Verpackungen veranlasst Marken dazu, flexible Dosieroptionen in ihre Produkte zu integrieren. Wendbare Beutel bieten im Vergleich zu starren Verpackungen Vorteile wie einfache Handhabung, effizientere Produktentnahme und geringeren Transportaufwand. Dadurch können Hersteller den Materialeinsatz minimieren, ohne Kompromisse bei der Effektivität der Verpackung einzugehen. Hersteller suchen daher verstärkt nach Verpackungslösungen, die den Einkaufsgewohnheiten der Verbraucher entgegenkommen. Dies führt zu Investitionen in Verarbeitungstechnologien, Folien und Dosierkomponenten für Beutel.
Ausweitung von Initiativen für nachhaltige flexible Verpackungen
Umweltfreundliche Verfahren entwickeln sich weltweit zu einem der wichtigsten Treiber für die Entwicklung von Verpackungsstrategien. Marken und Verarbeiter investieren in Materialien wie recycelbare Folien, Monomaterialien und neue Barriere-Systeme, um dem Problem von Verpackungsabfällen zu begegnen. Flexible Beutel bieten die Möglichkeit, Material einzusparen und die Logistik durch das geringere Gewicht der Verpackungen zu verbessern. Regulatorische Maßnahmen hin zu Kreislaufverpackungssystemen beschleunigen Innovationen seitens der Hersteller und Materiallieferanten. Hersteller entwickeln Produkte, die langlebig, haltbarkeitsverlängernd und recycelbar sind.
Zunehmende Automatisierung bei der Beutelherstellung und Abfüllung
Die Automatisierung revolutioniert die Beutelherstellung durch höhere Effizienz, vereinfachte Abläufe und verbesserte Qualitätskontrolle. Hersteller setzen vermehrt auf Maschinen, die Abfüll- und Versiegelungsprozesse nahtlos kombinieren und so hohe Produktionsraten ermöglichen. Moderne Technologien erleichtern es Unternehmen, unterschiedliche Verpackungsanforderungen effizient zu erfüllen. Besonders für große Konsumgüterhersteller mit Bedarf an skalierbaren Verpackungsanlagen ist die Automatisierung sinnvoll. Technologen entwickeln Maschinen, die Präzision gewährleisten, Abfall vermeiden und verschiedene Beuteltypen verarbeiten können.
Markt für umgedrehte Beutel – Zukunftstrends
Entwicklung von monomaterialen und recycelbaren Beutelstrukturen
Die Zukunft der Verpackungstechnologie wird die Entwicklung von Monomaterialverpackungen mit sich bringen, die die Recyclingfähigkeit verbessern und gleichzeitig die Barriereeigenschaften erhalten. Hersteller suchen daher nach innovativen Polymeren, Beschichtungen und Versiegelungsmethoden, um flexible Beutel zu entwickeln, die sich in die sich wandelnden Recyclingprozesse integrieren lassen. Markenartikler suchen zunehmend nach Verpackungslösungen, die ihnen helfen, ihre Nachhaltigkeitsziele zu erreichen, ohne die Produktsicherheit zu beeinträchtigen. Die Fortschritte in der Folienproduktionstechnologie werden den Weg für nachhaltige Beutel in der Zukunft ebnen.
Integration intelligenter Verpackungen und verbesserter Kundeninteraktion
Intelligente Verpackungslösungen werden in den kommenden Jahren voraussichtlich eine immer wichtigere Rolle spielen, da Unternehmen nach Möglichkeiten suchen, Kunden zu erreichen und Produkte entlang der Lieferkette nachzuverfolgen. Das Design von Beutelverpackungen wird die Integration von Technologien umfassen, die die Rückverfolgbarkeit, Authentizität und Verfügbarkeit von Produktinformationen verbessern. Fortschritte in der digitalen Drucktechnologie ermöglichen es Unternehmen, Beutel individueller zu gestalten und schneller zu produzieren, um die Marktanforderungen zeitnah zu erfüllen. Diese Entwicklung wird sicherstellen, dass Unternehmen ihre Produkte im Premiumsegment positionieren.
Marktchancen für umgedrehte Beutel
Wachstumspotenzial in aufstrebenden Märkten für verpackte Lebensmittel
Der steigende Konsum verpackter Lebensmittel in Entwicklungsländern eröffnet neue Geschäftsmöglichkeiten für Unternehmen der Beutelindustrie, Rohstofflieferanten und Verpackungstechnologieanbieter. Das Wachstum der städtischen Bevölkerung, veränderte Lebensgewohnheiten und die zunehmende Präsenz von Einzelhandelsgeschäften treiben die Nachfrage nach Lebensmitteln in praktischen Verpackungen an. Unternehmen können von ihren Produktionsstätten in der Region profitieren, indem sie kostengünstige Beutellösungen entwickeln, die den Marktanforderungen entsprechen. Märkte im asiatisch-pazifischen Raum und in einigen anderen Entwicklungsländern stellen aufgrund der zunehmenden Verwendung flexibler Verpackungen für verschiedene Lebensmittel vielversprechende Absatzmärkte dar.
Investitionsmöglichkeiten durch nachhaltige Verpackungsinnovationen
Nachhaltigkeitsorientierte Investitionen bieten Unternehmen, die flexible Verpackungstechnologien der nächsten Generation entwickeln, eine wichtige Chance. Prognosen für den Markt für Wendebeutel deuten darauf hin, dass Hersteller von Innovationen bei recycelbaren Folien, verbesserten Dosiersystemen und effizienten Produktionsprozessen profitieren können. Unternehmen, die in Materialwissenschaft, Recyclingfähigkeit und Automatisierung investieren, sind gut positioniert, um den sich wandelnden Kundenanforderungen gerecht zu werden. Partnerschaften zwischen Verarbeitern, Materialherstellern und Verpackungsanlagenlieferanten können die Kommerzialisierung fortschrittlicher Lösungen beschleunigen. Der zunehmende Fokus auf Umweltverantwortung bietet Unternehmen die Möglichkeit, sich durch nachhaltige Produktportfolios zu differenzieren und gleichzeitig die Einhaltung gesetzlicher Vorschriften sowie eine kundenorientierte Transformation des Verpackungswesens zu unterstützen.
Aktuelle Entwicklungen
- April 2026: Dai Nippon Printing Co., Ltd. (DNP) begann mit der Bereitstellung von Mustern des neu entwickelten „DNP-Sterilisationsbeutels aus einem einzigen Material“. Der Beutel entspricht den Richtlinien des CEFLEX-Konsortiums (Circular Economy for Flexible Packaging) und zeichnet sich durch ein Monomaterial-Design aus, das die Sortierbarkeit und Recyclingfähigkeit im Recyclingprozess verbessert.
- März 2026: Cheer Pack NA hat sich mit Amcor zusammengetan, um eine bahnbrechende Monomaterial-Verpackungslösung auf den Markt zu bringen, die den Anforderungen der erweiterten Herstellerverantwortung gerecht wird.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -