
Marché des sachets inversés : taille et prévisions 2034
Taille et prévisions du marché des sachets inversés (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par matériau (polyoléfine, aluminium métallisé, autres) ; industrie d’utilisation finale (alimentation et boissons, soins personnels, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00021793
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 17, 2026


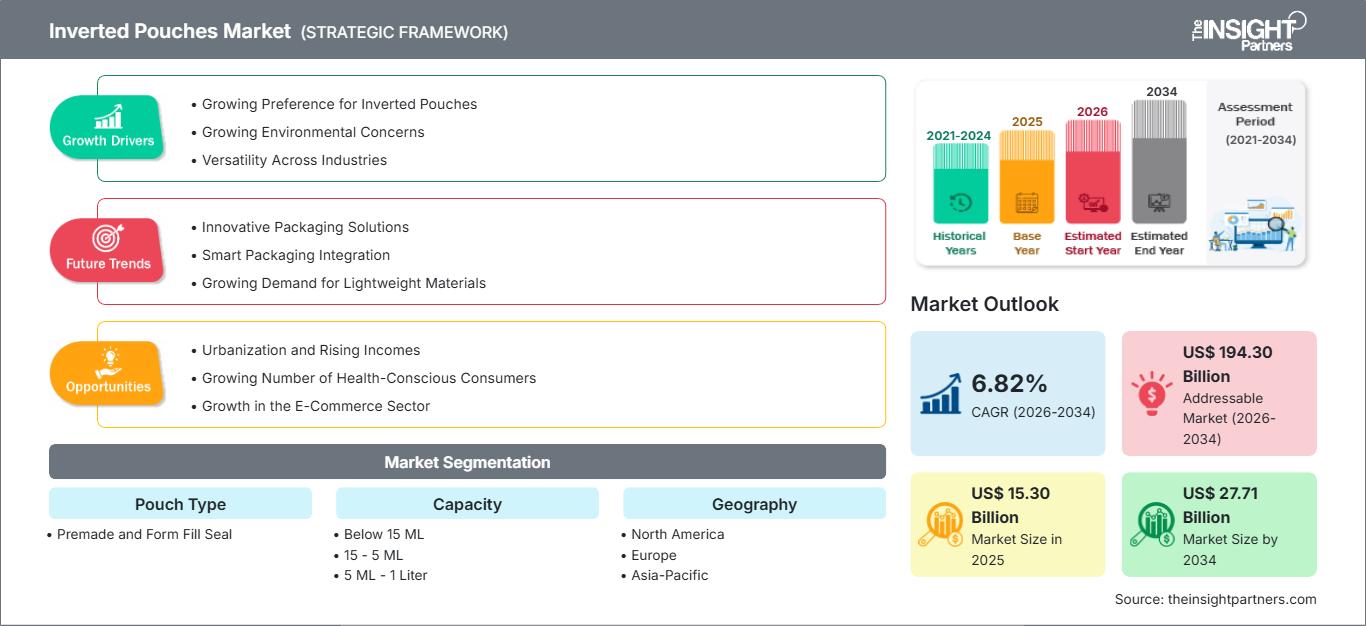
Taille du marché en 2025
15,30 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
27,71 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,82 %
taux de croissance
Marché adressable
194,30 milliards de dollars américains
(2026-2034)
Le marché des sachets inversés était évalué à 15,30 milliards de dollars américains en 2025 et devrait atteindre 27,71 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,82 % entre 2026 et 2034. Ce marché connaît une adoption croissante dans les secteurs de l'alimentation, des boissons, des soins personnels et des produits ménagers grâce à des formats de distribution pratiques, des emballages légers et une meilleure ergonomie par rapport aux contenants rigides classiques.
L'Amérique du Nord présente un marché mature mais dynamique, porté par la demande d'emballages souples, le développement de matériaux durables et les produits de consommation pratiques. La région devrait connaître une croissance annuelle composée (TCAC) de 6 à 7 % entre 2026 et 2034, grâce à l'adoption croissante de ces emballages par les fabricants de sauces, de condiments, d'aliments pour bébés et de produits d'hygiène personnelle, soucieux de réduire leurs déchets d'emballage et d'optimiser leur logistique. Ces facteurs contribuent à la croissance du marché des sachets inversés dans la région.
Analyse et perspectives du marché des sachets inversés
- Amérique du Nord : La région affiche une forte adoption des distributeurs inversés, notamment dans les secteurs de la restauration et du commerce de détail. L’Amérique du Nord représentait entre 30 et 35 % du marché en 2025 et devrait connaître une croissance annuelle composée de 6 à 7 % entre 2026 et 2034.
- Les États -Unis demeurent un contributeur majeur grâce à la demande des marques de produits alimentaires emballés et de soins personnels. Le pays représentait 75 à 80 % du marché nord-américain en 2025 et devrait connaître une croissance annuelle composée de 6 à 7 % entre 2026 et 2034.
- L’ Europe poursuit son expansion grâce à des initiatives de développement durable et à la transition vers des emballages flexibles en Allemagne, au Royaume-Uni, en France, en Italie et en Espagne. La région détenait une part de marché de 25 à 30 % en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 5 à 6 % entre 2026 et 2034.
- La région Asie-Pacifique bénéficie de la croissance de la consommation d'aliments emballés et de l'expansion de la production en Chine, en Inde, au Japon, en Corée du Sud et en Australie. Elle détenait une part de marché de 25 à 30 % en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 8 à 9 % entre 2026 et 2034.
- Les sachets préformés représentaient le segment dominant avec une part de marché de 55 à 60 % en 2025, grâce à des capacités de production établies et à une large utilisation. Ce segment devrait croître à un TCAC de 6 à 7 % entre 2026 et 2034.
- Le segment à forte croissance des sachets form-fill-scell devrait représenter une part de marché de 40 à 45 % en 2025 et connaître une croissance annuelle composée de 7 à 8 % entre 2026 et 2034 grâce aux avantages de l'automatisation.
- Principales sociétés analysées en détail : AptarGroup, Inc., Cheer Pack North America, LLC, Glenroy, Inc., Polymer Packaging, Inc., THIMONNIER SAS, Viking Masek Global Packaging LLC, VOLPAK SAU, Amcor plc, Mondi plc et ProAmpac Holdings Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le développement des emballages en sachets a été rendu possible par l'intégration de films barrière et de becs verseurs améliorés, entre autres. Les progrès réalisés dans les constructions multicouches, les technologies de recyclage des matériaux et les systèmes de remplissage précis ont permis d'appliquer cette innovation aux liquides, aux boissons et aux biens de consommation. Le passage des contenants rigides, tels que les bouteilles et les bocaux, aux contenants souples a également influencé le processus de fabrication, les fabricants privilégiant l'efficacité des matériaux et les modes de transport économiques, tout en assurant une bonne conservation.
L'expansion future devrait être influencée par les investissements dans les infrastructures d'emballage durables, les capacités de production régionales et l'évolution des réglementations relatives à la réduction des déchets d'emballage. Les économies émergentes d'Asie-Pacifique et d'Amérique latine devraient offrir des opportunités supplémentaires, à mesure que la consommation d'aliments emballés augmente. L'adoption de films monomatériaux, une meilleure compatibilité avec le recyclage et l'automatisation des opérations de remplissage soutiendront le développement du marché à long terme, tout en incitant les fabricants d'emballages à optimiser l'utilisation des ressources, ce qui aura un impact positif sur la part de marché des sachets inversés dans les principaux marchés régionaux.
Portée du rapport sur le marché des sachets inversés
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 15,30 milliards de dollars américains |
| Taille du marché d'ici 2034 | 27,71 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,82% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des sachets inversés
La demande en emballages à distribution inversée est en hausse, les marques privilégiant des solutions qui améliorent la praticité, la vidange du produit et l'efficacité du stockage. Les produits alimentaires tels que les sauces, les vinaigrettes, les pâtes à tartiner et les condiments liquides restent des domaines d'application importants, tandis que les produits d'hygiène et d'entretien ménager génèrent une demande supplémentaire. La croissance du marché des sachets inversés est soutenue par la préférence des consommateurs pour les emballages légers, la réduction de la consommation de matériaux et l'efficacité des chaînes d'approvisionnement. L'écosystème comprend des producteurs de films, des transformateurs de sachets, des fournisseurs de machines, des fabricants d'équipements de remplissage et des marques qui collaborent au développement de solutions adaptées à chaque application.
Les fournisseurs de matières premières sont essentiels à la performance des produits, notamment en ce qui concerne les films polymères avancés, les revêtements barrières et les emballages recyclables. Les transformateurs d'emballages s'efforcent d'améliorer la qualité des sachets en optimisant leur durabilité, la précision de leur distribution et leur compatibilité avec les lignes automatisées. Le développement des capacités de transformation des emballages souples garantit une meilleure disponibilité des matières premières, tant dans les pays développés que dans les pays en développement. L'adoption de l'impression numérique offre aux consommateurs des solutions personnalisées et des cycles de production réduits.
Le marché est porté par l'innovation, les collaborations et l'augmentation des capacités de production des fournisseurs de solutions d'emballage. AptarGroup, Inc., Cheer Pack North America, LLC, Glenroy, Inc. et ProAmpac Holdings Inc. figurent parmi les entreprises qui se concentrent sur les systèmes de distribution, les matériaux durables et les sachets personnalisés afin de répondre aux diverses exigences des utilisateurs finaux. Des spécialistes des machines, tels que THIMONNIER SAS, Viking Masek Global Packaging LLC et VOLPAK SAU, accompagnent les fabricants grâce à des technologies de pointe pour la production et le remplissage de sachets, reflétant ainsi la dynamique concurrentielle décrite dans le rapport sur le marché des sachets inversés .
Les investissements se concentrent de plus en plus sur les emballages recyclables, l'automatisation et les sites de production régionaux. Les entreprises mondiales d'emballage, telles qu'Amcor plc et Mondi plc, renforcent leurs gammes d'emballages souples grâce à l'innovation des matériaux et à des solutions axées sur le développement durable. Le positionnement stratégique sur ce marché repose sur la capacité à proposer des formats économiques tout en respectant les exigences réglementaires en matière de recyclabilité, de réduction des déchets et de systèmes d'emballage circulaires. La différenciation concurrentielle est également influencée par l'expertise technique dans les films, les systèmes de fermeture et les mécanismes de distribution.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des sachets inversés : Perspectives stratégiques
Perspectives régionales
Marché des sachets inversés en Amérique du Nord
L'Amérique du Nord représentait entre 30 et 35 % du marché en 2025 et devrait enregistrer un TCAC (taux de croissance annuel composé) de 6 à 7 % entre 2026 et 2034. La région bénéficie d'une infrastructure d'emballage souple bien établie, d'une forte demande des consommateurs pour les produits pratiques et d'une adoption croissante des solutions d'emballage légères dans les secteurs de l'alimentation, des boissons et des produits ménagers. Les États-Unis demeurent le principal contributeur grâce à une production alimentaire emballée à grande échelle et à une forte notoriété de la marque, ce qui soutient les prévisions positives du marché des sachets inversés pour la période considérée.
Les entreprises nord-américaines se concentrent sur les films recyclables, les systèmes de distribution améliorés et les techniques de remplissage plus efficaces. La demande soutenue pour les sauces, les condiments, les aliments pour bébés et les produits d'hygiène personnelle contribue à la croissance du marché. Par ailleurs, la réglementation croissante en matière de réduction des déchets d'emballage et de développement durable exerce une pression accrue sur les entreprises, les incitant à utiliser des sachets innovants.
Marché américain des sachets inversés
Les États-Unis représentaient environ 75 à 80 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 6 à 7 % entre 2026 et 2034. La forte consommation de produits alimentaires emballés, l'expansion des marques de distributeur et la demande de solutions de distribution pratiques sont les principaux facteurs favorisant l'adoption de ces sachets. Les fabricants de produits alimentaires remplacent de plus en plus les emballages traditionnels par des sachets souples pour une logistique et une prise en main facilitées, ce qui renforce les grandes tendances du marché des sachets inversés dans toute la région.
Les entreprises américaines explorent des technologies d'emballage durables et des conceptions de sachets améliorées afin de répondre aux enjeux environnementaux. Leur utilisation se généralise dans les sauces, les boissons, les produits nutritionnels et les produits d'hygiène personnelle. La présence de transformateurs d'emballages et de fournisseurs de systèmes de distribution facilite la production sur le marché intérieur. Le recyclage et l'utilisation de matériaux d'emballage plus légers revêtiront une importance croissante à l'avenir.
Marché européen des sachets inversés
L'Europe détenait une part de marché de 25 à 30 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5 à 6 % entre 2026 et 2034. Cette croissance est soutenue par des politiques d'emballage axées sur le développement durable, des industries agroalimentaires bien établies et une demande croissante d'alternatives flexibles. L'Allemagne représente un marché de premier plan grâce à ses capacités de production d'emballages avancées et à une forte adoption par les fabricants de produits alimentaires et ménagers, ce qui renforce la position régionale sur le marché des sachets inversés .
Le marché britannique est porté par la demande d'emballages pratiques et d'innovations axées sur le développement durable. Le marché allemand bénéficie de son expérience dans le secteur de l'emballage. Les marchés français, italien et espagnol sont en croissance grâce aux évolutions de l'industrie agroalimentaire et à l'adoption croissante des distributeurs souples. Les fabricants européens privilégient les matériaux recyclables, les sachets monomatériaux et les technologies de production économiques. La réglementation en matière d'économie circulaire des emballages continuera d'influencer les stratégies de marché en Europe.
Marché des sachets inversés en Asie-Pacifique
La région Asie-Pacifique représentait entre 25 et 30 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8 à 9 % entre 2026 et 2034. La Chine est le principal moteur de la demande régionale grâce à son importante industrie agroalimentaire, à la fabrication d'emballages souples et à la consommation croissante de produits emballés. Le Japon, la Corée du Sud, l'Inde et l'Australie contribuent également à cette croissance par l'adoption d'emballages innovants et l'expansion de leurs marchés de biens de consommation, renforçant ainsi le potentiel de croissance du marché des sachets inversés dans toute la région.
La croissance industrielle, l'urbanisation et la part croissante des aliments emballés alimentent l'expansion régionale. Les fabricants investissent dans des usines locales, des machines de remplissage automatiques et des solutions d'emballage recyclables et durables. Les initiatives gouvernementales visant à réduire les déchets et à promouvoir des pratiques d'emballage durables incitent les entreprises à concevoir des sachets plus performants. Le développement des canaux de distribution en ligne contribue également à accroître le besoin en solutions d'emballage de ce type.
Marché des sachets inversés au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait représenter une part plus modeste, mais croissante, du marché mondial des sachets inversés , grâce aux investissements dans l'agroalimentaire, à l'expansion du commerce de détail et au développement des infrastructures. L'Arabie saoudite et les Émirats arabes unis constituent des marchés importants, du fait de la consommation croissante d'aliments emballés et de la diversification des industries de biens de consommation. La région devrait connaître une croissance annuelle composée (TCAC) de 5 à 6 % entre 2026 et 2034, contribuant ainsi de manière constante à l'expansion globale du marché.
L'implication de l'Afrique du Sud repose sur ses capacités existantes de transformation alimentaire, tandis que les autres pays de la région MENA adoptent progressivement des solutions d'emballage flexibles. La disponibilité de l'énergie, la croissance industrielle et les investissements dans les installations de production locales seront parmi les facteurs qui influenceront les besoins en emballage dans la région. Les entreprises privilégient de plus en plus les solutions légères qui leur permettent de réduire leurs coûts d'emballage.
Analyse de segmentation
Type de poche
Le segment des sachets inversés, selon leur type, se divise en deux catégories : les sachets préfabriqués et les sachets thermoformés (form-fill-seal). Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6 à 7 % entre 2026 et 2034. Les fabricants d’emballages adoptent différentes méthodes de fabrication de sachets en fonction des applications, des volumes de production et des besoins de personnalisation. Les solutions préfabriquées restent largement utilisées grâce à des chaînes d’approvisionnement bien établies, tandis que les technologies de formage-fill-seal gagnent en popularité auprès des fabricants en quête d’une automatisation et d’une efficacité de production accrues.
- Sachets préformés : Les sachets préformés restent très prisés des marques qui recherchent des emballages souples, rapides à remplir et offrant une grande flexibilité de conception. Ces formats sont largement utilisés dans les secteurs de l’alimentation, des boissons et des soins personnels grâce à leur compatibilité avec les systèmes de remplissage existants.
- Les sachets Form Fill Seal sont de plus en plus privilégiés dans les environnements de production à grand volume car ils intègrent les opérations de formation, de remplissage et de scellage. Leur efficacité opérationnelle favorise leur adoption par les grands fabricants de produits de consommation.
Capacité
Le segment de capacité comprend les formats suivants : moins de 15 ml, de 15 à 5 ml, de 5 à 1 litre et plus de 1 litre . Ce segment devrait enregistrer un TCAC de 6 à 7 % entre 2026 et 2034. Le choix du format dépend de la catégorie de produit, des habitudes de consommation, des besoins de stockage et de la fréquence de distribution. Les formats de capacité moyenne restent largement utilisés dans les secteurs des produits ménagers, alimentaires et d’hygiène personnelle, tandis que les formats de plus grande capacité conviennent aux produits destinés au vrac.
- Moins de 15 ml : les sachets de petite capacité sont principalement utilisés pour les échantillons, les applications à usage unique et les produits spécifiques nécessitant un dosage précis. Ces formats favorisent la portabilité et répondent aux exigences des solutions d’emballage pratiques.
- 15-5 ml : Cette gamme de contenances convient aux produits de consommation compacts nécessitant une manipulation aisée et un stockage efficace. Elle est notamment utilisée dans les secteurs des soins personnels, des portions alimentaires et des emballages de voyage.
- 5 ml à 1 litre : Les sachets de capacité moyenne constituent une catégorie d’application importante grâce à leur compatibilité avec les sauces, les boissons, les produits ménagers et les liquides de soins personnels. Leur polyvalence favorise leur large adoption sur le marché.
- Plus d'un litre : les formats de plus grande capacité sont utilisés pour les applications familiales et commerciales nécessitant des volumes de produit plus importants. Ces sachets permettent une utilisation plus efficace des matériaux et un poids d'emballage réduit par rapport aux alternatives rigides.
Aperçu des opportunités
|
Segment d'application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
Restauration |
Haut |
Contrôle des portions |
Mature |
|
Soins personnels |
Moyen |
Distribution premium |
Mise à l'échelle |
|
Produits ménagers |
Moyen |
Sacs à dos légers |
Mise à l'échelle |
|
Liquides industriels |
Faible |
Stockage flexible |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des sachets inversés
Préférence croissante pour les formats d'emballage légers et pratiques
La demande croissante des consommateurs pour des emballages pratiques incite les marques à intégrer des systèmes de distribution flexibles à leurs produits. Les sachets réversibles sont reconnus pour leur facilité de manipulation, une meilleure efficacité de distribution et des besoins de transport réduits par rapport aux emballages rigides. Cette solution permet aux fabricants d'utiliser un minimum de matériaux sans compromettre l'efficacité de l'emballage. Les fabricants recherchent désormais des solutions d'emballage adaptées aux habitudes d'achat pratiques des consommateurs. Cela se traduit par des investissements dans les technologies de transformation, les films et les systèmes de distribution pour sachets.
Développement des initiatives d'emballage flexible durable
Les pratiques respectueuses de l'environnement s'imposent comme un moteur essentiel du développement des stratégies d'emballage à travers le monde. Marques et transformateurs investissent dans des matériaux tels que les films recyclables, les monomatériaux et les nouveaux systèmes barrières pour lutter contre le problème des déchets d'emballage. Les sachets souples offrent la possibilité de réduire la quantité de matériaux utilisés et d'optimiser la logistique grâce à la diminution du poids des emballages. L'évolution des réglementations en faveur de l'économie circulaire des emballages accélère l'innovation chez les producteurs et les fournisseurs de matériaux. Les fabricants conçoivent des produits durables, préservant la durée de conservation et recyclables.
Automatisation croissante des opérations de fabrication et de remplissage de sachets
L'automatisation révolutionne la fabrication de sachets en améliorant l'efficacité, en simplifiant les opérations et en garantissant un contrôle qualité optimal. Les fabricants adoptent des machines qui intègrent harmonieusement les processus de remplissage et de scellage pour atteindre des cadences de production élevées. Les technologies modernes permettent aux entreprises de répondre plus facilement et efficacement à leurs différents besoins en matière d'emballage. L'automatisation est particulièrement pertinente pour les grands fabricants de biens de consommation qui nécessitent des opérations d'emballage évolutives. Les ingénieurs conçoivent des machines qui garantissent la précision, limitent le gaspillage et peuvent traiter différents types de sachets.
Tendances futures du marché des sachets inversés
Développement de structures de sachets monomatériaux et recyclables
L'avenir des technologies d'emballage verra l'émergence d'emballages monomatériaux, conçus pour améliorer leur recyclabilité tout en préservant leurs propriétés de barrière. En effet, les fabricants explorent des polymères, des revêtements et des méthodes de scellage innovants permettant de créer des sachets souples compatibles avec l'évolution des processus de recyclage. De plus en plus, les marques recherchent des emballages qui les aident à atteindre leurs objectifs de développement durable sans compromettre la sécurité de leurs produits. Les progrès réalisés dans la production de films plastiques ouvriront la voie à des sachets durables.
Intégration d'emballages intelligents et interaction améliorée avec le consommateur
Les solutions d'emballage intelligent devraient occuper une place prépondérante dans les années à venir, les entreprises cherchant à fidéliser les consommateurs et à assurer la traçabilité de leurs produits tout au long de la chaîne d'approvisionnement. La conception des sachets intégrera des solutions technologiques facilitant la traçabilité, l'authenticité et l'accès aux informations produits. Les progrès de l'impression numérique permettront aux entreprises de personnaliser davantage leurs emballages et d'accélérer leur production, afin de répondre au mieux aux besoins du marché. Cette évolution leur permettra de positionner leurs produits sur le segment haut de gamme.
Opportunités du marché des sachets inversés
Potentiel de croissance sur les marchés émergents des produits alimentaires emballés
L'augmentation de la consommation d'aliments emballés dans les pays en développement offrira de nouvelles perspectives aux entreprises spécialisées dans les sachets, les fournisseurs de matières premières et les technologies d'emballage. La croissance démographique urbaine, l'évolution des modes de vie et la multiplication des points de vente alimentent la demande de produits alimentaires conditionnés dans des emballages pratiques. Les entreprises peuvent tirer profit de leurs activités de production dans la région en développant des solutions de sachets économiques répondant aux exigences du marché. Les marchés de la région Asie-Pacifique et de certains autres pays en développement représentent des marchés potentiels en raison de l'adoption croissante des emballages souples pour différents produits alimentaires.
Opportunités d'investissement grâce à l'innovation en matière d'emballage durable
Les investissements axés sur le développement durable représentent une opportunité majeure pour les entreprises qui conçoivent des technologies d'emballage flexible de nouvelle génération. Les prévisions concernant le marché des sachets inversés indiquent que les fabricants peuvent tirer profit des innovations en matière de films recyclables, de systèmes de distribution améliorés et de processus de production efficaces. Les entreprises qui investissent dans la science des matériaux, la compatibilité avec le recyclage et l'automatisation sont bien placées pour répondre à l'évolution des besoins de leurs clients. Les partenariats entre transformateurs, producteurs de matériaux et fournisseurs d'équipements d'emballage peuvent accélérer la commercialisation de solutions avancées. L'importance croissante accordée à la responsabilité environnementale offre aux entreprises la possibilité de se différencier grâce à des gammes de produits durables, tout en garantissant la conformité réglementaire et en accompagnant la transformation des emballages selon les attentes des clients.
Développements récents
- Avril 2026 : Dai Nippon Printing Co., Ltd. (DNP) a commencé à fournir des échantillons de sa nouvelle pochette de stérilisation médicale monomatériau. Conforme aux directives du consortium CEFLEX (Circular Economy for Flexible Packaging), cette pochette est fabriquée à partir d’un seul matériau, ce qui facilite son tri et son recyclage.
- Mars 2026 : Cheer Pack NA s’est associé à Amcor pour lancer une solution d’emballage monomatériau révolutionnaire répondant aux exigences de la responsabilité élargie du producteur.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -