
Markt für Laser Markierung Maschine: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Lasermarkierungsmaschinen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (CO2-Laser, Faserlaser, Grünlaser, UV-Laser, YAG-Laser); Anwendung (Automobilindustrie, Luft- und Raumfahrt, Medizin, Verpackung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011496
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
3,8 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
7,06 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,13 %
Wachstumsrate
Adressierbarer Markt
49,03 Mrd. US-Dollar
(2026–2034)
Der globale Markt für Lasermarkierungsmaschinen wurde im Jahr 2025 auf 3,8 Milliarden US-Dollar geschätzt und soll bis 2034 auf 7,06 Milliarden US-Dollar anwachsen; dies entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,13 % im Zeitraum 2026-2034.
Marktanalyse und Einblicke für Lasermarkierungsmaschinen
- Nordamerika: Die Region repräsentierte im Jahr 2025 einen Marktanteil von 25–29 % am Markt für Lasermarkierungsmaschinen und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,6–9,2 % wachsen, unterstützt durch regulierte Rückverfolgbarkeit, Produktionsrückverlagerung und automatisierte Teileidentifizierung.
- USA: Das Land erwirtschaftete im Jahr 2025 78–82 % des nordamerikanischen Umsatzes und wird voraussichtlich bis 2034 ein durchschnittliches jährliches Wachstum von 8,7–9,3 % verzeichnen.
- Europa: Europa hielt 2025 einen Anteil von 22–26 % und dürfte mit einer durchschnittlichen jährlichen Wachstumsrate von 7,5–8,1 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der asiatisch-pazifische Raum machte im Jahr 2025 37–41 % aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 8,8–9,4 % wachsen, wobei China, Japan, Südkorea und Indien führend bei der Einführung sind.
- Größtes Segment: Faserlaser erreichten 2025 einen Marktanteil von 42–46 % und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3–8,9 % wachsen.
- Wachstumsstarkes Segment: Medizinische Anwendungen hatten 2025 einen Marktanteil von 12–16 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–9,8 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Epilog Corporation, Han's Laser Technology Industry Group Co., Ltd., LaserStar Technologies Corporation, Markolaser GmbH, MECCO Partners, LLC, Sahajanand Laser Technology Limited, Telesis Technologies, Inc., Trotec Laser GmbH, TYKMA Electrox, Inc. und Videojet Technologies, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Lasermarkierung entwickelte sich von eigenständigen Graviermaschinen zu vernetzten Produktionsanlagen mit programmierbaren Quellen, Galvo-Scanning, Kameras, Absaugung und Liniensteuerungssoftware. Faserlasermaschinen etablierten sich dank wartungsarmer Halbleiterlaser und Data-Matrix-Codierung mit Produktionsgeschwindigkeit in der Metallmarkierung. UV- und grüne Wellenlängen erweiterten das Spektrum der bearbeitbaren Substrate aufgrund der geringeren Wärmeentwicklung, wobei CO₂ weiterhin für Papier, Glas, Folien und organische Substrate wichtig blieb. Anbieter begannen, neben der Laserquelle selbst auch integrierte Gehäuse, Drehmechanismen, Robotik und Validierungsunterstützung anzubieten.
Laut Marktprognose für Lasermarkierungsmaschinen werden zukünftige Investitionen in die Lieferkette für Elektronik und Elektrofahrzeuge in Asien, in die Rückverlagerung von Produktionsstätten in Nordamerika und in die Rückverfolgbarkeitsinitiativen in Europa fließen. Die Nachfrage nach permanenten Markierungen wird voraussichtlich aus den Bereichen medizinische UDI und Luft- und Raumfahrtwartung kommen, während steigende Lohnkosten den Einsatz automatischer Lade- und Inspektionssysteme erforderlich machen. Kunden werden modulare Systeme bevorzugen, die neue Substrate, Codes und Produktionsrezepte ohne vollständige Systemaktualisierung unterstützen.
Marktbericht über Lasermarkierungsmaschinen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,8 Milliarden US-Dollar |
| Marktgröße bis 2034 | 7,06 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,13 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Lasermarkierungsmaschinen
Die Anforderungen an die dauerhafte Kennzeichnung von Automobilteilen, wiederverwendbaren Medizinprodukten, Luft- und Raumfahrtkomponenten sowie verpackten Waren schaffen die Nachfrage nach Lasermarkierungsmaschinen. Diese Nachfrage wird durch eine Wertschöpfungskette gedeckt, die aus Laserherstellern, Anbietern von Bewegungssteuerungen, Herstellern von Markierungsmaschinen, Distributoren, Abgasanlagen, Systemintegratoren und Softwareanbietern besteht. Endanwender analysieren die gesamte Wertschöpfungskette und legen dabei mehr Wert auf Integrationsmöglichkeiten und Anwendungen als auf die Ausgangsleistung (in Watt).
Die Lieferfähigkeit wird durch die Anforderungen an Wellenlänge und Leistungsklasse beeinflusst. Faserlaser bieten den Vorteil niedriger Betriebskosten und der bestehenden Lieferkette für Industrielaser, während UV- und grüne Laser zusätzliche optische Komponenten sowie verbesserte Kühlsysteme erfordern. Die Lieferzeit wird zudem durch Scanner, Schutzgehäuse, Kameras und Automatisierungskomponenten beeinflusst. Endanwender minimieren Risiken durch Anwendungstests, Musterkennzeichnung, Wartungsverträge und die Beschaffung kritischer Komponenten wie Fenster und Filter von zwei Lieferanten.
Die Analyse des Marktes für Lasermarkierungsmaschinen zeigt einen Wettbewerb zwischen großtechnischen Industrieanlagen und anwendungsorientierten Systemen. Han's Laser Technology Industry Group Co., Ltd. und Sahajanand Laser Technology Limited konzentrieren sich auf Massenproduktion und Automatisierung, während Epilog Corporation und Trotec Laser GmbH flexible Produktionsumgebungen in den Fokus rücken. Videojet Technologies, Inc. verfügt dank seiner Verpackungslinien über einen Wettbewerbsvorteil, während Telesis Technologies, Inc., TYKMA Electrox, Inc., MECCO Partners, LLC, LaserStar Technologies Corporation und Markolaser GmbH durch ihre Anwendungen zur Rückverfolgbarkeit Wettbewerbsvorteile erzielen.
Heutzutage wird in bildgestützte Montage, Robotik, Fernüberwachung und Rezepturmanagement investiert. Die strategische Positionierung hängt zunehmend davon ab, die Lesbarkeit des Codes, die Substratrobustheit und die Verfügbarkeit der Anlage im Kundenumfeld nachzuweisen. Anbieter mit Anwendungslaboren in den Regionen können den Qualifizierungsprozess verkürzen, und die Softwareintegration trägt dazu bei, durch Überwachung und Support einen wiederkehrenden Mehrwert zu generieren. Akquisitionen und Partnerschaften sind für regionale Systemintegratoren mit bestehenden Beziehungen, aber ohne eigene Lasersysteme, die wertvollste Option.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Lasermarkierungsmaschinen: Strategische Einblicke
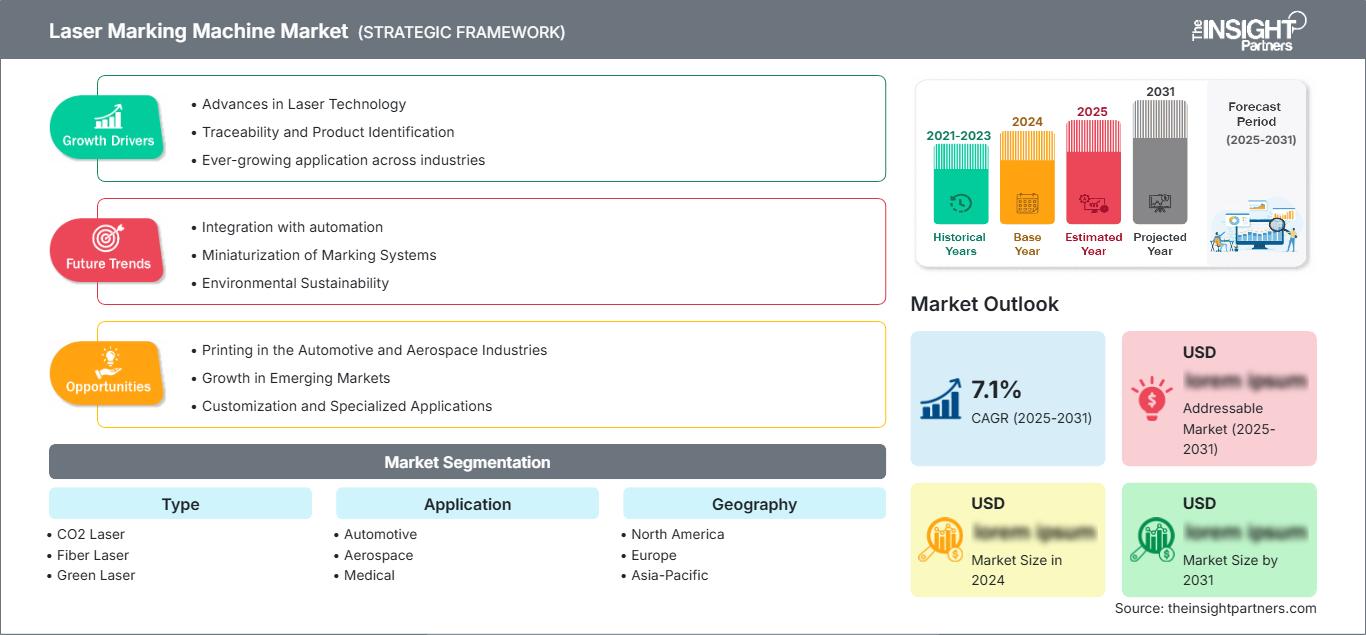
Regionale Einblicke
Markt für Lasermarkierungsmaschinen in Nordamerika
Der Marktanteil von Lasermarkierungsmaschinen in Nordamerika lag 2025 bei 25–29 % und wird bis 2034 voraussichtlich um 8,6–9,2 % jährlich wachsen. Die zunehmende Verbreitung wird durch den Bedarf an Rückverfolgbarkeit, die Rückkehr der Premiumfertigung und die Automatisierung von Produktionslinien mit gemischter Modellvielfalt vorangetrieben. Automobilzulieferer setzen Faserlasersysteme zur Serialisierung ihrer Metallteile ein, während Verpackungsunternehmen CO₂- oder UV-Lasertechnologie in Kombination mit Bildverarbeitungssystemen zur permanenten Kennzeichnung von Hochgeschwindigkeitslinien verwenden. Hersteller von Medizinprodukten zählen weiterhin zu den wichtigsten Kunden mit hohem Validierungsbedarf.
Die Beschaffungstrends verlagern sich hin zu geschlossenen Systemen, kleinen Markierungsköpfen und Software für Fertigungsmanagementsysteme. Der beträchtliche Bestand an installierten Anlagen in der Region führt neben Neumaschinen zu einem erhöhten Bedarf an Nachrüstungen für Kamerasysteme, Absaugvorrichtungen und Steuerungen. Die kanadische Luft- und Raumfahrt- sowie die Medizintechnikbranche werden durch die mexikanischen Automobil- und Elektronikfertigungscluster ergänzt, wodurch die Akzeptanz jenseits der Grenze gefördert wird. Schneller Support, die Dokumentation von Zertifizierungen und Anwendungstests können sich aufgrund von Produktionslinien und der Lesbarkeit von Codes als wichtiger erweisen als die Maschinenkosten.
US-Markt für Lasermarkierungsmaschinen
Die USA repräsentierten 2025 78–82 % des nordamerikanischen Umsatzes und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,3 % wachsen. Die Nachfrage ist breit gefächert und reicht von Automobilherstellern über Luft- und Raumfahrtzulieferer und Medizintechnikhersteller bis hin zu Lohnverpackern und Elektronikherstellern. Die FDA-Vorschrift zur permanenten UDI-Kennzeichnung für qualifizierte wiederverwendbare und aufbereitete Medizinprodukte macht Rückverfolgbarkeit und Materialverträglichkeit zu den wichtigsten Kaufkriterien. Faserlaser haben sich bei der Serialisierung von Metallverpackungen als Standard etabliert, während UV-Lichtquellen für wärmeempfindliche Kunststoffe und recyclingfähige Verpackungsdesigns zunehmend an Bedeutung gewinnen.
Die lokale Vertretung durch Epilog Corporation, LaserStar Technologies Corporation, MECCO Partners, LLC, Telesis Technologies, Inc., TYKMA Electrox, Inc. und Videojet Technologies, Inc. stärkt die Expertise in Anwendungsentwicklung und Nachrüstlösungen. Endanwender bevorzugen Lösungen, die Seriennummerninformationen in Unternehmensdatenbanken übertragen und Kennzeichnungen sofort überprüfen können. Die Instandhaltung in der Luft- und Raumfahrtindustrie unterstützt nachweislich die dauerhafte Teileidentifizierung: Branchenzahlen deuten auf eine begrenzte Neuproduktion von Flugzeugen und einen erhöhten Wartungsaufwand hin.
Markt für Lasermarkierungsmaschinen in Europa
Europa trug 2025 22–26 % zum Umsatz bei und soll Prognosen zufolge mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,1 % wachsen. Deutschland ist führend in der Fertigung von Maschinenbau-, Automobil-, Elektronik- und Medizinprodukten, während Großbritannien Lösungen für die Luft- und Raumfahrt, die Biowissenschaften und spezialisierte Ingenieurdienstleistungen bietet. Die deutsche Automatisierungslandschaft ermöglicht die Implementierung integrierter Lasermarkierungszellen. Flexible Systeme und Serviceleistungen werden von britischen Endkunden bei der Auswahl kleinerer Serien hochwertiger Produkte sehr geschätzt. Frankreich vereint Anwendungen in der Luft- und Raumfahrt, der Kosmetikverpackung und der Medizintechnik; Italiens Maschinenbau und die Herstellung von Luxusgütern ermöglichen hochpräzise Gravuren und Serialisierungen, während Spanien die Anforderungen der Automobil- und Lebensmittelverpackungsindustrie ergänzt.
In allen oben genannten Ländern hängt die Einführung der Technologie von Kreislaufverpackungen, Produktpässen und Initiativen zur Digitalisierung der Produktionsanlagen ab. Kundennähe ist für die Trotec Laser GmbH und Integratoren, die sich auf die genannten Anwendungen spezialisiert haben, von großem Wert. Gleichzeitig müssen die Lieferanten jedoch unterschiedliche Sprachen und Standards sowie variierende Einkaufszyklen berücksichtigen.
Markt für Lasermarkierungsmaschinen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 37–41 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,4 % wachsen. China ist führend in der Geräteherstellung, Elektronik, Batterieproduktion und Automobilindustrie; Japan und Südkorea liefern hochpräzise Komponenten und Halbleiter; Indien baut die industrielle Automatisierung aus; und Australien hat sich in den Bereichen Bergbau, Medizin und Fertigung eine Nische geschaffen.
Die Politik der industriellen Förderung inländischer Elektronik, Elektrofahrzeuge und fortschrittlicher Fertigungstechnologien beschleunigt die Implementierung. Die Kunden reichen von exportorientierten Fabriken mit Codebedarf bis hin zu kleinen Werkstätten mit kleineren Systemen. Preisvorteile treiben die Stückzahlen an, während Premiumanwendungen in Bereichen wie Mikrometer-Markierungen, Bildverarbeitungsintegration und standortübergreifender Softwareverwaltung liegen.
Markt für Lasermarkierungsmaschinen im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird ein jährliches Wachstum von 6,8–7,4 % prognostiziert. Saudi-Arabien ist führend durch Investitionen in die lokale Industrie, Energieausrüstung und Verpackungen; die VAE unterstützen Logistik, Luft- und Raumfahrtwartung sowie eine diversifizierte Fertigung; Südafrika trägt zur Nachfrage in den Bereichen Automobil, Medizin und allgemeiner Maschinenbau bei.
Projekte bevorzugen robuste Systeme, die für Staub, Hitze und dezentrale Betriebsbedingungen geeignet sind. Die Nachfrage im übrigen Gebiet ist selektiv und wird häufig von Integratoren gesteuert. Energieinfrastruktur schafft Anwendungsbereiche für die dauerhafte Anlagenidentifizierung, während die Ausweitung der Konsumgüterproduktion CO₂- und UV-Anlagen unterstützt, bei denen die Reduzierung von Verbrauchsmaterialien und die Einhaltung von Vorschriften Investitionen rechtfertigen.
Segmentierungsanalyse
Typ
Das Segment der Lasermarkierungsmaschinen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,4 % wachsen. Der Marktumfang für Lasermarkierungsmaschinen wird über verschiedene Lasertechnologien hinweg durch Wellenlänge, Substratabsorption, Zykluszeit, thermische Toleranz und erforderlichen Kontrast bestimmt. Faserlaser sind führend bei Metallanwendungen, CO₂-Laser eignen sich für organische Materialien und Verpackungsmaterialien, und kurzwellige UV- und grüne Laserquellen ermöglichen präzise Bearbeitungen. YAG-Laser bleiben in installierten Systemen und spezialisierten Industrieumgebungen relevant, in denen bewährte Prozesse wichtiger sind als eine Modernisierung der Plattform.
- CO2-Laser: CO2-Systeme behalten ihre strategische Bedeutung in der Papier-, Karton-, Glas-, Holz-, Beschichtungs- und ausgewählten Kunststoffindustrie, insbesondere dort, wo große Markierungsfelder und die Integration in Hochgeschwindigkeits-Verpackungslinien die Produktivität bestimmen.
- Faserlaser: Faserlaser werden im Jahr 2025 einen Marktanteil von 42–46 % erreichen und vereinen eine hohe Strahlqualität, effiziente Metallabsorption, geringen Wartungsaufwand und kompakte Laserköpfe für die Automobilindustrie, Werkzeuge, Elektronik und Serienbauteile.
- Grüner Laser: Grüne Wellenlängen unterstützen reflektierende Metalle, elektronische Bauteile und empfindliche Materialien, da eine verbesserte Absorption oder ein geringerer Wärmeeintrag sauberere Markierungen als bei der herkömmlichen Infrarotbearbeitung ermöglicht.
- UV-Laser: UV-Plattformen werden für medizinische Polymere, Folien, Kosmetika, Pharmazeutika und recycelbare Verpackungen eingesetzt, indem sie kontrastreiche Codes mit begrenzter thermischer Schädigung erzeugen, allerdings bleiben die Quellenkosten und die optische Komplexität höher.
- YAG-Laser: YAG-Geräte sind weiterhin in etablierten Arbeitsabläufen der Metallmarkierung, in Reparaturumgebungen und in Einrichtungen mit bewährten Legacy-Rezepturen gefragt, stehen aber unter dem Druck effizienter Faserlaserquellen, ersetzt zu werden.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,0–8,6 % prognostiziert. Die Auswahl hängt von der Beständigkeit der Kennzeichnung, den regulatorischen Anforderungen, der Produktionsgeschwindigkeit, dem Komponentenwert und dem Substratrisiko ab. Die Automobilindustrie bleibt volumenintensiv, die Luft- und Raumfahrtindustrie sowie die Medizintechnik setzen auf die Validierung des Bedarfs, und die Verpackungsindustrie priorisiert die variable Hochgeschwindigkeitscodierung. Medizinische Anwendungen stellen mit einem jährlichen Wachstum von 9,2–9,8 % und einem Marktanteil von 12–16 % im Jahr 2025 das wachstumsstärkste Segment dar, was die Anforderungen an die direkte Teileidentifizierung und die hohe Lesbarkeit widerspiegelt.
- Automobilindustrie: Automobilzulieferer benötigen permanente Codierungen für Antriebsstrang-, Batterie-, Fahrwerks- und Sicherheitskomponenten. Die Integration mit robotergestützter Handhabung und Werksdatenbanken macht die Fasermarkierung zu einer zentralen Investition in die Rückverfolgbarkeit.
- Luft- und Raumfahrt: Im Luft- und Raumfahrtsektor liegt der Fokus auf einer dauerhaften und gut lesbaren Kennzeichnung hochwertiger Bauteile und Wartungsaufzeichnungen. Prozessqualifizierung und die Vermeidung von Materialschäden haben Vorrang vor maximalem Durchsatz.
- Medizin: Hersteller von Medizinprodukten schätzen korrosionsbeständige, sterilisationstolerante UDI-Kennzeichnungen auf wiederverwendbaren Instrumenten und Implantaten und unterstützen UV-, Ultrafeinfaser- und validierte Bildverarbeitungsverfahren.
- Verpackung: Bei Verpackungsanwendungen werden CO2-, Faser- und UV-Systeme für Chargen-, Datums-, Barcode- und Aktionskennzeichnung eingesetzt, wodurch der Verbrauch von Materialien reduziert wird und gleichzeitig Folien, Kartons, Flaschen und Metallbehälter bearbeitet werden.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Automobil |
Hoch |
Batterierückverfolgbarkeit |
Reifen |
|
Luft- und Raumfahrt |
Medium |
Teileseriennummerierung |
Skalierung |
|
Medizinisch |
Medium |
UDI-Konformität |
Skalierung |
|
Verpackung |
Hoch |
Dynamische Codierung |
Reifen |
|
Andere |
Niedrig |
Flexible Gravur |
Aufkommen |
Markt für Lasermarkierungsmaschinen: Wachstumstreiber und Wirkungsanalyse
Anforderungen an dauerhafte Rückverfolgbarkeit und Konformität
In Branchen mit strengen Vorschriften und höchster Sicherheitsanforderungen besteht eine wachsende Nachfrage nach gut lesbaren Etiketten. Gemäß 21 CFR 801.45 muss ein Gerät, das vor der Inbetriebnahme aufbereitet werden muss, ein dauerhaftes Etikett in seiner UDI tragen. Auch in der Automobil- und Luftfahrtindustrie ist es unerlässlich, Bauteile mit ihrer Chargennummer, ihren Lieferanten und Prüfinformationen zu verknüpfen. Laser lösen diese Herausforderung, ohne dass Etiketten benötigt werden, die leicht verloren gehen können, oder Tinte, die sich abnutzen kann. Kommerziell betrachtet beschränkt sich der Einsatz von Lasern nicht nur auf den Maschinenverkauf, sondern umfasst auch Prüfung, Qualifizierung, Verifizierung, Datenbankintegration und Wartung.
Automatisierung von Fertigungslinien mit hoher Produktvielfalt
Anstelle von eigenständigen Markiermaschinen setzen Unternehmen heute auf Markierstationen, die mit Robotern, Kameras, speicherprogrammierbaren Steuerungen (SPS) und Manufacturing Execution Systems (MES) vernetzt sind. Der Vorteil solcher Systeme liegt darin, dass die Maschine das Bauteil automatisch erkennt, das passende Verfahren auswählt, eine Seriennummer vergibt, die Markierungen prüft und das Bauteil aussortiert, ohne dass ein Eingriff des Bedieners erforderlich ist. Der Einsatz solcher Systeme ist besonders vorteilhaft in der Fertigung mit vielen verschiedenen Bauteilen, da Fehler beim Umrüsten zu Ausschuss und Problemen bei der Rückverfolgbarkeit führen können. Lasermarkiersysteme werden immer kompakter und flexibler und lassen sich daher problemlos auch in kleinere Produktionsanlagen integrieren.
Erweiterung des Angebots an fortschrittlichen Werkstoffen und elektrifizierten Produkten
Der Einsatz von Elektroautos, Batterien, Leistungselektronik, medizinischen Polymeren und Leichtbauteilen für die Luft- und Raumfahrt führt zur Einführung von Substraten, die ein sorgfältiges Energiemanagement erfordern. Faserlaser eignen sich zur Kennzeichnung von Metallen, die in Fertigungszellen, Gehäusen, Steckverbindern und Stromschienen verwendet werden, während UV- und grüne Wellenlängen für wärmeempfindliche Kunststoffe, reflektierende Substrate, beschichtete Folien und miniaturisierte Elektronik eingesetzt werden können. Angesichts immer kompakterer Produktdesigns müssen Kennzeichnungen auf kleinstem Raum angebracht werden, ohne die Lesbarkeit zu beeinträchtigen. Der Materialwandel eröffnet neue Chancen für Unternehmen mit Breitbandlasertechnologie und Labore, die Verarbeitungsfenster für neue Materialien etablieren können. Dies führt zu höheren Umsätzen durch Kapazitätserweiterungen und die Modernisierung bestehender Technologien.
Markt für Lasermarkierungsmaschinen: Zukunftstrends
Geschlossene Bildverarbeitung und adaptive Prozesssteuerung
Die Trends im Markt für Lasermarkierungsmaschinen werden sich von der Nachkontrolle hin zu geschlossenen Markierungszellen verlagern. Ein Kamerasystem wird in der Lage sein, die Ausrichtung des Werkstücks, die Ausrichtung der Vorlage und die Qualität des Codes zu bestimmen und Parameteränderungen oder die Ausschussquote auszulösen. Maschinelles Lernen könnte bei der Anomalieerkennung eine Rolle spielen, wobei der Einsatz jedoch in regulierten Märkten von nachvollziehbaren Kontrollen und definierten Schwellenwerten abhängt. Im Hinblick auf den kommerziellen Erfolg wird der Markt Anbieter belohnen, die Optik, Software, Datenmanagement und Dienstleistungen zusammen anbieten und nicht nur eine Lichtquelle.
Wellenlängendiversifizierung für nachhaltige Verpackungen
Die Markttrends für Lasermarkierungsmaschinen zeigen, dass die Neugestaltung von Verpackungen hin zu Monomaterialstrukturen und reduziertem Tintenverbrauch die Nachfrage nach Wellenlängen steigern wird, die Kontrast erzeugen, ohne dünne Folien oder Behälter zu schwächen. UV-Systeme können empfindliche Polymere markieren, während CO₂ weiterhin effizient für Kartons, Etiketten und ausgewählte flexible Materialien ist. Zukünftige Plattformen werden größere Verarbeitungsfenster mit automatischer Fokussierung kombinieren, um gekrümmte Oberflächen und häufige Produktwechsel zu ermöglichen. Anbieter benötigen Substratdatenbanken, die gemeinsam mit Partnern aus den Bereichen Harz, Folie und Verpackungsverarbeitung entwickelt werden. Erfolgreiche Lösungen werden sowohl Lesbarkeit als auch Recyclingfähigkeit gewährleisten und es Markeninhabern ermöglichen, den Verbrauch von Codiermaterialien zu reduzieren und gleichzeitig die Produktionsgeschwindigkeit und die Einhaltung gesetzlicher Vorschriften aufrechtzuerhalten.
Marktchancen für Lasermarkierungsmaschinen
Anwendungslabore für mittelständische Hersteller
Viele mittelständische Hersteller verstehen die Bedeutung der Rückverfolgbarkeit, verfügen aber nicht über das nötige interne Laser-Know-how. Anbieter können diese Lücke nutzen, um zu wachsen, indem sie regionale Anwendungslabore betreiben, die Kundenteile testen, Wellenlängen auswählen, Rezepturen optimieren und Validierungsnachweise vor dem Kauf erstellen. Ein Komplettpaket, das Musterkennzeichnung, Vorrichtungsdesign, Extraktionsbewertung, Bedienerschulung und Finanzierung kombiniert, kann die Entscheidungszyklen verkürzen. Besonders geeignet sind Auftragsfertiger für Kunden aus der Medizin-, Automobil- und Elektronikbranche, da ein flexibles System mehrere Anwendungen unterstützen kann. Lieferanten sollten die Konversionsraten von Musteranfragen zu Gerätebestellungen messen und Serviceverträge abschließen, die die Parameter auch bei Änderungen von Substraten, Beschichtungen oder Produktionsmengen gewährleisten.
Nachrüstsoftware und Vision für die installierte Basis
Die bestehende Anlagenbasis bietet über den Verkauf neuer Maschinen hinausgehendes Potenzial. Viele Laser sind zwar mechanisch funktionsfähig, verfügen aber nicht über moderne Kameras, sichere Rezepturverwaltung, Netzwerkanbindung oder Codeverifizierung. Lieferanten und Systemintegratoren können gestaffelte Nachrüstpakete anbieten, die diese Funktionen integrieren, ohne validierte Laserprozesse zu beeinträchtigen. Zu den prioritären Kunden zählen Hersteller mit mehreren Standorten, die einheitliche Berichts- und Fernwartungsfunktionen für ihre heterogenen Anlagenflotten benötigen. Kommerzielle Modelle können Hardware-Upgrades mit jährlichen Software-, Kalibrierungs- und Cybersicherheitsdiensten kombinieren. Erfolg erfordert offene Schnittstellen und eine sorgfältige Qualifizierung, da schlecht durchgeführte Nachrüstungen die Sicherheit oder die Einhaltung von Vorschriften gefährden können. Anbieter sollten mit standardisierten Kits für Plattformen mit hohem Produktionsvolumen beginnen und ihr Angebot über zertifizierte Integrationspartner erweitern.
Aktuelle Entwicklungen
- September 2025: Videojet Technologies, Inc. präsentierte auf der PACK EXPO Las Vegas die UV-Lasersysteme 7920, CO2-Laser 3350 und Faserlaser 7440 und demonstrierte die permanente 2D-Codierung auf gebogenem Metall, wärmeempfindlichem Kunststoff, flexiblen Verpackungen und engen Produktionslayouts durch mehrere OEM-Integrationen.
- Juni 2026: Americhem hat eine neue Plattform für Lasermarkierungslösungen auf den Markt gebracht, die Herstellern die Herstellung dauerhafter, kontrastreicher und maschinenlesbarer Markierungen direkt auf Polymerbauteilen ermöglicht. Das neue Portfolio kombiniert Masterbatches und speziell entwickelte Compounds zur Optimierung der Wechselwirkung zwischen Polymermaterialien und Lasermarkierungssystemen. Die Technologie richtet sich an Branchen, in denen dauerhafte Kennzeichnung, Rückverfolgbarkeit und die Einhaltung gesetzlicher Vorschriften zunehmend an Bedeutung gewinnen.
- Dezember 2024: Videojet Technologies, Inc. hat das UV-Lasermarkierungssystem 7920 mit SmartFocus, mehrstufiger Oberflächenmarkierung, automatischer Fokussierung, kompakter Strahlführung, Fernwartung und fünfjähriger Garantie auf das Lasermaterial vorgestellt. Das System eignet sich für Konsumgüter, Teilekennzeichnung, Pharmazeutika und Monomaterialverpackungen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -