
レーザーマーキング機械市場:規模・成長・予測 2034
レーザーマーキングマシン市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(CO2レーザー、ファイバーレーザー、グリーンレーザー、UVレーザー、YAGレーザー)、用途別(自動車、航空宇宙、医療、包装、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011496
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
38 億米ドル
基準年値
2034年の予測
70億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.13 %
成長率
対象市場
490億3000 万米ドル
(2026年~2034年)
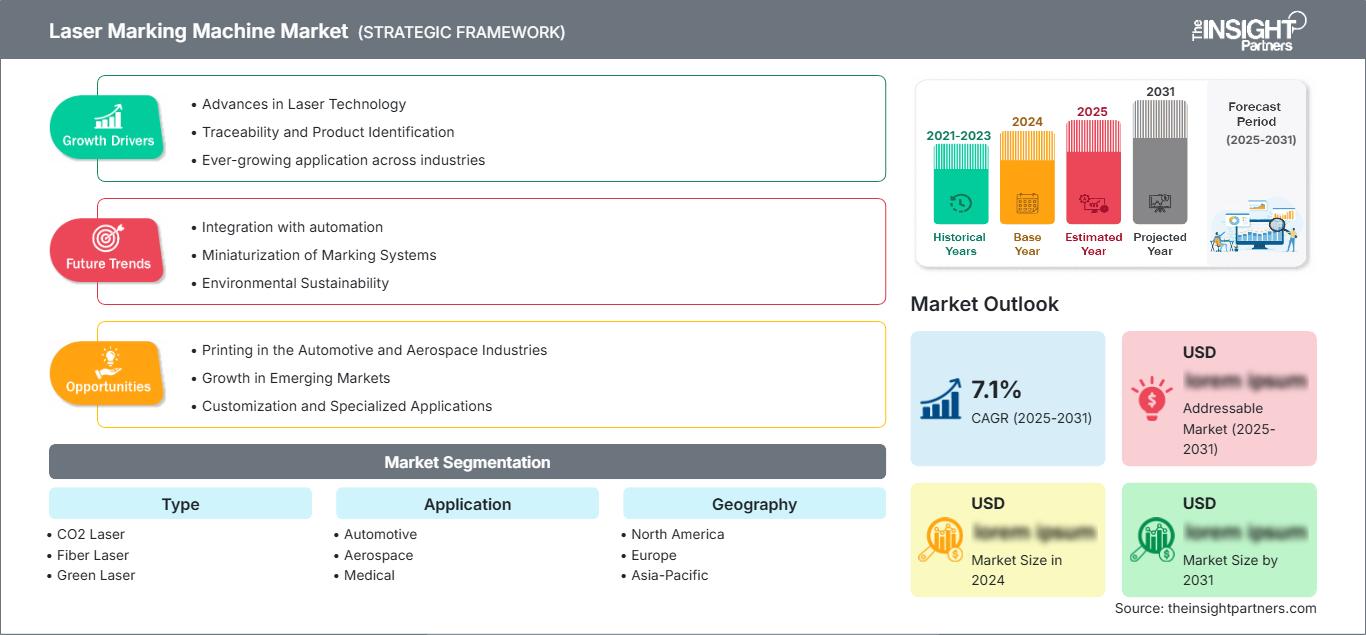
世界のレーザーマーキングマシン市場は、2025年には38億米ドルと評価され、2034年までに70億6000万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)7.13%を記録すると推定されています。
レーザーマーキングマシン市場の評価と洞察
- 北米:この地域は2025年にはレーザーマーキングマシン市場の25~29%のシェアを占め、規制されたトレーサビリティ、生産拠点の国内回帰、自動部品識別などに支えられ、2026~2034年には年平均成長率(CAGR)8.6~9.2%で成長すると予測されています。
- 米国: 2025年には北米全体の収益の78~82%を占め、2034年まで年平均成長率(CAGR)8.7~9.3%を記録すると予測されている。
- ヨーロッパ:ヨーロッパは2025年に22~26%のシェアを占め、ドイツ、英国、フランス、イタリア、スペインが牽引役となり、年平均成長率(CAGR)7.5~8.1%で拡大すると予測される。
- アジア太平洋地域:アジア太平洋地域は2025年には全体の37~41%を占め、年平均成長率(CAGR)8.8~9.4%で成長すると予測されており、中国、日本、韓国、インドが導入を牽引する見込みです。
- 最大のセグメント:ファイバーレーザーは2025年に市場シェアの42~46%を獲得し、2034年まで年平均成長率(CAGR)8.3~8.9%で成長すると予測されている。
- 高成長分野:医療用途は2025年に12~16%のシェアを占め、2026~2034年には年平均成長率(CAGR)9.2~9.8%で拡大すると予測されている。
- 詳細に分析された主要企業: Epilog Corporation、Han's Laser Technology Industry Group Co., Ltd.、LaserStar Technologies Corporation、Markolaser GmbH、MECCO Partners, LLC、Sahajanand Laser Technology Limited、Telesis Technologies, Inc.、Trotec Laser GmbH、TYKMA Electrox, Inc.、およびVideojet Technologies, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
レーザーマーキングは、スタンドアロンの彫刻機から、プログラム可能な光源、ガルバノスキャン、カメラ、抽出装置、ライン制御ソフトウェアなどをすべて備えたネットワーク化された生産設備へと進化しました。ファイバーレーザーは、メンテナンスの手間が少ない固体光源と生産速度の高いデータマトリックスコーディングのおかげで、金属マーキング用途で確固たる地位を築きました。紫外線と緑色の波長は、熱の影響が少ないため、使用可能な基材の範囲を拡大し、CO2レーザーは紙、ガラス、フィルム、有機基材へのマーキングに依然として重要な役割を果たしています。サプライヤーは、レーザー光源自体に加えて、一体型筐体、回転機構、ロボット、検証サポートの提供を開始しました。
レーザーマーキングマシン市場予測によると、今後の投資はアジアの電子機器および電気自動車サプライチェーン、北米の国内回帰、そしてヨーロッパのトレーサビリティへの取り組みに注がれる見込みです。永久マーキングの需要は医療用UDIや航空宇宙メンテナンス用途から生まれると予想され、人件費の上昇に伴い自動ローディングおよび検査システムの必要性が高まるでしょう。顧客は、システム全体のアップグレードを行うことなく、新しい基材、コード、および製造レシピに対応できるモジュール式システムを求めるでしょう。
レーザーマーキングマシン市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 38億米ドル |
| 2034年までの市場規模 | 70億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.13% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
レーザーマーキングマシン市場分析
自動車部品、再利用可能な医療機器、航空宇宙部品、包装済み製品への永久マーキングの必要性から、レーザーマーキング機の需要が高まっています。この需要は、レーザーサプライヤー、モーションコントロールサプライヤー、マーキング機サプライヤー、販売代理店、排気装置サプライヤー、システムインテグレーター、ソフトウェアプロバイダーからなるバリューチェーンによって支えられています。エンドユーザーはバリューチェーン全体を分析し、出力ワット数よりも統合機能やアプリケーションを重視します。
供給は波長と出力クラスの要件によって影響を受けます。ファイバーレーザーは、所有コストが低いことと、産業用レーザーの既存のサプライチェーンを利用できるという利点がありますが、UVレーザーとグリーンレーザーは、追加の光学部品とより優れた冷却機能を必要とします。納期は、スキャナ、安全筐体、カメラ、自動化コンポーネントによっても影響を受けます。エンドユーザーは、アプリケーションテスト、サンプルマーキング、保守契約、ウィンドウやフィルタなどの重要部品の二重調達によってリスクを管理します。
レーザーマーキング機市場の分析によると、大規模な産業用システムとアプリケーション指向型システムの間で競争が繰り広げられている。Han's Laser Technology Industry Group Co., Ltd.とSahajanand Laser Technology Limitedは大量生産と自動化に注力している一方、Epilog CorporationとTrotec Laser GmbHは柔軟な生産環境に重点を置いている。Videojet Technologies, Inc.は包装ライン機能により競争優位性を持ち、Telesis Technologies, Inc.、TYKMA Electrox, Inc.、MECCO Partners, LLC、LaserStar Technologies Corporation、Markolaser GmbHはトレーサビリティアプリケーションにより競争優位性を持っている。
近年では、ビジョン支援型マウント、ロボット工学、遠隔監視、レシピ管理への投資が盛んに行われています。戦略的なポジショニングは、顧客環境におけるコードの読み取りやすさ、基板の堅牢性、ラインの稼働率を実証できるかどうかにかかっています。地域にアプリケーションラボを持つベンダーは、認定プロセスを短縮できる機会があり、ソフトウェア統合によって監視とサポートを通じて継続的な価値を得ることができます。地域インテグレーターにとって、独自のレーザーシステムは持っていないものの、関係性は築いている企業にとっては、買収やパートナーシップが最も価値のある選択肢となります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
レーザーマーキングマシン市場:戦略的洞察
地域別分析
北米レーザーマーキングマシン市場
レーザーマーキングマシンの北米市場シェアは2025年に25~29%に達し、2034年までの年平均成長率(CAGR)は8.6~9.2%と予測されています。導入の推進要因は、トレーサビリティのニーズ、プレミアム製造の復活、および混在モデルラインの自動化です。自動車部品サプライヤーは金属部品のシリアル化にファイバーレーザーシステムを採用しており、包装業者は高速ラインに永久コードをマーキングするために、CO2レーザーまたはUVレーザー技術と画像検査システムを組み合わせて使用しています。医療機器メーカーは、検証に敏感な主要顧客の1つであり続けています。
調達トレンドは、密閉型システム、小型マーキングヘッド、製造実行システム用ソフトウェアへの偏りへと変化しています。この地域には既に相当数の設置ベースが存在するため、新しい機械とは別に、カメラシステム、抽出、制御の改修ニーズが生じています。カナダの航空宇宙産業と医療産業は、メキシコの自動車および電子機器製造クラスターによって補完され、国境の向こう側での採用を促進しています。生産ラインとコードの読みやすさのため、迅速なサポート、認証の文書化、アプリケーションのテストは、機械コストよりも重要になる可能性があります。
米国レーザーマーキングマシン市場
米国は2025年に北米の収益の78~82%を占め、年平均成長率(CAGR)8.7~9.3%で成長すると予想されています。需要は自動車メーカー、航空宇宙サプライヤー、医療機器メーカー、受託包装業者、電子機器組立業者など多岐にわたります。FDAが再利用可能で再処理された機器に永久的なUDIマーキングを義務付けているため、トレーサビリティと材料の適合性が主な購入検討事項となっています。ファイバーレーザーは金属シリアル化の主流となっていますが、UV光源は熱に弱いプラスチックやリサイクル可能な包装設計において重要性を増しています。
Epilog Corporation、LaserStar Technologies Corporation、MECCO Partners, LLC、Telesis Technologies, Inc.、TYKMA Electrox, Inc.、およびVideojet Technologies, Inc.による現地代理店体制は、アプリケーションに関する専門知識と改修ソリューションにおいてさらなる強みを提供します。エンドユーザーは、シリアル情報を企業データベースに転送し、マーキングを即座に確認できるソリューションを好みます。航空宇宙メンテナンスは、耐久性のある部品の識別をサポートすることがわかっています。業界の事実から、新規航空機の生産が制限され、メンテナンス作業が増加していることが示唆されています。
欧州レーザーマーキングマシン市場
2025年の売上高の22~26%は欧州が占め、年平均成長率(CAGR)7.5~8.1%で拡大すると予測されています。ドイツは機械、自動車、電子機器、医療機器の製造で卓越しており、英国は航空宇宙、ライフサイエンス、特殊エンジニアリングソリューションを提供しています。ドイツの自動化環境は統合型レーザーマーキングセルの導入を可能にし、柔軟なシステムとサービス機能は、プレミアム製品の小ロット生産における選定プロセスにおいて英国のエンドユーザーから高く評価されています。フランスは航空宇宙、化粧品包装、医療機器の用途を統合しており、イタリアの機械および高級品製造は高精度彫刻とシリアル化を可能にし、スペインは自動車および食品包装のニーズをリストに追加しています。
上記すべての国において、この技術の導入は、循環型パッケージ設計、製品パスポート、および工場のデジタル化への取り組みに依存しています。Trotec Laser GmbHおよび上記アプリケーションを専門とするインテグレーターにとって、顧客との近接性は重要ですが、サプライヤーは異なる言語や規格、そして多様な購買サイクルに対応する必要があります。
アジア太平洋地域のレーザーマーキングマシン市場
アジア太平洋地域は2025年時点で37~41%のシェアを占め、年平均成長率(CAGR)は8.8~9.4%と予測されている。中国は機器製造、電子機器、電池、自動車分野で卓越した能力を発揮し、日本と韓国は高精度部品と半導体を提供している。インドは産業オートメーションの規模を拡大しており、オーストラリアは鉱業、医療、製造業において独自の地位を築いている。
国内の電子機器、電気自動車、先端製造業に対する産業支援政策は、導入を加速させている。顧客は、コードを必要とする輸出志向の工場から、より小規模なシステムを使用する小規模な作業場まで多岐にわたる。価格面での優位性が販売量を押し上げており、高付加価値用途としては、ミクロンサイズのマーキング、画像処理統合、複数拠点でのソフトウェア管理などが挙げられる。
中東・アフリカのレーザーマーキングマシン市場
中東・アフリカ地域は、年平均成長率(CAGR)6.8~7.4%で拡大すると予測されている。サウジアラビアは、産業の現地化、エネルギー機器、包装への投資を通じて主導的な役割を果たし、アラブ首長国連邦は物流、航空宇宙機器のメンテナンス、多様な製造業を支え、南アフリカは自動車、医療、一般エンジニアリングの需要に貢献している。
プロジェクトでは、粉塵、高温、分散型サービス環境に適した堅牢なシステムが優先されます。その他の地域における需要は選択的で、多くの場合、システムインテグレーター主導です。エネルギーインフラは恒久的な資産識別のためのアプリケーションを生み出し、パッケージ商品の生産拡大は、消耗品の削減とコードの永続性によって投資が正当化されるCO2およびUV設備の導入を支援します。
セグメンテーション分析
タイプ
タイプセグメントは、2026年から2034年にかけて年平均成長率7.8~8.4%で拡大すると予測されています。レーザーマーキングマシン市場の範囲は、光源技術によって波長、基板吸収率、サイクルタイム、耐熱性、および必要なコントラストによって決まります。ファイバーシステムは金属用途をリードし、CO2は有機材料や包装材料に対応し、短波長のUVおよびグリーン光源は精密加工を拡大します。YAGは、実績のあるプロセスがプラットフォームの近代化よりも優先される、設置済みのシステムや特殊な産業環境で依然として重要です。
- CO2レーザー: CO2システムは、紙、段ボール、ガラス、木材、塗料、および一部のプラスチックにおいて戦略的に重要な位置を占めており、特に広いマーキング領域と高速な包装ラインへの統合が生産性を左右する分野でその重要性が際立っています。
- ファイバーレーザー:ファイバーレーザーは2025年には42~46%のシェアを占め、優れたビーム品質、効率的な金属吸収、メンテナンスの手間が少ないこと、コンパクトなヘッドといった特長を兼ね備え、自動車、工具、電子機器、シリアル化部品などの分野で活用されています。
- グリーンレーザー:緑色の波長は、反射性の高い金属、電子部品、および敏感な材料に対応しており、吸収率の向上または熱入力の低減により、従来の赤外線処理よりも鮮明なマーキングが可能になります。
- UVレーザー: UVプラットフォームは、熱による損傷を最小限に抑えつつ高コントラストのコードを作成することで、医療用ポリマー、フィルム、化粧品、医薬品、リサイクル可能な包装材などに利用されていますが、光源コストと光学系の複雑さは依然として高いままです。
- YAGレーザー: YAG装置は、確立された金属マーキング工程、修理環境、および検証済みの従来型レシピを持つ施設において需要を維持しているが、効率的な光ファイバー光源からの置き換え圧力に直面している。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)8.0~8.6%で成長すると予測されています。選択は、マークの永続性、規制への対応、生産速度、部品価値、および基材リスクによって異なります。自動車分野は依然として量産型であり、航空宇宙および医療分野では需要検証が行われ、パッケージング分野では高速可変コーディングが優先されています。医療アプリケーションは、部品の直接識別と厳格な読み取り要件を反映し、2025年には年平均成長率9.2~9.8%、市場シェア12~16%で高成長分野となっています。
- 自動車業界:自動車部品サプライヤーは、パワートレイン、バッテリー、シャーシ、安全部品に永続的なコードを付けることを要求しています。ロボットハンドリングや工場データベースとの統合により、ファイバーマーキングはトレーサビリティへの重要な投資となっています。
- 航空宇宙分野:航空宇宙分野における需要は、高価な部品や保守記録に対する耐久性があり読みやすい識別表示に集中しており、最大処理能力よりも工程の認定と材料損傷の回避が優先される。
- 医療分野:医療機器メーカーは、再利用可能な器具やインプラントに、耐腐食性、滅菌耐性のあるUDIマークを付けることを重視しており、UV、極細ファイバー、および検証済みの画像検査ワークフローをサポートしています。
- 包装:包装用途では、ロット番号、日付、バーコード、販促用コードなどにCO2、繊維、UVシステムを使用し、フィルム、カートン、ボトル、金属容器に対応しながら消耗品の削減を図っています。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
自動車 |
高い |
バッテリーのトレーサビリティ |
成熟した |
|
航空宇宙 |
中くらい |
部品シリアル化 |
スケーリング |
|
医学 |
中くらい |
UDI準拠 |
スケーリング |
|
パッケージ |
高い |
動的コーディング |
成熟した |
|
その他 |
低い |
柔軟な彫刻 |
新興 |
レーザーマーキングマシン市場の成長要因と影響分析
継続的なトレーサビリティとコンプライアンス要件
厳格な規制の対象となる業界や、安全性が最優先される業界では、読みやすいラベルに対する需要が高まっています。21 CFR 801.45によると、使用前に再処理が必要な機器には、UDIに永久ラベルを貼付する必要があります。同様に、自動車および航空業界では、部品とそのバッチ番号、サプライヤー、検査情報を関連付けることが必要となります。レーザーは、紛失しやすいラベルや摩耗する可能性のあるインクを使用することなく、この課題を克服します。商業的に見ると、レーザーの使用範囲は機械の販売に限らず、テスト、認定、検証、データベースへの組み込み、メンテナンスなどにも及びます。
多品種少量生産ラインの自動化
従来は単体のマーキングマシンが主流でしたが、現在ではロボット、カメラ、プログラマブルコントローラ、製造実行システムと相互接続されたマーキングステーションが主流となっています。このようなシステムの利点は、オペレーターの操作を一切必要とせず、機械が自動的に部品を検出し、レシピを選択し、シリアル番号を付与し、マーキングを検査し、不良部品を廃棄できることです。特に、多品種少量生産において、部品の切り替えミスが無駄やトレーサビリティの問題につながる可能性があるため、このようなシステムは大きなメリットとなります。レーザーマーキングシステムは小型化・柔軟化が進み、小規模工場にも容易に導入できるようになりました。
先端材料および電動製品の拡大
電気自動車、バッテリー、パワーエレクトロニクス、医療用ポリマー、航空宇宙用軽量アセンブリなどの利用拡大に伴い、エネルギー管理を慎重に行う必要のある基板の導入が進んでいます。ファイバーレーザーは、製造セル、ハウジング、コネクタ、バスバーなどに使用されている金属へのマーキングに利用できます。また、紫外線や緑色の波長は、熱に弱いプラスチック、反射性基板、コーティングフィルム、小型電子機器などに使用できます。製品設計の高密度化に伴い、ラベルは視認性を損なうことなく小さな領域に収まる必要があります。こうした材料の変化は、広波長対応の技術を持つ企業や、新素材の加工条件を確立できる研究所にとって新たなビジネスチャンスを生み出しています。これは、設備増強や既存技術の置き換えによる収益増加につながります。
レーザーマーキングマシン市場の将来動向
閉ループビジョンと適応型プロセス制御
レーザーマーキングマシン市場のトレンドは、マーキング後の検査からクローズドループのマーキングセルへと変化するでしょう。カメラシステムは、部品の向き、アートワークの配置、コードの品質等級を判断し、パラメータの変更や部品の不良判定をトリガーできるようになります。機械学習は異常検出において重要な役割を果たす可能性がありますが、その利用は規制市場における説明可能な制御と明確な閾値に依存します。商業的な成功という点では、市場は光源を提供するだけでなく、光学系、ソフトウェア、データ管理、サービスを統合して提供できるベンダーを高く評価するでしょう。
持続可能な包装のための波長多様化
レーザーマーキング機市場の動向を見ると、単一素材構造へのパッケージの再設計とインク使用量の削減により、薄膜や容器を劣化させることなくコントラストを生み出す波長への需要が高まることが分かります。UVシステムはデリケートなポリマーへのマーキングが可能で、CO2はカートン、ラベル、および一部のフレキシブル素材へのマーキングに依然として有効です。将来のプラットフォームは、より広い処理ウィンドウと自動フォーカス調整を組み合わせることで、曲面や頻繁な製品切り替えに対応できるようになります。サプライヤーは、樹脂、フィルム、およびパッケージ加工パートナーと共同で開発した基材データベースが必要になります。成功するソリューションは、読み取りやすさとリサイクル性の両方を実証し、ブランドオーナーがライン速度と規制情報を維持しながらコーディング消耗品を削減できるようにします。
レーザーマーキングマシンの市場機会
中堅メーカー向けアプリケーションラボ
多くの中規模メーカーはトレーサビリティの重要性を理解しているものの、社内にレーザーに関する専門知識が不足している。ベンダーは、顧客部品のテスト、波長の選定、レシピの最適化、購入前の検証結果の提示を行う地域アプリケーションラボを運営することで、このギャップを成長の機会に変えることができる。サンプルマーキング、治具設計、抽出評価、オペレーター研修、資金調達を組み合わせたパッケージサービスを提供することで、意思決定サイクルを短縮できる。最も有力なターゲットは、医療、自動車、電子機器分野の顧客にサービスを提供する受託製造業者である。なぜなら、1つの柔軟なシステムで複数のプログラムをサポートできるからだ。サプライヤーは、サンプル依頼から機器発注へのコンバージョン率を測定し、基板、コーティング、生産量が変更された場合でもパラメータを維持できるサービス契約を締結すべきである。
既存顧客向けソフトウェアおよびビジョンの改修
既存設備の活用は、新規機械販売にとどまらないビジネスチャンスを生み出します。多くのレーザーは機械的には修理可能ですが、最新のカメラ、安全なレシピ管理、ネットワーク接続、コード検証といった機能が不足しています。サプライヤーやインテグレーターは、検証済みのレーザープロセスを中断することなくこれらの機能を追加できる段階的な改修パッケージを提供できます。優先顧客としては、複数の工場で共通のレポート機能や、様々な設備を運用する企業向けのリモートサポートを求めるメーカーが挙げられます。商用モデルでは、ハードウェアのアップグレードと、年間ソフトウェア、キャリブレーション、サイバーセキュリティサービスを組み合わせたプランが考えられます。成功には、オープンなインターフェースと厳格な認定が不可欠です。改修が不適切に行われると、安全性やコンプライアンスが損なわれる可能性があるからです。ベンダーは、大量生産プラットフォーム向けの再現性の高いキットから始め、認定されたインテグレーションパートナーを通じて展開していくべきです。
最近の動向
- 2025年9月:Videojet Technologies, Inc.は、PACK EXPOラスベガスにて、7920 UV、3350 CO2、および7440ファイバーレーザーシステムを発表し、複数のOEM統合を通じて、曲面金属、感熱性プラスチック、フレキシブルパッケージ、およびタイトな生産レイアウトへの永久的な2Dコーディングを実演しました。
- 2026年6月:Americhemは、ポリマー部品に耐久性、高コントラスト、機械読み取り可能なマーキングを直接施せるよう設計された新しいレーザーマーキングソリューションプラットフォームを発表しました。この新しい製品群は、ポリマー材料とレーザーマーキングシステムとの相互作用を向上させるために開発されたマスターバッチと特殊配合物を組み合わせたものです。この技術は、恒久的な識別、トレーサビリティ、および規制遵守がますます重要になっている業界を対象としています。
- 2024年12月:Videojet Technologies, Inc.は、SmartFocus機能、多段階表面マーキング、自動焦点調整、コンパクトビーム照射、リモートサービス、および5年間の光源保証を備えたUVレーザーマーキングシステム「7920」を発表しました。このシステムは、消費財、部品マーキング、医薬品、および単一素材パッケージングを対象としています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -