
Markt für Marine Autopilot: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Schiffsautopiloten (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Komponenten (Hardware, Software, Dienstleistungen); Anwendung (Containerschiffe, Freizeitboote, Fischereifahrzeuge, Passagierschiffe, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00006042
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 30, 2026


Marktgröße 2025
410,08 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
497,5 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
2,45 %
Wachstumsrate
Adressierbarer Markt
4.173,68 Mio. US$
(2026–2034)
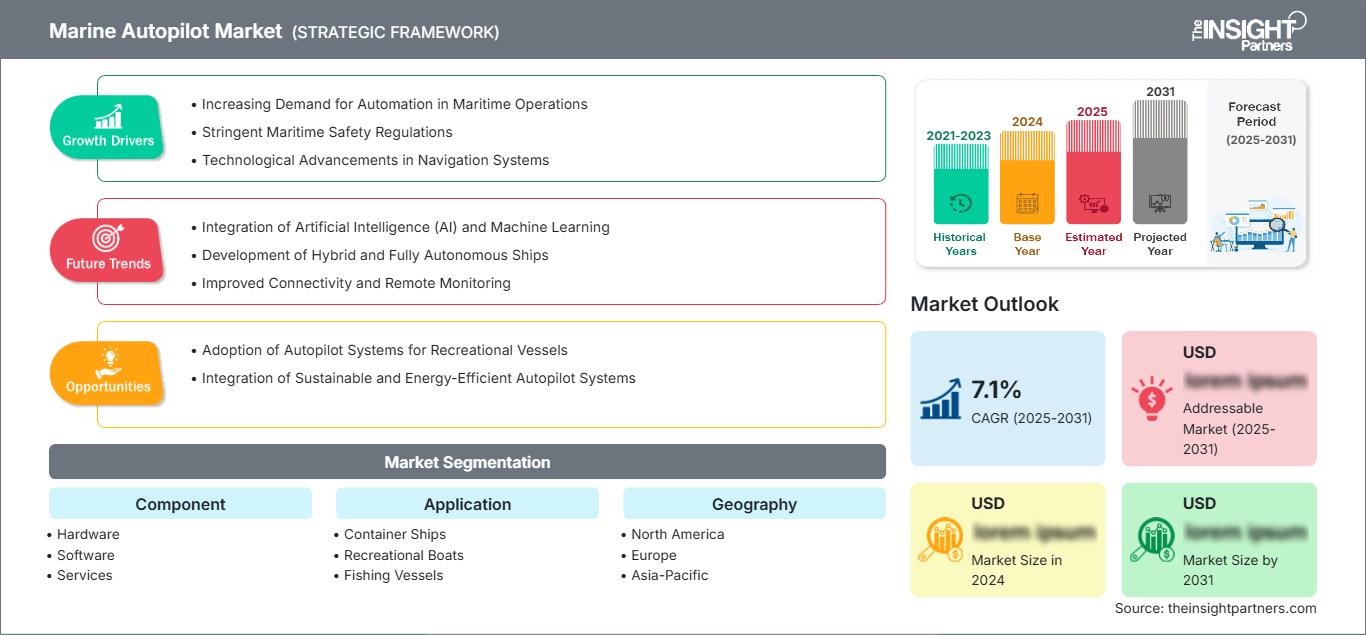
Der Markt für Schiffsautopiloten wurde 2025 auf 410,08 Millionen US-Dollar geschätzt und soll bis 2034 auf 497,5 Millionen US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,45 % im Zeitraum 2026–2034 entspricht . Die Nachfrage wird weiterhin durch die zunehmende Automatisierung von Schiffen, den höheren Stellenwert der Navigationsgenauigkeit und die Modernisierung von Handels- und Freizeitschiffen gestützt. Die Integration fortschrittlicher Navigationselektronik und digitaler Brückensysteme fördert die Akzeptanz in etablierten maritimen Wirtschaftsräumen und aufstrebenden Seeverkehrsmärkten.
In ganz Nordamerika stärken Initiativen zur Digitalisierung der Schifffahrt, Programme zur Schiffsmodernisierung und die zunehmende Beliebtheit des Freizeitbootsports die langfristige Nachfrage. Investitionen in Navigationssicherheitstechnologien, die Integration elektronischer Seekarten und die Forschung im Bereich autonomer Schiffe tragen zum Wachstum des Marktes für Schiffsautopiloten bei. Es wird erwartet, dass der regionale Markt bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 2,6 % und 3,0 % wachsen wird . Die Vereinigten Staaten bleiben dabei aufgrund ihrer starken Fertigungskapazitäten für Schiffselektronik und der kontinuierlichen Flottenerneuerung der Haupttreiber.
Marktanalyse und Einblicke für Schiffsautopiloten
- Nordamerika: Hielt 2025 einen Marktanteil von 34–38 % am Schiffsautopiloten und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 2,6–3,0 % wachsen . Flottenmodernisierung, fortschrittliche Navigationsvorschriften und die weitverbreitete Einführung integrierter Brückensysteme unterstützen weiterhin die regionale Expansion.
- USA: Stellten 2025 einen Anteil von 74–78 % am nordamerikanischen Markt dar und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 2,7 und 3,1 % verzeichnen , unterstützt durch die Nachfrage nach Freizeitbooten, Investitionen in Marinetechnologie und Innovationen im Bereich der heimischen Marineelektronik.
- Europa: Hielt 2025 einen Marktanteil von 28–32 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 2,2–2,6 % wachsen . Norwegen, Deutschland, das Vereinigte Königreich, Italien und die Niederlande bleiben durch die Handelsschifffahrt und die Herstellung von Schiffsausrüstung wichtige Akteure.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 22–26 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 2,8–3,3 % wachsen . China, Japan, Südkorea, Australien und Indien investieren weiterhin in den kommerziellen Schiffbau und fortschrittliche Navigationstechnologien.
- Größtes Segment: Hardware machte 2025 einen Marktanteil von 56–60 % aus und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 2,2 und 2,6 % verzeichnen , angetrieben durch kontinuierliche Verbesserungen bei Sensoren, Steuergeräten, Lenkschnittstellen und Navigationsprozessoren.
- Wachstumsstarkes Segment: Freizeitboote erreichten 2025 einen Marktanteil von 22–26 % und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 3,2 und 3,6 % verzeichnen , unterstützt durch erstklassige Bootserlebnisse, Sicherheitsverbesserungen und benutzerfreundliche digitale Steuertechnologien.
- Detaillierte Analyse der wichtigsten Unternehmen: AL MARAKEB, ComNav Marine Ltd., Commercial and Marine Comms Ltd., Furuno Electric Co., Ltd., Garmin Ltd., Honeywell International Inc., Micropilot Inc., Navico Group, Raymarine (FLIR Systems, Inc.), Rice Electronics.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Das Ökosystem der Schiffsnavigation hat einen bedeutenden Wandel von eigenständigen Steuerungssystemen hin zu integrierten digitalen Brückenlösungen durchlaufen, die Daten von GNSS-Empfängern, Inertialsensoren, Radar, Sonar, elektronischen Seekarten und Satellitenkommunikationsplattformen verarbeiten können. Hersteller setzen zunehmend auf modulare Autopilotarchitekturen, die die Installation vereinfachen und gleichzeitig die Kompatibilität mit Multifunktionsdisplays und Schiffsmanagementsystemen verbessern. Diese Entwicklungen haben die Betriebsgenauigkeit erhöht, Steuerabweichungen minimiert, die Arbeitsbelastung der Besatzung reduziert und die Treibstoffeffizienz sowohl für gewerbliche Betreiber als auch für Sportbootbesitzer verbessert. Das Wachstum des Marktes für Schiffsautopiloten ist weiterhin eng mit der fortschreitenden Digitalisierung der Schifffahrt und den strengeren Anforderungen an die Navigationssicherheit im internationalen Schiffsverkehr verbunden.
Mit Blick auf die Zukunft werden Wachstumschancen durch Investitionen in den Schiffbau im asiatisch-pazifischen Raum, die Modernisierung von Offshore-Versorgungsschiffen und öffentlich sowie privat finanzierte Forschungsprogramme zur autonomen Navigation erwartet. Der regulatorische Fokus auf sicherere Schifffahrtsoperationen in Verbindung mit zunehmenden Initiativen zur digitalen Transformation in Häfen und Reedereien dürfte technologische Modernisierungen anregen. Die Marktanalyse für Schiffsautopiloten zeigt, dass Anbieter, die in Software-Interoperabilität, Cybersicherheit, prädiktive Diagnostik und KI-gestützte Navigationsfunktionen investieren, ihre Wettbewerbsposition im gesamten Prognosezeitraum voraussichtlich stärken werden.
Berichtsumfang zum Markt für Schiffsautopiloten
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 410,08 Millionen US-Dollar |
| Marktgröße bis 2034 | 497,5 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 2,45 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Schiffsautopiloten
Der zunehmende Seehandel, die verstärkten Offshore-Aktivitäten und der Bedarf an präziserer Navigation haben zu Investitionen in Automatisierungstechnologien geführt. Fortschrittliche Navigationssysteme, die die Effizienz steigern und gleichzeitig Treibstoff- und Energiekosten senken, gewinnen immer mehr an Bedeutung. Dies wird durch die zunehmende Verbreitung elektronischer Navigationsgeräte begünstigt, die den Sicherheitsstandards der Internationalen Seeschifffahrts-Organisation (IMO) entsprechen.
In der gesamten Lieferkette, von Halbleitern bis hin zu Software, arbeiten Hersteller von Schiffskommunikationstechnologie, Systemintegratoren, Schiffbauer und Kundendienste eng zusammen, um intelligentere Steuerungstechnologien bereitzustellen. Fortschritte bei GPS und digitalen Sensoren sowie in der Schiffskommunikationstechnologie haben zu einer erhöhten Systemzuverlässigkeit geführt.
Die Branche arbeitet weiterhin nach dem Modell ständiger Innovationen, strategischer Produkteinführungen, Softwareintegration und dem Aufbau internationaler Vertriebskanäle. Unternehmen wie Garmin Ltd., Furuno Electric Co., Ltd., Honeywell International Inc., Navico Group und Raymarine (FLIR Systems, Inc.) entwickeln kontinuierlich Ökosysteme multifunktionaler Navigationssysteme. Spezialisten wie ComNav Marine Ltd., Micropilot Inc., AL MARAKEB, Commercial and Marine Comms Ltd. und Rice Electronics arbeiten intensiv an maßgeschneiderten Lösungen für die Schiffsautomatisierung.
Aktuelle Investitionen konzentrieren sich auf die Entwicklung autonomer Schiffe, die Navigationsunterstützung durch künstliche Intelligenz, Cybersicherheit, die Flottenüberwachung über die Cloud und die Entwicklung einheitlicher Schiffselektroniksysteme. Unternehmen kooperieren mit Werften und Händlern von Schiffsausrüstung, um ihre Kundendienstleistungen und die Softwarekompatibilität in verschiedenen Navigationssystemen zu verbessern.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Schiffsautopiloten: Strategische Einblicke
Regionale Einblicke
Markt für Schiffsautopiloten in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 34–38 % am globalen Markt für Schiffsautopiloten und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,6–3,0 % wachsen. Die Präsenz der Schiffselektronikindustrie, der Besitzer von Freizeitbooten und die Modernisierung der Marine tragen maßgeblich zu diesem Wachstum bei. Navigationssicherheit, der Einsatz digitaler Brückensysteme und Treibstoffeffizienz werden den regulatorischen Fokus bestimmen und die Betreiber dazu bewegen, von traditionellen Schiffsführungssystemen auf integrierte Autopilotsysteme umzusteigen. Dies erhöht die Zuverlässigkeit und senkt die Treibstoffkosten.
Sowohl die USA als auch Kanada werden sich an der Entwicklung und Installation fortschrittlicher Navigationssysteme für Handelsschiffe, Offshore-Schiffe, Forschungsschiffe und Yachten beteiligen. Die zunehmende Integration von Radar, elektronischen Seekarten, Satellitennavigation und intelligenten Steuerungssystemen trägt zu einer steigenden Akzeptanz in verschiedenen Schiffssegmenten bei. Die Anbieter profitieren zudem von gut ausgebauten Vertriebsnetzen, spezialisierten Dienstleistern für die Schifffahrt und Aftermarket-Upgrades, wodurch die Region ihre führende Position im Prognosezeitraum behaupten kann.
US-Markt für Schiffsautopiloten
Die Vereinigten Staaten repräsentierten 2025 74–78 % des nordamerikanischen Marktes und werden voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum (CAGR) zwischen 2,7–3,1 % verzeichnen. Dank einer starken Freizeitschifffahrtsbranche, umfangreicher kommerzieller Küstenschifffahrt und regelmäßiger Investitionen im Militärsektor besteht ein hohes Nachfragepotenzial für innovative Autopilot-Technologien. Lokale und ausländische Hersteller bieten innovative Navigationssystem-Kits an, die mit Multifunktionsdisplays, elektronischen Seekartensystemen, Sonar, Radar und Satellitenkommunikationsgeräten kompatibel sind.
Der Innovationsschwerpunkt liegt auf einfacher Installation, Touchscreens, intelligenten Steuerungsfunktionen und Cybersicherheit für vernetzte Boote. Freizeitkapitäne suchen nach intelligenten Navigationstechnologien, die den Stress auf langen Fahrten und beim Hochseefischen reduzieren. Gewerbliche Betreiber bevorzugen weiterhin digitale Lösungen für das Schiffsmanagement, die eine Routenoptimierung und einen geringeren Kraftstoffverbrauch gewährleisten.
Europäischer Markt für Schiffsautopiloten
Europa hielt 2025 einen Anteil von 28–32 % am Weltmarkt und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,2–2,6 % wachsen. Im Vereinigten Königreich besteht eine hohe Nachfrage aufgrund der Modernisierung der Marineflotte, der Versorgungsschiffe für die Ölförderung auf See, der Handelsschiffe und der Luxusyachten. Die kontinuierliche Verbesserung der Navigationssysteme in der Seeschifffahrt gewährleistet den Einsatz fortschrittlicher autonomer Autopilottechnologie zur Steigerung der Sicherheit und Effizienz der Schifffahrt.
Deutschland ist mit seiner hochentwickelten Ingenieurs-, Handelsschiffbau- und Automatisierungsindustrie der führende europäische Hersteller von Marineelektronik. Frankreich, Italien und Spanien schaffen mit ihrer wachsenden Fischereiflotte, Passagierfähren, Freizeityachten und dem Küstenschiffsverkehr die regionale Nachfrage. Intelligente Navigationssysteme, elektronische Brückensysteme und die digitale Infrastruktur der Schifffahrt gewinnen zunehmend an Bedeutung.
APAC-Markt für Schiffsautopiloten
Der asiatisch-pazifische Raum machte 2025 22–26 % des Weltmarktes aus und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 2,8 und 3,3 % verzeichnen. China ist führend in der regionalen Nachfrage dank des groß angelegten kommerziellen Schiffbaus, während Japan und Südkorea die Herstellung hochwertiger maritimer Elektronik und intelligenter Schiffstechnologien weiter vorantreiben.
Indien und Australien erhöhen kontinuierlich ihre Investitionen in Hafenmodernisierung, Küstenüberwachung, Offshore-Ressourcenerschließung und maritime Freizeitinfrastruktur. Staatliche Initiativen zur Förderung der maritimen Digitalisierung, verbunden mit wachsenden Handelsflotten und steigenden Anforderungen an die Navigationssicherheit, tragen weiterhin zur verstärkten Nutzung integrierter Autopilotsysteme in der gesamten Region bei.
Markt für Schiffsautopiloten im Nahen Osten und Afrika
Für den Markt im Nahen Osten und in Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum zwischen 2,3 und 2,8 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren weiterhin in maritime Logistik, Handelshäfen, Offshore-Energieinfrastruktur und fortschrittliche Schiffstechnologien, die die Installation moderner Navigationsautomatisierungssysteme fördern.
Südafrika dient als wichtiges maritimes Tor für die Handelsschifffahrt und Fischerei, während im übrigen Nahen Osten und Afrika die Einführung von Autopilottechnologien durch Hafenausbau und Entwicklung der maritimen Infrastruktur schrittweise erfolgt. Zunehmende Offshore-Explorationsprojekte und Investitionen in die Effizienz der Schifffahrt dürften eine stetige Nachfrage nach diesen Technologien in den regionalen Handelsflotten schaffen.
Segmentierungsanalyse
Komponente
Das Segment Komponenten bildet das technologische Fundament der Branche und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 2,4–2,8 % verzeichnen . Kontinuierliche Innovationen in der Navigationselektronik, der Softwareintegration und den Wartungsdienstleistungen über den gesamten Lebenszyklus verbessern die Steuerungsgenauigkeit und die Betriebseffizienz von Handels- und Freizeitschiffen. Der Markt für Schiffsautopiloten wächst stetig, da Schiffseigner zunehmend integrierte Lösungen einsetzen, die Hardwarezuverlässigkeit mit intelligenten Softwarefunktionen und umfassendem technischen Support kombinieren.
- Hardware : Hardware bleibt das dominierende Teilsegment aufgrund der anhaltenden Nachfrage nach Steuerköpfen, Kursrechnern, Kurssensoren, Ruderreferenzeinheiten, Hydraulikpumpen und Steueraktuatoren, die eine zuverlässige Schiffsnavigation unter wechselnden Seebedingungen ermöglichen.
- Software : Softwarelösungen gewinnen durch fortschrittliche Steuerungsalgorithmen, adaptive Routenoptimierung, Integration elektronischer Seekarten, Ferndiagnose und Kompatibilität mit Multifunktions-Brückendisplays an strategischer Bedeutung und unterstützen so einen sichereren Schiffsbetrieb.
- Leistungen : Zu den professionellen Dienstleistungen gehören Installation, Kalibrierung, Inbetriebnahme, vorbeugende Wartung, Software-Upgrades, technische Inspektionen und Aftermarket-Support. Dadurch wird die langfristige Zuverlässigkeit der Geräte gewährleistet und gleichzeitig die betrieblichen Ausfallzeiten für Schiffsbetreiber reduziert.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum (CAGR) zwischen 2,7 und 3,1 % erwartet, da die Anforderungen an die Automatisierung in verschiedenen Schiffskategorien weiter steigen. Der zunehmende Fokus auf Navigationssicherheit, reduzierte Arbeitsbelastung der Besatzung, Betriebskonsistenz und Kraftstoffoptimierung fördert den breiteren Einsatz von Autopilotsystemen sowohl in der kommerziellen als auch in der Freizeitschifffahrt.
- Containerschiffe : Containerreedereien integrieren zunehmend fortschrittliche Autopilot-Technologien in ihre Brückenmanagementsysteme, um die Reisekonsistenz zu verbessern, den Kraftstoffverbrauch zu optimieren, Steuerkorrekturen zu reduzieren und den internationalen Seetransport über lange Strecken zu unterstützen.
- Freizeitboote : Freizeitboote erfreuen sich weiterhin großer Beliebtheit, da Bootsbesitzer vereinfachte Navigation, freihändiges Fahren, Wegpunktverfolgung und nahtlose Konnektivität mit Sonar, Radar und multifunktionalen Marine-Displays für ein verbessertes Benutzererlebnis wünschen.
- Fischereifahrzeuge : Fischereibetreiber nutzen Autopilotsysteme, um beim Schleppnetzfischen präzise Kurse zu halten, die betriebliche Effizienz zu verbessern, die Ermüdung der Besatzung zu verringern und eine sichere Navigation unter wechselnden Umweltbedingungen auf See zu gewährleisten.
- Passagierschiffe : Passagierschiffe nutzen integrierte Autopilot-Technologien, um die Navigationsgenauigkeit, die Sicherheit der Passagiere, die Treibstoffeffizienz und die Betriebssicherheit zu verbessern und gleichzeitig immer komplexere Brückenmanagement-Umgebungen zu unterstützen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Containerschiffe |
Hoch |
Smart Bridge |
Reifen |
|
Freizeitboote |
Hoch |
Verbundener Helm |
Skalierung |
|
Fischereifahrzeuge |
Medium |
Präzisionsschleppnetzfischerei |
Skalierung |
|
Passagierschiffe |
Medium |
Reisesicherheit |
Reifen |
|
Andere |
Niedrig |
Flottenmodernisierung |
Aufkommen |
Markttreiber und Wirkungsanalyse für Schiffsautopiloten
Ausbau integrierter Navigations- und digitaler Brückentechnologien
Die zunehmende Nutzung integrierter Brückensysteme hat den Markt für innovative Schiffsautopiloten deutlich angekurbelt. Schiffe der heutigen Generation verfügen über Radar, GNSS, Trägheitsnavigationssysteme, Sonar, elektronische Seekartendarstellung und Informationssysteme sowie Satellitenkommunikation in einem einzigen Navigationssystem. Autopilotsysteme, die in Echtzeit mit Informationen verschiedener Schiffssensoren arbeiten können, erhöhen die Manövergenauigkeit und entlasten den Bediener. Zudem lässt sich durch die verbesserte Kurskontrolle der Treibstoffverbrauch an Bord senken. Da Reedereien ihre Flotten kontinuierlich modernisieren, um die Effizienz zu steigern und den wachsenden Navigationsanforderungen gerecht zu werden, ist der Einsatz fortschrittlicher Autopilotsysteme an Bord unerlässlich.
Zunehmender globaler Handelsschiffsverkehr und Flottenmodernisierung
Der internationale Seehandel bietet weiterhin ein günstiges Umfeld für Investitionen in die Modernisierung von Handelsschiffen und eröffnet damit Wachstumschancen für Hersteller von Autopilotsystemen. Viele Reedereien ersetzen veraltete Navigationsinstrumente durch internetfähige Steuerungssysteme, die eine effiziente Reiseplanung und automatische Kurssteuerung ermöglichen. Weitere Maßnahmen zur Modernisierung der Schiffsflotten umfassen die Installation von prädiktiven Diagnosesystemen, Fernüberwachungsfunktionen und eine verbesserte Cybersicherheit der Navigationsinstrumente. Es ist bekannt, dass fortschrittliche Autopilotsysteme den Schiffsbetrieb effizienter gestalten und gleichzeitig die Ermüdung der Besatzung auf langen Seereisen reduzieren. Die Investitionen in Containerschiffe, Offshore-Versorgungsschiffe, Fähren und Spezialflotten nehmen stetig zu.
Wachstum bei der Freizeitschifffahrt und der Nutzung von Marineelektronik
Die Freizeitschifffahrtsbranche schafft weiterhin attraktive Möglichkeiten für fortschrittliche Navigationstechnologien, da Verbraucher zunehmend Wert auf Sicherheit, Komfort und vernetzte Bordfunktionen legen. Hochwertige Freizeitboote verfügen heute über Multifunktionsdisplays, Fischfinder, Sonarsysteme und intelligente Autopilotlösungen in integrierten digitalen Steuerständen. Hersteller bieten benutzerfreundliche Oberflächen, drahtlose Konnektivität, Kompatibilität mit mobilen Apps und adaptive Steuerungsfunktionen, die sowohl für erfahrene Kapitäne als auch für Bootsneulinge geeignet sind. Die wachsende Beliebtheit von Hochseefahrten, Sportfischen und Freizeitbootfahren fördert verstärkte Investitionen in zuverlässige Navigationsgeräte, die die Schiffsführung vereinfachen und das Vertrauen in die Bedienung unter verschiedenen Seebedingungen stärken.
Markt für Schiffsautopiloten: Zukunftstrends
Künstliche Intelligenz zur Unterstützung der Schiffsnavigation der nächsten Generation
Künstliche Intelligenz wird die Schiffsnavigation voraussichtlich grundlegend verändern, indem sie Autopilotsystemen ermöglicht, Wettervorhersagen, Schiffsbewegungen, Verkehrsdichte und Routenoptimierung gleichzeitig zu verarbeiten. Zukünftige Lösungen kombinieren maschinelles Lernen mit Sensordatenfusion, um adaptive Steuerungsentscheidungen unter sich verändernden maritimen Bedingungen zu treffen. Die Markttrends für Schiffsautopiloten deuten auf steigende Investitionen in intelligente Navigationsplattformen hin, die vorausschauende Kurskorrektur, Anomalieerkennung und die Integration mit autonomen Schiffstechnologien ermöglichen. Hersteller entwickeln zudem Softwarearchitekturen, die Ferndiagnose, Cybersicherheitsupdates und Cloud-Anbindung unterstützen. Dies erlaubt Flottenbetreibern, die betriebliche Effizienz zu steigern, Wartungskosten zu senken und die Navigationssicherheit in kommerziellen und Freizeitanwendungen zu erhöhen.
Stärkere Integration mit vernetzten maritimen Elektronik-Ökosystemen
Die nächste Generation von Schiffsautopilotsystemen wird zunehmend als Teil vollständig vernetzter Bordsysteme und nicht mehr als eigenständige Steuerungsgeräte fungieren. Die Integration mit Multifunktionsdisplays, Radar, Sonar, Satellitenkommunikation, Motorüberwachung und elektronischen Seekartensystemen wird auf neuen Schiffen zum Standard. Offene Softwarearchitekturen und standardisierte Kommunikationsprotokolle werden die Interoperabilität zwischen Geräten verschiedener Hersteller verbessern. Diese Entwicklung wird Reedereien dazu anregen, veraltete Navigationssysteme zu modernisieren und gleichzeitig vorausschauende Wartung, Fernverwaltung der Software und eine verbesserte operative Transparenz zu unterstützen. Kontinuierliche Investitionen in die digitale maritime Infrastruktur werden die langfristige Nachfrage nach integrierten Navigationstechnologien voraussichtlich stärken.
Marktchancen für Schiffsautopiloten
Entwicklung autonomer und intelligenter Handelsschiffe
Handelsschifffahrtsunternehmen, Technologieentwickler und Schiffbauer investieren verstärkt in autonome Navigationssysteme, die hochentwickelte Autopiloten als zentrale Betriebskomponenten erfordern. Prognosen für den Markt für Schiffsautopiloten deuten darauf hin, dass zukünftige Wachstumschancen zunehmend von intelligenten Navigationsplattformen abhängen werden, die die Fernüberwachung von Schiffen, Kollisionsvermeidung, vorausschauende Routenoptimierung und integrierte Brückenautomatisierung unterstützen. Anbieter, die skalierbare Hardware- und Softwareplattformen für autonome Schiffstechnologien bereitstellen können, werden voraussichtlich ihre langfristige Wettbewerbsfähigkeit stärken. Strategische Kooperationen zwischen Herstellern von Schiffselektronik, Werften, Softwareentwicklern und Aufsichtsbehörden werden die Kommerzialisierung fortschrittlicher Navigationsautomatisierung in der globalen Schifffahrt weiter beschleunigen.
Expansion in aufstrebenden maritimen Volkswirtschaften
Aufstrebende maritime Volkswirtschaften investieren weiterhin in Handelshäfen, Küstenverkehr, die Modernisierung der Fischerei, Offshore-Energieinfrastruktur und maritimen Tourismus. Diese Investitionen schaffen günstige Voraussetzungen für den breiteren Einsatz fortschrittlicher Autopilot-Technologien sowohl im Neubau als auch bei der Modernisierung von Schiffen. Hersteller, die ihre regionalen Vertriebsnetze ausbauen, lokalen technischen Support anbieten und zertifizierte Installationsdienste bereitstellen, dürften die Marktdurchdringung verbessern. Die Nachfrage wird voraussichtlich auch von staatlichen Initiativen zur Förderung der maritimen Sicherheit, der digitalen Navigationsinfrastruktur und eines effizienten Flottenbetriebs profitieren. Langfristig bieten sich insbesondere im asiatisch-pazifischen Raum, im Nahen Osten, in Lateinamerika und in ausgewählten afrikanischen Küstenstaaten attraktive Chancen, da die Kapazitäten des Seeverkehrs dort kontinuierlich wachsen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -