
Mercato del pilotos automatici marini: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli autopiloti marini (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (hardware, software, servizi); applicazione (navi portacontainer, imbarcazioni da diporto, pescherecci, navi passeggeri, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00006042
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 30, 2026


Dimensioni del mercato nel 2025
410,08 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
497,5 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
2,45 %
Tasso di crescita
Mercato di riferimento
4.173,68 milioni di dollari USA
(2026-2034)
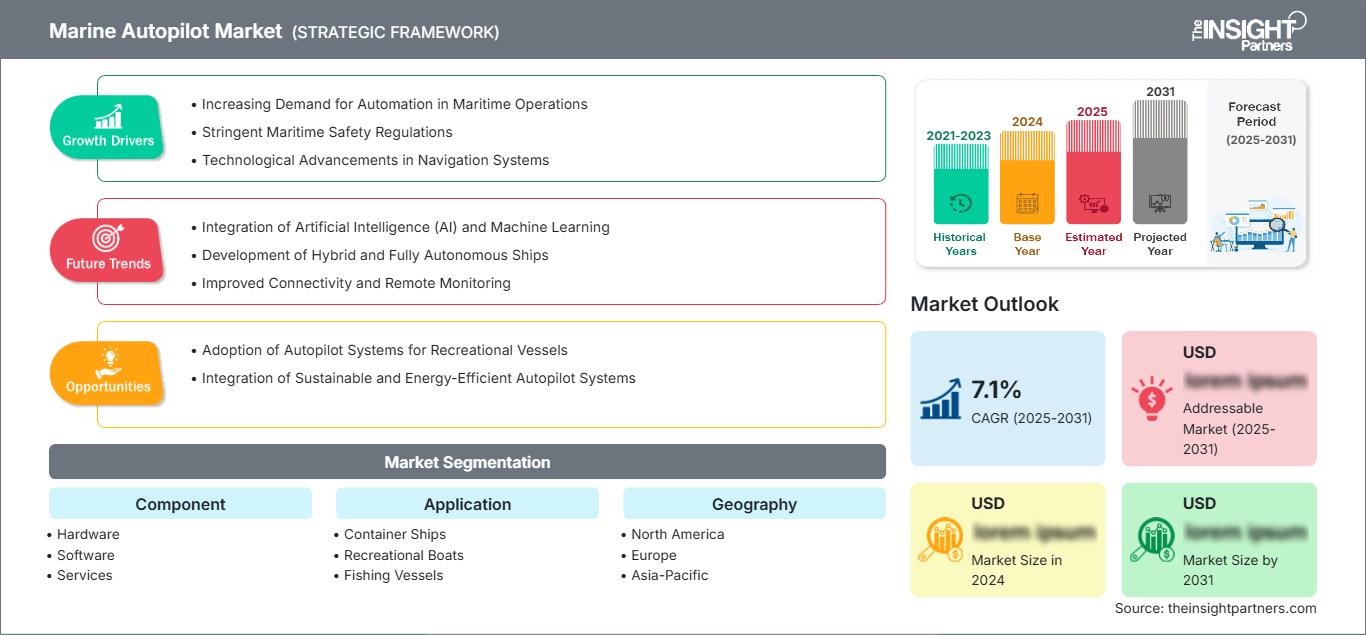
Il mercato degli autopiloti marini aveva un valore di 410,08 milioni di dollari nel 2025 e si prevede che raggiungerà i 497,5 milioni di dollari entro il 2034 , registrando un CAGR del 2,45% nel periodo 2026-2034 . La domanda continua a essere sostenuta dalla crescente automazione delle navi, dalla maggiore enfasi sulla precisione della navigazione e dalla modernizzazione delle flotte commerciali e da diporto. L'integrazione di sistemi elettronici di navigazione avanzati e di sistemi di plancia digitali sta rafforzando l'adozione di tali tecnologie nelle economie marittime consolidate e nei mercati emergenti del trasporto marittimo.
In tutto il Nord America, le iniziative di digitalizzazione marittima, i programmi di modernizzazione delle imbarcazioni e la crescente attività di navigazione da diporto continuano a sostenere la domanda a lungo termine. Le dimensioni del mercato degli autopiloti marini sono supportate dagli investimenti in tecnologie per la sicurezza della navigazione, integrazione delle carte nautiche elettroniche e ricerca sulle imbarcazioni autonome. Si prevede che il mercato regionale crescerà a un CAGR compreso tra il 2,6% e il 3,0% fino al 2034, con gli Stati Uniti che rimarranno il principale contributore grazie alle solide capacità produttive di elettronica navale e alle continue attività di sostituzione della flotta.
Analisi e approfondimenti sul mercato degli autopiloti marini
- Nord America: Nel 2025 rappresentava una quota di mercato del 34-38% per i sistemi di autopilota marittimi e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 2,6% e il 3,0% nel periodo 2026-2034 . La modernizzazione della flotta, le normative avanzate in materia di navigazione e l'ampia adozione di sistemi integrati per il ponte di comando continuano a sostenere l'espansione regionale.
- USA: Nel 2025 rappresentavano il 74-78% del mercato nordamericano e si prevede che registreranno un CAGR (tasso di crescita annuale composto) tra il 2,7% e il 3,1% nel periodo 2026-2034 , grazie alla domanda di imbarcazioni da diporto, agli investimenti in tecnologie navali e all'innovazione nazionale nel settore dell'elettronica marina.
- Europa: deteneva una quota di mercato compresa tra il 28% e il 32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) tra il 2,2% e il 2,6% nel periodo 2026-2034 . Norvegia, Germania, Regno Unito, Italia e Paesi Bassi rimangono i principali contributori grazie al trasporto marittimo commerciale e alla produzione di attrezzature navali.
- Asia-Pacifico: ha conquistato una quota di mercato del 22-26% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 2,8% e il 3,3% nel periodo 2026-2034 . Cina, Giappone, Corea del Sud, Australia e India continuano a investire nella costruzione navale commerciale e nelle tecnologie di navigazione avanzate.
- Segmento più ampio: l'hardware rappresentava una quota di mercato del 56-60% nel 2025 e si prevede che registrerà un CAGR (tasso di crescita annuale composto) tra il 2,2% e il 2,6% nel periodo 2026-2034 , grazie ai continui aggiornamenti di sensori, centraline, interfacce di sterzo e processori di navigazione.
- Segmento ad alta crescita: le imbarcazioni da diporto rappresentavano una quota di mercato del 22-26% nel 2025 e si prevede che registreranno un CAGR (tasso di crescita annuale composto) tra il 3,2% e il 3,6% nel periodo 2026-2034 , grazie a esperienze di navigazione di alta qualità, miglioramenti in termini di sicurezza e tecnologie di plancia di comando digitali intuitive.
- Aziende chiave analizzate nel dettaglio: AL MARAKEB, ComNav Marine Ltd., Commercial and Marine Comms Ltd., Furuno Electric Co., Ltd., Garmin Ltd., Honeywell International Inc., Micropilot Inc., Navico Group, Raymarine (FLIR Systems, Inc.), Rice Electronics.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'ecosistema della navigazione marittima ha subito una transizione significativa, passando da sistemi di controllo del timone indipendenti a soluzioni integrate di plancia di comando digitale, in grado di elaborare dati provenienti da ricevitori GNSS, sensori inerziali, radar, sonar, carte nautiche elettroniche e piattaforme di comunicazione satellitare. I produttori puntano sempre più su architetture di autopilota modulari che semplificano l'installazione e migliorano la compatibilità con display multifunzione e sistemi di gestione delle imbarcazioni. Questi sviluppi hanno migliorato la precisione operativa, ridotto al minimo le deviazioni di rotta, diminuito il carico di lavoro dell'equipaggio e ottimizzato l'efficienza dei consumi di carburante sia per gli operatori commerciali che per gli armatori di imbarcazioni da diporto. La crescita del mercato degli autopiloti marittimi rimane strettamente legata alla continua digitalizzazione del settore marittimo e alle più rigorose aspettative in materia di sicurezza della navigazione nelle operazioni di trasporto marittimo internazionale.
Guardando al futuro, si prevede che le opportunità di espansione emergeranno dagli investimenti nella cantieristica navale dell'Asia-Pacifico, dalla modernizzazione delle navi di supporto offshore e dai programmi di ricerca sulla navigazione autonoma, supportati da finanziamenti pubblici e privati. L'enfasi normativa sulla sicurezza delle operazioni marittime, combinata con le crescenti iniziative di trasformazione digitale nei porti e nelle compagnie di navigazione, stimolerà probabilmente gli aggiornamenti tecnologici. L' analisi del mercato degli autopiloti marittimi indica che i fornitori che investono nell'interoperabilità del software, nella sicurezza informatica, nella diagnostica predittiva e nelle funzionalità di navigazione assistita dall'intelligenza artificiale dovrebbero rafforzare la propria posizione competitiva per tutto il periodo di previsione.
Ambito del rapporto sul mercato degli autopiloti marini
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 410,08 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 497,5 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 2,45% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi di pilota automatico per imbarcazioni
L'aumento del commercio marittimo, l'incremento delle attività offshore e la necessità di una maggiore precisione nella navigazione hanno portato a investimenti nelle tecnologie di automazione. Si attribuisce sempre maggiore importanza ai sistemi di navigazione avanzati in grado di aumentare l'efficienza, consentendo al contempo un risparmio di carburante e di energia. Ciò è stato reso possibile dalla crescente adozione di apparecchiature di navigazione elettronica conformi agli standard di sicurezza dell'Organizzazione Marittima Internazionale.
Nell'intera catena di fornitura, dai semiconduttori al software, i produttori di tecnologie di comunicazione marittima, gli integratori di sistemi, i cantieri navali e i servizi post-vendita collaborano per offrire tecnologie di governo più intelligenti. I progressi nel GPS e nei sensori digitali, così come nelle tecnologie di comunicazione marittima, hanno portato a una maggiore affidabilità del sistema.
Il settore opera ancora secondo un modello di costante innovazione, lancio strategico di prodotti, integrazione di software e creazione di canali di distribuzione internazionali. Aziende come Garmin Ltd., Furuno Electric Co., Ltd., Honeywell International Inc., Navico Group e Raymarine (FLIR Systems, Inc.) continuano a sviluppare ecosistemi di sistemi di navigazione multifunzionali. Specialisti come ComNav Marine Ltd., Micropilot Inc., AL MARAKEB, Commercial and Marine Comms Ltd. e Rice Electronics sono impegnati nello sviluppo di soluzioni su misura per l'automazione delle imbarcazioni.
Gli investimenti attuali sono orientati allo sviluppo di navi autonome, all'assistenza alla navigazione tramite intelligenza artificiale, alla sicurezza informatica, al monitoraggio delle flotte attraverso il cloud e allo sviluppo di sistemi elettronici marittimi unificati. Le aziende collaborano con cantieri navali e distributori di attrezzature navali per migliorare i servizi post-vendita e la compatibilità software tra i vari sistemi di navigazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi di pilotaggio automatico per applicazioni marine: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sistemi di autopilota marino
Nel 2025, il Nord America rappresentava il 34-38% della quota di mercato globale degli autopiloti marini e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 2,6% e il 3,0% nel periodo 2026-2034. Questa regione trarrà vantaggio dalla presenza dell'industria dell'elettronica navale, degli armatori di imbarcazioni da diporto e dalla modernizzazione della marina militare. La sicurezza della navigazione, l'utilizzo di sistemi digitali in plancia e l'efficienza dei consumi di carburante guideranno l'attenzione normativa, spingendo gli operatori a passare dai tradizionali sistemi di navigazione a vapore ai sistemi di autopilota integrati, aumentando così l'affidabilità e riducendo i costi del carburante.
Sia gli Stati Uniti che il Canada saranno impegnati nello sviluppo e nell'installazione di sistemi di navigazione avanzati su navi commerciali, imbarcazioni offshore, navi da ricerca e yacht. La crescente integrazione di radar, display elettronici per le carte nautiche, navigazione satellitare e sistemi di sterzo intelligenti sta contribuendo ad aumentare i tassi di adozione in vari segmenti di navi. I fornitori beneficiano inoltre di reti di distribuzione consolidate, fornitori di servizi specifici per il settore marittimo e aggiornamenti post-vendita, elementi che consentono alla regione di mantenere la propria posizione dominante per tutto il periodo di previsione.
Mercato statunitense dei sistemi di autopilota marittimi
Nel 2025 gli Stati Uniti rappresentavano il 74-78% del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) compreso tra il 2,7% e il 3,1% nel periodo 2026-2034. Grazie a un solido settore della nautica da diporto, a significative attività commerciali costiere e a investimenti costanti nel settore militare, esiste un'elevata domanda potenziale per le più avanzate innovazioni tecnologiche in materia di autopilota. Produttori locali ed esteri presentano kit di sistemi di navigazione innovativi, progettati per essere compatibili con display multifunzione, sistemi di visualizzazione di carte elettroniche, sonar, radar e dispositivi di comunicazione satellitare.
L'innovazione si concentra sulla facilità di installazione, sui touchscreen, sulle funzioni di sterzo intelligenti e sulla protezione della sicurezza informatica delle imbarcazioni connesse. I diportisti cercano tecnologie di navigazione intelligenti che possano alleviare lo stress dei lunghi viaggi e della pesca d'altura. Gli operatori commerciali continuano a preferire soluzioni digitali per la gestione delle imbarcazioni, che garantiscano l'ottimizzazione delle rotte e un miglior consumo di carburante.
Mercato europeo dei sistemi di autopilota marino
Nel 2025 l'Europa deteneva una quota di mercato globale compresa tra il 28% e il 32% e si prevede che crescerà a un tasso annuo composto (CAGR) tra il 2,2% e il 2,6% nel periodo 2026-2034. Il Regno Unito registra un'elevata domanda grazie alla modernizzazione della flotta navale, delle navi di supporto alla produzione petrolifera in mare, delle navi mercantili e degli yacht di lusso. Il costante aggiornamento dei sistemi di navigazione nel trasporto marittimo garantisce l'implementazione di tecnologie avanzate di autopilota autonomo per migliorare la sicurezza e l'efficienza della navigazione.
La Germania è il principale produttore europeo di elettronica navale, grazie alla sua industria altamente sviluppata nel settore dell'ingegneria, della cantieristica navale commerciale e dell'automazione. Francia, Italia e Spagna contribuiscono alla domanda a livello regionale con la loro flotta peschereccia in crescita, i traghetti passeggeri, gli yacht da diporto e il trasporto marittimo costiero. Si sta dando sempre maggiore priorità ai sistemi di navigazione intelligenti, ai sistemi di plancia elettronica e alle infrastrutture digitali marittime.
Mercato degli autopiloti marini nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava il 22-26% del mercato globale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 2,8% e il 3,3% nel periodo 2026-2034. La Cina è leader nella domanda regionale grazie alla costruzione navale commerciale su larga scala, mentre Giappone e Corea del Sud continuano a sviluppare la produzione di elettronica navale ad alto valore aggiunto e le tecnologie per imbarcazioni intelligenti.
India e Australia stanno incrementando costantemente gli investimenti nella modernizzazione dei porti, nella sorveglianza costiera, nello sviluppo delle risorse offshore e nelle infrastrutture per la navigazione da diporto. Le iniziative governative a sostegno della digitalizzazione marittima, unitamente all'espansione delle flotte commerciali e ai crescenti requisiti di sicurezza della navigazione, continuano a rafforzare l'adozione di sistemi di autopilota integrati in tutta la regione.
Mercato degli autopiloti marini in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) compreso tra il 2,3% e il 2,8% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti continuano a investire nella logistica marittima, nei porti commerciali, nelle infrastrutture per l'energia offshore e nelle tecnologie navali avanzate, favorendo l'installazione di moderni sistemi di automazione della navigazione.
Il Sudafrica funge da importante snodo marittimo a supporto delle attività di trasporto marittimo commerciale e di pesca, mentre il resto del Medio Oriente e dell'Africa sta assistendo a una graduale adozione di tali tecnologie attraverso l'espansione dei porti e lo sviluppo delle infrastrutture marittime. Si prevede che l'aumento dei progetti di esplorazione offshore e gli investimenti nell'efficienza del trasporto marittimo creeranno una domanda costante di tecnologie di pilota automatico per le flotte commerciali regionali.
Analisi di segmentazione
Componente
Il segmento dei componenti rappresenta il fondamento tecnologico del settore e si prevede che registrerà un CAGR (tasso di crescita annuale composto) compreso tra il 2,4% e il 2,8% nel periodo 2026-2034 . La continua innovazione nell'elettronica di navigazione, nell'integrazione del software e nei servizi di manutenzione del ciclo di vita sta migliorando la precisione di manovra e l'efficienza operativa di imbarcazioni commerciali e da diporto. Il mercato degli autopiloti marini continua ad espandersi, poiché gli armatori adottano sempre più soluzioni integrate che combinano l'affidabilità dell'hardware con funzionalità software intelligenti e un supporto tecnico completo.
- Hardware : L'hardware rimane il sottosegmento dominante grazie alla domanda costante di unità di controllo, computer di rotta, sensori di direzione, unità di riferimento del timone, pompe idrauliche e attuatori di sterzo che consentono una navigazione affidabile delle imbarcazioni in diverse condizioni del mare.
- Software : Le soluzioni software stanno acquisendo importanza strategica grazie ad algoritmi di governo avanzati, ottimizzazione adattiva della rotta, integrazione con le carte nautiche elettroniche, diagnostica remota e compatibilità con display multifunzione in plancia, a supporto di operazioni marittime più sicure.
- Servizi : I servizi professionali includono installazione, calibrazione, messa in servizio, manutenzione preventiva, aggiornamenti software, ispezioni tecniche e assistenza post-vendita, garantendo l'affidabilità a lungo termine delle apparecchiature e riducendo i tempi di inattività operativa per gli operatori navali.
Applicazione
Si prevede che il segmento delle applicazioni registrerà un CAGR (tasso di crescita annuale composto) compreso tra il 2,7% e il 3,1% nel periodo 2026-2034, grazie alla continua espansione dei requisiti di automazione in diverse categorie di imbarcazioni. La crescente attenzione alla sicurezza della navigazione, alla riduzione del carico di lavoro dell'equipaggio, alla coerenza operativa e all'ottimizzazione del consumo di carburante favorisce una maggiore diffusione dei sistemi di pilota automatico sia nel settore marittimo commerciale che in quello del diporto.
- Navi portacontainer : gli operatori del trasporto marittimo di container integrano sempre più tecnologie avanzate di pilota automatico con i sistemi di gestione del ponte di comando per migliorare la regolarità del viaggio, ottimizzare il consumo di carburante, ridurre le correzioni di rotta e supportare il trasporto marittimo internazionale a lunga distanza.
- Imbarcazioni da diporto : Le imbarcazioni da diporto continuano a registrare una forte diffusione, poiché i proprietari ricercano una navigazione semplificata, la possibilità di navigare senza usare le mani, il tracciamento dei waypoint e una connettività senza interruzioni con sonar, radar e display marini multifunzione per un'esperienza utente migliorata.
- Pescherecci : gli operatori del settore utilizzano sistemi di pilota automatico per mantenere rotte precise durante la pesca a strascico, migliorare l'efficienza operativa, ridurre l'affaticamento dell'equipaggio e garantire una navigazione sicura in condizioni ambientali offshore variabili.
- Navi passeggeri : Le navi passeggeri adottano tecnologie di pilota automatico integrate per migliorare la precisione della navigazione, la sicurezza dei passeggeri, l'efficienza del carburante e l'affidabilità operativa, supportando al contempo ambienti di gestione del ponte di comando sempre più sofisticati.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Navi portacontainer |
Alto |
Ponte intelligente |
Maturo |
|
Imbarcazioni da diporto |
Alto |
Casco connesso |
Scalatura |
|
Pescherecci |
Mezzo |
pesca a strascico di precisione |
Scalatura |
|
navi passeggeri |
Mezzo |
Sicurezza del viaggio |
Maturo |
|
Altri |
Basso |
Ammodernamento della flotta |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato degli autopiloti marini.
Espansione delle tecnologie di navigazione integrata e di plancia digitale
Il crescente utilizzo di sistemi di plancia integrati ha dato un forte impulso al mercato degli autopiloti marittimi innovativi. Le navi di ultima generazione integrano radar, GNSS, sistemi di navigazione inerziale, sonar, sistemi di visualizzazione e informazione delle carte elettroniche e comunicazioni satellitari in un unico sistema di navigazione. I sistemi di autopilota in grado di elaborare le informazioni provenienti in tempo reale dai vari sensori di bordo aumentano la precisione delle manovre e contribuiscono a ridurre lo sforzo dell'operatore. Inoltre, grazie a un migliore controllo della rotta, è possibile risparmiare carburante a bordo. Poiché gli operatori marittimi modernizzano continuamente le proprie flotte al fine di aumentarne l'efficienza e soddisfare le crescenti esigenze di navigazione, diventa fondamentale utilizzare a bordo sistemi di autopilota avanzati.
Aumento del trasporto marittimo commerciale globale e modernizzazione delle flotte.
Il commercio marittimo internazionale continua a fornire un ambiente favorevole agli investimenti nella modernizzazione delle navi commerciali, offrendo opportunità di crescita ai produttori di sistemi di pilota automatico. Molte compagnie di navigazione stanno sostituendo i vecchi strumenti di navigazione con dispositivi di governo connessi a Internet, che consentono una pianificazione più efficiente delle rotte e un mantenimento automatico della rotta. Altre misure adottate per la modernizzazione della flotta includono l'installazione di sistemi di diagnostica predittiva, funzionalità di monitoraggio remoto e una maggiore sicurezza informatica degli strumenti di navigazione. È noto che i sistemi di pilota automatico avanzati rendono il processo più coerente e, allo stesso tempo, prevengono l'affaticamento dell'equipaggio durante le lunghe traversate oceaniche. Gli investimenti in navi portacontainer, navi di servizio offshore, traghetti e flotte commerciali specializzate continuano ad aumentare.
Crescita della nautica da diporto e adozione di dispositivi elettronici marini
Il settore della nautica da diporto continua a creare interessanti opportunità per le tecnologie di navigazione avanzate, poiché i consumatori attribuiscono sempre maggiore importanza a sicurezza, comfort ed esperienze di bordo connesse. Le imbarcazioni da diporto di alta gamma integrano ormai display multifunzione, ecoscandagli, sistemi sonar e soluzioni di autopilota intelligenti all'interno di plance di comando digitali integrate. I produttori stanno introducendo interfacce intuitive, connettività wireless, compatibilità con applicazioni mobili e funzionalità di sterzo adattivo progettate sia per i comandanti esperti che per chi si avvicina per la prima volta al mondo della nautica. La crescente partecipazione alla navigazione d'altura, alla pesca sportiva e alla nautica da diporto incoraggia maggiori investimenti in apparecchiature di navigazione affidabili che semplifichino la gestione dell'imbarcazione e migliorino la sicurezza operativa in diverse condizioni marine.
Tendenze future del mercato degli autopiloti marini
L'intelligenza artificiale a supporto della navigazione navale di nuova generazione
Si prevede che l'intelligenza artificiale rivoluzionerà la navigazione navale, consentendo ai sistemi di autopilota di elaborare simultaneamente previsioni meteorologiche, movimento dell'imbarcazione, densità del traffico e ottimizzazione della rotta. Le soluzioni future combineranno l'apprendimento automatico con la fusione di sensori per fornire decisioni di rotta adattive in ambienti marini mutevoli. Le tendenze del mercato degli autopiloti marittimi indicano un crescente investimento in piattaforme di navigazione intelligenti in grado di effettuare correzioni di rotta predittive, rilevare anomalie e integrarsi con le tecnologie delle imbarcazioni autonome. I produttori stanno inoltre sviluppando architetture software che supportano la diagnostica remota, gli aggiornamenti di sicurezza informatica e la connettività cloud, consentendo agli operatori di flotta di migliorare l'efficienza operativa, riducendo al contempo i costi di manutenzione e aumentando la sicurezza della navigazione in applicazioni commerciali e ricreative.
Maggiore integrazione con gli ecosistemi di elettronica marina connessa
La prossima generazione di soluzioni di autopilota marino funzionerà sempre più come parte integrante di ecosistemi di bordo completamente connessi, anziché come dispositivi di governo autonomi. L'integrazione con display multifunzione, radar, sonar, comunicazioni satellitari, monitoraggio dei motori e sistemi di carte nautiche elettroniche diventerà standard sulle nuove imbarcazioni. Le architetture software aperte e i protocolli di comunicazione standardizzati dovrebbero migliorare l'interoperabilità tra le apparecchiature fornite da diversi produttori. Questa evoluzione incoraggerà gli armatori ad aggiornare i sistemi di navigazione preesistenti, supportando al contempo la manutenzione predittiva, la gestione remota del software e una migliore visibilità operativa. Si prevede che i continui investimenti nelle infrastrutture marittime digitali rafforzeranno la domanda a lungo termine di tecnologie di navigazione integrate.
Opportunità di mercato per i sistemi di pilota automatico marini
Sviluppo di navi commerciali autonome e intelligenti
Le compagnie di navigazione commerciali, gli sviluppatori di tecnologie e i cantieri navali stanno aumentando gli investimenti in capacità di navigazione autonoma che richiedono sofisticati sistemi di autopilota come componenti operativi fondamentali. Le previsioni del mercato degli autopiloti marittimi suggeriscono che le future opportunità di crescita dipenderanno sempre più da piattaforme di navigazione intelligenti in grado di supportare il monitoraggio remoto delle navi, la prevenzione delle collisioni, l'ottimizzazione predittiva delle rotte e l'automazione integrata del ponte di comando. I fornitori in grado di offrire piattaforme hardware e software scalabili e compatibili con le tecnologie per navi autonome dovrebbero rafforzare la propria competitività a lungo termine. La collaborazione strategica tra produttori di elettronica navale, cantieri navali, sviluppatori di software e organismi di regolamentazione accelererà ulteriormente la commercializzazione dell'automazione avanzata della navigazione nelle operazioni di trasporto marittimo globale.
Espansione nelle economie marittime emergenti
Le economie marittime emergenti continuano a investire in porti commerciali, trasporti costieri, modernizzazione della pesca, infrastrutture per l'energia offshore e turismo nautico. Questi investimenti creano condizioni favorevoli per una più ampia diffusione di tecnologie avanzate di pilota automatico sia nella costruzione di nuove navi che nei progetti di ammodernamento. Si prevede che l'espansione delle reti di distribuzione regionali, l'assistenza tecnica localizzata e i servizi di installazione certificati da parte dei produttori miglioreranno la penetrazione del mercato. La domanda dovrebbe inoltre beneficiare delle iniziative governative volte a promuovere la sicurezza marittima, le infrastrutture di navigazione digitale e l'efficienza operativa delle flotte. Le opportunità a lungo termine rimangono particolarmente interessanti nell'area Asia-Pacifico, in Medio Oriente, in America Latina e in alcune economie costiere africane, dove la capacità di trasporto marittimo continua ad espandersi.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -