
船舶オートパイロット市場:規模・成長・予測 2034
船舶用自動操縦装置市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:コンポーネント別(ハードウェア、ソフトウェア、サービス)、用途別(コンテナ船、レクリエーションボート、漁船、客船、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00006042
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 30, 2026


2025年の市場規模
4億1008 万米ドル
基準年値
2034年の予測
4億9750 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
2.45 %
成長率
対象市場
41億7368 万米ドル
(2026年~2034年)
船舶用自動操舵装置市場は、2025年には4億1,008万米ドルと評価され、 2034年には4億9,750万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)2.45%を記録する見込みです。需要は、船舶の自動化の進展、航行精度への重視の高まり、商用船およびレジャー船の近代化によって引き続き支えられています。高度な航行電子機器とデジタルブリッジシステムの統合により、既存の海運経済圏と新興の海上輸送市場の両方で導入が加速しています。
北米全域において、海事デジタル化への取り組み、船舶近代化プログラム、そして拡大するレクリエーションボート活動が、長期的な需要を支え続けています。船舶用自動操縦装置の市場規模は、航行安全技術、電子海図統合、および自律航行船の研究への投資によって支えられています。この地域市場は、2034年まで年平均成長率(CAGR)2.6%~3.0%で拡大すると予測されており、強力な船舶電子機器製造能力と継続的な船舶更新活動により、米国が引き続き主要な貢献国となる見込みです。
船舶用自動操縦装置の市場評価と洞察
- 北米:2025年には船舶用自動操舵装置の市場シェアの34~38%を占め、 2026~2034年には年平均成長率(CAGR)2.6~3.0%で成長すると予測されています。船舶の近代化、高度な航行規制、統合ブリッジシステムの普及などが、この地域の拡大を支え続けています。
- 米国:2025年には北米市場の74~78%を占め、レクリエーションボートの需要、海軍技術への投資、国内の海洋電子機器の革新に支えられ、 2026~2034年には年平均成長率(CAGR)2.7~3.1%を記録すると予想されている。
- 欧州:2025年には28~32%のシェアを占め、 2026~2034年には年平均成長率(CAGR)2.2~2.6%で拡大すると予測されている。ノルウェー、ドイツ、英国、イタリア、オランダは、商業海運および船舶機器製造を通じて引き続き主要な貢献国となる。
- アジア太平洋地域:2025年には22~26%のシェアを獲得し、 2026~2034年には年平均成長率(CAGR)2.8~3.3%で成長すると予測されている。中国、日本、韓国、オーストラリア、インドは、引き続き商用船舶の建造と先進的な航行技術への投資を行っている。
- 最大のセグメント: ハードウェアは2025年には市場シェアの56~60%を占め、センサー、制御ユニット、ステアリングインターフェース、ナビゲーションプロセッサの継続的なアップグレードに牽引され、 2026~2034年には年平均成長率(CAGR)2.2~2.6%を記録すると予測されています。
- 高成長セグメント: レクリエーションボートは、 2025年には市場シェアの22~26%を占め、プレミアムなボート体験、安全性の向上、ユーザーフレンドリーなデジタル操舵技術に支えられ、 2026~2034年には年平均成長率(CAGR)3.2~3.6%を記録すると予想されています。
- 詳細に分析された主要企業: AL MARAKEB、ComNav Marine Ltd.、Commercial and Marine Comms Ltd.、Furuno Electric Co., Ltd.、Garmin Ltd.、Honeywell International Inc.、Micropilot Inc.、Navico Group、Raymarine (FLIR Systems, Inc.)、Rice Electronics。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
船舶航行のエコシステムは、スタンドアロン型の操舵制御装置から、GNSS受信機、慣性センサー、レーダー、ソナー、電子海図、衛星通信プラットフォームからのデータを処理できる統合型デジタルブリッジソリューションへと大きく移行しました。メーカー各社は、設置を簡素化しつつ、多機能ディスプレイや船舶管理システムとの互換性を向上させるモジュール式オートパイロットアーキテクチャをますます重視しています。こうした技術開発により、商用船運航事業者とレジャー用船舶所有者の両方において、操舵精度の向上、操舵誤差の最小化、乗組員の作業負荷の軽減、燃費の向上が実現しています。船舶用オートパイロット市場の成長は、国際海運事業における継続的な海事デジタル化と、より厳格な航行安全基準に密接に関連しています。
今後、アジア太平洋地域の造船投資、オフショア支援船の近代化、官民資金による自律航行研究プログラムなどから、事業拡大の機会が生まれると予想されます。海上運航の安全性向上に対する規制強化と、港湾や海運会社におけるデジタル変革イニシアチブの拡大が相まって、技術アップグレードが促進されると考えられます。船舶用自動操縦装置の市場分析によると、ソフトウェアの相互運用性、サイバーセキュリティ、予測診断、人工知能支援航行機能に投資するサプライヤーは、予測期間を通じて競争力を強化できると見込まれます。
船舶用自動操縦装置市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 4億1008万米ドル |
| 2034年までの市場規模 | 4億9750万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 2.45% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
船舶用自動操縦装置市場分析
海上貿易の増加、海洋活動の活発化、そして航行精度の向上へのニーズの高まりを受けて、自動化技術への投資が活発化している。燃料費とエネルギーコストを削減しながら効率性を向上させることができる高度な航行システムの重要性がますます高まっている。これは、国際海事機関(IMO)の安全基準に準拠した電子航行機器の普及拡大によって促進されている。
半導体からソフトウェアに至るまでのサプライチェーン全体において、船舶通信技術メーカー、システムインテグレーター、造船会社、アフターサービス会社が連携し、より高度な操舵技術を提供しています。GPSやデジタルセンサー、そして船舶通信技術の進歩により、システムの信頼性が向上しています。
この分野は依然として、絶え間ないイノベーション、戦略的な製品投入、ソフトウェアの統合、国際的な流通チャネルの構築というモデルに基づいて運営されています。Garmin Ltd.、Furuno Electric Co., Ltd.、Honeywell International Inc.、Navico Group、Raymarine (FLIR Systems, Inc.)といった企業は、多機能ナビゲーションシステムのエコシステムの開発を続けています。ComNav Marine Ltd.、Micropilot Inc.、AL MARAKEB、Commercial and Marine Comms Ltd.、Rice Electronicsといった専門企業は、船舶の自動化のための特注ソリューションの開発に注力しています。
現在の投資は、自律航行船の開発、人工知能を用いた航行支援、サイバーセキュリティ、クラウドを通じた船隊監視、および統合型海洋電子システムの開発に向けられています。各社は、造船所や船舶機器販売業者との連携を強化し、アフターサービスの向上と各種航行システムにおけるソフトウェアの互換性確保を図っています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
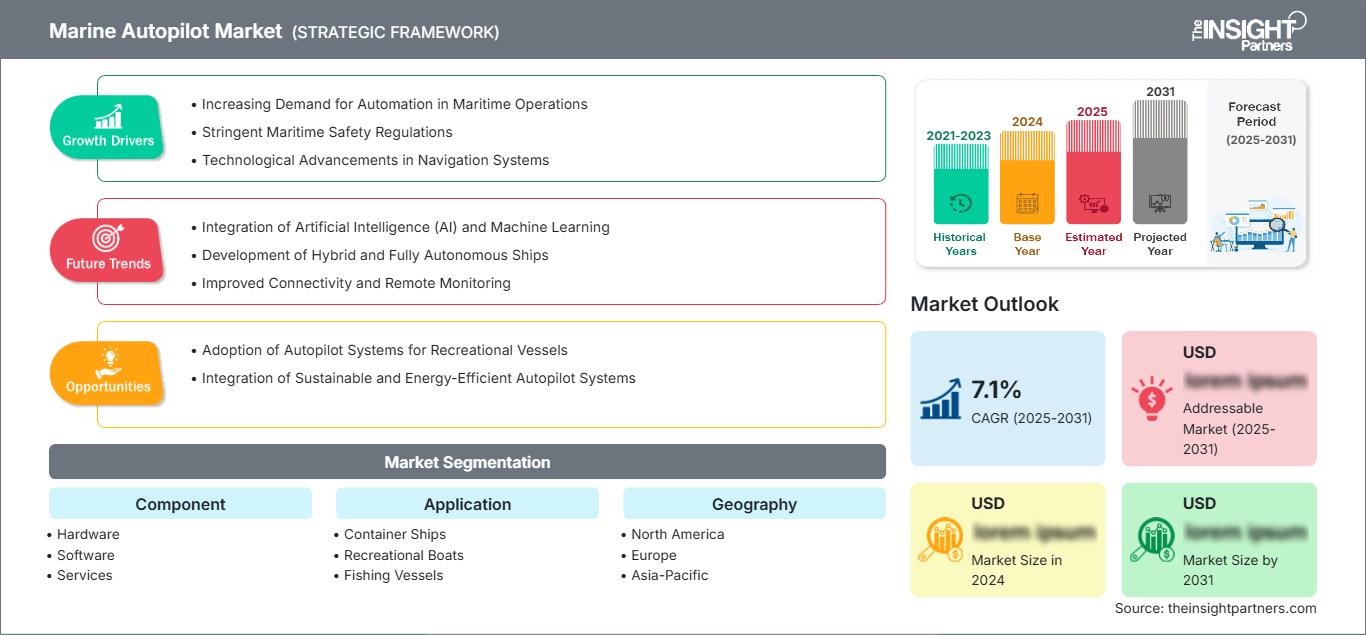
船舶用自動操縦装置市場:戦略的洞察
地域別分析
北米船舶用自動操縦装置市場
北米は2025年には世界の船舶用自動操縦装置市場の34~38%を占め、2026~2034年には年平均成長率(CAGR)2.6~3.0%で拡大すると予測されている。これは、海洋電子機器産業、レクリエーションボート所有者、海軍の近代化といった要因が北米市場に優位性をもたらすためである。航行の安全性、デジタルブリッジシステムの利用、燃料効率の向上といった規制上の重点事項が、運航会社による従来の航行システムから統合型自動操縦システムへの移行を促し、信頼性の向上と燃料費の削減につながるだろう。
米国とカナダはともに、商船、オフショア船舶、調査船、ヨットへの先進的な航行システムの開発と導入に取り組んでいます。レーダー、電子海図表示、衛星航法、インテリジェント操舵システムの統合が進むことで、船舶の様々な分野における導入率が向上しています。ベンダー各社は、発達した流通ネットワーク、海洋専門サービスプロバイダー、アフターマーケットでのアップグレードといった恩恵を受けており、これらの要因が予測期間を通じてこの地域の優位性を維持するのに役立っています。
米国海兵隊自動操縦装置市場
米国は2025年には北米市場の74~78%を占め、2026~2034年には年平均成長率(CAGR)2.7~3.1%を記録すると予測されている。堅調なレクリエーションボート産業、大規模な沿岸商業事業、そして軍事部門への継続的な投資により、最先端の自動操縦技術革新に対する高い潜在需要が存在する。国内外のメーカーは、多機能ディスプレイ、電子海図表示システム、ソナー、レーダー、衛星通信機器との互換性を持つように設計された革新的な航行システムキットを提供している。
イノベーションの焦点は、設置の容易さ、タッチスクリーン、スマートな操舵機能、そして接続された船舶のサイバーセキュリティ保護にあります。レジャーボートの利用者は、長距離航海や沖合での漁業に伴うストレスを軽減するインテリジェントな航行技術を求めています。一方、商業運航者は、航路の最適化と燃費向上を実現する船舶管理のためのデジタルソリューションを依然として好んでいます。
欧州船舶用自動操縦装置市場
2025年には欧州が世界市場の28~32%を占め、2026~2034年には年平均成長率(CAGR)2.2~2.6%で成長すると予測されている。英国では、海軍艦隊の近代化、海上石油生産支援船、商船、高級ヨットなどの需要が高まっている。海上輸送における航行システムの継続的なアップグレードにより、安全性と航海効率の向上を目的とした高度な自律型自動操縦技術の導入が確実に進められている。
ドイツは、高度に発達したエンジニアリング、商業造船、自動化産業を擁し、ヨーロッパにおける海洋電子機器のトップ生産国である。フランス、イタリア、スペインは、漁船団、旅客フェリー、観光用レクリエーションヨット、沿岸海上輸送の増加に伴い、地域的な需要を生み出している。インテリジェント航行システム、電子ブリッジシステム、海上デジタルインフラへの優先順位が高まっている。
アジア太平洋地域の船舶用自動操縦装置市場
アジア太平洋地域は2025年には世界市場の22~26%を占め、2026~2034年には年平均成長率(CAGR)2.8~3.3%を記録すると予測されている。中国は大規模な商船建造を通じて地域需要を牽引しており、日本と韓国は高付加価値の海洋電子機器製造とインテリジェント船舶技術の発展を続けている。
インドとオーストラリアは、港湾近代化、沿岸監視、海洋資源開発、レクリエーション用海洋インフラへの投資を着実に増やしている。海事デジタル化を支援する政府の取り組みは、商船隊の拡大と航行安全要件の強化と相まって、地域全体で統合型自動操舵システムの導入をさらに促進している。
中東・アフリカの船舶用自動操縦装置市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)2.3~2.8%で拡大すると予測されています。サウジアラビアとアラブ首長国連邦は、海上物流、商業港、オフショアエネルギーインフラ、および最新の航行自動化システムの導入を促進する先進的な船舶技術への投資を継続しています。
南アフリカは商業海運と漁業活動を支える重要な海上玄関口としての役割を果たしており、中東・アフリカのその他の地域では港湾拡張と海洋インフラ整備を通じて徐々に導入が進んでいる。海洋探査プロジェクトの増加と船舶効率化への投資により、地域全体の商業船隊において船舶自動操縦技術への安定した需要が見込まれる。
セグメンテーション分析
成分
コンポーネント分野は業界の技術基盤を担う分野であり、2026年から2034年にかけて年平均成長率(CAGR)2.4~2.8%を記録すると予測されています。航行用電子機器、ソフトウェア統合、ライフサイクル保守サービスにおける継続的なイノベーションにより、商用船およびレジャー船の操舵精度と運用効率が向上しています。船舶所有者がハードウェアの信頼性とインテリジェントなソフトウェア機能、そして包括的な技術サポートを組み合わせた統合ソリューションをますます採用するようになるにつれ、船舶用オートパイロット市場の範囲は拡大し続けています。
- ハードウェア:制御ヘッド、コースコンピュータ、方位センサー、舵基準装置、油圧ポンプ、操舵アクチュエータなど、様々な海況下で信頼性の高い船舶航行を可能にする機器に対する需要が持続しているため、ハードウェアは依然として主要なサブセグメントとなっています。
- ソフトウェア:高度な操舵アルゴリズム、適応型航路最適化、電子海図統合、遠隔診断、多機能ブリッジディスプレイとの互換性などにより、ソフトウェアソリューションは戦略的な重要性を増しており、より安全な海上運航を支援しています。
- サービス:専門サービスには、設置、校正、試運転、予防保守、ソフトウェアのアップグレード、技術検査、アフターマーケットサポートが含まれ、船舶運航者の運用停止時間を削減しながら、機器の長期的な信頼性を確保します。
応用
アプリケーション分野は、自動化のニーズが多様な船舶カテゴリーで拡大し続けることから、 2026年から2034年にかけて年平均成長率(CAGR)2.7~3.1%を記録すると予測されています。航行安全性の向上、乗組員の作業負荷軽減、運航の一貫性、燃料効率の最適化といった点への重視の高まりが、商用およびレジャー用船舶の両方において、自動操縦システムの普及を促進しています。
- コンテナ船:コンテナ船運航会社は、航海の安定性を向上させ、燃料消費量を最適化し、操舵修正を減らし、長距離国際海上輸送を支援するために、高度な自動操舵技術をブリッジ管理システムと統合するケースが増えている。
- レクリエーションボート:ボート所有者が、より快適なユーザーエクスペリエンスを実現するために、シンプルなナビゲーション、ハンズフリーのクルージング、ウェイポイント追跡、ソナー、レーダー、多機能マリンディスプレイとのシームレスな接続を求めていることから、レクリエーションボートへの採用は引き続き好調です。
- 漁船:漁業事業者は、トロール漁の際に正確な針路を維持し、操業効率を向上させ、乗組員の疲労を軽減し、変化する沖合の環境条件下での安全な航行を支援するために、自動操舵システムを使用します。
- 旅客船:旅客船は、航行精度、乗客の安全性、燃費効率、運航信頼性を向上させるとともに、ますます高度化するブリッジ管理環境をサポートするために、統合型自動操縦技術を採用している。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
コンテナ船 |
高い |
スマートブリッジ |
成熟した |
|
レクリエーションボート |
高い |
コネクテッドヘルム |
スケーリング |
|
漁船 |
中くらい |
精密トロール漁 |
スケーリング |
|
旅客船 |
中くらい |
航海の安全 |
成熟した |
|
その他 |
低い |
車両アップグレード |
新興 |
船舶用自動操縦装置市場の成長要因と影響分析
統合ナビゲーションおよびデジタルブリッジ技術の拡張
統合ブリッジシステムの利用拡大に伴い、革新的な船舶用自動操縦装置の市場は大きく成長しました。最新世代の船舶は、レーダー、GNSS、慣性航法システム、ソナー、電子海図表示情報システム、衛星通信を統合した航法システムを備えています。船舶の様々なセンサーからリアルタイムで送られてくる情報を処理できる自動操縦システムは、操船精度を高め、操縦者の負担を軽減します。さらに、航路制御の向上により、船上での燃料消費量を削減することも可能です。海運事業者が効率性の向上と高まる航行要件への対応のために船隊の近代化を継続的に進めている限り、高度な自動操縦システムの導入は不可欠となります。
世界的な商業輸送の増加と船隊の近代化
国際海上貿易は、商用船舶の近代化への投資にとって好ましい環境を提供し続けており、これは自動操舵システムメーカーにとって成長の機会となっています。多くの海運会社は現在、旧式の航海計器をインターネット接続可能な操舵装置に交換しており、これにより効率的な航海計画と自動針路設定が可能になっています。船舶近代化のために講じられているその他の対策としては、予測診断、遠隔監視機能、航海計器のサイバーセキュリティ強化などが挙げられます。高度な自動操舵システムは、プロセスをより安定させると同時に、長距離航海中の乗組員の疲労を軽減することが知られています。コンテナ船、オフショアサービス船、フェリー、特殊商用船団への投資は増加の一途をたどっています。
レクリエーションボートと船舶用電子機器の普及拡大
レクリエーションボート業界は、消費者が安全性、利便性、そして船上でのコネクテッド体験をますます重視するようになるにつれ、先進的な航行技術にとって魅力的な機会を生み出し続けています。高級レクリエーションボートには、統合されたデジタル操舵環境に、多機能ディスプレイ、魚群探知機、ソナーシステム、インテリジェントオートパイロットソリューションなどが搭載されています。メーカー各社は、経験豊富な船長と初めてボートを所有する人の両方に対応できるよう、ユーザーフレンドリーなインターフェース、ワイヤレス接続、モバイルアプリケーションとの互換性、そして適応型操舵機能を導入しています。外洋クルージング、スポーツフィッシング、レジャーボートへの参加者の増加は、多様な海洋環境下での操船を簡素化し、運用上の信頼性を高める信頼性の高い航行機器への投資拡大を促しています。
船舶用自動操縦装置の市場将来動向
次世代船舶航行を支援する人工知能
人工知能は、自動操縦システムが気象予報、船舶の動き、交通密度、航路最適化を同時に処理できるようにすることで、船舶航行のあり方を大きく変えることが期待されています。将来のソリューションは、機械学習とセンサーフュージョンを組み合わせ、変化する海洋環境下で適応的な操舵判断を実現するでしょう。船舶自動操縦市場の動向を見ると、予測的な航路修正、異常検知、自律航行技術との統合が可能なインテリジェントな航行プラットフォームへの投資が増加していることが分かります。メーカー各社はまた、遠隔診断、サイバーセキュリティアップデート、クラウド接続をサポートするソフトウェアアーキテクチャを開発しており、これにより船隊運営者は運用効率を向上させながら、保守コストを削減し、商用およびレクリエーション用途における航行安全性を高めることができます。
コネクテッド・マリン・エレクトロニクス・エコシステムとの統合強化
次世代の船舶用自動操舵システムは、単独の操舵装置としてではなく、完全に接続された船内エコシステムの一部として機能していくことがますます増えるでしょう。多機能ディスプレイ、レーダー、ソナー、衛星通信、エンジン監視システム、電子海図システムとの統合は、新造船において標準装備となります。オープンなソフトウェアアーキテクチャと標準化された通信プロトコルにより、異なるメーカーが提供する機器間の相互運用性が向上することが期待されます。この進化は、船舶所有者が従来の航行システムをアップグレードするとともに、予知保全、リモートソフトウェア管理、運用状況の可視性の向上を支援することにつながります。デジタル海事インフラへの継続的な投資は、統合航行技術に対する長期的な需要を強化すると予想されます。
船舶用自動操縦装置の市場機会
自律型スマート商用船舶の開発
商業海運会社、技術開発企業、造船会社は、高度な自動操縦システムを中核的な運用コンポーネントとして必要とする自律航行機能への投資を増やしています。船舶用自動操縦市場の予測では、将来の成長機会は、遠隔船舶監視、衝突回避、予測ルート最適化、統合ブリッジ自動化をサポートするインテリジェントな航行プラットフォームにますます依存するようになると示唆されています。自律航行船技術と互換性のある拡張可能なハードウェアおよびソフトウェアプラットフォームを提供できるサプライヤーは、長期的な競争力を強化することが期待されます。船舶用電子機器メーカー、造船所、ソフトウェア開発企業、規制機関間の戦略的な連携は、世界の海運業務における高度な航行自動化の商業化をさらに加速させるでしょう。
新興海洋経済圏への事業拡大
新興海事経済圏は、商業港、沿岸輸送、漁業の近代化、洋上エネルギーインフラ、海洋観光への投資を継続しています。これらの投資は、新造船建造と改修プロジェクトの両方において、先進的な自動操縦技術の普及を促進する好条件を生み出しています。メーカー各社が地域流通ネットワーク、現地技術サポート、認定設置サービスを拡大することで、市場浸透率の向上が見込まれます。また、海上安全、デジタル航行インフラ、効率的な船隊運航を促進する政府の取り組みも、需要拡大に貢献すると予想されます。特に、アジア太平洋地域、中東、ラテンアメリカ、そして一部のアフリカ沿岸経済圏では、海上輸送能力の拡大が続いており、長期的なビジネスチャンスは依然として魅力的です。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -