
Globales Marktpotenzial und Treiber für Memristoren bis 2034
Marktgröße und Prognosen für Memristoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (molekulare und ionische Dünnschicht-Memristoren, Spin- und magnetbasierte Memristoren); Anwendung (digitaler Speicher, Logikschaltungen, neuromorphe Systeme, analoge Elektronik, Sonstige); Branchen (IT und Telekommunikation, Automobilindustrie, Unterhaltungselektronik, Gesundheitswesen, Industrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003614
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 13, 2026


Marktgröße 2025
513,12 Mio. US$
Basisjahrwert
Prognose für 2034
2.216,88 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
20,07 %
Wachstumsrate
Adressierbarer Markt
12.852,93 Mio. US$
(2026–2034)
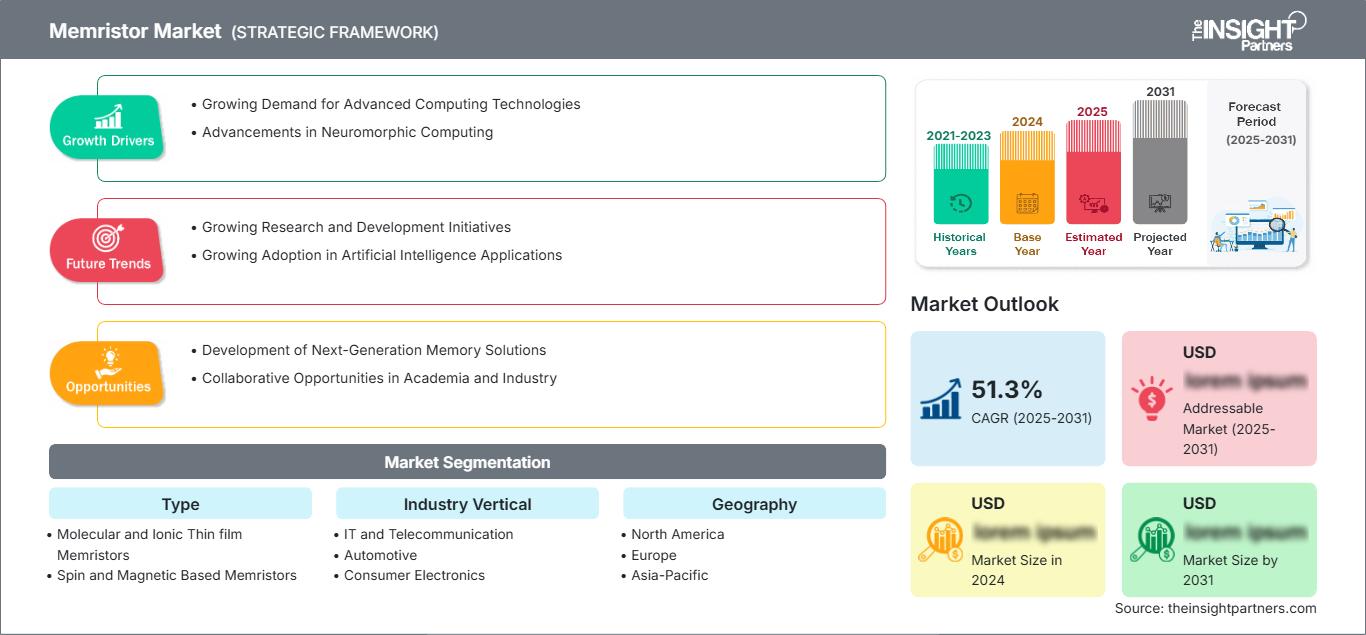
Der Markt für Memristoren wird im Jahr 2025 auf 513,12 Millionen US-Dollar geschätzt und soll bis 2034 auf 2.216,88 Millionen US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,07 % von 2026 bis 2034 entspricht. Dieses Wachstum wird durch das zunehmende Interesse an nichtflüchtigen Computerarchitekturen, neuromorpher Verarbeitung und speicherzentrierter KI-Beschleunigung getrieben. Die Fähigkeit der Technologie, Speicherung und Rechenleistung zu kombinieren, unterstützt zudem die Forschung an Halbleiterarchitekturen mit geringerer Latenz und niedrigerem Energieverbrauch für verschiedene Elektronikanwendungen.
Nordamerika ist für ein nachhaltiges Wachstum des Memristor-Marktes gut aufgestellt . Unterstützt wird dies durch die Halbleiterforschung, Investitionen in KI-Infrastruktur und zunehmende Experimente mit Compute-in-Memory-Architekturen. Die regionale Entwicklung wird zudem durch die Nachfrage nach spezialisierten Speichertechnologien in Rechenzentren, Edge Computing, Verteidigungselektronik und fortschrittlichen Automobilsystemen beeinflusst, wo geringere Datenübertragung und niedrigerer Stromverbrauch die Systemeffizienz verbessern können.
Marktanalyse und Einblicke zu Memristoren
- Nordamerika: Es wird erwartet, dass die Region im Jahr 2025 einen Marktanteil von 34–38 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 19–22 % wachsen wird , unterstützt durch die Forschung im Bereich KI-Hardware, Innovationen im Halbleiterbereich und die frühe Einführung von In-Memory-Computing.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 29–33 % des weltweiten Umsatzes ausmachen werden , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19–22 % zwischen 2026 und 2034 , unterstützt durch fortschrittliche Computertechnologie und Halbleiterforschung und -entwicklung.
- Europa: Es wird erwartet, dass Europa im Jahr 2025 einen Anteil von 16–20 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 17–20 % wachsen wird , wobei Deutschland, Großbritannien, Frankreich und Italien die forschungsbasierte Einführung unterstützen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 29–33 % geschätzt und dürfte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22–25 % wachsen , angeführt von China, Japan und Südkorea.
- Größtes Segment: Molekulare und ionische Dünnschicht-Memristoren werden voraussichtlich im Jahr 2025 einen Marktanteil von 58–63 % erreichen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19–22 % von 2026–2034 , was die breitere Material- und Fertigungsforschung widerspiegelt.
- Wachstumsstarkes Segment: Für spin- und magnetbasierte Memristoren wird im Jahr 2025 ein Marktanteil von 37–42 % erwartet , der mit zunehmender Reife spintronischer Architekturen von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22–25 % steigen dürfte.
- Detaillierte Analyse der wichtigsten Unternehmen: Fujitsu Limited; Hewlett Packard Enterprise Company; Intel Corporation; Knowm Inc.; Micron Technology, Inc.; Panasonic Holdings Corporation; Rambus Inc.; Samsung Electronics Co., Ltd.; SanDisk Corporation; SK hynix Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Im Hinblick auf das technologische Umfeld hat sich die Entwicklung von Labordemonstrationen resistiver Schaltvorgänge hin zu Bauelementstrukturen verlagert, die für die Integration in Standard-Halbleiterprozesse optimiert sind. Der Fokus verschiebt sich auf Mehrpegelzustände, Ausdauer, Datenspeicherung, analoge Datenverarbeitung und die Eignung für den Einsatz in Crossbar-Konfigurationen. Dies wirkt sich auf die Fertigungsprozesse aus, da der Erfolg memristiver Bauelemente vom Zusammenspiel aller genannten Aspekte abhängt.
Die Kommerzialisierung dürfte sich künftig zunächst durch Pilotprojekte und spezialisierte Beschleuniger ausweiten, bevor sie in größeren Stückzahlen zum Einsatz kommt. Neue Chancen im Memristor-Markt ergeben sich insbesondere in den Produktionszentren des asiatisch-pazifischen Raums und den KI-Ökosystemen Nordamerikas, während europäische Programme Energieeffizienz und fortschrittliche Halbleiterforschung in den Vordergrund stellen. Regulatorische Unterstützung für inländische Halbleiterkapazitäten und strategische Lieferketten kann Investitionen in Fertigung, Verpackung, Materialien und Design fördern.
Umfang des Memristor-Marktberichts
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 513,12 Millionen US-Dollar |
| Marktgröße bis 2034 | 2.216,88 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 20,07 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Memristor-Marktanalyse
Die Nachfrage ist zunehmend mit dem Bedarf an effizienter Verarbeitung von KI-Workloads verknüpft, wobei die Übertragung der Gewichte vom Speicher zum Prozessor Latenz und zusätzlichen Energieverbrauch verursacht. Memristive Arrays können diese Herausforderung bewältigen, indem sie die Datenverarbeitung nahe am Speicherort ermöglichen. Das Ökosystem umfasst daher Materiallieferanten, Geräteentwickler, Waferhersteller, Speicherhersteller, Beschleuniger, Softwareanbieter und Systemintegratoren.
Die Angebotsdynamik im Memristor-Marktbericht bleibt technologieabhängig, da unterschiedliche Architekturen unterschiedliche Materialien und Prozessabläufe erfordern. Molekulare und ionische Strukturen können auf bestehende Forschung im Bereich des resistiven Schaltens zurückgreifen, magnetische Strukturen hingegen benötigen eine engere Integration mit magnetischen Materialien, Bauelementphysik, Sensoren und Steuerschaltungen. Die Fertigungsbereitschaft auf Wafer-Ebene, Design-Kits, Testmethoden und zuverlässige Charakterisierung beeinflussen weiterhin die Skalierbarkeit.
Die Wettbewerbsposition hängt zunehmend von der Fähigkeit ab, Geräte mit Computerarchitekturen zu verbinden. Fujitsu Limited, Intel Corporation, Micron Technology, Inc., Samsung Electronics Co., Ltd. und SK hynix Inc. verfügen über umfangreiches Know-how in der Halbleiterentwicklung, während Hewlett Packard Enterprise Company über langjährige Erfahrung im Bereich memristiver Computer verfügt. Knowm Inc. bringt spezifisches Fachwissen in der Forschung zu neuromorphen Geräten ein, während Rambus Inc. Expertise in Speicher- und Schnittstellentechnologien bietet.
Strategische Investitionen im Memristor-Markt verlagern sich zunehmend auf Architekturen, die messbare Systemvorteile anstelle reiner Geräteperformance bieten. Panasonic Holdings Corporation und SanDisk Corporation erweitern das Wettbewerbsumfeld durch ihre etablierten Elektronik- und Speicherkompetenzen. Unternehmen evaluieren zudem Partnerschaften, universitäre Forschung, fortschrittliche Packaging-Technologien und anwendungsspezifische Beschleuniger, da die Kommerzialisierung koordinierte Fortschritte bei Speicherzellen, CMOS-Integration, Algorithmen und Systemsoftware erfordert.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Memristor-Markt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Memristor-Markt
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Anteil von 34–38 % am Memristor-Markt ausmachen , wobei bis 2034 ein regionales Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19–22 % erwartet wird . Die USA dominieren die regionale Nachfrage aufgrund der höchsten Anzahl an KI-Entwicklern, Halbleiterdesignern, Forschungseinrichtungen, Hyperscale-Computing-Systemen und Projekten im Bereich der Verteidigungselektronik. Kanada trägt Expertise im Bereich akademisches Wissen und Photonik bei.
Das regionale Ökosystem entwickelt sich in Richtung Compute-in-Memory-Prototyping, Edge-KI, neuromorpher Systeme und innovativer nichtflüchtiger Speicher. Diese Nachfrage wird durch den Bedarf an höherer Recheneffizienz aufgrund der zunehmenden Verbreitung von KI-Anwendungen angetrieben. Universitäten, Halbleiterunternehmen und staatlich geförderte Technologieprogramme unterstützen die Entwicklung von Prototypen, während inländische Förderprogramme für die Halbleiterindustrie Investitionen in Fertigungs- und Verpackungskapazitäten begünstigen. Hochwertige Kommerzialisierungsbemühungen werden Nordamerika dominieren.
US-Memristor-Markt
Die USA repräsentieren 2025 einen Marktanteil von ca. 76–86 % am nordamerikanischen Memristor-Markt und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19–22 % wachsen. Diese Marktposition wurde durch bedeutende Innovationen in der Halbleiterindustrie, KI-Hardware, Verteidigungselektronik und Investitionen in Computertechnologie beeinflusst. Zu den in diesem Bereich tätigen Unternehmen gehören Fujitsu Limited, Hewlett Packard Enterprise Company, Intel Corporation, Micron Technology, Inc. und Knowm Inc.
Die Entwicklungsbemühungen konzentrieren sich zunehmend auf neuromorphes Rechnen, KI-Inferenz, Edge-Computing und speicherorientierte Architekturen. Staatliche Förderprogramme im Halbleiterbereich und der Bedarf an heimischen Technologielieferketten können die Pilotfertigung und fortschrittliche Gehäusetechnologien unterstützen. Die Industrie kann zudem die bestehenden Verbindungen zwischen Universitäten, nationalen Forschungseinrichtungen, Start-ups und Halbleiterunternehmen nutzen. Die Kommerzialisierung erfolgt zunächst über kundenspezifische Computersysteme, bevor Massenmarktprodukte im Speicherbereich verfügbar werden.
Europäischer Memristor-Markt
Europa wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 16–20 % am Memristormarkt halten und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17–20 % wachsen . Deutschland dürfte seine führende Position in der Region aufgrund seiner Automobilelektronik, der Automatisierungsindustrie, der Halbleiterforschung und -entwicklung sowie seiner fortschrittlichen Fertigungskompetenzen behaupten. Darüber hinaus leisten auch Großbritannien und Frankreich durch universitäre Forschung und KI-bezogene Technologieentwicklung einen Beitrag.
Die Forschung in den Bereichen neuromorphes Engineering, fortschrittliche Materialien und Halbleiterdesign ist in Großbritannien weiterhin hoch und bietet somit Möglichkeiten zur Prototypentwicklung und Kommerzialisierung der Forschungsergebnisse an Universitäten. Anwendungen von energieeffizienten eingebetteten Systemen, Sensorik und adaptiver Elektronik werden in Deutschland aufgrund der starken Automobil- und Industriebranche angeboten. Frankreich, Italien und Spanien verfügen darüber hinaus über komplementäre Aktivitäten in Form von Forschungseinrichtungen, industrieller Automatisierung, Luft- und Raumfahrt sowie Elektronikentwicklung.
Memristor-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird im Jahr 2025 voraussichtlich einen Anteil von 29–33 % am Memristor-Markt halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22–25 % wachsen . Damit ist er die am schnellsten wachsende Hauptregion. China, Japan, Südkorea, Indien und Australien tragen durch Halbleiterfertigung, KI-Forschung, Unterhaltungselektronik und industrielle Digitalisierung maßgeblich zum Wachstum bei.
China und Südkorea verfügen über starke Produktionsökosysteme, während Japan mit seiner Forschung im Bereich fortschrittlicher Materialien und Elektronik einen wichtigen Beitrag leistet. Indien baut seine Halbleiterkapazitäten und die KI-Infrastruktur aus, und Australien erweitert seine Forschungskapazitäten. Südkorea dürfte aufgrund seiner Speicherfertigung und Investitionen in Hochleistungsrechner weiterhin eine führende Rolle in der Region einnehmen. Industriepolitik, die Lokalisierung der Halbleiterproduktion und die zunehmende Verbreitung von KI verstärken die regionale Nachfrage nach neuen Speicherarchitekturen.
Memristor-Markt im Nahen Osten und Afrika
Der Markt für Memristoren im Nahen Osten und in Afrika wird voraussichtlich ein Wachstumsmarkt bleiben und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15–18 % expandieren . Saudi-Arabien und die Vereinigten Arabischen Emirate bauen ihre digitale Infrastruktur und KI-Kompetenzen aus, während Südafrika über ein vergleichsweise etabliertes Ökosystem für Elektronik und Forschung verfügt. Der Rest der MEA-Region befindet sich noch in einer früheren Entwicklungsphase.
Saudi-Arabien und die VAE sind für die zukünftige Nachfrage relevant, da groß angelegte Dateninfrastrukturen und KI-Programme den Bedarf an effizienter Computerhardware erhöhen können. Südafrika unterstützt Forschung und industrielle Elektronikanwendungen, während andere Märkte im Nahen Osten und Afrika weiterhin von der Verfügbarkeit von Infrastruktur und der Wirtschaftlichkeit von Technologieimporten beeinflusst werden. Energieeffizienz ist strategisch wichtig, da datenintensive Berechnungen den Energiebedarf erhöhen können, was das Interesse an Architekturen fördert, die den Datenverkehr reduzieren und die Verarbeitungseffizienz verbessern.
Segmentierungsanalyse
Typ
Das Segment „Typ“ umfasst molekulare und ionische Dünnschicht-Memristoren sowie spin- und magnetbasierte Memristoren und spiegelt damit wichtige Markttrends im Bereich der Memristoren für neue Speicherarchitekturen wider. Für dieses Segment wird von 2026 bis 2034 ein jährliches Wachstum von 19–23 % erwartet, unterstützt durch die kontinuierliche Weiterentwicklung nichtflüchtiger Schalttechnologien, Multilevel-Speicher, neuromorpher Verarbeitung und Materialintegration.
- Molekulare und ionische Dünnschicht-Memristoren: Diese Bauelemente behalten ihre starke Stellung, da Ionenbewegung und Dünnschichtstrukturen die Forschung zum resistiven Schalten in verschiedenen Materialsystemen unterstützen. Ihre Flexibilität macht sie strategisch wichtig für experimentelle Speicherarrays und neuromorphe Architekturen.
- Spin- und magnetfeldbasierte Memristoren: Diese Architekturen profitieren vom Interesse an spintronischer Datenverarbeitung und nichtflüchtigem Betrieb. Ihr strategischer Wert liegt in der Kombination von Speichereigenschaften mit der Steuerung magnetischer Zustände, wodurch Möglichkeiten für schnelle und energieeffiziente Computerdesigns entstehen.
Branchensegment
Die Branchensegmentierung des Memristor-Marktes umfasst IT und Telekommunikation, Automobilindustrie, Unterhaltungselektronik, Gesundheitswesen, Industrie und Sonstige. Es wird erwartet, dass dieses Segment von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20–24 % wachsen wird, da Unternehmen zunehmend datenintensive Systeme mit speicherzentrierter Verarbeitung erschließen.
- IT und Telekommunikation: Die Nachfrage konzentriert sich auf KI-Infrastruktur, Edge-Computing, Netzwerke und datenintensive Workloads. Memristive Architekturen ermöglichen geringere Datenübertragungsraten und effiziente Inferenz und stärken damit ihre strategische Bedeutung für spezialisierte Rechenprozesse.
- Automobilindustrie: Fahrzeugelektronik benötigt zunehmend lokalisierte KI, Sensorik und Echtzeit-Entscheidungsfindung. Nichtflüchtige und energieeffiziente Speicherarchitekturen können fortschrittliche Fahrerassistenzsysteme, intelligente Sensorik und zukünftige softwaredefinierte Fahrzeugplattformen unterstützen.
- Unterhaltungselektronik: Smartphones, Wearables, intelligente Haushaltsgeräte und PCs erfordern effiziente Rechenleistung bei begrenztem Stromverbrauch. Memristive Technologien bieten Möglichkeiten für eine kompakte Integration von Speicher und Rechenleistung sowie für adaptive KI-Funktionen.
- Gesundheitswesen: Medizinische Geräte verarbeiten Bildgebungs-, Überwachungs- und Diagnoseinformationen zunehmend lokal. Neue Speicherarchitekturen können energieeffiziente Edge-Analysen unterstützen, insbesondere dort, wo kontinuierliche Datenerfassung und schnelle Auswertung wichtig sind.
- Industrie: Industrieautomation, Robotik, Bildverarbeitung und prädiktive Systeme erzeugen einen Bedarf an lokaler Datenverarbeitung. Memristoren können adaptive Verarbeitungsarchitekturen unterstützen, die den Datentransfer zwischen Sensoren, Speicher und Verarbeitungseinheiten reduzieren.
Momentaufnahme der Chancen
|
Branchensegment |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
IT und Telekommunikation |
Hoch |
Edge-KI |
Skalierung |
|
Automobil |
Medium |
Fahrzeug-KI |
Aufkommen |
|
Unterhaltungselektronik |
Hoch |
Intelligente Geräte |
Skalierung |
|
Gesundheitspflege |
Medium |
Edge-Diagnostik |
Aufkommen |
|
Industrie |
Hoch |
Maschinelles Sehen |
Skalierung |
|
Andere |
Niedrig |
Spezialisiertes Rechnen |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Memristor-Marktes
KI-Inferenz erhöht die Nachfrage nach speicherzentrierten Rechenprozessen.
Die aktuellen Trends bei KI-Workloads rücken die Energie- und Latenzkosten in den Vordergrund, die mit dem Transfer von Modellparametern zwischen Speichersubsystem und Recheneinheiten verbunden sind. Die Memristor-Crossbar-Technologie ermöglicht Matrixberechnungen in der Nähe gespeicherter Daten und eignet sich daher für Inferenzmaschinen, bei denen ein hoher Durchsatz pro Watt entscheidend ist. Dies führt zu einer Verlagerung des Investitionsschwerpunkts von der Speicherdichte hin zu Architekturen, die sowohl Speicherung, Berechnung als auch analoge Signalverarbeitung ermöglichen. Besonders betroffen sind Edge-KI, neuromorphes Computing und Beschleunigungsmärkte, wo thermische und Leistungsbeschränkungen traditionelle Architekturen einschränken. Mit der zunehmenden Verbreitung von KI-Modellen dürfte das kommerzielle Potenzial lokaler Inferenz weiter steigen und die Erforschung von Memristor-Architekturen vorantreiben.
Die Miniaturisierung von Halbleitern fördert alternative Speicherarchitekturen.
Die traditionelle Skalierung von Halbleitern wird zunehmend komplexer, um Leistung, Dichte, Energieeffizienz und Kosten zu verbessern. Memristive Bauelemente bieten einen alternativen Ansatz, da der Schaltvorgang dieser Bauelemente über Materialien und Architekturen realisiert werden kann, ohne dass Transistoren skaliert werden müssen. Dadurch lassen sich solche Bauelemente in dreidimensionale Architekturen integrieren, eingebettete nichtflüchtige Speicher entwickeln und Compute-in-Memory-Systeme realisieren. Diese Problematik betrifft alle Halbleiterhersteller, da der erfolgreiche Einsatz der memristiven Technologie den Bedarf an neuen Kompetenzen in den Bereichen Abscheidung, Strukturierung, Charakterisierung und Gehäuseentwicklung erhöhen würde. Variabilität und Lebensdauer stellen entscheidende Herausforderungen dar; durch verbesserte Prozesskontrolle lassen sich diese Probleme jedoch schrittweise reduzieren.
Energieeffizienz verstärkt das Interesse an Edge-Computing.
Die zunehmende Vernetzung von Sensoren, Systemen, Fahrzeugen und intelligenten Geräten führt zu einer steigenden Informationsverarbeitung am Rand von Rechenzentrumsnetzwerken. Die Übertragung von Rohdaten von einem entfernten Prozessor beansprucht Netzwerkbandbreite und Energie, während die lokale Verarbeitung eine effiziente Nutzung von Speicher- und Rechenressourcen voraussetzt. Memristoren können die lokale Datenverarbeitung unterstützen, indem sie den häufigen Wechsel zwischen Speicher- und Rechenressourcen minimieren. Dies kann die Anwendung von Memristoren in der Robotik, der industriellen Sensorik, der Fahrzeugsensorik, in Medizingeräten und in Telekommunikationsnetzen prägen. Besonders vielversprechend sind Anwendungen mit repetitiven, auf Inferenzprozesse fokussierten Aufgaben und geringen Latenzanforderungen. Der kommerzielle Erfolg dieser Technologien hängt von ihrer Zuverlässigkeit, der einfachen Softwareintegration und der erforderlichen Genauigkeit ab.
Zukunftstrends auf dem Memristor-Markt
Memristive Arrays werden sich in Richtung anwendungsspezifischer KI-Beschleuniger entwickeln.
Weitere Fortschritte konzentrieren sich auf anwendungsspezifische Beschleuniger, die memristive Crossbar-Arrays mit konventioneller digitaler Logik, analogen Schnittstellen und Onboard-Steuerung integrieren. Anstatt ausschließlich CPUs/GPUs zu nutzen, können diese Architekturen spezifische Matrixoperationen durchführen, während CPU/GPU rechenintensive Aufgaben übernehmen. Diese duale Struktur kann die Risiken bei der Kommerzialisierung dieser Technologie verringern, da Hersteller ihre bestehende Software und Schnittstelle beibehalten können. Dies ist insbesondere für Edge-KI, industrielle Bildverarbeitung, autonome Elektronik und intelligente Sensoren relevant. Der Fokus wird sich auf Kalibrierung, Fehlerbehandlung, Präzisionssteuerung und Kompilierung verlagern. Mit der Zeit kann eine bessere Integration von Hardwareeigenschaften und neuronalen Netzwerkalgorithmen die Vorhersagbarkeit der Nutzung memristiver Beschleuniger erhöhen.
Die Werkstofftechnik wird die Technologiebasis erweitern.
Es wird erwartet, dass sich das Forschungsfeld auf neue zweidimensionale Materialien, magnetische Materialien, molekulare Schichten und speziell entwickelte Grenzflächen ausgehend von traditionellen Oxidsystemen ausweitet. Eine solche Erweiterung würde die Schaltleistung, die thermische Stabilität, die Lebensdauer, die Datenspeicherung und die Multilevel-Fähigkeiten solcher Speicherelemente verbessern, jedoch auch eigene, materialspezifische Herausforderungen mit sich bringen. Neue, fortschrittliche Materialien könnten zudem erforderlich sein, um den Betrieb unter extremen Bedingungen oder bei sehr hohen Speicherdichten zu ermöglichen, wenn herkömmliche Strukturen nicht ausreichen. Die Grenzflächentechnik wird an Bedeutung gewinnen, da die Schaltleistung maßgeblich von Elektrodenwechselwirkungen, Defekten, Diffusion und der Nanostruktur des Materials abhängt.
Marktchancen für Memristoren
Spezialisierte Edge-KI-Plattformen können die Kommerzialisierung beschleunigen
Unternehmen, die Edge-KI-Hardware entwickeln, können memristive Architekturen für Anwendungen nutzen, bei denen Energieeffizienz und Reaktionszeit wichtiger sind als allgemeine Flexibilität. Zu den potenziellen Anwendungsbereichen zählen maschinelles Sehen, Robotik, industrielle Überwachung, intelligente Kameras, Fahrzeugsensorik und vernetzte Medizintechnik. Die Investitionsmöglichkeiten sind dort am größten, wo eine definierte Arbeitslast die Optimierung von Array-Dimensionen, Präzision, Speicherhierarchie und Software-Tools ermöglicht. Anbieter können das Kommerzialisierungsrisiko reduzieren, indem sie memristive Beschleuniger mit herkömmlichen Prozessoren kombinieren, anstatt einen vollständigen Architekturwechsel zu fordern. Strategische Partnerschaften zwischen Geräteherstellern, KI-Chipdesignern, Softwareentwicklern und Geräteherstellern können die Qualifizierung beschleunigen. Marktteilnehmer sollten Anwendungen mit messbaren Vorteilen hinsichtlich Energieeffizienz oder Latenz sowie etablierten Kaufkriterien priorisieren, um klarere Wege von Prototypdemonstrationen zu kommerziellen Systemen zu schaffen.
Partnerschaften im Bereich fortschrittlicher Halbleiter können die Fertigungsbereitschaft stärken.
Partnerschaften zwischen Materialentwicklern, Speicherherstellern, Foundries, Packaging-Spezialisten und Systemanbietern bieten ein großes Potenzial. Die Kommerzialisierung von Memristoren erfordert ein konsistentes Geräteverhalten über verschiedene Wafer hinweg, vorhersagbare Fertigungsausbeuten, zuverlässige Lebensdauer und die Integration in CMOS-Schaltungen. Partnerschaften können das Entwicklungsrisiko verteilen und es Spezialisten ermöglichen, sich auf Materialien, Prozessmodule, Schaltungsdesign, Algorithmen oder Packaging zu konzentrieren. Investitionen können auch in die Mess- und Testinfrastruktur fließen, da eine zuverlässige Charakterisierung für die Qualifizierung neuer Speichertechnologien unerlässlich ist. Unternehmen mit bestehenden Halbleiterproduktionskapazitäten können bei der Anpassung memristiver Bauelemente an eingebettete Speicher- oder Beschleunigeranwendungen im Vorteil sein. Im Prognosezeitraum dürften die wertvollsten Partnerschaften diejenigen sein, die eine reproduzierbare Systemleistung nachweisen und nicht nur Gerätekennzahlen im Labormaßstab.
Häufig gestellte Fragen

Naveen ist ein erfahrener Experte für Marktforschung und Unternehmensberatung mit über zwölf Jahren Berufserfahrung in der Durchführung strategischer Marktstudien, der Bereitstellung fundierter Marktinformationen (Market Intelligence) und der Entwicklung maßgeschneiderter Unternehmensberatungslösungen für verschiedene Branchen. Seine Kernkompetenzen umfassen die Bereiche Elektronik, Technologie, industrielle Automatisierung, Banken, Finanzdienstleistungen und Versicherungen (BFSI), Automobilindustrie sowie Luft- und Raumfahrt. Zu seinen Spezialgebieten gehören die Marktanalyse und -bewertung, Wettbewerbsanalyse (Competitive Intelligence), Branchenbenchmarking, Entwicklung von Wachstumsstrategien, Markteintrittsanalysen sowie die Bewertung neuer Geschäftsmöglichkeiten. Mit seinem umfassenden Branchenwissen und seiner strategischen Beratungskompetenz unterstützt er Unternehmen dabei, Marktpotenziale zu identifizieren und fundierte Geschäftsentscheidungen zu treffen.
In seiner Position als Associate Vice President leitet Naveen komplexe Marktforschungs- und Unternehmensberatungsprojekte, betreut die Beziehungen zu wichtigen Stakeholdern und verantwortet das gesamte Projektmanagement – von der strategischen Planung über die Durchführung bis hin zur erfolgreichen Bereitstellung der Projektergebnisse. Im Laufe seiner Karriere hat er zahlreiche Marktforschungs- und Beratungsprojekte für Kunden aus unterschiedlichen Branchen und geografischen Regionen erfolgreich umgesetzt. Dabei unterstützt er Unternehmen bei der Identifizierung neuer Marktchancen, der Analyse von Wettbewerbsdynamiken, der Bewertung von Investitionspotenzialen sowie der Entwicklung fundierter strategischer Entscheidungen. Sein analytischer und ergebnisorientierter Beratungsansatz ermöglicht es ihm, komplexe Marktanforderungen zu verstehen und praxisorientierte Lösungen zur Stärkung der Wettbewerbsfähigkeit seiner Kunden zu entwickeln.
Naveen verfügt über einen Bachelorabschluss in Elektronik und Kommunikationstechnik von der Visvesvaraya Technological University (VTU) im indischen Bundesstaat Karnataka sowie einen Master of Business Administration (MBA) mit den Schwerpunkten Marketing und Operations Management von der Manipal University. Durch die Kombination aus fundiertem technischem Fachwissen, umfassender branchenübergreifender Expertise und langjähriger Erfahrung in der strategischen Unternehmensberatung ist er in der Lage, komplexe Marktdaten in aussagekräftige, praxisorientierte und umsetzbare Handlungsempfehlungen zu übersetzen. Damit unterstützt er Unternehmen bei der Identifizierung nachhaltiger Wachstumschancen, der Optimierung ihrer Marktpositionierung und der Entwicklung langfristiger Unternehmensstrategien, die auf ihre individuellen Geschäftsziele und Marktanforderungen abgestimmt sind.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -