
Previsioni e quote di mercato dei memristori fino al 2034
Dimensioni e previsioni del mercato dei memristori (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (memristori a film sottile molecolari e ionici, memristori a spin e magnetici); applicazione (memoria digitale, circuiti logici, sistemi neuromorfici, elettronica analogica, altri); settore verticale (IT e telecomunicazioni, automobilistico, elettronica di consumo, sanità, industriale, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003614
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 13, 2026


Dimensioni del mercato nel 2025
513,12 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
2.216,88 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
20,07 %
Tasso di crescita
Mercato di riferimento
12.852,93 milioni di dollari USA
(2026-2034)
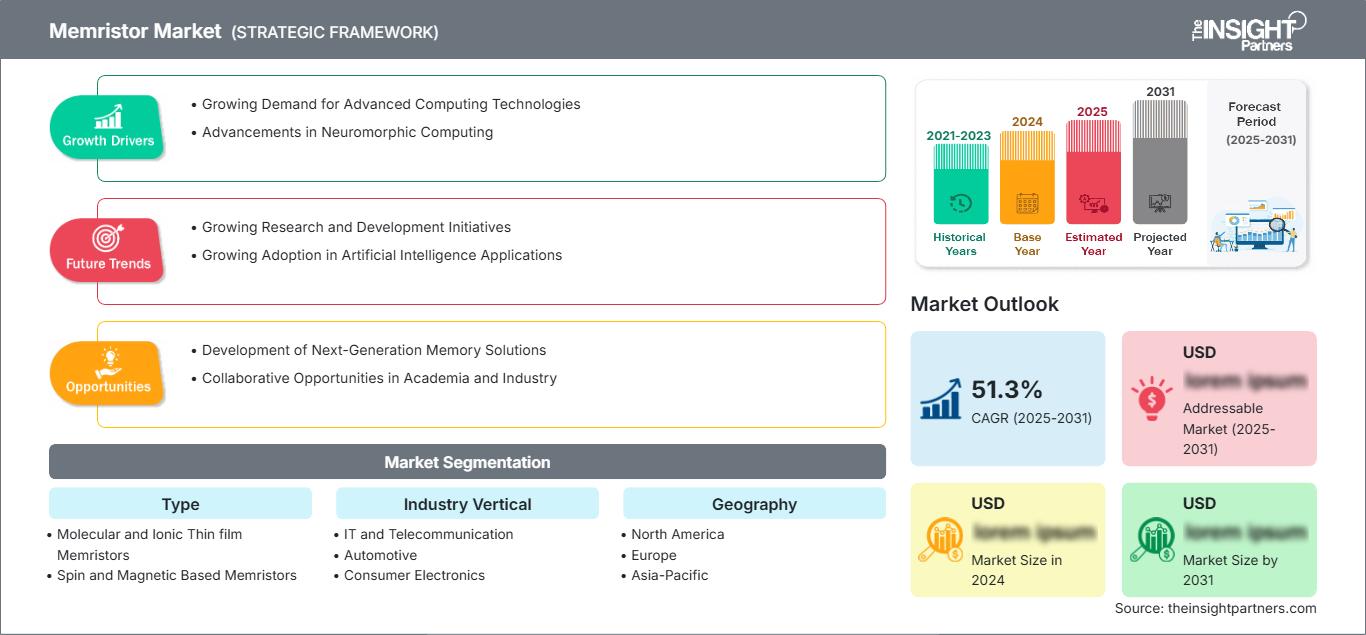
Il mercato dei memristori ha un valore di 513,12 milioni di dollari nel 2025 e si prevede che raggiungerà i 2.216,88 milioni di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 20,07% dal 2026 al 2034. La crescita è trainata dal crescente interesse per le architetture di calcolo non volatile, l'elaborazione neuromorfica e l'accelerazione dell'intelligenza artificiale incentrata sulla memoria. La capacità di questa tecnologia di combinare archiviazione e calcolo sta inoltre supportando la ricerca su architetture a semiconduttore a bassa latenza e a basso consumo energetico in diverse applicazioni elettroniche.
Il Nord America è ben posizionato per una crescita sostenuta del mercato dei memristori , supportata dalle capacità di ricerca nel settore dei semiconduttori, dagli investimenti nelle infrastrutture di intelligenza artificiale e dalla crescente sperimentazione con architetture di elaborazione in memoria. La traiettoria regionale è inoltre influenzata dalla domanda di tecnologie di memoria specializzate nei data center, nell'edge computing, nell'elettronica per la difesa e nei sistemi automobilistici avanzati, dove una minore movimentazione dei dati e un minore consumo energetico possono migliorare l'efficienza a livello di sistema.
Analisi e approfondimenti sul mercato dei memristori
- Nord America: si prevede che la regione deterrà una quota di mercato del 34-38% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 19-22% tra il 2026 e il 2034 , grazie alla ricerca sull'hardware per l'intelligenza artificiale, all'innovazione nel settore dei semiconduttori e alla precoce adozione del calcolo in memoria.
- USA: Si stima che gli Stati Uniti rappresenteranno il 29-33% del fatturato globale nel 2025 , con una crescita annua composta (CAGR) del 19-22% tra il 2026 e il 2034 , grazie al supporto della ricerca e sviluppo nel settore dell'informatica avanzata e dei semiconduttori.
- Europa: si prevede che l'Europa rappresenterà una quota del 16-20% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 17-20% tra il 2026 e il 2034 , con Germania, Regno Unito, Francia e Italia a supporto dell'adozione guidata dalla ricerca.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 29-33% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 22-25% tra il 2026 e il 2034 , trainata da Cina, Giappone e Corea del Sud.
- Segmento più ampio: Memristori a film sottile molecolari e ionici. Si stima che i memristori a film sottile deterranno una quota di mercato del 58-63% nel 2025 , con un CAGR del 19-22% dal 2026 al 2034 , a testimonianza di una più ampia ricerca sui materiali e sui processi di fabbricazione.
- Segmento ad alta crescita: si stima che i memristori basati su spin e magnetismo raggiungeranno una quota di mercato del 37-42% nel 2025 , con una crescita annua composta (CAGR) del 22-25% dal 2026 al 2034, man mano che le architetture spintroniche matureranno.
- Aziende chiave analizzate nel dettaglio: Fujitsu Limited; Hewlett Packard Enterprise Company; Intel Corporation; Knowm Inc.; Micron Technology, Inc.; Panasonic Holdings Corporation; Rambus Inc.; Samsung Electronics Co., Ltd.; SanDisk Corporation; SK hynix Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
In termini di contesto tecnologico, lo sviluppo si è spostato dalle dimostrazioni di laboratorio della commutazione resistiva a strutture di dispositivi progettate per essere integrate con i processi standard dei semiconduttori. L'attenzione si sta spostando verso stati multilivello, durata, ritenzione, calcolo analogico e idoneità all'uso in configurazioni a matrice incrociata. Ciò sta influenzando i processi di produzione, poiché il successo dei dispositivi memristivi dipenderà dagli sforzi congiunti di tutti gli aspetti sopra elencati.
Guardando al futuro, è probabile che la commercializzazione si ampli attraverso implementazioni pilota e acceleratori specializzati prima di raggiungere applicazioni su larga scala. Le opportunità emergenti nel mercato dei memristori sono particolarmente rilevanti nei centri di produzione dell'Asia-Pacifico e negli ecosistemi di intelligenza artificiale del Nord America, mentre i programmi europei si concentrano sull'efficienza energetica e sulla ricerca avanzata sui semiconduttori. Il supporto normativo per la capacità produttiva nazionale di semiconduttori e le catene di approvvigionamento strategiche possono incoraggiare gli investimenti in fabbricazione, confezionamento, materiali e capacità di progettazione.
Ambito del rapporto sul mercato dei memristori
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 513,12 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 2.216,88 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 20,07% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei memristori
La domanda è sempre più legata alla necessità di elaborare in modo efficiente i carichi di lavoro di intelligenza artificiale, dove il trasferimento dei pesi dalla memoria al processore introduce latenza e un sovraccarico in termini di energia. Gli array memristivi saranno in grado di superare questa sfida consentendo l'elaborazione in prossimità del punto in cui i dati sono memorizzati. L'ecosistema, quindi, comprende fornitori di materiali, ingegneri di dispositivi, impianti di fabbricazione di wafer, produttori di memorie, acceleratori, fornitori di software e integratori di sistemi.
Le dinamiche di fornitura nel mercato dei memristori rimangono sensibili alla tecnologia, poiché architetture diverse richiedono materiali e processi differenti. Le strutture molecolari e ioniche potrebbero avvalersi della ricerca esistente sulla commutazione resistiva, ma le strutture magnetiche necessiteranno di una maggiore integrazione con materiali magnetici, fisica dei dispositivi, sensori e circuiti di controllo. La predisposizione alla fabbricazione a livello di wafer, i kit di progettazione, la metodologia di test e una caratterizzazione affidabile continuano a influenzare la scalabilità.
La posizione competitiva si basa sempre più sulla capacità di collegare i dispositivi alle architetture di calcolo. Fujitsu Limited, Intel Corporation, Micron Technology, Inc., Samsung Electronics Co., Ltd. e SK hynix Inc. sono aziende con una vasta esperienza nell'ingegneria dei dispositivi a semiconduttore, mentre Hewlett Packard Enterprise Company vanta una consolidata esperienza nel campo del calcolo memristivo. Knowm Inc. apporta competenze specifiche nella ricerca sui dispositivi neuromorfici, mentre Rambus Inc. offre competenze in materia di memorie e interfacce.
Gli investimenti strategici nel mercato dei memristori si stanno orientando verso architetture in grado di dimostrare vantaggi di sistema misurabili, piuttosto che verso le sole prestazioni del dispositivo. Panasonic Holdings Corporation e SanDisk Corporation ampliano il contesto competitivo grazie alle loro consolidate competenze in elettronica e storage. Le aziende stanno inoltre valutando partnership, ricerca universitaria, packaging avanzato e acceleratori specifici per applicazioni, poiché la commercializzazione richiede progressi coordinati tra celle di memoria, integrazione CMOS, algoritmi e software di sistema.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei memristori: approfondimenti strategici
Approfondimenti regionali
Mercato dei memristori in Nord America
Si stima che il Nord America rappresenterà una quota del 34-38% del mercato dei memristori nel 2025 , con un'espansione regionale prevista a un tasso di crescita annuo composto (CAGR) del 19-22% fino al 2034. Gli Stati Uniti dominano la domanda regionale grazie alla presenza del maggior numero di sviluppatori di intelligenza artificiale, ingegneri progettisti di semiconduttori, istituti di ricerca, sistemi di calcolo iperscalabili e progetti di elettronica per la difesa. Il Canada contribuisce con competenze relative alla conoscenza accademica e alla fotonica.
L'ecosistema regionale si sta sviluppando verso i settori della prototipazione in memoria computazionale, dell'intelligenza artificiale distribuita (edge AI), dei sistemi neuromorfici e delle memorie non volatili innovative. Questa domanda è alimentata dalla necessità di migliorare l'efficienza computazionale a causa della scalabilità delle applicazioni di intelligenza artificiale. Università, aziende di semiconduttori e programmi tecnologici supportati dal governo contribuiscono allo sviluppo di prototipi, mentre gli incentivi per i semiconduttori provenienti da fonti nazionali incoraggiano gli investimenti nelle capacità di fabbricazione e confezionamento. Gli sforzi di commercializzazione ad alto valore aggiunto saranno predominanti in Nord America.
Mercato dei memristori negli Stati Uniti
Gli Stati Uniti rappresentano circa il 76-86% della quota di mercato nordamericana dei memristori nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 19-22% fino al 2034. La loro posizione è stata influenzata da notevoli innovazioni nel settore dei semiconduttori, hardware per l'intelligenza artificiale, elettronica per la difesa e investimenti nel settore informatico. Tra le aziende che operano in questo settore figurano Fujitsu Limited, Hewlett Packard Enterprise Company, Intel Corporation, Micron Technology, Inc. e Knowm Inc.
Gli sforzi di sviluppo si stanno orientando sempre più verso il calcolo neuromorfico, l'inferenza AI, l'edge computing e le architetture focalizzate sulla memoria. I programmi governativi relativi ai semiconduttori e la necessità di catene di approvvigionamento tecnologiche nazionali possono contribuire alla produzione pilota e al packaging avanzato. L'industria può inoltre sfruttare i legami esistenti tra università, laboratori nazionali, start-up e aziende di semiconduttori. Il percorso di commercializzazione avverrà inizialmente attraverso sistemi di calcolo personalizzati, prima di entrare nei prodotti di memoria di largo consumo.
Mercato europeo dei memristori
Si stima che l'Europa deterrà una quota di mercato dei memristori compresa tra il 16% e il 20% nel 2025 , con una crescita annua composta (CAGR) prevista tra il 17% e il 20% fino al 2034. È prevedibile che la Germania manterrà la sua leadership nella regione grazie all'elettronica automobilistica, all'industria dell'automazione, alla ricerca e sviluppo nel settore dei semiconduttori e alle capacità di produzione avanzata. Anche il Regno Unito e la Francia contribuiscono con la ricerca universitaria e lo sviluppo tecnologico nel campo dell'intelligenza artificiale.
La ricerca nell'ingegneria neuromorfica, nei materiali avanzati e nella progettazione di semiconduttori rimane di alto livello nel Regno Unito, offrendo così percorsi per la prototipazione e la commercializzazione della ricerca universitaria. L'applicazione del calcolo embedded a basso consumo, della sensoristica e dell'elettronica adattiva sarà offerta in Germania grazie ai suoi solidi settori automobilistico e industriale. Inoltre, Francia, Italia e Spagna presentano attività complementari in termini di organizzazioni di ricerca, automazione industriale, aerospaziale e sviluppo dell'elettronica.
Mercato dei memristori nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota del mercato dei memristori compresa tra il 29% e il 33% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 22-25% , risultando la regione principale in più rapida espansione. Cina, Giappone, Corea del Sud, India e Australia contribuiscono a questo mercato attraverso la produzione di semiconduttori, la ricerca sull'intelligenza artificiale, l'elettronica di consumo e la digitalizzazione industriale.
Cina e Corea del Sud offrono solidi ecosistemi manifatturieri, mentre il Giappone contribuisce con la ricerca avanzata sui materiali e sull'elettronica. L'India sta sviluppando capacità nel settore dei semiconduttori e infrastrutture per l'intelligenza artificiale, e l'Australia apporta competenze di ricerca. Si prevede che la Corea del Sud rimarrà un paese leader a livello regionale grazie alla sua base produttiva di memorie e agli investimenti nel calcolo avanzato. Le politiche industriali, la localizzazione della produzione di semiconduttori e l'adozione dell'intelligenza artificiale stanno rafforzando la domanda regionale di architetture di memoria emergenti.
Mercato dei memristori in Medio Oriente e Africa
Si prevede che il mercato dei memristori in Medio Oriente e Africa rimarrà un mercato in via di sviluppo, con un tasso di crescita annuo composto (CAGR) del 15-18% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti stanno sviluppando infrastrutture digitali e capacità di intelligenza artificiale, mentre il Sudafrica offre un ecosistema di ricerca e elettronica relativamente consolidato. Il resto della regione MEA si trova ancora in una fase iniziale di sviluppo.
L'Arabia Saudita e gli Emirati Arabi Uniti sono rilevanti per la domanda futura perché le infrastrutture dati su larga scala e i programmi di intelligenza artificiale possono creare la necessità di hardware di calcolo efficiente. Il Sudafrica supporta la ricerca e le applicazioni di elettronica industriale, mentre gli altri mercati del Medio Oriente e dell'Africa continuano a essere influenzati dalla disponibilità di infrastrutture e dalle dinamiche economiche legate all'importazione di tecnologia. L'efficienza energetica è strategicamente importante perché il calcolo ad alta intensità di dati può aumentare il fabbisogno energetico, stimolando l'interesse per architetture che riducono il trasferimento di dati e migliorano l'efficienza di elaborazione.
Analisi di segmentazione
Tipo
Il segmento "Tipologia" comprende memristori a film sottile molecolari e ionici e memristori basati su spin e magnetismo, riflettendo le principali tendenze del mercato dei memristori nelle architetture di memoria emergenti. Si prevede che il segmento crescerà a un CAGR del 19-23% dal 2026 al 2034, supportato dal continuo sviluppo della commutazione non volatile, della memorizzazione multilivello, dell'elaborazione neuromorfica e dell'integrazione dei materiali.
- Memristori a film sottile molecolari e ionici: questi dispositivi mantengono una posizione di rilievo poiché il movimento ionico e le strutture a film sottile supportano la ricerca sulla commutazione resistiva in diversi sistemi di materiali. La loro flessibilità li rende strategicamente importanti per array di memoria sperimentali e architetture neuromorfiche.
- Memristori basati su spin e magnetismo: queste architetture traggono vantaggio dall'interesse per il calcolo spintronico e il funzionamento non volatile. Il loro valore strategico risiede nella combinazione delle caratteristiche di memoria con il controllo dello stato magnetico, creando opportunità per progetti di calcolo ad alta velocità e a basso consumo energetico.
Verticale di settore
La segmentazione verticale del mercato dei memristori comprende i settori IT e telecomunicazioni, automobilistico, elettronica di consumo, sanitario, industriale e altri. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 20-24% dal 2026 al 2034, in quanto le organizzazioni esplorano l'elaborazione incentrata sulla memoria in sistemi sempre più intensivi in termini di dati.
- IT e telecomunicazioni: la domanda si concentra su infrastrutture per l'intelligenza artificiale, elaborazione edge, reti e carichi di lavoro ad alta intensità di dati. Le architetture memristive possono supportare un minore trasferimento di dati e un'inferenza efficiente, rafforzando la loro rilevanza strategica per il calcolo specializzato.
- Settore automobilistico: l'elettronica dei veicoli richiede sempre più intelligenza artificiale localizzata, sensori e processi decisionali in tempo reale. Le architetture di memoria non volatile e a basso consumo energetico possono supportare sistemi avanzati di assistenza alla guida, sensori intelligenti e future piattaforme software-defined per veicoli.
- Elettronica di consumo: smartphone, dispositivi indossabili, elettrodomestici intelligenti e dispositivi informatici personali richiedono un'elaborazione efficiente entro limiti di consumo energetico ristretti. Le tecnologie memristive possono offrire opportunità per un'integrazione compatta memoria-elaborazione e funzioni di intelligenza artificiale adattive.
- Assistenza sanitaria: le apparecchiature mediche elaborano sempre più spesso localmente informazioni di imaging, monitoraggio e diagnostica. Le architetture di memoria emergenti possono supportare l'analisi edge a basso consumo energetico, soprattutto laddove il rilevamento continuo e l'inferenza rapida sono importanti.
- Settore industriale: l'automazione industriale, la robotica, la visione artificiale e i sistemi predittivi creano una domanda di elaborazione localizzata. I memristori possono supportare architetture di elaborazione adattive che riducono i trasferimenti di dati tra sensori, memoria e unità di elaborazione.
Panoramica dell'opportunità
|
Verticale di settore |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Informatica e telecomunicazioni |
Alto |
Intelligenza artificiale Edge |
Scalatura |
|
Automobilistico |
Mezzo |
Intelligenza artificiale dei veicoli |
Emergenti |
|
Elettronica di consumo |
Alto |
Dispositivi intelligenti |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Diagnostica di bordo |
Emergenti |
|
Industriale |
Alto |
Visione artificiale |
Scalatura |
|
Altri |
Basso |
Calcolo specializzato |
Emergenti |
Fattori trainanti della crescita del mercato dei memristori e analisi del loro impatto
L'inferenza dell'IA sta aumentando la domanda di elaborazione incentrata sulla memoria.
Le tendenze relative ai carichi di lavoro nell'IA stanno mettendo in evidenza i costi energetici e di latenza associati al trasferimento dei parametri del modello tra il sottosistema di memoria e le unità di calcolo. La tecnologia crossbar a memristori offre un approccio per eseguire calcoli matriciali in prossimità dei dati memorizzati, rendendola applicabile ai motori di inferenza dove l'efficienza in termini di throughput per watt è fondamentale. Questo fattore sta spostando l'attenzione degli investimenti dalla densità di memoria ad architetture in grado di gestire contemporaneamente archiviazione, calcolo ed elaborazione analogica. Ciò ha un impatto significativo sui mercati dell'IA edge, del calcolo neuromorfico e dell'accelerazione, dove i limiti termici e di potenza vincolano le architetture tradizionali. Con la crescente diffusione dei modelli di IA, si prevede un ulteriore aumento del potenziale commerciale dell'inferenza localizzata, stimolando l'esplorazione delle architetture a memristori.
La miniaturizzazione dei semiconduttori sta incoraggiando architetture di memoria alternative
La tecnica tradizionale di miniaturizzazione dei semiconduttori diventa sempre più complessa per migliorarne prestazioni, densità, efficienza energetica e ridurre i costi. I dispositivi memristivi offrono un approccio diverso per risolvere questi problemi, poiché il processo di commutazione di tali dispositivi può essere realizzato tramite materiali e architetture, senza la necessità di miniaturizzare i transistor. In questo modo, è possibile integrare tali dispositivi in architetture tridimensionali, sviluppare memorie non volatili integrate e progettare dispositivi di calcolo in memoria. Questa problematica riguarda tutti i produttori di semiconduttori, poiché il successo nell'utilizzo della tecnologia memristiva aumenterebbe la necessità di nuove competenze in termini di processi di deposizione, modellazione, caratterizzazione e incapsulamento. Variabilità e durata rappresentano sfide critiche; tuttavia, con un migliore controllo del processo, è possibile ridurre gradualmente questi problemi.
L'efficienza energetica sta rafforzando l'interesse per l'elaborazione edge.
L'aumento di sensori, sistemi, automobili e dispositivi intelligenti connessi sta causando una maggiore elaborazione di informazioni ai margini delle reti dei data center. Il trasferimento di informazioni grezze da un processore remoto richiede larghezza di banda e energia di rete, mentre l'elaborazione in un ambiente locale dipende da un uso efficiente della memoria e delle risorse di calcolo. I memristori possono contribuire al calcolo localizzato minimizzando i frequenti spostamenti tra memoria e risorse di calcolo. Questo fattore può influenzare l'applicazione dei memristori in robotica, sensori industriali, sensori per autoveicoli, strumenti medicali e reti di telecomunicazione. I settori più promettenti potrebbero derivare da attività ripetitive, incentrate su compiti di inferenza e con vincoli di bassa latenza. Il successo commerciale di queste tecnologie dipenderà dalla loro capacità di garantire affidabilità, facilità di integrazione software e sufficiente precisione.
Tendenze future del mercato dei memristori
Gli array memristivi si evolveranno verso acceleratori di intelligenza artificiale specifici per applicazioni.
Ulteriori progressi saranno orientati verso acceleratori specifici per applicazioni che integrano array crossbar memristivi con logica digitale convenzionale, interfacce analogiche e controllo integrato. Invece di utilizzare esclusivamente CPU/GPU, queste architetture possono eseguire operazioni matriciali specifiche, consentendo al contempo alla CPU/GPU di svolgere attività di calcolo complesse. Questa doppia struttura può ridurre i rischi associati alla commercializzazione di questa tecnologia, poiché i produttori saranno in grado di mantenere il software e l'interfaccia esistenti. Ciò è particolarmente rilevante per l'intelligenza artificiale edge, la visione industriale, l'elettronica autonoma e i sensori intelligenti. L'attenzione si sposterà sulla calibrazione, la gestione degli errori, il controllo di precisione e la compilazione. Nel tempo, una migliore integrazione delle proprietà hardware e degli algoritmi di reti neurali potrà aumentare la prevedibilità dell'utilizzo degli acceleratori memristivi.
L'ingegneria dei materiali amplierà la base tecnologica
Si prevede che il campo di ricerca si espanderà dai tradizionali sistemi a ossido a nuovi materiali bidimensionali, materiali magnetici, strati molecolari e interfacce progettate. Tale espansione migliorerebbe le prestazioni di commutazione, la stabilità termica, la durata, la ritenzione e le capacità multilivello di questi elementi di memoria, ma porterebbe con sé una serie di problematiche specifiche per ciascuno di questi sistemi di materiali. Potrebbero inoltre essere necessari nuovi materiali avanzati per consentire il funzionamento in condizioni estreme o a densità molto elevate, laddove le strutture tradizionali non sarebbero sufficienti. L'ingegneria delle interfacce acquisirà maggiore importanza poiché le prestazioni di commutazione sono in gran parte definite dalle interazioni degli elettrodi, dai difetti, dalla diffusione e dalla nanostruttura del materiale.
Opportunità di mercato per i memristori
Le piattaforme specializzate di edge AI possono accelerare la commercializzazione
Le aziende che sviluppano hardware per l'intelligenza artificiale di prossimità (edge AI) possono utilizzare architetture memristive per concentrarsi su carichi di lavoro in cui l'efficienza energetica e il tempo di risposta sono più importanti della flessibilità generale. Le potenziali applicazioni includono visione artificiale, robotica, monitoraggio industriale, telecamere intelligenti, sensori per il settore automobilistico e apparecchiature mediche connesse. Le opportunità di investimento sono più promettenti laddove un carico di lavoro definito consente l'ottimizzazione delle dimensioni dell'array, della precisione, della gerarchia di memoria e degli strumenti software. I fornitori possono ridurre il rischio di commercializzazione combinando acceleratori memristivi con processori convenzionali, anziché richiedere una completa sostituzione dell'architettura. Partnership strategiche tra produttori di dispositivi, progettisti di chip per l'IA, sviluppatori di software e produttori di apparecchiature possono inoltre accelerare la qualificazione. Gli operatori di mercato dovrebbero dare priorità alle applicazioni con vantaggi misurabili in termini di consumo energetico o latenza e requisiti di acquisto ben definiti, creando percorsi più chiari dalle dimostrazioni prototipali ai sistemi commerciali.
Le partnership nel settore dei semiconduttori avanzati possono rafforzare la prontezza produttiva
Si apre una grande opportunità nelle partnership che collegano sviluppatori di materiali, produttori di memorie, fonderie, specialisti di packaging e aziende di sistemi. La commercializzazione dei memristori richiede un comportamento coerente dei dispositivi su wafer, rese di fabbricazione prevedibili, durata affidabile e integrazione con i circuiti CMOS. Le partnership possono distribuire il rischio di sviluppo, consentendo al contempo agli specialisti di concentrarsi su materiali, moduli di processo, progettazione di circuiti, algoritmi o packaging. Gli investimenti possono anche essere mirati alla metrologia e alle infrastrutture di test, poiché una caratterizzazione affidabile è essenziale per la qualificazione delle tecnologie di memoria emergenti. Le organizzazioni con capacità di produzione di semiconduttori già esistenti possono avere un vantaggio nell'adattare i dispositivi memristivi ad applicazioni di memoria embedded o acceleratori. Nel periodo di previsione, le partnership più preziose saranno probabilmente quelle che dimostreranno prestazioni ripetibili a livello di sistema, piuttosto che basarsi esclusivamente su metriche di dispositivi su scala di laboratorio.
Domande frequenti

Naveen è un esperto professionista nel campo delle ricerche di mercato e della consulenza direzionale, con oltre 12 anni di esperienza nella realizzazione di ricerche strategiche, analisi di mercato (Market Intelligence) e soluzioni di consulenza aziendale in diversi settori industriali. Le sue principali aree di competenza comprendono l'elettronica, la tecnologia, l'automazione industriale, il settore bancario, i servizi finanziari e assicurativi (BFSI), l'industria automobilistica e il settore aerospaziale. È specializzato nella valutazione dei mercati, nell'analisi della concorrenza (Competitive Intelligence), nel benchmarking settoriale, nello sviluppo di strategie di crescita, nell'analisi delle opportunità di ingresso in nuovi mercati e nella valutazione delle opportunità commerciali.
Nel ruolo di Vicepresidente Associato (Associate Vice President), Naveen guida complessi progetti di ricerca di mercato e consulenza strategica, gestisce le relazioni con i principali stakeholder e supervisiona l'intero ciclo di vita dei progetti, dalla pianificazione iniziale fino alla consegna dei risultati. Nel corso della sua carriera, ha portato a termine con successo numerosi progetti di ricerca e consulenza per clienti appartenenti a diversi settori e aree geografiche, aiutando le organizzazioni a individuare nuove opportunità di mercato, comprendere le dinamiche competitive, valutare il potenziale degli investimenti e prendere decisioni strategiche informate. Grazie al suo approccio analitico e orientato ai risultati, contribuisce a supportare le aziende nell'elaborazione di strategie efficaci e nel rafforzamento della loro competitività.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Telecomunicazioni presso la Visvesvaraya Technological University (VTU), nello Stato del Karnataka, in India, e un Master in Business Administration (MBA) con specializzazione in Marketing e Gestione delle Operazioni presso la Manipal University. La combinazione di solide competenze tecniche, una vasta conoscenza interdisciplinare e una significativa esperienza nella consulenza strategica gli consente di trasformare dati di mercato complessi in informazioni strategiche concrete e indicazioni operative. Attraverso questa capacità, supporta le imprese nell'individuazione delle opportunità di crescita, nel miglioramento della competitività e nella definizione di piani strategici a lungo termine, contribuendo al raggiungimento degli obiettivi aziendali e a uno sviluppo sostenibile del business.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -