
Markt für MEMS Verpackung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für MEMS-Gehäuse (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse nach Sensortyp (Inertialsensor, optischer Sensor, Umweltsensor, Ultraschallsensor, RF-MEMS, Sonstige); Endnutzer (Automobilindustrie, Mobiltelefone, Unterhaltungselektronik, Medizintechnik, Industrie, Sonstige) und Region (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00025679
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 30, 2026


Marktgröße 2025
6,04 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
10,75 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,47 %
Wachstumsrate
Adressierbarer Markt
79,29 Mrd. US-Dollar
(2026–2034)
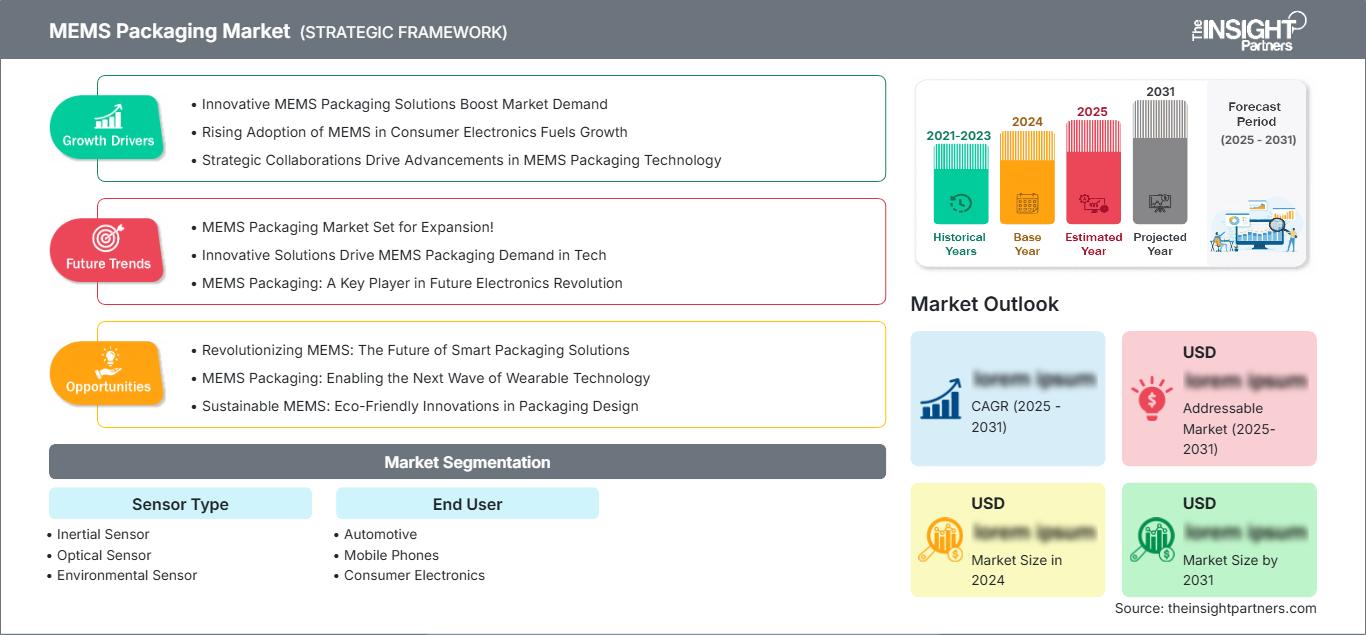
Der Markt für MEMS-Gehäuse wurde 2025 auf 6,04 Milliarden US-Dollar geschätzt und soll bis 2034 auf 10,75 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,47 % im Zeitraum 2026–2034 entspricht . Der Markt entwickelt sich stetig weiter, da fortschrittliche Gehäusetechnologien die Zuverlässigkeit, Miniaturisierung und den Umweltschutz von Sensoren verbessern. Der zunehmende Einsatz mikroelektromechanischer Systeme (MEMS) in den Bereichen Fahrzeugsicherheit, Industrieautomation, Medizintechnik und Unterhaltungselektronik stärkt die langfristige Nachfrage und fördert gleichzeitig Innovationen bei Wafer-Level- und heterogenen Integrationstechnologien.
In Nordamerika stärken anhaltende Investitionen in die Halbleiterfertigung, staatlich geförderte Elektronikinitiativen und die wachsende Produktion von Automobilelektronik weiterhin die Branchenentwicklung. Das Marktwachstum für MEMS-Gehäuse wird durch die zunehmende Verbreitung von Fahrerassistenzsystemen, industriellen Sensorplattformen und medizinischen Überwachungsgeräten gestützt. Für den Zeitraum 2026–2034 wird ein regionales Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 6,8 % und 7,4 % erwartet , unterstützt durch heimische Fertigungskapazitäten und kontinuierliche Innovationen bei Halbleitergehäusetechnologien.
Marktanalyse und Einblicke zum MEMS-Gehäusemarkt
- Nordamerika: Der Marktanteil lag 2025 bei 31–34 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 6,8 % und 7,4 % wachsen . Starke Kapazitäten in der Halbleiterfertigung, die Nachfrage nach Automobilelektronik und Investitionen in fortschrittliche Gehäusetechnologien tragen weiterhin zur regionalen Führungsrolle bei.
- USA: Stellte 2025 einen Anteil von 73–77 % am nordamerikanischen Markt dar und wird voraussichtlich im Zeitraum 2026–2034 aufgrund signifikanter Investitionen in Forschung und Entwicklung, einer starken Fabrikinfrastruktur und der weitverbreiteten Integration von Sensoren in verschiedenen Branchen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 6,9 % und 7,5 % wachsen.
- Europa: Hielt 2025 einen Marktanteil von 24–27 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 6,5 % und 7,2 % verzeichnen . Deutschland, Frankreich, Großbritannien und Italien bleiben wichtige Produktions- und Automobilelektronikzentren, die den technologischen Fortschritt vorantreiben.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 34–38 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 8,2 % und 8,8 % verzeichnen . China, Japan, Südkorea und Taiwan bauen ihre Halbleiterfertigung und die Produktion von Unterhaltungselektronik weiter aus.
- Größtes Segment: Die Unterhaltungselektronik hatte 2025 einen Marktanteil von 31–35 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 7,0 % und 7,6 % wachsen , unterstützt durch die zunehmende Integration von Bewegungs-, Umgebungs- und optischen Sensoren.
- Wachstumsstarkes Segment: Medizinsysteme stellten 2025 einen Marktanteil von 11–14 % dar und werden voraussichtlich im Zeitraum 2026–2034 aufgrund der zunehmenden Nutzung tragbarer Diagnostik- und Präzisionsmedizintechnologien mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 8,8 % und 9,4 % wachsen .
- Detaillierte Analyse der wichtigsten Unternehmen: AAC Technologies Holdings Inc., Analog Devices, Inc., Bosch Sensortec GmbH, ChipMOS Technologies Inc., Infineon Technologies AG, MEMSCAP SA, Orbotech Ltd., Texas Instruments Incorporated, Taiwan Semiconductor Manufacturing Company Limited und TDK Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für MEMS-Gehäuse hat sich grundlegend gewandelt: von traditionellen Gehäuseverfahren mit Keramik und Kunststoff hin zu Wafer-Level-Packaging, System-in-Package-Lösungen und heterogener Integration. Diese Innovationen haben die Gehäusegröße deutlich reduziert und die mechanische Festigkeit sowie die elektrische und thermische Leistungsfähigkeit verbessert. Die zunehmende Produktion von Sensoren für Automobile, Mobiltelefone, Wearables und industrielle Überwachungsgeräte zwingt Unternehmen, ihre Fertigungsprozesse zu optimieren, die Effizienz zu steigern und die Produktionskosten zu senken. Innovationen bei Technologien wie Through-Silicon-Vias, Bondverfahren und hermetischer Versiegelung ermöglichen es Herstellern, die hohen Zuverlässigkeitsstandards ihrer Produkte zu gewährleisten und gleichzeitig die Massenproduktion von Halbleitern zu ermöglichen. Daher ist das Wachstum des MEMS-Gehäusemarktes weiterhin eng mit den Fortschritten in der Halbleiter- und Elektroniksystemfertigung verbunden.
Zukünftig werden die Investitionen voraussichtlich im asiatisch-pazifischen Raum und in Nordamerika aufgrund staatlicher Förderung der heimischen Halbleiterfertigung durch Finanzierung und Lokalisierung der Lieferkette intensiviert. Die zunehmende Verbreitung intelligenter Industriegeräte, vernetzter Medizingeräte und neuer Mobilitätssysteme wird die Nachfrage nach zuverlässigen Gehäusetechnologien weiter steigern. Der regulatorische Fokus auf energieeffiziente Elektronik, langlebige Geräte und robuste Fertigungsprozesse wird die Investitionen künftig zusätzlich ankurbeln.
Berichtsumfang zum Markt für MEMS-Gehäuse
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,04 Milliarden US-Dollar |
| Marktgröße bis 2034 | 10,75 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,47 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für MEMS-Gehäuse
Der zunehmende Einsatz von MEMS-Komponenten in der Fahrzeugsicherheit, Automatisierungssystemen, Diagnosegeräten und Unterhaltungselektronik führt zu steigenden Anforderungen an neue Gehäusetechnologien. Aktuelle Gehäuseverfahren schützen die empfindliche Struktur von MEMS-Komponenten vor mechanischer Belastung, Verschmutzung, Feuchtigkeit und Temperaturschwankungen und gewährleisten gleichzeitig die zuverlässige Funktion der Sensoren über ihren gesamten Lebenszyklus. Die zunehmende Integration von Inertial-, Umwelt-, optischen und HF-MEMS in kleinere Elektronikbauteile treibt die Nachfrage nach Wafer-Level-Packaging, Flip-Chip-Montage und hochentwickelten Verkapselungstechniken an. Daher wird die MEMS-Produktion durch automatisierte Produktionsprozesse, die die Genauigkeit, die Fertigungskapazität und die Zuverlässigkeit der Produkte in der Halbleiterindustrie erhöhen, kontinuierlich verbessert.
Neben den Fertigungsprozessen ist eine verstärkte Zusammenarbeit zwischen den verschiedenen am Prozess beteiligten Partnern erforderlich, darunter Halbleiterhersteller, Substratproduzenten, Labore, externe Halbleiterfertigungsdienstleister und Anlagenhersteller. Verbesserungen in der Bondtechnologie, bei Wafer-Dünnungsverfahren und in der automatisierten Inspektionstechnik tragen dazu bei, Produktionsfehler zu reduzieren und die Elektronikarchitektur zu miniaturisieren. Laut dem Marktbericht für MEMS-Gehäuse bestehen drei Wettbewerbsvorteile: eine robuste Lieferkette, der Ausbau regionaler Fertigungskapazitäten und fortschrittliche Gehäuseanlagen.
Der branchenweite Wettbewerb verschärft sich, da die etablierten Halbleiterunternehmen ihre Packaging-Technologien durch Technologiekooperationen, Forschung und Entwicklung sowie Produktion ausbauen. Die Taiwan Semiconductor Manufacturing Company Limited (TSMC) behauptet ihre Position bei fortschrittlichen Packaging-Innovationen und Foundry-Lösungen, während sich Analog Devices, Inc., Infineon Technologies AG, Texas Instruments Incorporated und Bosch Sensortec GmbH auf zuverlässige Packaging-Lösungen für Automobil- und Industriesensoren konzentrieren. MEMSCAP SA und AAC Technologies Holdings Inc. fokussieren sich weiterhin auf spezifische MEMS-Lösungen für die Bereiche Gesundheitswesen, Kommunikation und Unterhaltungselektronik.
Die Investitionsprioritäten in dieser Branche konzentrieren sich auf Wafer-Level-Packaging, fortschrittliche Materialien, Automatisierungslösungen und heterogene Integration. Während ChipMOS Technologies Inc. seine Lösungen für die Halbleitermontage und -prüfung weiter ausbaut, entwickelt die TDK Corporation Packaging-Lösungen für Bewegungs- und Umweltsensoren. Orbotech Ltd. entwickelt fortschrittliche Inspektionslösungen, die die Ausbeute und Qualitätskontrolle in der Halbleiterfertigung verbessern. Steigende Investitionsausgaben in Verbindung mit staatlicher Förderung der Halbleiterproduktion dürften die globale Wettbewerbsfähigkeit stärken und es den Anbietern ermöglichen, flexibel auf die wachsende Nachfrage in der Automobil-, Industrie- und Medizinelektronik zu reagieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
MEMS-Gehäusemarkt: Strategische Einblicke
Regionale Einblicke
Markt für MEMS-Gehäuse in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 31–34 % am MEMS-Gehäusemarkt und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 6,8 % und 7,4 % wachsen. Der regionale Markt profitiert von einem ausgereiften Halbleiter-Ökosystem, fortschrittlichen Gehäusefertigungsanlagen und signifikanten Investitionen in Automobilelektronik, Luft- und Raumfahrtsysteme sowie Medizintechnik. Die zunehmende Verbreitung intelligenter Fertigungstechnologien und industrieller Automatisierung steigert die Nachfrage nach hochzuverlässigen MEMS-Gehäuselösungen, die auch unter rauen Betriebsbedingungen zuverlässig funktionieren und gleichzeitig die langfristige Leistungsfähigkeit der Geräte gewährleisten.
Die staatlichen Fördermaßnahmen für die Halbleiterproduktion sowie Investitionen in lokale Fertigungsanlagen und Hightech-Gehäuse werden die Wettbewerbsfähigkeit der Region weiter stärken. Die Verfügbarkeit großer integrierter Fertigungsunternehmen (IDMs), Forschungseinrichtungen und ausgelagerter Halbleitermontagedienstleistungen wird die Kommerzialisierung neuer Gehäusetechnologien zusätzlich beschleunigen. Der verstärkte Einsatz von Sensoren in vernetzten Fahrzeugen, Wearables im Gesundheitswesen und industriellen Sensoren wird ein nachhaltiges Wachstum im Prognosezeitraum sichern und Nordamerikas führende Position als Technologieentwicklungszentrum festigen.
US-Markt für MEMS-Verpackungen
Die USA hielten 2025 einen Marktanteil von 73–77 % am gesamten nordamerikanischen Markt und werden voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 6,9 %–7,5 % verzeichnen. Die zunehmende lokale Entwicklung im Halbleiterbereich, Investitionen in die Fertigungstechnologie der nächsten Generation und die breite Anwendung von Sensoren in Branchen wie Verteidigung, Gesundheitswesen, Automobilindustrie und Unterhaltungselektronik treiben das Marktwachstum weiterhin an. Führende Technologieunternehmen und Halbleiterhersteller investieren massiv in Innovationen bei der Halbleitergehäusetechnologie, um deren Zuverlässigkeit und Fertigungseffizienz zu steigern.
Die Marktnachfrage wächst stetig, da immer mehr MEMS-Sensoren in verschiedene Automobiltechnologien integriert werden, darunter Fahrerassistenzsysteme, autonome Fahrzeuge und Elektrofahrzeuge. Auch im Gesundheitswesen steigt die Nachfrage durch den Einsatz tragbarer und mobiler Diagnosegeräte, die eine hocheffiziente und zuverlässige Sensorintegration erfordern. Die intensive Zusammenarbeit zwischen Halbleiterunternehmen, akademischen Einrichtungen und staatlichen Forschungsprogrammen ermöglicht es den Vereinigten Staaten, ihre führende Position bei innovativen Halbleitergehäusetechnologien zu behaupten.
Europäischer Markt für MEMS-Gehäuse
Europa hatte 2025 einen Marktanteil von 24–27 % und wird voraussichtlich zwischen 2026 und 2034 ein jährliches Wachstum von 6,5 % bis 7,2 % verzeichnen. Haupttreiber des Marktes ist Deutschland, dank seines global wettbewerbsfähigen Automobilsektors, seiner Erfahrung in der Industrieautomation und seiner Kompetenzen in der Halbleiterfertigung. Investitionen in Präzisionstechnik und intelligente Fertigung treiben die Nachfrage nach anspruchsvollen MEMS-Gehäuselösungen in den Bereichen Mobilität, Industrie und Gesundheitswesen an.
Großbritannien weitet seine Forschungsarbeit im Bereich Halbleiterdesign und fortgeschrittener Elektronik aus und treibt die Kommerzialisierung von Innovationen bei Sensoren für die Bereiche Gesundheitswesen, Telekommunikation und Luft- und Raumfahrt voran. Frankreich, Italien und Spanien leisten ihren Beitrag durch verstärkte Projekte zur industriellen Automatisierung, die Herstellung von Medizinprodukten und die Elektronikproduktion. Die EU-Initiativen zur Förderung von Investitionen in die Halbleiterentwicklung, die Stärkung der Lieferketten und die technologische Souveränität werden die Verpackungskapazitäten Europas stärken.
APAC-Markt für MEMS-Verpackungen
Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 34–38 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 8,2 % und 8,8 % verzeichnen. Damit ist er der am schnellsten wachsende regionale Markt. China ist führend in der regionalen Produktion, während Japan, Südkorea, Taiwan und Indien durch kontinuierliche Investitionen in die Industrie ihre Halbleiterfertigung, ihre Kapazitäten für fortschrittliche Gehäusetechnologien und ihre Produktion von Unterhaltungselektronik weiter stärken.
Die staatlichen Fördermaßnahmen, der Ausbau der Produktionskapazitäten und die steigenden Exporte von Produkten wie Smartphones, Autoteilen und Maschinen werden die Nachfrage nach Verpackungen kontinuierlich ankurbeln. Die in Australien initiierten Forschungskooperationen und Halbleiterprogramme tragen zum Wachstum in der Region bei.
Markt für MEMS-Gehäuse im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum (CAGR) zwischen 5,8 % und 6,4 % erwartet, da die Regierungen verstärkt in digitale Infrastruktur, industrielle Automatisierung und fortschrittliche Fertigungstechnologien investieren. Saudi-Arabien und die Vereinigten Arabischen Emirate stärken ihre Halbleiterforschung durch Initiativen zur wirtschaftlichen Diversifizierung, während Südafrika ein wichtiger Markt für Elektronikfertigung und Industrietechnologie bleibt.
Der zunehmende Einsatz intelligenter Infrastruktur, Energiemonitoringsysteme und vernetzter Industriemaschinen wird die Nachfrage nach MEMS-Gehäusetechnologien in der Region steigern. Obwohl es der Region an ausreichenden Produktionskapazitäten mangelt, dürften die wachsende Zusammenarbeit mit ausländischen Halbleiterunternehmen und Investitionen in Technologieparks zur Entwicklung regionaler Kompetenzen beitragen.
Segmentierungsanalyse
Sensortyp
Das Segment der Sensortypen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 7,3 % und 7,9 % wachsen . Innovationen im Bereich der Sensoren spielen weiterhin eine zentrale Rolle für die Entwicklung der MEMS-Gehäuseindustrie, da Hersteller kleinere Abmessungen, höhere Langlebigkeit und besseren Umweltschutz priorisieren. Der Markt für MEMS-Gehäuse erweitert sich stetig durch den zunehmenden Einsatz von Trägheits-, optischen, Umwelt-, Ultraschall- und HF-MEMS in automobilen Sicherheitssystemen, der industriellen Automatisierung, Medizintechnik und der Unterhaltungselektronik der nächsten Generation. Die Gehäusetechnologien entwickeln sich weiter, um Anforderungen an Wärmemanagement, mechanische Isolation und Signalintegrität zu erfüllen und gleichzeitig höhere Produktionsvolumina und niedrigere Herstellungskosten zu ermöglichen.
- Inertialsensoren finden breite Anwendung in der Fahrzeugstabilitätskontrolle, in Smartphones, tragbarer Elektronik und industriellen Überwachungssystemen. Fortschrittliche Wafer-Level-Gehäuse verbessern die Vibrationsfestigkeit, reduzieren die Gehäuseabmessungen und erhöhen die langfristige Messgenauigkeit in anspruchsvollen Betriebsumgebungen.
- Optischer Sensor: Die zunehmende Nutzung in Smartphones, Gesichtserkennungssystemen, medizinischen Bildgebungsgeräten und industriellen Inspektionsanwendungen verstärkt die Nachfrage nach kompakten Gehäusen, die optische Störungen minimieren und gleichzeitig eine präzise Ausrichtung und den Umweltschutz gewährleisten.
- Umweltsensoren: Der zunehmende Einsatz in intelligenten Gebäuden, vernetzten Haushaltsgeräten, der industriellen Automatisierung und der Luftqualitätsüberwachung sorgt für eine stetige Nachfrage nach Gehäuselösungen, die eine genaue Messung ermöglichen und gleichzeitig die Geräte vor Feuchtigkeit, Staub und Verunreinigungen schützen.
- Ultraschallsensoren finden zunehmend Anwendung in Bereichen wie Einparkhilfen für Fahrzeuge, Robotik, industrielle Distanzmessung und Füllstandsüberwachung. Die Gehäusetechnologien legen Wert auf akustische Leistung, mechanische Robustheit und stabilen Betrieb unter verschiedenen Umgebungsbedingungen.
- RF-MEMS: Die zunehmende Implementierung in der drahtlosen Kommunikationsinfrastruktur, Satellitensystemen, Luft- und Raumfahrtelektronik sowie in der fortgeschrittenen Telekommunikation fördert die Entwicklung verlustarmer Hochfrequenz-Gehäuselösungen, die die elektrische Leistung und die langfristige Betriebssicherheit gewährleisten.
Endbenutzer
Für das Endkundensegment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum (CAGR) zwischen 7,5 % und 8,1 % prognostiziert, da die MEMS-Technologie in zahlreichen margenstarken Branchen immer häufiger eingesetzt wird. Die zunehmende Digitalisierung, Automatisierung, vernetzte Mobilität und Präzisionsmedizin fördern weiterhin den weltweiten Einsatz von Sensoren. Unterhaltungselektronik trägt derzeit am meisten zum Umsatz bei, während Medizinsysteme aufgrund rasanter Innovationen bei tragbarer Überwachung, portabler Diagnostik und minimalinvasiven Medizintechnologien den am schnellsten wachsenden Anwendungsbereich darstellen.
- Automobilindustrie: Die Elektrifizierung von Fahrzeugen, fortschrittliche Fahrerassistenzsysteme, Reifendrucküberwachung, Airbag-Auslösung und Technologien für autonomes Fahren erhöhen kontinuierlich die Anforderungen an hochzuverlässige MEMS-Gehäuse, die Vibrationen, Temperaturschwankungen und verlängerten Betriebszyklen standhalten können.
- Mobiltelefone: Smartphones integrieren zunehmend Bewegungs-, Druck-, Umgebungs- und optische Sensoren, die eine ultraminiaturisierte Bauweise erfordern. Dies ermöglicht dünnere Gerätedesigns, einen geringeren Stromverbrauch und eine verbesserte Produktionseffizienz, ohne die Genauigkeit der Sensoren zu beeinträchtigen.
- Unterhaltungselektronik: Smartwatches, Spielekonsolen, Tablets, Augmented-Reality-Produkte und Smart-Home-Geräte sind weiterhin die Hauptabnehmer von MEMS-Technologien. Kontinuierliche Produktinnovationen sichern die Nachfrage nach kompakten, robusten und kostengünstigen Halbleitergehäuselösungen.
- Medizinische Systeme: Fernüberwachung von Patienten, implantierbare Geräte, tragbare Diagnostik und tragbare medizinische Geräte sind zunehmend auf hochzuverlässige Gehäuse angewiesen, die Biokompatibilität, Langzeitstabilität und eine gleichbleibende Sensorleistung in klinischen Umgebungen gewährleisten.
- Industrielle Anwendungen: Fabrikautomation, vorausschauende Wartung, Robotik, intelligente Fertigung und Prozesssteuerung erfordern robuste MEMS-Gehäuse, die in der Lage sind, die Betriebsstabilität unter rauen Umgebungs- und mechanischen Bedingungen aufrechtzuerhalten.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Automobil |
Hoch |
ADAS-Sensoren |
Reifen |
|
Mobiltelefone |
Hoch |
Geräteminiaturisierung |
Reifen |
|
Unterhaltungselektronik |
Hoch |
Intelligente Wearables |
Reifen |
|
Medizinische Systeme |
Medium |
Ferndiagnose |
Skalierung |
|
Industrie |
Medium |
Intelligente Fabrik |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des MEMS-Gehäusemarktes
Steigender Halbleiteranteil in vernetzten und elektrischen Fahrzeugen
Die Automobilindustrie integriert zunehmend MEMS-basierte Sensoren in Fahrerassistenzsysteme, Batteriemanagementsysteme, autonome Fahrtechnologien und Fahrzeugsicherheitsanwendungen. Beschleunigungsmesser, Gyroskope, Drucksensoren, Mikrofone und Umweltsensoren benötigen fortschrittliche Gehäuse, die empfindliche Strukturen vor Vibrationen, Feuchtigkeit, Temperaturschwankungen und Verschmutzung schützen. Der regulatorische Fokus auf Fahrzeugsicherheit, Elektrifizierung und Emissionsreduzierung beschleunigt den weltweiten Einsatz von Sensoren zusätzlich. Steigende Investitionen in die Halbleiterindustrie in Nordamerika, Europa und im asiatisch-pazifischen Raum stärken die Produktionskapazitäten für Gehäusetechnologien in Automobilqualität. Mit der globalen Expansion der Elektrofahrzeugproduktion dürften Anbieter, die hochzuverlässige Wafer-Level- und hermetische Gehäuselösungen liefern können, langfristig größere Geschäftschancen entlang der gesamten Wertschöpfungskette der Automobilelektronik nutzen.
Miniaturisierung von Unterhaltungselektronikgeräten
Hersteller von Unterhaltungselektronik fordern weiterhin dünnere, leichtere und energieeffizientere Geräte, ohne Kompromisse bei der Sensorleistung einzugehen. Smartphones, kabellose Ohrhörer, Augmented-Reality-Headsets, Smartwatches und tragbare Spielkonsolen integrieren zunehmend mehrere MEMS-Komponenten, die eine kompakte Gehäusekonstruktion mit hoher mechanischer Stabilität und elektrischer Leistungsfähigkeit erfordern. Fortschritte bei der Wafer-Level-Chip-Scale-Packaging-Technologie, System-in-Package-Architekturen und heterogener Integration ermöglichen eine höhere Funktionsdichte bei gleichzeitiger Reduzierung der Herstellungskosten. Schnelle Produktzyklen motivieren Gehäusehersteller zudem, die Produktionseffizienz zu steigern und die Entwicklungszeiten zu verkürzen. Kontinuierliche Innovationen im Bereich tragbarer Elektronik werden voraussichtlich auch weiterhin einer der stärksten langfristigen Wachstumstreiber für fortschrittliche MEMS-Gehäusetechnologien in den globalen Halbleiterfertigungsökosystemen sein.
Ausbau intelligenter Gesundheitsversorgung und industrieller Automatisierung
Gesundheitsdienstleister und Industrieunternehmen setzen zunehmend auf MEMS-basierte Sensorplattformen, um die betriebliche Effizienz, die vorausschauende Überwachung und die Entscheidungsfindung in Echtzeit zu verbessern. Tragbare Gesundheitsmonitore, implantierbare Geräte, Industrieroboter, Systeme für die vorausschauende Wartung und vernetzte Produktionsanlagen benötigen hochzuverlässige Gehäuse, die auch unter anspruchsvollen Umgebungsbedingungen zuverlässig funktionieren. Initiativen zur digitalen Transformation, die Einführung von Industrie 4.0 und der Ausbau von Programmen zur Fernüberwachung von Patienten beschleunigen die Sensorintegration weltweit. Investitionen in Medizinelektronik, industrielle Automatisierung und intelligente Produktionsanlagen schaffen eine nachhaltige Nachfrage nach Gehäuselösungen mit langer Lebensdauer, präziser Signalintegrität und Beständigkeit gegenüber mechanischer Belastung. Diese strukturellen Trends dürften das langfristige Marktwachstum in verschiedenen Endverbraucherbranchen weiter stärken.
Zukunftstrends im Markt für MEMS-Gehäuse
Zunehmende Verbreitung heterogener Integration und Wafer-Level-Packaging
Die Branche bewegt sich stetig in Richtung heterogener Integration, bei der MEMS-Bauelemente, Prozessoren, Speicher und Kommunikationskomponenten in hochkompakten Gehäusen kombiniert werden. Dieser Wandel reduziert die Systemgröße und verbessert gleichzeitig die elektrische Leistung, das Wärmemanagement und die Fertigungseffizienz. Die Trends im MEMS-Packaging-Markt zeigen, dass Halbleiterhersteller verstärkt in Wafer-Level-Packaging, Fan-Out-Packaging und fortschrittliche Bonding-Technologien investieren, um tragbare Elektronik der nächsten Generation, Automobilsensoren und industrielle IoT-Plattformen zu unterstützen. Kontinuierliche Verbesserungen bei Verpackungsmaterialien und automatisierten Montageprozessen werden voraussichtlich die Produktionskosten senken und gleichzeitig eine höhere Integrationsdichte ermöglichen. Dadurch wird fortschrittliches Packaging zu einem entscheidenden Wettbewerbsvorteil für zukünftige Halbleiterprodukte.
Zunehmende Lokalisierung von Halbleiterverpackungs-Ökosystemen
Regierungen und Halbleiterhersteller beschleunigen regionale Investitionsstrategien, um Lieferkettenrisiken zu reduzieren und die heimische Produktion zu stärken. Neue Fertigungsanlagen, moderne Verpackungsanlagen und Testzentren entstehen in Nordamerika, Europa und im asiatisch-pazifischen Raum durch öffentliche und private Investitionsprogramme. Dieser Lokalisierungstrend ermöglicht kürzere Lieferzeiten, eine höhere Produktionsstabilität und eine engere Zusammenarbeit zwischen Halbleiterherstellern, Verpackungsspezialisten und Elektronikherstellern. In den kommenden Jahren werden lokalisierte Halbleiter-Ökosysteme voraussichtlich den Technologietransfer verbessern, die Produktionsflexibilität erhöhen und die Einführung innovativer Verpackungsprozesse fördern, die den sich rasch entwickelnden elektronischen Anwendungen gerecht werden.
Marktchancen für MEMS-Gehäuse
Erweiterung der Fertigung von fortschrittlicher medizinischer Elektronik
Die Medizintechnik entwickelt sich stetig weiter hin zu portabler Diagnostik, am Körper getragenen Überwachungssystemen, implantierbaren Sensoren und vernetzten Medizingeräten, die hochzuverlässige Halbleitergehäuse erfordern. Hersteller, die in spezialisierte Gehäuse für medizinische Anwendungen investieren, profitieren von der zunehmenden regulatorischen Akzeptanz von Fernüberwachung und digitalen Gesundheitsplattformen. Prognosen für den MEMS-Gehäusemarkt deuten darauf hin, dass der Ausbau der Gesundheitsinfrastruktur, die alternde Bevölkerung und steigende Investitionen in die Präzisionsmedizin nachhaltige Chancen für Anbieter biokompatibler, miniaturisierter und hermetisch abgedichteter Gehäuselösungen schaffen werden. Unternehmen, die ihre Partnerschaften mit Herstellern von Medizinprodukten und innovativen Medizintechnologien stärken, können sich voraussichtlich langfristige Verträge sichern und sich durch Qualitätssicherung, Einhaltung regulatorischer Vorgaben und fortschrittliche Fertigungskompetenz differenzieren.
Investitionen in KI-gestützte intelligente Fertigungsanlagen
Künstliche Intelligenz, vorausschauende Wartung und digitale Fabriktechnologien revolutionieren die Halbleiterfertigung weltweit. Unternehmen, die in automatisierte Inspektionssysteme, intelligente Qualitätskontrolle und datengesteuerte Verpackungsprozesse investieren, können ihre Produktionsausbeute steigern und gleichzeitig Produktionskosten und Fehlerraten senken. Intelligente Fabriken ermöglichen zudem eine schnellere Markteinführung innovativer MEMS-Bauelemente durch optimierte Prozesse und Echtzeit-Produktionsüberwachung. Mit der globalen Expansion der industriellen Automatisierung werden Verpackungshersteller, die KI-gestützte Fertigungstechnologien einsetzen, ihre betriebliche Effizienz steigern, die Kundenorientierung verbessern und sich Wettbewerbsvorteile in den Lieferketten der Automobil-, Industrie-, Unterhaltungselektronik- und Gesundheitsbranche sichern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -