
Markt für Metall Schneid-Werkzeuge: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Metallbearbeitungswerkzeuge (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkt (Bohrmaschinen, Drehmaschinen, Ausdrehmaschinen, Schleifmaschinen, Fräsmaschinen); Anwendung (Automobilindustrie, allgemeiner Maschinenbau, Präzisionstechnik, Bauwesen, Transportmaschinen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00022037
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 20, 2026


Marktgröße 2025
48,07 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
80,36 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,88 %
Wachstumsrate
Adressierbarer Markt
581,97 Mrd. US-Dollar
(2026–2034)
Der Markt für Metallbearbeitungswerkzeuge wird Prognosen zufolge von 48,07 Milliarden US-Dollar im Jahr 2025 auf 80,36 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,88 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch den Bedarf an Präzisionsbearbeitung in der Automobilindustrie, im allgemeinen Maschinenbau, im Feinmechanik-, Bau- und Transportmaschinenbau gedeckt, wobei Bohrmaschinen, Drehmaschinen, Ausdrehmaschinen, Schleifmaschinen und Fräsmaschinen weiterhin unerlässlich für Produktionsqualität und Durchsatz sind.
Für Nordamerika wird bis 2034 ein durchschnittliches jährliches Wachstum (CAGR) von 5,3–5,8 % erwartet. Gründe hierfür sind die Rückverlagerung der Komponentenfertigung, die Nachfrage nach Bearbeitungsdienstleistungen für die Luft- und Raumfahrtindustrie sowie Investitionen in automatisierte CNC-Zellen. Die Marktgröße für Metallbearbeitungswerkzeuge in der Region wird zudem durch den Ersatzbedarf in Produktionsumgebungen mit hoher Produktvielfalt und geringen Stückzahlen bestimmt. Hierbei beeinflussen Werkzeugstandzeit, Beschichtungsleistung und digitale Werkzeugüberwachung die Beschaffungsentscheidungen.
Marktanalyse und Einblicke für Metallbearbeitungswerkzeuge
- Nordamerika hatte 2025 einen Marktanteil von 24–27 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 5,3 und 5,8 % wachsen, angeführt von der Luft- und Raumfahrt, Werkzeugen für Elektrofahrzeuge und der Rückverlagerung der Präzisionsbearbeitung.
- Die USA repräsentierten im Jahr 2025 78–82 % Nordamerikas und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 5,4 und 5,9 % wachsen, unterstützt durch die Modernisierung der Verteidigungs-, Automobil- und CNC-Fertigungsindustrie.
- Europa hielt 2025 einen Marktanteil von 22–25 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 4,8 und 5,3 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die Nachfrage anführen.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 42–46 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 6,2 und 6,8 % wachsen, unterstützt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Automobilindustrie. Sie hielt 2025 einen Marktanteil von 28–32 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 5,6 und 6,1 % wachsen, da die Bearbeitung von Komponenten für Elektrofahrzeuge und Verbrenner parallel stattfindet.
- Das Wachstumssegment Präzisionstechnik hielt im Jahr 2025 einen Marktanteil von 16–19 % und wird voraussichtlich angesichts der Nachfrage nach Fertigung mit engen Toleranzen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 6,4 und 7,0 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: BIG KAISER Precision Tooling Inc., Kennametal Inc., Nachi-Fujikoshi Corp., OSG USA, INC, Sandvik AB, CERATIZIT SA, DEWALT, Fraisa SA, Guhring, Inc., Kilowood Cutting Tools, Xiamen Golden Egret Special Alloy Co. Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Fertigungsprozesse entwickeln sich von der Einzelbearbeitung hin zu vernetzten, datengesteuerten Zerspanungsprozessen. Werkzeugkäufer orientieren sich bei ihrer Auswahl heute nicht mehr allein am Preis, sondern an Faktoren wie der Form der Schneidplatten, der Haltbarkeit der Beschichtung, der Vibrationsdämpfung, der Kühlmittelzufuhr und der Kompatibilität mit CNC-Programmen. Das Wachstum des Marktes für Metallbearbeitungswerkzeuge wird daher maßgeblich von Zeitersparnis, seltenerem Werkzeugwechsel und einer höheren Oberflächengüte bestimmt, insbesondere in der Automobil-, Maschinenbau- und Präzisionsindustrie mit ihren engen Toleranzen.
Die neuen Produktionszentren, die im Prognosezeitraum in Indien, Südostasien, Mexiko und Osteuropa entstehen werden, werden neue Anforderungen an Werkzeuge stellen, da Unternehmen ihre Lieferketten diversifizieren wollen. Der Fokus auf Lokalisierung, Verteidigungsbereitschaft, Energieerzeugungskapazität und abfallarme Produktionsanlagen wird Chancen für beschichtete Hartmetalle, modulare Werkzeuge und digital überwachte Maschinen eröffnen.
Marktbericht für Metallbearbeitungswerkzeuge – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 48,07 Milliarden US-Dollar |
| Marktgröße bis 2034 | 80,36 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,88 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Metallschneidwerkzeuge
Die Nachfrage steigt, da Hersteller bei der Bearbeitung von Mischmaterialien engere Toleranzen, eine höhere Spindelauslastung und eine vorhersehbare Werkzeugstandzeit anstreben. Die Automobilindustrie bleibt zentral, während der allgemeine Maschinenbau und der Transportmaschinenbau einen wiederkehrenden Ersatzbedarf generieren. Die Marktanalyse für Metallbearbeitungswerkzeuge zeigt, dass Anbieter, die Produktentwicklung mit Anwendungsunterstützung kombinieren können, besser positioniert sind, da die Bearbeitungsleistung von der Werkzeuggeometrie, dem Werkstückmaterial und der Prozessstabilität abhängt.
Die Lieferkette umfasst Lieferanten von Hartmetallpulver und Speziallegierungen, Werkzeughersteller, Beschichtungsunternehmen, Werkzeugmaschinenhersteller, Händler und Endkunden. Sie wird von der Verfügbarkeit von Wolfram, den Energiekosten und der Nachfrage nach lokaler Lagerhaltung beeinflusst. Es besteht eine wachsende Nachfrage nach Lieferanten, die Werkzeugbibliotheken bereitstellen und Werkzeuge schnell an CNC-Fertigungslinien liefern können.
Die Wettbewerber sind überwiegend globale Anbieter mit breiten Produktportfolios sowie regionale Anbieter mit Spezialisierung auf Nischenwerkzeuge. Sandvik AB, Kennametal Inc., CERATIZIT SA, OSG USA, INC und Nachi-Fujikoshi Corp. differenzieren sich durch überlegene Materialzusammensetzung, hochwertige Beschichtungen und digitale Bearbeitungstechnologie. BIG KAISER Precision Tooling Inc., Fraisa SA, Guhring, Inc., Kilowood Cutting Tools und Xiamen Golden Egret Special Alloy Co., Ltd. stärken ihre Nischenkompetenzen.
Zu den wichtigsten Investitionsbereichen zählen modulares Bohren, Hochvorschubfräsen, Mikrobearbeitung, Hartmetallrecycling und automatisiertes Werkzeugmanagement. Die Positionierung für zukünftiges Wachstum basiert auf der Senkung der Gesamtbearbeitungskosten und nicht nur auf dem Einzelverkauf von Werkzeugen. Werkzeughersteller mit etablierten technischen Serviceabteilungen, Beschichtungstechnologien und engen Verbindungen zu Werkzeugmaschinenherstellern werden lukrativere Verträge abschließen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Metallbearbeitungswerkzeuge: Strategische Einblicke
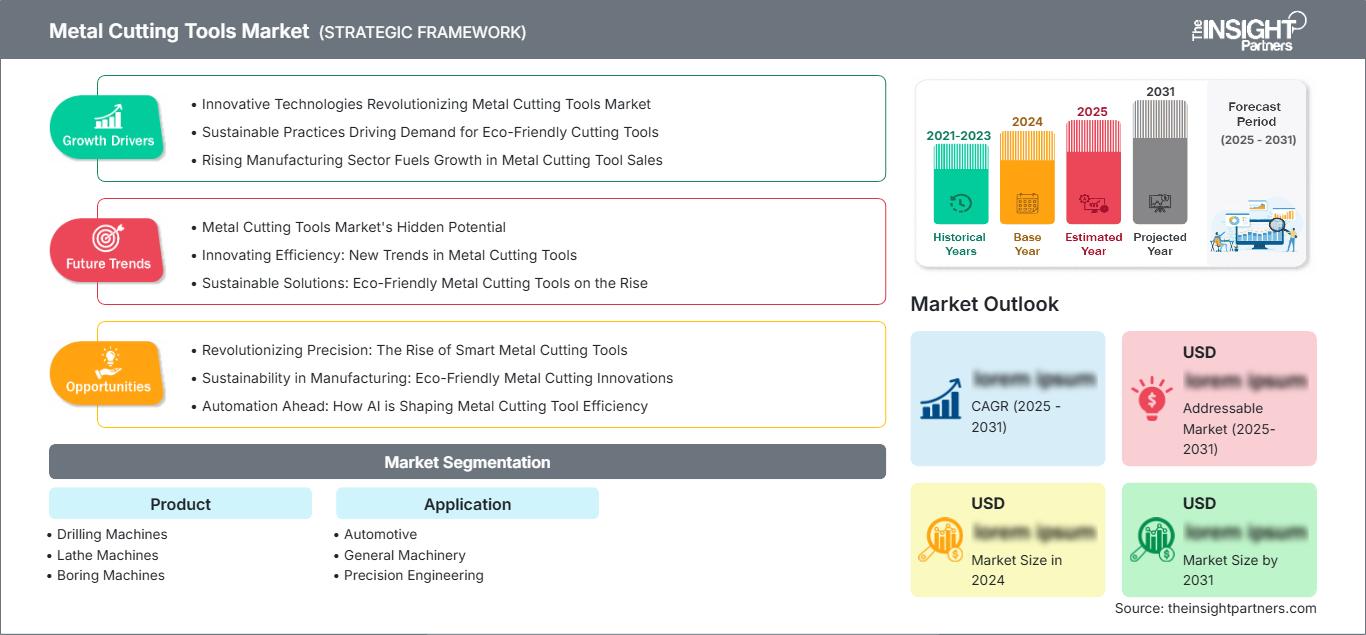
Regionale Einblicke
Markt für Metallbearbeitungswerkzeuge in Nordamerika
Nordamerika hatte 2025 einen Marktanteil von 24–27 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,8 % wachsen. Die Nachfrage wird durch die Luft- und Raumfahrtproduktion, den Ersatz von Werkzeugen für die Automobilindustrie und fortschrittliche Fertigungsprogramme gestützt, die die Produktivität von CNC-Maschinen, die Zuverlässigkeit der Bearbeitung und die Versorgungssicherheit im Inland priorisieren.
Der Marktanteil der Region im Bereich Metallbearbeitungswerkzeuge wird durch die hohe Nachfrage nach beschichteten Hartmetallwerkzeugen, modularen Bohrsystemen und anwendungsspezifischen Fräswerkzeugen gestärkt. Maschinenbaubetriebe investieren in Automatisierung, um dem Fachkräftemangel entgegenzuwirken, während Erstausrüster (OEMs) eine präzisere Oberflächengüte für Flugzeugstrukturen, Antriebsstränge für Elektrofahrzeuge und Komponenten für Industrieanlagen fordern.
US-Markt für Metallschneidwerkzeuge
Die USA machten im Jahr 2025 78–82 % des nordamerikanischen Marktes aus und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–5,9 % wachsen. Das Nachfrageprofil wird geprägt durch die Bearbeitung im Verteidigungsbereich, Auftragsrückstände in der Luft- und Raumfahrtindustrie, die Produktion von Gehäusen für Elektrofahrzeugbatterien und die Fertigung von Großserienteilen, die eine wiederholgenaue Schnittbearbeitung erfordern.
Kennametal Inc., OSG USA, INC, DEWALT und Guhring, Inc. verfügen über eine starke Marktpräsenz dank Vertrieb, Produktentwicklung und Kundenservice. Zu den Anwendungstrends zählen Hochgeschwindigkeitsbohren, Drehen kleiner Teile und der Einsatz beschichteter Wendeschneidplatten in der Automobilindustrie, im Transportmaschinenbau, im allgemeinen Maschinenbau und in der Präzisionskomponentenfertigung.
Europäischer Markt für Metallbearbeitungswerkzeuge
Europa machte 2025 etwa 22–25 % des Weltmarktes aus und wird voraussichtlich im Prognosezeitraum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,3 % wachsen. Unterstützt wird dies durch eine starke Fertigungsbasis und kontinuierliche Investitionen in fortschrittliche Bearbeitungstechnologien. Deutschland bleibt aufgrund seiner führenden Position in den Bereichen Werkzeugmaschinen, Automobilbau, Präzisionstechnik und Industrieautomation der wichtigste Markt in der Region. Der Beitrag Großbritanniens stammt hauptsächlich aus der Luft- und Raumfahrt- sowie der Verteidigungsindustrie, wo ein Bedarf an hochpräzisen Bohr- und Fräswerkzeugen besteht, die zur Herstellung komplexer und wertvoller Legierungen und Verbundbauteile eingesetzt werden. Frankreich, Italien und Spanien tragen durch ihre starke Präsenz in den Bereichen Transportausrüstung, Maschinenbau, Energieerzeugungssysteme und umfangreiche Lohnbearbeitung zum Bedarf der Region bei. In ganz Europa legen Endanwender zunehmend Wert auf Werkzeugrückverfolgbarkeit, konsistente Prozesse, geringe Ausschussquoten und energieeffiziente Bearbeitungsmethoden. Dies bedeutet, dass Unternehmen wie Sandvik AB, CERATIZIT SA, Fraisa SA und BIG KAISER Precision Tooling Inc. von der steigenden Nachfrage nach hochwertigen Schneidwerkzeugen und anwendungstechnischen Dienstleistungen stark profitieren werden.
Markt für Metallschneidwerkzeuge im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hatte 2025 einen Marktanteil von 42–46 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % wachsen, womit er die größte regionale Basis darstellt. China ist führend in der Automobil-, Elektronik- und Maschinenbauproduktion, während Japan und Südkorea die Nachfrage nach hochpräzisen Werkzeugen stützen.
Indien und Australien fördern das Wachstum durch Infrastruktur, Transportmaschinen, Bergbauausrüstung und die Lokalisierung der Produktion. Politische Unterstützung für die Modernisierung der Industrie und die Diversifizierung der Lieferketten steigert die Verbreitung von CNC-fähigen Bohr-, Fräs- und Schleifsystemen. Regionale Abnehmer wägen Kosteneffizienz gegen steigende Erwartungen an Werkzeugkonsistenz und technischen Service ab.
Markt für Metallbearbeitungswerkzeuge im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,1 % wachsen. Unterstützt wird dieses Wachstum durch die fortschreitende Industrialisierung, den Infrastrukturausbau und Investitionen in Energieprojekte. Prognosen zufolge wird Saudi-Arabien aufgrund der Diversifizierung der Industrien, des Ausbaus des Energiesektors und der Entwicklung der Bauindustrie, die auf die Präzisionsbearbeitung von Ventilen, Metallkonstruktionen, Transportausrüstung und Wartungsteilen angewiesen ist, weiterhin der größte Nachfrager sein. In den Vereinigten Arabischen Emiraten wird die steigende Nachfrage nach Werkzeugen durch die wachsende Zahl von Präzisionsbearbeitungsbetrieben begünstigt, die sich auf die Luftfahrt-, Schiffs-, Öl- und Gasindustrie sowie den Infrastruktursektor spezialisiert haben. Hier sind hochwertige Bearbeitungswerkzeuge entscheidend für die Produktivität und die Genauigkeit der Bauteile. In Südafrika wird die Nachfrage nach Werkzeugen durch den Bedarf der Bergbau-, Schwermaschinen- und Metallverarbeitungsindustrie bestimmt, die robuste Werkzeuglösungen für den Einsatz unter anspruchsvollen Bedingungen benötigen. Im übrigen Nahen Osten und Afrika ist die Nachfrage nach Werkzeugen an bestimmte Industrie- und Infrastrukturprojekte gebunden. Gleichzeitig ist das Wachstum jedoch zunehmend mit der Entwicklung lokaler Servicezentren und technischer Unterstützungszentren verbunden, um die Geschäftstätigkeit der Kunden zu erleichtern.
Segmentierungsanalyse
Produkt
Für das Produkt wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,5–6,0 % prognostiziert. Der Markt für Metallbearbeitungswerkzeuge erweitert sich über alle Produktkategorien hinweg, da die Hersteller Maschinen und Werkzeugsysteme nachfragen, die die Bohrgenauigkeit, die Drehstabilität, die Oberflächengüte und die Produktivität beim Mehrachsenfräsen von Metallen mit unterschiedlicher Härte und Bearbeitbarkeit verbessern.
- Bohrmaschinen sind nach wie vor unverzichtbar für die Herstellung von Bohrungen in Automobil-, Maschinenbau- und Baukomponenten. Die Nachfrage konzentriert sich dabei auf Konstruktionen mit Kühlmittelzufuhr, Stabilität der Einsätze und schnellere Zykluszeiten in Serienfertigungen.
- Drehmaschinen unterstützen das Drehen von Wellen, Gehäusen und rotierenden Teilen, wobei Werkzeugsteifigkeit, Standzeit der Einsätze und Prozesswiederholbarkeit die Produktivität in Transportmaschinenwerkstätten und allgemeinen Maschinenbauwerkstätten bestimmen.
- Bohrmaschinen werden für die hochpräzise Bearbeitung von Innendurchmessern eingesetzt, insbesondere bei Motoren, Hydraulikanlagen und großen Maschinen, wo Dimensionsstabilität und Oberflächenqualität die Bauteilleistung direkt beeinflussen.
- Schleifmaschinen sind für die Endbearbeitung gehärteter Teile, Präzisionsoberflächen und enge Toleranzen unerlässlich und spielen daher eine wichtige Rolle in Anwendungen der Lager-, Automobil-, Werkzeug- und Präzisionstechnik.
- Fräsmaschinen spielen eine strategische Rolle bei der Herstellung komplexer Bauteile, da sie Nutenfräsen, Konturfräsen, Planfräsen und Hochvorschubbearbeitungen in der Automobil-, Luft- und Raumfahrt-, Maschinenbau- und Metallkomponentenfertigung unterstützen.
Anwendung
Es wird erwartet, dass die Anwendung von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 % expandieren wird. Die Endnachfrage wird durch Produktionsvolumen, Materialmix, Toleranzanforderungen und Empfindlichkeit gegenüber Ausfallzeiten bestimmt, wobei die Automobilindustrie die größte Anwendung bleibt und der Präzisionsmaschinenbau das schnellste Wachstum aufweist, da die Komponenten kleiner, leichter und komplexer werden.
- Die Automobilindustrie treibt die Nachfrage durch die Bearbeitung von Motoren, Getrieben, Fahrgestellen, Bremsen und Komponenten für Elektrofahrzeuge an, wobei Produktivitätssteigerungen von stabilen Einsätzen, modularem Bohren und einer reduzierten Werkzeugwechselfrequenz abhängen.
- General Machinery generiert einen breiten Ersatzteilbedarf für Pumpen, Kompressoren, Landwirtschaftsgeräte und industrielle Baugruppen und benötigt daher vielseitige Werkzeuge, die Langlebigkeit, Kosten und Bearbeitungsflexibilität in Einklang bringen.
- Präzisionstechnik ist von strategischer Bedeutung für Bauteile in den Bereichen Medizin, Elektronik, Luft- und Raumfahrt sowie Instrumentierung, wo geringe Toleranzen, schwierige Legierungen und Oberflächenintegrität den Bedarf an hochwertigen Werkzeugen erhöhen.
- Der Verbrauch von Schneidwerkzeugen im Bauwesen wird durch gefertigte Konstruktionen, schwere Ausrüstung, Befestigungsmittel und baustellenbezogene Maschinen unterstützt, wobei die Nachfrage an Infrastrukturzyklen und die Instandhaltung der Ausrüstung gekoppelt ist.
- Transportmaschinen umfassen Teile für Schienenfahrzeuge, Schiffe, Nutzfahrzeuge und Off-Highway-Ausrüstung, bei denen die Bearbeitung großer Bauteile Werkzeugsteifigkeit, Spankontrolle und gleichbleibende Leistung erfordert.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Automobil |
Hoch |
EV-Bearbeitung |
Reifen |
|
Allgemeine Maschinen |
Medium |
Flexible Zellen |
Skalierung |
|
Präzisionstechnik |
Medium |
Mikrotoleranz |
Skalierung |
|
Konstruktion |
Medium |
Gerätereparatur |
Reifen |
|
Transportmaschinen |
Medium |
Schwere Teile |
Skalierung |
Markttreiber und Wirkungsanalyse für Metallschneidwerkzeuge
Automatisierungsgetriebene CNC-Modernisierung
Diese Entwicklung hat zu höheren Anforderungen an Werkzeuge geführt, die im unbemannten Betrieb, bei robotergestützten Ladevorgängen und in stark ausgelasteten Bearbeitungszentren zuverlässig funktionieren müssen. Werkzeugbrüche werden deutlich kostspieliger, wenn Produktionszellen über längere Zeiträume laufen und weniger Eingriffe der Bediener erfordern, da sie zur Zerstörung der Werkstücke, zu Verzögerungen im Produktionsablauf und zum Ausfall der Maschinen führen können. Solche Anforderungen begünstigen beschichtete Wendeschneidplatten, modulare Bohrer und Werkzeugverfolgungssysteme. Die Auswirkungen sind besonders stark bei Herstellern der Automobil-, Luft- und Raumfahrt- sowie der Maschinenbauindustrie zu spüren.
Hinwendung zu leichten und komplexen Bauteilen
Da Fahrzeuge, Flugzeuge und Maschinen immer leichter werden, setzen Hersteller vermehrt auf Aluminiumlegierungen, hochfeste Stähle, Titan und Metallverbundwerkstoffe. Jedes dieser Metalle erfordert eine spezifische Geometrie, Beschichtung und Bearbeitungsmethode, um Hitze, Vibrationen und Werkzeugverschleiß zu minimieren. Mit zunehmender Komplexität konzentrieren sich Kunden auf Fräs-, Bohr- und Schleifprozesse, die Toleranzen über lange Zeiträume einhalten. Dieser Trend führt zu einem höheren Bedarf an Qualitätswerkzeugen und der Einbindung der Lieferanten in die Prozessplanungsphase.
Lokalisierte Fertigung und Versorgungssicherheit
Störungen in der Lieferkette haben dazu geführt, dass OEMs und Zulieferer die Fertigung wichtiger Komponenten lokalisieren und einen einfachen Zugang zu ihren Werkzeugunterstützungseinrichtungen anstreben. Dies erhöht den Bedarf an regionalen Lagern und technischen Serviceeinrichtungen sowie an Werkzeugplattformen, die an mehreren Produktionsstandorten eingesetzt werden können. Die lokale Fertigung steigert die Nachfrage nach Werkzeuglieferanten, die schnelle Problemlösungen und eine hohe Lagerverfügbarkeit gewährleisten.
Markt für Metallbearbeitungswerkzeuge: Zukunftstrends
Sensorgestützte Werkzeuge und vorausschauende Verschleißkontrolle
Die Trends im Markt für Metallbearbeitungswerkzeuge werden sich zunehmend in Richtung sensorgestützter Werkzeuge, Maschinenvernetzung und vorausschauender Verschleißanalyse verlagern. Zukünftige Werkzeugkäufe werden von der Fähigkeit beeinflusst, Leistungsdaten zu erfassen, die verbleibende Werkzeugstandzeit vorherzusagen und Schnittparameter anzupassen, bevor Fehler auftreten. Dieser Wandel unterstützt die mannlose Bearbeitung, reduziert den Inspektionsaufwand und hilft Herstellern, die Prozessfähigkeit zu dokumentieren. Anbieter, die digitale Schnittstellen mit physischen Werkzeugen integrieren, können durch softwaregestützte Bearbeitungsoptimierung einen nachhaltigen Mehrwert schaffen.
Nachhaltige Werkzeugmaterialien und Kreislaufmodelle aus Hartmetall
Die Bedeutung von Nachhaltigkeit wird zunehmen, da Hersteller Energieverbrauch, Abfallaufkommen und Materialrückgewinnung messen. Wiederverwertete Hartmetalle, die Langlebigkeit von Beschichtungen und Schneidverfahren mit reduziertem Kühlmittelverbrauch werden für Unternehmen, die ihre Umweltbelastung verringern wollen, wichtige Themen sein. Hersteller können sich durch Rücknahmeprogramme und Lebenszykluskostenrechnung differenzieren. Käufer werden Werkzeuge künftig nicht nur nach Preis und Leistung, sondern auch nach ihrer Fähigkeit zur Abfallreduzierung und Ressourcensicherung beurteilen.
Marktchancen für Metallbearbeitungswerkzeuge
Werkzeugpakete für Komponentenlinien für Elektrofahrzeuge
Die Marktprognose für Metallbearbeitungswerkzeuge deutet auf erhebliche Chancen im Bereich der Elektrofahrzeugfertigung hin, insbesondere bei der Herstellung von Batterieträgern, Motorgehäusen, Wärmeleitplatten, Bremskomponenten und leichten Strukturbauteilen. Diese erfordern unter Umständen eine schnelle Aluminiumbearbeitung, Gratentfernung und die Einhaltung hoher Planheitsstandards. Werkzeughersteller können sich Aufträge sichern, indem sie bewährte Prozesspakete, Zykluszeiten und Schulungen für die neu installierte Produktionslinie anbieten. Die vielversprechendste Chance bietet jedoch die frühzeitige Zusammenarbeit mit OEMs und Tier-Zulieferern, um eine Festlegung der Maschinenstrategie zu vermeiden.
Dienstleistungsorientierte Expansion in aufstrebenden Produktionszentren
Neue Produktionsstätten benötigen ebenso viel technische Unterstützung wie die Produkte selbst. Das Zulieferunternehmen kann durch die Einrichtung von Anwendungszentren, Schulungen und Vertriebsniederlassungen in Indien, Südostasien, Mexiko und dem Nahen Osten wachsen. In diesen Regionen gibt es immer mehr kleine und mittlere Maschinenbaubetriebe, die von ihren alten Maschinen auf CNC-fähige Maschinen umsteigen. Serviceorientierung trägt zur Verbesserung der Kundenbindung bei, da Kunden Unterstützung bei der Auswahl von Körnungen, Vorschüben und Drehzahlen sowie bei der Vermeidung von Werkzeugausfällen benötigen.
Aktuelle Entwicklungen
- Februar 2026: Horn präsentiert auf der MACH 2026 20 neue Innovationen im Bereich der Schneidwerkzeuge. Horn hat sein Sortiment an Schneidwerkzeugen erweitert, darunter Gewindewerkzeuge, tiefe axiale Einstichwerkzeuge, sechsschneidige radiale Einstichwerkzeuge und Abstechwerkzeuge, die eine außergewöhnliche Bearbeitungseffizienz, Präzision und Wirtschaftlichkeit bieten.
- Januar 2026: NTK Cutting Tools kündigt eine bedeutende Erweiterung seiner JRF-Fräserserie mit der Einführung von sieben neuen modularen Köpfen an, die ab sofort in Durchmessern von 16 mm, 20 mm, 25 mm und 32 mm erhältlich sind. Diese strategische Ergänzung verbessert die Flexibilität und Leistung bei der Bearbeitung hitzebeständiger Superlegierungen und unterstreicht NTKs Engagement für Innovationen im Bereich fortschrittlicher Werkstoffe.
- Januar 2026: Die Mitsubishi Materials Corporation Metalworking Solutions Division kündigt die Markteinführung ihres neuen multifunktionalen Schulterfräsers „RS0112“ zum 1. April 2026 an. Der „RS0112“ zeichnet sich durch ein einzigartiges V-förmiges Wendeschneidplattendesign aus, das ein optimales Gleichgewicht zwischen scharfer Schneidleistung und Schneidkantenfestigkeit erzielt und so eine stabile Bearbeitung über längere Zeiträume ermöglicht.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -