
Mercado de herramientas de corte de metales: tamaño, tendencias y previsiones 2034
Tamaño del mercado de herramientas de corte de metales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (taladros, tornos, mandrinadoras, rectificadoras, fresadoras); aplicación (automoción, maquinaria general, ingeniería de precisión, construcción, maquinaria de transporte, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00022037
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 20, 2026


Tamaño del mercado en 2025
48.070 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
80.360 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,88 %
Índice de crecimiento
Mercado potencial
581.970 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de herramientas de corte de metales crezca de 48.070 millones de dólares en 2025 a 80.360 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 5,88% durante el período 2026-2034. La demanda se ve impulsada por las necesidades de mecanizado de precisión en los sectores de automoción, maquinaria general, ingeniería de precisión, construcción y maquinaria de transporte, donde las taladradoras, tornos, mandrinadoras, rectificadoras y fresadoras siguen siendo esenciales para la calidad y el rendimiento de la producción.
Se prevé que Norteamérica registre una tasa de crecimiento anual compuesta (TCAC) de entre el 5,3 % y el 5,8 % hasta 2034, impulsada por la relocalización de la fabricación de componentes, la demanda de mecanizado aeroespacial y las inversiones en células CNC automatizadas. El tamaño del mercado de herramientas de corte de metales en la región también está determinado por la demanda de reemplazo en entornos de producción de alta variedad y bajo volumen, donde la vida útil de las herramientas, el rendimiento del recubrimiento y la monitorización digital de las mismas influyen en las decisiones de compra.
Análisis y perspectivas del mercado de herramientas para el corte de metales
- América del Norte representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,3 % y el 5,8 % durante el período 2026-2034, impulsada por la industria aeroespacial, las herramientas para vehículos eléctricos y el mecanizado de precisión relocalizado.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica y es probable que experimente un crecimiento anual compuesto de entre el 5,4 % y el 5,9 %, impulsado por la modernización de los sectores de defensa, automoción y control numérico computarizado (CNC).
- Europa representó entre el 22 % y el 25 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,8 % y el 5,3 % durante el período 2026-2034, con Alemania, el Reino Unido, Francia, Italia y España a la cabeza de la demanda.
- La región de Asia-Pacífico acaparó entre el 42 % y el 46 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,2 % y el 6,8 %, con el apoyo de China, Japón, Corea del Sur, India y Australia.
- El segmento más grande, el de la automoción, representó entre el 28 % y el 32 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,6 % y el 6,1 %, a medida que coexistan el mecanizado de componentes para vehículos eléctricos y de combustión interna.
- El segmento de alto crecimiento de la ingeniería de precisión representó entre el 16 % y el 19 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,4 % y el 7,0 % en medio de una demanda de fabricación con tolerancias estrictas.
- Empresas clave analizadas en detalle: BIG KAISER Precision Tooling Inc., Kennametal Inc., Nachi-Fujikoshi Corp., OSG USA, INC, Sandvik AB, CERATIZIT SA, DEWALT, Fraisa SA, Guhring, Inc., Kilowood Cutting Tools, Xiamen Golden Egret Special Alloy Co. Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los procesos de fabricación están evolucionando desde el mecanizado individual hasta las operaciones de corte en red basadas en datos. Los compradores de herramientas ahora basan sus decisiones en factores como la forma del inserto, la durabilidad del recubrimiento, la gestión de vibraciones, el suministro de refrigerante y la compatibilidad con el programa CNC, en lugar de centrarse únicamente en el coste. Por lo tanto, la expansión del mercado de herramientas de corte de metales estará determinada por el ahorro de tiempo, la menor frecuencia de cambio de herramientas y una mayor uniformidad en el acabado superficial, especialmente en las industrias automotriz, de maquinaria y de ingeniería de precisión, que requieren tolerancias estrictas.
Los nuevos corredores de fabricación que se desarrollarán en India, el sudeste asiático, México y Europa del Este durante el período previsto generarán nuevas necesidades de herramientas, ya que las empresas intentarán diversificar sus cadenas de suministro. El enfoque en la localización, la preparación para fines de defensa, la capacidad de generación de energía y las instalaciones de fabricación que generen menos residuos crearán oportunidades para los carburos recubiertos, las herramientas modulares y las máquinas con monitoreo digital.
Alcance del informe de mercado de herramientas de corte de metales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 48.070 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 80.360 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,88% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de herramientas de corte de metales
La demanda está en aumento a medida que los fabricantes buscan tolerancias más estrictas, una mayor utilización del husillo y una vida útil predecible de las herramientas en la producción de materiales mixtos. El sector automotriz sigue siendo fundamental, mientras que la maquinaria general y la maquinaria de transporte generan una demanda recurrente de reemplazo. El análisis del mercado de herramientas de corte de metales muestra que los proveedores capaces de combinar la ingeniería de producto con el soporte de aplicación están mejor posicionados, ya que el rendimiento del mecanizado depende de la geometría de la herramienta, el material de la pieza de trabajo y la estabilidad del proceso.
La cadena de suministro está compuesta por proveedores de polvo de carburo y aleaciones especiales, fabricantes de herramientas, empresas de recubrimientos, fabricantes de equipos originales (OEM) de máquinas herramienta, distribuidores y usuarios finales. La disponibilidad de tungsteno, el costo de la energía y la demanda de almacenamiento local influyen en la cadena de suministro. Existe una creciente demanda de proveedores que ofrezcan bibliotecas de herramientas y entrega rápida de las mismas a las líneas de fabricación CNC.
La competencia se compone principalmente de proveedores globales con amplias carteras de productos, así como de proveedores regionales especializados en herramientas de nicho. Sandvik AB, Kennametal Inc., CERATIZIT SA, OSG USA, INC y Nachi-Fujikoshi Corp. se distinguen por la calidad superior de sus materiales, sus recubrimientos de alta calidad y su tecnología de mecanizado digital. BIG KAISER Precision Tooling Inc., Fraisa SA, Guhring, Inc., Kilowood Cutting Tools y Xiamen Golden Egret Special Alloy Co., Ltd. potencian sus capacidades especializadas.
Las principales áreas de inversión incluyen el taladrado modular, el fresado de alta velocidad, el micromecanizado, el reciclaje de carburo y la gestión automatizada de herramientas. El posicionamiento para el crecimiento futuro se basa en la reducción del coste total del mecanizado, en lugar de simplemente vender herramientas individualmente. Los fabricantes de herramientas que cuenten con servicios técnicos consolidados, tecnología de recubrimientos y vínculos con fabricantes de máquinas herramienta obtendrán acuerdos más lucrativos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
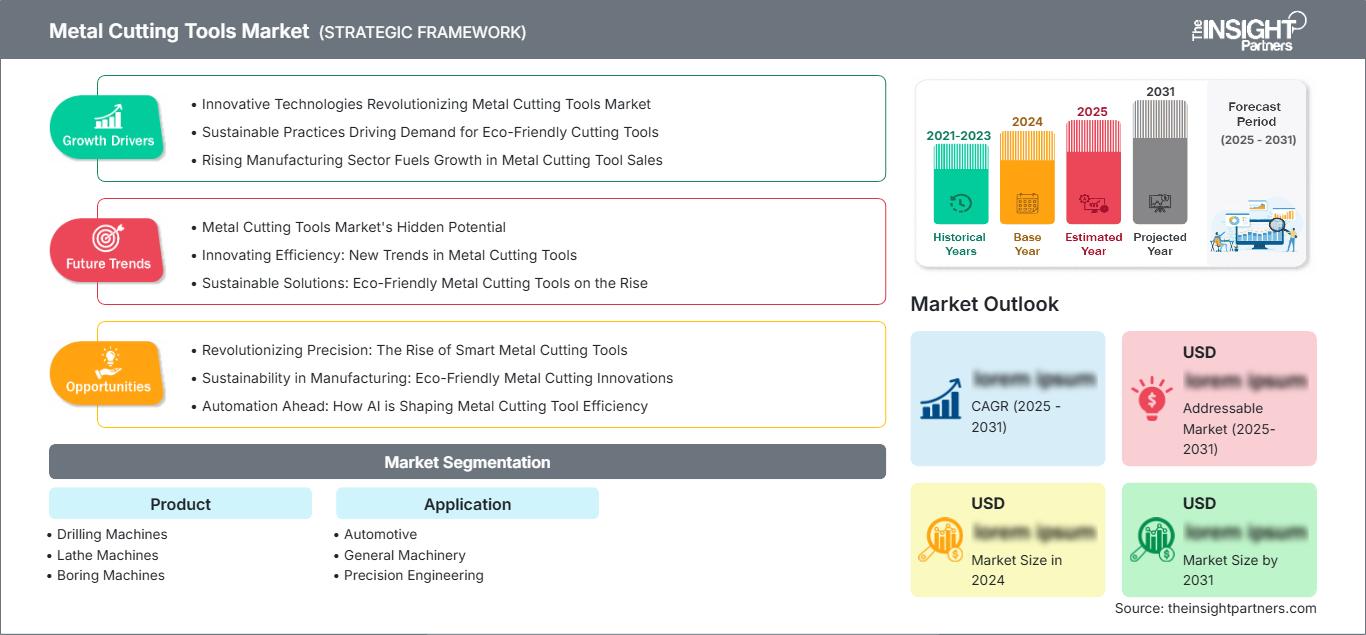
Mercado de herramientas para el corte de metales: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de herramientas para cortar metales
América del Norte representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 5,8 % hasta 2034. La demanda se ve impulsada por la producción aeroespacial, la sustitución de herramientas para la industria automotriz y los programas de fabricación avanzada que priorizan la productividad de las máquinas CNC, la fiabilidad del mecanizado y la seguridad del suministro nacional.
La cuota de mercado de la región en el sector de herramientas para el corte de metales se ve reforzada por la alta adopción de herramientas de carburo recubierto, sistemas de mandrinado modulares y fresadoras específicas para cada aplicación. Los talleres mecánicos están invirtiendo en automatización para compensar la escasez de mano de obra cualificada, mientras que los fabricantes de equipos originales (OEM) exigen un control más estricto del acabado superficial para estructuras de aeronaves, sistemas de propulsión de vehículos eléctricos y componentes de equipos industriales.
Mercado estadounidense de herramientas para cortar metales
En 2025, Estados Unidos representaba entre el 78 % y el 82 % del mercado norteamericano, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 5,9 %. Su perfil de demanda está determinado por el mecanizado para la defensa, los pedidos pendientes en el sector aeroespacial, la producción de carcasas para baterías de vehículos eléctricos y la fabricación de piezas de alto volumen que requieren una precisión de corte repetible.
Kennametal Inc., OSG USA, INC, DEWALT y Guhring, Inc. mantienen una sólida presencia en el mercado gracias a su distribución, ingeniería de productos y atención al cliente. Las tendencias de aplicación incluyen el taladrado de alta velocidad, el torneado de piezas pequeñas y la adopción de plaquitas recubiertas en la industria automotriz, la maquinaria de transporte, la maquinaria general y la fabricación de componentes de precisión.
Mercado europeo de herramientas para el corte de metales
Europa representó aproximadamente entre el 22 % y el 25 % del mercado global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,3 % durante el período de pronóstico, gracias a una sólida base manufacturera y a la continua inversión en tecnologías de mecanizado avanzadas. Alemania sigue siendo el mercado líder en la región debido a su predominio en máquinas herramienta, fabricación de automóviles, ingeniería de precisión y automatización industrial. La contribución del Reino Unido proviene principalmente de sus industrias aeroespacial y de defensa, donde existe una necesidad de herramientas de mandrinado y fresado de alta precisión que se utilizan para fabricar aleaciones complejas y valiosas, así como piezas compuestas. Francia, Italia y España contribuyen a las necesidades de la región debido a su fuerte presencia en equipos de transporte, maquinaria, sistemas de generación de energía y extensas operaciones de mecanizado subcontratadas. En toda Europa, los usuarios finales se han centrado cada vez más en la trazabilidad de las herramientas, la consistencia de los procesos, las bajas tasas de desperdicio y los métodos de mecanizado energéticamente eficientes. Esto significa que empresas como Sandvik AB, CERATIZIT SA, Fraisa SA y BIG KAISER Precision Tooling Inc. se beneficiarán enormemente de la creciente demanda de herramientas de corte de alta calidad y servicios de ingeniería de aplicaciones.
Mercado de herramientas de corte de metales en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 42 % y el 46 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,8 %, lo que la convierte en la mayor base regional. China lidera el mercado gracias a la producción de automóviles, electrónica y maquinaria, mientras que Japón y Corea del Sur impulsan la demanda de herramientas de alta precisión.
India y Australia impulsan el crecimiento mediante infraestructura, maquinaria de transporte, equipos de minería y la localización de la producción. El apoyo político a la modernización industrial y la diversificación de la cadena de suministro fomenta la adopción de sistemas de perforación, fresado y rectificado compatibles con control numérico computarizado (CNC). Los compradores regionales buscan un equilibrio entre la rentabilidad y las crecientes expectativas de uniformidad en las herramientas y el servicio técnico.
Mercado de herramientas de corte de metales de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,1 % durante el periodo 2026-2034, impulsado por la industrialización en curso, el desarrollo de infraestructuras y las inversiones en proyectos relacionados con la energía. Se pronostica que Arabia Saudita seguirá siendo la principal fuente de demanda debido a la diversificación de las industrias, la expansión del sector energético y el desarrollo de las industrias de la construcción, que dependen del mecanizado de precisión de válvulas, estructuras metálicas prefabricadas, equipos de transporte y piezas de mantenimiento. En los Emiratos Árabes Unidos, el aumento de la demanda de herramientas se ve favorecido por el creciente número de talleres de ingeniería de precisión especializados en la industria aeronáutica, naval, petrolera y gasística, y el sector de infraestructuras, donde las herramientas de mecanizado de alta calidad son cruciales para garantizar la productividad y la precisión de los componentes. En cuanto a Sudáfrica, su demanda de herramientas está determinada por las necesidades de su industria minera, la industria de maquinaria pesada y la fabricación de metales, que requieren soluciones de herramientas duraderas para operar en condiciones difíciles. En el resto de la región de Oriente Medio y África, la demanda de herramientas está ligada a algunos proyectos industriales y de infraestructura específicos; sin embargo, al mismo tiempo, su crecimiento se relaciona cada vez más con el desarrollo de centros de servicio locales y centros de asistencia técnica para facilitar las operaciones de los clientes.
Análisis de segmentación
Producto
Se prevé que el mercado de productos crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,0 % durante el período 2026-2034. El alcance del mercado de herramientas de corte de metales en todas las categorías de productos se está ampliando a medida que los fabricantes demandan máquinas y sistemas de herramientas que mejoren la precisión de perforación, la estabilidad de torneado, el acabado superficial y la productividad del fresado multieje en metales con diferente dureza y maquinabilidad.
- Las taladradoras siguen siendo esenciales para la perforación de orificios en componentes de automoción, maquinaria y construcción, con una demanda centrada en diseños con refrigeración interna, estabilidad de los insertos y tiempos de ciclo más rápidos en líneas de producción repetitivas.
- Los tornos permiten el torneado de ejes, carcasas y piezas giratorias, donde la rigidez de la herramienta, la vida útil del inserto y la repetibilidad del proceso determinan la productividad en la maquinaria de transporte y en los talleres de ingeniería en general.
- Las mandrinadoras permiten el mecanizado de diámetros internos de alta precisión, especialmente en motores, equipos hidráulicos y maquinaria de gran tamaño, donde la estabilidad dimensional y la calidad de la superficie influyen directamente en el rendimiento de los componentes.
- Las rectificadoras son fundamentales para el acabado de piezas endurecidas, superficies de precisión y tolerancias ajustadas, lo que las hace importantes en aplicaciones de rodamientos, automoción, talleres de herramientas e ingeniería de precisión.
- Las fresadoras tienen una importancia estratégica en la producción de piezas complejas porque permiten realizar operaciones de ranurado, contorneado, fresado frontal y avance rápido en componentes metálicos fabricados para los sectores de la automoción, la industria aeroespacial, la maquinaria y la fabricación de piezas.
Solicitud
Se prevé que la aplicación se expanda a una tasa de crecimiento anual compuesta (CAGR) del 5,7 % al 6,3 % entre 2026 y 2034. La demanda de uso final está determinada por el volumen de producción, la combinación de materiales, los requisitos de tolerancia y la sensibilidad al tiempo de inactividad. El sector automotriz sigue siendo la principal aplicación, mientras que la ingeniería de precisión muestra el crecimiento más rápido a medida que los componentes se vuelven más pequeños, ligeros y complejos.
- El sector automotriz lidera la demanda a través del mecanizado de componentes de motores, transmisiones, chasis, frenos y vehículos eléctricos, donde las mejoras en la productividad dependen de insertos estables, perforación modular y una menor frecuencia de cambio de herramientas.
- La maquinaria general genera una amplia demanda de repuestos para bombas, compresores, equipos agrícolas y conjuntos industriales, lo que requiere herramientas versátiles que equilibren durabilidad, costo y flexibilidad de mecanizado.
- La ingeniería de precisión es estratégicamente importante para las piezas médicas, electrónicas, aeroespaciales y de instrumentación, donde las tolerancias reducidas, las aleaciones difíciles y la integridad de la superficie aumentan la demanda de herramientas de primera calidad.
- El sector de la construcción impulsa el consumo de herramientas de corte a través de estructuras prefabricadas, equipos pesados, elementos de fijación y maquinaria relacionada con la obra, y la demanda está ligada a los ciclos de infraestructura y al mantenimiento de los equipos.
- La maquinaria de transporte incluye piezas para ferrocarriles, embarcaciones, vehículos comerciales y equipos todoterreno, donde el mecanizado de componentes grandes requiere rigidez de la herramienta, control de virutas y un rendimiento constante.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Automotor |
Alto |
Mecanizado de vehículos eléctricos |
Maduro |
|
Maquinaria general |
Medio |
Celdas flexibles |
Escalada |
|
Ingeniería de precisión |
Medio |
Microtolerancia |
Escalada |
|
Construcción |
Medio |
Reparación de equipos |
Maduro |
|
Maquinaria de transporte |
Medio |
Piezas pesadas |
Escalada |
Factores que impulsan el crecimiento del mercado de herramientas de corte de metales y análisis de su impacto
Modernización de sistemas CNC mediante automatización
Este desarrollo ha generado mayores exigencias en las herramientas, que deben ser fiables durante operaciones sin personal, carga robótica y en centros de mecanizado de alto uso. Las roturas de herramientas resultan mucho más costosas cuando las células de producción operan durante periodos prolongados, lo que requiere menos intervención de los operarios, ya que podrían provocar la destrucción de las piezas, retrasos en el cronograma y la pérdida de disponibilidad de la máquina. Estos requisitos favorecerán el uso de plaquitas recubiertas, brocas modulares y sistemas de seguimiento de herramientas. La influencia se percibe con mayor intensidad en los fabricantes de automóviles, aeroespaciales y de maquinaria.
Transición hacia componentes ligeros y complejos
Con la creciente ligereza de vehículos, aviones y maquinaria, los fabricantes utilizan cada vez más aleaciones de aluminio, aceros de alta resistencia, titanio y compuestos metálicos. Cada uno de estos metales requiere una geometría, un recubrimiento y un proceso de mecanizado específicos para soportar el calor, las vibraciones y el desgaste de las herramientas. Ante esta mayor complejidad, los clientes se centrarán en operaciones de fresado, taladrado y rectificado que mantengan la tolerancia durante largos periodos. Esta tendencia genera una mayor necesidad de herramientas de calidad y una mayor participación de los proveedores en la fase de planificación del proceso.
Fabricación localizada y seguridad del suministro
Las interrupciones en la cadena de suministro han llevado a los fabricantes de equipos originales (OEM) y a los proveedores de primer nivel a buscar la localización de la fabricación de componentes clave y un fácil acceso a sus instalaciones de soporte de herramientas. Esta situación genera una mayor necesidad de almacenes regionales y centros de servicio técnico, así como de plataformas de herramientas que puedan utilizarse en diversas plantas de fabricación. La fabricación local impulsa la demanda de proveedores de herramientas que ofrezcan servicios de resolución rápida de problemas y disponibilidad de inventario.
Tendencias futuras del mercado de herramientas de corte de metales
Herramientas con sensores y control predictivo del desgaste
Las tendencias del mercado de herramientas de corte de metales se orientarán cada vez más hacia herramientas con sensores, conectividad de máquinas y análisis predictivo del desgaste. Las futuras compras de herramientas estarán influenciadas por la capacidad de capturar datos de rendimiento, pronosticar la vida útil restante y ajustar los parámetros de corte antes de que se produzcan defectos. Esta transición facilitará el mecanizado automatizado, reducirá la carga de inspección y ayudará a los fabricantes a documentar la capacidad del proceso. Los proveedores que integren interfaces digitales con herramientas físicas pueden generar valor recurrente mediante la optimización del mecanizado con soporte de software.
Materiales sostenibles para herramientas y modelos circulares de carburo
La importancia de la sostenibilidad aumentará a medida que los productores midan el consumo de energía, la generación de desechos y la recuperación de materiales. Los carburos recuperados, la durabilidad de los recubrimientos y las prácticas de corte que reducen el uso de refrigerantes serán aspectos clave para las empresas que buscan minimizar su impacto ambiental. Los fabricantes pueden diferenciarse mediante programas de devolución y análisis del costo del ciclo de vida. Con el tiempo, los compradores considerarán las herramientas no solo por su precio y rendimiento, sino también por su capacidad para reducir los residuos y optimizar los recursos.
Oportunidades de mercado para herramientas de corte de metales
Paquetes de herramientas para líneas de componentes de vehículos eléctricos
El pronóstico del mercado de herramientas de corte de metales indica importantes oportunidades derivadas de la fabricación de vehículos eléctricos, particularmente en la producción de bandejas de baterías, carcasas de motores, placas de gestión térmica, componentes de frenos y piezas estructurales ligeras. Estas pueden requerir mecanizado rápido de aluminio, eliminación de rebabas y estándares de planitud. Los fabricantes de herramientas pueden asegurar pedidos presentando paquetes de procesos probados, tiempos de ciclo y capacitación en la línea de producción recién instalada. Sin embargo, la oportunidad más prometedora reside en la colaboración con fabricantes de equipos originales (OEM) y proveedores de nivel 1 desde una etapa temprana para evitar la limitación de la estrategia de maquinaria.
Expansión impulsada por los servicios en centros de fabricación emergentes
Las nuevas bases de fabricación requieren asistencia técnica tanto como los propios productos. La empresa proveedora puede crecer mediante la creación de centros de aplicación, cursos de capacitación y distribuidores en India, el sudeste asiático, México y Oriente Medio. Estas regiones cuentan con un número creciente de pequeños y medianos talleres mecánicos que están migrando de su maquinaria antigua a maquinaria CNC. La orientación al servicio contribuiría a mejorar la retención de clientes, ya que estos necesitarían ayuda para elegir los grados, avances y velocidades, y para evitar fallos en las herramientas.
Novedades recientes
- Febrero de 2026: Horn presentará 20 innovaciones en herramientas de corte en MACH 2026. Horn amplió su gama de herramientas de corte, como herramientas de roscado, herramientas de ranurado axial profundo, herramientas de ranurado radial de seis filos y herramientas de tronzado, ofreciendo una eficiencia, precisión y rentabilidad de mecanizado excepcionales.
- Enero de 2026: NTK Cutting Tools anuncia una importante ampliación de su serie de fresas JRF con el lanzamiento de siete nuevos cabezales modulares, ahora disponibles en diámetros de 16 mm, 20 mm, 25 mm y 32 mm. Esta incorporación estratégica mejora la flexibilidad y el rendimiento en el mecanizado de superaleaciones resistentes al calor, reforzando el compromiso de NTK con la innovación en materiales avanzados.
- Enero de 2026: La división de soluciones para el mecanizado de metales de Mitsubishi Materials Corporation anuncia el lanzamiento de su nueva fresa multifuncional para hombros, "RS0112", el 1 de abril de 2026. La "RS0112" cuenta con un diseño único de inserto en forma de V que logra un equilibrio óptimo entre un rendimiento de corte preciso y una gran resistencia del filo, lo que permite un mecanizado estable durante períodos prolongados.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -