
Markt für Mobil Remittance Money M-Handel: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für den mobilen Geldtransfer im M-Commerce (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Transaktionstyp (Privatperson zu Privatperson, Unternehmen zu Privatperson, Unternehmen zu Unternehmen, Regierung zu Privatperson), Dienstleistungstyp (Mobile Wallets, Banküberweisungen, Bargeldabholung, Mobiler Geldtransfer), Endnutzer (Privatpersonen, kleine Unternehmen, große Unternehmen)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039538
- Kategorie : Technologie, Medien und Telekommunikation
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 04, 2026


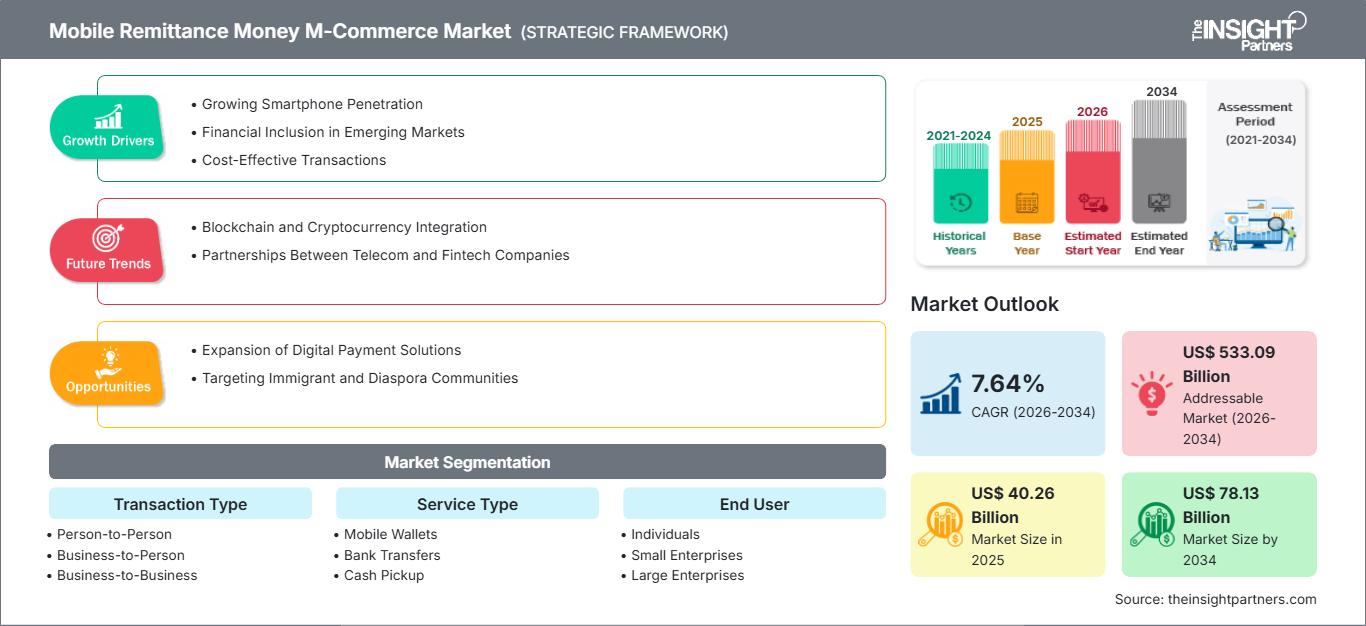
Marktgröße 2025
40,26 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
78,13 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,64 %
Wachstumsrate
Adressierbarer Markt
533,09 Mrd. US-Dollar
(2026–2034)
Der Markt für mobile Geldüberweisungen und M-Commerce wurde 2025 auf 40,26 Milliarden US-Dollar geschätzt und soll bis 2034 auf 78,13 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,64 % im Zeitraum 2026–2034 entspricht . Der Markt entwickelt sich stetig weiter, da Verbraucher zunehmend mobile Zahlungsplattformen für grenzüberschreitende Überweisungen, Inlandsüberweisungen, Händlerzahlungen und digitale Finanzdienstleistungen bevorzugen. Fortschritte bei der Smartphone-Nutzung, sicheren Zahlungstechnologien und interoperablen digitalen Zahlungsökosystemen fördern die nachhaltige Akzeptanz in Industrie- und Schwellenländern gleichermaßen.
In ganz Nordamerika stärken die digitale Zahlungsinfrastruktur, die starke Anbindung an das Bankwesen und die zunehmenden Geldüberweisungen von Migranten weiterhin die Dynamik der Branche. Das Marktwachstum im Bereich mobiler Geldüberweisungen (M-Commerce) wird durch die weitverbreitete Nutzung von Smartphones, die zunehmende Akzeptanz digitaler Geldbörsen und regulatorische Initiativen zur Förderung schnellerer Zahlungssysteme begünstigt. Finanzinstitute und Fintech-Anbieter verbessern ihre Echtzeit-Überweisungsmöglichkeiten und positionieren den regionalen Markt damit für ein prognostiziertes jährliches Wachstum von 6,8 % bis 7,4 % bis 2034.
Marktanalyse und Einblicke zum mobilen Geldtransfer im M-Commerce
- Nordamerika: Die Region profitiert von einer fortschrittlichen Zahlungsinfrastruktur, umfassenden Fintech-Innovationen und einer hohen Akzeptanz digitaler Geldbörsen. Die Nachfrage nach grenzüberschreitenden Geldtransfers und die Modernisierung von Echtzeitzahlungen fördern ein stetiges Wachstum. Marktanteil 2025: 31–34 % . Jährliche Wachstumsrate (CAGR) 2026–2034: 6,8–7,4 %.
- USA: Die Vereinigten Staaten bleiben aufgrund hoher Überweisungsvolumina von Migranten, ausgereifter digitaler Zahlungssysteme und der weitverbreiteten Nutzung von Mobile Banking der größte Geber in Nordamerika. Anteil im Jahr 2025: 74–78 % Nordamerikas . Jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 6,7 %–7,3 %.
- Europa: Starke regulatorische Unterstützung für Open Banking, die zunehmende Nutzung digitaler Zahlungsmethoden und der wachsende grenzüberschreitende Handel treiben die regionale Nachfrage an. Großbritannien, Deutschland und Frankreich bleiben die wichtigsten Märkte. Marktanteil 2025: 24–27 % . Jährliche Wachstumsrate (CAGR) 2026–2034: 7,1 %–7,8 %.
- Asien-Pazifik: Die rasante Verbreitung von Smartphones, die zunehmende finanzielle Inklusion, wachsende Migrantenzahlen und staatlich geförderte Initiativen für digitale Zahlungen positionieren China, Indien, Japan und Südkorea als führende Märkte. Marktanteil 2025: 29–32 % . Jährliches Wachstum (CAGR) 2026–2034: 8,6–9,3 %.
- Größtes Segment: Privatpersonen stellen aufgrund anhaltender nationaler und internationaler Geldtransfers zwischen Privatpersonen sowie der zunehmenden Nutzung digitaler Geldbörsen den größten Markt dar. Marktanteil im Jahr 2025: 58–62 % . Jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 7,3 %–7,9 %.
- Wachstumsstarkes Segment: Mobile Wallets werden voraussichtlich das schnellste Wachstum verzeichnen, da Verbraucher zunehmend sofortige, mobile Zahlungserlebnisse in Kombination mit Mehrwertdiensten im Finanzbereich bevorzugen. Marktanteil im Jahr 2025: 35–39 % . Jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 8,8 %–9,5 %.
- Wichtige Unternehmen, die im Detail analysiert wurden: WorldRemit, MoneyGram International, Inc., PayPal Holdings, Inc., Revolut Ltd., Google LLC (Google Pay), Xoom Corporation, Skrill Limited, Tencent Holdings Ltd. (WeChat Pay), Venmo, Block, Inc. (Cash App), Azimo Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für mobile Geldüberweisungen und M-Commerce hat sich von herkömmlichen, bankenzentrierten Transfermodellen hin zu digital vernetzten Zahlungsökosystemen entwickelt, die mobile Geldbörsen, cloudbasierte Transaktionsverarbeitung, künstliche Intelligenz und Echtzeit-Abrechnungsfunktionen kombinieren. Die zunehmende Verbreitung von Smartphones, die verbesserte Internetanbindung und die verstärkten Bemühungen um finanzielle Inklusion haben digitale Transaktionen in Industrie- und Entwicklungsländern gleichermaßen beschleunigt. Finanzdienstleister, Zahlungslösungsanbieter und Fintech-Unternehmen kooperieren nun über offene APIs und interoperable Zahlungsnetzwerke, um reibungslose nationale und grenzüberschreitende Transaktionen zu ermöglichen und gleichzeitig die Transparenz im Transaktionsprozess zu erhöhen, Betrugsprävention zu verbessern, Compliance-Prozesse zu vereinfachen und das Kundenerlebnis zu optimieren. Gleichzeitig steigern Verbesserungen bei biometrischer Authentifizierung, Tokenisierung und cloudbasierten Zahlungssystemen kontinuierlich die Transaktionssicherheit und Skalierbarkeit.
Zukünftig werden die Investitionen in Südostasien, Lateinamerika, dem Nahen Osten und Afrika voraussichtlich rasant steigen, wobei der Schwerpunkt auf der Entwicklung eines digitalen Finanzökosystems und bargeldloser Zahlungslösungen liegt. Der regulatorische Druck zur Implementierung schnellerer Zahlungsplattformen, Open-Banking-Modelle und digitaler Identitätssysteme wird zu einer verstärkten Beteiligung des Bankensektors, von Fintech-Unternehmen, Telekommunikationsfirmen und IT-Organisationen an diesen Initiativen führen. Kooperationen, integrierte Finanzmodelle und grenzüberschreitende Interoperabilitätsinitiativen werden den Zugang zu digitalen Geldtransferdiensten in anderen Regionen verbessern.
Marktbericht zum Thema mobile Geldüberweisungen und M-Commerce: Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 40,26 Milliarden US-Dollar |
| Marktgröße bis 2034 | 78,13 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,64 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für mobile Geldüberweisungen und M-Commerce
Zunehmende internationale Migration, steigende grenzüberschreitende Beschäftigung und die wachsende Smartphone-Nutzung beflügeln weiterhin das Wachstum des Marktes für mobile Geldüberweisungen weltweit. Verbraucher bevorzugen zunehmend mobile Transferplattformen, da diese im Vergleich zu herkömmlichen Überweisungskanälen schnellere Abwicklung, transparente Preise und bequemen Zugang bieten. Das Ökosystem wird zudem durch digitale Geldbörsen, Banken, Zahlungsdienstleister, Telekommunikationsanbieter und Regulierungsbehörden unterstützt, die gemeinsam die Transaktionseffizienz steigern. Kontinuierliche Investitionen in Cybersicherheit, KI-gestützte Betrugsüberwachung und interoperable Zahlungsinfrastruktur verbessern die Zuverlässigkeit und ermöglichen gleichzeitig höhere Transaktionsvolumina im nationalen und internationalen Zahlungsverkehr.
Die digitale Transformation im Finanzdienstleistungssektor hat das Wettbewerbsumfeld grundlegend verändert. Globale Zahlungsunternehmen setzen dabei verstärkt auf Plattforminnovationen, den Ausbau ihres Ökosystems und strategische Partnerschaften. Diese Marktanalyse für mobile Geldüberweisungen und M-Commerce zeigt, dass etablierte Anbieter wie PayPal Holdings, Inc., MoneyGram International, Inc., Revolut Ltd., WorldRemit, Xoom Corporation und Skrill Limited ihre grenzüberschreitenden Funktionen durch Echtzeit-Abrechnungstechnologien und die umfassendere Integration digitaler Geldbörsen kontinuierlich verbessern. Gleichzeitig konzentrieren sich Tencent Holdings Ltd. mit WeChat Pay, Google LLC mit Google Pay, Block, Inc. mit Cash App und Venmo sowie Azimo Limited darauf, mobile Zahlungserlebnisse auszubauen, die Kundenbindung zu stärken und die Einhaltung regulatorischer Vorgaben zu verbessern, um die sich bietenden Chancen in wachstumsstarken internationalen Überweisungsmärkten zu nutzen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für mobile Geldüberweisungen im M-Commerce: Strategische Einblicke
Regionale Einblicke
Markt für mobile Geldüberweisungen und mobilen Handel in Nordamerika
Nordamerika hielt 2025 schätzungsweise 31–34 % des Marktes für mobile Geldüberweisungen und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 6,8 %–7,4 % verzeichnen . Der hohe Marktanteil mobiler Geldüberweisungen in der Region wird durch die weitverbreitete Nutzung von Smartphones, die hohe Durchdringung des digitalen Bankwesens und ein ausgereiftes Fintech-Ökosystem gestützt. Geldüberweisungen über mobile Dienste, die sofortige Transaktionen, transparente Gebührenstrukturen und sichere Authentifizierungsverfahren bieten, werden von Verbrauchern zunehmend bevorzugt, was Finanzinstitute und Fintech-Unternehmen dazu veranlasst, ihre digitalen Zahlungsmöglichkeiten auszubauen.
Banken, Zahlungsdienstleister und Technologieunternehmen konzentrieren sich kontinuierlich auf die Implementierung von Systemen für Sofortzahlungen, cloudbasierte Transaktionen und KI-gestützte Betrugsprävention. Die regulatorische Zulassung von schnelleren Zahlungsmodellen und Open-Banking-Programmen verbessert die Interoperabilität von Zahlungssystemen. Trends wie grenzüberschreitende Migration, das Wachstum des E-Commerce und die steigende Nachfrage nach internationalen Geldüberweisungen dürften künftig ein stetiges Marktwachstum begünstigen.
US-Markt für mobile Geldüberweisungen und mobilen Handel
Die Vereinigten Staaten repräsentierten 2025 etwa 74–78 % des nordamerikanischen Marktes und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7 %–7,3 % wachsen . Das hohe Verbrauchervertrauen in digitale Finanzdienstleistungen, die weitverbreitete Nutzung mobiler Geldbörsen und das hohe Überweisungsvolumen von Migranten tragen weiterhin zur Marktführerschaft bei. Kontinuierliche Innovationen globaler Zahlungsanbieter haben die Zugänglichkeit digitaler Zahlungen für Verbraucher- und Geschäftsanwendungen verbessert, wie der Marktbericht „Mobile Remittance Money M-Commerce“ hervorhebt .
Branchengrößen wie PayPal Holdings, Inc., MoneyGram International, Inc., Google LLC, Block, Inc. und Xoom Corporation sind im Land stark vertreten. Digitale Geldbörsen, Echtzeit-Zahlungstechnologien, integrierte Finanzprodukte und KI-gestützte Betrugspräventionstechnologien dieser Unternehmen verbessern die Nutzererfahrung und bewältigen steigende Transaktionsvolumina. Die zunehmende Akzeptanz bei jüngeren Kunden und kleinen Unternehmen dürfte die Wettbewerbsfähigkeit langfristig stärken.
Europäischer Markt für mobile Geldüberweisungen und mobilen Handel
Europa hielt 2025 schätzungsweise 24–27 % des globalen Marktes und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 7,1 %–7,8 % verzeichnen . Regulatorische Initiativen zur Förderung von Open Banking, standardisierten Zahlungsrahmen und grenzüberschreitender Interoperabilität unterstützen weiterhin die Expansion digitaler Geldüberweisungen. Großbritannien bleibt dank seines etablierten Fintech-Ökosystems führend, dicht gefolgt von Deutschland und Frankreich, die maßgeblich zum Wachstum des Marktes für mobile Geldüberweisungen und M-Commerce beitragen .
Großbritannien profitiert von der hohen Akzeptanz von digitalem Banking, der großen Zahl an Migranten und Innovationen im Bereich Fintech, was die schnelle Einführung mobiler Geldtransferdienste ermöglicht. Deutschland verzeichnet dank der zunehmenden Akzeptanz digitaler Zahlungen und der Digitalisierung von Unternehmen ein kontinuierliches Wachstum. Frankreich fördert die Marktentwicklung durch staatliche Initiativen im Bereich digitaler Finanzprojekte. Auch in Italien und Spanien steigen mobile Zahlungen weiter an, da Verbraucher vermehrt bargeldlose Transaktionen nutzen.
Markt für mobile Geldüberweisungen und mobilen Handel im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte 2025 einen geschätzten Anteil von 29–32 % am Weltmarkt und wird voraussichtlich im Zeitraum 2026–2034 die höchste durchschnittliche jährliche Wachstumsrate (CAGR) von 8,6 %–9,3 % verzeichnen . China bleibt regionaler Marktführer, unterstützt durch ausgereifte digitale Zahlungsökosysteme, während Indien durch Initiativen zur finanziellen Inklusion und die zunehmende Smartphone-Nutzung weiterhin eine rasante Verbreitung zeigt und so ein robustes Wachstum im Markt für mobile Geldüberweisungen und M-Commerce vorantreibt .
Japan, Südkorea und Australien leisten ihren Beitrag durch fortschrittliche Zahlungsinfrastruktur, während südostasiatische Volkswirtschaften zunehmend mobile Finanzdienstleistungen nutzen. Staatliche Förderung digitaler Zahlungen, der Ausbau des Internetzugangs und starke Investitionen in Finanztechnologien stärken weiterhin die regionalen Marktperspektiven.
Markt für mobile Geldüberweisungen und mobilen Handel im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0 % bis 8,6 % wachsen . Unterstützt wird dieses Wachstum durch zunehmende Überweisungen von Arbeitsmigranten, eine verbesserte mobile Konnektivität und eine wachsende digitale Finanzinklusion. Saudi-Arabien und die Vereinigten Arabischen Emirate bleiben aufgrund ihrer großen Expat-Gemeinden und ihrer fortschrittlichen Zahlungsinfrastruktur die führenden regionalen Märkte.
Südafrika treibt die Nutzung digitaler Zahlungsmethoden durch Fintech-Innovationen und den Ausbau des Bankwesens weiter voran, während andere Länder des Nahen Ostens und Afrikas in digitale Finanzökosysteme investieren, um die Abhängigkeit von Bargeldtransaktionen zu verringern. Der fortgesetzte Infrastrukturausbau und unterstützende Regierungsinitiativen dürften günstige langfristige Wachstumschancen schaffen.
Segmentierungsanalyse
Transaktionstyp
Der Markt für mobile Geldüberweisungen im M-Commerce-Bereich umfasst Überweisungen zwischen Privatpersonen (P2P), Unternehmen zwischen Privatpersonen (B2P), Unternehmen zwischen Unternehmen (B2B) und Behörden an Privatpersonen (GmbH-P). Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,2 % bis 7,8 % prognostiziert . Die steigende Nachfrage nach schnelleren grenzüberschreitenden Zahlungen, digitalen Gehaltsabrechnungslösungen und automatisierten Geldtransfers verbessert die Transaktionseffizienz. P2P-Überweisungen spielen aufgrund von Überweisungen von Migranten weiterhin eine zentrale Rolle, während Unternehmens- und Regierungsanwendungen durch digitale Auszahlungssysteme und Programme zur finanziellen Inklusion an Bedeutung gewinnen. Der Markt für mobile Geldüberweisungen im M-Commerce-Bereich erweitert sich kontinuierlich, da Transaktionsplattformen mehrere Zahlungskanäle, Compliance-Tools und Echtzeit-Abrechnungsfunktionen integrieren.
- Person-zu-Person-Zahlungen: Dieses Teilsegment stellt aufgrund des Bedarfs an Geldüberweisungen von Verbrauchern, Familienunterhaltszahlungen und internationalen Geldtransfers eine bedeutende Transaktionskategorie dar. Mobile Anwendungen ermöglichen schnellere Abwicklungen und eine verbesserte Zugänglichkeit.
- Business-to-Person: Die Nachfrage steigt, da Unternehmen digitale Plattformen für Mitarbeiterzahlungen, Kundenerstattungen und die Verteilung von Anreizen einsetzen, wodurch die Zahlungstransparenz und die betriebliche Effizienz verbessert werden.
- Business-to-Business: Unternehmen nutzen zunehmend mobile Transaktionsplattformen für Lieferantenzahlungen, grenzüberschreitende Abrechnungen und optimierte Finanzprozesse in internationalen Geschäftsnetzwerken.
- Von der Regierung zum Bürger: Digitale staatliche Auszahlungsprogramme werden über mobile Kanäle ausgeweitet und ermöglichen so eine effiziente Bereitstellung von Subventionen, Sozialleistungen und finanzieller Soforthilfe.
Serviceart
Das Segment „Dienstleistungsarten“ umfasst Mobile Wallets, Banküberweisungen, Bargeldabholung und Mobile Money Transfer. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,6 % bis 8,2 % erwartet , da Verbraucher und Unternehmen zunehmend nach bequemen digitalen Zahlungsalternativen suchen. Mobile Wallets gewinnen durch Soforttransaktionen, integrierte Finanzdienstleistungen und verbesserte Benutzerfreundlichkeit an Bedeutung. Banküberweisungen profitieren weiterhin von der etablierten Finanzinfrastruktur, während Bargeldabholungsdienste in Regionen mit geringer Bankenabdeckung relevant bleiben. Mobile Money Transfer-Plattformen stärken ihre Position durch erweiterte Netzwerke, geringere Transaktionsgebühren und verbesserte grenzüberschreitende Konnektivität.
- Mobile Wallets: Mobile Wallets gewinnen durch Smartphone-basierte Zahlungsmöglichkeiten, die Integration digitaler Identitäten und Mehrwertdienste im Finanzbereich, die alltägliche Transaktionen unterstützen, zunehmend an Bedeutung.
- Banküberweisungen: Banküberweisungsdienste erfreuen sich aufgrund des bestehenden Vertrauens, der regulatorischen Übereinstimmung und der Integration in digitale Bankplattformen, die von Privatpersonen und Unternehmen genutzt werden, weiterhin großer Beliebtheit.
- Bargeldabholung: Bargeldabholungslösungen werden weiterhin Nutzern in Märkten mit eingeschränktem Bankzugang zur Verfügung gestellt, indem digitale Zahlungsplattformen mit physischen Abholnetzwerken verbunden werden.
- Mobiler Geldtransfer: Mobile Geldtransferdienste unterstützen die finanzielle Inklusion, indem sie bequeme Transaktionen über telekommunikationsfähige Plattformen und zugängliche digitale Zahlungsökosysteme ermöglichen.
Endbenutzer
Das Endnutzersegment umfasst Privatpersonen, kleine und große Unternehmen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,3 % bis 7,9 % prognostiziert . Privatpersonen stellen aufgrund ihrer Anforderungen an nationale und internationale Geldüberweisungen die größte Nutzergruppe dar, während Unternehmen zunehmend mobile Zahlungsplattformen zur Steigerung der betrieblichen Effizienz einsetzen. Kleine Unternehmen nutzen digitale Zahlungslösungen, um ihr Cashflow-Management und Kundentransaktionen zu optimieren, während große Unternehmen fortschrittliche Zahlungssysteme in ihre globalen Finanzgeschäfte integrieren. Der steigende Bedarf an einer sicheren, skalierbaren und zugänglichen Zahlungsinfrastruktur dürfte eine breite Akzeptanz in allen Nutzergruppen fördern.
- Privatpersonen: Privatpersonen bleiben die dominierende Nutzergruppe aufgrund persönlicher Überweisungsanforderungen, der zunehmenden Nutzung digitaler Geldbörsen und der steigenden Vorliebe für bequeme mobile Finanztransaktionen.
- Kleine Unternehmen: Kleine Unternehmen setzen auf mobile Zahlungslösungen, um das Transaktionsmanagement zu verbessern, die digitale Akzeptanz zu erhöhen und die finanzielle Vernetzung mit Kunden und Lieferanten zu stärken.
- Großunternehmen: Großunternehmen nutzen mobile Zahlungsplattformen für internationale Transaktionen, Mitarbeiterzahlungen, Lieferantenabrechnungen und ein integriertes Finanzmanagement.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Einzelpersonen |
Hoch |
Digitale Geldbörsen |
Reifen |
|
Kleinunternehmen |
Medium |
KMU-Zahlungen |
Skalierung |
|
Großunternehmen |
Medium |
Unternehmensübertragungen |
Skalierung |
Mobile Geldüberweisungen: Wachstumstreiber und Wirkungsanalyse des M-Commerce-Marktes
Ausbau digitaler Netzwerke zur finanziellen Inklusion
Die verstärkte Nutzung digitaler Netzwerke zur finanziellen Inklusion führt zu einem besseren Zugang zu mobilen Finanzdienstleistungen in bisher benachteiligten Märkten. Regierungen, Finanzinstitute und Technologieunternehmen investieren in digitale Identifizierungssysteme, mobile Konnektivität und vereinfachte Zahlungssysteme, um Kunden ohne Bankzugang zu erreichen. Diese Entwicklung führt zu einer stärkeren Einbindung von Privatpersonen und kleinen Unternehmen, die bisher auf Bargeldtransaktionen angewiesen waren. Verbesserte Konnektivität, geringere Transaktionskosten und die Akzeptanz digitaler Zahlungen durch mobile Zahlungsplattformen sind die Folge.
Steigende Nachfrage nach schnelleren grenzüberschreitenden Transaktionen
Die zunehmende globale Mobilität, die Verlagerung von Arbeitskräften weltweit und die steigende Anzahl grenzüberschreitender Geschäftstransaktionen tragen dazu bei, dass effizientere Methoden zum Senden und Empfangen von Geld benötigt werden. Verbraucher und Unternehmen fordern Systeme mit kürzeren Abwicklungszeiten, wettbewerbsfähigen Preisen und einfacher mobiler Zugänglichkeit. Diese Entwicklung beeinflusst die Wettbewerbsstruktur des Marktes für mobile Geldüberweisungen und M-Commerce, da Unternehmen den Fokus auf die Verbesserung der Benutzerfreundlichkeit und den Ausbau internationaler Zahlungskorridore legen. Das anhaltende Wachstum des digitalen Handels und der Telearbeit wird den Bedarf an effizienten mobilen Transaktionslösungen voraussichtlich weiter steigern.
Integration fortschrittlicher Sicherheits- und Zahlungstechnologien
Künstliche Intelligenz (KI), biometrische Authentifizierung, Tokenisierung und automatisierte Compliance-Systeme haben das Vertrauen und die Effizienz im digitalen Zahlungsverkehr deutlich erhöht. Mithilfe solcher Systeme können Dienstleister Betrugsfälle erkennen, regulatorische Vorgaben einhalten und Transaktionsdaten vertraulich behandeln. Finanzdienstleister und FinTech-Unternehmen implementieren verstärkt verbesserte Sicherheitssysteme, die die Verarbeitung eines größeren Transaktionsvolumens ermöglichen, ohne das Kundenvertrauen zu gefährden. Die technologische Infrastruktur hat zudem die Interoperabilität zwischen mobilen Geldbörsen, Bankdienstleistungen und Zahlungsplattformen verbessert. Dank dieser verbesserten Sicherheitssysteme werden Nutzer digitale Geldtransferdienste künftig voraussichtlich stärker nutzen.
Markt für mobile Geldüberweisungen im M-Commerce: Zukunftstrends
Wachstum eingebetteter Finanzlösungen und integrierter Zahlungserlebnisse
Das kommende Zeitalter des integrierten Finanzwesens wird ein wichtiger Zukunftstrend für Unternehmen sein, da Zahlungsfunktionen in digitale Plattformen, Anwendungen und Kundenerlebnisse integriert werden. Fintech-Unternehmen, Handelsplattformen, Marktplätze und Anbieter von Unternehmenssoftware streben zunehmend die Integration von Finanzdienstleistungen an, um den Transaktionskomfort und das Kundenerlebnis zu verbessern. Dies wird die Zusammenarbeit zwischen Fintech-Unternehmen, Banken und Technologieunternehmen fördern und gleichzeitig die Nutzung mobiler Finanzdienstleistungen steigern. Zukünftige Plattformen werden Geldtransfers, Sparen, Kredite, Versicherungen und Zahlungen umfassen. Die Trends im Markt für mobile Geldtransfers und M-Commerce werden zunehmend eine Verlagerung hin zu vernetzten Finanzökosystemen widerspiegeln, die auf personalisierten und nahtlosen digitalen Erlebnissen basieren.
Ausbau KI-gestützter Finanzdienstleistungen
Künstliche Intelligenz (KI) wird zukünftige Zahlungssysteme durch verbesserte Betrugserkennung, automatisierten Kundenservice, Transaktionsanalyse und Finanzberatung prägen. Intelligente Algorithmen ermöglichen es Zahlungssystemen, Transaktionen zu analysieren, Prozesse zu optimieren und Überwachungsmaßnahmen durchzuführen. KI-basierte Systeme sollen schnellere Entscheidungen und eine verbesserte Risikoanalyse im internationalen Zahlungsverkehr ermöglichen. Angesichts der zunehmenden Komplexität digitaler Transaktionen ist der Einsatz intelligenter Automatisierung unerlässlich, um effiziente und sichere Transaktionen zu gewährleisten. Unternehmen, die KI-basierte Zahlungssysteme implementieren, werden voraussichtlich einen Wettbewerbsvorteil erzielen.
Marktchancen für mobile Geldüberweisungen und mobilen Handel
Entwicklung der Zahlungsinfrastruktur in Schwellenländern
Auch in Schwellenländern bieten sich zahlreiche Chancen, da die digitale Zahlungsinfrastruktur von staatlichen Organisationen und privaten Unternehmen kontinuierlich weiterentwickelt und ausgebaut wird. Die zunehmende Nutzung von Smartphones, die verbesserte Mobilfunkabdeckung und geeignete Richtlinien für digitale Finanzen eröffnen Unternehmen hervorragende Möglichkeiten. Partnerschaften mit Telekommunikationsunternehmen, Banken und lokalen Zahlungsdienstleistern sind denkbar. Die Ausweitung des Dienstleistungsangebots auf unterversorgte Gebiete kann dazu beitragen, die Lücke bei kostengünstigen Geldtransferdiensten zu schließen. Prognosen für den Markt für mobile Geldüberweisungen und M-Commerce deuten darauf hin, dass fortgesetzte Investitionen in die digitale Infrastruktur, die Modernisierung der Regulierung und Initiativen zur finanziellen Inklusion neue Chancen für Unternehmen schaffen werden, die langfristiges Wachstum in Entwicklungsländern anstreben.
Strategische Partnerschaften in globalen Zahlungsökosystemen
Strategische Kooperationen zwischen Fintech-Unternehmen, Banken, Technologieunternehmen und regionalen Zahlungsnetzwerken bergen ein großes Potenzial. Sie können die Vernetzung über nationale Grenzen hinweg verbessern, Compliance-Verfahren vereinfachen und Unternehmen den Zugang zu neuen Kundengruppen ermöglichen. Partnerschaften helfen Unternehmen, mehr Finanzdienstleistungen anzubieten, ihre Vertriebs- und Marketingprozesse zu optimieren und ihre Abläufe zu vereinfachen. Der wachsende Bedarf an Interoperabilität von Zahlungssystemen veranlasst Unternehmen, über die Entwicklung eines umfassenderen Ökosystems anstatt reiner Transaktionen nachzudenken. Unternehmen, die Innovationen im Finanzwesen mit regionalem Know-how verbinden können, werden von den Chancen profitieren, die sich durch das veränderte Konsumverhalten ergeben.
Häufig gestellte Fragen

Ankita ist eine dynamische Marktforschungs- und Beratungsexpertin mit über 8 Jahren Erfahrung in den Bereichen Technologie, Medien, IKT sowie Elektronik und Halbleiter. Sie hat über 100 Beratungs- und Forschungsaufträge für globale Kunden wie Microsoft, Oracle, NEC Corporation, SAP, KPMG und Expeditors International erfolgreich geleitet und durchgeführt. Zu ihren Kernkompetenzen gehören Marktbewertung, Datenanalyse, Prognose, Strategieformulierung, Wettbewerbsbeobachtung und das Verfassen von Berichten. Ankita ist versiert in der Abwicklung kompletter Projektzyklen – von der Angebotserstellung vor dem Verkauf und Kundengesprächen bis hin zur Bereitstellung umsetzbarer Erkenntnisse nach dem Verkauf. Sie ist versiert in der Leitung funktionsübergreifender Teams, der Strukturierung komplexer Forschungsmodule und der Ausrichtung von Lösungen an kundenspezifischen Geschäftszielen. Ihre ausgezeichneten Kommunikationsfähigkeiten, Führungsqualitäten und Präsentationsfähigkeiten haben es ihr ermöglicht, in einem schnelllebigen und sich entwickelnden Marktumfeld stets wertorientierte Ergebnisse zu liefern.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -