
モバイルリーミタンスマニーM-コマース市場:規模・シェア・予測 2034
モバイル送金(Mコマース)市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:取引タイプ別(個人間、企業間、企業間、政府間)、サービスタイプ別(モバイルウォレット、銀行振込、現金受取、モバイル送金)、エンドユーザー別(個人、中小企業、大企業)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00039538
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 04, 2026


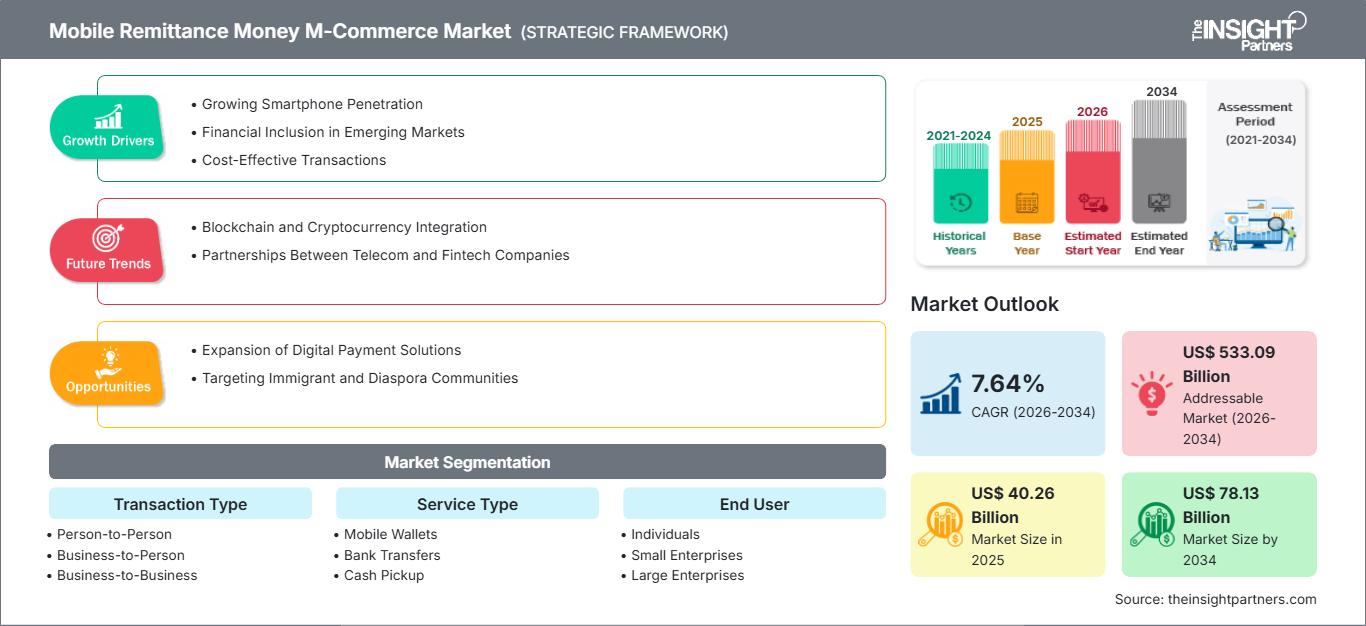
2025年の市場規模
402億6000 万米ドル
基準年値
2034年の予測
781億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.64 %
成長率
対象市場
5330億9000 万米ドル
(2026年~2034年)
モバイル送金・モバイルコマース市場は、2025年には402億6,000万米ドルと評価され、 2034年には781億3,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.64%で拡大すると見込まれています。消費者が国境を越えた送金、国内送金、加盟店決済、デジタル金融サービスにおいてモバイルファーストの決済プラットフォームをますます好むようになるにつれ、市場は進化を続けています。スマートフォンの普及率の向上、安全な決済技術、相互運用可能なデジタル決済エコシステムの発展が、先進国と新興国の両方で持続的な普及を支えています。
北米全域において、デジタル決済インフラ、強固な銀行ネットワーク、そして移民送金の増加が、業界の勢いをさらに強めています。モバイル送金(mコマース)市場の規模は、スマートフォンの普及、デジタルウォレットの受け入れ拡大、そしてより迅速な決済システムを促進する規制措置によって支えられています。金融機関とフィンテックプロバイダーはリアルタイム送金機能を強化しており、地域市場は2034年まで年平均成長率(CAGR)6.8%~7.4%で拡大すると予測されています。
モバイル送金(Mコマース)市場の評価と洞察
- 北米:この地域は、高度な決済インフラ、広範なフィンテック革新、そして高いデジタルウォレット普及率の恩恵を受けています。国境を越えた送金需要とリアルタイム決済の近代化が、着実な拡大を支えています。2025年の市場シェア:31~34%。2026 ~2034年の年平均成長率:6.8~7.4%。
- 米国:米国は、移民送金の高水準、成熟したデジタル決済エコシステム、そしてモバイルバンキングの普及により、北米における最大の送金国であり続ける。2025年のシェア:北米全体の74~78%。2026 ~2034年の年平均成長率:6.7~7.3%。
- 欧州:オープンバンキングに対する強力な規制支援、デジタル決済の普及拡大、国境を越えた商取引の増加が、地域的な需要を牽引しています。英国、ドイツ、フランスが引き続き主要な貢献国です。2025年の市場シェア:24~27%。2026 ~2034年の年平均成長率:7.1~7.8%。
- アジア太平洋地域:スマートフォンの急速な普及、金融包摂の拡大、移民人口の増加、政府主導のデジタル決済イニシアチブにより、中国、インド、日本、韓国が主要市場としての地位を確立しています。2025年の市場シェア:29~32%。2026 ~2034年の年平均成長率:8.6~9.3%。
- 最大セグメント: 個人が最大の市場シェアを占めています。これは、国内および国際的な個人間送金活動が継続的に活発であること、およびデジタルウォレットの普及が進んでいることが要因です。2025年の市場シェア:58~62%。2026 ~2034年の年平均成長率(CAGR):7.3~7.9%。
- 高成長分野: モバイルウォレットは、消費者が付加価値の高い金融サービスと統合された即時モバイル決済体験をますます好むようになるにつれ、最も急速な成長を遂げると予測されています。 2025年の市場シェア:35~39%。2026 ~2034年の年平均成長率(CAGR):8.8~9.5%。
- 詳細に分析された主要企業: WorldRemit、MoneyGram International, Inc.、PayPal Holdings, Inc.、Revolut Ltd.、Google LLC(Google Pay)、Xoom Corporation、Skrill Limited、Tencent Holdings Ltd.(WeChat Pay)、Venmo、Block, Inc.(Cash App)、Azimo Limited。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
モバイル送金市場は、従来の銀行中心の送金モデルから、モバイルウォレット、クラウドベースの取引処理、人工知能、リアルタイム決済機能を組み合わせたデジタル接続型の決済エコシステムへと移行しています。スマートフォンの普及率の上昇、インターネット接続性の向上、金融包摂の取り組みの強化により、先進国と発展途上国の両方でデジタル取引が急速に進んでいます。金融サービスプロバイダー、決済ソリューションプロバイダー、フィンテック企業は現在、オープンAPIと相互運用可能な決済ネットワークを通じて連携し、国内および国際間の円滑な取引を促進するとともに、取引プロセスの透明性を高め、不正防止を強化し、コンプライアンスプロセスを合理化し、顧客体験を向上させています。同時に、生体認証、トークン化、クラウドベースの決済システムの改善により、取引のセキュリティと拡張性が継続的に向上しています。
今後、東南アジア、ラテンアメリカ、中東、アフリカでは、デジタル金融エコシステムとキャッシュレス決済ソリューションの開発に重点を置き、投資が急速に拡大すると予測されています。より迅速な決済プラットフォーム、オープンバンキングモデル、デジタルIDシステムの導入に向けた規制当局の働きかけにより、銀行業界、フィンテック企業、通信会社、IT企業がこれらの取り組みに積極的に関与するようになるでしょう。また、連携、組み込み型金融モデル、国境を越えた相互運用性イニシアチブにより、他の地域でもデジタル送金サービスへのアクセスが拡大する見込みです。
モバイル送金(Mコマース)市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 402億6000万米ドル |
| 2034年までの市場規模 | 781億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.64% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
モバイル送金(Mコマース)市場分析
国際的な人の移動の増加、国境を越えた雇用の拡大、そしてスマートフォンの接続性の高まりは、世界中でモバイル送金(mコマース)市場の成長を後押しし続けています。消費者は、従来の送金チャネルと比較して、決済の迅速性、料金体系の透明性、そして利便性の高さから、モバイル送金プラットフォームをますます好むようになっています。このエコシステムは、デジタルウォレット、銀行、決済処理業者、通信事業者、そして規制当局が連携して取引効率を高めることで、さらに強化されています。サイバーセキュリティ、人工知能を活用した不正監視、そして相互運用可能な決済インフラへの継続的な投資は、信頼性を向上させると同時に、国内外の決済ルートにおける取引量の増加を支えています。
金融サービスにおけるデジタル変革は競争環境を大きく変え、世界の決済企業はプラットフォームの革新、エコシステムの拡大、戦略的パートナーシップを重視しています。このモバイル送金(mコマース)市場分析によると、PayPal Holdings, Inc.、MoneyGram International, Inc.、Revolut Ltd.、WorldRemit、Xoom Corporation、Skrill Limitedなどの既存プロバイダーは、リアルタイム決済技術とデジタルウォレットの統合の拡大を通じて、国境を越えた機能を強化し続けています。一方、Tencent Holdings Ltd.はWeChat Pay、Google LLCはGoogle Pay、Block, Inc.はCash App、Venmo、Azimo Limitedを通じて、モバイルファーストの決済体験の拡大、顧客維持の強化、規制遵守の改善に注力し、成長著しい国際送金市場における新たな機会の獲得を目指しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
モバイル送金・Mコマース市場:戦略的洞察
地域別分析
北米モバイル送金・モバイルコマース市場
北米は、2025年にはモバイル送金mコマース市場の推定31~34%のシェアを占め、 2026~2034年には年平均成長率(CAGR)6.8~7.4%を記録すると予測されています。この地域におけるモバイル送金mコマース市場のシェア拡大は、スマートフォンの普及率の高さ、デジタルバンキングの高い浸透率、そして成熟したフィンテックエコシステムによって支えられています。即時取引、明確な手数料体系、そして安全な認証プロセスを提供するモバイルベースのサービスを通じた送金は、現在消費者の間で好ましい選択肢となりつつあり、金融機関やフィンテック企業はデジタル決済サービスの拡充を進めています。
銀行、決済会社、テクノロジー企業は、即時決済、クラウドベースの取引、AIベースの不正防止ソリューションのためのシステム導入に継続的に注力しています。迅速な決済フレームワークとオープンバンキングプログラムの規制当局による承認は、決済システムの相互運用性を向上させています。国境を越えた移住、eコマースの成長、国際送金への嗜好の高まりといった傾向は、今後も市場の着実な成長を牽引すると予想されます。
米国モバイル送金Mコマース市場
米国は2025年には北米市場の約74~78%を占め、 2026年から2034年にかけて年平均成長率(CAGR)6.7~7.3%で拡大すると予測されています。デジタル金融サービスに対する消費者の強い信頼、モバイルウォレットの普及、そして移民送金の高水準が、引き続き市場を牽引しています。モバイル送金マネーMコマース市場レポートで強調されているように、グローバル決済プロバイダーによる継続的なイノベーションにより、消費者向けおよび企業向けアプリケーション全体でデジタル決済のアクセス性が向上しています。
PayPal Holdings, Inc.、MoneyGram International, Inc.、Google LLC、Block, Inc.、Xoom Corporationといった業界大手は、同国で相当規模の事業展開を行っている。これらの企業が開発したデジタルウォレット、リアルタイム決済技術、組み込み型金融商品、AIを活用した不正防止技術は、ユーザーエクスペリエンスを向上させ、増加する取引量に対応している。若い顧客層や中小企業における普及率の上昇は、長期的には競争力強化につながるだろう。
欧州のモバイル送金・モバイルコマース市場
欧州は2025年には世界市場の24~27%のシェアを占めると推定され、 2026~2034年には年平均成長率(CAGR)7.1~7.8%を記録すると予測されています。オープンバンキング、標準化された決済フレームワーク、国境を越えた相互運用性を促進する規制イニシアチブは、デジタル送金の拡大を引き続き支援しています。英国は確立されたフィンテックエコシステムのおかげで依然として主導的な地位を占めており、ドイツとフランスがそれに続き、モバイル送金Mコマース市場の成長に大きく貢献しています。
英国は、デジタルバンキングの普及、移民の増加、フィンテック技術革新といった利点を活かし、モバイル送金サービスの迅速な導入を実現している。ドイツは、デジタル決済の普及と企業のデジタル化により、引き続き成長を続けている。フランスは、政府によるデジタル金融プロジェクトへの取り組みにより、市場の発展を支えている。イタリアとスペインでは、消費者がキャッシュレス決済に移行するにつれ、モバイル決済の利用が引き続き増加している。
アジア太平洋地域におけるモバイル送金・モバイルコマース市場
アジア太平洋地域は、2025年には世界市場の推定29~32%を占め、 2026~2034年には8.6~9.3%という最高の年平均成長率(CAGR)を記録すると予測されています。中国は成熟したデジタル決済エコシステムに支えられ、引き続き地域をリードしており、インドは金融包摂イニシアチブとスマートフォンの普及拡大を通じて急速な普及を示し続け、モバイル送金(Mコマース)市場の力強い成長を牽引しています。
日本、韓国、オーストラリアは高度な決済インフラを通じて貢献しており、一方、東南アジア諸国はモバイルファーストの金融サービスをますます導入している。デジタル決済に対する政府の支援、インターネットアクセスの拡大、そして力強いフィンテック投資が、地域市場の見通しをさらに強化している。
中東・アフリカのモバイル送金・モバイルコマース市場
中東・アフリカ市場は、国境を越えた労働者送金の増加、モバイル接続の改善、デジタル金融包摂の拡大に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)8.0%~8.6%で拡大すると予測されています。サウジアラビアとアラブ首長国連邦は、多数の外国人居住者と高度な決済インフラを擁し、引き続き地域をリードする市場となっています。
南アフリカはフィンテック革新と銀行サービスの拡大を通じてデジタル決済の普及を継続的に強化しており、他の中東・アフリカ諸国も現金取引への依存度を減らすためにデジタル金融エコシステムへの投資を進めている。インフラ整備の継続と政府による支援策により、長期的な成長機会が創出されると期待される。
セグメンテーション分析
取引タイプ
モバイル送金(mコマース)市場の取引タイプ別セグメントには、個人間送金、企業間送金、企業間送金、政府間送金が含まれます。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.2%~7.8%で拡大すると予測されています。国境を越えた迅速な決済、デジタル給与ソリューション、自動資金振替に対する需要の高まりが、取引効率の向上につながっています。個人間送金は移民送金が中心ですが、企業や政府機関向けのアプリケーションは、デジタル支払システムや金融包摂プログラムを通じて普及が進んでいます。モバイル送金(mコマース)市場の範囲は、取引プラットフォームが複数の決済チャネル、コンプライアンスツール、リアルタイム決済機能を統合するにつれて拡大し続けています。
- 個人間送金:このサブセグメントは、消費者の送金ニーズ、家族への扶養費の支払い、国際送金などにより、主要な取引カテゴリーとなっています。モバイルアプリケーションにより、決済の迅速化と利便性の向上が実現します。
- 企業対個人間取引:企業が従業員への支払い、顧客への払い戻し、インセンティブの配布などにデジタルプラットフォームを採用するにつれ、支払いの透明性と業務効率が向上し、需要が高まっています。
- 企業間取引:企業は、仕入先への支払い、国境を越えた決済、国際的なビジネスネットワーク全体における効率的な財務業務のために、モバイル取引プラットフォームをますます活用するようになっている。
- 政府から個人へ:デジタル化された政府給付プログラムはモバイルチャネルを通じて拡大しており、補助金、社会保障給付、緊急財政支援の効率的な提供を可能にしている。
サービスの種類
サービスタイプセグメントは、モバイルウォレット、銀行振込、現金受取、モバイル送金サービスで構成されています。消費者と企業がより便利なデジタル決済手段を求めるようになるにつれ、このセグメントは2026年から2034年にかけて年平均成長率(CAGR)7.6%~8.2%を記録すると予想されています。モバイルウォレットは、即時取引、統合された金融サービス、ユーザーアクセスの向上により重要性を増しています。銀行振込は、確立された金融インフラの恩恵を受け続けており、現金受取サービスは、銀行の普及率が低い地域で依然として重要な役割を果たしています。モバイル送金プラットフォームは、ネットワークの拡大、取引摩擦の低減、国境を越えた接続性の向上により、その地位を強化しています。
- モバイルウォレット:モバイルウォレットは、スマートフォンを利用した決済アクセス、デジタルIDの統合、そして日常的な取引をサポートする付加価値の高い金融サービスを通じて、ますます重要性を増しています。
- 銀行振込:銀行振込サービスは、確立された信頼、規制との整合性、個人や企業が利用するデジタルバンキングプラットフォームとの統合により、依然として高い利用率を維持しています。
- 現金集金:現金集金ソリューションは、デジタル送金プラットフォームと物理的な集金ネットワークを連携させることで、銀行へのアクセスが限られている市場のユーザーへのサービス提供を継続しています。
- モバイル送金:モバイル送金サービスは、通信技術を活用したプラットフォームとアクセスしやすいデジタル決済エコシステムを通じて便利な取引を可能にすることで、金融包摂を支援します。
エンドユーザー
エンドユーザーセグメントには、個人、中小企業、大企業が含まれます。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.3%~7.9%で成長すると予測されています。個人は、国内外の送金ニーズから最大の導入基盤を形成しており、一方、企業は業務効率化のためにモバイル決済プラットフォームの活用を拡大しています。中小企業は、キャッシュフロー管理と顧客取引の改善のためにデジタル決済ソリューションを採用しており、大企業は高度な決済システムをグローバルな金融業務に統合しています。安全で拡張性があり、アクセスしやすい決済インフラへのニーズの高まりは、あらゆるユーザーカテゴリーにおける幅広い導入を促進すると予想されます。
- 個人:個人は、個人送金の必要性、デジタルウォレットの普及、そして便利なモバイルベースの金融取引への嗜好の高まりにより、依然として主要なユーザーグループとなっています。
- 中小企業:中小企業は、取引管理の改善、デジタル決済の普及拡大、顧客やサプライヤーとの金融的なつながりの強化を目的として、モバイル決済ソリューションを導入しています。
- 大企業:大企業は、国際業務、従業員への支払い、取引先との決済、および統合的な企業財務管理のために、モバイル送金プラットフォームを活用しています。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
個人 |
高い |
デジタルウォレット |
成熟した |
|
中小企業 |
中くらい |
中小企業向け決済 |
スケーリング |
|
大企業 |
中くらい |
企業移転 |
スケーリング |
モバイル送金(Mコマース)市場の成長要因と影響分析
デジタル金融包摂ネットワークの拡大
デジタル金融包摂ネットワークの利用拡大により、これまで金融サービスへのアクセスが限られていた地域でも、モバイル金融サービスへのアクセスが容易になっています。政府、金融機関、テクノロジー企業は、銀行を利用できない顧客層を対象に、デジタル認証システム、モバイル接続、よりシンプルな決済システムへの投資を行っています。この傾向の結果、これまで現金取引に依存していた人々や中小企業の金融サービス利用が拡大しています。接続性の向上、取引コストの削減、モバイル送金プラットフォームによるデジタル決済の受け入れなどが実現しています。
国境を越えた取引の迅速化に対する需要の高まり
世界規模での人の移動の増加、グローバルな労働力の移動、そして国境を越えたビジネス取引の増加は、より効率的な送金・受取手段へのニーズを高める要因となっています。消費者と企業は、決済時間の短縮、価格競争力、そしてモバイル端末からの容易なアクセス性を備えたシステムを求めています。こうした変化は、モバイル送金市場の競争構造に影響を与えており、企業はユーザーエクスペリエンスの向上と国際決済ルートの拡大に注力しています。デジタルコマースとリモートワークの継続的な成長は、効率的なモバイルベースの取引ソリューションへのニーズをさらに高めることが予想されます。
高度なセキュリティ技術と決済技術の統合
AI、生体認証、トークン化、自動化されたコンプライアンスシステムといった技術革新により、デジタル決済環境における信頼性と効率性が向上しました。これらのシステムを活用することで、サービスプロバイダーは取引におけるあらゆる形態の不正行為を検知し、規制を遵守し、取引の詳細情報を機密に保つことができます。金融業界やフィンテック企業は、顧客の信頼を損なうことなく、より多くの取引処理を可能にする高度なセキュリティシステムの導入を開始しています。また、技術インフラの整備により、モバイルウォレット、銀行サービス、決済プラットフォーム間の相互運用性も向上しました。セキュリティシステムの強化に伴い、ユーザーは今後、デジタル送金サービスを積極的に利用するようになるでしょう。
モバイル送金・Mコマース市場の将来動向
組み込み型金融と統合型決済体験の成長
組み込み型金融の時代は、企業が決済機能をデジタルプラットフォーム、アプリケーション、顧客体験に組み込むため、今後の主要なトレンドとなるでしょう。フィンテック企業、小売プラットフォーム、マーケットプレイス、エンタープライズソフトウェアベンダーは、取引の利便性と顧客体験を向上させるために、金融サービスの統合をますます検討しています。これにより、フィンテック企業、銀行、テクノロジー企業間の連携が促進され、モバイル金融サービスの普及が加速するでしょう。将来のプラットフォームには、送金、貯蓄、ローン、保険、決済が含まれるようになります。モバイル送金やモバイルコマース市場のトレンドは、パーソナライズされたシームレスなデジタル体験を中心に設計された、相互接続された金融エコシステムへの移行をますます反映していくでしょう。
人工知能を活用した金融サービスの拡大
人工知能が将来の決済システムに及ぼす影響は、不正検出の向上、顧客サービスの自動化、取引分析、および金融アドバイスを通じて現れるでしょう。インテリジェントなアルゴリズムにより、決済システムは取引を分析し、プロセスを最適化し、監視を行うことが可能になります。AIベースのシステムは、国際決済システムにおける迅速な意思決定とリスク分析の向上を促進すると期待されています。デジタル取引の複雑化が進むにつれ、効率的かつ安全な取引を確保するためには、インテリジェントな自動化技術の活用が重要になります。AIベースの決済システムを導入する企業は、競争優位性の面で大きなメリットを得られるでしょう。
モバイル送金におけるMコマース市場の機会
新興市場決済インフラの開発
政府機関と民間企業の両方によってデジタル決済インフラが継続的に開発・拡張されているため、新興市場にも多くの機会が存在します。スマートフォンの利用増加、モバイルカバレッジの向上、デジタル金融に関する適切な政策は、企業にとって大きな機会を提供します。通信会社、銀行、および地元の決済事業者とのパートナーシップを構築できます。サービス提供をサービスが行き届いていない地域に拡大することで、低コストの送金サービスのギャップを埋めることができます。モバイル送金のmコマース市場の予測では、デジタルインフラへの継続的な投資、規制の近代化、および金融包摂イニシアチブが、発展途上市場全体で長期的な成長を目指す企業に新たな機会を生み出すとされています。
グローバル決済エコシステムにおける戦略的パートナーシップ
フィンテック企業、銀行、テクノロジー企業、そして地域決済ネットワーク間の戦略的連携は、大きな可能性を秘めた分野です。こうした連携は、国境を越えた接続性の向上、コンプライアンス手続きの円滑化、そして新たな顧客層へのリーチ拡大を可能にします。パートナーシップは、企業がより多くの金融サービスを提供し、販売・マーケティングプロセスを最適化し、業務を簡素化するのに役立ちます。決済システムの相互運用性に対するニーズの高まりは、企業に単なる取引ではなく、より大規模なエコシステムの構築を促しています。金融におけるイノベーションと地域特有のノウハウを融合できる企業は、変化する消費者の行動によって生まれる機会から必ず恩恵を受けるでしょう。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -