
Markt für Papier Waben-: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognose für Papierwaben (2021–2034): Globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Typ (unexpandierte, durchgehende Waben, unexpandierte Scheiben und Sonstige), Endverbrauchsbranche (Automobilindustrie, Bauwesen, Verpackung, Möbelindustrie, Luft- und Raumfahrt und Sonstige) und Region
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039024
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


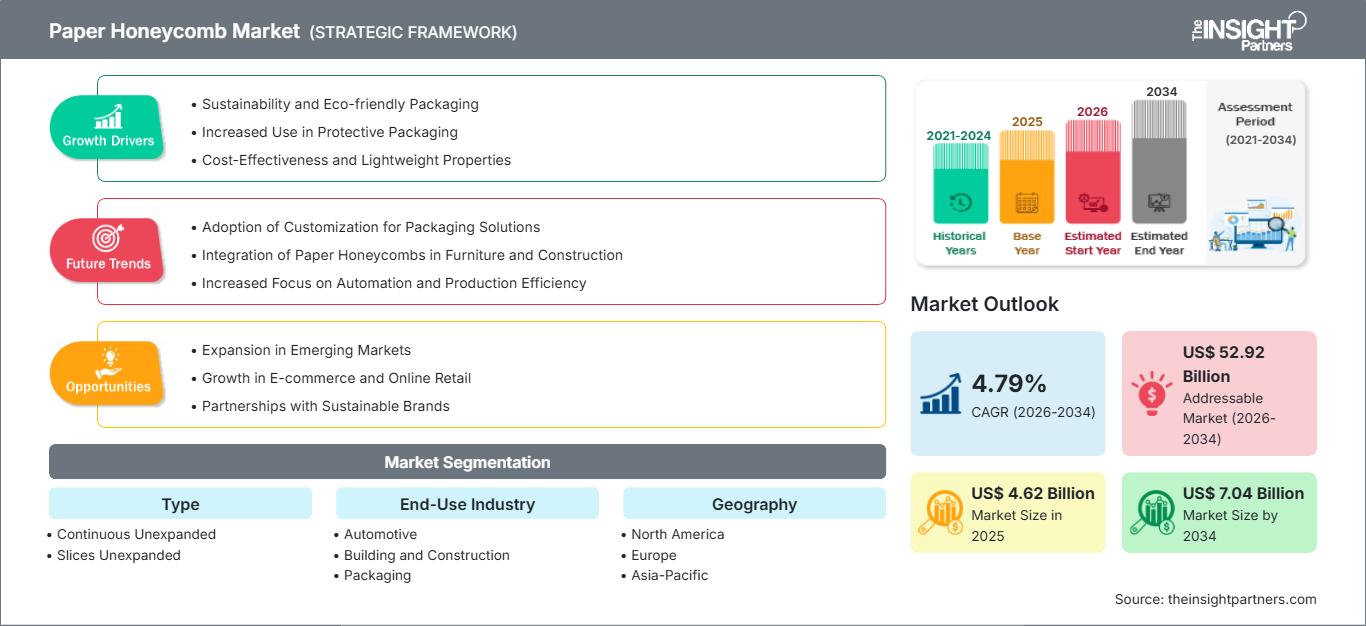
Marktgröße 2025
4,62 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
7,04 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,79 %
Wachstumsrate
Adressierbarer Markt
52,92 Mrd. US-Dollar
(2026–2034)
Der Markt für Papierwaben wurde 2025 auf 4,62 Milliarden US-Dollar geschätzt und soll bis 2034 auf 7,04 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,79 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch optimierte Verpackungen, Möbelschutz, Leichtbau im Automobilbereich, industrielle Logistik und den verstärkten Einsatz recycelbarer, papierbasierter Materialien angetrieben. Der Markt gewinnt insbesondere dort an Bedeutung, wo Leichtbaustrukturen, Stoßdämpfung, steife Materialien und faserbasierte Lösungen benötigt werden.
Nordamerika wird seine führende Position als bedeutender regionaler Markt voraussichtlich aufgrund seiner bereits bestehenden Lieferketten in den Bereichen Verpackung, Möbel, Automobil und E-Commerce behaupten. Die Marktgröße für Papierwaben wird von der zunehmenden Substitution kunststoffbasierter Schutzmaterialien, dem Bedarf an leichter Logistik und Investitionen in Verarbeitungsprozesse abhängen. Die regionale Nachfrage wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,8 % steigen.
Marktanalyse und Einblicke für Papierwaben
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 28–32 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,8 % wachsen wird. Die Nachfrage profitiert von Möbellogistik, Automobilanwendungen, Industrieverpackungen, E-Commerce-Abwicklung und Anforderungen an recycelbare Schutzmaterialien.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 82–86 % der nordamerikanischen Nachfrage ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–4,9 % wachsen werden, unterstützt durch E-Commerce, Möbelvertrieb und Industrieverpackungen.
- Europa: Schätzungen zufolge wird Europa im Jahr 2025 einen Anteil von 27–31 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,6 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien profitieren von etablierten Ökosystemen in den Bereichen Verpackung, Automobil, Möbel und Recycling.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 24–28 % erreichen und zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,0–5,7 % verzeichnen wird. China, Japan, Indien, Südkorea und Australien bieten Nachfrage in den Bereichen Fertigung, Exportverpackung, Automobilindustrie und Logistik.
- Größtes Segment: Der Verpackungssektor wird voraussichtlich im Jahr 2025 einen Marktanteil von 30–34 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,6 % wachsen, was auf die große Nachfrage nach Schutzanwendungen zurückzuführen ist.
- Wachstumsstarkes Segment: Der Automobilsektor wird voraussichtlich im Jahr 2025 einen Marktanteil von 13–17 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,5 % wachsen, was den Bedarf an Leichtbau widerspiegelt.
- Detaillierte Analyse der wichtigsten Unternehmen: Smurfit Westrock plc, Honeycomb Cellpack AG, CorruPack, Papeteries de Gennevilliers, Röhrig GmbH, Viva Paper, GHM (Goudsmit Handling Systems), Nordson Corporation, DS Smith Limited, Honicel Nederland BV
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktionstechnologien entwickeln sich hin zu schnellerer Kernbildung, Automatisierung des Expansionsprozesses, Kontrolle des Klebstoffauftrags, Schneiden und Prüfen direkt in der Linie. Unternehmen optimieren die Geometrie und das Flächengewicht ihrer Zellen, um Steifigkeit, Kompressibilität und Materialverbrauch optimal aufeinander abzustimmen. Dies trägt nicht nur zur Abfallreduzierung bei der Weiterverarbeitung bei, sondern gewährleistet auch einheitliche Abmessungen. Integrierte Unternehmen können Papierproduktion, Weiterverarbeitung und Konfektionierung koordinieren.
Die Weiterentwicklung sollte auf die Schaffung von Produktionszentren in der Nähe wachsender Fertigungs- und Logistikzentren ausgerichtet sein. Investitionen sollten in automatisierte Produktionslinien, recycelbare Barrieretechnologien, digitale Inspektionssysteme und flexible Verarbeitungsanlagen fließen. Verpackungsabfallvorschriften können faserbasierte Produkte fördern, sofern ein entsprechendes Sammelsystem vorhanden ist. Regionale Kapazitäten von Zulieferern in Verbindung mit technischen Produkten ermöglichen eine bessere Kundenbetreuung und reduzieren die Transportkosten für sperrige Güter.
Umfang des Marktberichts zu Papierwaben
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 4,62 Milliarden US-Dollar |
| Marktgröße bis 2034 | 7,04 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,79 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Papierwaben
Das Wachstum des Marktes für Papierwaben wurde durch die Nachfrage nach leichten und schützenden Materialien für Verpackungen, Möbel, die Automobilindustrie, die Industrielogistik und bestimmte Bereiche der Luft- und Raumfahrt ermöglicht. Die Lieferkette beginnt mit Rohstofflieferanten wie Kraftpapier und Recyclingfasern und umfasst die Herstellung von Klebstoffen, die Kernproduktion, das Aufweiten, Schneiden, Laminieren und die Komponentenfertigung. Die Lieferkette beeinflusst Kosten, Qualität und Leistung jeder Produktionsstufe.
Die Angebotsfaktoren werden weiterhin von der Zellstoffverfügbarkeit, der Qualität von Recyclingfasern, den Energiekosten, den Klebstoffkosten und der geografischen Verfügbarkeit von Produktionskapazitäten bestimmt. Integrierte Hersteller mit eigenen Papierfabriken können sich leichter vor Schwankungen der Inputkosten schützen, während unabhängige Verarbeiter den Vorteil flexibler Bezugsquellen haben. Die Einführung von Automatisierung trägt zur Steigerung der Arbeitseffizienz und -konsistenz bei, insbesondere bei groß angelegten Verpackungsprogrammen. Die Optimierung des Materials ermöglicht es Herstellern, Papier einzusparen, ohne die Leistung zu beeinträchtigen.
Die Wettbewerbsanalyse im Marktbericht für Papierwaben zeigt, dass das Marktumfeld aus integrierten Verpackungsunternehmen, spezialisierten Wabenherstellern, Papierverarbeitern und Maschinenlieferanten besteht. Smurfit Westrock plc ist in der Lage, faserbasierte Verpackungsprodukte herzustellen. DS Smith Limited verfügt über Verpackungsexpertise, da das Unternehmen Teil der Plattform für integrierte Verpackungen von International Paper ist. Zu den spezialisierten oder regionalen Unternehmen zählen: Honeycomb Cellpack AG, Röhrig GmbH, Honicel Nederland BV, Papeteries de Gennevilliers, CorruPack und Viva Paper.
Das Wettbewerbsumfeld begünstigt zunehmend kundenspezifische Lösungen, zuverlässige Fertigung, ökologische Nachhaltigkeit und die Nähe zu wichtigen Kunden. Die Nordson Corporation unterstützt die Branche mit Technologien für die präzise Klebstoffapplikation. GHM (Goudsmit Handling Systems) und andere Anlagenbauer sehen in der Automatisierung Wachstumspotenzial. Investitionskapital sollte in hochproduktive Maschinen, Spezialprodukte, recyclingfähige Beschichtungen und regionale Kapazitäten fließen. Große Unternehmen profitieren von Skaleneffekten beim Einkauf und einem breiten Kundenstamm, während Spezialisten ihre Vorteile in den Bereichen Engineering und Flexibilität nutzen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Papierwaben: Strategische Einblicke
Regionale Einblicke
Markt für Papierwaben in Nordamerika
Die Nachfrage in Nordamerika wird bis 2025 voraussichtlich 28–32 % der weltweiten Nachfrage ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,8 % steigen. In der Region sind etablierte Vertriebsnetze für Möbel, Automobile, Haushaltsgeräte, Industrieverpackungen und E-Commerce vorhanden. Die steigende Nachfrage ist darauf zurückzuführen, dass Einzelhändler und Hersteller nach recycelbaren Schutzmaterialien suchen, die Polymerschäume ersetzen oder zur Gewichtsreduzierung von Verpackungen eingesetzt werden können. Große Lagerbetriebe bevorzugen Leichtbaukonstruktionen, da diese das Gewicht der Pakete reduzieren.
Die USA decken aufgrund ihrer umfangreichen Einzelhandels- und Logistikaktivitäten den größten Teil der regionalen Nachfrage ab. Kanada treibt die Nachfrage durch seine Möbel-, Industrieverpackungs- und rohstoffbasierte Fertigungsindustrie an. Regionale Verarbeiter modernisieren ihre Maschinen, um Schneidprozesse zu automatisieren, die kontrollierte Ausdehnung zu optimieren und Konstruktionen zu entwickeln. Programme zur Neugestaltung von Verpackungen führen zur Verwendung recycelbarer Fasern, während Automobilhersteller Leichtbaustrukturen für den Teileschutz und die Logistik prüfen. Diese Entwicklungen werden zu einer anhaltenden regionalen Nachfrage führen, wobei Lieferanten kundenspezifische Formate für verschiedene Branchen entwickeln.
US-Papierwabenmarkt
Es wird prognostiziert, dass die USA im Jahr 2025 zwischen 82 % und 86 % des nordamerikanischen Verbrauchs ausmachen und bis 2034 ein jährliches Wachstum von 4,3 % bis 4,9 % verzeichnen werden. Zu den Anwendungsbereichen zählen Möbel, Haushaltsgeräte, Automobilkomponenten, Industriemaschinen und der Versand von E-Commerce-Produkten. Der Bedarf an Schutzverpackungen, die den Kunststoffverbrauch reduzieren, ohne die Produktsicherheit während Transport und Lagerung zu beeinträchtigen, steigt stetig.
Smurfit Westrock plc und ähnliche Verpackungsunternehmen profitieren von starken Kundenbeziehungen im Industrie- und Konsumgüterbereich. Die Nachfrage wird zusätzlich durch die zunehmende Automatisierung in Lagern angetrieben, die vorhersehbare Abmessungen und gleichbleibende Kompressionseigenschaften erfordern. Automobilhersteller prüfen den Einsatz von leichten Faserkonstruktionen für die Komponentenlogistik und bestimmte Anwendungen im Fahrzeuginnenraum. Angesichts der steigenden Verwendung von Recyclingfasern werden US-Verarbeiter verstärkt auf Materialeinsparungen, Klebeeigenschaften und spezielle Zellkonstruktionen achten.
Europäischer Markt für Papierwaben
Prognosen zufolge wird Europa bis 2025 einen Marktanteil von 27–31 % erreichen, wobei der Marktanteil von Papierwaben bis 2034 voraussichtlich um 4,0–4,6 % jährlich wachsen wird. Deutschland gilt dabei als größter nationaler Markt. Europa verfügt über eine hochentwickelte Recyclinginfrastruktur, entsprechende Verpackungsgesetze sowie starke Industriezweige in den Bereichen Automobil, Möbel und Industrie.
Großbritannien deckt seinen Bedarf durch Online-Shopping, Möbellogistik und Verpackungsdesign. Deutschland vereint die Automobilindustrie mit dem Bedarf an Industrieverpackungen. Frankreich, Italien und Spanien tragen durch Möbel-, Konsumgüter-, Automobil- und Exportproduktion dazu bei. Europäische Verarbeiter legen zunehmend Wert auf Nachhaltigkeitsaspekte wie Recyclingfähigkeit, geringe Materialintensität und Recyclingfähigkeit am Ende ihres Lebenszyklus. Die gut ausgebaute Verarbeitungsinfrastruktur für Papier in Europa ermöglicht die Entwicklung von Wabenverpackungen.
APAC-Papierwabenmarkt
Die Region Asien-Pazifik wird im Jahr 2025 einen Anteil von 24–28 % ausmachen und von 2025 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,7 % wachsen. Zu den wichtigsten regionalen Märkten zählen China, Japan, Indien, Südkorea und Australien. Wachstum im verarbeitenden Gewerbe, Exportlogistik, Möbelherstellung, Automobilherstellung und E-Commerce treiben die Akzeptanz voran.
China profitiert von seinem umfassenden Verpackungs- und Produktionsökosystem, während Indien von seinem industriellen Wachstum und seiner Logistikentwicklung profitiert. Präzisionsanwendungen und die Automobilindustrie sind in Japan und Südkorea Schlüsselanwendungen. In Australien tragen Möbelherstellung und -vertrieb dazu bei. Programme zur Ressourceneffizienz und nachhaltigen Verpackung begünstigen papierbasierte Lösungen. Hersteller im asiatisch-pazifischen Raum investieren in Automatisierung und lokale Produktion, um sowohl den Inlands- als auch den Exportmarkt zu bedienen. Dies macht den asiatisch-pazifischen Raum zum am schnellsten wachsenden regionalen Markt.
Markt für Papierwaben im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und Afrika wächst von einem niedrigeren Niveau aus, wobei Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika bedeutende Wirtschaftszentren der Region darstellen. Verpackungen, Materialtransport im Baubereich, Möbellogistik und Infrastruktur werden wichtige Nachfragefelder sein.
Die Nachfrage im Nahen Osten und Afrika (MEA) wird von Investitionen in Infrastruktur und Logistik in Saudi-Arabien und den Vereinigten Arabischen Emiraten profitieren, während die etablierte Produktionsinfrastruktur in Südafrika für Verpackungen und Fertigung sorgt. Die übrige Nachfrage im MEA-Raum wird weiterhin von importierten Konsumgütern und Industrieprojekten abhängen. Für die MEA-Region wird bis 2034 ein jährliches Wachstum von 3,5–4,2 % prognostiziert. Lagerhausbau, industrielle Diversifizierung und Infrastrukturinvestitionen könnten Impulse für Verpackungsinvestitionen in der MEA-Region liefern.
Segmentierungsanalyse
Typ
Der Markt für Papierwabenmaterialien ist nach Produkttyp in verschiedene Produktionsformate unterteilt, je nachdem, wie die Zellstrukturen geliefert und weiterverarbeitet werden. Unexpandierte, durchgehende Wabenmaterialien ermöglichen eine effiziente Weiterverarbeitung und automatisierte Prozesse, während unexpandierte, geschnittene Wabenmaterialien Flexibilität für kundenspezifische Abmessungen bieten. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,4–5,0 % prognostiziert, da Verarbeiter Materialeffizienz, Produktionskonstanz und anwendungsspezifische Leistung anstreben.
- Kontinuierlich nicht expandiert: Kontinuierlich nicht expandierte Strukturen ermöglichen einen hohen Durchsatz und eine gleichmäßige Expansion. Ihre Kompatibilität mit automatisierten Prozessen macht sie strategisch wichtig für die Verpackung großer Mengen und standardisierte industrielle Anwendungen, die vorhersagbare Abmessungen erfordern.
- Unexpandierte Scheiben: Unexpandierte Scheibenformate bieten Flexibilität für kundenspezifische Bauteilgrößen und kleinere Produktionslose. Sie eignen sich besonders für Verarbeiter, die anwendungsspezifische Formen, lokale Verstärkungen oder unterschiedliche Strukturkonfigurationen benötigen.
Endverbrauchsbranche
Die Nachfrage der Endverbraucherbranchen spiegelt die Fähigkeit von Zellpapierstrukturen wider, schwerere Materialien zu ersetzen und dabei Steifigkeit und Schutzwirkung beizubehalten. Für dieses Segment wird ein jährliches Wachstum von 4,9–5,5 % im Zeitraum 2026–2034 prognostiziert. Verpackungen bleiben aufgrund der hohen Transportmengen strategisch wichtig, während die Automobil- und Luftfahrtindustrie höherwertige Anwendungsbereiche bieten. Anwendungen im Bauwesen, der Konstruktion und der Möbelindustrie profitieren von den leichten Struktureigenschaften und der einfacheren Handhabung.
- Automobilindustrie: In der Automobilindustrie kommen Wabenstrukturen zum Einsatz, wenn Gewichtsreduzierung, Steifigkeit und Bauteilschutz von Bedeutung sind. Das Wachstum wird durch Leichtbau im Fahrzeugbau, Teilelogistik, Innenraumstrukturen und den Druck zur Verbesserung der Materialeffizienz begünstigt.
- Bauwesen: Im Bauwesen werden Zellpapierstrukturen für temporären Schutz, leichte Paneele und Materialtransport eingesetzt. Die Anwendung hängt vom Feuchtigkeitsmanagement, den statischen Anforderungen, dem Brandschutz und der Kompatibilität mit projektspezifischen Systemen ab.
- Verpackungen stellen einen wichtigen Nachfragefaktor dar, da Wabenstrukturen Polsterung, Trennung, Kantenschutz und Verstärkung bieten. E-Commerce, Möbelversand, Industrielogistik und Recyclingverpackungsprogramme fördern die kommerzielle Akzeptanz.
- Möbel: Möbelhersteller verwenden Wabenstrukturen für Schutzverpackungen und den leichten Bauteilbau. Das geringe Gewicht vereinfacht Handhabung und Transport, während individuell anpassbare Abmessungen einen effizienten Schutz großer und unregelmäßiger Produkte gewährleisten.
- Luft- und Raumfahrt: Anwendungen in der Luft- und Raumfahrt erfordern geringes Gewicht, Dimensionsstabilität und hohe Festigkeit. Wabenstrukturen können die Anforderungen an Innenausstattung und Verpackung erfüllen, wo Materialeffizienz wichtig ist, allerdings stellen Qualifizierungs- und Leistungsspezifikationen höhere Markteintrittsbarrieren dar.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Automobil |
Medium |
Leichtbau |
Skalierung |
|
Hochbau und Konstruktion |
Medium |
Paneelschutz |
Aufkommen |
|
Verpackung |
Hoch |
Kunststoffersatz |
Reifen |
|
Möbel |
Hoch |
Transportpolsterung |
Skalierung |
|
Luft- und Raumfahrt |
Niedrig |
Gewichtsreduktion |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Papierwabenmarktes
Ersatz von Schutzmaterialien auf Kunststoffbasis
Der Trend, dass Verpackungshersteller zunehmend faserbasierte Polsterlösungen anstelle von Kunststoffpolstern in Betracht ziehen, gewinnt insbesondere bei Produkten, die über den Einzelhandel und den E-Commerce versendet werden, an Bedeutung. Papierwaben eignen sich als Polsterung, Trennschicht und Kantenschutz und sind gleichzeitig mit gängigen Papierrecyclingverfahren kompatibel. Besonders wirtschaftlich sind sie, wenn Unternehmen ihren Kunststoffverbrauch reduzieren, aber gleichzeitig das Gewicht ihrer Verpackungen nicht erhöhen möchten. Unternehmen können Waben in Kombination mit Kraftpapier, Wellpappe und formbaren Fasern zu umfassenden Schutzlösungen entwickeln. Das bedeutet, dass sich die Anwendungsmöglichkeiten nicht nur auf die Füllung von Hohlräumen beschränken. Verpackungshersteller berücksichtigen zunehmend Faktoren wie Recyclingfähigkeit und effiziente Materialnutzung. Lieferanten, die eine gleichbleibende Leistungsfähigkeit nachweisen können, erhalten Großaufträge.
Wachstum von Leichtbaulogistik und E-Commerce
E-Commerce und Omnichannel-Vertrieb erfordern Schutzverpackungen, die wiederholtem Handling, Stapeln, Vibrationen und Langstreckentransporten standhalten. Wabenstrukturen erfüllen diese Anforderungen durch die Kombination von geringem Gewicht mit gerichteter Steifigkeit und Dämpfungseigenschaften. Ihr Einsatz reduziert unnötige Materialmasse und bietet gleichzeitig Verstärkung für Möbel, Haushaltsgeräte, Industrieprodukte und Konsumgüter. Auch in Fulfillment-Centern profitieren Sie davon, da leichte Verpackungen die Handhabung vereinfachen und automatisierte Verpackungsprozesse unterstützen. Große Einzelhändler suchen zunehmend nach standardisierten Verpackungsformaten, die sich effizient durch Lager und Paketnetzwerke bewegen lassen. Dies begünstigt kontinuierliche Produktionsformate und digital gesteuerte Schneidesysteme, die reproduzierbare Abmessungen gewährleisten. Mit der zunehmenden Automatisierung von Logistiknetzwerken sollten Anbieter, die Materialtechnik mit Fertigungspräzision kombinieren, Zugang zu Großaufträgen und standardisierten Verpackungsprogrammen erhalten.
Anforderungen an den Leichtbau im Automobil- und Industriebereich
Automobil- und Industriehersteller evaluieren weiterhin Leichtbaumaterialien im Rahmen umfassenderer Effizienz- und Ressourcenmanagementstrategien. Papierwabenstrukturen können zur Gewichtsreduzierung ausgewählter Innenausstattungskomponenten, Transportverpackungen, Trennelemente und Schutzbaugruppen beitragen. Ihr Wert ist besonders relevant, wenn Konstrukteure Steifigkeit ohne signifikante Gewichtszunahme benötigen. Auch in den Lieferketten der Automobilindustrie besteht Bedarf an recycelbaren Teileschutzsystemen für den Transport zwischen Zulieferern und Montagewerken. Industriehersteller benötigen ebenfalls Verpackungen, die große Bauteile schützen und gleichzeitig den Handhabungsaufwand minimieren. Dies führt zu einer schrittweisen Verlagerung von einfachen Verpackungen hin zu technisch optimierten Strukturen mit kontrollierten Zellabmessungen, Oberflächenbehandlungen und Verbindungseigenschaften. Zulieferer, die engere Toleranzen und anwendungsspezifische Spezifikationen erfüllen, können an höherwertigen Programmen teilnehmen. Dadurch eröffnen sich Möglichkeiten zur technischen Differenzierung jenseits konventioneller Verpackungsformate.
Zukunftstrends auf dem Markt für Papierwaben
Konstruierte, recycelbare Strukturen und Barriere-Technologien
Zukünftige Trends im Markt für Papierwaben werden sich zunehmend auf speziell entwickelte Strukturen konzentrieren, die Recyclingfähigkeit mit höherer Funktionalität verbinden. Hersteller werden voraussichtlich verbesserte Feuchtigkeitsbeständigkeit, Oberflächenbehandlungen und biobasierte Barrieretechnologien entwickeln und gleichzeitig die Kompatibilität mit Faserrückgewinnungssystemen gewährleisten. Die Zellgeometrie wird anwendungsspezifischer, sodass Hersteller Kompression, Flexibilität und Polsterung an die jeweiligen Produktanforderungen anpassen können. Digitale Designwerkzeuge können die Prototypenerstellung beschleunigen und den Materialverbrauch durch die Optimierung von Strukturen vor der Produktion reduzieren. Ein weiterer Ansatz ist die Hybridkonstruktion mit Wabenkernen und Deckschichten aus Karton, Formfaserkomponenten oder recycelbaren Beschichtungen. Diese Konfigurationen können die Anwendung auf Bereiche ausweiten, die bisher von Polymerschäumen oder Verbundwerkstoffen dominiert wurden. Da Kunden Verpackungen nach Leistung und Entsorgungseigenschaften bewerten, wird die Produktentwicklung zunehmend messbaren Fasergehalt, Recyclingfähigkeit, Materialeffizienz und vereinfachte Komponententrennung priorisieren.
Automatisierung und digital gesteuerte Konvertierung
Die Automatisierung wird die Wirtschaftlichkeit der Fertigung voraussichtlich grundlegend verändern, indem sie die Genauigkeit beim Aufweiten, die Klebstoffkontrolle, die Schnittpräzision und die Produktionsüberwachung verbessert. Zukünftige Systeme werden zunehmend Sensoren und Bildverarbeitungstechnologien integrieren, um Maßabweichungen, Klebefehler und Materialdefekte während der Produktion zu erkennen. Die digital gesteuerte Weiterverarbeitung ermöglicht zudem kürzere Produktionsläufe ohne Einbußen beim Durchsatz und kommt so Kunden mit Bedarf an kundenspezifischen Verpackungsabmessungen zugute. Vorausschauende Wartung reduziert ungeplante Ausfallzeiten und verbessert die Anlagenauslastung, während Produktionsdaten Herstellern helfen, Abfallquellen zu identifizieren und den Papierverbrauch zu optimieren. Diese Fähigkeiten sind besonders wertvoll in Regionen mit Fachkräftemangel oder steigenden Weiterverarbeitungskosten. Anlagenbauer und Wabenhersteller werden voraussichtlich integrierte Produktionsplattformen entwickeln, die Umformen, Aufweiten, Schneiden, Prüfen und Verpacken kombinieren. Dieser Wandel verbessert die Konsistenz und ermöglicht es den Anbietern, technisch anspruchsvolle Endanwendungen zu bedienen.
Marktchancen für Papierwaben
Regionale Produktionszentren in der Nähe aufstrebender Fertigungszentren
Die Marktprognosen für Papierwaben zeigen Chancen für regionale Produktionszentren in der Nähe schnell wachsender Cluster der Verpackungs-, Automobil-, Möbel- und Industriebranche auf. Der Aufbau lokaler Verarbeitungskapazitäten kann die Transportkosten senken, da expandierte Wabenstrukturen im Verhältnis zu ihrem Gewicht ein erhebliches Volumen einnehmen. Hersteller können ihre Wirtschaftlichkeit verbessern, indem sie nicht expandiertes Material versenden und die Expansion in Kundennähe abschließen. China, Indien, Südostasien, Osteuropa und ausgewählte Logistikzentren im Nahen Osten bieten potenzielle Standorte, an denen das Produktionswachstum neue Verpackungsnachfrage schafft. Investoren sollten Standorte mit Zugang zu Kraftpapier, Recyclingfasern, Klebstoffen, qualifizierten Fachkräften und effizienter Logistik priorisieren. Partnerschaften mit Verpackungsherstellern können den Markteintritt beschleunigen, indem sie die Nachfrage vor einer umfassenden Investition sichern. Regionale Zentren können zudem kundenspezifische Formate, kürzere Lieferzeiten und technischen Support bieten und so die Kundenbindung stärken und gleichzeitig die Abhängigkeit von entfernten Produktionsstätten verringern.
Hochwertige, technisch ausgereifte Komponenten für die Automobil- und Luftfahrtindustrie
Anwendungen in der Automobil- und Luftfahrtindustrie bieten attraktive Möglichkeiten, über standardisierte Schutzverpackungen hinauszugehen und höherwertige, technisch ausgereifte Strukturen zu entwickeln. Zulieferer können anwendungsspezifische Wabenkerne mit kontrollierter Dichte, Zellgeometrie, Oberflächenbehandlungen und Bindungseigenschaften entwickeln. Diese Produkte erfüllen Anforderungen an Leichtbau, Steifigkeit, Energieabsorption und Bauteilschutz. Die Markteintrittsbarrieren sind höher, da Kunden Prüfungen, Maßgenauigkeit, Rückverfolgbarkeit und Qualifizierung anhand technischer Spezifikationen fordern. Erfolgreiche Zulieferer können jedoch langfristige Partnerschaften aufbauen und von einer stärkeren Produktdifferenzierung als bei Standardverpackungen profitieren. Investitionen sollten sich auf Materialentwicklung, Prüfkapazitäten, automatisierte Inspektion und die Zusammenarbeit mit OEMs und Zulieferern konzentrieren. Die Möglichkeiten in der Luftfahrtindustrie entwickeln sich aufgrund der längeren Qualifizierungszyklen möglicherweise schrittweise, während Automobilprogramme über Logistikverpackungen, Innenstrukturen und Leichtbaukomponentensysteme einen kurzfristigeren Weg eröffnen können.
Aktuelle Entwicklungen
- Februar 2026: Cascades Inc. gab den Ausstieg aus der Produktion von Wabenkarton und Trennwandverpackungen sowie die Schließung von drei Werken in Pennsylvania und Quebec bekannt, wodurch 114 Mitarbeiter betroffen waren. LM Packaging vereinbarte die Übernahme ausgewählter Anlagen des Wabenverpackungswerks von Cascades in Berthierville für 9 Millionen US-Dollar. Dieser Schritt dient der Portfoliooptimierung und Konsolidierung im Bereich der spezialisierten Wabenverpackungsproduktion.
- November 2025: Procter & Gamble präsentierte seine Versafill -Papierwabenstruktur für E-Commerce-Verpackungen als vollständig recycelbare Lösung. Die Konstruktion passt sich der Produktform an, indem sie das Produkt gegen die Verpackungsstruktur presst und so eine schützende Polsterung bietet. Gleichzeitig unterstützt sie die Ziele recycelbarer Papierverpackungen. Die Entwicklung unterstreicht die kontinuierliche Innovationskraft von Wabenstrukturen für nachhaltige E-Commerce-Anwendungen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -