
Markt für Gleichrichter Modul: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Gleichrichtermodule (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Einphasenstrom, Dreiphasenstrom); Ausgangsleistung (unter 1000 Watt, 1000 bis 2000 Watt, über 2000 Watt); Anwendung (Haushaltsgeräte, Telekommunikation und Datenkommunikation, Industrieautomation und -ausrüstung, Automobil- und Transportwesen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00013162
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 10, 2026


Marktgröße 2025
1,64 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,21 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,75 %
Wachstumsrate
Adressierbarer Markt
21,84 Mrd. US-Dollar
(2026–2034)
Der Markt für Gleichrichtermodule wurde 2025 auf 1,64 Milliarden US-Dollar geschätzt und soll bis 2034 auf 3,21 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,75 % von 2026 bis 2034 entspricht . Das Wachstum wird durch den steigenden Bedarf an kompakten AC/DC-Wandlern, industrieller Automatisierung, Telekommunikationsinfrastruktur, Elektromobilität und elektronisch gesteuerten Geräten begünstigt. Auch die zunehmenden Anforderungen an Leistungsdichte und Effizienz fördern den Einsatz integrierter Gleichrichtermodule in Anwendungen mit niedriger, mittlerer und hoher Leistung.
Für Nordamerika wird im Zeitraum von 2026 bis 2034 ein jährliches Wachstum des Marktes für Gleichrichtermodule von 6,4–7,1 % erwartet . Treiber dieser Entwicklung sind der Bau von Rechenzentren, die industrielle Automatisierung und die Modernisierung veralteter Leistungselektronik. Die zunehmende Elektrifizierung des Verkehrssektors und Investitionen in eine robuste Kommunikationsinfrastruktur erhöhen den Bedarf an effizienten, kompakten und thermisch stabilen Gleichrichterplattformen.
Marktanalyse und Einblicke für Gleichrichtermodule
- Nordamerika: Schätzungen zufolge wird Nordamerika im Jahr 2025 einen Anteil von 25–29 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,1 % wachsen , unterstützt durch Rechenzentren, industrielle Automatisierung, Telekommunikationsinfrastruktur und Elektrifizierung.
- USA: Die USA repräsentieren im Jahr 2025 etwa 78–82 % der nordamerikanischen Nachfrage und wachsen zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,2 % , angetrieben durch Investitionen in die digitale Infrastruktur und die Industrie.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 22–26 % halten wird und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,2–6,9 % wachsen wird . Deutschland, Großbritannien, Frankreich, Italien und Spanien unterstützen die industrielle Elektrifizierung und Automatisierung.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 40–44 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,0–8,8 % steigen . Angeführt wird diese Entwicklung von China, Japan, Südkorea, Indien und Australien durch Investitionen in die Elektronikfertigung und Infrastruktur.
- Größtes Segment: Dreiphasenstrom wird voraussichtlich im Jahr 2025 einen Marktanteil von 60–64 % halten , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,5 % zwischen 2026 und 2034 , was die Anforderungen der Industrie und der Telekommunikation widerspiegelt.
- Wachstumsstarkes Segment: Für das Segment über 2000 Watt wird im Jahr 2025 ein Marktanteil von 29–33 % erwartet , der zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,3 % wachsen wird , unterstützt durch eine leistungsstarke Infrastruktur.
- Detaillierte Analyse der wichtigsten Unternehmen: Bourns, Inc.; Diodes Incorporated; Infineon Technologies AG; Microchip Technology Incorporated; ROHM Co., Ltd.; Semikron Danfoss Elektronik GmbH; STMicroelectronics NV; Toshiba Corporation; Vishay Intertechnology, Inc.; Yangzhou Yangjie Electronic Technology Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Gleichrichtermodule hat sich von herkömmlichen diodenbasierten Brückenschaltungen hin zu kompakten, thermisch optimierten Halbleitergehäusen mit höherer Stromdichte und verbesserter elektrischer Isolation entwickelt. Silizium spielt weiterhin eine Schlüsselrolle in kostensensiblen Anwendungen, während Siliziumkarbid-Bauelemente für anspruchsvolle Leistungswandlungsanwendungen eingesetzt werden. Brückengleichrichtermodule mit vier Dioden sowie Dioden- und Thyristormodule in einem breiten Spannungs- und Strombereich sind von der Infineon Technologies AG erhältlich und unterstreichen den Trend der Branche hin zu Modularchitekturen, die auf spezifische Anwendungen zugeschnitten sind.
Im Prognosezeitraum dürfte sich die Nachfrage auf neue Produktionszentren in Asien und Volkswirtschaften mit hoher Infrastruktur verlagern. Investitionen in Rechenzentren, Ladeinfrastruktur für Elektrofahrzeuge, erneuerbare Energien, Telekommunikationsinfrastruktur und Industrieanlagen werden die Nachfrage nach Hochleistungsmodulen ankurbeln. Die Lokalisierung der Halbleiterfertigung und die Verbesserung der Energieeffizienz sind zwei weitere Faktoren, die Hersteller dazu bewegen, ihre regionalen Produktions-, Qualifizierungs- und Lieferkettensicherheitskapazitäten zu optimieren, insbesondere bei Modulen für die Automobil- und Industriebranche.
Berichtsumfang zum Markt für Gleichrichtermodule
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,64 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,21 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,75 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Gleichrichtermodule
Das Wachstum des Marktes für Gleichrichtermodule ist eng mit der zunehmenden Anzahl von AC/DC-Wandlungsstufen in elektronischen und elektrischen Geräten verbunden. Haushaltsgeräte benötigen kompakte Netzteile, Telekommunikationsgeräte zuverlässige DC-Stromwandler und Industrieprodukte nutzen Gleichrichter in Antrieben und Umrichtern. Die Zulieferer entlang der Lieferkette reichen von Wafer- und Chipherstellern über Modulhersteller, Gehäusehersteller und Distributoren bis hin zu OEMs und Systemintegratoren.
Die Angebotsdynamik in diesem Markt wird durch Wärmemanagement, Substratverfügbarkeit, Halbleiterfertigungskapazität und Qualifizierung beeinflusst. Siliziumbasierte Module bieten zwar weiterhin Kosteneffizienz bei Standardprodukten, die SiC-Technologie eignet sich jedoch für Designs mit höherer Effizienz und höheren Frequenzen. Dank ihres modularen Aufbaus können Lieferanten verschiedene Halbleiterbauelemente integrieren, die Wärmeableitung optimieren und die Geräte einfacher montieren.
Die Wettbewerbspositionierung im Markt für Gleichrichtermodule wird durch Halbleitertechnologie, Gehäusekompetenz, Strom- und Spannungsportfolios, Qualifizierungsexpertise und Anwendungsunterstützung bestimmt. Infineon Technologies AG und STMicroelectronics NV kombinieren ein breites Portfolio an Leistungshalbleitern mit Kompetenzen im Automobil- und Industriebereich, während Vishay Intertechnology, Inc. spezialisierte Gleichrichtermodule anbietet. ROHM Co., Ltd. stärkt seine Kompetenzen im Bereich Hochleistungs-SiC-Gehäuse, und Semikron Danfoss Elektronik GmbH verfügt über umfassende Expertise in Hochstrom-Dioden- und Thyristormodulen.
Im Marktbericht für Gleichrichtermodule konzentrieren sich die Investitionen zunehmend auf fortschrittliche Gehäusetechnologien, Halbleiter mit großer Bandlücke und höhere Leistungsdichte . Infineon Technologies AG erweiterte sein Portfolio an Leistungsmodulen für anspruchsvolle Anwendungen, während ROHM Co., Ltd. kompakte, vergossene SiC-Module für industrielle Systeme vorstellte. STMicroelectronics NV demonstrierte dreiphasige SiC-Leistungsmodularchitekturen für Hochspannungsladung. Diese Strategien zeigen, dass Anbieter zunehmend über Effizienz, thermische Leistung, Zuverlässigkeit und Systemintegration anstatt allein über den Komponentenpreis konkurrieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
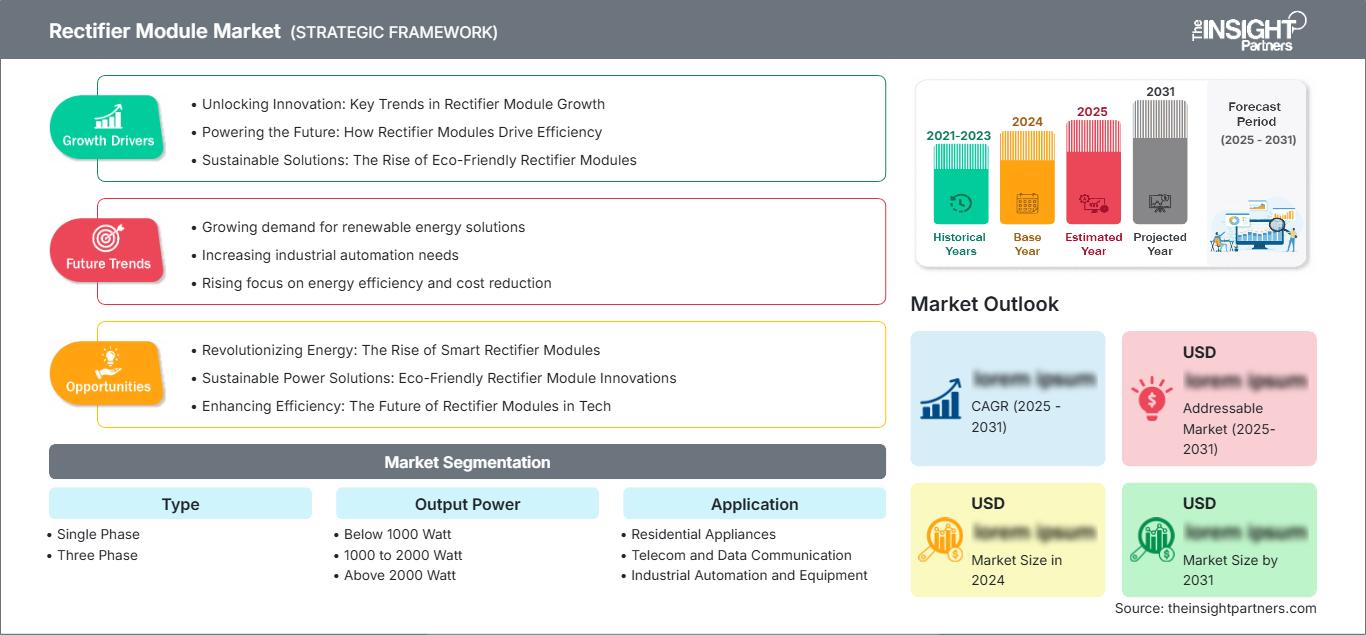
Markt für Gleichrichtermodule: Strategische Einblicke
Regionale Einblicke
Markt für Gleichrichtermodule in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 25–29 % am Gleichrichtermodulmarkt ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,1 % wachsen . Die führende Position der USA im regionalen Verbrauch ist auf den Bau von Rechenzentren, die industrielle Automatisierung, die Telekommunikation, die Ladeinfrastruktur für Elektrofahrzeuge und Investitionen in die Halbleiterindustrie zurückzuführen. Gleichrichtermodule werden zunehmend in Stromversorgungen, industriellen Antrieben, Ladestationen und Notstromversorgungen eingesetzt. Kanada leistet in der Region einen Beitrag im Bereich Energieinfrastruktur, industrielle Anwendungen und Kommunikation.
Der Markt der Region wird auch durch die Modernisierung der bestehenden elektrischen Infrastruktur angetrieben. Die steigende Nachfrage industrieller Kunden nach Effizienz, Wärmeableitung und kleineren Baugrößen führt zu einem Übergang von diskreten zu modularen Gleichrichterstrukturen. Die Planung von Rechenzentren erzeugt zusätzlichen Bedarf an Hochstromwandlungen und zuverlässiger Gleichstromverteilung. Nordamerikanische Hersteller und Distributoren legen zudem Wert auf die Verfügbarkeit, Qualifizierung und den Support von Komponenten, da OEMs zunehmend eine zuverlässige Komponentenversorgung für die langfristige Produktion benötigen.
US-Markt für Gleichrichtermodule
Die USA repräsentieren im Jahr 2025 etwa 78–82 % der nordamerikanischen Nachfrage nach Gleichrichtermodulen und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,2 % wachsen . Die Nachfrage konzentriert sich auf Industrieanlagen, Stromversorgungssysteme für die Telekommunikation, Rechenzentren, Automobilelektronik und fortschrittliche Stromversorgungen. Führende Anbieter wie Infineon Technologies AG, Microchip Technology Incorporated, STMicroelectronics NV und Vishay Intertechnology, Inc. verfügen über umfangreiche Portfolios an Leistungshalbleitern.
Der steigende Strombedarf von Rechenzentren erhöht die Bedeutung effizienter Leistungswandlung, während die industrielle Automatisierung den Einsatz von Motorantrieben und elektronisch gesteuerten Geräten ausweitet. Die Elektrifizierung des Automobilsektors schafft zusätzliche Möglichkeiten für hocheffiziente Leistungsmodule und Ladeinfrastruktur. Investitionen in die Halbleiterindustrie im Inland fördern zudem stärkere regionale Lieferketten und unterstützen lokale Entwicklungs-, Qualifizierungs-, Verpackungs- und Vertriebsaktivitäten für Leistungswandlungskomponenten.
Europäischer Markt für Gleichrichtermodule
Europa wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 22–26 % am Gleichrichtermodulmarkt halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,9 % wachsen . Deutschland bleibt aufgrund seiner Automobilindustrie, der industriellen Automatisierung, des Maschinenbaus und des Ökosystems der Leistungselektronik der führende nationale Markt. Großbritannien profitiert von Investitionen in Rechenzentren, Telekommunikationsinfrastruktur, erneuerbare Energiesysteme und die Modernisierung der Industrie. Frankreich trägt durch die Elektrifizierung des Verkehrssektors, Industrieanlagen und Energieinfrastruktur zum Wachstum bei.
Italien und Spanien generieren zusätzliche Nachfrage durch Automobilproduktion, Industriemaschinen, den Ausbau erneuerbarer Energien und die Modernisierung der Infrastruktur. Europaweit regen Effizienzanforderungen und Dekarbonisierungsstrategien die Hersteller dazu an, die Leistungsumwandlungseffizienz zu verbessern und Wärmeverluste zu reduzieren. Die Qualifizierung für die Automobilindustrie und die industrielle Zuverlässigkeit bleiben wichtige Kaufkriterien. Regionale Anbieter kombinieren zunehmend Halbleitertechnologie mit Anwendungstechnik und Packaging-Expertise, um hochzuverlässige Geräte für die Bereiche Transport, Fertigung, Energie und Kommunikation bereitzustellen.
APAC-Markt für Gleichrichtermodule
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von ca. 40–44 % am Gleichrichtermodulmarkt ausmachen und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,8 % wachsen . China ist der führende regionale Nachfragetreiber, insbesondere durch die Elektronikfertigung, Industrieanlagen, Telekommunikationsinfrastruktur und die Produktion von Elektrofahrzeugen. Japan und Südkorea liefern fortschrittliche Anwendungen in der Automobil- und Halbleiterindustrie, während Indien durch Elektrifizierung, Haushaltsgeräte, Telekommunikationsinfrastruktur und industrielle Automatisierung expandiert.
Australien leistet seinen Beitrag durch erneuerbare Energiesysteme, Bergbauausrüstung und netzbezogene Leistungselektronik. Regionale politische Förderprogramme für die Lokalisierung der Halbleiterfertigung und die Diversifizierung der Produktion begünstigen den Ausbau von Kapazitäten und die Entwicklung neuer Zulieferer. Chinas umfangreiches Elektronik-Ökosystem bietet die stärkste Basis für ein hohes Produktionsvolumen, während Indien mit dem Wachstum der heimischen Elektronik- und Elektromobilitätsproduktion zunehmend Chancen eröffnet. Der asiatisch-pazifische Raum vereint daher einen hohen Verbrauch mit kontinuierlichen Investitionen in fortschrittliche Leistungsumwandlungstechnologien.
Markt für Gleichrichtermodule im Nahen Osten und Afrika
Der Markt für Gleichrichtermodule im Nahen Osten und in Afrika wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,4 % wachsen . Treiber dieses Wachstums sind Infrastrukturentwicklung, der Ausbau der Telekommunikation, Industrieprojekte, Anlagen zur Nutzung erneuerbarer Energien und die Modernisierung der Stromnetze. Saudi-Arabien wird voraussichtlich die regionale Nachfrage anführen, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Hohe Betriebstemperaturen erhöhen die Bedeutung von Wärmedesign und Anlagenzuverlässigkeit.
Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in große Infrastruktur- und Energieprojekte, die zuverlässige Stromumwandlungssysteme erfordern, während Südafrika durch Industrieanlagen und Anlagen zur Erzeugung erneuerbarer Energien Nachfrage generiert. Der Rest der MEA-Region bietet Chancen in den Bereichen Telekommunikationsnetze, Elektrifizierung, Dateninfrastruktur und dezentrale Energiesysteme. Anbieter mit robusten Modulen, erweiterten Betriebstemperaturbereichen und regionalem technischem Support sind bestens positioniert, um diese Anforderungen zu erfüllen.
Segmentierungsanalyse
Typ
Für das Segment der Gleichrichtermodule wird zwischen 2026 und 2034 ein jährliches Wachstum von 7,8–8,5 % erwartet . Drehstrom bleibt strategisch wichtig, da Industrieanlagen, Telekommunikationsinfrastruktur und Hochleistungsumwandlungssysteme zunehmend eine koordinierte Gleichrichtung aus Drehstromnetzen benötigen. Wechselstrom spielt weiterhin eine wichtige Rolle bei Haushaltsgeräten und Geräten mit geringerer Leistung. Der Markt für Gleichrichtermodule wird daher durch das Gleichgewicht zwischen Anwendungen mit hohem Volumen und geringer Leistung sowie den zunehmend anspruchsvollen industriellen Umwandlungsarchitekturen bestimmt.
- Einphasig: Einphasige Module werden für Haushaltsgeräte, kompakte Netzteile, kleine Industrieanlagen und ausgewählte Telekommunikationsanwendungen eingesetzt. Ihre einfachere Architektur und Eignung für Systeme mit geringerer Leistungsaufnahme sorgen für eine breite Nachfrage in kostensensiblen Gerätekategorien.
- Dreiphasenmodule eignen sich für industrielle Antriebe, Telekommunikationsinfrastruktur, Hochleistungsnetzteile und Transportsysteme. Ihre Fähigkeit, höhere Leistungen und symmetrische Wechselstromeingänge zu verarbeiten, macht sie strategisch wichtig für skalierbare Umrichterplattformen.
Ausgangsleistung
Die Ausgangsleistung wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,2 % steigen . Die Nachfrage wird zunehmend von der Elektrifizierung, der industriellen Automatisierung, der Telekommunikationsinfrastruktur und dem Hochleistungsrechnen beeinflusst. Leistungsstärkere Module gewinnen immer mehr an Bedeutung, da Geräteentwickler weniger Komponenten, verbesserte Wärmeableitung und eine vereinfachte Montage anstreben. Der Leistungsbedarf variiert zudem je nach Anwendung erheblich, wodurch sich Chancen für Anbieter mit einem breiten Spektrum an Strom- und Spannungsoptionen ergeben.
- Unter 1000 Watt: Module unter 1000 Watt werden hauptsächlich in Haushaltsgeräten, kompakter Elektronik, Telekommunikationsgeräten und Hilfsstromversorgungssystemen eingesetzt. Ihr breites Anwendungsgebiet zeichnet sich durch Wirtschaftlichkeit, kompakte Bauweise, Verfügbarkeit und konstante elektrische Leistung aus.
- 1000 bis 2000 Watt: Module mit einer Leistung von 1000 bis 2000 Watt decken mittlere Anforderungen in den Bereichen Industrie, Telekommunikation, Haushaltsgeräte und Transport ab. Dieser Leistungsbereich bietet ein ausgewogenes Verhältnis zwischen Leistung und überschaubarer Wärmeentwicklung und unterstützt Geräteentwickler, die eine standardisierte modulare Umrüstung anstreben.
- Über 2000 Watt: Module mit einer Leistung über 2000 Watt werden in industriellen Anlagen mit hoher Kapazität, Infrastrukturen, Ladesystemen und Transportanwendungen eingesetzt. Ihre strategische Bedeutung steigt mit der zunehmenden Leistungsdichte durch die Elektrifizierung und dem Fokus der Systementwickler auf effiziente Hochstromwandlung.
Anwendung
Die Nachfrage nach diesen Anwendungen wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,9–8,7 % steigen. Dies spiegelt die unterschiedlichen Anforderungen an die Leistungsumwandlung in den Bereichen Konsumgüter, Kommunikation, Industrie und Transport wider. Der Markt für industrielle Automatisierung und Ausrüstung ist strategisch positioniert, da Motorantriebe, USV-Anlagen, Umrichter und automatisierte Maschinen häufig robuste Gleichrichterstufen benötigen. Die Anwendungsstruktur bietet ein breites Marktpotenzial für Gleichrichtermodule, das sowohl standardisierte Konsumgüter als auch technisch anspruchsvolle Infrastrukturausrüstung umfasst.
- Haushaltsgeräte: In Haushaltsgeräten wird Gleichrichtung in Netzteilen, Motorsteuerungen, Heizungs-, Lüftungs- und Klimaanlagen, Waschmaschinen, Kühlschränken und anderen elektronisch gesteuerten Geräten eingesetzt. Kompaktheit, Kosten, thermische Leistung und zuverlässiger Betrieb beeinflussen die Modulauswahl.
- Telekommunikation und Datenkommunikation: Geräte für die Telekommunikation und Datenkommunikation benötigen eine zuverlässige Gleichstromwandlung für Netzwerkinfrastruktur, Server und Kommunikationssysteme. Effizienz, Redundanz, Wärmemanagement und lange Lebensdauer sind wichtige Auswahlkriterien.
- Industrieautomation und -ausrüstung: Die Industrieautomation und -ausrüstung stellt ein technisch anspruchsvolles Anwendungsgebiet dar, das Motorantriebe, USV-Systeme, Umrichter, Maschinen und Fabriksysteme umfasst. Zuverlässigkeit, Leistungsdichte, Strombelastbarkeit und thermische Leistungsfähigkeit bestimmen die Akzeptanz dieser Technologien.
- Automobil- und Transportwesen: Anwendungen im Automobil- und Transportwesen erfordern zunehmend eine effiziente Energiewandlung für Ladesysteme, Zusatzelektronik, Traktionssysteme und die elektrifizierte Verkehrsinfrastruktur. Automobilqualifikation und thermische Zuverlässigkeit werden zu wichtigen Kaufkriterien.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Haushaltsgeräte |
Medium |
Geräteantriebe |
Reifen |
|
Telekommunikation und Datenkommunikation |
Hoch |
DC-Infrastruktur |
Skalierung |
|
Industrielle Automatisierung und Ausrüstung |
Hoch |
Motorantriebe |
Skalierung |
|
Automobil- und Transportwesen |
Hoch |
Laden von Elektrofahrzeugen |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für Gleichrichtermodule
Industriemotorantriebe erhöhen die Anforderungen an die modulare Gleichrichtung
Industriemotorantriebe zählen weiterhin zu den Haupttreibern des Gleichrichterbedarfs, da Umrichtersysteme üblicherweise eine AC/DC-Wandlung am Eingang von frequenzumrichterbasierten Motorantrieben beinhalten. Laut Microchip Technology Inc. verbrauchen Industriemotorantriebe über 40 % des weltweiten Gesamtstroms und über 70 % des gesamten Stromverbrauchs der Industrie. Daher ist eine Vielzahl solcher Anlagen im Einsatz. In Fabriken, die Automatisierung implementieren und veraltete, ineffiziente Anlagen modernisieren, steigen die Anforderungen hin zu verlustarmen, hocheffizienten Wärmeleitpfaden und hochzuverlässigen Komponenten. Dies gilt insbesondere für die kontinuierliche Prozessindustrie, in der Umwandlungsverluste die Betriebskosten beeinflussen.
Telekommunikations- und Dateninfrastruktur erhöht die Gleichstrom-Leistungsdichte
Der Ausbau von Telekommunikationsnetzen und datenintensiven Computern führt zu einem steigenden Bedarf an zuverlässiger Gleichstromumwandlung mit erhöhter Leistungsdichte. Komponenten von Telekommunikationsnetzen und Rechenzentren benötigen kleine Gleichrichter und Energiemanagementsysteme, die unter Einhaltung der Wärmeabfuhr kontinuierlich arbeiten. Laut Infineon Technologies AG werden die Leistungsmodule des Unternehmens in Anwendungen eingesetzt, die von Haushaltsgeräten bis hin zu Multi-Megawatt-Übertragungs- und Windkraftanlagen reichen. Dies unterstreicht die Skalierbarkeit dieser modularen Leistungshalbleiterlösungen. Für die Anbieter bedeutet dies einen verstärkten Fokus auf Wärmewiderstand, Stromdichte, Redundanz und kompakte Bauweise. Die Systembewertung der Module durch die Gerätehersteller berücksichtigt neben den Kosten auch Energieverluste, Kühlsysteme, Wartung und Lebensdauer der Module.
Elektrifizierung erweitert Anwendungsbereiche für Hochleistungsumwandlung
Die Elektrifizierung und Ladetechnik für Fahrzeuge stellen anspruchsvolle Anwendungen dar, die eine hohe Leistungsdichte für die Umwandlungsanforderungen in Transportsystemen erfordern. Immer mehr Anwendungen, wie Ladegeräte, Bordstromversorgungssysteme, Hilfswandler und die zugehörige Infrastruktur, setzen auf hohe Leistungsdichte, wodurch die Entwicklung von Modulen für hohe Ströme und Temperaturen ermöglicht wird. STMicroelectronics NV präsentierte ein bidirektionales 11-kW-Ladegerät auf Basis von Dreiphasen-Leistungswandlern und Siliziumkarbid-Leistungsmodulen und demonstrierte damit den Einsatz modularer Halbleitertechnologie in fortschrittlichen Ladegerätarchitekturen. Die kommerziellen Auswirkungen beschränken sich nicht nur auf die Fahrzeugherstellung, da auch in der Ladeinfrastruktur für kommerzielle Anwendungen und Depots skalierbare Leistungselektronik benötigt wird.
Markt für Gleichrichtermodule – Zukunftstrends
Höher integrierte und SiC-basierte Modularchitekturen
Die Trends im Markt für Gleichrichtermodule gehen hin zu höherer Integration, einem breiteren Betriebstemperaturbereich und einem verstärkten Einsatz von Siliziumkarbid in anspruchsvollen Leistungswandlungssystemen. SiC-basierte Module ermöglichen die Reduzierung von Schalt- und Leitungsverlusten sowie kompakte thermische Designs und eignen sich daher für Umrichter, Ladegeräte, Systeme für erneuerbare Energien und Hochleistungsnetzteile. Im Jahr 2025 brachte die Infineon Technologies AG die EasyPACK C SiC-Leistungsmodule für Anwendungen wie Schnellladen, Energiespeicherung und USV auf den Markt. Diese Module nutzen die CoolSiC-MOSFET-Halbleitertechnologie in Kombination mit fortschrittlicher Verbindungstechnik. Es wird erwartet, dass die Modulhersteller zukünftig weitere Fortschritte in der Halbleitertechnologie sowie optimierte Substrat- und Verbindungstechnologien integrieren werden.
Modulare Leistungsplattformen ermöglichen die Wiederverwendung von Anwendungen
Immer mehr Anbieter von Leistungselektronik entwickeln plattformbasierte Produkte, die sich durch Standardisierung der elektrischen Schnittstellen, Gehäuseformen und Halbleiterdesigns zu verschiedenen Gerätetypen konfigurieren lassen. Dieser Ansatz kann den Entwicklungszyklus potenziell beschleunigen, da eine einzige Modulfamilie unterschiedliche Wandler oder Architekturen abdecken kann. Er ist besonders relevant für Anbieter, die Geräte für die Bereiche Industrieautomation, Telekommunikation, Ladestationen für Kraftfahrzeuge und Haushaltsgeräte herstellen. Darüber hinaus ermöglicht die verstärkte Wiederverwendung der Plattform eine einfachere Zertifizierung, Bestandsverwaltung und Wartung. Da das Halbleiterdesign selbst immer komplexer wird, ermöglichen plattformbasierte Ansätze den Anbietern, ihre validierte Technologie für verschiedene Anwendungen zu nutzen, ohne alle Leistungsstufen neu entwickeln zu müssen.
Marktchancen für Gleichrichtermodule
Regionale Fertigung und Lokalisierung der Halbleiterversorgung
Die Marktprognosen für Gleichrichtermodule deuten auf bedeutende Chancen für Hersteller hin, die regionale Verpackungs-, Test- und Vertriebskapazitäten in der Nähe wichtiger Produktionszentren der Elektronik- und Automobilindustrie aufbauen. Der asiatisch-pazifische Raum bleibt besonders attraktiv, da China, Japan, Südkorea und Indien große Endmärkte mit umfassenden Ökosystemen für die Elektronikfertigung verbinden. Lokalisierung kann Lieferzeiten verkürzen, die Kundenorientierung verbessern und die Anfälligkeit für Störungen bei Wafern, Substraten, Verpackungsmaterialien oder der Logistik verringern. Lieferanten können diese Positionen durch Partnerschaften mit lokalen OEMs, Technologiezentren und Distributoren stärken. Investitionen in regionale Qualifizierungskapazitäten sind ebenfalls wichtig, da Kunden aus der Automobil- und Industriebranche häufig anwendungsspezifische Validierungen vor der Serienproduktion fordern. Unternehmen, die die Fertigungslokalisierung mit fortschrittlichen Halbleitertechnologien verknüpfen, können ihre Resilienz verbessern und gleichzeitig eine schnellere Integration und Produktionsskalierung unterstützen.
Hochleistungsinfrastruktur und Ladesysteme
Die Investitionsmöglichkeiten im Bereich der Hochleistungsinfrastruktur, in der Gleichrichtung zur Umwandlung von Netzstrom in geregelten Gleichstrom erforderlich ist, nehmen zu. Kommerzielle Ladestationen für Elektrofahrzeuge, Batteriespeicher, industrielle USV-Systeme, Umrichter für erneuerbare Energien und große Telekommunikationsanlagen benötigen skalierbare Architekturen zur Leistungsumwandlung. Besonders vielversprechend sind Module, die hohe Strombelastbarkeit mit geringem Wärmewiderstand und zuverlässiger elektrischer Isolation kombinieren. Anbieter können ihr Wachstum durch die Entwicklung anwendungsspezifischer Module, Referenzdesigns und integrierter Wärmelösungen fördern, anstatt ausschließlich Halbleitergehäuse zu liefern. Kunden im Hochleistungsbereich legen zudem Wert auf lange Produktlebenszyklen und eine stabile Beschaffung, da die Gerätequalifizierung und der Infrastrukturausbau mehrere Jahre dauern können. Dies eröffnet Chancen für Hersteller, die sowohl die anfängliche Entwicklung als auch die spätere Serienproduktion unterstützen können.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -