
整流器モジュール市場:規模・シェア・予測 2034
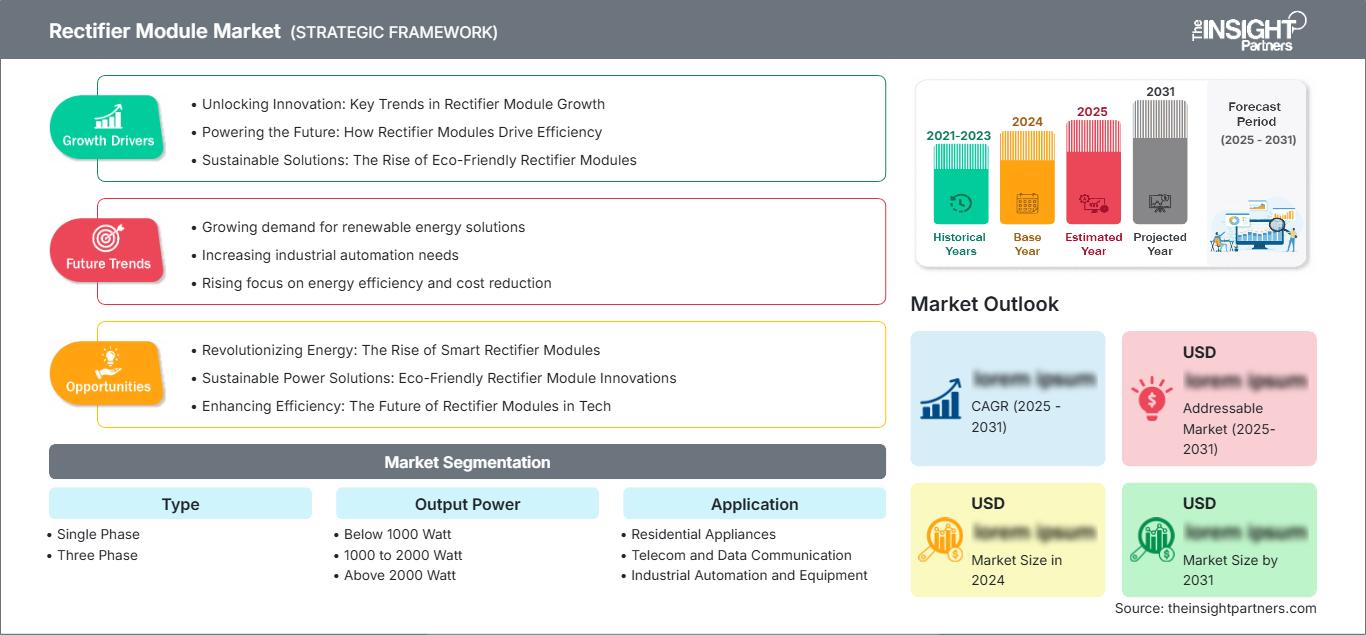
整流モジュール市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(単相、三相)、出力電力別(1000ワット未満、1000~2000ワット、2000ワット超)、用途別(家庭用電化製品、通信機器、産業オートメーションおよび機器、自動車および輸送機器、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00013162
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 10, 2026


2025年の市場規模
16億4000 万米ドル
基準年値
2034年の予測
32億1000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.75 %
成長率
対象市場
218億4000 万米ドル
(2026年~2034年)
整流モジュール市場は、2025年には16億4,000万米ドルと評価され、 2034年には32億1,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.75%を記録する見込みです。この拡大は、小型AC-DC変換、産業オートメーション、通信インフラ、電気自動車、電子制御機器に対する需要の高まりによって支えられています。また、電力密度と効率に対する要求の高まりも、低電力、中電力、高電力アプリケーション全体にわたる統合型整流モジュールの採用を促進しています。
北米の整流モジュール市場規模は、データセンター建設、産業オートメーション、および旧式電力変換機器の置き換えに支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.4~7.1%で拡大すると予測されています。輸送の電化の進展と、強靭な通信インフラへの投資により、効率的でコンパクト、かつ熱的に堅牢な整流プラットフォームへの要求が高まっています。
整流モジュール市場の評価と洞察
- 北米:北米は2025年には25~29%のシェアを占めると推定され、データセンター、産業オートメーション、通信インフラ、電化に支えられ、2026年から2034年にかけて年平均成長率6.4~7.1%で成長すると予測されている。
- 米国:米国は2025年には北米の需要の約78~82%を占め、デジタルインフラと産業投資に牽引され、 2026年から2034年にかけて年平均成長率6.5~7.2%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には22~26%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)6.2~6.9%で拡大すると見込まれており、ドイツ、英国、フランス、イタリア、スペインが産業の電化と自動化を支えている。
- アジア太平洋地域:アジア太平洋地域は、 2025年には40~44%のシェアを占めると推定されており、2026年から2034年にかけては、中国、日本、韓国、インド、オーストラリアが電子機器製造とインフラ投資を通じて、年平均成長率(CAGR)8.0~8.8%で成長すると予測されている。
- 最大のセグメントである三相電源は、2025年には市場シェアの60~64%を占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)は7.8~8.5%で推移すると予測されています。これは、産業および通信分野のニーズを反映したものです。
- 高成長セグメント: 2000ワット以上は、高出力インフラに支えられ、 2025年には市場シェアの29~33%を占めると推定され、2026年から2034年の間に年平均成長率(CAGR)8.5~9.3%で拡大すると予測されています。
- 詳細に分析された主要企業: Bourns, Inc.、Diodes Incorporated、Infineon Technologies AG、Microchip Technology Incorporated、ROHM Co., Ltd.、Semikron Danfoss Elektronik GmbH、STMicroelectronics NV、Toshiba Corporation、Vishay Intertechnology, Inc.、Yangzhou Yangjie Electronic Technology Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
整流モジュール市場は、従来のダイオードベースのブリッジアセンブリから、より高い電流密度と優れた電気的絶縁性を備えた、小型で熱的に最適化された半導体パッケージへと進化を遂げています。シリコンはコスト重視の用途において引き続き重要な役割を果たしていますが、炭化ケイ素デバイスはハイエンドの電力変換用途に対応していくでしょう。インフィニオン・テクノロジーズ社は、4つのダイオードを備えたブリッジ整流モジュールに加え、幅広い電圧および電流範囲に対応するダイオードモジュールやサイリスタモジュールを提供しており、特定の用途に合わせたモジュールアーキテクチャへの業界のトレンドを示しています。
予測期間を通じて、需要はアジアの新たな製造拠点やインフラ整備が進んだ経済圏へと多様化すると見込まれる。データセンター、EV充電、再生可能エネルギー変換、通信インフラ、産業機器への設備投資が、高出力モジュールへの需要を牽引するだろう。半導体事業の現地化とエネルギー効率の向上は、特に自動車および産業顧客向けモジュールにおいて、メーカーが地域における生産、認証、サプライチェーンのセキュリティ能力を向上させるための2つの追加要因となる。
整流器モジュール市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 16億4000万米ドル |
| 2034年までの市場規模 | 32億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.75% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
整流モジュール市場分析
整流モジュール市場の成長需要は、電子機器や電気機器におけるAC-DC変換段数の増加と密接に関連しています。家庭用機器には小型の電源が必要であり、通信機器には信頼性の高いDC電力変換方式が求められ、産業機器では駆動装置やコンバータに整流器が使用されています。サプライチェーンのサプライヤーは、ウェハーサプライヤー、ダイサプライヤー、モジュールメーカー、パッケージング業者、販売代理店、OEM、インテグレーターなど多岐にわたります。
この市場における供給動向は、熱管理の問題、基板の入手可能性、半導体製造能力、および認証によって左右されます。シリコンベースのモジュールは標準製品において依然としてコスト効率に優れていますが、SiC技術はより高い効率と高周波設計に対応できます。モジュール構造であるため、サプライヤーは様々な半導体デバイスを組み込み、熱管理をより効果的に行い、機器を容易に組み立てることができます。
整流モジュール市場の分析における競争上の位置付けは、半導体技術、パッケージング能力、電流および電圧製品ポートフォリオ、認証に関する専門知識、およびアプリケーションサポートによって形成されます。インフィニオン・テクノロジーズとSTマイクロエレクトロニクスは、幅広いパワー半導体ポートフォリオと車載および産業用製品の製造能力を兼ね備えている一方、ビシェイ・インターテクノロジーは専門的な整流モジュール製品を提供しています。ローム株式会社は高出力SiCパッケージングを強化しており、セミミクロン・ダンフォス・エレクトロニクスは高電流ダイオードおよびサイリスタモジュールに関する深い専門知識を有しています。
整流モジュール市場レポートによると、投資はますます高度なパッケージング、ワイドバンドギャップ半導体容量、および高電力密度に向けられています。インフィニオン・テクノロジーズは高需要アプリケーション向けのパワーモジュール製品群を拡充し、ロームは産業システム向けに小型SiCモールドモジュールを発表しました。STマイクロエレクトロニクスは、高電圧充電向けの3相SiCパワーモジュールアーキテクチャを実証しました。これらの戦略は、サプライヤーが部品価格だけでなく、効率性、熱性能、信頼性、およびシステムレベルの統合を通じて競争を激化させていることを示しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
整流モジュール市場:戦略的洞察
地域別分析
北米整流器モジュール市場
北米は、2025年には整流モジュール市場の25~29%を占め、 2026年から2034年にかけて年平均成長率(CAGR)6.4~7.1%で拡大すると予測されています。米国が地域消費をリードしているのは、データセンター建設、産業オートメーション、通信、EVインフラ、半導体投資などが要因です。整流モジュールは、電源、産業用ドライブ、充電ステーション、バックアップ電源などでますます広く使用されています。カナダは、エネルギーインフラ、産業用途、通信の分野でこの地域に貢献しています。
この地域市場は、既存の電気インフラの近代化によっても牽引されています。産業顧客の間で効率性、放熱性、小型化に対する需要が高まっていることから、個別整流器構造からモジュール型構造への移行が進んでいます。データセンターの設計では、大電流変換と信頼性の高い直流配電に対するニーズがさらに高まっています。また、北米のメーカーや販売代理店は、OEMからの長期生産における信頼性の高い部品供給の要望の高まりを受けて、部品の入手可能性、認証、サポートサービスを重視しています。
米国整流モジュール市場
米国は2025年時点で北米整流モジュール市場の需要の約78~82%を占め、 2026年から2034年にかけて年平均成長率(CAGR)6.5~7.2%で成長すると予測されています。需要は産業機器、通信電源システム、データセンター、車載エレクトロニクス、および先進電源に集中しています。インフィニオン・テクノロジーズ、マイクロチップ・テクノロジー、STマイクロエレクトロニクス、ビシェイ・インターテクノロジーなどの主要サプライヤーは、強力なパワー半導体製品群を保有しています。
データセンターの電力需要の増加に伴い、効率的な電力変換の重要性が高まっている一方、産業オートメーションの発展により、モーター駆動装置や電子制御機器の設置台数が拡大している。自動車の電動化は、高効率パワーモジュールや充電インフラの新たな需要機会を生み出している。また、国内半導体への投資は、地域サプライチェーンの強化を促進し、電力変換部品の現地におけるエンジニアリング、認証、パッケージング、流通活動を支えている。
欧州整流モジュール市場
欧州は2025年には整流モジュール市場の22~26%のシェアを占めると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.2~6.9%で成長すると見込まれています。ドイツは、自動車製造基盤、産業オートメーション、機械製造能力、パワーエレクトロニクス・エコシステムといった強みにより、引き続き主要市場となっています。英国は、データセンターへの投資、通信インフラ、再生可能エネルギーシステム、産業の近代化といった恩恵を受けています。フランスは、輸送の電化、産業機器、エネルギーインフラを通じて貢献しています。
イタリアとスペインは、自動車生産、産業機械、再生可能エネルギーの導入、インフラの近代化を通じて、さらなる需要を生み出しています。ヨーロッパ全体では、効率性に関する要件と脱炭素化政策により、製造業者は電力変換効率の向上と熱損失の削減を促されています。自動車向け認証と産業用信頼性は、依然として重要な購買基準です。地域のサプライヤーは、輸送、製造、エネルギー、通信分野で使用される高信頼性機器をサポートするため、半導体技術とアプリケーションエンジニアリングおよびパッケージングの専門知識をますます組み合わせるようになっています。
アジア太平洋地域の整流器モジュール市場
アジア太平洋地域は、2025年時点で整流モジュール市場の約40~44%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)8.0~8.8%で拡大すると予測されています。中国は、電子機器製造、産業機器、通信インフラ、電気自動車(EV)生産を通じて、この地域の需要を牽引しています。日本と韓国は、高度な自動車および半導体用途を提供しており、インドは、電化、家電製品、通信インフラ、産業オートメーションを通じて拡大しています。
オーストラリアは、再生可能エネルギーシステム、鉱山機械、送電網関連のパワーエレクトロニクスを通じて貢献している。半導体の国産化と製造の多様化に対する地域政策の支援は、生産能力の増強とサプライヤーの育成を促進している。中国の巨大なエレクトロニクス・エコシステムは最も強力な生産量基盤を提供しており、インドでは国内のエレクトロニクスおよび電気自動車製造の拡大に伴い、機会が増加している。したがって、アジア太平洋地域は大量消費と先進的な電力変換技術への継続的な投資を両立させている。
中東・アフリカ整流器モジュール市場
中東・アフリカ地域の整流モジュール市場は、インフラ開発、通信網の拡大、産業プロジェクト、再生可能エネルギー設備の設置、電力ネットワークの近代化などを背景に、 2026年から2034年にかけて年平均成長率(CAGR )5.7~6.4%で拡大すると予測されています。地域需要を牽引するのはサウジアラビアで、次いでアラブ首長国連邦、南アフリカが続くと見込まれています。高温環境下では、熱設計と機器の信頼性がますます重要になります。
サウジアラビアとアラブ首長国連邦は、信頼性の高い電力変換システムを必要とする大規模なインフラおよびエネルギープロジェクトに投資しており、南アフリカは産業機器や再生可能エネルギー設備を通じて需要を生み出しています。中東・アフリカのその他の地域では、通信ネットワーク、電化、データインフラ、分散型エネルギーシステムなどの分野でビジネスチャンスが広がっています。堅牢なモジュール、幅広い動作温度範囲、そして地域に根ざした技術サポートを提供するサプライヤーは、これらのニーズに対応できる立場にあります。
セグメンテーション分析
タイプ
整流器モジュール市場は、 2026年から2034年にかけて年平均成長率(CAGR)7.8~8.5%で拡大すると予測されています。三相電源は、産業機器、通信インフラ、高出力変換システムにおいて、三相電源からの協調整流がますます必要とされるため、戦略的に重要な位置を占めています。一方、単相電源は、家電製品や低出力機器において依然として広く利用されています。したがって、整流器モジュール市場の範囲は、大量生産される低出力アプリケーションと、ますます要求が高まる産業用変換アーキテクチャとのバランスによって形成されます。
- 単相:単相モジュールは、家庭用電化製品、小型電源装置、小型産業機器、および一部の通信機器に使用されます。シンプルな構造と低電力システムへの適合性により、コスト重視の機器カテゴリー全体で幅広い需要があります。
- 三相モジュール:三相モジュールは、産業用駆動装置、通信用電力インフラ、大容量電源、輸送システムなどに対応します。高出力かつバランスの取れた交流入力に対応できるため、拡張性の高い変換プラットフォームにとって戦略的に重要なモジュールです。
出力電力
出力電力は2026年から2034年にかけて年平均成長率(CAGR)7.4~8.2%で拡大すると予測されており、需要は電化、産業オートメーション、通信インフラ、高密度コンピューティングなどの影響を受けています。機器設計者は部品点数の削減、放熱経路の改善、組み立ての簡素化を求めているため、高出力モジュールへの注目が高まっています。また、電力要件は用途によって大きく異なるため、幅広い電流および電圧製品を提供するサプライヤーにとってビジネスチャンスが生まれています。
- 1000ワット未満: 1000ワット未満のモジュールは、主に家庭用電化製品、小型電子機器、通信機器、および補助電源システムに使用されます。幅広い用途において、手頃な価格、コンパクトなパッケージ、入手しやすさ、そして安定した電気性能が重視されています。
- 1000~2000ワット: 1000~2000ワットのモジュールは、中程度の産業、通信、家電、輸送機器のニーズに対応します。この範囲は、電力供給能力と管理しやすい熱要件のバランスが取れており、標準化されたモジュール化を求める機器設計者をサポートします。
- 2000ワット以上: 2000ワット以上のモジュールは、大容量の産業機器、インフラ、充電システム、輸送機器などに利用されます。電化が進み電力密度が高まり、システム設計者が高電流変換の効率性を重視するようになるにつれ、その戦略的重要性は増しています。
応用
アプリケーション需要は、 2026年から2034年にかけて年平均成長率(CAGR)7.9~8.7%で成長すると予測されており、これは消費者、通信、産業、輸送システムにおける多様な電力変換要件を反映しています。産業オートメーションおよび機器分野は、モータードライブ、UPSシステム、コンバータ、自動化機械などが堅牢な整流段を必要とすることが多いため、戦略的に重要な位置を占めています。アプリケーション構造は、標準化された消費者向け製品から高度な技術を要するインフラ機器まで、幅広い整流モジュール市場の範囲を提供します。
- 家庭用電化製品:家庭用電化製品では、電源、モーター制御システム、空調設備、洗濯機、冷蔵庫、その他の電子制御製品において整流が用いられます。モジュールの選定においては、小型性、コスト、熱性能、そして信頼性の高い動作が重要な要素となります。
- 通信・データ通信:通信・データ通信機器には、ネットワークインフラ、サーバー、通信システム向けに信頼性の高い直流変換装置が必要です。効率性、冗長性、熱管理、そして長寿命は、選定において重要な考慮事項となります。
- 産業オートメーションおよび機器:産業オートメーションおよび機器は、モータードライブ、UPSシステム、コンバータ、機械、工場システムなど、技術的に高度なアプリケーション基盤を網羅しています。信頼性、電力密度、電流容量、熱性能がドライブの採用に影響を与えます。
- 自動車・輸送機器分野:自動車・輸送機器分野では、充電システム、補助電子機器、牽引関連システム、電動輸送インフラなどにおいて、効率的な電力変換がますます求められています。自動車用途における認証取得と熱信頼性は、重要な購入基準となりつつあります。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
家庭用電化製品 |
中くらい |
アプライアンスドライブ |
成熟した |
|
通信およびデータ通信 |
高い |
データセンターインフラストラクチャ |
スケーリング |
|
産業オートメーションおよび機器 |
高い |
モータードライブ |
スケーリング |
|
自動車および輸送 |
高い |
EV充電 |
スケーリング |
整流モジュール市場の成長要因と影響分析
産業用モータードライブはモジュール式整流器の要件を増加させる
産業用モータ駆動装置は、インバータベースのモータ駆動装置の前段でAC/DC変換が行われるため、整流器需要の主要な要因の一つであり続けています。マイクロチップ・テクノロジー社によると、産業用モータ駆動装置は世界の総電力消費量の40%以上、産業界における総電力消費量の70%以上を消費しています。そのため、膨大な数の設備が稼働しています。工場では、自動化を進め、非効率な旧式設備を更新するにつれて、低損失・高効率の熱経路と高信頼性の部品に対する要求が高まっています。これは、変換損失が運転コストに影響を与える連続プロセス産業において特に顕著です。
通信・データインフラが直流電力密度を高める
通信ネットワークとデータ集約型コンピュータの拡張により、電力密度を高めた信頼性の高い直流電力変換の必要性が高まっています。通信ネットワークとデータセンターのコンポーネントには、放熱を管理しながらノンストップで動作する小型整流および電力管理システムが必要です。インフィニオン・テクノロジーズAGによると、同社のパワーモジュールは家庭用機器から数メガワットの送電および風力システムまで幅広い用途に対応しており、これらのモジュール型パワー半導体ソリューションの拡張性の高さを示しています。ベンダーにとっては、熱抵抗、電流密度、冗長性、コンパクトなパッケージングへの注目が高まるという影響があります。機器メーカーによるモジュールのシステムレベルの評価では、コストに加えて、エネルギー損失、冷却システム、メンテナンス、モジュールの寿命も考慮されます。
電化により高出力変換用途が拡大
車両の電動化と充電技術は、輸送システムにおける変換ニーズに対応するため、高電力密度が求められる高度なアプリケーションとなっています。充電器、車載電源システム、補助コンバータ、関連インフラなど、より多くのアプリケーションが高電力密度化へと移行しており、高電流・高温対応モジュールの開発が可能になっています。STMicroelectronics NVは、三相電力変換と炭化ケイ素パワーモジュールをベースとした11kW双方向充電器を展示し、モジュール型半導体技術が先進的な充電器アーキテクチャでどのように活用されているかを示しました。商用アプリケーションや充電ステーション向けの充電インフラにおいて拡張可能なパワーエレクトロニクスが必要となるため、その商業的影響は車両製造にとどまりません。
整流モジュール市場の将来動向
より高度な集積化とSiCベースのモジュールアーキテクチャ
整流モジュール市場のトレンドは、より高度な集積化、より広い動作温度範囲、そして要求の厳しい電力変換システムにおける炭化ケイ素(SiC)の利用拡大へと向かっています。SiCベースのモジュールは、スイッチングと導通に伴う損失の低減に加え、コンパクトな熱設計オプションを可能にし、コンバータ、充電器、再生可能エネルギーシステム、高密度電源などで有用です。2025年、インフィニオン・テクノロジーズ社は、CoolSiC MOSFET半導体技術と高度な相互接続技術を採用した、急速充電、エネルギー貯蔵、UPSなどの用途向けEasyPACK C SiCパワーモジュールを発表しました。今後、モジュールのサプライヤーは、半導体技術の進歩に加え、最適化された基板と相互接続技術を取り入れていくことが期待されます。
モジュール式電源プラットフォームにより、アプリケーションの再利用が可能になる
パワーエレクトロニクスベンダーは、電気インターフェース、パッケージ形状、半導体設計を標準化することで、複数の機器タイプに構成可能なプラットフォームベースの製品開発をますます進めている。このようなアプローチは、単一のモジュールファミリーで様々なコンバータやアーキテクチャに対応できるため、設計サイクルを短縮できる可能性がある。これは、産業オートメーション、通信、自動車充電ステーション、家電製品など、複数の分野で同時に使用される機器を製造するベンダーにとって特に重要である。さらに、プラットフォームの再利用性が高まることで、認証、在庫管理、アフターサービスも容易になる。半導体設計自体がますます複雑化する中で、プラットフォームベースのアプローチにより、ベンダーは検証済みの技術を、すべてのパワーステージを再設計することなく、様々なアプリケーションに展開できる。
整流モジュール市場の機会
地域における製造業と半導体供給の現地化
整流モジュール市場の予測によると、主要な電子機器および自動車生産拠点に近い地域にパッケージング、テスト、流通拠点を確立するメーカーにとって、大きなビジネスチャンスが生まれています。アジア太平洋地域は、中国、日本、韓国、インドといった大規模な最終市場と広範な電子機器製造エコシステムが融合しているため、特に魅力的です。現地化によってリードタイムを短縮し、顧客対応力を向上させ、ウェハ、基板、パッケージング材料、物流に影響を与える混乱の影響を軽減できます。サプライヤーは、現地のOEM、技術センター、販売代理店とのパートナーシップを通じて、こうした立場を強化できます。自動車および産業分野の顧客は、生産導入前にアプリケーション固有の検証を必要とすることが多いため、地域認定能力への投資も重要です。製造の現地化を高度な半導体技術と連携させる企業は、回復力を高めながら、設計導入と生産規模拡大を迅速化できます。
高出力インフラおよび充電システム
電力系統から供給される電力を制御された直流電力に変換するために整流が必要となる高出力インフラ分野では、投資機会が拡大しています。商用EV充電、バッテリーストレージ、産業用UPSシステム、再生可能エネルギーコンバータ、大規模通信設備など、いずれも拡張性の高い電力変換アーキテクチャを必要としています。特に、高電流容量、低熱抵抗、そして信頼性の高い電気的絶縁性を兼ね備えたモジュールに大きなチャンスがあります。サプライヤーは、半導体パッケージのみを提供するのではなく、用途に応じたモジュール、リファレンスデザイン、統合型熱ソリューションを開発することで成長を追求できます。高出力顧客は、機器の認定やインフラ展開が数年に及ぶ可能性があるため、製品ライフサイクルの長期化と安定した供給を重視しています。これは、初期エンジニアリングとそれに続く量産の両方をサポートできるメーカーにとって大きなチャンスとなります。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -