
Marché des modules redresseurs : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des modules redresseurs : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (monophasé, triphasé) ; puissance de sortie (inférieure à 1 000 W, de 1 000 à 2 000 W, supérieure à 2 000 W) ; application (électroménager, télécommunications et communication de données, automatisation et équipements industriels, automobile et transports, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00013162
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 10, 2026


Taille du marché en 2025
1,64 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,21 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,75 %
taux de croissance
Marché adressable
21,84 milliards de dollars américains
(2026-2034)
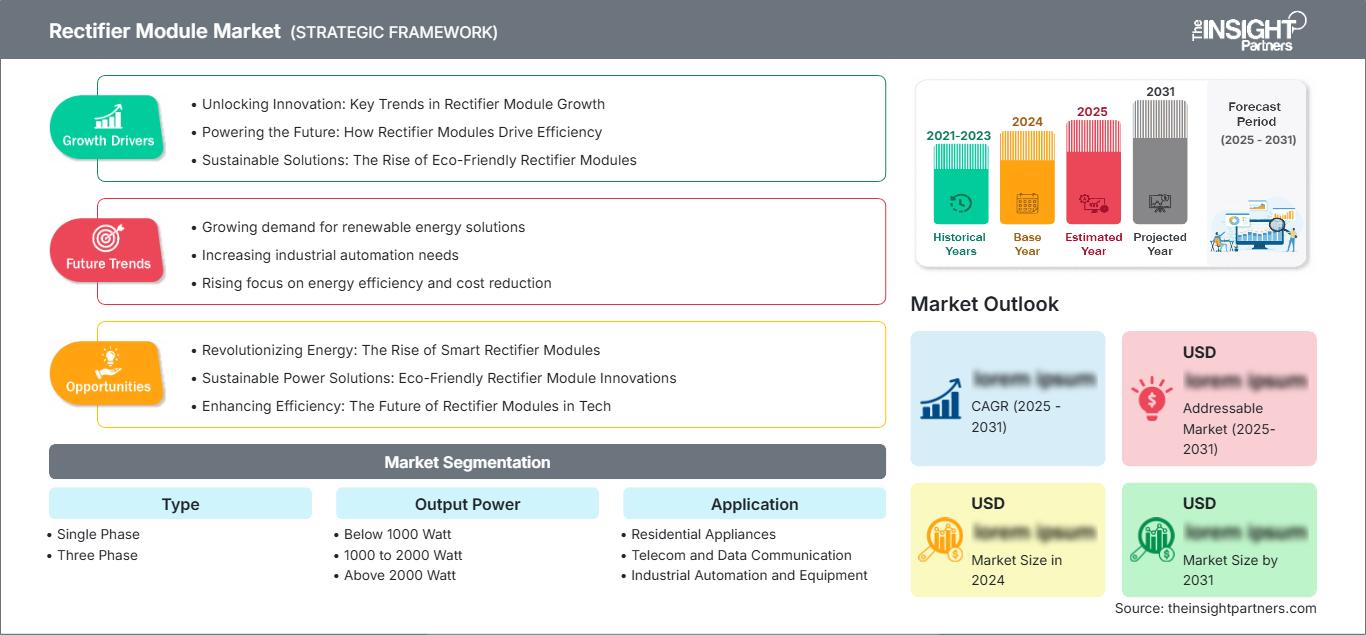
Le marché des modules redresseurs était évalué à 1,64 milliard de dollars américains en 2025 et devrait atteindre 3,21 milliards de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 7,75 % entre 2026 et 2034. Cette expansion est soutenue par la demande croissante de solutions compactes de conversion CA/CC, d'automatisation industrielle, d'infrastructures de télécommunications, de mobilité électrique et d'appareils à commande électronique. L'augmentation des exigences en matière de densité de puissance et d'efficacité favorise également l'adoption de modules redresseurs intégrés pour les applications de basse, moyenne et haute puissance.
Le marché des modules redresseurs en Amérique du Nord devrait connaître une croissance annuelle composée (TCAC) de 6,4 % à 7,1 % entre 2026 et 2034 , portée par la construction de centres de données, l'automatisation industrielle et le remplacement des équipements de conversion de puissance obsolètes. L'électrification croissante des transports et les investissements dans des infrastructures de communication résilientes accentuent les besoins en plateformes de redressement efficaces, compactes et thermiquement robustes.
Analyse et perspectives du marché des modules redresseurs
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 25 à 29 % en 2025 , avec une croissance annuelle composée de 6,4 à 7,1 % entre 2026 et 2034 , grâce aux centres de données, à l'automatisation industrielle, aux infrastructures de télécommunications et à l'électrification.
- États-Unis : Les États-Unis représentent environ 78 à 82 % de la demande nord-américaine en 2025 , avec un taux de croissance annuel composé (TCAC) de 6,5 à 7,2 % entre 2026 et 2034 , tiré par les infrastructures numériques et les investissements industriels.
- Europe : L'Europe devrait détenir une part de marché de 22 à 26 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 6,2 à 6,9 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant l'électrification et l'automatisation industrielles.
- Asie-Pacifique : La part de l'Asie-Pacifique devrait atteindre 40 à 44 % en 2025 , avec un TCAC de 8,0 à 8,8 % entre 2026 et 2034 , grâce à la Chine, au Japon, à la Corée du Sud, à l'Inde et à l'Australie, via la fabrication électronique et les investissements dans les infrastructures.
- Segment le plus important : le triphasé devrait détenir une part de marché de 60 à 64 % en 2025 , avec un TCAC de 7,8 à 8,5 % entre 2026 et 2034 , reflétant les besoins industriels et de télécommunications.
- Segment à forte croissance : Le segment supérieur à 2000 watts devrait détenir une part de marché de 29 à 33 % en 2025 , avec un TCAC de 8,5 à 9,3 % entre 2026 et 2034 , soutenu par une infrastructure à haute puissance.
- Principales entreprises analysées en détail : Bourns, Inc. ; Diodes Incorporated ; Infineon Technologies AG ; Microchip Technology Incorporated ; ROHM Co., Ltd. ; Semikron Danfoss Elektronik GmbH ; STMicroelectronics NV ; Toshiba Corporation ; Vishay Intertechnology, Inc. ; Yangzhou Yangjie Electronic Technology Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des modules redresseurs a évolué, passant des ponts redresseurs classiques à diodes à des boîtiers semi-conducteurs compacts et à dissipation thermique optimisée, offrant une densité de courant plus élevée et une isolation électrique améliorée. Le silicium reste un matériau clé pour les applications à faible coût, mais les dispositifs en carbure de silicium s'adressent aux applications de conversion de puissance haut de gamme. Infineon Technologies AG propose des modules redresseurs à quatre diodes, ainsi que des modules à diodes et thyristors couvrant une large gamme de tensions et de courants, illustrant la tendance du secteur vers des architectures de modules adaptées à des applications spécifiques.
Durant la période de prévision, la demande devrait se diversifier vers de nouveaux pôles de production en Asie et dans les économies à forte composante infrastructurelle. Les investissements dans les centres de données, les bornes de recharge pour véhicules électriques, la conversion d'énergie renouvelable, les infrastructures de télécommunications et les équipements industriels stimuleront la demande de modules haute puissance. La localisation des activités liées aux semi-conducteurs et l'amélioration de l'efficacité énergétique sont deux autres facteurs incitant les fabricants à renforcer leurs capacités régionales de production, de qualification et de sécurité de la chaîne d'approvisionnement, notamment pour les modules destinés aux secteurs automobile et industriel.
Rapport sur le marché des modules redresseurs
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,64 milliard de dollars américains |
| Taille du marché d'ici 2034 | 3,21 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,75% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des modules redresseurs
La croissance du marché des modules redresseurs est étroitement liée à l'augmentation du nombre d'étages de conversion AC/DC dans les équipements électroniques et électriques. Les appareils résidentiels nécessitent des alimentations compactes, les équipements de télécommunications des systèmes de conversion de puissance DC fiables et les produits industriels utilisent des redresseurs dans les variateurs et les convertisseurs. La chaîne d'approvisionnement comprend des fournisseurs de plaquettes, des fournisseurs de puces, des fabricants de modules, des intégrateurs, des distributeurs, des équipementiers et des intégrateurs.
La dynamique de l'offre sur ce marché est influencée par la gestion thermique, la disponibilité des substrats, les capacités de production de semi-conducteurs et les critères de qualification. Si les modules à base de silicium restent compétitifs pour les produits standards, la technologie SiC permet de répondre aux exigences de rendement et de fréquence plus élevés. De par sa conception modulaire, elle permet aux fournisseurs d'intégrer divers dispositifs semi-conducteurs, de gérer la chaleur plus efficacement et d'assembler les équipements plus facilement.
Le positionnement concurrentiel sur le marché des modules redresseurs est déterminé par la technologie des semi-conducteurs, les capacités d'encapsulation, les gammes de courant et de tension, l'expertise en qualification et le support applicatif. Infineon Technologies AG et STMicroelectronics NV associent de vastes portefeuilles de semi-conducteurs de puissance à des compétences dans les secteurs automobile et industriel, tandis que Vishay Intertechnology, Inc. propose des modules redresseurs spécialisés. ROHM Co., Ltd. renforce son expertise en encapsulation SiC haute puissance, et Semikron Danfoss Elektronik GmbH conserve une solide expertise dans les modules de diodes et de thyristors à courant élevé.
Le rapport sur le marché des modules redresseurs indique que les investissements se concentrent de plus en plus sur les technologies d'encapsulation avancées, la capacité de production de semi-conducteurs à large bande interdite et une densité de puissance plus élevée . Infineon Technologies AG a élargi sa gamme de modules de puissance pour les applications exigeantes, tandis que ROHM Co., Ltd. a lancé des modules SiC moulés compacts destinés aux systèmes industriels. STMicroelectronics NV a présenté des architectures de modules de puissance SiC triphasés pour la charge haute tension. Ces stratégies montrent que les fournisseurs misent de plus en plus sur l'efficacité, les performances thermiques, la fiabilité et l'intégration au niveau système plutôt que sur le seul prix des composants.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des modules redresseurs : Perspectives stratégiques
Perspectives régionales
Marché des modules redresseurs en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 25 et 29 % des parts de marché des modules redresseurs en 2025 et connaîtra une croissance annuelle composée (TCAC) de 6,4 à 7,1 % entre 2026 et 2034. La position dominante des États-Unis en matière de consommation régionale s'explique par la construction de centres de données, l'automatisation industrielle, les télécommunications, les infrastructures pour véhicules électriques et les investissements dans le secteur des semi-conducteurs. Les modules redresseurs sont de plus en plus utilisés dans les alimentations électriques, les variateurs industriels, les bornes de recharge et les systèmes d'alimentation de secours. Le Canada contribue au développement de la région grâce à ses infrastructures énergétiques, ses applications industrielles et ses communications.
Le marché régional est également stimulé par la modernisation des infrastructures électriques existantes. La demande accrue d'efficacité, de dissipation thermique et de miniaturisation des assemblages de la part des clients industriels favorise la transition des redresseurs discrets vers des redresseurs modulaires. La conception des centres de données engendre des besoins supplémentaires en conversions de courant élevé et en distribution de courant continu fiable. Les fabricants et distributeurs nord-américains accordent également une grande importance à la disponibilité, à la qualification et aux services d'assistance des composants, compte tenu des demandes croissantes des équipementiers (OEM) en matière d'approvisionnement fiable en composants pour une production à long terme.
Marché américain des modules redresseurs
Les États-Unis représentaient environ 78 à 82 % de la demande du marché nord-américain des modules redresseurs en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 6,5 à 7,2 % entre 2026 et 2034. La demande est concentrée dans les équipements industriels, les systèmes d'alimentation pour les télécommunications, les centres de données, l'électronique automobile et les alimentations électriques avancées. Les principaux fournisseurs, tels qu'Infineon Technologies AG, Microchip Technology Incorporated, STMicroelectronics NV et Vishay Intertechnology, Inc., possèdent d'importants portefeuilles de semi-conducteurs de puissance.
L'augmentation des besoins en électricité des centres de données renforce l'importance d'une conversion de puissance efficace, tandis que l'automatisation industrielle accroît le parc installé de variateurs de vitesse et d'équipements à commande électronique. L'électrification du secteur automobile crée de nouvelles opportunités pour les modules de puissance à haut rendement et les infrastructures de recharge. Les investissements nationaux dans les semi-conducteurs favorisent également le renforcement des chaînes d'approvisionnement régionales, soutenant ainsi les activités locales d'ingénierie, de qualification, de conditionnement et de distribution des composants de conversion de puissance.
Marché européen des modules redresseurs
On estime que l'Europe détiendra entre 22 et 26 % du marché des modules redresseurs en 2025 , avec un taux de croissance annuel composé (TCAC) de 6,2 à 6,9 % entre 2026 et 2034. L'Allemagne demeure le principal marché national grâce à son industrie automobile, son automatisation industrielle, ses capacités de construction de machines et son écosystème d'électronique de puissance. Le Royaume-Uni bénéficie des investissements dans les centres de données, les infrastructures de télécommunications, les énergies renouvelables et la modernisation industrielle. La France contribue quant à elle par l'électrification des transports, les équipements industriels et les infrastructures énergétiques.
L'Italie et l'Espagne contribuent à la demande par le biais de la production automobile, des machines industrielles, du déploiement des énergies renouvelables et de la modernisation des infrastructures. Partout en Europe, les exigences d'efficacité énergétique et les politiques de décarbonation incitent les fabricants à améliorer le rendement de conversion d'énergie et à réduire les pertes thermiques. La qualification automobile et la fiabilité industrielle demeurent des critères d'achat essentiels. Les fournisseurs régionaux associent de plus en plus la technologie des semi-conducteurs à l'ingénierie d'application et à l'expertise en matière d'encapsulation afin de soutenir les équipements à haute fiabilité utilisés dans les transports, la production industrielle, l'énergie et les communications.
Marché des modules redresseurs APAC
La région Asie-Pacifique représentait environ 40 à 44 % du marché des modules redresseurs en 2025 et devrait connaître une croissance annuelle composée de 8,0 à 8,8 % entre 2026 et 2034. La Chine est le principal moteur de la demande régionale grâce à la fabrication de produits électroniques, aux équipements industriels, aux infrastructures de télécommunications et à la production de véhicules électriques. Le Japon et la Corée du Sud fournissent des applications automobiles et semi-conducteurs de pointe, tandis que l'Inde se développe grâce à l'électrification, aux appareils électroménagers, aux infrastructures de télécommunications et à l'automatisation industrielle.
L'Australie contribue par le biais des systèmes d'énergies renouvelables, des équipements miniers et de l'électronique de puissance pour les réseaux électriques. Le soutien politique régional à la localisation de la production de semi-conducteurs et à la diversification de la fabrication encourage le développement de capacités supplémentaires et de nouveaux fournisseurs. Le vaste écosystème électronique chinois offre la plus forte base de production, tandis que l'Inde offre des opportunités croissantes grâce à l'expansion de sa production nationale de produits électroniques et de véhicules électriques. La région Asie-Pacifique combine ainsi une forte consommation et des investissements continus dans les technologies de conversion d'énergie avancées.
Marché des modules redresseurs au Moyen-Orient et en Afrique
Le marché des modules redresseurs au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée (TCAC) de 5,7 % à 6,4 % entre 2026 et 2034 , portée par le développement des infrastructures, l'expansion des télécommunications, les projets industriels, les installations d'énergies renouvelables et la modernisation des réseaux électriques. L'Arabie saoudite devrait être le principal moteur de la demande régionale, suivie des Émirats arabes unis et de l'Afrique du Sud. Les environnements d'exploitation à haute température renforcent l'importance de la conception thermique et de la fiabilité des équipements.
L’Arabie saoudite et les Émirats arabes unis investissent dans d’importants projets d’infrastructures et d’énergie qui nécessitent des systèmes de conversion d’énergie fiables, tandis que l’Afrique du Sud crée la demande grâce à ses équipements industriels et ses installations d’énergies renouvelables. Le reste de la région MENA offre des opportunités dans les réseaux de télécommunications, l’électrification, les infrastructures de données et les systèmes énergétiques distribués. Les fournisseurs disposant de modules robustes, d’une large plage de températures de fonctionnement et d’un support technique régional sont bien placés pour répondre à ces besoins.
Analyse de segmentation
Taper
Le segment des modules redresseurs devrait connaître une croissance annuelle composée (TCAC) de 7,8 % à 8,5 % entre 2026 et 2034. Le triphasé demeure stratégiquement important car les équipements industriels, les infrastructures de télécommunications et les systèmes de conversion de puissance nécessitent de plus en plus une rectification coordonnée à partir de sources triphasées. Le monophasé conserve une large pertinence pour les appareils électroménagers et les équipements de faible puissance. Le marché des modules redresseurs est donc déterminé par l'équilibre entre les applications basse consommation à grand volume et les architectures de conversion industrielle de plus en plus exigeantes.
- Monophasé : Les modules monophasés alimentent les appareils électroménagers, les alimentations compactes, les petits équipements industriels et certaines applications de télécommunications. Leur architecture simplifiée et leur compatibilité avec les systèmes basse consommation expliquent la forte demande dans les catégories d’équipements sensibles au coût.
- Triphasé : Les modules triphasés sont destinés aux entraînements industriels, aux infrastructures d’alimentation des télécommunications, aux alimentations haute capacité et aux systèmes de transport. Leur capacité à gérer une puissance élevée et une entrée CA symétrique les rend stratégiques pour les plateformes de conversion évolutives.
Puissance de sortie
La puissance de sortie devrait croître à un TCAC de 7,4 % à 8,2 % entre 2026 et 2034 , la demande étant de plus en plus influencée par l'électrification, l'automatisation industrielle, les infrastructures de télécommunications et le calcul haute densité. Les modules haute puissance suscitent un intérêt croissant, car les concepteurs d'équipements recherchent moins de composants, des dissipations thermiques améliorées et un assemblage simplifié. Les besoins en énergie varient également considérablement selon les applications, ce qui crée des opportunités pour les fournisseurs proposant une large gamme de courants et de tensions.
- Moins de 1 000 watts : les modules de moins de 1 000 watts sont principalement destinés aux appareils électroménagers, aux appareils électroniques compacts, aux équipements de télécommunications et aux systèmes d’alimentation auxiliaires. Leur large gamme d’applications met en avant leur prix abordable, leur format compact, leur disponibilité et leurs performances électriques constantes.
- 1 000 à 2 000 watts : Les modules de 1 000 à 2 000 watts répondent aux besoins intermédiaires des secteurs de l’industrie, des télécommunications, de l’électroménager et des transports. Cette gamme offre un équilibre optimal entre puissance et dissipation thermique, et accompagne les concepteurs d’équipements recherchant une conversion modulaire standardisée.
- Puissance supérieure à 2 000 watts : Les modules de plus de 2 000 watts alimentent les équipements industriels haute capacité, les infrastructures, les systèmes de recharge et les applications de transport. Leur importance stratégique s’accroît à mesure que l’électrification augmente la densité de puissance et que les concepteurs de systèmes privilégient une conversion efficace du courant élevé.
Application
La demande d'applications devrait croître à un TCAC de 7,9 % à 8,7 % entre 2026 et 2034 , reflétant les divers besoins en conversion de puissance des systèmes grand public, de communication, industriels et de transport. Le secteur de l'automatisation et des équipements industriels occupe une position stratégique, car les variateurs de vitesse, les systèmes d'alimentation sans coupure (ASI), les convertisseurs et les machines automatisées nécessitent fréquemment des étages de redressement robustes. La structure des applications offre un large éventail de possibilités pour le marché des modules redresseurs, allant des produits grand public standardisés aux équipements d'infrastructure de haute technologie.
- Appareils électroménagers : Les appareils électroménagers utilisent la rectification dans les alimentations électriques, les systèmes de commande de moteurs, les équipements de chauffage, ventilation et climatisation, les lave-linge, les réfrigérateurs et autres produits à commande électronique. La compacité, le coût, les performances thermiques et la fiabilité de fonctionnement sont des critères déterminants dans le choix du module.
- Télécommunications et communication de données : Les équipements de télécommunications et de communication de données nécessitent une conversion CC fiable pour l’infrastructure réseau, les serveurs et les systèmes de communication. L’efficacité, la redondance, la gestion thermique et une longue durée de vie sont des critères de sélection importants.
- Automatisation et équipements industriels : L’automatisation et les équipements industriels constituent un domaine d’application exigeant sur le plan technique, comprenant les variateurs de vitesse, les systèmes d’alimentation sans coupure (ASI), les convertisseurs, les machines et les systèmes d’usine. La fiabilité, la densité de puissance, la capacité de courant et les performances thermiques sont des critères déterminants pour leur adoption.
- Automobile et transport : Les applications automobiles et de transport nécessitent de plus en plus une conversion de puissance efficace pour les systèmes de charge, l’électronique auxiliaire, les systèmes de traction et les infrastructures de transport électrifiées. La qualification automobile et la fiabilité thermique deviennent des critères d’achat importants.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
Appareils électroménagers résidentiels |
Moyen |
Entraînements pour appareils électroménagers |
Mature |
|
Télécommunications et communication de données |
Haut |
Infrastructure du district de Columbia |
Mise à l'échelle |
|
Automatisation et équipements industriels |
Haut |
Entraînements de moteurs |
Mise à l'échelle |
|
Automobile et transport |
Haut |
Recharge des véhicules électriques |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des modules redresseurs
Les variateurs de vitesse pour moteurs industriels augmentent les exigences en matière de rectification modulaire
Les variateurs de vitesse pour moteurs industriels demeurent l'un des principaux moteurs des besoins en redresseurs, car les systèmes de conversion intègrent généralement une conversion AC/DC en amont des variateurs de vitesse à onduleur. Selon Microchip Technology Inc., ces variateurs consomment plus de 40 % de l'électricité mondiale et plus de 70 % de l'électricité consommée par les industries. De ce fait, leur nombre est considérable. Dans les usines, avec l'automatisation et la modernisation des installations anciennes et peu performantes, les exigences évoluent vers des circuits thermiques à faibles pertes et à haut rendement, ainsi que vers des composants de haute fiabilité. Ceci est particulièrement vrai pour les industries à processus continus, où les pertes de conversion influent sur les coûts d'exploitation.
Les infrastructures de télécommunications et de données augmentent la densité de puissance CC
L'expansion des réseaux de télécommunications et des centres de données engendre un besoin accru en conversions de puissance CC fiables et à densité de puissance élevée. Les composants des réseaux de télécommunications et des centres de données doivent intégrer des systèmes de redressement et de gestion de l'énergie compacts, fonctionnant en continu et assurant une dissipation thermique optimale. Selon Infineon Technologies AG, ses modules de puissance sont utilisés dans des applications allant des appareils domestiques aux systèmes de transport d'énergie et éoliens de plusieurs mégawatts, illustrant ainsi l'évolutivité de ces solutions modulaires de semi-conducteurs de puissance. Pour les fournisseurs, cela se traduira par une attention accrue portée à la résistance thermique, à la densité de courant, à la redondance et à la compacité. L'évaluation des modules au niveau système par les fabricants d'équipements prend en compte les pertes d'énergie, les systèmes de refroidissement, la maintenance et la durée de vie des modules, en plus de leur coût.
L'électrification élargit les applications de conversion de puissance à haute puissance
L'électrification et les technologies de recharge pour véhicules sont devenues des applications exigeantes, nécessitant une densité de puissance élevée pour répondre aux besoins de conversion des systèmes de transport. De plus en plus d'applications, telles que les chargeurs, les systèmes d'alimentation embarqués, les convertisseurs auxiliaires et les infrastructures associées, évoluent vers une densité de puissance élevée, permettant le développement de modules pour courants et températures élevés. STMicroelectronics NV a présenté un chargeur bidirectionnel de 11 kW basé sur la conversion de puissance triphasée et des modules de puissance en carbure de silicium, illustrant ainsi l'utilisation de la technologie des semi-conducteurs modulaires dans les architectures de chargeurs avancées. L'impact commercial ne se limitera pas à la seule fabrication de véhicules, car l'infrastructure de recharge pour les applications commerciales et les stations de recharge aura besoin d'une électronique de puissance évolutive.
Tendances futures du marché des modules redresseurs
Architectures de modules à intégration plus élevée et à base de SiC
Les tendances du marché des modules redresseurs s'orientent vers une intégration accrue, une plage de températures de fonctionnement plus étendue et une utilisation plus fréquente du carbure de silicium dans les systèmes de conversion de puissance exigeants. Les modules à base de SiC permettront de réduire les pertes liées à la commutation et à la conduction, tout en offrant des options de conception thermique compactes. Ils seront ainsi utiles pour les convertisseurs, les chargeurs, les systèmes d'énergies renouvelables et les alimentations haute densité. En 2025, Infineon Technologies AG a lancé les modules de puissance EasyPACK C SiC destinés à des applications telles que la charge rapide, le stockage d'énergie et les systèmes d'alimentation sans coupure (UPS). Ces modules utilisent la technologie des semi-conducteurs MOSFET CoolSiC et une technologie d'interconnexion avancée. À l'avenir, les fournisseurs de modules devraient intégrer des avancées technologiques en matière de semi-conducteurs, ainsi que des substrats et des technologies d'interconnexion optimisés.
Les plateformes d'alimentation modulaires permettent la réutilisation des applications
De plus en plus, les fournisseurs d'électronique de puissance développent des produits modulaires, configurables en de multiples équipements grâce à la standardisation des interfaces électriques, des formats de boîtier et de la conception des semi-conducteurs. Cette approche permet d'accélérer le cycle de conception, une seule famille de modules pouvant couvrir différents convertisseurs ou architectures. Elle est particulièrement pertinente pour les fournisseurs d'équipements destinés à l'automatisation industrielle, aux télécommunications, aux bornes de recharge pour véhicules électriques et à l'électroménager. Par ailleurs, la réutilisation accrue des modules simplifie la certification, la gestion des stocks et la maintenance après-vente. Face à la complexité croissante de la conception des semi-conducteurs, les solutions modulaires permettent aux fournisseurs de déployer leurs technologies validées sur différentes applications sans avoir à repenser l'ensemble des étages de puissance.
Opportunités du marché des modules redresseurs
Localisation régionale de la production et de l'approvisionnement en semi-conducteurs
Les prévisions du marché des modules redresseurs indiquent des opportunités significatives pour les fabricants qui développent des capacités régionales d'encapsulation, de test et de distribution à proximité des principaux centres de production électronique et automobile. La région Asie-Pacifique demeure particulièrement attractive, car la Chine, le Japon, la Corée du Sud et l'Inde combinent d'importants marchés finaux et de vastes écosystèmes de fabrication électronique. La localisation permet de réduire les délais de livraison, d'améliorer la réactivité client et d'atténuer l'exposition aux perturbations affectant les plaquettes, les substrats, les matériaux d'encapsulation ou la logistique. Les fournisseurs peuvent consolider ces positions grâce à des partenariats avec les équipementiers, les centres techniques et les distributeurs locaux. Investir dans des capacités de qualification régionales est également essentiel, car les clients des secteurs automobile et industriel exigent souvent une validation spécifique à l'application avant la mise en production. Les entreprises qui associent la localisation de leur production aux technologies semi-conductrices avancées peuvent améliorer leur résilience tout en accélérant l'intégration et la montée en puissance de la production.
Infrastructures haute puissance et systèmes de recharge
Les opportunités d'investissement se développent dans les infrastructures de haute puissance où la rectification est nécessaire pour convertir l'électricité du réseau en courant continu contrôlé. La recharge des véhicules électriques, le stockage par batteries, les systèmes d'alimentation sans coupure (UPS) industriels, les convertisseurs d'énergie renouvelable et les grandes installations de télécommunications requièrent tous des architectures de conversion de puissance évolutives. Le potentiel est maximal pour les modules alliant capacité de courant élevée, faible résistance thermique et isolation électrique fiable. Les fournisseurs peuvent stimuler leur croissance en développant des modules spécifiques à l'application, des conceptions de référence et des solutions thermiques intégrées, plutôt qu'en se contentant de fournir des boîtiers semi-conducteurs. Les clients du secteur de la haute puissance privilégient également les longs cycles de vie des produits et un approvisionnement stable, car la qualification des équipements et le déploiement des infrastructures peuvent s'étaler sur plusieurs années. Ceci crée des opportunités pour les fabricants capables d'accompagner à la fois l'ingénierie initiale et les volumes de production ultérieurs.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -