
Markt für Regenerative Turbine Pumpe: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für regenerative Turbinenpumpen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Produkt (einstufig, mehrstufig); Ansaugung (selbstansaugend, nicht selbstansaugend); Kapazität (unter 10 GPM, 10–30 GPM, 30–60 GPM, über 60 GPM); Anwendung (Landwirtschaft, Chemie, Bauwesen, Wasser und Abwasser, Industrie, Öl und Gas, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00018581
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 16, 2026


Marktgröße 2025
502,41 Mio. US$
Basisjahrwert
Prognose für 2034
765,28 Mio. US$
Prognose bis 2034
CAGR 2026-2034
4,79 %
Wachstumsrate
Adressierbarer Markt
5.755,25 Mio. US$
(2026–2034)
Der Markt für regenerative Turbinenpumpen wurde 2025 auf 502,41 Millionen US-Dollar geschätzt und soll bis 2034 auf 765,28 Millionen US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,79 % im Zeitraum 2026–2034 entspricht . Der Markt umfasst spezialisierte Pumpen für geringe Fördermengen und hohe Förderhöhen, die in der Prozessindustrie, in Energiesystemen, in der Wasseraufbereitung und in anderen Anwendungsbereichen eingesetzt werden, in denen eine stabile Druckversorgung und kompakte hydraulische Bauweisen wichtig sind.
Die Nachfrage in Nordamerika dürfte bis 2034 mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–4,9 % steigen. Unterstützt wird dieses Wachstum durch die Erneuerung veralteter industrieller Pumpenanlagen und kontinuierliche Investitionen in die chemische Verarbeitung, die Energieinfrastruktur und die Wasserversorgung. Die Marktgröße für regenerative Turbinenpumpen wird zudem durch den Fokus der Hersteller auf anwendungsspezifische Werkstoffe, verbesserte hydraulische Effizienz und Anlagen mit stabiler Leistung unter variablen Druckbedingungen beeinflusst.
Marktanalyse und Einblicke für regenerative Turbinenpumpen
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Marktanteil von 34–38 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,3–4,9 % wachsen wird , unterstützt durch ausgereifte Prozessindustrien, Ersatzbedarf und etablierte Pumpenvertriebsnetze.
- USA: Die USA repräsentieren im Jahr 2025 etwa 78–82 % Nordamerikas , mit einem durchschnittlichen jährlichen Wachstum von 4,2–4,8 % zwischen 2026 und 2034 , angeführt von Anwendungen in den Bereichen Chemie, Energie, Industrie und Wasser.
- Europa: Europa wird im Jahr 2025 einen Anteil von 25–29 % haben und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,1–4,7 % wachsen . Deutschland, Großbritannien, Frankreich, Italien und Spanien stützen die Nachfrage durch industrielle Modernisierung und Effizienzanforderungen.
- Asien-Pazifik: Der asiatisch-pazifische Raum wird im Jahr 2025 einen Anteil von 27–31 % ausmachen und voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 5,0–5,6 % verzeichnen . Angeführt wird dieses Wachstum von China, Japan, Indien, Südkorea und Australien, die auf den Ausbau der Fertigungsindustrie und Investitionen in die Wasserinfrastruktur zurückzuführen sind.
- Größtes Segment: Mehrstufige Produkte halten im Jahr 2025 schätzungsweise einen Marktanteil von 58–62 % und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,2 % wachsen , was die Anforderungen an hohe Förderhöhen und niedrige Fördermengen widerspiegelt.
- Wachstumsstarkes Segment: Selbstansaugende Produkte machen im Jahr 2025 etwa 48–52 % des Marktanteils aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,7 % wachsen , was auf die einfachere Installation und die hohe Flexibilität im Betrieb zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Corken, Inc.; IDEX Corporation; Magnatex Pumps, Inc.; MTH Pumps; Nikuni Co., Ltd.; Pentair plc; PSG, ein Unternehmen der Dover-Gruppe; Roth Pump Co.; Speck Pumpen Walter Speck GmbH & Co. KG; TEIKOKU ELECTRIC MFG. CO., LTD.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologische Basis hat sich um kompakte Hydraulikkanäle, präzisionsgefertigte Laufräder, verbesserte Wellen- und Dichtungsmaterialien sowie Konfigurationen entwickelt, die relativ hohe Förderhöhen bei geringen Fördermengen erzeugen können. Hersteller differenzieren ihre Produkte zunehmend durch korrosionsbeständige Konstruktion, engere Fertigungstoleranzen, Selbstansaugfähigkeit und anwendungsspezifische Lösungen. Diese Entwicklungen ermöglichen es regenerativen Pumpen, Prozessaufgaben zu bewältigen, bei denen herkömmliche Kreiselpumpen Kavitation oder instabilen Betrieb bei geringen Fördermengen aufweisen können. Der Markt für regenerative Turbinenpumpen spiegelt daher zunehmend technische Spezialisierung statt des einfachen Austauschs von Anlagenteilen wider.
Die zukünftige Entwicklung wird sich voraussichtlich um die Optimierung des Energieverbrauchs, digitale Zustandsüberwachung, modulare Pumpensysteme und geografisch lokalisierte Fertigung drehen. Aufstrebende Industriestandorte werden durch den Ausbau ihrer Chemieanlagen, Lebensmittelverarbeitungsbetriebe, Wasseraufbereitungsanlagen und Energieanlagen zusätzliche Nachfrage generieren können. Die Bedeutung der Lebenszykluskosten im Zusammenhang mit industrieller Effizienz und Wassermanagement dürfte mit zunehmenden Investitionen der Unternehmen weiter steigen.
Berichtsumfang zum Markt für regenerative Turbinenpumpen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 502,41 Millionen US-Dollar |
| Marktgröße bis 2034 | 765,28 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,79 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für regenerative Turbinenpumpen
Die Nachfrage wird durch Anwendungen bestimmt, die einen kontrollierten Durchfluss und vergleichsweise hohen Förderdruck erfordern. Das Wachstum des Marktes für regenerative Turbinenpumpen profitiert von der Chemikalienförderung, Kesseltechnik, Wasseraufbereitung, Kältetechnik, Prozesszirkulation und speziellen industriellen Anwendungen, bei denen kompakte Anlagen eine stabile hydraulische Leistung gewährleisten. Ein Ökosystem umfasst Pumpenhersteller, Motorenlieferanten, Dichtungshersteller und Lagerlieferanten, Vertriebspartner, Ingenieurbüros, Systemintegratoren und Endanwender aus dem Industriesektor. Die Lieferkette wird weiterhin von Edelstahl, technischen Metallen, Gleitringdichtungen, Elektromotoren und Bearbeitungsmöglichkeiten beeinflusst.
Der Wettbewerb in der Branche hängt nicht von Produktionsmengen ab, sondern von der hydraulischen Auslegung, den verwendeten Materialien, der kundenspezifischen Anpassung und dem angebotenen Serviceumfang. Die korrekte Dimensionierung von Niedrigförderpumpen ist unerlässlich, da der Betrieb außerhalb des ausgelegten hydraulischen Bereichs zu erhöhtem Energieverbrauch und Verschleiß führt. Daher sind Ingenieurdienstleistungen zu einem entscheidenden Faktor beim Einkauf geworden, insbesondere in der Chemie- sowie der Öl- und Gasindustrie.
Der Wettbewerb ist fragmentiert und umfasst spezialisierte Pumpenhersteller und diversifizierte Industriekonzerne. Die IDEX Corporation profitiert von Corkens etablierter Position im Bereich Industrie- und Energiepumpen, während Pentair plc über ihr Wasser- und Durchflussportfolio regenerative Turbinen anbietet. Magnatex Pumps, Inc., MTH Pumps, Roth Pump Co., Nikuni Co., Ltd. und Speck Pumpen Walter Speck GmbH & Co. KG konzentrieren sich auf spezialisierte Hydraulikkonfigurationen und Anwendungstechnik. TEIKOKU ELECTRIC MFG. CO., LTD. ergänzt das Wettbewerbsumfeld mit Expertise im Bereich Niedrigförderpumpen mit hoher Förderhöhe.
Investitionspräferenzen konzentrieren sich heute auf Fertigungspräzision, Korrosionsbeständigkeit, Produktleistung und Kundendienst. Es gibt Bestrebungen, die technische Dokumentation und die Auswahlmethoden zu verbessern, um Fehldimensionierungen zu vermeiden. Advanced Flow Solutions von IDEX Corporation vertreibt Corken-Produkte, darunter ein- und mehrstufige Regenerativturbinenpumpen für die Öl- und Gasindustrie sowie für industrielle Anwendungen. Die Positionierung erfordert daher die Integration von Anwendungsexpertise mit zuverlässiger Versorgung, regionaler Servicepräsenz und einzigartigen Pumpenkonstruktionen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für regenerative Turbinenpumpen: Strategische Einblicke
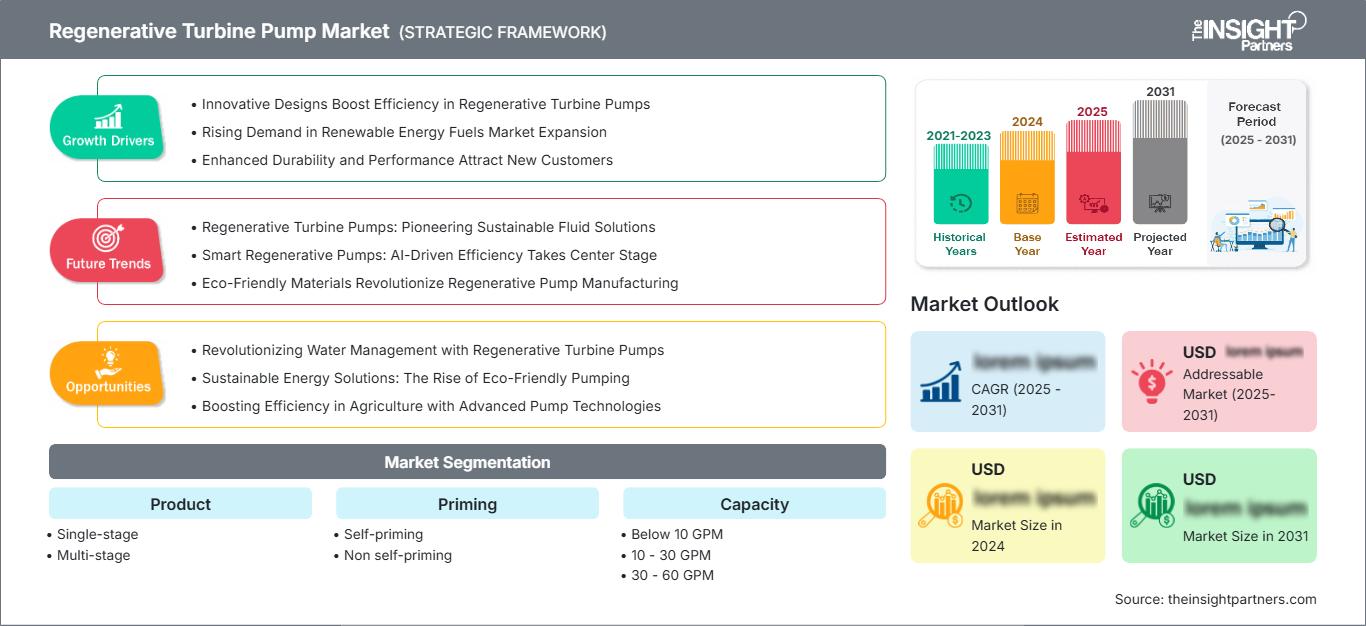
Regionale Einblicke
Markt für regenerative Turbinenpumpen in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 34–38 % am Markt für Regenerativturbinenpumpen erreichen , mit einem durchschnittlichen jährlichen Wachstum von 4,3–4,9 % bis 2034. Die USA dominieren den regionalen Verbrauch aufgrund ihrer umfangreichen Infrastruktur in den Bereichen Chemie, Raffinerien, Lebensmittelverarbeitung, industrielle Fertigung und Wasserwirtschaft. Die Nachfrage steigt, da die installierten Anlagen durch neue ersetzt werden. Betreiber bevorzugen zuverlässige Niedrigdurchflusspumpen mit minimalen Ausfallzeiten und Kompatibilität mit den bereits vorhandenen Rohrleitungen und Motoren.
Der kanadische Markt verzeichnete hohe Aktivität in den Bereichen Energie, Bergbau, Chemie und kommunale Wasserversorgung, während der mexikanische Markt vor allem auf Fertigungs- und Verarbeitungsanwendungen setzt. Regionale Käufer konzentrieren sich derzeit auf die Gesamtbetriebskosten, die Lebensdauer der Dichtungen, die Korrosionsbeständigkeit und die Verfügbarkeit von Ersatzteilen. Nordamerikanische Anwender spezifizieren aufgrund bestimmter Umgebungsbedingungen zudem anwendungsspezifische Pumpenwerkstoffe.
US-Markt für regenerative Turbinenpumpen
Die USA repräsentieren 2025 einen Marktanteil von ca. 78–82 % am nordamerikanischen Markt für Regenerativturbinenpumpen und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,8 % wachsen . Die Nachfrage nach dem Produkt besteht in Anwendungsbereichen wie der chemischen Verarbeitung, der Öl- und Gasindustrie, der industriellen Fertigung, der Wasseraufbereitung, der Kältetechnik und der Prozesszirkulation. Anbieter mit Präsenz im Inland profitieren von kürzeren Lieferzeiten und bestehenden Beziehungen im Engineering.
Zu den wichtigsten Herstellern für Spezialpumpenanwendungen zählen Corken, MTH Pumps, Pentair plc, Magnatex Pumps und Roth Pump Co. Hydraulische Stabilität bei niedrigen Fördermengen, Materialverträglichkeit, Selbstansaugfähigkeit und Wartungsfreundlichkeit sind einige der Kriterien, die bei Kaufentscheidungen berücksichtigt werden. Anwender von Industriepumpen beurteilen deren Leistung zunehmend anhand der Effizienz im Verhältnis zum Motor und dem Gesamtsystem, anstatt nur anhand der Pumpenkosten.
Markt für regenerative Turbinenpumpen in Europa
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 25–29 % am Markt für Regenerativturbinenpumpen erreichen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,7 % bis 2034. Deutschland bleibt führend, gestützt durch die Branchen Verfahrenstechnik, Maschinenbau, Chemie und industrielle Automatisierung. Großbritannien generiert weiterhin Nachfrage aus den Bereichen Energie, Wasser und Prozessindustrie, während Frankreich, Italien und Spanien durch die Bereiche Fertigung, Lebensmittelverarbeitung, Energieversorgung und industrielle Modernisierung zum Markt beitragen.
Der britische Markt legt Wert auf Zuverlässigkeit und Austauschbarkeit installierter Pumpenanlagen in Wasser-, Energie- und Prozessanlagen. Deutschland profitiert von einem starken Ingenieur-Ökosystem und der Nachfrage nach Präzisionsanlagen, während Frankreich Chancen in den Bereichen Wasser, Chemie und industrielle Verarbeitung bietet. Italien und Spanien werden durch die Fertigungsindustrie, die Lebensmittelverarbeitung, die Gebäudetechnik und die Wasserinfrastruktur gestützt. Europäische Käufer berücksichtigen bei der Spezifizierung spezialisierter Pumpensysteme zunehmend Effizienz, Wartungsfreundlichkeit, Materialauswahl und Lebenszyklusleistung.
Markt für regenerative Turbinenpumpen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Anteil von 27–31 % am Markt für Regenerativturbinenpumpen ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,6 % wachsen . China ist der führende Markt, gefolgt von Japan, Indien, Südkorea und Australien. Industrielle Fertigung, chemische Produktion, Lebensmittelverarbeitung, Wasseraufbereitung und Energieinvestitionen bilden die Grundlage der regionalen Nachfrage.
China kombiniert hohe Produktionskapazitäten mit dem Ausbau der Infrastruktur, während Japan Präzision und Zuverlässigkeit in den Vordergrund stellt. Indien profitiert von Industrialisierung und Wasserinfrastrukturprogrammen, Südkorea von fortschrittlicher Fertigung und Chemie und Australien von Bergbau, Energie und Wasserwirtschaft. Regionale Anbieter legen zunehmend Wert auf kompakte Hochdruckkonstruktionen, korrosionsbeständige Werkstoffe und anwendungsspezifische Konfigurationen, da Industrieprojekte immer anspruchsvoller werden.
Markt für regenerative Turbinenpumpen im Nahen Osten und Afrika
Die Nachfrage nach regenerativen Turbinenpumpen im Nahen Osten und in Afrika ist vergleichsweise gering, wird aber durch Energie-, Entsalzungs-, Industrie- und Infrastrukturprojekte gestützt. Saudi-Arabien und die Vereinigten Arabischen Emirate sind führend in der regionalen Einführung, während Südafrika einen wichtigen Markt für Bergbau, Industrie und Wasserwirtschaft darstellt. Für die gesamte Region wird bis 2034 ein jährliches Wachstum von 3,8–4,4 % prognostiziert .
Saudi-Arabien profitiert von industrieller Diversifizierung und Energieinvestitionen, während die VAE Wasserinfrastruktur mit Industrie- und Logistikentwicklung verbinden. Südafrika benötigt zuverlässige Pumpen für den Bergbau und die kommunale Wasserversorgung. Im übrigen Nahen Osten und Afrika bieten sich vereinzelt Chancen, wo Industrialisierung, Wasserknappheit und Infrastrukturinvestitionen den Bedarf an kompakten Hochdruckpumpensystemen schaffen. Betriebsbereitschaft und Korrosionsbeständigkeit bleiben wichtige Beschaffungskriterien.
Segmentierungsanalyse
Produkt
Die Produktsegmentierung erfolgt in einstufige und mehrstufige Konfigurationen. Mehrstufige Systeme bleiben strategisch wichtig, wenn höhere Drücke bei kontrollierten Durchflussmengen erforderlich sind, während einstufige Systeme weniger anspruchsvolle Aufgaben erfüllen. Für das Hauptproduktsegment wird ein jährliches Wachstum von 4,6–5,1 % im Zeitraum 2026–2034 erwartet . Der Markt für regenerative Turbinenpumpen erweitert sich, da Anwender die Konfigurationen entsprechend Druckanforderungen, Betriebstemperatur, Fluideigenschaften, Platzbedarf und Wartungsstrategie auswählen.
- Einstufig: Einstufige Pumpen eignen sich für Anwendungen mit mittlerem Druck und relativ einfacher Hydraulik. Ihre unkomplizierte Bauweise reduziert den Installationsaufwand und macht sie weiterhin relevant für kompakte Industrie-, Gebäude-, Wasser- und Prozessanwendungen.
- Mehrstufig: Mehrstufige Pumpen erzeugen durch wiederholte hydraulische Energieübertragung einen höheren Druck. Ihre Stärke liegt in Anwendungen, die eine hohe Förderhöhe bei geringem Durchfluss erfordern, darunter spezielle Anwendungen in der Industrie, der Chemie, der Kesseltechnik und der Verfahrenstechnik.
Grundierung
Der Marktbericht für regenerative Turbinenpumpen behandelt sowohl selbstansaugende als auch nicht selbstansaugende Konfigurationen . Für dieses Segment wird von 2026 bis 2034 ein jährliches Wachstum von 4,8–5,3 % prognostiziert. Selbstansaugende Konstruktionen gewinnen dabei an strategischer Bedeutung, wenn die Ansaugbedingungen variieren oder ein manuelles Ansaugen den Betriebsaufwand erhöhen würde. Die Auswahl der Ausrüstung hängt von der Installationskonfiguration, den Fluideigenschaften, der Saughöhe und der erforderlichen Wiederanlaufsicherheit ab.
- Selbstansaugend: Selbstansaugende Pumpen reduzieren die Abhängigkeit vom manuellen Ansaugen und vereinfachen Installationen, bei denen Saugleitungen Luft enthalten können. Sie eignen sich für intermittierende Prozessabläufe, Wassersysteme und industrielle Anwendungen, die einen schnellen Wiederanlauf erfordern.
- Nicht selbstansaugend: Nicht selbstansaugende Ausführungen eignen sich weiterhin für kontrollierte Anlagen mit stabiler Flüssigkeitszufuhr und vorhersehbaren Ansaugbedingungen. Ihre einfachere Betriebsumgebung unterstützt Anwendungen, bei denen bereits eine Ansauginfrastruktur vorhanden ist.
Kapazität
Die Marktprognose für regenerative Turbinenpumpen umfasst Fördermengen von unter 1 GPM, 1–3 GPM, 3–6 GPM und über 6 GPM . Für dieses Segment wird ein jährliches Wachstum von 4,4–5,0 % im Zeitraum 2026–2034 erwartet. Die Nachfrage variiert je nach Prozessanforderungen, Druckdifferenz, Platzbedarf der Anlage und dem Bedarf an präziser Niedrigdurchflussregelung.
- Unter 1 GPM: Diese Pumpen eignen sich für hochspezialisierte Anwendungen mit geringem Fördervolumen, bei denen präzise Flüssigkeitsförderung und kompakte Bauweise Priorität haben. Sie können in Laboren, Dosieranlagen, Kühlanlagen, Chemieanlagen und Präzisionsprozessen eingesetzt werden.
- 1–3 GPM: Dieser Bereich eignet sich für kompakte Prozesssysteme, die einen kontrollierten Durchfluss und erhöhten Druck erfordern. Seine Bedeutung steigt dort, wo der Platz für die Anlagen begrenzt ist und herkömmliche Zentrifugalkonfigurationen ineffizient sind.
- 3–6 GPM: Dieser Kapazitätsbereich eignet sich für ein breites Spektrum an industriellen und verfahrenstechnischen Anwendungen, die ein ausgewogenes Verhältnis zwischen kontrolliertem Durchfluss und Druck erfordern. Er kann für Wasser, Chemikalien, Kältemittel und spezielle Zirkulationsaufgaben eingesetzt werden.
- Über 6 GPM: Konfigurationen mit höherer Kapazität eignen sich für Anwendungen, die einen höheren Durchsatz bei gleichzeitiger Beibehaltung der regenerativen hydraulischen Eigenschaften erfordern. Industrielle Prozesse, Wassersysteme und energiebezogene Anwendungen können die Nachfrage nach diesen Einheiten begründen.
Anwendung
Die Anwendungssegmentierung umfasst Landwirtschaft, Chemie, Bauwesen, Wasser- und Abwasserwirtschaft, Industrie sowie Öl und Gas im Markt für regenerative Turbinenpumpen . Es wird erwartet, dass dieses Anwendungssegment von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,1 % wachsen wird, da der Bedarf an spezialisierten Pumpen in der Prozessindustrie und in Infrastruktursystemen zunimmt.
- Landwirtschaft: Die Einführung wird durch Bewässerung, chemische Dosierung, Wassertransport und Anforderungen an kontrollierten Druck unterstützt, wo kompakte Pumpanlagen bestehende Wassersysteme ergänzen können.
- Chemikalien: Bei der chemischen Verarbeitung sind präziser Durchfluss, Materialverträglichkeit, Druckstabilität und Zuverlässigkeit der Anlagen wichtig, wodurch sich Möglichkeiten für spezielle Konfigurationen und korrosionsbeständige Konstruktionen ergeben.
- Hochbau und Konstruktion: Zu den Anwendungen im Hochbau zählen Druckerhöhung, Wasserzirkulation und spezielle Versorgungssysteme, bei denen kompakte Geräte und ein vorhersehbarer Betrieb die Installationsflexibilität unterstützen.
- Wasser und Abwasser: Bei Wasseranwendungen ist ein zuverlässiges Pumpen für die Aufbereitung, Zirkulation, Dosierung und Druckregulierung erforderlich, wobei die Materialauswahl von der Flüssigkeitsqualität und der Aufbereitungschemie beeinflusst wird.
- Industrielle Anwender setzen diese Pumpen in der Prozesszirkulation, Kühlung, in Maschinensystemen und beim Flüssigkeitstransport ein, insbesondere dort, wo eine Leistung bei geringem Durchfluss und hoher Förderhöhe erforderlich ist.
- Öl und Gas: Anwendungen in der Öl- und Gasindustrie legen Wert auf Zuverlässigkeit, Fluidverträglichkeit, Druckmanagement und Ausrüstung, die für anspruchsvolle Prozessumgebungen geeignet ist und spezielle Pumpenkonfigurationen unterstützt.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Landwirtschaft |
Medium |
Bewässerungsdruck |
Skalierung |
|
Chemikalien |
Hoch |
Korrosionsschutz |
Reifen |
|
Hochbau und Konstruktion |
Medium |
Druckerhöhung |
Skalierung |
|
Wasser und Abwasser |
Hoch |
Behandlungsablauf |
Reifen |
|
Industrie |
Hoch |
Prozesskreislauf |
Reifen |
|
Öl und Gas |
Hoch |
Flüssigkeitstransfer |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für regenerative Turbinenpumpen
Industrieller Bedarf an Pumpen mit geringem Durchfluss und hoher Förderhöhe
Industrieprozesse erfordern häufig Druckerzeugung ohne die hohen Fördermengen, die bei herkömmlichen Kreiselpumpen üblich sind . Regenerative Turbinenpumpen können diesen Bedarf decken, indem sie wiederholt Energie über den Umfang des Laufrads auf das Fluid übertragen. Ihre Eignung für kompakte Systeme ermöglicht den Einsatz in der chemischen Verarbeitung, Kühlung, Kesseltechnik und speziellen Förderanwendungen. Der Markteinfluss ist besonders groß, wenn Anlagenbetreiber einen stabilen Druck benötigen und gleichzeitig überdimensionierte Anlagen vermeiden möchten. Diese Anforderungen regen Hersteller dazu an, unterschiedliche Materialien, Wellenanordnungen, Dichtungen und Stufenkonfigurationen zu entwickeln. Mit der Modernisierung von Industrieanlagen rücken bei der Pumpenauswahl zunehmend die hydraulische Passgenauigkeit und die Zuverlässigkeit über den gesamten Lebenszyklus in den Vordergrund, nicht mehr allein der Anschaffungspreis. Dies eröffnet Herstellern mit anwendungstechnischer Kompetenz und etabliertem Kundendienst neue Chancen.
Ausbau der Wasseraufbereitungs- und industriellen Wasserinfrastruktur
Die technische Vielfalt von Pumpensystemen wächst aufgrund des steigenden Wasserbedarfs und der zunehmenden Anforderungen an die Wasseraufbereitung. Pumpen für spezifische Prozesse wie Dosierung, Umwälzung, Druckerhöhung, Filtrationsunterstützung und Prozesswassertransport sind unerlässlich. Turbinenpumpen eignen sich, wenn das System einen geringen Durchfluss, aber einen höheren Druck und kompaktere Bauweise benötigt. Marktchancen bieten sich nicht nur im Verkauf neuer Systeme, sondern auch im Austausch bestehender Pumpen, Motoren, Dichtungen und anderer hydraulischer Bauteile, da Kläranlagen ihre Ausrüstung regelmäßig erneuern. Diese Chancen sind besonders wertvoll in Regionen, in denen die industrielle Entwicklung mit einem erhöhten Bedarf an Wassermanagement einhergeht.
Nachfrage nach kompakter Ausrüstung und vereinfachter Systemarchitektur
Platzmangel und die Notwendigkeit einfacher Systeme gewinnen beim Kauf von Industrieanlagen zunehmend an Bedeutung. Regenerativ-Turbinenpumpen erzeugen trotz ihrer kompakten Bauweise relativ hohe Drücke und ermöglichen es Ingenieuren so, den Platzbedarf der Anlagen in ausgewählten Anwendungen mit geringem Durchfluss zu minimieren. Diese Eigenschaft ist besonders vorteilhaft in Maschinenanlagen, Gebäuden, Chemieanlagen und Prozessanlagen mit begrenztem Platzangebot. Sie wirkt sich auch positiv auf die Rohrleitungsverlegung aus, da die gleichmäßigen Durchflusseigenschaften es Ingenieuren ermöglichen, den Druckbedarf zu regeln, ohne die Pumpen unnötig groß dimensionieren zu müssen. Aus diesem Grund arbeiten Hersteller kontinuierlich an der Optimierung von Abmessungen, Montage, Dichtungen und Motoren.
Markt für regenerative Turbinenpumpen: Zukunftstrends
Digitale Selektion und zustandsorientierter Service
Digitale Werkzeuge werden bei der Pumpenauswahl, -inbetriebnahme und -wartung voraussichtlich eine immer wichtigere Rolle spielen. Hersteller können zunehmend hydraulische Kennlinien, Anwendungsparameter, Materialverträglichkeit und Betriebshistorie in digitale Auswahlprozesse integrieren. Die Zustandsüberwachung ermöglicht zudem die frühzeitige Erkennung von Abweichungen bei Vibrationen, Lagern, Dichtungen, Temperaturen oder der Leistung. Für Anwender liegt der strategische Nutzen nicht nur in der Fernüberwachung, sondern auch in einer verbesserten Wartungsplanung und reduzierten ungeplanten Ausfallzeiten. Digitale Aufzeichnungen können im Laufe der Zeit präzisere Ersatzentscheidungen unterstützen, indem sie installierte Anlagen mit Betriebsbedingungen und Servicehistorie verknüpfen. Anbieter, die Auswahlsoftware, technische Dokumentation, Überwachungsfunktionen und Aftermarket-Services integrieren, können sich über die reine Hardware hinaus differenzieren. Dieser Wandel dürfte die lebenszyklusorientierte Beschaffung in industriellen Pumpenanwendungen schrittweise stärken.
Hocheffiziente Materialien und optimierte Konfigurationen
Die zukünftige Produktentwicklung wird voraussichtlich den Fokus auf hydraulische Optimierung, verbesserte Oberflächenbeschaffenheit, speziell entwickelte Legierungen, fortschrittliche Dichtungen und anwendungsspezifische Laufradgeometrie legen. Diese Verbesserungen tragen dazu bei, dass Pumpen auch unter anspruchsvollen Temperatur-, Druck- oder Fluidbedingungen ihre Leistung aufrechterhalten und gleichzeitig den Wartungsaufwand reduzieren. Hersteller werden zudem die modularen Konfigurationen erweitern, sodass Anwender Materialien, Dichtungen, Motoren und Montageanordnungen je nach Prozessbedingungen auswählen können. Diese Flexibilität ist insbesondere für die Chemie-, Öl- und Gasindustrie sowie für spezielle industrielle Anwendungen relevant. Die Entwicklung wird sich zunehmend auf das Gleichgewicht zwischen Effizienz und Langlebigkeit konzentrieren, da der niedrigste Energieverbrauch nicht zwangsläufig das beste Ergebnis darstellt, wenn die Zuverlässigkeit darunter leidet. Produktplattformen, die beide Eigenschaften vereinen, dürften bei technisch versierten Anwendern bevorzugt werden.
Marktchancen für regenerative Turbinenpumpen
Lokalisierte Fertigungs- und Kundendienstnetze in Asien
Asien bietet Lieferanten die Chance, lokale Fertigungs-, Montage-, Vertriebs- und Servicekapazitäten für spezialisierte Pumpen aufzubauen. China, Indien, Japan, Südkorea und Australien verfügen über unterschiedliche Industriestrukturen, sodass ein einheitliches Vertriebskanalmodell den Beschaffungsanforderungen möglicherweise nicht gerecht wird. Lokale Lagerbestände an Dichtungen, Lagern, Motoren und kompletten Pumpen können Ausfallzeiten reduzieren und das Kundenvertrauen stärken. Hersteller können zudem mit Ingenieurbüros kooperieren, die in den Bereichen Chemie, Lebensmittelverarbeitung, Wasseraufbereitung und Industrie tätig sind. Prognosen für regenerative Turbinenpumpen zeigen, dass Lieferanten mit regionalem technischem Support die Nachfrage über den Erstverkauf hinaus durch Wartungsverträge und Austauschprogramme decken können. Die Lokalisierung kann somit sowohl den Projektzugang als auch die wiederkehrenden Umsätze im Aftermarket stärken.
Konstruierte Pumpenaggregate für die Prozessindustrie
Eine wichtige Chance liegt in der Lieferung kompletter, vorkonfigurierter Pumpensysteme anstelle einzelner Pumpen. Die Integration von Pumpen mit Motoren, Steuerungen, Ventilen, Instrumenten, Untergestellen, Rohrleitungen und Überwachungssystemen reduziert den Engineering-Aufwand für Endanwender und Systemintegratoren. Kunden aus der Chemie-, Industrie-, Wasser- und Energiebranche benötigen häufig Anlagen, die auf spezifische Betriebsbedingungen konfiguriert sind, wodurch Komplettlösungen wirtschaftlich attraktiv werden. Anbieter können sich durch Tests, Dokumentation, Materialzertifizierung und Unterstützung bei der Inbetriebnahme differenzieren. Dieser Ansatz ermöglicht zudem die Integration von Energiemonitoring und vorausschauender Wartung in Neuanlagen. Unternehmen mit etablierten Fertigungs- und Anwendungstechnikkompetenzen können Komplettlösungen nutzen, um die Wechselkosten für Kunden zu erhöhen und gleichzeitig den zunehmend komplexen Beschaffungsanforderungen gerecht zu werden. Diese Chance ist besonders relevant für Brownfield-Modernisierungen, bei denen die Beeinträchtigung des laufenden Betriebs minimiert werden muss.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -