
Marché des pompes à turbine régénérative : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des pompes à turbine régénératives : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par produit (monofacillaire, multifacillaire) ; amorçage (auto-amorçant, non auto-amorçant) ; capacité (inférieure à 10 GPM, de 10 à 30 GPM, de 30 à 60 GPM, supérieure à 60 GPM) ; application (agriculture, chimie, bâtiment et construction, eau et assainissement, industrie, pétrole et gaz, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00018581
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 16, 2026


Taille du marché en 2025
502,41 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
765,28 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,79 %
taux de croissance
Marché adressable
5 755,25 millions de dollars américains
(2026-2034)
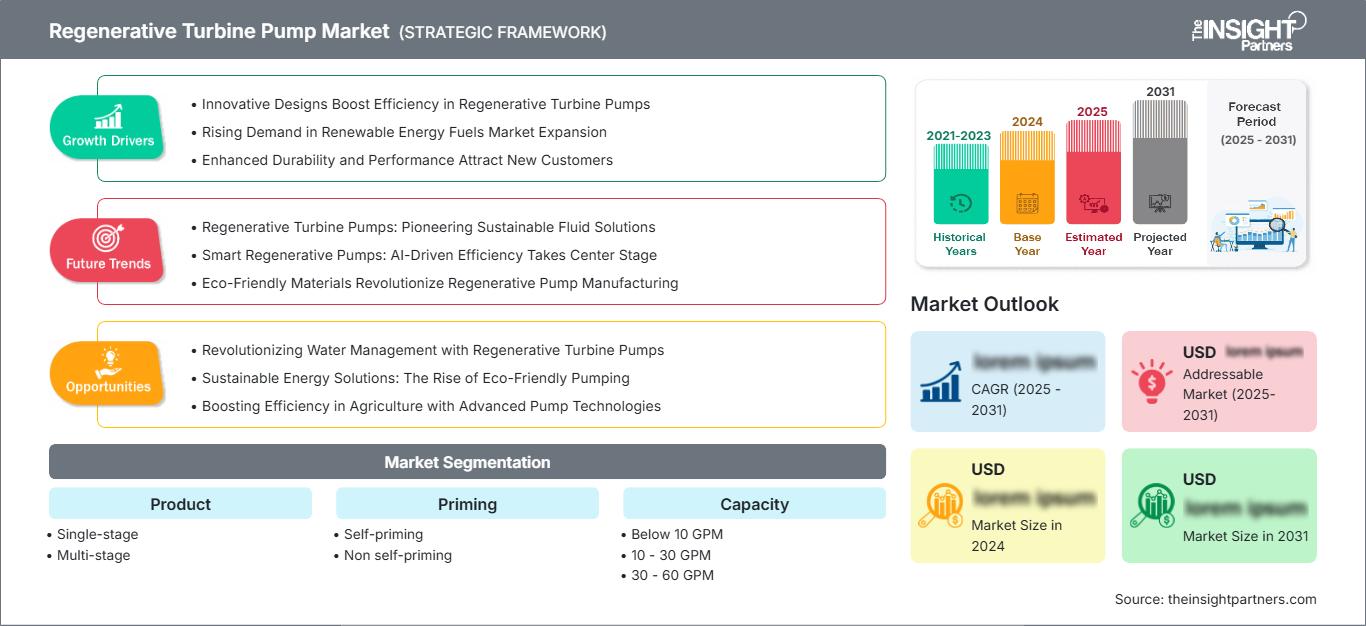
Le marché des pompes à turbine régénérative était évalué à 502,41 millions de dollars américains en 2025 et devrait atteindre 765,28 millions de dollars américains d'ici 2034 , avec un taux de croissance annuel composé (TCAC) de 4,79 % sur la période 2026-2034 . Ce marché englobe les équipements de pompage spécialisés à faible débit et haute pression utilisés dans les industries de transformation, les systèmes énergétiques, le traitement de l'eau et d'autres applications où une pression stable et des configurations hydrauliques compactes sont essentielles.
La demande nord-américaine devrait croître à un TCAC estimé entre 4,3 et 4,9 % jusqu'en 2034, soutenue par le remplacement des installations de pompage industrielles vieillissantes et la poursuite des investissements dans les procédés chimiques, les infrastructures énergétiques et les systèmes d'approvisionnement en eau. La taille du marché des pompes à turbine régénérative est également influencée par l'accent mis par les fabricants sur les matériaux adaptés aux applications spécifiques, l'amélioration du rendement hydraulique et les équipements capables de maintenir des performances stables sous des conditions de pression variables.
Analyse et perspectives du marché des pompes à turbine régénératives
- Amérique du Nord : La région devrait détenir une part de marché de 34 à 38 % en 2025 et connaître une croissance annuelle composée de 4,3 à 4,9 % entre 2026 et 2034 , grâce à des industries de transformation matures, à la demande de remplacement et à des réseaux de distribution de pompes établis.
- États-Unis : Les États-Unis représentent environ 78 à 82 % de l'Amérique du Nord en 2025 , avec une croissance annuelle composée de 4,2 à 4,8 % entre 2026 et 2034 , tirée par les applications chimiques, énergétiques, industrielles et liées à l'eau.
- Europe : L'Europe représente une part de 25 à 29 % en 2025 et devrait croître à un TCAC de 4,1 à 4,7 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande grâce à la modernisation industrielle et aux exigences d'efficacité.
- Asie-Pacifique : L'Asie-Pacifique représente une part de 27 à 31 % en 2025 et devrait enregistrer un TCAC de 5,0 à 5,6 % entre 2026 et 2034 , tirée par la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie, dans un contexte d'expansion du secteur manufacturier et d'investissements dans les infrastructures hydrauliques.
- Segment le plus important : Les produits multi-étages détiennent une part de marché estimée entre 58 et 62 % en 2025 et devraient croître à un TCAC de 4,7 à 5,2 % entre 2026 et 2034 , reflétant des exigences de haute pression et de faible débit.
- Segment à forte croissance : Les produits auto-amorçants représentent environ 48 à 52 % de parts de marché en 2025 et devraient croître à un TCAC de 5,1 à 5,7 % entre 2026 et 2034 , grâce à une installation plus facile et une plus grande flexibilité d'utilisation.
- Principales sociétés analysées en détail : Corken, Inc. ; IDEX Corporation ; Magnatex Pumps, Inc. ; MTH Pumps ; Nikuni Co., Ltd. ; Pentair plc ; PSG, une société Dover ; Roth Pump Co. ; Speck Pumpen Walter Speck GmbH and Co. KG ; TEIKOKU ELECTRIC MFG. CO., LTD.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La technologie a évolué autour de passages hydrauliques compacts, de roues usinées avec précision, de matériaux d'arbre et de joints améliorés, et de configurations capables de générer des hauteurs de refoulement relativement élevées à faible débit. Les fabricants différencient de plus en plus leurs produits par une construction résistante à la corrosion, des tolérances de fabrication plus strictes, une capacité d'auto-amorçage et une ingénierie d'application adaptée. Ces évolutions permettent aux groupes motopompes régénératifs de répondre aux exigences des procédés où les pompes centrifuges classiques peuvent être sujettes à la cavitation ou à un fonctionnement instable à faible débit. Le marché des pompes à turbine régénératives reflète donc de plus en plus une spécialisation en ingénierie plutôt qu'un simple remplacement d'équipement.
Les développements futurs s'articuleront probablement autour de l'optimisation de la consommation d'énergie, de la surveillance numérique de l'état des installations, des systèmes de pompage modulaires et d'une production localisée. Les économies industrielles émergentes pourront générer une demande supplémentaire grâce à l'expansion de leurs usines de traitement chimique, de leurs installations agroalimentaires, de leurs stations d'épuration et de leurs centrales énergétiques. L'importance des coûts du cycle de vie, en lien avec l'efficacité industrielle et la gestion de l'eau, devrait s'accroître encore davantage au fur et à mesure des acquisitions des entreprises.
Portée du rapport sur le marché des pompes à turbine régénératives
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 502,41 millions de dollars américains |
| Taille du marché d'ici 2034 | 765,28 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 4,79% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des pompes à turbine régénératives
La demande est dictée par les applications exigeant un débit contrôlé et une pression de refoulement relativement élevée. La croissance du marché des pompes à turbine régénérative bénéficie du transfert de produits chimiques, des services liés aux chaudières, du traitement de l'eau, de la réfrigération, de la circulation de procédés et des applications industrielles spécialisées où des équipements compacts garantissent des performances hydrauliques stables. L'écosystème comprend des fabricants de pompes, des fournisseurs de moteurs, des fabricants de joints d'étanchéité et de roulements, des distributeurs, des bureaux d'études, des intégrateurs de systèmes et des utilisateurs finaux du secteur industriel. La chaîne d'approvisionnement reste tributaire de l'acier inoxydable, des métaux techniques, des joints d'étanchéité mécaniques, des moteurs électriques et des capacités d'usinage.
La concurrence au sein de l'industrie ne repose pas sur les volumes de production, mais sur la conception hydraulique, les matériaux utilisés, la personnalisation et le niveau de services proposés. Un dimensionnement adéquat des pompes à faible débit est essentiel, car un fonctionnement hors de leur plage hydraulique nominale entraîne une augmentation de la consommation d'énergie et de l'usure. Par conséquent, les services d'ingénierie sont devenus un élément crucial du processus d'achat, notamment dans les industries chimiques et pétrolières et gazières.
La concurrence est fragmentée entre les fabricants de pompes spécialisés et les groupes industriels diversifiés. IDEX Corporation bénéficie de la position établie de Corken dans le domaine du pompage industriel et énergétique, tandis que Pentair plc propose des turbines régénératives grâce à son portefeuille de solutions pour l'eau et les fluides. Magnatex Pumps, Inc., MTH Pumps, Roth Pump Co., Nikuni Co., Ltd. et Speck Pumpen Walter Speck GmbH & Co. KG mettent l'accent sur les configurations hydrauliques spécialisées et l'ingénierie d'application. TEIKOKU ELECTRIC MFG. CO., LTD. complète ce paysage concurrentiel avec son expertise en matière de pompage à faible débit et haute pression.
Les préférences d'investissement s'orientent désormais vers la précision de fabrication, la résistance à la corrosion, la performance des produits et le service après-vente. On observe une tendance à améliorer la documentation technique et les méthodes de sélection afin d'éliminer les erreurs de dimensionnement. La solution Advanced Flow Solutions d'IDEX Corporation inclut la vente des produits Corken, notamment des pompes à turbine régénératives mono-étagées et multi-étagées pour les applications pétrolières, gazières et industrielles. Un positionnement optimal repose donc sur l'intégration d'une expertise applicative, d'un approvisionnement constant, d'une présence régionale en matière de service et de conceptions de pompes uniques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des pompes à turbine régénératives : Perspectives stratégiques
Perspectives régionales
marché des pompes à turbine régénératives en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 34 et 38 % du marché des pompes à turbine régénérative en 2025 , avec une croissance annuelle composée (TCAC) de 4,3 à 4,9 % jusqu'en 2034. Les États-Unis dominent la consommation régionale grâce à leurs importantes infrastructures chimiques, de raffinage, agroalimentaires, industrielles et de traitement de l'eau. La demande est en hausse car les équipements existants sont remplacés par des systèmes privilégiant un pompage fiable à faible débit, avec un temps d'arrêt minimal et une compatibilité avec les canalisations et moteurs déjà installés.
Le marché canadien est dynamique dans les secteurs de l'énergie, des mines, de la chimie et du traitement des eaux municipales, tandis que le marché mexicain est demandeur dans les domaines de la fabrication et de la transformation. Le coût total de possession, la durée de vie des joints d'étanchéité, la résistance à la corrosion et la disponibilité des pièces de rechange sont autant de critères sur lesquels les acheteurs régionaux se concentrent désormais. Les utilisateurs nord-américains privilégient également les matériaux de pompes adaptés à des applications spécifiques, compte tenu de certaines conditions environnementales.
Marché américain des pompes à turbine régénérative
Les États-Unis représentent environ 78 à 82 % du marché nord-américain des pompes à turbine régénérative en 2025 et devraient connaître une croissance annuelle composée de 4,2 à 4,8 % jusqu'en 2034. Ce produit est demandé dans des applications telles que le traitement chimique, l'industrie pétrolière et gazière, la fabrication industrielle, le traitement de l'eau, la réfrigération et la circulation de fluides. Les fournisseurs proposant leurs services sur le marché intérieur bénéficient de délais de livraison réduits et de relations établies dans le domaine de l'ingénierie.
Parmi les principaux fabricants de pompes spécialisées, on trouve Corken, MTH Pumps, Pentair plc, Magnatex Pumps et Roth Pump Co. La stabilité hydraulique à faible débit, la compatibilité des matériaux, la capacité d'auto-amorçage et la facilité d'entretien sont autant de critères essentiels lors de l'achat. Les utilisateurs de pompes industrielles évaluent désormais leurs performances en fonction de leur rendement par rapport à celui du moteur et du système global, et non plus uniquement en fonction du prix.
Marché européen des pompes à turbine régénératives
On estime que l'Europe détiendra entre 25 et 29 % du marché des pompes à turbine régénérative en 2025 , avec un taux de croissance annuel composé (TCAC) de 4,1 à 4,7 % jusqu'en 2034. L'Allemagne demeure le pays leader, grâce à l'ingénierie des procédés, la production de machines, la chimie et l'automatisation industrielle. Le Royaume-Uni maintient sa demande dans les secteurs de l'énergie, de l'eau et des procédés industriels, tandis que la France, l'Italie et l'Espagne contribuent à ce marché par le biais de la production manufacturière, de l'agroalimentaire, des services publics et de la modernisation industrielle.
Le marché britannique privilégie la fiabilité et le remplacement des équipements de pompage installés dans les secteurs de l'eau, de l'énergie et des procédés industriels. L'Allemagne bénéficie d'un écosystème d'ingénierie performant et d'une forte demande en équipements de précision, tandis que la France offre des opportunités dans les secteurs de l'eau, de la chimie et des procédés industriels. L'Italie et l'Espagne sont soutenues par les secteurs de la production manufacturière, de l'agroalimentaire, du bâtiment et des infrastructures hydrauliques. Les acheteurs européens accordent une importance croissante à l'efficacité, à la facilité d'entretien, au choix des matériaux et à la performance sur l'ensemble du cycle de vie lorsqu'ils spécifient des systèmes de pompage spécialisés.
marché des pompes à turbine régénérative de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 27 et 31 % du marché des pompes à turbine régénérative en 2025 et connaître une croissance annuelle composée de 5,0 à 5,6 % jusqu'en 2034. La Chine est le principal marché, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie. La demande régionale est principalement tirée par la production industrielle, la chimie, l'agroalimentaire, le traitement de l'eau et les investissements énergétiques.
La Chine allie une importante capacité de production à l'expansion de ses infrastructures, tandis que le Japon privilégie la précision et la fiabilité. L'Inde bénéficie de programmes d'industrialisation et d'infrastructures hydrauliques, la Corée du Sud de la fabrication de pointe et de la chimie, et l'Australie des applications minières, énergétiques et hydrauliques. Face à la complexité croissante des projets industriels, les fournisseurs régionaux mettent de plus en plus l'accent sur des conceptions compactes à haute pression, des matériaux résistants à la corrosion et des configurations adaptées aux applications spécifiques.
Marché des pompes à turbine régénératives au Moyen-Orient et en Afrique
La demande de pompes à turbine régénérative au Moyen-Orient et en Afrique est relativement plus faible, mais soutenue par les projets énergétiques, de dessalement, de procédés industriels et d'infrastructures. L'Arabie saoudite et les Émirats arabes unis sont en tête de l'adoption régionale de cette technologie, tandis que l'Afrique du Sud représente un marché important pour les applications minières, industrielles et de traitement de l'eau. La région devrait connaître une croissance annuelle composée (TCAC) de 3,8 % à 4,4 % jusqu'en 2034 .
L’Arabie saoudite bénéficie de la diversification industrielle et des investissements énergétiques, tandis que les Émirats arabes unis associent infrastructures hydrauliques et développement industriel et logistique. L’Afrique du Sud a besoin d’équipements de pompage fiables pour ses réseaux miniers et municipaux. Le reste de la région MENA présente des opportunités ciblées où l’industrialisation, la rareté de l’eau et les investissements dans les infrastructures engendrent des besoins en systèmes de pompage compacts à haute pression. La disponibilité du service après-vente et la résistance à la corrosion demeurent des critères essentiels lors des achats.
Analyse de segmentation
Produit
La segmentation des produits se divise en configurations mono-étagées et multi-étagées . Les systèmes multi-étagés demeurent stratégiques lorsque des pressions élevées sont requises à des débits contrôlés, tandis que les systèmes mono-étagés conviennent aux applications moins exigeantes. Le segment principal des produits devrait connaître une croissance annuelle composée ( TCAC) de 4,6 % à 5,1 % entre 2026 et 2034. Le marché des pompes à turbine régénérative s'étend à mesure que les utilisateurs choisissent leurs configurations en fonction de leurs exigences de pression, de température de fonctionnement, des caractéristiques du fluide, de l'encombrement et de leur stratégie de maintenance.
- Pompes monocellulaires : Les pompes monocellulaires conviennent aux applications nécessitant une pression modérée et une configuration hydraulique relativement simple. Leur architecture simple permet de réduire la complexité de l’installation et elles restent adaptées aux applications industrielles, de bâtiment, de traitement de l’eau et de process compactes.
- Pompes multicellulaires : Les pompes multicellulaires génèrent une pression plus élevée grâce à des transferts d’énergie hydraulique répétés. Leur principal atout réside dans les applications exigeant une hauteur manométrique importante à faible débit, notamment dans les secteurs industriels, chimiques, des chaudières et des procédés de traitement.
Amorçage
Le rapport sur le marché des pompes à turbine régénératives distingue deux types de pompes : les pompes auto-amorçantes et les pompes non auto-amorçantes . Ce segment devrait connaître une croissance annuelle composée (TCAC) de 4,8 % à 5,3 % entre 2026 et 2034. Les pompes auto-amorçantes prendront une importance stratégique accrue lorsque les conditions d’aspiration varient ou que l’amorçage manuel augmenterait les interventions de l’opérateur. Le choix de l’équipement dépend de la configuration d’installation, des propriétés du fluide, de la hauteur d’aspiration et de la fiabilité de redémarrage requise.
- Auto-amorçage : Les pompes auto-amorçantes réduisent la dépendance à l’amorçage manuel et simplifient les installations où les conduites d’aspiration peuvent contenir de l’air. Elles conviennent aux procédés intermittents, aux réseaux d’eau et aux applications industrielles nécessitant un redémarrage rapide.
- Sans auto-amorçage : Les modèles sans auto-amorçage conviennent aux installations contrôlées avec une alimentation en liquide stable et des conditions d’aspiration prévisibles. Leur fonctionnement simplifié permet de les utiliser dans des applications disposant déjà d’une infrastructure d’amorçage.
Capacité
Le marché des pompes à turbine régénérative est segmenté en fonction du débit : inférieur à 1 GPM, de 1 à 3 GPM, de 3 à 6 GPM et supérieur à 6 GPM. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 4,4 % à 5,0 % entre 2026 et 2034. La demande varie selon les exigences du procédé, le différentiel de pression, l’encombrement de l’équipement et le besoin d’un contrôle précis des faibles débits.
- Pour des débits inférieurs à 1 GPM : ces pompes sont conçues pour des applications très spécifiques à faible volume, où la précision du déplacement des fluides et la compacité sont primordiales. Elles répondent aux besoins des laboratoires, des systèmes de dosage, de refroidissement, des procédés chimiques et des processus de précision.
- 1 à 3 GPM : Cette plage de débit convient aux systèmes de traitement compacts nécessitant un débit contrôlé et une pression élevée. Elle est particulièrement pertinente lorsque l’espace disponible est limité et que les configurations centrifuges classiques sont inefficaces.
- 3 à 6 GPM : Cette plage de débit convient à une large gamme d’applications industrielles et de procédés nécessitant un équilibre entre débit et pression contrôlés. Elle peut prendre en charge la circulation d’eau, de produits chimiques, la réfrigération et des applications de circulation spécialisées.
- Au-delà de 6 GPM : les configurations de plus grande capacité répondent aux applications exigeant un débit supérieur tout en conservant les caractéristiques hydrauliques régénératives. Les procédés industriels, les systèmes d’eau et les applications énergétiques peuvent répondre à la demande pour ces unités.
Application
Le segment des applications des pompes à turbine régénératives comprend l'agriculture, la chimie, le bâtiment et la construction, le traitement de l'eau et des eaux usées, l'industrie, ainsi que le pétrole et le gaz . Ce segment devrait connaître une croissance annuelle composée (TCAC) de 4,5 % à 5,1 % entre 2026 et 2034, portée par l'expansion des besoins en pompage spécialisé dans les industries de transformation et les infrastructures.
- Agriculture : L'adoption est favorisée par les exigences en matière d'irrigation, de dosage chimique, de transfert d'eau et de pression contrôlée, domaines dans lesquels les équipements de pompage compacts peuvent compléter les systèmes d'eau existants.
- Produits chimiques : Les procédés chimiques exigent un débit précis, la compatibilité des matériaux, la stabilité de la pression et la fiabilité des équipements, ce qui ouvre la voie à des configurations spécialisées et à une construction résistante à la corrosion.
- Bâtiment et construction : Les applications dans le secteur du bâtiment comprennent la surpression, la circulation de l’eau et les systèmes de service spécialisés où un équipement compact et un fonctionnement prévisible favorisent la flexibilité d’installation.
- Eau et eaux usées : Les applications liées à l'eau nécessitent un pompage fiable pour le traitement, la circulation, le dosage et la gestion de la pression, le choix des matériaux étant influencé par la qualité du fluide et la chimie du traitement.
- Industrie : Les utilisateurs industriels utilisent ces pompes dans les systèmes de circulation de fluides, de refroidissement, de machines et de transfert de fluides, en particulier lorsque des performances à faible débit et à haute pression sont requises.
- Pétrole et gaz : Les applications pétrolières et gazières mettent l’accent sur la fiabilité, la compatibilité des fluides, la gestion de la pression et les équipements adaptés aux environnements de traitement exigeants, prenant en charge des configurations de pompes spécialisées.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
Agriculture |
Moyen |
Pression d'irrigation |
Mise à l'échelle |
|
Produits chimiques |
Haut |
Contrôle de la corrosion |
Mature |
|
Bâtiment et construction |
Moyen |
Augmentation de la pression |
Mise à l'échelle |
|
Eau et eaux usées |
Haut |
Flux de traitement |
Mature |
|
Industriel |
Haut |
Circulation du processus |
Mature |
|
Pétrole et gaz |
Haut |
Transfert de fluides |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des pompes à turbine régénératives
Demande industrielle en matière de pompage à faible débit et à haute pression
Les procédés industriels nécessitent souvent une génération de pression sans les débits élevés associés aux équipements centrifuges conventionnels. Sur le marché des pompes à turbine régénérative , les turbines régénératives répondent à ce besoin en transférant de manière répétée de l'énergie au fluide par la périphérie de la roue. Leur conception compacte favorise leur utilisation dans les procédés chimiques, le refroidissement, les chaudières et les applications de transfert spécialisées. L'impact sur le marché est maximal lorsque les exploitants d'usines recherchent une pression stable sans surdimensionner les équipements. Ces exigences incitent les fournisseurs à développer différents matériaux, configurations d'arbres, joints et étages de pompage. Avec la modernisation des installations industrielles, le choix des pompes prend de plus en plus en compte l'adéquation hydraulique et la fiabilité tout au long du cycle de vie, et non plus seulement le prix d'achat initial. Ceci crée des opportunités pour les fabricants disposant de compétences en ingénierie d'application et d'un service après-vente établi.
Extension des infrastructures de traitement de l'eau et d'eau industrielle
La diversité technique des systèmes de pompage s'accroît en raison des besoins croissants en eau et des exigences accrues en matière de traitement de l'eau. Des pompes adaptées à des procédés spécifiques tels que le dosage, la circulation, la surpression, l'assistance à la filtration et le transport d'eau de process sont indispensables. Les pompes à turbine peuvent être envisagées lorsque le système requiert un faible débit, une pression plus élevée et un équipement plus compact. Les opportunités de marché résident non seulement dans la vente de systèmes neufs, mais aussi dans le remplacement des pompes, moteurs, joints et autres dispositifs hydrauliques existants, les stations d'épuration renouvelant régulièrement leurs équipements. Ces opportunités sont particulièrement intéressantes dans les régions où le développement industriel est lié à une gestion accrue de l'eau.
Demande d'équipements compacts et d'architecture système simplifiée
Les contraintes d'espace et la simplicité des systèmes sont des critères de plus en plus importants lors de l'achat d'équipements industriels. Les pompes à turbine régénérative, grâce à leur conception compacte, peuvent générer des pressions relativement élevées, permettant ainsi aux ingénieurs de minimiser l'encombrement des équipements dans certaines applications à faible débit. Cette caractéristique s'avère particulièrement utile dans les châssis de machines, les bâtiments, les usines chimiques et les équipements de process où l'espace est limité. Elle influe également sur la tuyauterie, car la constance du débit permet de maîtriser les besoins en pression sans pour autant augmenter l'encombrement des pompes. De ce fait, les fabricants sont incités à optimiser les dimensions, le montage, l'étanchéité et les moteurs.
Tendances futures du marché des pompes à turbine régénératives
Sélection numérique et service conditionnel
Les outils numériques devraient jouer un rôle de plus en plus important dans la sélection, la mise en service et la maintenance des pompes. Les fabricants peuvent de plus en plus intégrer les courbes hydrauliques, les paramètres d'application, la compatibilité des matériaux et l'historique d'exploitation dans des processus de sélection numériques. La surveillance de l'état des équipements permet également d'identifier plus rapidement les anomalies de vibration, de roulement, d'étanchéité, de température ou de performance. Pour les utilisateurs, l'intérêt stratégique réside non seulement dans la visibilité à distance, mais aussi dans une meilleure planification de la maintenance et une réduction des arrêts non planifiés. À terme, les données numériques permettront de prendre des décisions de remplacement plus précises en reliant les équipements installés à leurs conditions de fonctionnement et à leur historique d'entretien. Les fournisseurs qui intègrent des logiciels de sélection, de la documentation technique, des outils de surveillance et des services après-vente peuvent se démarquer au-delà du simple matériel. Cette transition devrait progressivement renforcer l'approvisionnement basé sur le cycle de vie dans les applications de pompage industriel.
Matériaux plus performants et configurations optimisées
Le développement futur des produits devrait privilégier l'optimisation hydraulique, l'amélioration des états de surface, les alliages techniques, les joints d'étanchéité de pointe et la géométrie des roues adaptée à chaque application. Ces améliorations permettront aux pompes de maintenir leurs performances dans des conditions de température, de pression ou de fluide exigeantes, tout en réduisant les besoins de maintenance. Les fabricants pourraient également élargir les configurations modulaires afin que les utilisateurs puissent choisir les matériaux, les joints d'étanchéité, les moteurs et les systèmes de montage en fonction des conditions de process. Cette flexibilité est particulièrement pertinente pour les applications chimiques, pétrolières et gazières, ainsi que pour les applications industrielles spécialisées. Le développement technique s'attachera de plus en plus à trouver un équilibre entre efficacité et durabilité, car la consommation d'énergie la plus faible n'est pas nécessairement le meilleur choix si la fiabilité est compromise. Les plateformes de produits qui allient ces deux qualités devraient être privilégiées par les utilisateurs les plus exigeants techniquement.
Opportunités du marché des pompes à turbine régénératives
Réseaux de production et de service après-vente localisés en Asie
L'Asie offre aux fournisseurs l'opportunité de développer des capacités locales de production, d'assemblage, de distribution et de maintenance pour les équipements de pompage spécialisés. La Chine, l'Inde, le Japon, la Corée du Sud et l'Australie présentent des structures industrielles différentes, ce qui signifie qu'un modèle à canal unique risque de ne pas répondre pleinement aux besoins d'approvisionnement. Des stocks locaux de joints, de roulements, de moteurs et de pompes complètes peuvent réduire les temps d'arrêt et renforcer la confiance des clients. Les fabricants peuvent également nouer des partenariats avec des sociétés d'ingénierie intervenant dans les secteurs de la chimie, de l'agroalimentaire, du traitement de l'eau et des installations industrielles. Les prévisions concernant les pompes à turbine régénérative indiquent que les fournisseurs disposant d'un support technique régional peuvent capter la demande au-delà des ventes initiales d'équipements en développant des contrats de maintenance et des programmes de remplacement. La localisation peut ainsi faciliter l'accès aux projets et générer des revenus récurrents sur le marché de l'après-vente.
Groupes de pompage conçus pour les industries de transformation
Une opportunité majeure réside dans la fourniture de solutions complètes et intégrées plutôt que de pompes seules. L'intégration des pompes avec les moteurs, les systèmes de contrôle, les vannes, l'instrumentation, les socles, la tuyauterie et les systèmes de surveillance permet de réduire la charge de travail des ingénieurs pour les utilisateurs finaux et les intégrateurs de systèmes. Les clients des secteurs de la chimie, de l'industrie, de l'eau et de l'énergie exigent souvent des équipements configurés pour des conditions de fonctionnement spécifiques, ce qui rend les solutions intégrées particulièrement attractives. Les fournisseurs peuvent se différencier par leurs services de test, de documentation, de certification des matériaux et d'assistance à la mise en service. Cette approche offre également la possibilité d'intégrer des fonctionnalités de surveillance énergétique et de maintenance prédictive aux nouvelles installations. Les entreprises disposant de capacités de fabrication et d'ingénierie d'application éprouvées peuvent utiliser les solutions intégrées pour augmenter les coûts de changement de fournisseur pour leurs clients, tout en répondant à des exigences d'approvisionnement de plus en plus complexes. Cette opportunité est particulièrement pertinente pour les modernisations d'installations existantes, où les perturbations liées à l'installation doivent être minimisées.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -