
Markt für robotisch Bildverarbeitung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für den Markt für robotergestützte Bildverarbeitung (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Komponente (intelligente Kamera, Beleuchtung, Optik, Frame Grabber, Computer, Software, Sonstige); Technologie (2D, 3D); Endnutzer (Automobilindustrie, Verpackung, Luft- und Raumfahrt, Lebensmittelverarbeitung, Metallverarbeitung, Elektrotechnik und Elektronik, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00012053
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 10, 2026


Marktgröße 2025
3,93 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
6,24 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,95 %
Wachstumsrate
Adressierbarer Markt
47,75 Mrd. US-Dollar
(2026–2034)
Der Markt für robotische Bildverarbeitung wurde 2025 auf 3,93 Milliarden US-Dollar geschätzt und soll bis 2034 auf 6,24 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,95 % im Zeitraum 2026–2034 entspricht . Die Integration von Industrierobotern, schnellere Datenverarbeitung, 3D-Wahrnehmung, Edge Computing und künstliche Intelligenz prägen den Markt. Diese Technologien ermöglichen automatisierte Inspektion, Führung und Messung.
Nordamerika bleibt ein wichtiger Markt, da Hersteller in Automatisierung investieren, um dem Arbeitskräftemangel zu begegnen, die Qualitätskonstanz zu verbessern und die Rückverlagerung von Produktionsstätten zu unterstützen. Die Marktgröße für robotergestützte Bildverarbeitung wird zudem durch etablierte Ökosysteme für maschinelles Sehen, die hohe Verbreitung industrieller Automatisierung und die Nachfrage nach vernetzten Inspektionssystemen beeinflusst. Das Wachstum dürfte weiterhin durch Anwendungen in der Automobilindustrie, der Elektronikbranche, der Logistik und der fortgeschrittenen Fertigung getragen werden.
Marktanalyse und Einblicke zum Thema Robotervision
- Nordamerika: Nordamerika hielt im Jahr 2025 einen Marktanteil von 37–39 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,2 % wachsen , unterstützt durch die Automatisierung.
- USA: Die USA repräsentierten im Jahr 2025 etwa 82–84 % des nordamerikanischen Marktes und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,3 % wachsen , angetrieben durch die Modernisierung.
- Europa: Europa hatte im Jahr 2025 einen Anteil von 17–19 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,1 % wachsen , angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 34–36 % und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,8–8,6 % verzeichnen , angeführt von China, Japan, Südkorea und Indien.
- Größtes Segment: Die 2D-Technologie hielt 2025 einen Marktanteil von 56–59 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,7 % wachsen , was auf eine breite Anwendung im Inspektionsbereich hinweist.
- Wachstumsstarkes Segment: Die 3D-Technologie erreichte 2025 einen Marktanteil von 34–38 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,5 % wachsen , unterstützt durch die Tiefenwahrnehmung.
- Wichtige Unternehmen, die im Detail analysiert wurden: Cognex Corporation; ISRA Vision AG; Keyence Corporation; Matrox; MVTec Software GmbH; National Instruments Corporation; Qualcomm Technologies, Inc.; SICK AG; Teledyne Digital Imaging, Inc.; Tordivel AS.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt hat sich von der herkömmlichen kamerabasierten Inspektion hin zu integrierten Wahrnehmungssystemen entwickelt, die Roboterpositionierung, Qualitätskontrolle, Identifizierung und adaptive Handhabung unterstützen. Intelligente Kameras, Spezialoptiken, Hochgeschwindigkeitsbeleuchtung, Framegrabber, Prozessoren und Software werden zunehmend als koordinierte Architekturen konzipiert. Produktionsumgebungen setzen Deep-Learning-Tools zur Erkennung variabler Defekte ein.
Mit Blick auf die Zukunft dürfte sich die Akzeptanz in aufstrebenden Produktionsländern weiter ausbreiten, da die industrielle Automatisierung immer zugänglicher wird. Arbeitssicherheit, Rückverfolgbarkeit, Produktqualität und industrielle Cybersicherheit fördern ebenfalls den Einsatz visueller Intelligenz. Investitionen in Halbleiter-, Elektronik-, Elektrofahrzeug-, Lebensmittelverarbeitungs- und Logistikanlagen dürften die Nachfrage nach bildgestützter Robotik und integrierten Inspektionssystemen steigern.
Berichtsumfang zum Markt für robotische Bildverarbeitung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,93 Milliarden US-Dollar |
| Marktgröße bis 2034 | 6,24 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,95 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für robotische Bildverarbeitung
Das Wachstum des Marktes für robotergestützte Bildverarbeitung ist zunehmend an flexible Automatisierung gekoppelt. Roboter müssen dabei veränderliche Positionen, Formen, Farben, Oberflächenbeschaffenheiten und Produktvarianten erkennen, anstatt starre Bewegungen zu wiederholen. Die Wertschöpfungskette umfasst Kameras, Beleuchtung, Optik, Bildaufnahme, Computerhardware, Algorithmen, Integration und Wartung. Intelligente Kameras können das Systemdesign vereinfachen, während die PC-basierte Architektur weiterhin für Hochleistungssysteme relevant ist, die intensive Verarbeitung und individuelle Anpassung erfordern.
Die Versorgungslage hängt von Halbleitern, Bildsensoren, Prozessoren, Optiken und Software ab. Die Hersteller integrieren KI-Beschleuniger und Edge-Computing, um Latenzzeiten zu minimieren und die Abhängigkeit von zentralisierten Rechenzentren zu verringern. Die Automobil- und Elektronikindustrie sind die größten Abnehmer, da die automatische Inspektion und Roboterführung in die Fertigungslinien integriert werden kann. Der Einsatz in der Lebensmittel- und Verpackungsindustrie erweitert den potenziellen Kundenstamm.
Die Wettbewerbspositionierung basiert zunehmend auf der Fähigkeit, Hardware, Algorithmen, Anwendungssoftware und Integrationsunterstützung zu kombinieren. Die Cognex Corporation und die Keyence Corporation verfügen über ein breites Portfolio an Kameras, Sensoren, Software und Inspektionsplattformen und prägen damit die Marktanalyse für robotische Bildverarbeitung. Die ISRA Vision AG und die SICK AG konzentrieren sich auf industrielle Bildverarbeitung und Automatisierungsintegration. Die MVTec Software GmbH bietet Softwarelösungen, während die National Instruments Corporation Mess- und Engineering-Plattformen beisteuert.
Investitionen verlagern sich zunehmend in Richtung 3D-Wahrnehmung, Edge-KI und anwendungsspezifische Lösungen. Qualcomm Technologies, Inc. steuert eingebettete Rechen- und KI-Funktionen bei, während Teledyne Digital Imaging, Inc. Bildgebungstechnologien und Sensoren bereitstellt. Matrox, Tordivel AS und weitere Spezialisten unterstützen die Anforderungen auf Anwendungsebene. Der Wettbewerb begünstigt daher Anbieter, die die Implementierungszeit verkürzen und gleichzeitig Bildqualität, Verarbeitungssicherheit, Interoperabilität und Lebenszyklusunterstützung gewährleisten können.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
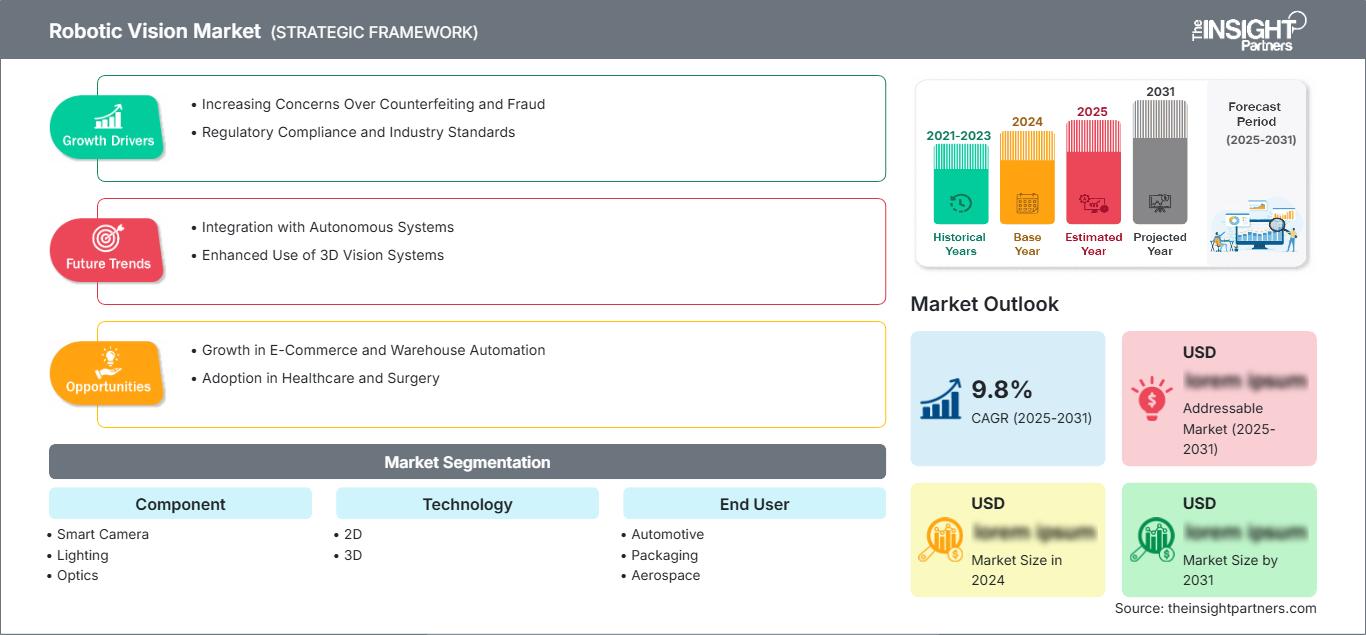
Markt für Robotervision: Strategische Einblicke
Regionale Einblicke
Markt für robotergestützte Bildverarbeitung in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von ca. 37–39 % im Bereich der robotergestützten Bildverarbeitung und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,2 % wachsen . Die Region profitiert von einer ausgereiften industriellen Automatisierung, erheblichen Investitionen in die Fertigung und einer großen installierten Basis von Bildverarbeitungssystemen. Die USA bleiben der Hauptmarkt, während Kanada und Mexiko durch die Branchen Automobil, Elektronik, Lebensmittel und Logistik zusätzliches Potenzial bieten.
Reshoring- und Nearshoring-Initiativen verstärken die Nachfrage nach automatisierter Inspektion und robotergestützter Steuerung, da Hersteller eine gleichbleibende Produktionsleistung anstreben. Automobilwerke setzen zunehmend Bildverarbeitung zur Montageprüfung, Maßkontrolle und Teileidentifizierung ein. Elektronikhersteller benötigen eine präzise Inspektion kleiner Komponenten und Baugruppen. Cloud-Anbindung und Edge Computing ermöglichen zudem Ferndiagnose und zentrale Überwachung, ohne dass jede Bildverarbeitungsaufgabe in externe Infrastrukturen verlagert werden muss.
US-Markt für Robotervision
Die USA repräsentierten 2025 etwa 82–84 % des nordamerikanischen Marktes für robotergestützte Bildverarbeitung und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,3 % wachsen . Diese starke Position ist auf fortschrittliche Fertigungskapazitäten, hohe Investitionen in Automatisierung und die weitverbreitete Anwendung von Bildverarbeitung in der Automobilindustrie, der Elektronikbranche, der Logistik, der Lebensmittelindustrie und der Metallverarbeitung zurückzuführen. Inländische Systemintegratoren und Technologieanbieter unterstützen den Einsatz in Produktionsanlagen unterschiedlicher Größe.
Die Nachfrage verlagert sich hin zu KI-gestützter Inspektion, robotergestützter Kommissionierung, Rückverfolgbarkeit und Prozessverifizierung. Cognex Corporation, Keyence Corporation, SICK AG und Teledyne Digital Imaging, Inc. haben sich im Bereich industrieller Bildgebungs- und Automatisierungsanwendungen etabliert. Unterstützt wird die Nachfrage zudem von Herstellern, die bei gleichzeitigem Fachkräftemangel einen höheren Durchsatz und eine verbesserte Wiederholgenauigkeit anstreben. Edge-Computing kann die Reaktionszeiten für sicherheitskritische und Hochgeschwindigkeits-Produktionsprozesse optimieren.
Europäischer Markt für Robotervision
Europa hielt 2025 einen Marktanteil von rund 17–19 % am Markt für robotergestützte Bildverarbeitung und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,1 % wachsen . Deutschland ist aufgrund seiner starken Automobil-, Maschinenbau-, Elektronik- und Automatisierungsindustrie ein führender Markt. Großbritannien, Frankreich, Italien und Spanien generieren durch fortschrittliche Fertigungstechnologien und die Modernisierung ihrer Produktionssysteme zusätzliche Nachfrage.
Das Vereinigte Königreich profitiert von Anwendungen in der Luft- und Raumfahrt, der Automobilindustrie, der Lebensmittelindustrie und der Logistik, wo automatisierte Inspektion den Durchsatz und die Rückverfolgbarkeit verbessern kann. Deutschland bleibt ein zentraler Standort für die regionale Nachfrage, da Maschinenbauer und Automobilhersteller zunehmend Bildverarbeitungssysteme in Roboterzellen integrieren. Frankreich vereint die Chancen der Luft- und Raumfahrt mit der Lebensmittelverarbeitung, während Italien über starke Leistungen in den Bereichen Maschinenbau, Verpackung und Automobilbau verfügt. Spanien trägt durch Investitionen in die Automobilproduktion, die Lebensmittelverarbeitung und die industrielle Automatisierung zum Markt bei.
In der gesamten Region bewerten Hersteller neben der Bildqualität zunehmend auch Energieverbrauch, Cybersicherheit, Interoperabilität und Lebenszykluskosten. Kollaborative Robotik und flexible Produktionszellen eröffnen zusätzliche Möglichkeiten für Bildverarbeitungssysteme, die sich an kürzere Produktionsläufe und größere Produktvariationen anpassen.
Markt für robotergestützte Bildverarbeitung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum repräsentierte 2025 einen Marktanteil von rund 34–36 % am Markt für robotergestützte Bildverarbeitung und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,6 % wachsen . China ist der führende Abnehmer der regionalen Nachfrage, gestützt durch die umfangreiche Elektronik-, Automobil-, Halbleiter- und allgemeine Fertigungsindustrie. Japan und Südkorea bleiben wichtige Technologie- und Automatisierungszentren.
Indien und Australien bieten zusätzliche Wachstumschancen durch die zunehmende Modernisierung der Fertigung, die Elektronikproduktion und die Automatisierung der Logistik. Industriepolitik, ausländische Investitionen, die Digitalisierung von Fabriken und Ziele zur Steigerung der Arbeitsproduktivität fördern die Einführung dieser Technologien. Der verstärkte Einsatz von 3D-Wahrnehmung und KI-gestützter Inspektion dürfte die Nachfrage nach hochentwickelten Systemen weiter ankurbeln.
Markt für robotische Bildverarbeitung im Nahen Osten und Afrika
Der Markt für robotische Bildverarbeitung im Nahen Osten und in Afrika wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,2 % wachsen . Die Nachfrage konzentriert sich dabei auf Saudi-Arabien, die Vereinigten Arabischen Emirate, Südafrika und ausgewählte Industriezentren. Saudi-Arabien und die Vereinigten Arabischen Emirate bieten die größten Wachstumschancen, da die Diversifizierung der Produktion und der Ausbau der industriellen Infrastruktur Investitionen in die Automatisierung begünstigen.
Südafrika generiert Nachfrage aus der Automobil-, Lebensmittel-, Bergbau- und Metallindustrie, während der Rest der MEA-Region stärker fragmentiert ist. Industrielle Diversifizierung, Modernisierung der Logistik, Arbeitsschutzbestimmungen und Investitionen in digitalisierte Anlagen können die Einführung von Bildverarbeitungstechnologien fördern. Der Einsatz von Bildverarbeitungstechnologien dürfte Anwendungen mit messbaren Vorteilen hinsichtlich Qualität, Produktivität und Rückverfolgbarkeit begünstigen.
Segmentierungsanalyse
Komponente
Das Segment der Komponenten wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen . Die Hardware bestimmt die Qualität der Bildaufnahme, während Software zunehmend Bilder in Entscheidungen umwandelt. Der Markt für robotische Bildverarbeitung erweitert sich hin zu integrierten Wahrnehmungsarchitekturen.
- Intelligente Kameras: Intelligente Kamerasysteme vereinen Bildaufnahme und -verarbeitung in kompakten Geräten und reduzieren so die Integrationskomplexität. Sie sind von strategischer Bedeutung für dezentrale Inspektion, Identifizierung und Steuerung, wo Platzbedarf, schnelle Einsatzbereitschaft und einfache Konfiguration entscheidend sind.
- Beleuchtung: Die Beleuchtung steuert Kontrast, Ausleuchtungsgleichmäßigkeit und die Sichtbarkeit von Merkmalen. Ein zuverlässiges Beleuchtungskonzept ist für die Inspektionsgenauigkeit entscheidend, da reflektierende, strukturierte oder variable Oberflächen andernfalls die Bildkonsistenz beeinträchtigen können.
- Optik: Die Optik bestimmt Sehfeld, Auflösung, Verzeichnung und Schärfentiefe. Anwendungsspezifische Objektive sind weiterhin von strategischer Bedeutung, wenn präzise Messungen oder die Inspektion kleiner Details erforderlich sind.
- Frame Grabber: Frame Grabber- Produkte unterstützen die schnelle Bildaufnahme und -synchronisation in anspruchsvollen PC-basierten Systemen. Sie sind weiterhin wichtig, wenn mehrere Kameras, hohe Datenraten oder deterministische Verarbeitung erforderlich sind.
- Computer: Computerplattformen bieten Rechenkapazität für Mehrkamerasysteme, komplexe Algorithmen und KI-Inferenz. Industrielles Computing bleibt relevant für Anwendungen, die Skalierbarkeit, Anpassbarkeit und zentrale Steuerung erfordern.
- Software: Software wandelt visuelle Daten in Inspektions-, Identifizierungs-, Mess- und Steuerungsentscheidungen um. Deep Learning und konfigurierbare Werkzeuge gewinnen bei der Bearbeitung variabler Produkte und komplexer Fehler zunehmend an strategischer Bedeutung.
Technologie
Für das Technologiesegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,2–6,9 % erwartet . Zweidimensionale Systeme sind weiterhin weit verbreitet, während die dreidimensionale Wahrnehmung dort an Bedeutung gewinnt, wo Form, Tiefe, Orientierung und räumliche Positionierung wichtig sind.
- 2D: 2D -Systeme sind nach wie vor die wichtigste Technologie für Oberflächeninspektion, Mustererkennung, Barcode-Lesung, Messung und Identifizierung. Ihr ausgereiftes Ökosystem, die geringere Komplexität und die breite Anwendungskompatibilität tragen zu ihrer anhaltenden Verbreitung bei.
- 3D: 3D- Systeme liefern Tiefeninformationen für die Behälterentnahme, Dimensionsanalyse, Roboterführung und komplexe Objekterkennung. Ihre strategische Bedeutung steigt dort, wo Form und räumliche Position nicht zuverlässig aus zweidimensionalen Bildern abgeleitet werden können.
Endbenutzer
Das Segment der Endnutzer wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,6 % wachsen . Die Automobilindustrie bleibt ein wichtiger Anwender, während die Elektronik-, Lebensmittelverarbeitungs-, Verpackungs-, Luft- und Raumfahrt- sowie die Metallindustrie Bildverarbeitung für Inspektion und automatisierte Handhabung nutzen.
- Automobilindustrie: In Automobilwerken wird Bildverarbeitung zur Montageprüfung, Bauteilidentifizierung, Schweißnahtprüfung, Maßkontrolle und Roboterführung eingesetzt. Die Produktion von Elektrofahrzeugen stellt zusätzliche Anforderungen an die präzise Prüfung von Batterien, Bauteilen und Elektronik.
- Verpackung: Verpackungsanwendungen basieren auf Hochgeschwindigkeitsidentifizierung, Füllstandskontrolle, Etikettenprüfung, Siegelinspektion und robotergestützter Kommissionierung. Bildverarbeitung ermöglicht die schnelle Überprüfung bei wechselnden Produktformaten.
- Luft- und Raumfahrt: Hersteller in der Luft- und Raumfahrt nutzen Bildverarbeitung für Präzisionsinspektionen, Bauteilprüfungen, Oberflächenanalysen und Montageunterstützung. Hohe Anforderungen an die Rückverfolgbarkeit erhöhen die Bedeutung zuverlässiger Bildgebung und dokumentierter Inspektionsergebnisse.
- Lebensmittelverarbeitung: In der Lebensmittelverarbeitung werden Bildverarbeitungssysteme zum Sortieren, Klassifizieren, zur Verpackungsprüfung, zur Kontaminationserkennung und zur Produktpräsentation eingesetzt. Hygienisches Design und schnelle Verarbeitung sind zentrale Kriterien bei der Systemauswahl.
- Metallbearbeitung: Zu den Anwendungsbereichen der Metallbearbeitung gehören Oberflächenprüfung, Dimensionsmessung, Fehlererkennung und robotergestützte Handhabung. Bildverarbeitungssysteme helfen dabei, Unregelmäßigkeiten zu erkennen, die die nachfolgende Bearbeitung oder die Produktqualität beeinträchtigen können.
- Elektrotechnik und Elektronik: Hersteller von Elektro- und Elektronikkomponenten nutzen Bildverarbeitung für die Bauteilplatzierung, Lötstellenprüfung, Steckverbinderprüfung und die Qualitätssicherung in der Montage. Kleine Abmessungen und hohe Produktionsvolumina begünstigen präzise Bildgebung und schnelle Verarbeitung.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Automobil |
Hoch |
Elektrofahrzeugprüfung |
Reifen |
|
Verpackung |
Medium |
Vision Picking |
Skalierung |
|
Luft- und Raumfahrt |
Medium |
Präzisionsprüfung |
Skalierung |
|
Lebensmittelverarbeitung |
Medium |
Fehlersortierung |
Skalierung |
|
Metallbearbeitung |
Medium |
Oberflächeninspektion |
Skalierung |
|
Elektrotechnik und Elektronik |
Hoch |
Mikroinspektion |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für robotische Bildverarbeitung
KI-gestützte Inspektion reduziert die Abhängigkeit von der Programmierung mit festen Regeln.
Künstliche Intelligenz (KI) revolutioniert die Wirtschaftlichkeit von Bildverarbeitungssystemen durch die Erkennung variabler Defekte, die Klassifizierung von Objekten und die Anpassung an wechselnde Bildgebungsumgebungen. Regelbasierte Systeme waren bisher komplex und zeitaufwendig zu konfigurieren, insbesondere bei Änderungen an Produktvarianten oder Defekttypen. Trainierte Modelle hingegen können nach erfolgreicher Validierung flexibler agieren. Dies gilt insbesondere für die Elektronik-, Automobil-, Verpackungs- und Lebensmittelindustrie, deren Produkte naturgemäß Schwankungen unterliegen. Der kommerzielle Vorteil liegt in einem breiteren Anwendungsspektrum und potenziell kürzeren Implementierungszeiten. KI steigert die Bedeutung von Industrie-Computing, Datenverarbeitung, Modellvalidierung und Softwarekenntnissen. Anbieter von Bildverarbeitungshardware mit einem zuverlässigen KI-Prozess schaffen Mehrwert für das System, und Hersteller erhalten die Möglichkeit, Aufgaben zu automatisieren, die bisher viel menschliches Urteilsvermögen erforderten.
Der Fachkräftemangel in der Industrie verstärkt die Nachfrage nach visueller Automatisierung.
Der Mangel an Fachkräften für visuelle Aufgaben zwingt Hersteller dazu, Roboter einzusetzen. Robotergestützte Bildverarbeitung ermöglicht Inspektionen, Identifizierung, Messungen und die Steuerung von Prozessen unter konstanten Parametern. Unternehmen aus Branchen wie der Automobil-, Elektronik-, Metall-, Verpackungs- und Lebensmittelverarbeitung können diese Technologie nutzen, um manuelle Tätigkeiten zu reduzieren und die Konsistenz zu verbessern. Menschliches Fachwissen wird dadurch nicht überflüssig, da Mitarbeiter weiterhin für Ausnahmebehandlung, Überprüfung und Optimierung benötigt werden. Stattdessen können sie wertvollere Aufgaben übernehmen.
Rückverlagerung und flexible Fertigung steigern den Wert der Roboterwahrnehmung
Da immer mehr Hersteller ihre Produktionskapazitäten im Inland ausbauen oder modernisieren möchten, benötigen sie ein automatisiertes System, das flexibel auf die sich ändernden Anforderungen der Produktvielfalt reagieren kann, ohne dass umfangreiche Maschinenumbauten nötig sind. Robotergestützte Bildverarbeitung ermöglicht es Robotern, Produkte zu erkennen, ihre Ausrichtung zu bestimmen und die Montage zu überprüfen. Dies ist besonders relevant, wenn Hersteller in Ländern mit Arbeitskräftemangel unterschiedliche Produkte fertigen müssen. Flexible Fertigungszellen unterstützen sie bei der Produktion kleinerer Losgrößen und schnellen Produktwechseln und optimieren so ihre Anlagennutzung. Anbieter von Bildverarbeitungstechnologien gewinnen sowohl durch Nachrüstungen als auch durch Neubauprojekte neue Geschäftsmöglichkeiten.
Markt für robotische Bildverarbeitung: Zukunftstrends
Edge-KI wird die Wahrnehmungsverarbeitung näher an den Roboter verlagern.
Edge-KI dürfte sich im Markt für Robotervision zu einem prägenden Architekturtrend entwickeln, da Roboteranwendungen schnelle Reaktionen und zuverlässigen Betrieb erfordern. Die Datenverarbeitung in der Nähe von Kamera und Robotern reduziert Latenzzeiten, begrenzt die Bandbreitennutzung und ermöglicht Entscheidungsfindung unabhängig von einer möglichen Verbindung zum Cloud-Netzwerk. Zukünftige Innovationen bei eingebetteten Prozessoren in Kombination mit KI-Beschleunigern ermöglichen eine verbesserte Erkennung und Klassifizierung auf industrieller Hardware. Dies trägt zur Optimierung der Roboterführung, Fehlererkennung und sicherheitsrelevanten Wahrnehmung bei, ohne dass eine zentrale Datenverarbeitung erforderlich ist. Solche Systeme zeichnen sich durch eine zunehmende Integration von Kamera, Prozessor und Inferenzsoftware in kompakten Designs aus. Dadurch bieten sie Skalierbarkeit in Produktionszellen, in denen mehrere Roboter oder Kameras große Datenmengen erzeugen.
Multimodale Wahrnehmung kombiniert visuelle Daten mit räumlichen und prozessorientierten Daten.
Die Robotik wird visuelle Sensorinformationen mit Tiefen-, Kraft-, Positions-, Bewegungs- und kontextbezogenen Produktionsinformationen kombinieren, um fundiertere Entscheidungen zu treffen. Mit einer einzelnen Kamera kann ein Robotersystem ein Objekt erkennen. Werden die Bildinformationen jedoch mit Tiefen- oder Zustandsinformationen des Roboters kombiniert, lassen sich Greifen, Platzieren, Prüfen und die Erkennung von Anomalien verbessern. Multimodale Wahrnehmung verringert die Fehlerwahrscheinlichkeit, indem sie verschiedene Informationsströme analysiert, bevor eine bestimmte Aktion ausgeführt wird. Dies wird insbesondere für komplexe Montagevorgänge, die Kommissionierung und die Inspektion von Bedeutung sein, bei denen Objekte an unterschiedlichen Positionen platziert werden und verschiedene Erscheinungsbilder aufweisen. Die Verarbeitung dieser Informationen mithilfe von Softwareplattformen wird zunehmend notwendig.
Marktchancen im Bereich der robotergestützten Bildverarbeitung
Nachrüst-Bildverarbeitungssysteme für installierte Roboteranlagen
Prognosen für den Markt für robotergestützte Bildverarbeitung zeigen, dass die große installierte Basis von Industrierobotern Anbietern die Möglichkeit bietet, modulare Bildverarbeitungs-Upgrades zu verkaufen, ohne dass eine komplette Erneuerung der Produktionszelle erforderlich ist. Nachrüstpakete können Kameras, Beleuchtung, Rechenleistung, Software und Integrationsdienstleistungen für bestehende Roboter kombinieren. Dieser Ansatz kann den Kapitalbedarf für Hersteller, die eine schrittweise Automatisierung anstreben, reduzieren. Anbieter können sich durch Kompatibilität mit etablierten Robotersteuerungen und Industrieprotokollen differenzieren. Standardisierte Nachrüstsätze können Integratoren zudem helfen, die Implementierung auf mehrere Werke auszuweiten. Lebenszyklus-Support und Anwendungsentwicklung bleiben entscheidend für eine erfolgreiche Nachrüstung. Die Geschäftsmöglichkeit ist besonders relevant für kleine und mittlere Unternehmen, die von Automatisierung profitieren möchten, aber keine umfangreichen Neuinvestitionen tätigen können. Anbieter können sich auf manuelle Inspektionsstationen, ältere Roboterzellen und Prozesse mit einer Zunahme von Produktvarianten konzentrieren.
Vision-as-a-Service für kleinere Hersteller
Abonnement- und servicebasierte Bereitstellungsmodelle senken die Einstiegskosten für fortschrittliche Bildverarbeitungssysteme für kleine Hersteller. Anstatt komplette Hardware- und Softwareplattformen zu erwerben, können Anwender Inspektionsfunktionen über verwaltete Geräte, Software-Abonnements, Leistungsüberwachung und Wartungsvereinbarungen nutzen. Diese Modelle ermöglichen den Zugang zu hochmodernen Bildverarbeitungssystemen auch dann, wenn die internen Entwicklungskapazitäten nicht ausreichen. Anbieter profitieren von diesem Geschäftsmodell durch stetige Einnahmen und eine langfristige Kundenbeziehung. Anwender profitieren zudem von planbaren Betriebskosten und verbesserter Software. Der Erfolg dieses Modells hängt von klaren Leistungskriterien, Verbindungssicherheit, Cybersicherheitsrichtlinien und der Kontrolle über die Fertigungsdaten ab. Systemintegratoren bieten darüber hinaus anwendungsspezifische Lösungen für Branchen wie Verpackung, Lebensmittel, Elektronik und Metallverarbeitung an.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -