
ロボットビジョン市場:動向・需要・予測 2034
ロボットビジョン市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:コンポーネント別(スマートカメラ、照明、光学機器、フレームグラバー、コンピュータ、ソフトウェア、その他)、テクノロジー別(2D、3D)、エンドユーザー別(自動車、包装、航空宇宙、食品加工、金属加工、電気・電子機器、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00012053
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 10, 2026


2025年の市場規模
39億3000 万米ドル
基準年値
2034年の予測
62億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.95 %
成長率
対象市場
477億5000 万米ドル
(2026年~2034年)
ロボットビジョン市場は、2025年には39億3000万米ドルと評価され、 2034年には62億4000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)5.95%で拡大すると見込まれています。この市場は、産業用ロボットの統合、高速処理、3D認識、エッジコンピューティング、人工知能によって形成されています。これらの技術により、自動検査、誘導、測定が可能になります。
北米は、製造業者が労働力不足への対応、品質の一貫性向上、国内回帰を支援するために自動化に投資する上で、依然として重要な地域です。ロボットビジョン市場の規模は、確立されたマシンビジョンエコシステム、産業オートメーションの高い普及率、コネクテッド検査システムへの需要によっても影響を受けています。自動車、エレクトロニクス、物流、および先進製造業のアプリケーションが、今後も成長を支えると予想されます。
ロボットビジョン市場の評価と洞察
- 北米:北米は2025年に37~39%のシェアを占め、自動化に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.4~7.2%で成長すると予測されている。
- 米国:米国は2025年の北米市場の約82~84%を占め、近代化を背景に2026年から2034年にかけて年平均成長率(CAGR)6.5~7.3%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には17~19%のシェアを占め、ドイツ、イギリス、フランス、イタリア、スペインが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)5.4~6.1%で拡大すると予測されている。
- アジア太平洋地域:アジア太平洋地域は2025年には34~36%のシェアを占め、中国、日本、韓国、インドが牽引役となり、2026年から2034年の間に7.8~8.6%の年平均成長率(CAGR)を記録すると予想されている。
- 最大のセグメント: 2D技術は2025年に市場シェアの56~59%を占め、 2026~2034年の間に年平均成長率(CAGR)5.0~5.7%で成長すると予測されており、これは幅広い検査用途を反映している。
- 高成長分野: 3D技術は2025年には市場シェアの34~38%を占め、奥行き知覚に支えられ、 2026~2034年には年平均成長率(CAGR)9.5~10.5%で成長すると予測されている。
- 詳細に分析された主要企業: Cognex Corporation、ISRA Vision AG、Keyence Corporation、Matrox、MVTec Software GmbH、National Instruments Corporation、Qualcomm Technologies, Inc.、SICK AG、Teledyne Digital Imaging, Inc.、Tordivel AS。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場は、従来のカメラベースの検査から、ロボットの位置決め、品質管理、識別、適応型ハンドリングをサポートできる統合型知覚システムへと進化を遂げています。スマートカメラ、特殊光学系、高速照明、フレームグラバー、プロセッサ、ソフトウェアは、ますます連携したアーキテクチャとして設計されるようになっています。生産現場では、多様な欠陥に対応するため、ディープラーニングツールが採用されています。
今後、産業オートメーションがより身近になるにつれ、新興製造業経済圏全体で導入が拡大していくと予想される。作業員の安全、トレーサビリティ、製品品質、そして産業サイバーセキュリティといった要素も、視覚インテリジェンスの導入を促進する。半導体、電子機器、電気自動車、食品加工、物流施設への投資は、ビジョン誘導ロボットや統合検査システムの需要拡大につながるだろう。
ロボットビジョン市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 39億3000万米ドル |
| 2034年までの市場規模 | 62億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.95% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ロボットビジョン市場分析
ロボットビジョン市場の成長は、柔軟な自動化とますます密接に結びついており、ロボットは固定された動作を繰り返すのではなく、変化する位置、形状、色、表面状態、製品のバリエーションを認識する必要がある。バリューチェーンには、カメラ、照明、光学系、画像取得、コンピュータハードウェア、アルゴリズム、統合、およびメンテナンスが含まれる。スマートカメラはシステム設計を簡素化できる一方、PCベースのアーキテクチャは、高度な処理とカスタマイズを必要とする高性能システムにとって依然として重要である。
供給状況は、半導体、イメージセンサー、プロセッサ、光学部品、ソフトウェアに依存している。メーカーは、レイテンシを最小限に抑え、集中型コンピューティングへの依存度を低減するために、AIアクセラレータとエッジ処理を組み込んでいる。自動車工場と電子機器工場は最大の顧客であり、自動検査とロボット誘導のプロセスを製造ラインに組み込むことができる。また、食品および包装分野での利用により、潜在的な顧客基盤が拡大している。
競争上の優位性は、ハードウェア、アルゴリズム、アプリケーションソフトウェア、および統合サポートを組み合わせる能力にますます依存するようになっている。コグネックス株式会社とキーエンス株式会社は、カメラ、センサー、ソフトウェア、検査プラットフォームなど幅広い製品ポートフォリオを保有し、ロボットビジョン市場の分析を形成している。ISRA Vision AGとSICK AGは、産業用ビジョンと自動化の統合に重点を置いている。MVTec Software GmbHはソフトウェア機能を提供し、National Instruments Corporationは計測およびエンジニアリングプラットフォームを提供している。
投資は3D認識、エッジAI、およびアプリケーション固有のソリューションへとシフトしている。クアルコム・テクノロジーズは組み込みコンピューティングとAI機能を提供し、テレダイン・デジタル・イメージングはイメージング技術とセンサーを提供する。マトロックス、トルディベルAS、その他の専門企業はアプリケーションレベルの要件をサポートする。したがって、競争環境においては、画質、処理の信頼性、相互運用性、ライフサイクルサポートを維持しながら導入時間を短縮できるサプライヤーが有利となる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
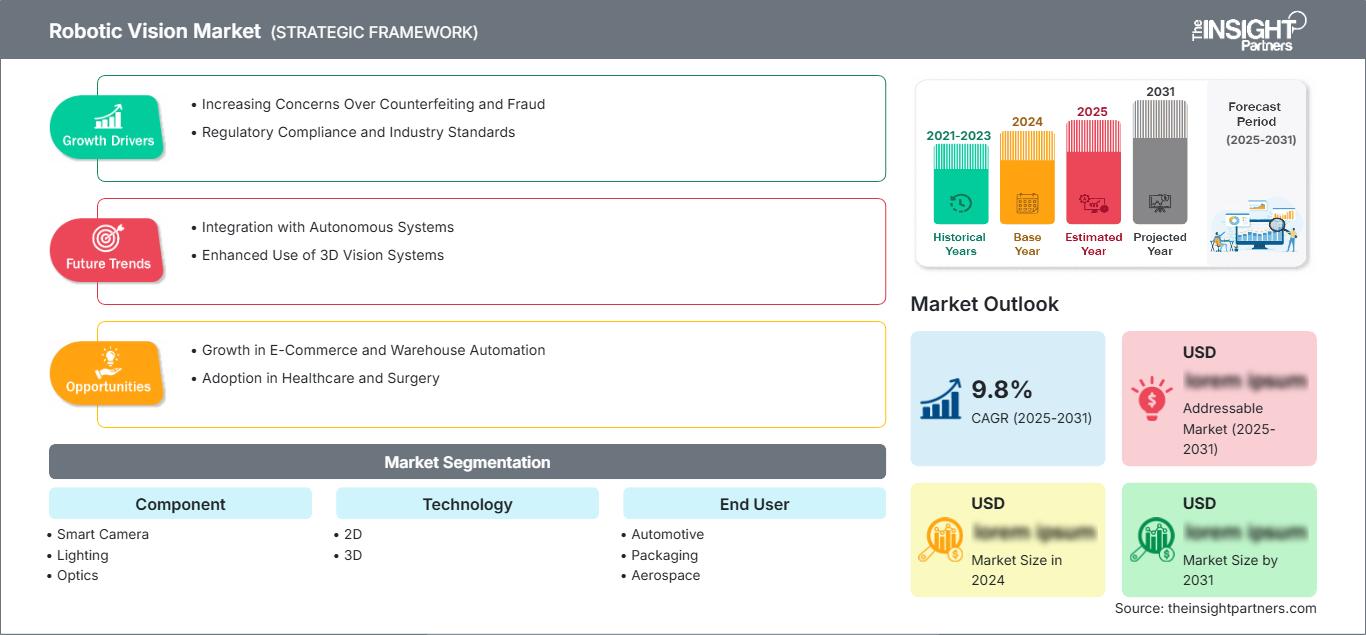
ロボットビジョン市場:戦略的洞察
地域別分析
北米ロボットビジョン市場
北米は2025年時点でロボットビジョン市場の約37~39%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)6.4~7.2%で成長すると予測されている。同地域は、成熟した産業オートメーション、大規模な製造投資、そしてマシンビジョンシステムの豊富な導入実績といった恩恵を受けている。米国は依然として主要市場であり、カナダとメキシコは自動車、エレクトロニクス、食品、物流といった分野を通じて新たな機会を提供している。
生産拠点の国内回帰や近隣国への移転の動きは、メーカーが安定した生産量を求める中で、自動検査やロボット誘導への需要を高めている。自動車工場では、組立確認、寸法検査、部品識別などに画像処理技術の利用が拡大している。電子機器メーカーは、小型部品や組立品の精密検査を必要としている。クラウド接続とエッジコンピューティングの活用により、画像処理タスクのすべてを外部インフラに移行することなく、遠隔診断や集中監視が可能になっている。
米国ロボットビジョン市場
米国は、2025年の北米ロボットビジョン市場の約82~84%を占め、 2026~2034年には年平均成長率(CAGR)6.5~7.3%で成長すると予測されている。この地位は、高度な製造能力、強力な自動化投資、そして自動車、エレクトロニクス、物流、食品、金属加工分野におけるマシンビジョンの広範な導入を反映している。国内のシステムインテグレーターと技術サプライヤーは、様々な規模の工場への導入を支援している。
需要は、AI支援検査、ロボットピッキング、トレーサビリティ、およびプロセス検証へとシフトしています。コグネックス株式会社、キーエンス株式会社、SICK AG、およびTeledyne Digital Imaging, Inc.は、産業用画像処理および自動化アプリケーションにおいて、可視性を確立しています。また、熟練労働者不足に対応しながら、より高いスループットと再現性を求める製造業者も、需要を支えています。エッジ処理は、安全性が重視される高速生産業務における応答時間を改善できます。
欧州ロボットビジョン市場
欧州は2025年時点でロボットビジョン市場の約17~19%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)5.4~6.1%で拡大すると予測されている。ドイツは自動車、機械、エレクトロニクス、産業オートメーションの基盤を持つ主要市場である。英国、フランス、イタリア、スペインは、高度な製造技術と生産システムの近代化を通じて、さらなる需要を生み出している。
英国は、航空宇宙、自動車、食品、物流といった分野での応用により、自動化された検査によって生産性とトレーサビリティを強化できる。ドイツは、機械メーカーや自動車メーカーがロボットセルにビジョン技術をますます統合しているため、地域需要の中心であり続けている。フランスは航空宇宙と食品加工の分野で機会を創出し、イタリアは機械、包装、自動車製造において強みを持っている。スペインは、自動車生産、食品加工、産業オートメーションへの投資を通じて貢献している。
地域全体で、製造業者は画質に加え、エネルギー消費量、サイバーセキュリティ、相互運用性、ライフサイクルコストをますます重視するようになっている。協働ロボットと柔軟な生産セルは、生産ロットの短縮化や製品バリエーションの拡大に対応できるビジョンシステムにとって、新たな機会を生み出す可能性がある。
アジア太平洋地域のロボットビジョン市場
アジア太平洋地域は、2025年時点でロボットビジョン市場の約34~36%のシェアを占め、 2026~2034年には年平均成長率(CAGR)7.8~8.6%で成長すると予測されている。中国は、エレクトロニクス、自動車、半導体、および一般製造業の活発な活動に支えられ、地域需要を牽引している。日本と韓国は、引き続き重要な技術および自動化の中心地となっている。
インドとオーストラリアは、製造業の近代化、電子機器生産、物流の自動化の拡大に伴い、さらなる成長機会を提供している。産業政策、海外投資、工場のデジタル化、労働生産性目標などが、こうした技術の導入を後押ししている。3D認識技術やAI支援検査の利用拡大は、高度なシステムへの需要をさらに高めるだろう。
中東・アフリカのロボットビジョン市場
中東・アフリカ地域のロボットビジョン市場は、 2026年から2034年にかけて年平均成長率(CAGR)6.5~7.2%で成長すると予測されており、需要はサウジアラビア、アラブ首長国連邦(UAE)、南アフリカ、および一部の主要産業拠点に集中している。サウジアラビアとUAEは、製造業の多様化と新たな産業インフラの整備が自動化投資を促進しているため、大きな成長機会を提供している。
南アフリカは自動車、食品、鉱業関連加工、金属産業からの需要を支えている一方、中東・アフリカのその他の地域は依然として細分化されている。産業の多様化、物流の近代化、労働者の安全要件、デジタル対応施設への投資は、導入を促進する可能性がある。ビジョンシステムの導入においては、測定可能な品質、生産性、トレーサビリティのメリットをもたらすアプリケーションが有利になると考えられる。
セグメンテーション分析
成分
コンポーネント分野は、 2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で成長すると予測されています。ハードウェアは画像取得の品質を決定づけ、ソフトウェアは画像を意思決定へと変換する役割をますます担うようになっています。ロボットビジョン市場の範囲は、統合型知覚アーキテクチャへと拡大しています。
- スマートカメラ: スマートカメラシステムは、画像取得と処理をコンパクトなデバイスに統合することで、統合の複雑さを軽減します。スペース、展開速度、設定の容易さが重要な分散型検査、識別、誘導において、戦略的に重要な役割を果たします。
- 照明: 照明はコントラスト、照明の均一性、および対象物の視認性を左右します。反射面、凹凸のある表面、または形状が変化する表面では画像の一貫性が低下する可能性があるため、信頼性の高い照明設計は検査精度にとって非常に重要です。
- 光学系: 光学系は視野、解像度、歪み、被写界深度といった特性を決定します。精密な測定や微細構造の検査が必要な場合、用途に応じたレンズは戦略的に重要な役割を果たします。
- フレームグラバー: フレームグラバー製品は、要求の厳しいPCベースのシステムにおいて、高速な画像取得と同期をサポートします。複数のカメラ、高速データレート、または決定論的な処理が求められる場面で、フレームグラバーは依然として重要な役割を果たします。
- コンピュータ: コンピュータプラットフォームは、マルチカメラシステム、複雑なアルゴリズム、およびAI推論のための処理能力を提供します。産業用コンピューティングは、拡張性、カスタマイズ性、および集中制御を必要とするアプリケーションにとって依然として重要です。
- ソフトウェア: ソフトウェアは、視覚データを検査、識別、測定、およびガイダンスに関する意思決定に変換します。ディープラーニングと設定可能なツールは、多様な製品や複雑な欠陥への対応において、その戦略的な役割をますます高めています。
テクノロジー
テクノロジー分野は、2026年から2034年にかけて年平均成長率(CAGR)6.2~6.9%で成長すると予測されています。2次元システムは依然として広く普及していますが、形状、奥行き、向き、空間位置が重要な3次元認識の分野が拡大しています。
- 2D: 2Dシステムは、表面検査、パターン認識、バーコード読み取り、計測、識別において依然として主要な技術です。成熟したエコシステム、低い操作性、幅広いアプリケーション互換性により、今後も採用が継続されるでしょう。
- 3D: 3Dシステムは、ビンピッキング、寸法解析、ロボット誘導、複雑な物体認識などに奥行き情報を提供します。形状や空間位置を2次元画像から確実に推測できない場合、その戦略的重要性は高まります。
エンドユーザー
エンドユーザーセグメントは、 2026年から2034年にかけて年平均成長率(CAGR)5.9~6.6%で成長すると予測されています。自動車業界は引き続き主要な導入分野であり、電子機器、食品加工、包装、航空宇宙、金属などの分野では、検査や自動搬送に画像処理技術が活用されています。
- 自動車業界: 自動車工場では、組立確認、部品識別、溶接検査、寸法検査、ロボット誘導などに画像処理技術が活用されています。電気自動車の生産においては、バッテリー、部品、電子機器の精密検査がさらに求められます。
- 包装: 包装用途では、高速な識別、充填レベルチェック、ラベル検証、シール検査、ロボットによるピッキングが不可欠です。ビジョン技術により、変化する製品形態においても迅速な検証が可能になります。
- 航空宇宙分野: 航空宇宙メーカーは、精密検査、部品検証、表面評価、および組立支援に画像処理技術を活用しています。高いトレーサビリティ要件により、信頼性の高い画像処理と文書化された検査結果の重要性が高まっています。
- 食品加工: 食品加工では、選別、等級分け、包装確認、汚染検出、製品陳列に画像処理技術が活用されます。衛生的な設計と迅速な処理が、システム選定の重要な要素となります。
- 金属加工: 金属加工の用途には、表面検査、寸法測定、欠陥検出、ロボットによる搬送などがあります。画像処理技術は、後工程の機械加工や製品品質に影響を与える可能性のある不整合を特定するのに役立ちます。
- 電気・電子機器: 電気・電子機器メーカーは、部品配置、はんだ検査、コネクタ検証、および組み立て品質管理に画像処理技術を活用しています。小型化と大量生産により、高精度な画像処理と迅速な処理が求められます。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
自動車 |
高い |
EV検査 |
成熟した |
|
パッケージ |
中くらい |
ビジョンピッキング |
スケーリング |
|
航空宇宙 |
中くらい |
精密検査 |
スケーリング |
|
食品加工 |
中くらい |
不良品選別 |
スケーリング |
|
金属加工 |
中くらい |
表面検査 |
スケーリング |
|
電気・電子工学 |
高い |
マイクロインスペクション |
成熟した |
ロボットビジョン市場の成長要因と影響分析
AIを活用した検査は、固定ルールに基づくプログラミングへの依存度を低減する。
人工知能は、多様な欠陥の検出、アイテムの分類、さまざまな画像環境への対応能力によって、マシンビジョンの経済性を変革しています。従来、ルールベースのシステムは、製品のバリエーションや欠陥の種類に変更があった場合、設定が複雑で時間がかかりましたが、トレーニング済みのモデルは適切な検証を行うことで柔軟性を高めることができます。これは、製品に自然なばらつきが生じる電子機器、自動車部品、包装、食品業界において特に顕著です。商業的な効果としては、利用可能なアプリケーションの幅が広がり、導入までの時間が短縮される可能性があります。AIは、産業用コンピューティング、データ処理、モデル検証、ソフトウェア知識の重要性を高めます。信頼性の高いAIプロセスを備えたビジョンハードウェアを提供するサプライヤーは、システムに付加価値を提供でき、製造業者は人間の判断を多く必要とするタスクを自動化する機会を得ることができます。
産業労働力不足により、ビジュアルオートメーションへの需要が高まる
こうした視覚作業を行う熟練労働者の不足は、製造業者にロボットの活用を余儀なくさせるだろう。ロボットビジョンは、常に一定の条件下で動作しながら、検査、識別、測定、誘導などに利用できる。自動車、電子機器、金属、包装、食品加工などの業界の企業は、ロボットビジョン技術を導入することで、手作業を減らし、一貫性を高めることができる。これは、例外管理、検証、改善といった作業に人間が関与する必要があるため、人間の専門知識が不要になるわけではない。むしろ、人間にはより価値の高い業務が割り当てられるようになる。
リショアリングとフレキシブル製造はロボットの知覚の価値を高める
国内で製造能力を再構築または増強しようとするメーカーが増えるにつれ、製造する製品の多様性に応じて必要となる可能性のある変更に、機械に大幅な変更を加えることなく対応できる自動化システムが求められるようになっています。ロボットビジョンは、ロボットが製品を認識し、向きを判断し、組み立て検証を行うことを可能にします。これは、労働力不足の可能性がある国でメーカーがさまざまな製品を製造する必要がある場合に特に重要になります。柔軟なセルは、小ロット生産と迅速な切り替えを可能にし、資産を有効活用するのに役立ちます。ビジョン技術のサプライヤーは、既存設備の改修と新規事業の両方から新たなビジネスチャンスを得ています。
ロボットビジョン市場の将来動向
エッジAIは、知覚処理をロボットにより近づけるだろう。
ロボットアプリケーションには迅速な応答と信頼性の高い動作が求められるため、エッジAIはロボットビジョン市場における主要なアーキテクチャトレンドとなる可能性が高い。カメラやロボットの近くでデータ処理を行うことで、レイテンシを削減し、帯域幅の使用を制限し、クラウドネットワークへの接続状況に関わらず意思決定を可能にする。組み込みプロセッサとAIアクセラレータの将来的なイノベーションにより、産業用ハードウェア上での検出と分類の精度が向上する。これにより、集中型コンピューティングを必要とせずに、ロボットの誘導、欠陥の識別、および安全性に関する認識能力を高めることができる。このようなシステムでは、カメラ、プロセッサ、推論ソフトウェアがコンパクトな設計に統合される傾向が強まるだろう。そして、このようなシステムは、複数のロボットやカメラが大量のデータを生成する生産セルにおいて、拡張性を提供する。
マルチモーダル知覚は、視覚と空間データおよびプロセスデータを組み合わせる。
ロボット工学は、視覚的な感覚情報に、奥行き、力、位置、動き、および状況に応じた生産情報を統合することで、より的確な判断を下せるようになります。ロボットシステムは、カメラ1台で物体を検出できますが、画像情報に奥行き情報またはロボットの状態情報を組み合わせることで、把持、配置、検査、異常検出の精度を向上させることができます。マルチモーダル知覚は、特定の動作を実行する前に複数の異なる情報ストリームを分析することで、ミスの可能性を低減します。これは、物体が異なる位置に配置され、外観も異なる複雑な組み立て作業、ビンピッキング、検査において特に重要になります。このような情報をソフトウェアプラットフォームで処理することが、ますます必要になるでしょう。
ロボットビジョン市場の機会
設置済みのロボット機器向け後付けビジョンパッケージ
ロボットビジョン市場の予測によると、産業用ロボットの大規模な導入基盤は、サプライヤーが生産セル全体の交換を必要とせずにモジュール式のビジョンアップグレードを販売する機会を提供します。レトロフィットパッケージは、カメラ、照明、コンピューティング、ソフトウェア、および統合サービスを既存のロボットに組み合わせることができます。このアプローチにより、段階的な自動化を求める製造業者の資本要件を削減できます。サプライヤーは、確立されたロボットコントローラおよび産業プロトコルとの互換性により差別化を図ることができます。標準化されたレトロフィットキットは、インテグレーターが複数の工場に展開を拡大するのにも役立ちます。ライフサイクルサポートとアプリケーションエンジニアリングは、レトロフィットの導入を成功させる上で引き続き重要です。商業的な機会は、自動化のメリットを必要としているものの、大規模な新規投資を正当化できない中小規模の製造業者にとって特に重要です。サプライヤーは、手動検査ステーション、レガシーロボットセル、および製品バリエーションが増加したプロセスをターゲットにすることができます。
中小規模製造業者向けビジョン・アズ・ア・サービス
サブスクリプション型およびサービス型導入モデルは、中小製造業者にとって高度な画像処理システムの導入コストを削減します。ハードウェアとソフトウェアのプラットフォーム全体を購入する代わりに、管理対象デバイス、ソフトウェアのサブスクリプション、パフォーマンスの監視、およびメンテナンス契約を通じて検査機能を利用できます。サブスクリプション型およびサービス型導入は、社内に十分なエンジニアリング能力がない場合でも、高度な画像処理検査システムを手頃な価格で導入するのに役立ちます。このビジネスモデルは、サプライヤーに安定した収益源と顧客との継続的な関係を提供し、ユーザーには予測可能な運用コストと改良されたソフトウェアを提供します。このモデルの成功は、明確なパフォーマンス基準、接続のセキュリティ、サイバーセキュリティポリシー、および製造データの所有権に依存します。インテグレーターは、包装、食品、電子機器、金属製造などの業界向けに、アプリケーション固有のソリューションを提供することもできます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -