
Markt für Rod End Joint Lager: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Gelenklager (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Gleitfläche, Schrägkontakt, Sonstige); Anwendung (Schmiedemaschine, Hydraulikzylinder, Maschinenbau, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00015998
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 16, 2026


Marktgröße 2025
1.438,85 Mio. US$
Basisjahrwert
Prognose für 2034
2.399,67 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,85 %
Wachstumsrate
Adressierbarer Markt
17.393,27 Mio. US$
(2026–2034)
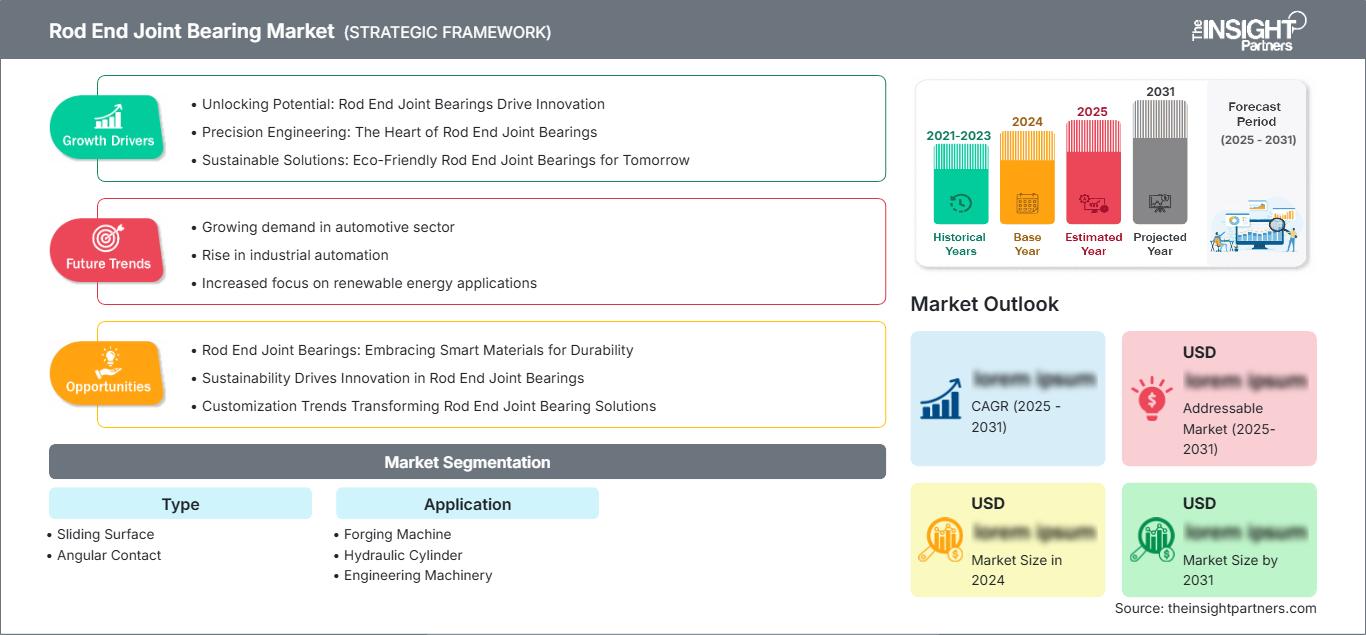
Der Markt für Gelenklager für Stangengelenke wurde 2025 auf 1438,85 Millionen US-Dollar geschätzt und soll bis 2034 auf 2399,67 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,85 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch Anforderungen an die Zuverlässigkeit von Anlagen, hydraulische Antriebssysteme, die Modernisierung von Baumaschinen und Ersatzteilkäufe bestimmt. Bei der Produktauswahl werden zunehmend Tragfähigkeit, Beweglichkeit, Verschmutzungsresistenz, einfache Installation und die Kosten für die Lebenszykluswartung in verschiedenen industriellen Anwendungen berücksichtigt.
Die zunehmende Verbreitung von Gelenklagern in Nordamerika wird durch die Modernisierung von Hydraulikanlagen, Baumaschinenparks und Metallumformmaschinen begünstigt. Für den Zeitraum 2026–2034 wird ein jährliches Marktwachstum von schätzungsweise 4,8–5,4 % erwartet. Strukturelle Unterstützung ergibt sich aus der Rückverlagerung ausgewählter Produktionsaktivitäten und kontinuierlichen Investitionen in die Infrastruktur, wo langlebige Gelenkkomponenten Wartungsunterbrechungen reduzieren können.
Marktanalyse und Einblicke für Gelenklager mit Stangenkopf
- Nordamerika: Die Region wird voraussichtlich im Jahr 2025 einen Marktanteil von 27–31 % halten, gestützt durch die Nachfrage nach Hydraulikgeräten, Baumaschinen und industriellen Ersatzteilen. Für den Zeitraum 2026–2034 wird ein Wachstum von durchschnittlich 4,8–5,4 % CAGR prognostiziert.
- USA: Die USA machen schätzungsweise 82–86 % der nordamerikanischen Nachfrage im Jahr 2025 aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen, wobei der Ersatz von Industriemaschinen im Vordergrund steht.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 24–28 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,6–5,2 % wachsen wird, wobei Deutschland, Italien, Frankreich, Großbritannien und Spanien eine etablierte Nachfrage nach Industrieausrüstung bieten.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 38–42 % erreichen und zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,0–6,7 % verzeichnen wird, wobei China, Japan, Südkorea und Indien durch Maschinenproduktion und Infrastrukturinvestitionen führend sein werden.
- Größtes Segment: Das Segment Gleitflächen wird voraussichtlich im Jahr 2025 einen Marktanteil von 62–66 % halten, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,8 % im Zeitraum 2026–2034, was die breite Anwendung im Bereich Hydraulik und Maschinenbau widerspiegelt.
- Wachstumsstarkes Segment: Für Winkelkontakte wird ein Marktanteil von 34–38 % im Jahr 2025 erwartet. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 6,3–7,0 % erwartet, was auf die Anforderungen an präzise Bewegungsabläufe zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Schaeffler AG, Industrial Design Consultancy Ltd, New Hampshire Ball Bearings, JTEKT Corporation, NACHI-FUJIKOSHI CORP., NSK Ltd., NTN Corporation, SKF, The Timken Company und ZKL Group.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Trend bei Industriemaschinen geht dahin, dass sie zunehmend mit Bauteilen konstruiert werden, die höheren Belastungen, engeren Toleranzen, längeren Wartungsintervallen und raueren Betriebsbedingungen standhalten. Diese Art von Maschinenteilen profitiert stark von solchen Entwicklungen, da sie sowohl beweglich als auch kompakt sind. Hydraulikzylinder, Schmiedemaschinen und Konstruktionsmaschinen benötigen vermehrt fluchtungsunempfindliche Lagersysteme, wodurch die Materialauswahl entscheidend wird.
Die zukünftige Nachfrage dürfte sich über etablierte Maschinenbauzentren hinaus ausweiten, da Hersteller die Produktion von Anlagen lokalisieren und die Investitionen in die Infrastruktur in Asien, Nordamerika und ausgewählten europäischen Volkswirtschaften zunehmen (siehe Marktbericht für Gelenklager) . Digitale Wartungsmethoden werden die Kaufentscheidungen ebenfalls beeinflussen, insbesondere dort, wo Lagerausfälle den Betrieb hochwertiger Maschinen unterbrechen können. Umweltauflagen könnten langlebigere Komponenten begünstigen, die die Austauschhäufigkeit reduzieren, während regionale Fertigungsstrategien Lieferanten dazu anregen, engere Produktions- und Vertriebsnetze aufzubauen.
Umfang des Marktberichts über Gelenklager
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1.438,85 Millionen US-Dollar |
| Marktgröße bis 2034 | 2.399,67 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,85 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Gelenklager
Das Wachstum des Marktes für Gelenklager hängt primär mit der installierten Basis von Hydraulikzylindern, Schmiedemaschinen und Anlagenbaumaschinen zusammen. Die Wertschöpfungskette umfasst Lagerhersteller, Stahl- und Legierungslieferanten, Bearbeitungsspezialisten, Wärmebehandlungsanbieter, Händler, Erstausrüster (OEMs), Wartungsunternehmen und den Ersatzteilmarkt. Die Nachfrage reagiert besonders sensibel auf industrielle Investitionen und die Maschinenauslastung, da Gelenklagerkomponenten häufig nach Belastung, Schwingung, Drehzahl und Betriebsverschmutzung ausgewählt werden.
Die Angebotsdynamik wird im Markt für Gelenklager durch Präzisionsbearbeitungskapazität, Legierungsverfügbarkeit, Wärmebehandlungskonsistenz und die Einhaltung von Maßtoleranzen beeinflusst. Größere Hersteller profitieren von etablierten Fertigungssystemen und Anwendungstechnik, während Spezialisten durch kundenspezifische Geometrien und kürzere Lieferzeiten konkurrieren können. Kunden bewerten zunehmend die gesamten Betriebskosten anstelle des reinen Anschaffungspreises, insbesondere wenn der Austausch von Komponenten einen Anlagenstillstand, Fachkräfte oder umfangreiche Demontagearbeiten erfordert.
Die Wettbewerbspositionierung im Markt für Gelenklager spiegelt eine Kombination aus Größe, technischer Bandbreite, Anwendungsexpertise und geografischer Abdeckung wider. Schaeffler AG, SKF, NSK Ltd., NTN Corporation und The Timken Company bieten ein breites Sortiment an Lagern, während JTEKT Corporation, NACHI-FUJIKOSHI CORP. und die ZKL Group ergänzende industrielle Kompetenzen beisteuern. New Hampshire Ball Bearings bedient hochpräzise technische Anforderungen, und auch kleinere Ingenieurbüros können kundenspezifische Aufträge realisieren.
Im Hinblick auf Investitionsschwerpunkte sind Fertigungseffizienz, Produktentwicklung, Qualitätssicherung und maßgeschneiderte Lösungen wichtiger geworden als die reine Erweiterung der Produktionsanlagen. So zeigt beispielsweise der Bericht von Schaeffler für 2025 Industrielager, Linearführungssysteme, Antriebskomponenten und sensorgestützte Zustandsüberwachung als einige der Produkte im industriellen Angebot auf und verdeutlicht damit, wie sich die gesamte Branche in Richtung Engineering-Dienstleistungen entwickelt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Gelenklager: Strategische Einblicke
Regionale Einblicke
Markt für Stangengelenklager in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 27–31 % der weltweiten Nachfrage nach Gelenklagern ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen. Der Verbrauch in den USA dominiert die Region und basiert auf Baumaschinen, Hydraulikmaschinen, Metallverarbeitung und industrieller Instandhaltung. Kanada trägt durch Bergbau, Landwirtschaft und den Einsatz von Schwermaschinen zum Markt bei, während Mexiko seinen Beitrag aus der Maschinenproduktion und der Lokalisierung der industriellen Wertschöpfungskette generiert.
Die Nachfrage in der Region wird strukturell durch den Austausch von Anlagen, Bauprojekte und Investitionen im verarbeitenden Gewerbe gestützt. Käufer interessieren sich für Produkte, die Fehlausrichtungen und Schwingungen standhalten und keine häufige Wartung erfordern. Vertriebskanäle spielen weiterhin eine entscheidende Rolle, da Käufer im Wartungssegment schnellen Zugriff auf Ersatzteile benötigen. Die Vereinigten Staaten sind das größte Land in der Region, gefolgt von Kanada und Mexiko.
US-Markt für Gelenklager
Schätzungen zufolge werden die USA im Jahr 2025 82–86 % der nordamerikanischen Nachfrage nach Gelenklagern ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen. Die Instandsetzung von Maschinen in der Industrie, der Bedarf an Hydraulikzylindern und der Einsatz von Baumaschinen begünstigen Folgekäufe. Unternehmen wie SKF, The Timken Company, Schaeffler AG, NSK Ltd., NTN Corporation und New Hampshire Ball Bearings haben sich mit ihren Industrielagern bereits erfolgreich am Markt etabliert.
Der Trend bei den Anwendungen deutet auf eine Präferenz für Gelenkköpfe in Hydraulikzylindern, Schmiedemaschinen und Anlagen hin, die unter hoher mechanischer Belastung bewegliche Teile benötigen. Der Ersatzbedarf ist strategisch wichtig, da er unabhängig von den Maschinenverkäufen durch bestehende Anlagen entsteht. Investitionen in die heimische Fertigungsinfrastruktur fördern die Maschinenauslastung, während die Vertriebshändler weiterhin maßgeblich zur Versorgung des Wartungspersonals mit den Produkten beitragen.
Europäischer Markt für Gelenklager
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 24–28 % am Gelenklager halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,2 % wachsen. Deutschland bleibt Marktführer, gefolgt von Italien, Frankreich, Großbritannien und Spanien. Die Nachfrage konzentriert sich auf Maschinenbau, Industrieautomation, Hydraulik und Metallbearbeitung. Der Austausch von Lagern sorgt für Stabilität in Zeiten schwankender Investitionszyklen.
Großbritannien sichert die Nachfrage durch die Instandhaltung von Industriemaschinen, Baumaschinen und spezialisierte Ingenieurdienstleistungen. Deutschland profitiert von seiner Maschinenbau- und Fertigungsbasis und unterstützt technisch anspruchsvolle Anwendungen im Bereich der Lager. Frankreich und Italien verfügen über etablierte Ökosysteme für Industrieanlagen, während Spanien durch Bau-, Fertigungs- und Infrastrukturprojekte seinen Beitrag leistet. Europäische Abnehmer legen zunehmend Wert auf Lebensdauer, Maßgenauigkeit und Wartungseffizienz und fordern Anbieter auf, sich durch maßgeschneiderte Lösungen anstatt durch standardisierte Komponentenpreise zu differenzieren.
Markt für Stangengelenklager im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird im Jahr 2025 voraussichtlich einen Marktanteil von 38–42 % am Markt für Gelenklager erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,7 % wachsen. China ist der führende Markt, gefolgt von Japan, Südkorea, Indien und Australien. Die Hauptnachfrage entsteht durch die Produktion von Industriemaschinen, Infrastrukturprogramme, Baumaschinen und den Ausbau der Fertigungskapazitäten.
China verbindet eine umfangreiche Maschinenproduktion mit einem hohen Ersatzbedarf, während Japan Präzisionstechnik und Zuverlässigkeit in den Vordergrund stellt. Südkorea fördert Industrieanlagen und fortschrittliche Fertigung, Indien profitiert von Infrastruktur und Industrialisierung, und Australien leistet seinen Beitrag durch Bergbau und Schwermaschinen. Regionale politische Unterstützung für die heimische Produktion und die industrielle Modernisierung dürfte die Nachfrage nach langlebigen Gelenkkomponenten aufrechterhalten.
Markt für Gelenklager im Nahen Osten und Afrika
Der Markt für Gelenklager im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,8 % wachsen, wobei Saudi-Arabien und die Vereinigten Arabischen Emirate die regionale Marktführer sind. Südafrika stellt aufgrund des Bedarfs an Bergbau-, Bau- und Industrieausrüstung einen wichtigen afrikanischen Markt dar. Der übrige Nahe Osten und Afrika ist weiterhin stärker projektorientiert und von Maschinenimporten abhängig.
Saudi-Arabien profitiert von Infrastruktur und industrieller Diversifizierung, während die VAE Bau-, Logistik- und ausrüstungsintensive Projekte fördern. Der südafrikanische Bergbau erzeugt einen regelmäßigen Bedarf an umfangreichen Wartungsarbeiten. Energieinfrastruktur, Bauprogramme und die Ansiedlung von Industrieunternehmen schaffen Chancen für Distributoren und Zulieferer im Bereich Engineering, die Anwendungsunterstützung und zuverlässige Ersatzteilversorgung gewährleisten können.
Segmentierungsanalyse
Typ
Das Segment „Typ“ wird sich voraussichtlich unterschiedlich entwickeln. Für Gleitflächenlager wird eine jährliche Wachstumsrate (CAGR) von 5,2–5,8 % prognostiziert, für Schrägkugellager eine von 6,3–7,0 % im Zeitraum 2026–2034. Dies spiegelt wichtige Markttrends im Bereich der Gelenklager wider . Der Markt wird zunehmend durch anwendungsspezifische Auswahlkriterien geprägt sein, die auf Gelenkwirkung, Lastrichtung, Präzision, Schmierung und Betriebsumgebung basieren.
- Gleitfläche: Gleitflächenkonfigurationen sind in der Industrie weiterhin weit verbreitet, da sie oszillierende Bewegungen und Fluchtungsfehler in Hydraulikzylindern und Baumaschinen ausgleichen. Ihre relativ einfache Konstruktion unterstützt etablierte Ersatzteil- und OEM-Kanäle.
- Schrägkontakt: Schrägkontaktkonstruktionen eignen sich für Anwendungen, die eine kontrollierte Kontaktgeometrie und höhere Präzision erfordern. Ihre strategische Bedeutung nimmt zu, da Anlagenkonstrukteure Steifigkeit, gerichtete Lastabtragung und gleichmäßigere Bewegungsabläufe priorisieren.
Anwendung
Schmiedemaschinen, Hydraulikzylinder und Maschinenbau erzeugen gemeinsam unterschiedliche Nachfragemuster im Markt für Gelenklager . Das Anwendungssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 4,9–6,4 % wachsen, was Unterschiede in der Nutzungsintensität, den Investitionen in Ausrüstung und der Austauschhäufigkeit widerspiegelt.
- Schmiedemaschine: Schmiedeanlagen benötigen Komponenten, die wiederholten mechanischen Kräften, Vibrationen und rauen Produktionsbedingungen standhalten. Die Zuverlässigkeit der Lager beeinflusst die Maschinenverfügbarkeit und die Wartungsplanung in Anlagen mit hoher Auslastung direkt.
- Hydraulikzylinder: Hydraulikzylinder stellen eine Kernanwendung dar, da die Stangenenden bei wiederholtem Aus- und Einfahren Bewegungen und Fehlausrichtungen ausgleichen müssen. Der Bedarf an Ersatzteilen wird durch die große Anzahl installierter Anlagen gedeckt.
- Maschinenbau: Der Maschinenbau umfasst vielfältige Anlagenkonfigurationen und erfordert daher anpassungsfähige Lagerkonstruktionen. Die Auswahl wird von den OEM-Spezifikationen und Wartungsanforderungen beeinflusst, insbesondere dort, wo kompakte Abmessungen und zuverlässige Lastaufnahme unerlässlich sind.
Technologie
Hydraulische, elektrische und Dieseltechnologien repräsentieren unterschiedliche Anlagenarchitekturen und Betriebsanforderungen. Für das Technologiesegment wird bis 2034 ein jährliches Wachstum von 4,0–7,0 % erwartet, wobei elektrische Systeme von der Modernisierung der Anlagen und der zunehmenden Integration der Steuerungstechnik profitieren.
- Hydraulik: Die Hydrauliktechnologie bleibt von strategischer Bedeutung, da Zylinder und Aktuatoren Gelenklager benötigen. Die Nachfrage wird durch das Bauwesen, die Schmiedeindustrie, die Materialförderung und den Schwermaschinenbau verstärkt.
- Elektrifizierung: Elektrische Technologien gewinnen bei Anlagen, die elektrifiziert und automatisiert werden, zunehmend an Bedeutung. Präzise Bewegungsabläufe, kompakte Aktuatoranordnungen und eine geringere Abhängigkeit von der Hydraulikinfrastruktur können neue Anforderungen an die Lagerspezifikation stellen.
- Diesel: Dieselbetriebene Maschinen spielen weiterhin eine wichtige Rolle im Bergbau, im Bauwesen, in der Landwirtschaft und bei Einsätzen in abgelegenen Gebieten. Die Nachfrage wird durch den hohen Betriebsdruck aufrechterhalten, obwohl die Modernisierung der Ausrüstung die Beschaffung zunehmend auf effizientere Systeme verlagert.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Schmiedemaschine |
Medium |
Zuverlässigkeit der Presse |
Reifen |
|
Hydraulikzylinder |
Hoch |
Zylindergelenk |
Reifen |
|
Maschinenbau |
Hoch |
Präzisionsbewegung |
Skalierung |
Markttreiber für Gelenklager und Wirkungsanalyse
Anforderungen an den Austausch und die Zuverlässigkeit von Hydraulikgeräten
Hydraulikzylinder werden im Bauwesen, Bergbau, in der Landwirtschaft, in der Materialförderung und in Industrieanlagen eingesetzt. Daher ist in diesen Anwendungsbereichen eine große Anzahl von Gelenklagern installiert. Ältere Anlagen führen zu einem erhöhten Bedarf an Ersatzteilen, während neue Maschinen aufgrund der wechselnden Belastungen zuverlässige Leistung benötigen. Die Auswirkungen auf den Markt sind dort am größten, wo ein Ausfall dieser Lager den gesamten Produktionsprozess zum Erliegen bringen könnte. Hersteller können daher Produkte mit längerer Lebensdauer, besserer Ölspeicherung, Schutz vor Verunreinigungen und optimierter Anwendungstechnik entwickeln. Wartungsunternehmen beeinflussen die Kaufentscheidungen, da die Komponentenauswahl eher im Rahmen von Reparaturen als beim Maschinenkauf erfolgt.
Modernisierung und Präzisionsanforderungen für Industriemaschinen
Der Trend zur industriellen Modernisierung stellt hohe Anforderungen an Maßtoleranzen, Konsistenz und Betriebssicherheit von Maschinenbaumaschinen. Die Entwicklung automatisierter Montagelinien, die Verbesserung von Schmiedemaschinen und die digitale Steuerung von Hydrauliksystemen erfordern mechanische Verbindungen mit vorhersagbarer Bewegung unter kontrollierten Bedingungen. Gelenklager können hierbei wichtige Spezifikationspunkte darstellen, da selbst geringste Fehlausrichtungen oder Verschleiß die Funktion des Aktuators und die Position der Anlage beeinflussen können. Die Folgen dieses Trends betreffen daher nicht nur die Anforderungen an Komponenten, sondern auch die Bereiche Entwicklung, Prüfung und kundenspezifische Konfigurationen. Anbieter mit Anwendungslaboren und Präzisionsfertigungskapazitäten können den Anlagenentwicklungsprozess frühzeitig beeinflussen.
Investitionen in Infrastruktur und schwere Ausrüstung
Der Bau und die Entwicklung von Infrastrukturanlagen schaffen Bedarf an Baumaschinen, Hydraulik und anderen technischen Geräten, was indirekt den Einsatz von Gelenklagern fördert. Der Bau von Straßen, Schienenwegen, Kraftwerken, Bergbau- und Industrieprojekten erfordert Geräte, die unter wechselnden Lasten zuverlässig funktionieren. Die Marktnachfrage wird durch den Einsatz dieser Geräte weiter steigen, da stark beanspruchte Maschinen einen ständigen Wartungs- und Reparaturbedarf mit sich bringen. Gerätehersteller haben einen Wettbewerbsvorteil, wenn bei der Belieferung von Händlern in der Nähe von Baustellen ein Bedarf an schnellen Reparaturen und Serviceleistungen besteht. Lokale Lagerhersteller könnten in Schwellenländern bessere Chancen haben, da dort die Lokalisierung des Infrastrukturbaus verstärkt im Fokus stehen könnte.
Markt für Gelenklager – Zukunftstrends
Sensorgestützte Zustandsüberwachung von Lagerbaugruppen
Die Zustandsüberwachung wird mit der Zeit immer wichtiger, da Anlageningenieure frühzeitig auf Anzeichen von Verschleiß, Verschmutzung, nachlassender Schmierung und ungewöhnlicher Belastung aufmerksam gemacht werden möchten. Obwohl Gelenklager relativ klein sind, kann ihr Zustand die Aktuatorleistung und sogar die Zuverlässigkeit von Maschinen beeinflussen. Zukünftig könnten Wartungsbedürfnisse durch die Kombination von Lagerdaten mit Schwingungs-, Temperatur-, Druck- oder Aktuatorzyklusstatistiken ermittelt werden. Die Entwicklung solcher Technologien könnte den Beschaffungsprozess vom reinen Komponentenkauf hin zur Entwicklung von Wartungslösungen verändern. Unternehmen, die geeignete Schnittstellen für die Zustandsüberwachung, die digitale Dokumentation durchgeführter Wartungsarbeiten und die Anwendungsdiagnose anbieten, werden näher an OEMs und großen Industriekunden heranrücken.
Hochleistungsmaterialien und Oberflächentechnik
Die Weiterentwicklung der Werkstofftechnologie wird sich voraussichtlich auf die Leistungsfähigkeit von Lagern auswirken, da Maschinen künftig höheren Belastungen, Verschmutzungen, Temperaturschwankungen und längeren Wartungsintervallen ausgesetzt sein werden. Innovationen in Form verbesserter Oberflächenbehandlungen, Legierungen, Gleitmaterialien und Beschichtungen ermöglichen die Reduzierung von Reibung und Verschleiß sowie eine längere Lebensdauer. Diese Entwicklung erweist sich als vorteilhaft für Hydraulikzylinder und technische Anlagen, die Staub, Wasser, Stoßbelastungen oder mangelnder Schmierung ausgesetzt sind. Ein weiterer Vorteil dieser Entwicklung ist die Produktdifferenzierung: Technische Werkstoffe lösen anwendungsspezifische Probleme, die mit konventionellen Konstruktionen nicht realisierbar sind.
Marktchancen für Gelenklager
Lokalisierte Liefernetzwerke für aufstrebende Maschinenbaumärkte
Hersteller können regionale Chancen nutzen, indem sie Vertriebs-, Bearbeitungs- oder technische Supportkapazitäten in der Nähe von Maschinenbauzentren aufbauen. Indien, Südostasien, Mexiko und ausgewählte Märkte im Nahen Osten bieten Potenzial, da Industrialisierung und Infrastrukturinvestitionen den Bedarf an Ausrüstung erhöhen. Lokalisierung kann Lieferzeiten verkürzen, das Lagerrisiko reduzieren und die Reaktionsfähigkeit auf kundenspezifische Lagerspezifikationen verbessern. Die größten Chancen bieten voraussichtlich Hybridmodelle, die zentralisierte Entwicklung mit regionaler Endbearbeitung, Lagerhaltung oder Service kombinieren. Lieferanten sollten Anwendungen mit wiederkehrender Aftermarket-Nachfrage priorisieren, anstatt sich ausschließlich auf die Neuproduktion von Ausrüstung zu konzentrieren. Partnerschaften mit Herstellern von Hydraulikzylindern, Maschinenhändlern und Wartungsanbietern können den Zugang zu installierter Ausrüstung verbessern und gleichzeitig Anwendungsdaten generieren, die die nachfolgende Produktentwicklung und Kundenbindung unterstützen.
Speziell entwickelte Lagerpakete für Anwendungen mit hohen Ausfallzeiten
Eine weitere Chance bietet die Zusammenstellung von Gelenklagern inklusive Anwendungstechnik, Montageanleitung, Schmierempfehlungen und Austauschplanung. Kunden aus den Bereichen Schmiede-, Hydraulik-, Bergbau- und Baumaschinen bewerten die Kosten von Ausfallzeiten oft stärker als den Komponentenpreis. Lieferanten können daher anwendungsspezifische Kits entwickeln, die Ausrichtung, Abdichtung, Schmierung und Austausch gemeinsam abdecken. Solche Angebote vereinfachen die Beschaffung von Wartungsteilen und differenzieren sich von austauschbaren Standardprodukten. Digitale Dokumentation und Rückverfolgbarkeit unterstützen Flottenbetreiber zusätzlich bei der Verwaltung verschiedener Maschinentypen. Das größte kommerzielle Potenzial besteht dort, wo Maschinenausfälle hohe Produktions- oder Projektkosten verursachen, da Kunden einen deutlichen wirtschaftlichen Anreiz haben, auf technische Lösungen zurückzugreifen, die die Wartungsintervalle verlängern und die Wartungsarbeiten besser planbar machen.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -