
ラドエンドジョイントベアリング市場:動向・需要・予測 2034
ロッドエンドジョイントベアリング市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(滑り面、アンギュラコンタクト、その他)、用途別(鍛造機、油圧シリンダー、エンジニアリング機械、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00015998
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 16, 2026


2025年の市場規模
14億3885 万米ドル
基準年値
2034年の予測
23億9967 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.85 %
成長率
対象市場
173億9327 万米ドル
(2026年~2034年)
ロッドエンドジョイントベアリング市場は、2025年には14億3885万米ドルと評価され、2034年には23億9967万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.85%を記録する見込みです。需要は、機器の信頼性要件、油圧モーションシステム、エンジニアリング機械の近代化、および交換活動によって形成されています。製品選定においては、産業用途全体にわたって、耐荷重、関節可動性、耐汚染性、設置の容易性、およびライフサイクルメンテナンスコストのバランスがますます重視されるようになっています。
北米におけるロッドエンドジョイントベアリング市場の規模拡大は、油圧機器、建設車両、金属成形機械の近代化によって支えられており、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.4%で拡大すると予測されています。構造的な支えとなっているのは、一部の製造活動の国内回帰と継続的なインフラ投資であり、耐久性の高い関節部品によってメンテナンスの中断を減らすことができます。
ロッドエンドジョイントベアリング市場の評価と洞察
- 北米:この地域は、油圧機器、建設機械、産業用交換機器の需要に支えられ、2025年には27~31%のシェアを占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.4%で成長すると予測されている。
- 米国:米国は2025年には北米の需要の推定82~86%を占め、産業機械の買い替えを主因として、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.4%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には24~28%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.2%で成長すると見込まれており、ドイツ、イタリア、フランス、英国、スペインが確立された産業機器需要を牽引するだろう。
- アジア太平洋地域:アジア太平洋地域は、機械生産とインフラ投資を通じて、中国、日本、韓国、インドに牽引され、2025年には38~42%のシェアを占め、2026年から2034年の間に6.0~6.7%の年平均成長率(CAGR)を記録すると推定されている。
- 最大のセグメントであるスライディングサーフェスは、2025年には市場シェアの62~66%を占めると推定され、2026~2034年のCAGRは5.2~5.8%と予測されており、これは幅広い油圧および機械用途を反映している。
- 高成長分野:アングルコンタクトは、精密な動作要件に支えられ、2025年には市場シェアの34~38%を占め、2026~2034年には年平均成長率(CAGR)6.3~7.0%で拡大すると予想されています。
- 詳細に分析された主要企業:シェフラーAG、インダストリアルデザインコンサルタンシー社、ニューハンプシャーボールベアリング社、ジェイテクト株式会社、ナチフジコシ株式会社、日本精工株式会社、日本通商連合会(NSK)、日本通商連合会(NTN)、SKF、ティムケン社、ZKLグループ。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
産業機械のトレンドとしては、より大きな負荷、より小さな公差、より長いメンテナンス期間、そしてより過酷な運転条件に耐えられる部品で設計されることが増えています。この種の機械部品は、関節構造とコンパクトな設計という両方の特性を備えているため、こうした変化から大きな恩恵を受けています。油圧シリンダー、鍛造機械、エンジニアリング機械では、ミスアライメントに強いベアリングシステムがますます求められるようになっており、そのため材料の選定が非常に重要になっています。
ロッドエンドジョイントベアリング市場レポートによると、メーカーが機器生産を現地化し、アジア、北米、および一部のヨーロッパ諸国でインフラ投資が増加するにつれて、将来の需要は既存の機械製造拠点を超えて拡大する可能性が高い。デジタルメンテナンス手法も購買決定に影響を与え、特にベアリングの故障が高価な機械の稼働を中断させる可能性がある。環境規制により、交換頻度を減らす長寿命部品が有利になる可能性があり、地域的な製造戦略は、サプライヤーがより緊密な生産および流通ネットワークを構築するよう促す。
ロッドエンドジョイントベアリング市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 14億3885万米ドル |
| 2034年までの市場規模 | 23億9967万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.85% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ロッドエンドジョイントベアリング市場分析
ロッドエンドジョイントベアリング市場の成長は、主に油圧シリンダー、鍛造機械、およびエンジニアリング機器の設置台数と関連しています。そのバリューチェーンには、ベアリングメーカー、鋼材および合金サプライヤー、機械加工専門業者、熱処理業者、販売代理店、OEM、保守請負業者、およびアフターマーケットチャネルが含まれます。ロッドエンド部品は、負荷、振動、速度、および運転時の汚染状況に応じて選定されることが多いため、需要は産業設備投資と機械稼働率に特に敏感です。
ロッドエンドジョイントベアリング市場予測では、供給動向は精密加工能力、合金の入手可能性、熱処理の一貫性、寸法公差の維持能力によって左右されます。大手メーカーは確立された製造システムとアプリケーションエンジニアリングの恩恵を受け、専門メーカーはカスタマイズされた形状と短い納期で競争力を発揮します。顧客は、特に部品交換に設備の停止、熟練した作業員、または大規模な分解が必要な場合、取得価格だけでなく総運用コストを評価する傾向が強まっています。
ロッドエンドジョイントベアリング市場の分析における競争上の位置付けは、規模、技術の幅広さ、アプリケーションに関する専門知識、および地理的範囲の組み合わせを反映しています。シェフラーAG、SKF、NSK株式会社、NTN株式会社、およびティムケン社は、多様なベアリング製品群を提供しており、ジェイテクト株式会社、ナチフジコシ株式会社、およびZKLグループは、補完的な産業能力を提供しています。ニューハンプシャーボールベアリングは、高精度なエンジニアリング要件に対応しており、小規模なエンジニアリング会社もカスタム要求に対応できる場合があります。
投資の重点分野としては、単なる生産設備の拡張よりも、製造効率、製品設計、品質保証、そしてエンジニアリングソリューションがより重要になってきています。例えば、シェフラーの2025年レポートでは、産業用ベアリング、リニアベアリングシステム、駆動部品、センサーベースの状態監視などが同社の産業向け製品群に含まれており、業界全体がエンジニアリングサービスへと移行していることを示しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
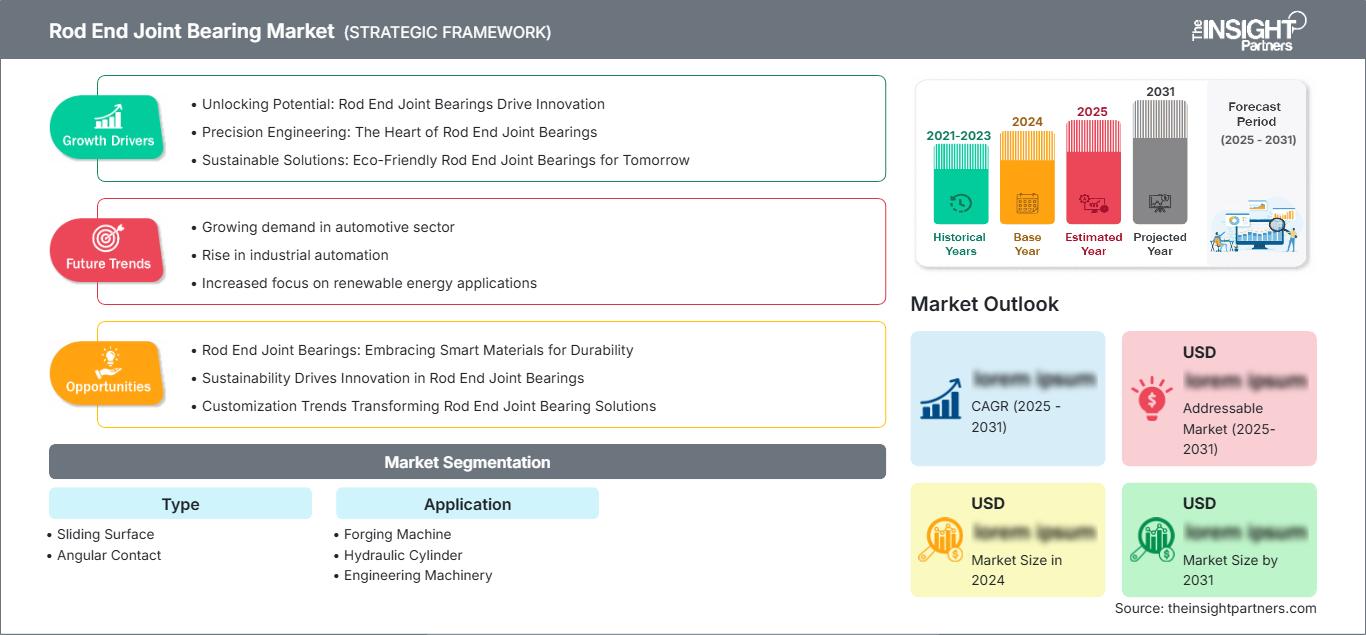
ロッドエンドジョイントベアリング市場:戦略的洞察
地域別分析
北米ロッドエンドジョイントベアリング市場
北米は、2025年には世界のロッドエンドジョイントベアリング市場需要の27~31%を占めると推定されており、2034年まで年平均成長率(CAGR)4.8~5.4%で成長すると予測されている。この地域では、建設機械、油圧機械、金属加工、産業メンテナンスを基盤とする米国が消費を牽引している。カナダは鉱業、農業、重機使用によって貢献しており、メキシコは機械生産と産業チェーンの現地化によって貢献している。
この地域における需要は、設備更新、建設プロジェクト、製造業への投資によって構造的に支えられています。購入者は、頻繁なメンテナンスを必要とせず、ずれや振動に耐えられる製品に関心を持っています。メンテナンス部門の購入者は交換部品を迅速に入手する必要があるため、流通チャネルは引き続き重要な役割を果たしています。米国はこの地域で最も大きな国であり、カナダとメキシコはそれに次ぐ国です。
米国ロッドエンドジョイントベアリング市場
米国は2025年には北米のロッドエンドジョイントベアリング市場の需要の82~86%を占めると推定されており、2034年まで年平均成長率(CAGR)4.8~5.4%で拡大すると予想されています。産業における機械の改修、油圧シリンダーのニーズ、建設機械の使用などが、リピート購入を促進しています。SKF、ティムケン社、シェフラーAG、NSK株式会社、NTN株式会社、ニューハンプシャーボールベアリングなどの企業は、既に産業用ベアリング製品で市場における足場を築いています。
用途の傾向を見ると、油圧シリンダー、鍛造機械、および重負荷条件下で関節動作を必要とするエンジニアリング機器において、ロッドエンドが好まれる傾向にあることがわかります。既存機器からの繰り返し需要があるため、機械の販売台数に関わらず、交換ニーズは戦略的に重要です。国内製造へのインフラ投資は機械の使用を促進する一方、販売代理店は保守担当者への製品供給において影響力を維持するでしょう。
欧州ロッドエンドジョイントベアリング市場
欧州は2025年までにロッドエンドジョイントベアリング市場の24~28%のシェアを占めると推定されており、2034年まで年平均成長率(CAGR)4.6~5.2%で成長すると予測されている。ドイツが引き続き首位を維持し、イタリア、フランス、英国、スペインがそれに続く。需要はエンジニアリング機械、産業オートメーション、油圧機器、金属加工用途に集中しており、設備投資サイクルの変動に関わらず、交換需要が市場の安定性を支えている。
英国は、産業機械のメンテナンス、建設機械、特殊エンジニアリングを通じて需要を維持している。ドイツは、高度な技術を要するベアリング用途を支える機械・製造基盤の恩恵を受けている。フランスとイタリアは確立された産業機器のエコシステムを提供し、スペインは建設、製造、インフラ活動を通じて貢献している。欧州のバイヤーは、耐用年数、寸法精度、メンテナンス効率をますます重視しており、サプライヤーは標準化された部品価格ではなく、エンジニアリングソリューションによって差別化を図るよう促されている。
アジア太平洋地域のロッドエンドジョイントベアリング市場
アジア太平洋地域は、2025年にはロッドエンドジョイントベアリング市場の38~42%のシェアを占めると推定されており、2034年まで年平均成長率(CAGR)6.0~6.7%で拡大すると予測されている。中国が首位で、次いで日本、韓国、インド、オーストラリアが続く。主な需要基盤は、産業機械生産、インフラ整備事業、建設機械、そして拡大する製造能力である。
中国は大規模な機械生産と大規模な交換需要を両立させている一方、日本は精密工学と信頼性を重視している。韓国は産業機器と先端製造業を支援し、インドはインフラ整備と工業化の恩恵を受け、オーストラリアは鉱業と重機を通じて貢献している。国内製造業と産業近代化に対する地域政策の支援は、耐久性のある関節部品の需要を維持するだろう。
中東・アフリカのロッドエンドジョイントベアリング市場
中東・アフリカ地域におけるロッドエンドジョイントベアリング市場の需要は、2034年まで年平均成長率(CAGR)4.1~4.8%で拡大すると予測されており、サウジアラビアとアラブ首長国連邦が地域市場を牽引する見込みです。南アフリカは、鉱業、建設業、産業機器の需要が高いため、アフリカ市場において重要な位置を占めています。中東・アフリカ地域のその他の地域は、依然としてプロジェクト主導型であり、機械輸入への依存度が高い状況です。
サウジアラビアはインフラ整備と産業の多様化から恩恵を受けており、アラブ首長国連邦は建設、物流、設備集約型プロジェクトを支援している。南アフリカの鉱業は、定期的な重機メンテナンスの必要性を生み出している。エネルギーインフラ、建設プログラム、産業の現地化は、アプリケーションサポートと信頼性の高い交換部品供給を提供できる販売業者やエンジニアリングサプライヤーにとって機会を生み出している。
セグメンテーション分析
タイプ
タイプ別セグメントは、異なる成長率で発展すると予想されており、2026年から2034年にかけて、スライディングサーフェスは年平均成長率(CAGR)5.2~5.8%、アンギュラコンタクトはCAGR 6.3~7.0%と予測され、ロッドエンドジョイントベアリング市場の主要なトレンドを反映しています。市場範囲は、関節、荷重方向、精度、潤滑、および動作環境に基づいた用途固有の選択をますます反映するようになっています。
- 摺動面:摺動面構造は、油圧シリンダーや機械における振動運動や位置ずれに対応できるため、産業界で広く採用されています。比較的シンプルな構造であるため、既存の交換部品販売チャネルやOEMチャネルでの利用も容易です。
- 角度接触:角度接触設計は、制御された接触形状と高い精度が求められる用途に対応します。機器設計者が剛性、方向性のある荷重管理、およびより滑らかな動作を優先する場面において、角度接触の戦略的重要性は高まっています。
応用
鍛造機械、油圧シリンダー、およびエンジニアリング機械は、ロッドエンドジョイントベアリング市場においてそれぞれ異なる需要パターンを生み出しています。アプリケーションセグメントは、利用強度、設備投資、および交換頻度の違いを反映し、2026年から2034年にかけて年平均成長率(CAGR)約4.9~6.4%で成長すると予測されています。
- 鍛造機:鍛造設備には、繰り返し加わる機械的力、振動、過酷な生産条件に耐えられる部品が必要です。ベアリングの信頼性は、稼働率の高い工場における機械の稼働率とメンテナンス計画に直接影響します。
- 油圧シリンダー:油圧シリンダーは、繰り返しの伸長・収縮時にロッドエンドが関節運動や位置ずれに対応しなければならないため、中核的な用途となっています。設置台数が多いため、交換需要も高いです。
- エンジニアリング機械:エンジニアリング機械は多様な機器構成を網羅しており、適応性の高いベアリング設計への需要が高まっています。OEM仕様やメンテナンス要件は選定に影響を与え、特にコンパクトな寸法と信頼性の高い荷重処理能力が不可欠な場面で重要となります。
テクノロジー
油圧、電気、ディーゼル技術は、それぞれ異なる機器構成と運用要件を持つ。技術分野は、2034年まで年平均成長率(CAGR)4.0~7.0%で成長すると予測されており、電気システムは機器の近代化と制御システムの統合の進展によって恩恵を受けると見込まれる。
- 油圧:シリンダーやアクチュエーターには関節式ベアリングインターフェースが必要となるため、油圧技術は戦略的に依然として重要な位置を占めています。建設、鍛造、マテリアルハンドリング、重機などの分野で需要が高まっています。
- 電気:電気技術は、電化および自動化が進む機器において重要性を増している。精密な動作、コンパクトなアクチュエータ配置、油圧インフラへの依存度の低減により、ベアリングの仕様に関する新たな要件が生じる可能性がある。
- ディーゼル:ディーゼルエンジン搭載機械は、鉱業、建設業、農業、遠隔地での作業において依然として重要な役割を果たしている。高負荷運転条件が需要を支えているものの、機器の近代化に伴い、調達は徐々に効率的なアーキテクチャへと移行しつつある。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
鍛造機 |
中くらい |
印刷機の信頼性 |
成熟した |
|
油圧シリンダー |
高い |
シリンダー関節 |
成熟した |
|
エンジニアリング機械 |
高い |
精密動作 |
スケーリング |
ロッドエンドジョイントベアリング市場の成長要因と影響分析
油圧機器の交換および信頼性に関する要件
油圧シリンダーは、建設、鉱業、農業、マテリアルハンドリング、産業機器などに利用されており、これらの用途では関節式ベアリングの設置台数が膨大です。古い機器では交換部品の需要が増加する一方、新しい機械では負荷条件の変動性から信頼性の高い性能が求められます。これらのベアリングの故障が生産プロセス全体の停止につながる可能性がある分野では、市場への影響が最も大きくなるでしょう。メーカーは、より長寿命で、オイル保持性、汚染物質からの保護、および用途に応じたエンジニアリングを備えた製品を設計することで、ビジネスチャンスを見出すでしょう。メンテナンス業者は、機械の購入時ではなく修理時に部品の選択を行うため、購入に影響を与える役割を果たします。
産業機械の近代化と精度に関する要求
産業の近代化という潮流は、エンジニアリング機械に対する寸法精度、一貫性、およびサービス信頼性への期待を高めています。自動組立ラインの開発、鍛造機械や油圧機器のデジタル制御による改良は、制御された条件下で予測可能な動作を実現する機械的接続を必要とします。ロッドエンドベアリングは、わずかなミスアライメントや摩耗でもアクチュエータの動作や機器の位置に影響を与えるため、重要な仕様項目となる可能性があります。したがって、この潮流の影響は、部品だけでなく、エンジニアリング、テスト、およびカスタム構成にも及ぶでしょう。アプリケーションラボと精密製造能力を備えたベンダーは、機器設計プロセスのより早い段階から影響を与えることができます。
インフラおよび重機への投資
インフラ施設の建設と開発は、建設機械、油圧機器、その他のエンジニアリング機器の必要性を生み出し、間接的に関節式ベアリングの使用を促進します。道路、鉄道、発電、鉱業、産業プロジェクトの建設には、変動する負荷環境で動作できる機器が必要です。機器の使用頻度が高くなると、継続的なメンテナンスと修理が必要になるため、市場需要はさらに高まります。機器メーカーは、プロジェクト現場周辺の販売店に機器を供給する際に、迅速な修理とサービスに対する需要があれば有利になります。新興市場ではインフラ建設の現地化が重視される可能性があるため、地元のベアリングメーカーにとってより多くの機会が生まれるかもしれません。
ロッドエンドジョイントベアリング市場の将来動向
ベアリングアセンブリ周辺のセンサーによる状態監視
プラントエンジニアが摩耗、汚染、潤滑劣化、異常負荷の兆候をより早く察知しようとするにつれ、状態監視は今後ますます重要な役割を果たすようになるでしょう。ロッドエンドベアリングは比較的小さな部品ですが、その状態はアクチュエータの性能、ひいては機械の信頼性に影響を及ぼす可能性があります。将来的には、ベアリングデータと振動、温度、圧力、アクチュエータサイクル統計を組み合わせることで、メンテナンスの必要性を判断できるようになるかもしれません。このような技術の登場により、購買プロセスは単なる部品購入からメンテナンスソリューションエンジニアリングへと変化する可能性があります。状態監視、実施されたサービスのデジタル文書化、アプリケーションの診断に適したインターフェースを提供できる企業は、OEMや大手産業顧客との関係をより深めることができるでしょう。
先端材料および表面工学
材料技術の進化は、機械がより重い負荷、汚染、温度変化、そしてメンテナンス間隔の延長といった条件下で稼働することを考えると、ベアリングの有効性に大きな影響を与えると考えられます。より優れた表面処理、合金、摺動材、コーティングといった革新技術によって、摩擦と摩耗の低減、そして長寿命化が可能になります。このような技術開発は、粉塵、水、衝撃荷重、あるいは潤滑不足にさらされる油圧シリンダーやエンジニアリング機器にとって特に有用となるでしょう。また、この技術開発によって得られるもう一つの利点は、製品の差別化です。エンジニアリング材料を用いることで、従来の設計では実現できなかった用途関連の問題を解決できるようになります。
ロッドエンドジョイントベアリングの市場機会
新興機械市場向け地域密着型サプライネットワーク
メーカーは、機械生産経済圏に近い場所に流通、加工、または技術サポート拠点を設立することで、地域的なビジネスチャンスを追求できます。インド、東南アジア、メキシコ、および一部の中東市場は、工業化とインフラ投資によって設備需要が増加しているため、大きな可能性を秘めています。現地化によってリードタイムを短縮し、在庫リスクを軽減し、カスタマイズされたベアリング仕様への対応力を向上させることができます。最も有望なビジネスチャンスは、集中型エンジニアリングと地域ごとの仕上げ、在庫管理、またはサービス業務を組み合わせたハイブリッドモデルでしょう。サプライヤーは、新規設備の生産だけに頼るのではなく、アフターマーケットで継続的な需要がある用途を優先すべきです。油圧シリンダーメーカー、機械販売業者、および保守業者とのパートナーシップにより、設置済み設備へのアクセスを改善し、その後の製品開発と顧客維持に役立つアプリケーションデータを生成することができます。
高ダウンタイム用途向けに設計されたベアリングパッケージ
2つ目の機会は、ロッドエンドベアリングにアプリケーションエンジニアリング、設置ガイド、潤滑推奨事項、交換計画をパッケージ化することにあります。鍛造、油圧、鉱山、建設機械を運用する顧客は、部品価格よりもダウンタイムのコストを重視する傾向があります。そのため、サプライヤーは、アライメント、シール、潤滑、交換要件をまとめて満たすアプリケーション固有のキットを開発できます。このような製品は、メンテナンス調達を簡素化し、互換性のある標準製品との差別化を図ることができます。デジタル文書化とトレーサビリティは、複数の機器タイプを管理するフリートオペレーターをさらにサポートします。機器の故障が生産コストやプロジェクトコストに大きく影響する場合、顧客はサービス間隔を延長し、メンテナンス活動をより予測可能にするエンジニアリングソリューションを採用する明確な経済的インセンティブを持つため、商業的な機会は最も大きくなります。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -