
Marktanteil, Nachfrage und Wachstum des Marktes für rotierende unterbrechungsfreie Stromversorgungen bis 2034
Marktgröße und Prognosen für rotierende unterbrechungsfreie Stromversorgungen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Einphasen-, Dreiphasenstrom); Anwendung (Rechenzentrum, Medizin, Industrie, Einzelhandel, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00020660
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 18, 2026


Marktgröße 2025
839,11 Mio. US$
Basisjahrwert
Prognose für 2034
1.873,32 Mio. US$
Prognose bis 2034
CAGR 2026-2034
9,33 %
Wachstumsrate
Adressierbarer Markt
12.111,97 Mio. US$
(2026–2034)
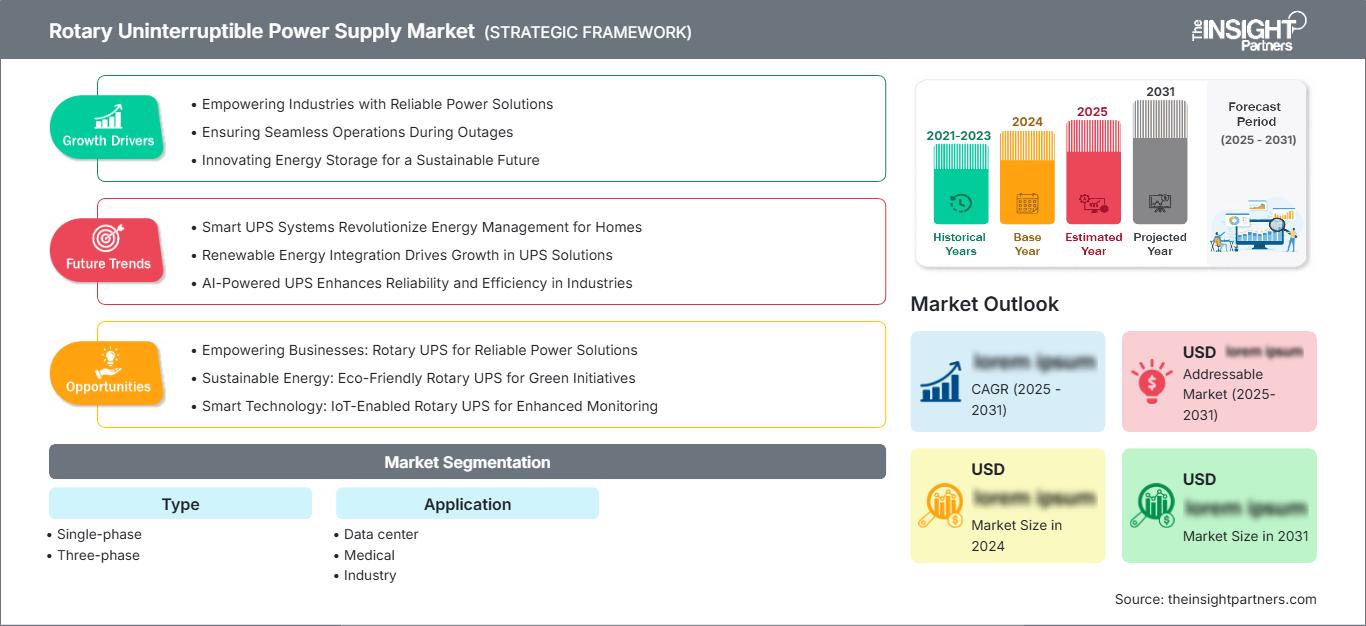
Der Markt für rotierende unterbrechungsfreie Stromversorgungen (USV) wurde 2025 auf 839,11 Millionen US-Dollar geschätzt und soll bis 2034 auf 1873,32 Millionen US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,33 % im Zeitraum 2026–2034 entspricht . Dieses Wachstum wird durch den steigenden Bedarf an unterbrechungsfreier Stromversorgung in kritischen Infrastrukturen, insbesondere in Rechenzentren und Industrieanlagen, begünstigt. Zunehmende Anforderungen an die Leistungsdichte, Netzinstabilität und der Bedarf an Schutz hochwertiger digitaler Infrastrukturen verstärken die Nachfrage nach robusten Stromversorgungsarchitekturen.
Nordamerika bleibt aufgrund seiner umfassenden Rechenzentrumsinfrastruktur und der kontinuierlichen Investitionen in hochverfügbare elektrische Systeme ein wichtiger Markt. Die Nachfrage wird durch den Ausbau von Hyperscale- und Colocation-Angeboten, die Modernisierung von Industrieanlagen und den Bedarf an ausfallsicherer Stromversorgung bei Netzstörungen gestützt. Das Marktvolumen für rotierende unterbrechungsfreie Stromversorgungen (USV) wird durch die Nachfrage nach Hochleistungsschutzlösungen mit reduziertem Bedarf an elektrochemischen Batterien verstärkt, was den Einsatz in großen, kritischen Lastanlagen fördert.
Marktanalyse und Einblicke zu rotierenden unterbrechungsfreien Stromversorgungen
- Nordamerika: Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 27–31 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,5 % wachsen , was auf den Bau von Hyperscale-Rechenzentren, die Modernisierung kritischer Infrastrukturen und den Bedarf an hoher Leistungsdichte zurückzuführen ist.
- USA: Die USA repräsentieren im Jahr 2025 etwa 82–86 % der nordamerikanischen Nachfrage , die zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,8–9,6 % wachsen wird , angetrieben durch Investitionen in Rechenzentren und die Elektrifizierung der Industrie.
- Europa: Schätzungen zufolge wird Europa im Jahr 2025 einen Anteil von 25–29 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,9–9,7 % wachsen , wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die wichtigsten Märkte darstellen.
- Asien-Pazifik: Es wird geschätzt, dass der Anteil Asien-Pazifik im Jahr 2025 bei 30–34 % liegen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–10,8 % wachsen wird , angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Dreiphasensysteme werden voraussichtlich im Jahr 2025 einen Marktanteil von 72–76 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,6–10,4 % wachsen, da kritische Anlagen einen Schutz mit höherer Kapazität benötigen.
- Wachstumsstarkes Segment: Es wird geschätzt, dass Rechenzentrumsanwendungen im Jahr 2025 einen Marktanteil von 48–52 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–11,0 % wachsen werden, angetrieben durch KI-gesteuerte Infrastrukturinvestitionen.
- Detaillierte Analyse der wichtigsten Unternehmen: Active Power Solutions Ltd, Eaton Corporation plc, Emerson Electric Co., Falcon Electric, Inc., GE Vernova Inc., Para Systems, Inc., S&C Electric Company, Schneider Electric SE, Tripp Lite und Piller Power Systems GmbH.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Trend in der Technologie geht weg von herkömmlichen Backup-Lösungen hin zu hochskalierbaren Lösungen, die auf Verfügbarkeit, Effizienz, Platzbedarf und Lebenszykluskosten optimiert sind. Rotierende Energiespeichersysteme kombinieren die mechanische Speicherung elektrischer Energie mit Leistungsaufbereitungsgeräten und können für hohe kritische Lasten ausgelegt werden. Mit zunehmender Rackdichte in Rechenzentren steigt der Bedarf an Stromversorgungssystemen, die schnell schwankende Lasten ohne Beeinträchtigung der Spannungs- und Frequenzstabilität bewältigen können.
Im Prognosezeitraum sollten Mittel für Hochleistungsrechenzentren, Produktionsstätten, Gesundheitseinrichtungen und digital abhängige Unternehmen bereitgestellt werden. Netzengpässe und die zunehmende Konzentration kritischer Lasten tragen zu dieser Entwicklung bei. Der Marktbericht für rotierende unterbrechungsfreie Stromversorgungen ( USV) hebt den verstärkten Fokus der Anbieter auf Fernüberwachung, vorausschauende Wartung, modularen Einsatz und die Integration in Energiemanagementsysteme hervor.
Berichtsumfang zum Markt für rotierende unterbrechungsfreie Stromversorgungen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 839,11 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.873,32 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,33 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für rotierende unterbrechungsfreie Stromversorgungen
Die Nachfrage ist eng mit dem Ausbau von Anlagen verknüpft, bei denen selbst kurzzeitige Stromausfälle unverhältnismäßige finanzielle oder betriebliche Folgen haben können. Rechenzentren, Krankenhäuser, Anlagen zur industriellen Automatisierung und kritische Geschäftsbetriebe benötigen unterbrechungsfreie Stromversorgung und eine zuverlässige Stromqualitätskontrolle. Zum Ökosystem gehören Hersteller von USV-Anlagen, Lieferanten von Schwungrädern und Generatoren, Hersteller elektrischer Komponenten, Systemintegratoren, Ingenieurbüros, Distributoren, Wartungsdienstleister und Anlagenbetreiber.
Das Wachstum des Marktes für rotierende unterbrechungsfreie Stromversorgungen (USV) wird sowohl durch Neuinstallationen als auch durch die Erneuerung veralteter kritischer Stromversorgungsinfrastruktur beeinflusst. Die Angebotsdynamik hängt von rotierenden Maschinen, Generatoren, Leistungselektronik, Steuerungssystemen, Lagern, Schwungrädern, Schaltanlagen und Überwachungskomponenten ab. Größere Projekte erfordern in der Regel kundenspezifische Anpassungen, Inbetriebnahme, Redundanzplanung und langfristige Wartungsverträge, wodurch eine serviceintensive Wertschöpfungskette entsteht, die über den reinen Geräteverkauf hinausgeht.
Der Wettbewerb vereint etablierte Hersteller elektrischer Ausrüstung mit spezialisierten Anbietern von Drehstromaggregaten. Eaton Corporation plc und Schneider Electric SE profitieren von einem breiten Portfolio an Lösungen für kritische Stromversorgungssysteme und ihren Beziehungen zu Rechenzentrumskunden, während Emerson Electric Co. und GE Vernova Inc. umfassende Expertise im Bereich industrieller Stromversorgung einbringen. Active Power Solutions Ltd und Piller Power Systems GmbH bieten spezialisierte Lösungen für Drehstrom- und Schwungradantriebe. S&C Electric Company, Falcon Electric, Inc., Para Systems, Inc. und Tripp Lite verstärken den Wettbewerb bei spezialisierten und komplementären Anwendungen im Bereich des Stromschutzes.
Investitionsprioritäten verlagern sich zunehmend auf Systeme, die KI-bedingte Lastschwankungen, höhere Leistungsdichten in Anlagen und digitale Überwachung unterstützen. Schneider Electric hat eine hochdichte USV-Architektur für KI-Infrastrukturen entwickelt, während Eaton seine Fertigungskapazitäten für kritische Stromversorgungen und Rechenzentren ausgebaut hat. Die Marktanalyse für rotierende unterbrechungsfreie Stromversorgungen (USV) zeigt daher einen zunehmenden Fokus auf Integration, Lebenszyklus-Service, Verfügbarkeitstechnik und Kompatibilität mit immer dynamischeren elektrischen Lasten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für rotierende unterbrechungsfreie Stromversorgungen: Strategische Einblicke
Regionale Einblicke
Markt für rotierende unterbrechungsfreie Stromversorgungen in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 27–31 % am Markt für unterbrechungsfreie Stromversorgungen (USV) mit Drehstromversorgung erreichen und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,5 % wachsen . Die Region profitiert von umfangreichen Investitionen in Hyperscale- und Colocation-Rechenzentren, industrieller Automatisierung, einer gut ausgebauten Gesundheitsinfrastruktur und einer etablierten Stromversorgung. Die USA bleiben aufgrund der hohen Dichte an großen Rechenzentren und technologieintensiven Einrichtungen der wichtigste regionale Markt.
Der steigende Strombedarf der KI-Infrastruktur rückt die Stromverfügbarkeit, Netzengpässe und hochdichte elektrische Architekturen stärker in den Fokus. Rotationssysteme könnten dort relevant werden, wo Betreiber einen hohen Schutz und eine geringere Abhängigkeit von batterieintensiven Konfigurationen anstreben. Kanada trägt durch Rechenzentren, das Gesundheitswesen, die Telekommunikation und Industrieanlagen zum Strombedarf bei, während der Austausch veralteter kritischer Stromversorgungsanlagen einen zusätzlichen, wiederkehrenden Bedarfsstrom erzeugt.
US-Markt für unterbrechungsfreie Drehstromversorgungen
Die USA repräsentieren im Jahr 2025 etwa 82–86 % der Nachfrage nach rotierenden unterbrechungsfreien Stromversorgungen (USV) in Nordamerika und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,6 % wachsen . Rechenzentren bleiben der wichtigste Anwendungsbereich, gefolgt von Industrieanlagen, dem Gesundheitswesen und der kommerziellen Infrastruktur. Der bestehende Bestand an kritischen elektrischen Anlagen bietet zudem Möglichkeiten für Austausch und Modernisierung.
Eaton Corporation plc, Schneider Electric SE, Emerson Electric Co. und spezialisierte Zulieferer bedienen unterschiedliche Bereiche des Ökosystems für Stromversorgungsschutz. Der KI-gestützte Ausbau von Rechenzentren erhöht die Anforderungen an robuste Systeme, die schnell wechselnde Lasten bewältigen können. Dies fördert Investitionen in USV-Architekturen mit höherer Leistungsdichte, fortschrittliche Steuerungssysteme, Netzqualitätsüberwachung und integrierte elektrische Infrastruktur.
Europäischer Markt für rotierende unterbrechungsfreie Stromversorgungen
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 25–29 % am Markt für unterbrechungsfreie Stromversorgungen (USV) halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,9–9,7 % wachsen . Deutschland ist ein führender Markt, gestützt durch Investitionen in die industrielle Automatisierung und Rechenzentren. Großbritannien bleibt aufgrund seiner umfangreichen digitalen Infrastruktur und Finanzdienstleistungen ein wichtiger Markt, während Frankreich, Italien und Spanien zusätzliche Nachfrage aus Industrie, Gesundheitswesen und Gewerbe generieren.
Deutschland vereint eine starke Industriebasis mit einem wachsenden Bedarf an zuverlässiger Energieinfrastruktur. Großbritannien hat einen hohen Bedarf an Rechenzentren, Telekommunikation und digitalintensiven Unternehmen. Frankreich profitiert von Investitionen in Industrie und Technologie, während Italien und Spanien durch Fertigung, Gesundheitswesen, Gewerbeimmobilien und den Ausbau der digitalen Infrastruktur Chancen bieten. Die europäische Nachfrage wird zudem von Energieeffizienzanforderungen und der Modernisierung der Stromnetze beeinflusst.
Markt für rotierende unterbrechungsfreie Stromversorgungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 30–34 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–10,8 % wachsen . China ist der größte Nachfragetreiber der Region, gefolgt von Japan, Südkorea, Indien und Australien. Der Bau von Rechenzentren, die Halbleiterfertigung, die industrielle Automatisierung und die digitale Infrastruktur erhöhen den Bedarf an zuverlässiger Stromversorgung.
China profitiert von groß angelegten Investitionen in die Fertigung und digitale Infrastruktur. Japan und Südkorea legen Wert auf hohe Zuverlässigkeit technologieintensiver Anlagen, während Indien seine Rechenzentrums- und Industriekapazitäten ausbaut. Australien leistet seinen Beitrag durch Rechenzentren, Bergbau und Infrastruktur. Politische Unterstützung für Digitalisierung und industrielle Modernisierung verbessert die langfristigen Rahmenbedingungen für die Einführung neuer Technologien zusätzlich.
Markt für rotierende unterbrechungsfreie Stromversorgungen im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–8,9 % steigen . Saudi-Arabien und die Vereinigten Arabischen Emirate sind aufgrund des Ausbaus von Rechenzentren, Infrastrukturprogrammen und der wirtschaftlichen Diversifizierung wichtige Märkte. Südafrika generiert Nachfrage aus den Bereichen Finanzdienstleistungen, Telekommunikation, Gesundheitswesen und Industrie.
Energieintensive Infrastrukturen und die Zuverlässigkeit der Stromnetze bleiben in der gesamten Region zentrale Faktoren. Große Digitalprojekte erfordern zunehmend robuste Stromversorgungsarchitekturen, während die Modernisierung von Industrie und Gewerbe zusätzliche Möglichkeiten eröffnet. Im übrigen Nahen Osten und Afrika (MEA) ist die Entwicklung neuer Technologien weiterhin fragmentiert; die Einführung neuer Technologien wird von der Projektfinanzierung, der Stromversorgungssicherheit, der Verfügbarkeit lokaler Dienstleistungen und dem Ausbau der digitalen Infrastruktur beeinflusst.
Segmentierungsanalyse
Typ
Dreiphasensysteme werden voraussichtlich weiterhin dominieren, wobei für dieses Segment zwischen 2026 und 2034 ein jährliches Wachstum von 9,6–10,4 % prognostiziert wird . Kritische Anlagen mit höherer Kapazität benötigen in der Regel Dreiphasennetze, da diese größere Lasten und eine effiziente elektrische Integration ermöglichen. Einphasensysteme bleiben für kleinere Anlagen, Spezialgeräte und kritische Anwendungen mit geringerer Kapazität relevant.
- Einphasig: Einphasensysteme dienen der Versorgung kleinerer kritischer Verbraucher und spezieller Installationen, bei denen der Strombedarf eine Dreiphasenarchitektur nicht rechtfertigt. Ihre Bedeutung liegt vor allem in kompakten Anlagen und ausgewählten gewerblichen oder medizinischen Geräten.
- Dreiphasensysteme eignen sich für Anwendungen mit hohem Leistungsbedarf, die eine symmetrische Stromverteilung, Skalierbarkeit, Redundanz und die Integration in die bestehende Energieinfrastruktur erfordern. Rechenzentren und Industrieanlagen stellen wichtige Bedarfszentren dar.
Anwendung
Für Rechenzentrumsanwendungen wird zwischen 2026 und 2034 ein jährliches Wachstum von 10,2–11,0 % prognostiziert . Dies spiegelt die rasanten Investitionen in die digitale Infrastruktur und den steigenden Strombedarf durch KI-Anwendungen wider. Medizinische Einrichtungen, Industrieanlagen und Einzelhandelsbetriebe weisen einen vielfältigen Strombedarf auf, bei dem Stromausfälle die Sicherheit, Produktion, Lagerbestände oder die Geschäftskontinuität beeinträchtigen können.
- Rechenzentrum: Rechenzentren benötigen eine kontinuierliche, hochwertige Stromversorgung, um die IT-Systeme zu schützen und die Verfügbarkeit der Dienste aufrechtzuerhalten. Steigende Rackdichte und KI-Workloads erhöhen die Anforderungen an robuste und leistungsstarke USV-Architekturen.
- Medizin: Krankenhäuser und medizinische Einrichtungen benötigen eine zuverlässige Stromversorgung für Diagnosegeräte, Betriebsräume, Kommunikationssysteme und kritische Unterstützungssysteme. Zuverlässigkeit und unterbrechungsfreie Wartung sind wichtige Kaufkriterien.
- Industrie: Industrieanlagen nutzen USV-Systeme zum Schutz von Automatisierungsanlagen, Prozessleittechnik, Robotern und empfindlichen elektrischen Verbrauchern. Die Vermeidung von Produktionsausfällen macht eine ausfallsichere Stromversorgungsinfrastruktur wirtschaftlich bedeutsam.
- Einzelhandel: Zu den Anwendungsbereichen im Einzelhandel zählen Vertriebszentren, Filialen, Zahlungssysteme, Kühltechnik und Kommunikationsinfrastruktur. Die Akzeptanz wird durch Anforderungen an die Geschäftskontinuität und die zunehmende Digitalisierung des Einzelhandels beeinflusst.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Rechenzentrum |
Hoch |
KI-Lastdichte |
Skalierung |
|
Medizinisch |
Medium |
Intensivpflege |
Reifen |
|
Industrie |
Medium |
Prozesskontinuität |
Reifen |
|
Einzelhandel |
Niedrig |
Digitale Kontinuität |
Aufkommen |
Markttreiber und Wirkungsanalyse für rotierende unterbrechungsfreie Stromversorgungen
Steigende Anforderungen an den Hochleistungs-Stromschutz von KI-Rechenzentren
Die KI-Infrastruktur verändert das elektrische Verhalten von Rechenzentren durch erhöhte Rack-Leistungsdichte und schnelle Lastschwankungen. Dies stellt USV-Anlagen, Stromverteilungssysteme, Schaltanlagen und Systeme zur Netzqualitätsüberwachung vor größere Herausforderungen. Brancheneinblicke zeigen, dass die mit KI verbundene Infrastruktur Betreiber zu dichteren Stromversorgungssystemen und komplexeren elektrischen Architekturen treibt. Vertiv hat den Bedarf an USV-Systemen erkannt, die die durch KI verursachten schnellen Lastschwankungen bewältigen können. Gleichzeitig bietet Schneider Electric hochdichte USV-Lösungen für KI und hohe elektrische Lasten an.
Netzengpässe verstärken die Nachfrage nach resilienter kritischer Stromversorgung
Die Verfügbarkeit von Strom entwickelt sich zu einer strategischen Herausforderung für große digitale und industrielle Projekte, wodurch der Bedarf an zuverlässiger Strominfrastruktur vor Ort weiter an Bedeutung gewinnt. Planer von Rechenzentren berücksichtigen bereits vor dem Bau ihrer Anlagen Aspekte wie Netzverfügbarkeit, Anschlusszeiten, Netzqualität und Backup-Strategien. Eaton prognostizierte für Electrical Americas ein beschleunigtes Auftragswachstum im Jahr 2025 und führte dies teilweise auf Rechenzentren zurück. Die Investitionen des Unternehmens haben jedoch auch die Produktionskapazität für Komponenten der Strominfrastruktur erhöht. Dadurch entsteht eine Nachfrage nach USV-Systemen, die die Lasten im Falle einer Störung schützen und die Strominfrastruktur der Anlage ergänzen.
Lebenszyklusökonomische Aspekte, die hochzuverlässige Stromversorgungsarchitekturen begünstigen
Kritische Infrastrukturen berücksichtigen heute neben dem Anschaffungspreis auch die Wirtschaftlichkeit ihrer Stromversorgungssysteme über den gesamten Lebenszyklus. Faktoren wie Wartungsaufwand, Energieeffizienz, Größe, Zuverlässigkeit, einfacher Komponentenaustausch und Ausfallgefährdung beeinflussen die Wirtschaftlichkeit. In manchen Fällen kann die Rotationstechnologie aufgrund ihrer Bauweise für bestimmte Hochleistungsanwendungen attraktiver sein, da sie den Bedarf an großen Batteriespeichern und einer unterbrechungsfreien Stromversorgung reduzieren kann. Active Power gibt an, dass seine Schwungrad-USV-Systeme in Rechenzentren installiert sind und positioniert sich anhand von Effizienz, Nachhaltigkeit und Wirtschaftlichkeit über den gesamten Lebenszyklus.
Markt für rotierende unterbrechungsfreie Stromversorgungen: Zukunftstrends
Integration von USV-Systemen mit intelligentem Energiemanagement
Die Trends im Markt für rotierende unterbrechungsfreie Stromversorgungen (USV) gehen hin zu einer stärkeren Integration von Notstromaggregaten, Gebäudeleittechnik und digitalen Energiemanagementsystemen. Zukünftige Implementierungen werden voraussichtlich die kontinuierliche Überwachung von Betriebsbedingungen, Stromqualität, thermischem Verhalten und Anlagenzustand nutzen, um Störungen frühzeitig zu erkennen. Die Integration in Gebäudemanagement-Plattformen kann zudem die Koordination zwischen USV-Anlagen, Generatoren, Schaltanlagen, Kühlung und dezentralen Energiequellen verbessern. Eaton entwickelt bereits netzinteraktive USV-Funktionen und digitale Tools zur Optimierung des Energiemanagements in Rechenzentren. Diese Entwicklung dürfte die Beschaffung von Einzelgeräten hin zu vernetzten Architekturen für kritische Stromversorgungssysteme verlagern und die Bedeutung von Softwarekompatibilität, Cybersicherheit, Ferndiagnose und Serviceleistungen erhöhen.
Höhere Leistungsdichte und kompakte Architekturen für die kritische Leistungsversorgung
Zukünftige Installationen werden die Leistungsdichte voraussichtlich als wichtigen Aspekt berücksichtigen, da Rechenzentren hinsichtlich Fläche, Technikräumen und Bauzeit eingeschränkt sind. Das Galaxy VXL von Schneider Electric ist ein Beispiel für die zukünftige Entwicklung der Branche: Mit seinem modularen und skalierbaren Ansatz bietet es eine leistungsstarke Lösung für KI- und Rechenzentren mit einer Leistung von 1,25 MW in kompakter Bauform. In diesem Kontext ist es für Anbieter von Rotationssystemen unerlässlich, nachzuweisen, dass sich ihre Technologie in beengte Layouts integrieren lässt und gleichzeitig Verfügbarkeit und Wartungsfreundlichkeit gewährleistet.
Marktchancen für rotierende unterbrechungsfreie Stromversorgungen
KI-fähige kritische Energieinfrastruktur
Die Marktprognosen für rotierende unterbrechungsfreie Stromversorgungen (USV) deuten auf attraktive Chancen im Bereich KI-fähiger Rechenzentrumsinfrastrukturen hin, da beschleunigtes Rechnen sowohl die Leistungsdichte als auch die Variabilität der elektrischen Last erhöht. Ausrüster können Hyperscale-, Colocation- und Unternehmensrechenzentren ansprechen, indem sie Systeme mit hoher Kapazität entwickeln, die mit modernen Schaltanlagen, Generatoren, Kühl- und Überwachungsplattformen kompatibel sind. Partnerschaften mit Rechenzentrumsentwicklern und Ingenieurbüros ermöglichen einen frühzeitigen Zugriff auf Spezifikationen, da die USV-Architektur häufig bereits in der Planungsphase des Rechenzentrums festgelegt wird. Anbieter können sich zudem durch Unterstützung bei der Inbetriebnahme, vorausschauende Wartung und langfristige Serviceverträge differenzieren. Die Zusammenarbeit von Schneider Electric mit Rechenzentrumsentwicklern und die Erweiterung des Angebots an Hochleistungsstromlösungen verdeutlichen die wirtschaftliche Bedeutung der Sicherstellung von Infrastrukturkapazitäten im Vorfeld neuer KI-Einrichtungen.
Rechenzentrums- und Industrieprojekte in Schwellenländern
Schwellenländer bieten Chancen für Anbieter, die robuste Anlagen mit lokaler Expertise in den Bereichen Engineering, Service und Finanzierung kombinieren können. Indien, Südostasien, der Nahe Osten und ausgewählte afrikanische Märkte bauen ihre digitale Infrastruktur und Industriekapazitäten aus und schaffen damit neue Anforderungen an zuverlässige elektrische Systeme. Anbieter können modulare Projektarchitekturen nutzen, die die Installationskomplexität reduzieren und eine schrittweise Kapazitätserweiterung ermöglichen. Lokale Partnerschaften mit Elektrofachbetrieben, Distributoren und Anlagenbetreibern verbessern den technischen Support und senken Beschaffungshürden. Diese Chance ist besonders relevant dort, wo die Netzstabilität regional variiert und Kunden eine unterbrechungsfreie Stromversorgung benötigen, ohne überdimensionierte Infrastruktur errichten zu müssen. Anlagenanbieter mit etablierten Wartungsnetzen können neben Effizienz, Platzbedarf und Zuverlässigkeit auch ihre Servicekompetenz als Alleinstellungsmerkmal nutzen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -