
Mercado de SAI rotativos: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de sistemas de alimentación ininterrumpida rotativos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (monofásico, trifásico); aplicación (centro de datos, sector médico, industria, comercio minorista, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00020660
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 18, 2026


Tamaño del mercado en 2025
US$ 839,11 millones
Valor del año base
Pronóstico para 2034
US$ 1.873,32 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9.33 %
Índice de crecimiento
Mercado potencial
US$ 12.111,97 millones
(2026-2034)
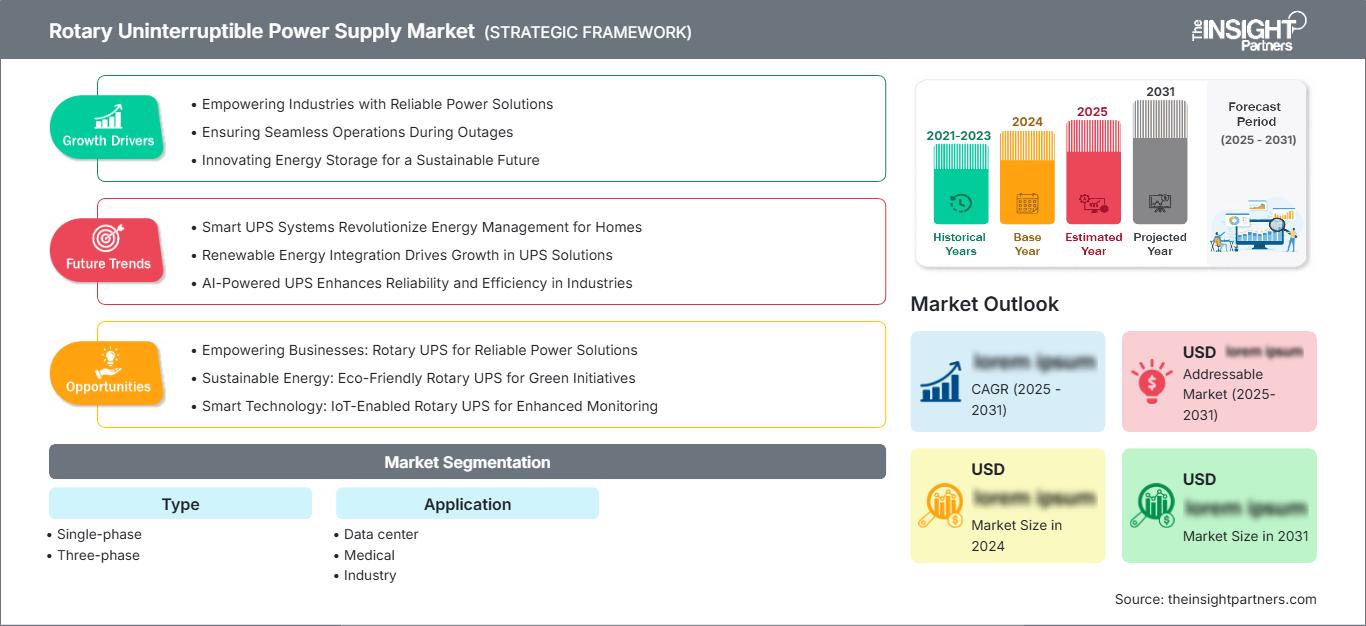
El mercado de sistemas de alimentación ininterrumpida rotativos estaba valorado en 839,11 millones de dólares estadounidenses en 2025 y se prevé que alcance los 1873,32 millones de dólares estadounidenses en 2034 , con una tasa de crecimiento anual compuesta (CAGR) del 9,33 % durante el período 2026-2034. . Este crecimiento se ve impulsado por la creciente demanda de suministro eléctrico continuo en infraestructuras críticas, especialmente en centros de datos e instalaciones industriales. El aumento de los requisitos de densidad de potencia, la inestabilidad de la red eléctrica y la necesidad de proteger infraestructuras digitales de alto valor están reforzando la demanda de arquitecturas de protección de energía resilientes.
América del Norte sigue siendo un mercado importante debido a su extensa infraestructura de centros de datos y la continua inversión en sistemas eléctricos de alta disponibilidad. La demanda se ve impulsada por la expansión de la hiperescala y la coubicación, la modernización de las instalaciones industriales y los requisitos de energía resiliente durante las perturbaciones de la red. Tamaño del mercado de sistemas de alimentación ininterrumpida rotativos se ve reforzado por la demanda de soluciones de protección de alta potencia con menor dependencia de las baterías electroquímicas, lo que favorece su adopción en grandes instalaciones de carga crítica.
Análisis y perspectivas del mercado de sistemas de alimentación ininterrumpida rotativos
- América del Norte: Se estima que América del Norte tendrá una participación del 27-31% en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 8,7-9,5% entre 2026 y 2034. , respaldada por la construcción de centros de datos a hiperescala, la modernización de infraestructuras críticas y los requisitos de alta densidad de energía.
- EE. UU.: Estados Unidos representa aproximadamente entre el 82 % y el 86 % de la demanda norteamericana en 2025 , con un crecimiento anual compuesto del 8,8 % al 9,6 % entre 2026 y 2034. , impulsado por la inversión en centros de datos y la electrificación industrial.
- Europa: Se estima que Europa representará una participación del 25-29% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 8,9-9,7% entre 2026 y 2034. , siendo Alemania, el Reino Unido, Francia, Italia y España los principales mercados.
- Asia Pacífico: Se estima que Asia Pacífico representará una participación del 30-34% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 10,0-10,8% entre 2026 y 2034. , liderada por China, Japón, Corea del Sur, India y Australia.
- Segmento más grande: Se estima que los sistemas trifásicos tendrán una cuota de mercado del 72-76% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 9,6-10,4% entre 2026 y 2034. , a medida que las instalaciones críticas requieran una protección de mayor capacidad.
- Segmento de alto crecimiento: Se estima que las aplicaciones para centros de datos representarán una cuota de mercado del 48-52% en 2025 , con un crecimiento anual compuesto del 10,2-11,0% entre 2026 y 2034, en medio de la inversión en infraestructura impulsada por la IA.
- Empresas clave analizadas en detalle: Active Power Solutions Ltd, Eaton Corporation plc, Emerson Electric Co., Falcon Electric, Inc., GE Vernova Inc., Para Systems, Inc., S&C Electric Company, Schneider Electric SE, Tripp Lite y Piller Power Systems GmbH.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tendencia en el sector tecnológico apunta a abandonar las soluciones de respaldo tradicionales y adoptar soluciones más escalables, centradas en la disponibilidad, la eficiencia, el tamaño y los costes del ciclo de vida. Los sistemas rotativos de almacenamiento de energía combinan el almacenamiento mecánico de energía eléctrica con dispositivos de acondicionamiento de potencia y pueden diseñarse para cargas críticas elevadas. A medida que aumenta la densidad de racks en los centros de datos, se requerirán sistemas de alimentación capaces de gestionar cargas que fluctúan rápidamente sin comprometer la estabilidad de voltaje y frecuencia.
Durante el período de previsión, se debería destinar financiación a centros de computación de alta densidad, plantas de fabricación, centros sanitarios y empresas con alta dependencia digital. Las limitaciones de la red eléctrica, junto con la creciente concentración de cargas críticas, contribuyen a esta tendencia. El informe del mercado de sistemas de alimentación ininterrumpida rotativos destaca el creciente interés de los proveedores en la monitorización remota, el mantenimiento predictivo, el despliegue modular y la integración con plataformas de gestión energética de instalaciones.
Alcance del informe de mercado de sistemas de alimentación ininterrumpida rotativos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 839,11 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.873,32 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,33% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas de alimentación ininterrumpida rotativos
La demanda está estrechamente ligada a la expansión de las instalaciones, donde incluso breves interrupciones del suministro eléctrico pueden generar consecuencias financieras u operativas desproporcionadas. Los centros de datos, hospitales, instalaciones de automatización industrial y operaciones comerciales críticas requieren continuidad y control de la calidad del suministro eléctrico. El ecosistema incluye fabricantes de sistemas de alimentación ininterrumpida (UPS), proveedores de volantes de inercia y generadores, productores de componentes eléctricos, integradores de sistemas, contratistas de ingeniería, distribuidores, proveedores de mantenimiento y operadores de instalaciones.
Crecimiento del mercado de sistemas de alimentación ininterrumpida rotativos se ve influenciado tanto por las nuevas instalaciones como por la sustitución de infraestructuras críticas obsoletas. La dinámica del suministro depende de maquinaria rotativa, generadores, electrónica de potencia, sistemas de control, rodamientos, volantes de inercia, aparamenta y componentes de monitorización. Los proyectos de mayor envergadura suelen requerir personalización de ingeniería, puesta en marcha, planificación de redundancia y contratos de mantenimiento a largo plazo, lo que genera una cadena de valor con un alto componente de servicio que va más allá de la venta inicial de equipos.
La competencia combina empresas consolidadas de equipos eléctricos con proveedores especializados de sistemas de alimentación rotativos. Eaton Corporation plc y Schneider Electric SE se benefician de una amplia cartera de productos de alimentación crítica y de sus relaciones con clientes de centros de datos, mientras que Emerson Electric Co. y GE Vernova Inc. aportan una vasta experiencia en alimentación industrial. Active Power Solutions Ltd y Piller Power Systems GmbH ofrecen capacidades especializadas en sistemas rotativos y de volante de inercia. S&C Electric Company, Falcon Electric, Inc., Para Systems, Inc. y Tripp Lite refuerzan la competencia en aplicaciones de protección de energía especializadas y complementarias.
Las prioridades de inversión se orientan cada vez más hacia sistemas capaces de soportar la variabilidad de carga relacionada con la IA, una mayor densidad de potencia en las instalaciones y la monitorización digital. Schneider Electric ha desarrollado una arquitectura de SAI de alta densidad para infraestructuras de IA, mientras que Eaton ha ampliado su capacidad de fabricación de sistemas de alimentación crítica y para centros de datos. Por lo tanto, el análisis del mercado de sistemas de alimentación ininterrumpida rotativos indica un creciente énfasis en la integración, el servicio durante todo el ciclo de vida, la ingeniería de disponibilidad y la compatibilidad con cargas eléctricas cada vez más dinámicas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas de alimentación ininterrumpida rotativos: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de sistemas de alimentación ininterrumpida rotativos
Se estima que Norteamérica representará entre el 27 % y el 31 % de la cuota de mercado de los sistemas de alimentación ininterrumpida rotativos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,7 % al 9,5 % entre 2026 y 2034. La región se beneficia de una importante inversión en centros de datos hiperescalables y de coubicación, automatización industrial, infraestructura sanitaria y una distribución de energía crítica consolidada. Estados Unidos sigue siendo el principal mercado regional debido a su concentración de grandes centros de datos e instalaciones de alta tecnología.
La creciente demanda de electricidad derivada de la infraestructura de IA está generando mayor atención en la disponibilidad de energía, las limitaciones de la red eléctrica y las arquitecturas eléctricas de alta densidad. Los sistemas rotativos pueden resultar relevantes cuando los operadores buscan una protección de alta potencia y una menor dependencia de configuraciones con gran cantidad de baterías. Canadá contribuye a esta demanda a través de centros de datos, atención médica, telecomunicaciones e instalaciones industriales, mientras que la sustitución de equipos críticos de energía obsoletos crea un flujo de demanda recurrente adicional.
Mercado estadounidense de sistemas de alimentación ininterrumpida rotativos
Estados Unidos representa aproximadamente entre el 82 % y el 86 % de la demanda del mercado norteamericano de sistemas de alimentación ininterrumpida rotativos (SAI) en 2025 , y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,6 % entre 2026 y 2034. Los centros de datos siguen siendo la principal aplicación, seguidos de las instalaciones industriales, el sector sanitario y la infraestructura comercial. La base instalada de equipos eléctricos críticos también genera oportunidades de reemplazo y modernización.
Eaton Corporation plc, Schneider Electric SE, Emerson Electric Co. y proveedores especializados atienden diferentes segmentos del ecosistema de protección de energía. La expansión de los centros de datos impulsada por la IA está aumentando la necesidad de sistemas resilientes capaces de gestionar cargas que cambian rápidamente. Esto está fomentando la inversión en arquitecturas de UPS de mayor densidad, controles avanzados, monitoreo de la calidad de la energía e infraestructura eléctrica integrada.
Mercado europeo de sistemas de alimentación ininterrumpida rotativos
Se estima que Europa tendrá una cuota de mercado del 25-29% en el mercado de sistemas de alimentación ininterrumpida rotativos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,9-9,7% entre 2026 y 2034. Alemania es un mercado líder, impulsado por la automatización industrial y la inversión en centros de datos. El Reino Unido sigue siendo importante debido a su infraestructura digital a gran escala y sus servicios financieros, mientras que Francia, Italia y España generan una demanda adicional por parte de las instalaciones industriales, sanitarias y comerciales.
Alemania combina una sólida base industrial con una creciente demanda de infraestructuras eléctricas fiables. El Reino Unido tiene importantes necesidades en materia de centros de datos, telecomunicaciones y empresas con un alto componente digital. Francia se beneficia de la inversión industrial y tecnológica, mientras que Italia y España ofrecen oportunidades a través de la manufactura, la sanidad, las instalaciones comerciales y la expansión de sus infraestructuras digitales. La demanda europea también está influenciada por las exigencias de eficiencia energética y la modernización de la red eléctrica.
Mercado de sistemas de alimentación ininterrumpida rotativos en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) representará entre el 30 % y el 34 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,0 % al 10,8 % entre 2026 y 2034. China lidera la demanda regional, seguida de Japón, Corea del Sur, India y Australia. La construcción de centros de datos, la fabricación de semiconductores, la automatización industrial y la infraestructura digital están incrementando la necesidad de un suministro eléctrico fiable.
China se beneficia de la inversión en manufactura a gran escala e infraestructura digital. Japón y Corea del Sur priorizan la alta fiabilidad en instalaciones de alta tecnología, mientras que India está expandiendo su capacidad industrial y de centros de datos. Australia contribuye a través de centros de datos, minería e infraestructura. El apoyo político a la digitalización y la modernización industrial mejora aún más el entorno para su adopción a largo plazo.
Mercado de sistemas de alimentación ininterrumpida rotativos en Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,1 % al 8,9 % entre 2026 y 2034. Arabia Saudita y los Emiratos Árabes Unidos son mercados importantes debido al desarrollo de centros de datos, programas de infraestructura y diversificación económica. Sudáfrica genera demanda en los sectores de servicios financieros, telecomunicaciones, salud e instalaciones industriales.
La infraestructura de alto consumo energético y la fiabilidad de la red eléctrica siguen siendo aspectos fundamentales en toda la región. Los grandes proyectos digitales requieren cada vez más arquitecturas eléctricas resilientes, mientras que la modernización industrial y comercial genera oportunidades adicionales. El resto de Oriente Medio y África (MEA) permanece fragmentado, y la adopción de tecnologías digitales está influenciada por la financiación de proyectos, la fiabilidad del suministro eléctrico, la disponibilidad de servicios locales y el desarrollo de la infraestructura digital.
Análisis de segmentación
Tipo
Se prevé que la arquitectura trifásica siga siendo dominante, con un crecimiento anual compuesto proyectado del 9,6 % al 10,4 % entre 2026 y 2034. Las instalaciones críticas de mayor capacidad generalmente requieren distribución trifásica, ya que admite cargas más grandes y una integración eléctrica eficiente. Los sistemas monofásicos siguen siendo relevantes para instalaciones más pequeñas, equipos especializados y aplicaciones críticas de menor capacidad.
- Monofásicos: Los sistemas monofásicos se utilizan para cargas críticas menores e instalaciones especializadas donde la demanda eléctrica no justifica una arquitectura trifásica. Su relevancia se mantiene especialmente en instalaciones compactas y en determinados equipos comerciales o médicos.
- Trifásico: Los sistemas trifásicos son ideales para aplicaciones de alta capacidad que requieren distribución eléctrica equilibrada, escalabilidad, redundancia e integración con la infraestructura eléctrica de las instalaciones. Los centros de datos y las instalaciones industriales representan importantes focos de demanda.
Solicitud
Se prevé que las aplicaciones de centros de datos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10,2 % al 11,0 % entre 2026 y 2034 , lo que refleja la rápida inversión en infraestructura digital y el aumento de la demanda eléctrica derivada de las cargas de trabajo de IA. Las instalaciones médicas, industriales y comerciales presentan una demanda diversificada donde las interrupciones del suministro eléctrico pueden afectar la seguridad, la producción, el inventario o la continuidad del negocio.
- Centro de datos: Los centros de datos requieren energía continua y de alta calidad para proteger los equipos informáticos y mantener la disponibilidad del servicio. El aumento de la densidad de racks y las cargas de trabajo de IA están reforzando la necesidad de arquitecturas de sistemas de alimentación ininterrumpida (UPS) resilientes y de alta capacidad.
- Sector médico: Los hospitales y centros médicos requieren un suministro eléctrico fiable para equipos de diagnóstico, quirófanos, comunicaciones y sistemas de soporte críticos. La fiabilidad y la continuidad del mantenimiento son factores clave a la hora de realizar una compra.
- Industria: Las instalaciones industriales utilizan sistemas UPS para proteger la automatización, los equipos de control de procesos, la robótica y las cargas eléctricas sensibles. Evitar interrupciones en la producción puede hacer que una infraestructura eléctrica resiliente sea económicamente importante.
- Comercio minorista: Las aplicaciones para el comercio minorista incluyen centros de distribución, tiendas, sistemas de pago, refrigeración e infraestructura de comunicaciones. Su adopción está influenciada por los requisitos de continuidad del negocio y la creciente digitalización de las operaciones minoristas.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Centro de datos |
Alto |
Densidad de carga de IA |
Escalada |
|
Médico |
Medio |
Cuidados intensivos |
Maduro |
|
Industria |
Medio |
Continuidad del proceso |
Maduro |
|
Minorista |
Bajo |
Continuidad digital |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de sistemas de alimentación ininterrumpida rotativos.
Los centros de datos de IA aumentan los requisitos de protección de energía de alta capacidad.
La infraestructura de IA está generando cambios en el comportamiento eléctrico de los centros de datos, como una mayor densidad de potencia en los racks y fluctuaciones de carga rápidas. Esto plantea desafíos adicionales para los sistemas UPS, los sistemas de distribución de energía, los interruptores y los sistemas de control de calidad de la energía. Según análisis del sector, la infraestructura conectada con la IA está impulsando a los operadores hacia sistemas de energía más densos y una arquitectura eléctrica más compleja. Vertiv ha detectado la demanda de sistemas UPS capaces de gestionar las rápidas fluctuaciones de carga generadas por la IA. Por su parte, Schneider Electric ofrece soluciones UPS de alta densidad para IA y grandes cargas eléctricas.
Las limitaciones de la red eléctrica refuerzan la demanda de energía crítica resiliente.
La disponibilidad de electricidad se está convirtiendo en un desafío estratégico para los grandes proyectos digitales e industriales, lo que hace aún más importante la necesidad de una infraestructura eléctrica fiable en las instalaciones. Los planificadores de centros de datos están empezando a considerar aspectos como la disponibilidad de la red, los plazos de conexión, la calidad de la energía de la red y la estrategia de respaldo antes de construir sus instalaciones. Eaton destacó el aumento de pedidos para Electrical Americas en 2025 y atribuyó parte de este crecimiento a los centros de datos, pero las inversiones de la compañía han incrementado la capacidad de producción de componentes de infraestructura eléctrica. Esto genera una demanda de sistemas UPS que puedan mantener la carga segura en caso de cualquier interrupción y complementar la infraestructura eléctrica de la instalación.
Economía del ciclo de vida que favorece las arquitecturas de alimentación de alta fiabilidad
Actualmente, las instalaciones más críticas consideran la rentabilidad del ciclo de vida de los equipos de protección eléctrica, en lugar de centrarse únicamente en el precio de compra. Factores como el mantenimiento, la eficiencia energética, el tamaño físico, la fiabilidad, la facilidad de sustitución de componentes y la vulnerabilidad a las interrupciones del servicio influyen en la rentabilidad del ciclo de vida. En algunos casos, la tecnología rotativa puede resultar más atractiva para ciertas aplicaciones de alta potencia debido a su diseño, que puede reducir la necesidad de grandes bancos de baterías y sistemas de alimentación ininterrumpida de alta potencia. Active Power afirma que sus sistemas UPS con volante de inercia están instalados en centros de datos y se posiciona en función de su eficiencia, sostenibilidad y rentabilidad del ciclo de vida.
Tendencias futuras del mercado de sistemas de alimentación ininterrumpida rotativos
Integración de sistemas UPS con gestión inteligente de energía.
Las tendencias del mercado de sistemas de alimentación ininterrumpida rotativos apuntan hacia una mayor integración entre los equipos de respaldo, los controles de las instalaciones y los sistemas digitales de gestión energética. Es probable que las futuras implementaciones utilicen la monitorización continua de las condiciones de funcionamiento, la calidad de la energía, el comportamiento térmico y el estado de los equipos para identificar anomalías antes de que se produzcan fallos. La integración con plataformas de gestión de instalaciones también puede mejorar la coordinación entre los equipos UPS, los generadores, los interruptores, la refrigeración y los recursos energéticos distribuidos. Eaton ya está desarrollando capacidades de UPS interactivas con la red eléctrica y herramientas digitales destinadas a mejorar la gestión energética de los centros de datos. Esta trayectoria debería orientar la adquisición de equipos independientes hacia arquitecturas de energía crítica conectadas, lo que incrementa la importancia de la compatibilidad del software, la ciberseguridad, el diagnóstico remoto y las capacidades de servicio.
Mayor densidad de potencia y arquitecturas de potencia crítica compactas
Es probable que las futuras instalaciones consideren la densidad de potencia como un aspecto importante, dadas las limitaciones de espacio, salas eléctricas y tiempo de construcción de los centros de datos. El Galaxy VXL de Schneider Electric es un ejemplo de la dirección que está tomando la industria con su enfoque modular y escalable para ofrecer una solución de alta densidad de potencia para IA y centros de datos, capaz de suministrar 1,25 MW de potencia en un formato compacto. En este contexto, será fundamental que los proveedores de sistemas rotativos demuestren que su tecnología puede integrarse en diseños con espacio reducido y, al mismo tiempo, garantizar la disponibilidad y la facilidad de mantenimiento.
Oportunidades de mercado para sistemas de alimentación ininterrumpida rotativos
Infraestructura de energía crítica preparada para la IA
Las previsiones del mercado de sistemas de alimentación ininterrumpida rotativos (UPS) indican una atractiva oportunidad en torno a la infraestructura de centros de datos preparada para la IA, dado que la computación acelerada está incrementando tanto la densidad de potencia como la variabilidad de la carga eléctrica. Los proveedores de equipos pueden dirigirse a centros de datos hiperescalables, de coubicación y empresariales mediante el desarrollo de sistemas de alta capacidad compatibles con los modernos sistemas de conmutación, generadores, refrigeración y plataformas de monitorización. Las alianzas con desarrolladores de centros de datos y empresas de ingeniería pueden mejorar el acceso temprano a las especificaciones, donde la arquitectura del UPS suele definirse durante el diseño de la instalación. Los proveedores también pueden diferenciarse mediante el soporte para la puesta en marcha, el mantenimiento predictivo y los contratos de servicio a largo plazo. La colaboración de Schneider Electric con desarrolladores de centros de datos y su expansión de soluciones de alimentación de alta densidad demuestran la importancia comercial de asegurar la capacidad de la infraestructura antes de la llegada de nuevas instalaciones de IA.
Proyectos industriales y de centros de datos en mercados emergentes
Los mercados emergentes ofrecen oportunidades para los proveedores que combinan equipos robustos con capacidades locales de ingeniería, servicio y financiación. India, el sudeste asiático, Oriente Medio y algunos mercados africanos están expandiendo su infraestructura digital y su capacidad industrial, lo que genera nuevas exigencias para sistemas eléctricos fiables. Los proveedores pueden optar por arquitecturas de proyectos modulares que reducen la complejidad de la instalación y permiten una expansión gradual de la capacidad. Las alianzas locales con contratistas eléctricos, distribuidores y operadores de instalaciones pueden mejorar el soporte técnico y reducir las barreras de adquisición. Esta oportunidad es especialmente relevante en lugares donde la fiabilidad de la red varía y los clientes requieren continuidad energética sin construir infraestructuras sobredimensionadas. Los proveedores de equipos con redes de mantenimiento consolidadas pueden utilizar la capacidad de servicio como factor diferenciador, junto con la eficiencia, la cobertura y la fiabilidad.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -