
Markt für Rough Terrain Kran: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Geländekrane (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Tragfähigkeit (unter 35 Tonnen, 35–50 Tonnen, 50–100 Tonnen, über 100 Tonnen); Endverwendung (Bauindustrie, Öl- und Gasindustrie, Schifffahrt und Hafenbau, Windparks, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00022379
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 21, 2026


Marktgröße 2025
524,77 Mio. US$
Basisjahrwert
Prognose für 2034
734,43 Mio. US$
Prognose bis 2034
CAGR 2026-2034
3,81 %
Wachstumsrate
Adressierbarer Markt
5.720,44 Mio. US$
(2026–2034)
Der Markt für Geländekrane wurde 2025 auf 524,77 Millionen US-Dollar geschätzt und soll bis 2034 auf 734,43 Millionen US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,81 % im Zeitraum 2026–2034 entspricht . Die Nachfrage wird durch den Bedarf an mobilen Hebezeugen in den Bereichen Bauwesen, Energie, industrielle Instandhaltung, Häfen und Windkraftprojekte getrieben. Käufer legen zunehmend Wert auf Manövrierfähigkeit, Hubradius, Rüstzeit, Transportierbarkeit, Bedienersicherheit, Kraftstoffeffizienz und die Eignung für beengte oder unebene Baustellen.
Für Nordamerika wird zwischen 2026 und 2034 ein jährliches Wachstum von 2,9–3,5 % erwartet . Unterstützt wird dies durch Infrastrukturinvestitionen, industrielle Instandhaltung, Energieprojekte und die Erneuerung veralteter Kranflotten. Die Marktgröße für Geländekrane wird zudem durch die Verbreitung von Mietkranen, die Modernisierung der Fahrzeugflotten von Bauunternehmen und die Nachfrage nach Kompaktkranen beeinflusst, die dort eingesetzt werden können, wo größere Mobilkrane aufgrund von Zugangs- oder Bodenverhältnissen nicht eingesetzt werden können.
Marktanalyse und Einblicke für Geländekrane
- Nordamerika: Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 24–28 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,9–3,5 % wachsen . Unterstützt wird dieses Wachstum durch den Bau von Infrastruktur, die Instandhaltung von Industrieanlagen, Energieprojekte und etablierte Kranvermietungsnetze.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 84–88 % der nordamerikanischen Nachfrage ausmachen werden und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,0–3,6 % wachsen werden , unterstützt durch Infrastrukturerneuerung, Bautätigkeit und Mietflotten.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 20–24 % ausmachen wird und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 2,7–3,3 % wachsen wird . Deutschland, Frankreich, Italien, Großbritannien und Spanien werden dabei durch Industrieinvestitionen und den Bau von Anlagen zur Erzeugung erneuerbarer Energien unterstützt.
- Asien-Pazifik: Es wird geschätzt, dass der Anteil des asiatisch-pazifischen Raums im Jahr 2025 bei 34–38 % liegen wird und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,7 % wachsen wird . Angeführt wird diese Entwicklung von China, Japan, Indien, Südkorea und den Infrastrukturprogrammen Südostasiens.
- Größtes Segment: Das Segment 35-50 Tonnen wird voraussichtlich im Jahr 2025 einen Marktanteil von 29-33 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6-4,2 % wachsen , was die breite Anwendbarkeit im Bau- und Instandhaltungsbereich widerspiegelt.
- Wachstumsstarkes Segment: Es wird geschätzt, dass Windparks im Jahr 2025 einen Marktanteil von 12–16 % halten werden und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,1 % wachsen werden , unterstützt durch den Bau von Anlagen zur Erzeugung erneuerbarer Energien und die Handhabung von Komponenten.
- Detaillierte Analyse der wichtigsten Unternehmen: KATO WORKS CO., LTD., Liebherr-International Deutschland GmbH, Link-Belt Cranes, Sany Heavy Industry Co., Ltd., Tadano Ltd., Terex Corporation, The Manitowoc Company, Inc., TIL Limited, XCMG Europe GmbH und Zoomlion Heavy Industry Science and Technology Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Das Geräteprofil entwickelt sich hin zu höheren Tragfähigkeits-Gewichts-Verhältnissen, verbesserter Hydrauliksteuerung, variablen Abstützsystemen, elektronischer Lastüberwachung und Bedienerassistenzsystemen. Die Hersteller optimieren die Balance zwischen kompakten Abmessungen und längeren Teleskopauslegern sowie verbesserten Traglasttabellen. Der Markt für Geländekrane verlagert sich daher von reiner Mobilität und Hubkraft hin zu integrierter Produktivität, Sicherheit, Transporteffizienz und geringeren Betriebskosten auf anspruchsvollen Baustellen.
Die Investitionen bis 2034 werden sich voraussichtlich auf Ersatzflotten, Mietgeräte, den Bau von Anlagen zur Erzeugung erneuerbarer Energien, die Instandhaltung petrochemischer Anlagen und Infrastrukturprojekte konzentrieren. Die aufstrebenden asiatischen Volkswirtschaften dürften für zusätzliche Nachfrage sorgen, während die entwickelten Märkte weiterhin auf Ersatzbedarf setzen. Regulatorische Vorgaben zur Hebesicherheit, Emissionsminderung, Sichtverhältnisse für die Bediener und Maschineninspektion können die Modernisierung beschleunigen, wenn ältere Flotten die zunehmend anspruchsvollen betrieblichen Anforderungen nicht mehr wirtschaftlich erfüllen können.
Umfang des Marktberichts über Geländekrane
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 524,77 Millionen US-Dollar |
| Marktgröße bis 2034 | 734,43 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,81 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Geländekrane
Das Wachstum des Marktes für Geländekrane ist eng mit Projekten verbunden, die Hebezeuge benötigen, die sich ohne aufwendige Baustellenvorbereitung auf unebenem Gelände bewegen und positionieren können. Bauunternehmen, Betreiber in der Öl- und Gasindustrie, Windparkentwickler, Industriedienstleister, Häfen und Kranverleiher bilden die Hauptnachfrage. Gerätehersteller beziehen Motoren, Hydrauliksysteme, Getriebe, Baustahl, Elektronik, Reifen und Steuerungskomponenten von spezialisierten Zulieferern.
Geräteverleihfirmen beeinflussen das Kaufverhalten, da die Wirtschaftlichkeit von Anlagen von der Nutzungshäufigkeit, dem Wert gebrauchter Geräte, dem Wartungsaufwand und der Flexibilität der Geräte abhängt. Daher entwickeln Hersteller zunehmend Plattformen, die verschiedene Größenkategorien abdecken und viele Standardbauteile verwenden. Die Lieferketten bleiben weiterhin anfällig für Kostenschwankungen bei Stahl, Hydraulikkomponenten, Halbleitern und Logistik.
Die Marktanalyse für Geländekrane zeigt eine wettbewerbsintensive Struktur, die etablierte globale Kranhersteller mit regionalen Spezialisten vereint. Tadano Ltd., The Manitowoc Company, Inc., Liebherr-International Deutschland GmbH, Terex Corporation und Link-Belt Cranes differenzieren sich durch Technologie, Tragfähigkeit, Händlernetz und Serviceleistungen. Sany Heavy Industry Co., Ltd., XCMG Europe GmbH und Zoomlion Heavy Industry Science and Technology Co., Ltd. bringen starke Fertigungskompetenz aus Asien und einen zunehmend internationalen Vertrieb ein.
Die strategische Positionierung von Unternehmen orientiert sich zunehmend an der Wirtschaftlichkeit des Maschinenlebenszyklus und nicht mehr allein am Anschaffungspreis. Kompakte Hebelösungen prägen die Strategie von KATO WORKS CO., LTD. und erfüllen die regionalen Anforderungen von TIL Limited durch deren Präsenz in Indien. Investitionen erfolgen zudem in Telematik, vorausschauende Wartung, Bedienerassistenzsysteme und emissionsarme Motoren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Geländekrane: Strategische Einblicke
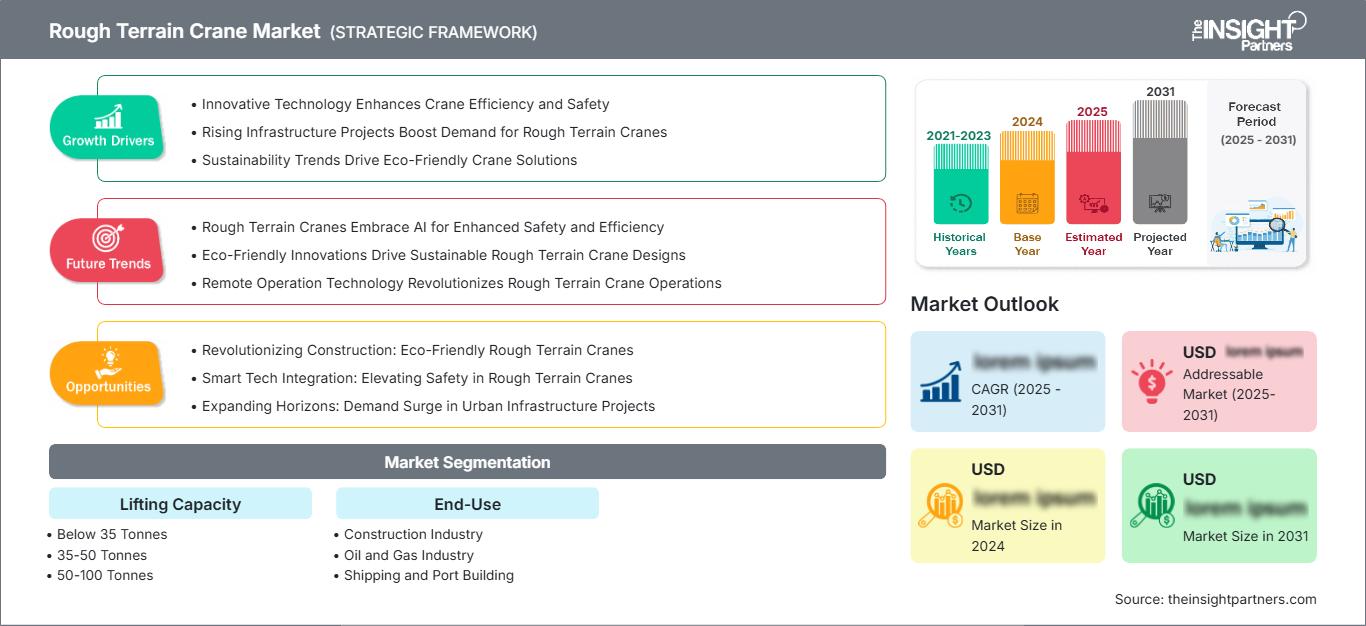
Regionale Einblicke
Markt für Geländekrane in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 24–28 % am Geländekranmarkt halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,9–3,5 % wachsen . Während die USA die regionale Nachfrage anführen, spielt Kanada eine wichtige Rolle bei der Bereitstellung von Dienstleistungen in den Bereichen Energie, Infrastruktur, Bergbau und industrielle Instandhaltung. Moderne Bauunternehmen benötigen Kranlösungen, die sich leicht auf teilweise vorbereiteten Baustellen einsetzen lassen, insbesondere wenn mobile Krane aufgrund logistischer Herausforderungen hinsichtlich Zugang und Vorbereitung Schwierigkeiten haben.
Dieser Markt verfügt über gut ausgebaute Vertriebskanäle für Miet- und Gebrauchtgeräte, was eine regelmäßige Erneuerung des Maschinenparks ermöglicht. Bauprojekte, die Instandhaltung petrochemischer Anlagen, die Energieerzeugung und Windkraftprojekte stellen unterschiedliche Anforderungen an Hebezeuge. Käufer achten auf Traglastdiagramm, Auslegerreichweite, Transportabmessungen, Bodenfreiheit, Sichtverhältnisse und die Verfügbarkeit von Serviceleistungen. Etablierte Anbieter profitieren von einem flächendeckenden Vertriebsnetz, während bei der Anmietung die Maschinenauslastung und die Lebenszykluskosten berücksichtigt werden.
US-Markt für Geländekrane
Die USA decken 2025 etwa 84–88 % der nordamerikanischen Nachfrage nach Geländekranen ab und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,6 % wachsen . Infrastrukturmodernisierung, Gewerbebau, Industrieprojekte, Energieerhaltung und erneuerbare Energiesysteme erfordern den Einsatz solcher Geräte. Die Bedeutung von Vermietungsunternehmen bleibt bestehen, da Bauunternehmen die Möglichkeit haben, Spezialgeräte zu erwerben, ohne die gesamten Anschaffungskosten tragen zu müssen, da sich die Projektpipeline im Laufe der Zeit ändert.
Die Terex Corporation, die Manitowoc Company, Inc., Link-Belt Cranes und Tadano Ltd. spielen eine bedeutende Rolle im Wettbewerb; weitere internationale Hersteller tragen über Vertriebspartner und spezialisierte Flotten zum Markt bei. Die Geräte müssen kompakt, allradlenkbar, einfach zu montieren und mit elektronisch gesteuerten Lasten ausgestattet sein. Hochleistungsgeräte werden in der Industrie und im Energiesektor eingesetzt, Geräte mit einer Tragfähigkeit von 35 bis 50 Tonnen finden jedoch ein breites Anwendungsspektrum.
Markt für Geländekrane in Europa
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 20–24 % am Markt für Geländekrane halten und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,7–3,3 % wachsen . Deutschland bleibt aufgrund der Industriemaschinenproduktion und des spezialisierten Auftragswesens ein führender Markt. Frankreich und Italien generieren Nachfrage im Bau- und Instandhaltungsbereich, während Großbritannien und Spanien durch Infrastruktur-, Energie-, Hafen- und Erneuerbare-Energien-Projekte ihren Beitrag leisten.
In Deutschland besteht eine starke Nachfrage nach technologisch fortschrittlichen Kranen, wobei Sicherheit, kompakter Transport und hohe Auslastung im Vordergrund stehen. Der britische Markt ist geprägt von Bauwesen, Energieinfrastruktur und Mietflotten, wo schnelle Einsatzbereitschaft und flächendeckender Service weiterhin wichtig sind. Frankreich, Italien und Spanien bieten zusätzliche Möglichkeiten im Tiefbau, bei Industrieanlagen, Häfen und im Bau von Anlagen für erneuerbare Energien. Europäische Käufer bewerten neben der Hubleistung zunehmend auch Emissionen, Maschineneffizienz, digitale Überwachung und die Einhaltung von Vorschriften.
Markt für Geländekrane im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 34–38 % am Markt für Geländekrane ausmachen und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,7 % wachsen . China ist der führende Markt, gefolgt von Japan, Indien, Südkorea und Australien. Infrastrukturbau, Industrieausbau, Energieprojekte und Hafenentwicklung bieten vielfältige Einsatzmöglichkeiten. Indien und Südostasien bieten besonders vielversprechende Chancen, da Bauunternehmen ihre Kranflotten modernisieren.
Die regionale Nachfrage wird durch lokale Fertigung und den Ausbau des Gerätevertriebs gedeckt. Sany Heavy Industry Co., Ltd., XCMG Europe GmbH, Zoomlion Heavy Industry Science and Technology Co., Ltd. und Tadano Ltd. tragen zur Deckung des regionalen Kapazitätsbedarfs bei. Staatliche Infrastrukturprogramme und Investitionen in erneuerbare Energien können die Auslastung verbessern, während die fragmentierten Baustellenbedingungen kompakte Maschinen mit hoher Mobilität, schneller Rüstzeit und flexiblen Hebekonfigurationen begünstigen.
Markt für Geländekrane im Nahen Osten und Afrika
Die Nachfrage nach Geländekranen im Nahen Osten und in Afrika wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,7 % steigen . Saudi-Arabien und die Vereinigten Arabischen Emirate sind mit ihren großen Infrastruktur-, Industrie-, Energie- und Stadtentwicklungsprojekten führend in der Region. Südafrika verfügt über eine gut ausgebaute Ausrüstungsbasis für den Bergbau, das Bauwesen und die industrielle Instandhaltung, während andere afrikanische Märkte weiterhin auf Projektfinanzierung und importierte Maschinen angewiesen sind.
Die Investitionen in Energie und Infrastruktur der Region schaffen Bedarf an mobilen Hebezeugen, die auch auf beengten oder unerschlossenen Baustellen eingesetzt werden können. Die Instandhaltung in der Öl- und Gasindustrie sorgt für eine stetige Nachfrage, während Häfen und Projekte im Bereich erneuerbarer Energien zusätzliche Anwendungsbereiche eröffnen. Anbieter mit starken regionalen Servicenetzen, robusten Maschinen und leicht zugänglichen Ersatzteilen sind gut positioniert, um davon zu profitieren, da Bauunternehmen neben dem Kaufpreis zunehmend auch die Verfügbarkeit der Geräte und mögliche Ausfallzeiten berücksichtigen.
Segmentierungsanalyse
Hubkraft
Die Tragfähigkeit bestimmt den Projektumfang, die Maschinenabmessungen, den Transportaufwand und die Wirtschaftlichkeit. Für dieses Segment wird zwischen 2026 und 2034 ein jährliches Wachstum von 3,5–4,1 % prognostiziert . Krane mittlerer Tragfähigkeit sind weiterhin vielseitig im allgemeinen Bauwesen einsetzbar, während Krane mit höherer Tragfähigkeit bei Energie-, Industrie- und Großinfrastrukturprojekten mit größerem Reichweitenbedarf und höheren Tragfähigkeiten an Bedeutung gewinnen.
- Krane unter 35 Tonnen eignen sich für kompakte Bau-, Wartungs-, Versorgungs- und Industrieanwendungen. Ihre geringe Stellfläche ermöglicht eine bessere Manövrierfähigkeit und reduziert den Transportaufwand, wodurch sie sich besonders für Anwendungen mit eingeschränktem Zugang und begrenztem Arbeitsraum eignen.
- 35–50 Tonnen: Maschinen dieser Gewichtsklasse bieten eine ausgewogene Kombination aus Tragfähigkeit, Mobilität und Betriebskosten. Sie eignen sich für allgemeine Bauprojekte, die industrielle Instandhaltung und Fuhrparks von Bauunternehmen, die eine breite Einsatzflexibilität erfordern.
- 50–100 Tonnen: Krane mit einer Tragfähigkeit von 50–100 Tonnen eignen sich für anspruchsvolle Bau-, Energie-, Industrie- und Infrastrukturprojekte. Ihre größere Tragfähigkeit und Auslegerreichweite ermöglichen Projekte, bei denen herkömmliche Krane mittlerer Tragfähigkeit nicht die erforderlichen Hebereserven bieten.
- Über 100 Tonnen: Krane mit einer Tragfähigkeit von über 100 Tonnen werden speziell für Schwerlastarbeiten sowie für Energie-, Industrie- und Infrastrukturprojekte eingesetzt. Ihr strategischer Wert liegt darin, dass sie im Vergleich zu größeren Spezialgeräten große Lasten bewältigen und gleichzeitig in unwegsamem Gelände mobil bleiben können.
Endverwendung
Die Anforderungen der Endnutzer variieren je nach Lastcharakteristika, Baustellenbedingungen, Projektdauer und Hubhäufigkeit. Für dieses Segment wird zwischen 2026 und 2034 ein jährliches Wachstum von 3,8–4,4 % erwartet . Der Bausektor bietet eine breite Auslastung, während Wind- und Energieanwendungen eine spezialisierte, höherwertige Nachfrage decken. Die Flottenspezifikationen spiegeln zunehmend anwendungsspezifische Lastdiagramme und Zugangsanforderungen wider.
- Bauindustrie: Die Bauindustrie bleibt ein Kernanwendungsgebiet, da Krane die Montage von Tragwerken, die Materialplatzierung, den Geräteumschlag und die Baustellenlogistik unterstützen. Die Nachfrage ist am größten, wenn Projekte mobile Hebearbeiten in unwegsamem Gelände und auf teilweise vorbereiteten Flächen erfordern.
- Öl- und Gasindustrie: Anwendungen in der Öl- und Gasindustrie erfordern robuste Ausrüstung für Anlagenbau, Wartung, Anlagenstillstände und den Austausch von Ausrüstung. Zuverlässigkeit, Hubkraft, Korrosionsbeständigkeit und schnelle Serviceleistungen sind besonders wichtig, um kostspielige Ausfallzeiten zu minimieren.
- Schifffahrt und Hafenbau: Für den Bau von Häfen und maritimer Infrastruktur werden Kräne benötigt, die in der Lage sind, Ausrüstung und Bauteile auch unter wechselnden Bodenverhältnissen zu handhaben. Kompakte Mobilität kann den Einsatz dort verbessern, wo fest installierte Hebeanlagen nicht verfügbar oder unpraktisch sind.
- Windparks: Windkraftprojekte benötigen Kräne für die Komponenteninstallation, Wartung und sonstige Anlagenarbeiten. Zunehmende Turbinengrößen und abgelegene Projektstandorte erfordern höhere Kapazität, hohe Mobilität, effizienten Transport und zuverlässige Einsatzbereitschaft.
Momentaufnahme der Chancen
|
Endverwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Bauindustrie |
Hoch |
Hebearbeiten vor Ort |
Reifen |
|
Öl- und Gasindustrie |
Hoch |
Wendehebevorrichtung |
Reifen |
|
Schifffahrts- und Hafenbau |
Medium |
Hafenerweiterung |
Skalierung |
|
Windparks |
Medium |
Turbinenhebung |
Skalierung |
Markttreiber für Geländekrane und Wirkungsanalyse
Ausbau der Infrastruktur und des Industriebaus
Die Investitionen in die Infrastrukturentwicklung werden die Nachfrage nach Hebezeugen aufgrund des häufigen Materialumschlags beim Bau von Brücken, Kraftwerken, Industrie- und Gewerbegebäuden sowie anderen Infrastruktureinrichtungen deutlich steigern. Geländegängige Varianten sind besonders in der Anfangsphase von Bauprojekten nützlich, wenn noch keine Straßen gebaut sind und keine fest installierten Hebezeuge benötigt werden. Die wirtschaftlichen Auswirkungen beschränken sich nicht nur auf den Verkauf neuer Maschinen, sondern umfassen auch eine steigende Nachfrage nach Mietdienstleistungen, da Vermietungsunternehmen ihre Maschinenflotten oft vor dem Erhalt von Bauaufträgen erweitern. Eine höhere Auslastung wirkt sich positiv auf die Wirtschaftlichkeit der Anlagen aus und kann sogar deren Lebensdauer verkürzen. Bauunternehmen legen zunehmend Wert auf Maschinen, die sich ohne aufwendige Demontage zwischen verschiedenen Einsatzorten bewegen lassen.
Ausbau der Nutzung erneuerbarer Energien
Die Entwicklung der Windenergie führt zu einer speziellen Nachfrage nach Kranen, da Turbinen, Türme, elektrische Infrastruktur und Anlagenkomponenten in abgelegenen Gebieten mit unterschiedlichen Bodeneigenschaften gehoben werden müssen. Geländegängige Krane können andere Hebezeuge beim Transport von Komponenten, bei Bauarbeiten und Wartungsarbeiten unterstützen. Dieser Effekt wird besonders dort sichtbar, wo Straßenanbindung, Geografie und Logistik den Einsatz von Standardgeräten nicht zulassen. Bauunternehmen und Projektentwickler werden neben der reinen Tragfähigkeit zunehmend auch auf Transportierbarkeit, Aufbau, Laderadius und Verfügbarkeit von Kranen achten. Krane mit höherer Tragfähigkeit können größere Lasten bewegen, während Krane mit mittlerer Tragfähigkeit zusätzliche Bauarbeiten übernehmen können. Unternehmen, die Ausrüstung für Projekte im Bereich erneuerbarer Energien herstellen, können sich so vom konjunkturabhängigen Hochbau abgrenzen.
Zunehmende Beliebtheit von Miet- und flexiblen Flottenmodellen
Die zunehmende Verbreitung von Mietgeräten ist ein weiterer entscheidender Strukturfaktor, da Bauunternehmen so auf spezifische Hubkapazitäten zugreifen können, ohne nennenswerte Investitionen in Maschinen mit geringer Auslastung tätigen zu müssen. Dies ist besonders vorteilhaft für Bauprojekte, industrielle Sanierungen, Hafenausbauten und Anlagen zur Erzeugung erneuerbarer Energien. Die Vermietungsunternehmen werden maßgeblichen Einfluss darauf haben, was die Hersteller bei der Maschinenkonstruktion berücksichtigen sollten, da sie Maschinen benötigen, die von verschiedenen Kunden und in unterschiedlichen Anwendungsbereichen eingesetzt werden können. Bei häufiger Nutzung wird es umso wichtiger, dass die Maschinen zuverlässig, wartungsfreundlich, langlebig sind und eine gute Ersatzteilversorgung gewährleistet ist. Die Vermietungsunternehmen können zudem standardisierte Steuerungs- und Telematiksysteme für verschiedene Krantypen fordern, da dies die Schulung vereinfacht.
Markttrends für Geländekrane
Digitales Lastmanagement und vorausschauende Flottenüberwachung
Die Marktentwicklungen für Geländekrane werden voraussichtlich zunehmend vernetzte Lastmanagement- und vorausschauende Wartungsfunktionen integrieren. Moderne Kransteuerungen erfassen Betriebsstunden, Lastzyklen, Fehlerzustände, Wartungsbedarf und Maschinenstandorte, sodass Flottenmanager Nutzungsmuster und Servicebedarf erkennen können. Zukünftige Systeme kombinieren diese Datenströme mit Geländeinformationen, Wetterbedingungen und Baustellenplanungstools, um die Hubvorbereitung zu optimieren. Vorausschauende Diagnosen reduzieren ungeplante Ausfallzeiten, indem sie Hydraulik-, Motor-, Getriebe- oder Strukturprobleme frühzeitig erkennen. Flottenbetreiber können zudem die Maschinenproduktivität projektübergreifend vergleichen und Leistungsdaten beim Kauf von Ersatzgeräten nutzen. Mit zunehmender Standardisierung der Vernetzung wird die digitale Funktionalität voraussichtlich von einem Premium-Unterscheidungsmerkmal zu einer Standardfunktion, insbesondere bei großen Vermietungsunternehmen und Bauunternehmen mit geografisch verteilten Flotten.
Emissionsärmere Antriebsstränge und effiziente Hydrauliksysteme
Die zukünftige Entwicklung neuer Produkte wird sich auf geringen Kraftstoffverbrauch, minimale Leerlaufzeiten und die Einhaltung strengerer Emissionsnormen konzentrieren. Dies lässt sich durch elektronische Motorsteuerung, optimierte Hydraulikkreisläufe, variable Drehzahlregelung, automatische Motorabschaltung sowie – sofern die Arbeitsbedingungen dies zulassen – durch Hybrid- oder alternative Energiesysteme erreichen. Geländekrane stehen aufgrund ihrer Hebevorgänge vor besonderen Herausforderungen, da diese zwar eine hohe Hydraulikleistung, aber nicht unbedingt einen kontinuierlichen Fahrvorgang erfordern. Energieeinsparung ohne Reduzierung der Hubkraft bleibt daher eine der technischen Herausforderungen. Der Kraftstoffverbrauch wird anhand der Gesamtprojektkosten und nicht allein anhand der Maschinenparameter bewertet.
Marktchancen für Geländekrane
Erweiterung der regionalen Mietflotte
Die Marktprognosen für Geländekrane deuten auf ein erhebliches Potenzial für Vermietungsunternehmen hin, ihre spezialisierten Flotten in aufstrebenden Bau- und Energiezentren auszubauen. Regionale Vermietungsunternehmen können die Nachfrage von Bauunternehmen bedienen, wo der Kauf von Ausrüstung aufgrund unregelmäßiger Projekte oder hoher Finanzierungskosten schwierig ist. Die größten Chancen ergeben sich voraussichtlich entlang von Infrastrukturkorridoren, Industriegebieten, Häfen, petrochemischen Anlagen und in Gebieten mit erneuerbaren Energien. Hersteller können diese Expansion durch standardisierte Maschinenplattformen, Händlerfinanzierung, Ersatzteilzentren und Serviceverträge für intensive Nutzung unterstützen. Vermietungsunternehmen können sich zudem durch Bedienerschulungen, Mobilisierungsdienste, digitale Flottenverfolgung und Notfallwartung differenzieren. Der Aufbau regionaler Partnerschaften anstelle des ausschließlichen Direktvertriebs kann die Marktdurchdringung verbessern und gleichzeitig die Kundengewinnungskosten senken. Solche Modelle ermöglichen es Herstellern außerdem, langfristige Servicebeziehungen aufzubauen.
Hochleistungsausrüstung für Energie- und Industrieprojekte
Industrieanlagen, Energieinfrastruktur und Projekte im Bereich erneuerbarer Energien bieten Anbietern, die leistungsstarke Geländemaschinen ohne übermäßigen Transportaufwand liefern können, neue Chancen. Projekte erfordern zunehmend schwerere Ausrüstung, größere Module und anspruchsvollere Hubradien, wodurch Anforderungen entstehen, die über die herkömmlichen Baukapazitäten hinausgehen. Hersteller können diese Chance durch optimierte Auslegerstrukturen, kompakte Fahrgestellkonfigurationen, verbesserte Traglasttabellen, fortschrittliche Abstützsysteme und transportfreundliche Gegengewichtsanordnungen nutzen. Das kommerzielle Angebot sollte sich auf die Projektproduktivität und nicht allein auf die Nennkapazität konzentrieren. Ein Kran, der die Rüstzeiten, den Mobilisierungsaufwand oder die Anzahl der Begleitmaschinen reduziert, kann Bauunternehmen messbare Einsparungen ermöglichen. Anbieter können zudem Anwendungspakete für Windkraft, Öl und Gas, Häfen und die industrielle Instandhaltung entwickeln, die Maschinenspezifikationen mit Schulungen, Inspektionsunterstützung, Ersatzteilen und Lifecycle-Service kombinieren, um das Kundenvertrauen zu stärken.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -