
Mercado de grúas para terrenos difíciles: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de grúas para terrenos difíciles (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por capacidad de elevación (menos de 35 toneladas, 35-50 toneladas, 50-100 toneladas, más de 100 toneladas); uso final (industria de la construcción, industria del petróleo y el gas, construcción de puertos y transporte marítimo, parques eólicos, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00022379
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 21, 2026


Tamaño del mercado en 2025
524,77 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
734,43 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,81 %
Índice de crecimiento
Mercado potencial
US$ 5.720,44 millones
(2026-2034)
El mercado de grúas para terrenos difíciles alcanzó un valor de 524,77 millones de dólares en 2025 y se prevé que llegue a los 734,43 millones de dólares en 2034 , registrando una tasa de crecimiento anual compuesta (TCAC) del 3,81 % entre 2026 y 2034. La demanda se ve impulsada por las necesidades de elevación móvil en los sectores de la construcción, la energía, el mantenimiento industrial, los puertos y los proyectos eólicos. Los compradores priorizan cada vez más la maniobrabilidad, el radio de elevación, el tiempo de montaje, la facilidad de transporte, la seguridad del operador, la eficiencia en el consumo de combustible y la compatibilidad con obras con espacios reducidos o irregulares.
Se prevé que Norteamérica experimente un crecimiento anual compuesto del 2,9 % al 3,5 % entre 2026 y 2034 , impulsado por la inversión en infraestructura, el mantenimiento industrial, los proyectos energéticos y la renovación de flotas de elevación obsoletas. El tamaño del mercado de grúas para terrenos difíciles también se ve influenciado por la penetración del alquiler, la modernización de las flotas de contratistas y la demanda de grúas compactas capaces de operar en terrenos donde las grúas móviles de mayor tamaño presentan limitaciones de acceso o condiciones del terreno.
Análisis y perspectivas del mercado de grúas para terrenos difíciles
- América del Norte: Se estima que América del Norte tendrá una participación del 24-28% en 2025 , con un crecimiento anual compuesto del 2,9-3,5% entre 2026 y 2034 , impulsado por la construcción de infraestructuras, el mantenimiento industrial, los proyectos energéticos y las redes establecidas de alquiler de grúas.
- EE. UU.: Se estima que EE. UU. representará entre el 84 % y el 88 % de la demanda norteamericana en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 3,0 % al 3,6 % entre 2026 y 2034 , impulsada por la renovación de infraestructuras, la actividad de construcción y las flotas de alquiler.
- Europa: Se estima que Europa representará una participación del 20-24% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 2,7-3,3% entre 2026 y 2034 , con Alemania, Francia, Italia, el Reino Unido y España impulsadas por la inversión industrial y la construcción de energías renovables.
- Asia Pacífico: Se estima que Asia Pacífico representará una participación del 34-38% en 2025 , con un crecimiento anual compuesto del 4,1-4,7% entre 2026 y 2034 , liderado por China, Japón, India, Corea del Sur y los programas de infraestructura del sudeste asiático.
- El segmento más grande, de 35 a 50 toneladas , se estima que tendrá una cuota de mercado del 29 al 33 % en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 3,6 al 4,2 % entre 2026 y 2034 , lo que refleja su amplia aplicabilidad en la construcción y el mantenimiento.
- Segmento de alto crecimiento: Se estima que los parques eólicos representarán una cuota de mercado del 12-16% en 2025 , con un crecimiento anual compuesto del 4,5-5,1% entre 2026 y 2034 , impulsado por la construcción de energías renovables y la manipulación de componentes.
- Empresas clave analizadas en detalle: KATO WORKS CO., LTD., Liebherr-International Deutschland GmbH, Link-Belt Cranes, Sany Heavy Industry Co., Ltd., Tadano Ltd., Terex Corporation, The Manitowoc Company, Inc., TIL Limited, XCMG Europe GmbH y Zoomlion Heavy Industry Science and Technology Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
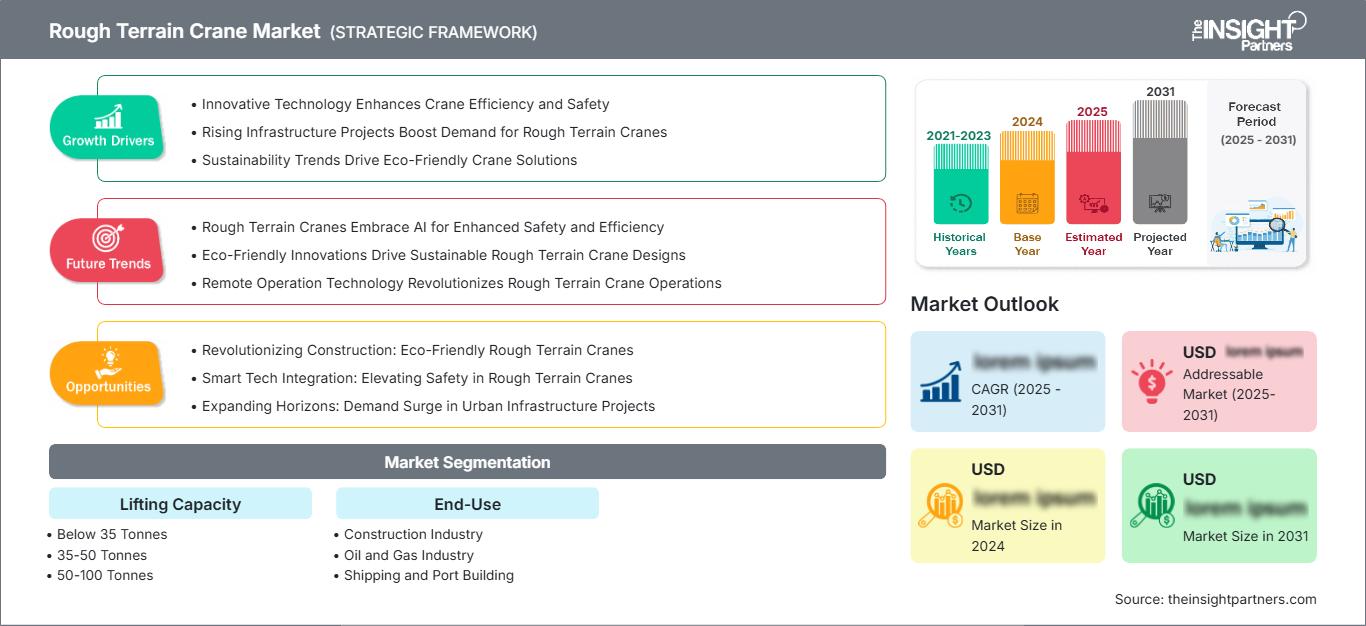
El perfil de los equipos está evolucionando hacia una mayor relación capacidad-peso, un control hidráulico mejorado, sistemas de estabilizadores variables, monitorización electrónica de la carga y funciones de asistencia al operador. Los fabricantes buscan un equilibrio entre dimensiones compactas, plumas telescópicas más largas y tablas de carga optimizadas. En consecuencia, el mercado de grúas para terrenos difíciles está pasando de la movilidad y la capacidad de elevación básicas a la productividad integrada, la seguridad, la eficiencia en el transporte y la reducción de los costes operativos en entornos de trabajo exigentes.
Es probable que la inversión hasta 2034 se concentre en la renovación de flotas, el alquiler de equipos, la construcción de instalaciones de energías renovables, el mantenimiento de plantas petroquímicas y proyectos de infraestructura. Las economías emergentes de Asia deberían generar una demanda adicional, mientras que los mercados desarrollados seguirán priorizando la renovación de equipos. El énfasis normativo en la seguridad de las operaciones de elevación, las emisiones, la visibilidad del operador y la inspección de la maquinaria puede acelerar la modernización en aquellos casos en que las flotas más antiguas no puedan satisfacer económicamente los requisitos operativos cada vez más exigentes.
Alcance del informe de mercado de grúas para terrenos difíciles
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 524,77 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 734,43 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,81% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de grúas para terrenos difíciles
El crecimiento del mercado de grúas todoterreno está estrechamente ligado a proyectos que requieren equipos de elevación capaces de desplazarse y posicionarse en superficies irregulares sin necesidad de una preparación exhaustiva del terreno. Los contratistas de obras de construcción, los operadores de la industria del petróleo y el gas, los promotores de parques eólicos, los proveedores de servicios industriales, los puertos y las empresas de alquiler de grúas conforman el principal ecosistema de demanda. Los fabricantes de equipos obtienen sus motores, sistemas hidráulicos, transmisiones, acero estructural, sistemas electrónicos, neumáticos y componentes de control de proveedores especializados.
Las empresas de alquiler de equipos influyen en el comportamiento de compra, ya que el rendimiento económico de los activos depende de la frecuencia de uso, del valor de las unidades de segunda mano, del mantenimiento necesario y de la flexibilidad del equipo. Por ello, los fabricantes diseñan cada vez más plataformas que se adaptan a diversas categorías de tamaño y utilizan muchos componentes comunes. Las cadenas de suministro siempre serán vulnerables a los costes del acero, los componentes hidráulicos, los semiconductores y la logística.
El análisis del mercado de grúas para terrenos difíciles revela una estructura competitiva que combina fabricantes globales consolidados con especialistas regionales. Tadano Ltd., The Manitowoc Company, Inc., Liebherr-International Deutschland GmbH, Terex Corporation y Link-Belt Cranes se distinguen por su tecnología, gama de capacidades, red de distribuidores y servicios. Sany Heavy Industry Co., Ltd., XCMG Europe GmbH y Zoomlion Heavy Industry Science and Technology Co., Ltd. aportan una sólida capacidad de fabricación en Asia y una distribución cada vez más internacional.
El posicionamiento estratégico de las empresas se basa cada vez más en la rentabilidad del ciclo de vida de la maquinaria, más que en el precio de adquisición. Las soluciones de elevación compactas caracterizan la estrategia de KATO WORKS CO., LTD. y las necesidades regionales de TIL Limited, gracias a su presencia en India. Asimismo, se invierte en telemática, mantenimiento predictivo, sistemas de asistencia al operador y motores de bajas emisiones.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de grúas para terrenos difíciles: Perspectivas estratégicas
Perspectivas regionales
Mercado de grúas para terrenos difíciles en Norteamérica
Se estima que Norteamérica tendrá una cuota de mercado de grúas todoterreno de entre el 24 % y el 28 % en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,9 % al 3,5 % entre 2026 y 2034. Si bien Estados Unidos lidera la demanda regional, Canadá contribuye a la prestación de servicios a través de los sectores de energía, infraestructura, minería y mantenimiento industrial. Los contratistas modernos necesitan soluciones de grúas que se puedan desplegar fácilmente en obras parcialmente preparadas, especialmente cuando las grúas móviles presentan dificultades logísticas de acceso y preparación.
Este mercado cuenta con canales de alquiler y venta de equipos usados bien desarrollados, lo que permite la renovación periódica de la flota. La construcción, el mantenimiento petroquímico, la generación de energía y los proyectos eólicos presentan diferentes necesidades de elevación. Los compradores prestan atención a la tabla de carga, el alcance de la pluma, las dimensiones de transporte, la altura libre al suelo, la visibilidad y la disponibilidad de servicios. Los proveedores consolidados se benefician de una amplia red de distribución, mientras que en el alquiler se consideran la utilización de la máquina y el coste del ciclo de vida.
Mercado de grúas para terrenos difíciles en EE. UU.
En 2025 , Estados Unidos representó aproximadamente entre el 84 % y el 88 % de la demanda del mercado norteamericano de grúas todoterreno, con una proyección de crecimiento anual compuesto (CAGR) del 3,0 % al 3,6 % entre 2026 y 2034. La modernización de infraestructuras, la construcción comercial, los proyectos industriales, el mantenimiento energético y los sistemas de energías renovables requieren el uso de equipos especializados. La influencia de las empresas de alquiler persiste, ya que los contratistas tienen la opción de adquirir equipos especializados sin incurrir en el costo total de propiedad debido a la variabilidad de los plazos de entrega de los proyectos.
Terex Corporation, The Manitowoc Company, Inc., Link-Belt Cranes y Tadano Ltd. tienen una gran importancia competitiva; otros fabricantes internacionales contribuyen a través de distribuidores y flotas especializadas. Los equipos deben ser compactos, con dirección en todas las ruedas, fáciles de montar y con cargas controladas electrónicamente. Los equipos de alta capacidad se utilizan en la industria y el sector energético, pero los equipos de 35 a 50 toneladas tienen una amplia gama de aplicaciones.
Mercado europeo de grúas para terrenos difíciles
Se estima que Europa representará entre el 20 % y el 24 % del mercado de grúas todoterreno en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,7 % al 3,3 % entre 2026 y 2034. Alemania sigue siendo un mercado líder gracias a la producción de maquinaria industrial y la contratación especializada. Francia e Italia generan demanda en los sectores de la construcción y el mantenimiento industrial, mientras que el Reino Unido y España contribuyen a través de proyectos de infraestructura, energía, puertos y energías renovables.
Alemania presenta una fuerte demanda de grúas tecnológicamente avanzadas, priorizando la seguridad, el transporte compacto y la alta utilización. El mercado británico se ve influenciado por la construcción, la infraestructura energética y las flotas de alquiler, donde el despliegue rápido y la cobertura de servicio siguen siendo importantes. Francia, Italia y España ofrecen oportunidades adicionales en ingeniería civil, instalaciones industriales, puertos y construcción de energías renovables. Los compradores europeos valoran cada vez más las emisiones, la eficiencia de la máquina, la monitorización digital y el cumplimiento normativo, además del rendimiento de elevación.
Mercado de grúas para terrenos difíciles en la región Asia-Pacífico
APAC is estimated to represent a 34–38% share of the rough terrain crane market in 2025 and is projected to grow at a 4.1–4.7% CAGR between 2026–2034. China is the leading market, followed by Japan, India, South Korea, and Australia. Infrastructure construction, industrial expansion, energy projects, and port development provide diverse applications. India and Southeast Asia offer particularly strong opportunities as contractors modernize lifting fleets.
Regional demand is supported by local manufacturing and expanding equipment distribution. Sany Heavy Industry Co., Ltd., XCMG Europe GmbH, Zoomlion Heavy Industry Science and Technology Co., Ltd., and Tadano Ltd. participate across regional capacity requirements. Government infrastructure programs and renewable-energy investment can improve utilization, while fragmented jobsite conditions favor compact machines with strong mobility, rapid setup, and flexible lifting configurations.
Middle East & Africa rough terrain crane Market
Middle East and Africa rough terrain crane market demand is projected to expand at a 3.1–3.7% CAGR between 2026–2034. Saudi Arabia and the UAE lead regional activity through large infrastructure, industrial, energy, and urban-development projects. South Africa provides a developed equipment base linked to mining, construction, and industrial maintenance, while other African markets remain dependent on project financing and imported machinery.
The region's energy and infrastructure investment creates requirements for mobile lifting equipment capable of operating across constrained or undeveloped sites. Oil and gas maintenance supports recurring demand, while ports and renewable projects add applications. Suppliers with strong regional service networks, robust machines, and accessible spare parts are positioned to benefit as contractors increasingly evaluate equipment availability and downtime alongside purchase price.
Segmentation Analysis
Lifting Capacity
Lifting Capacity determines the addressable project range, machine dimensions, transport requirements, and operating economics. The segment is projected to grow at a 3.5–4.1% CAGR between 2026–2034. Mid-capacity cranes remain versatile for general construction, while higher-capacity units gain relevance in energy, industrial, and major infrastructure projects requiring greater reach and lifting margins.
- Below 35 Tonnes: Below 35-tonne cranes serve compact construction, maintenance, utility, and industrial applications. Their smaller footprints support maneuverability and lower transport requirements, making them relevant where site access and operating space are constrained.
- De 35 a 50 toneladas: Las máquinas de 35 a 50 toneladas ofrecen una combinación equilibrada de capacidad, movilidad y coste operativo. Son adecuadas para la construcción en general, el mantenimiento industrial y las flotas de contratistas que requieren una amplia flexibilidad de aplicación.
- 50-100 toneladas: Las grúas de 50 a 100 toneladas satisfacen las necesidades más exigentes de los sectores de construcción, energía, industria e infraestructura. Su mayor capacidad y alcance de pluma permiten realizar proyectos donde los equipos convencionales de capacidad media no ofrecen márgenes de elevación adecuados.
- Más de 100 toneladas: Las grúas de más de 100 toneladas están diseñadas para proyectos especializados de elevación de cargas pesadas, energía, industria e infraestructura. Su valor estratégico radica en su capacidad para manejar grandes cargas manteniendo una movilidad en terrenos difíciles, a diferencia de los equipos especializados de mayor tamaño.
Uso final
Los requisitos de uso final varían según las características de la carga, las condiciones del sitio, la duración del proyecto y la frecuencia de elevación. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,4 % entre 2026 y 2034 , con una amplia utilización en la construcción, mientras que las aplicaciones eólicas y energéticas satisfacen una demanda especializada de mayor valor. Las especificaciones de la flota reflejan cada vez más las tablas de carga y los requisitos de acceso específicos de cada aplicación.
- Sector de la construcción: La construcción sigue siendo una aplicación fundamental, ya que las grúas facilitan el montaje de estructuras, la colocación de materiales, la manipulación de equipos y la logística en obra. La demanda es mayor en proyectos que requieren elevación móvil en terrenos irregulares y superficies parcialmente preparadas.
- Industria del petróleo y el gas: Las aplicaciones en la industria del petróleo y el gas requieren equipos robustos para la construcción, el mantenimiento, las paradas programadas y la sustitución de equipos en las plantas. La fiabilidad, la capacidad de elevación, la resistencia a la corrosión y la capacidad de respuesta del servicio son fundamentales para minimizar los costosos tiempos de inactividad.
- Transporte marítimo y construcción portuaria: La construcción de puertos e infraestructura marítima requiere grúas capaces de manipular equipos y componentes estructurales en terrenos con condiciones variables. La movilidad compacta puede mejorar el despliegue cuando la infraestructura de elevación fija no está disponible o resulta poco práctica.
- Parques eólicos: Los proyectos eólicos requieren grúas para la instalación de componentes, el mantenimiento y las actividades auxiliares de la planta. El aumento de las dimensiones de las turbinas y la ubicación remota de los proyectos generan una mayor demanda de capacidad, gran movilidad, transporte eficiente y despliegue fiable en el sitio.
Resumen de la oportunidad
|
Uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Industria de la construcción |
Alto |
Elevación de obra |
Maduro |
|
Industria del petróleo y el gas |
Alto |
Elevación de giros |
Maduro |
|
Transporte marítimo y construcción de puertos |
Medio |
Ampliación del puerto |
Escalada |
|
parques eólicos |
Medio |
Elevación de turbinas |
Escalada |
Factores que impulsan el crecimiento del mercado de grúas todoterreno y análisis de su impacto
Expansión de la infraestructura y la construcción industrial
El gasto en desarrollo de infraestructura contribuirá directamente a una mayor demanda de maquinaria de elevación debido a la manipulación frecuente de materiales necesarios para la construcción de puentes, centrales eléctricas, edificios industriales, infraestructura y edificios comerciales. Las variantes para terrenos irregulares son especialmente útiles en la fase inicial de la construcción, donde aún no existen carreteras y no se requiere equipo de elevación fijo. Las implicaciones comerciales no solo incluyen la venta de maquinaria nueva, sino también una mayor demanda de servicios de alquiler, ya que las empresas de alquiler suelen ampliar sus flotas antes de obtener contratos de construcción. Una mayor tasa de utilización beneficia la rentabilidad de los activos e incluso, en ocasiones, reduce su vida útil. Los contratistas están más interesados en maquinaria que pueda trasladarse de un lugar de elevación a otro sin un proceso de desmontaje complicado.
Expansión de la construcción con energías renovables
El desarrollo de la energía eólica genera una demanda específica de grúas debido a la necesidad de elevar turbinas, torres, infraestructura eléctrica e instalaciones auxiliares en zonas remotas con diferentes tipos de suelo. Las grúas todoterreno podrán complementar otros equipos de elevación en el transporte de componentes, las operaciones de construcción y el mantenimiento. Este efecto será especialmente visible donde el acceso por carretera, la geografía y la logística impidan el uso de equipos estándar. Los contratistas y promotores prestarán cada vez más atención a la transportabilidad, la instalación, el radio de carga y la disponibilidad de las grúas, en lugar de solo a su capacidad. Las máquinas de mayor capacidad podrán soportar más peso, mientras que las grúas de capacidad media podrán realizar trabajos de construcción adicionales. Las empresas que fabrican equipos adecuados para proyectos de energías renovables podrán diversificar su actividad, alejándose de la construcción de edificios, que fluctúa cíclicamente.
Mayor preferencia por los modelos de flotas flexibles y de alquiler.
La penetración del alquiler es otro factor estructural crítico, ya que los contratistas pueden acceder a una capacidad de elevación específica sin necesidad de realizar grandes inversiones en maquinaria de bajo uso. Esto resulta especialmente ideal para proyectos de construcción, paradas de planta industriales, desarrollo portuario e instalaciones de energías renovables. Las empresas de alquiler tendrán una gran influencia en las características que los fabricantes deben incluir en el diseño de la maquinaria, ya que necesitarán máquinas que puedan ser utilizadas por diferentes clientes y en diversas aplicaciones. Con un uso intensivo, será fundamental que la máquina sea fiable, de fácil mantenimiento, duradera y que cuente con buena disponibilidad de repuestos. La empresa de alquiler también puede requerir sistemas de control y telemática estandarizados para varios tipos de grúas, ya que esto facilita la capacitación.
Tendencias futuras del mercado de grúas para terrenos difíciles
Gestión digital de la carga y monitorización predictiva de flotas
Se prevé que el mercado de grúas para terrenos difíciles incorpore cada vez más capacidades de gestión de carga conectada y mantenimiento predictivo. Los sistemas de control modernos pueden registrar las horas de funcionamiento, los ciclos de carga, las condiciones de fallo, los requisitos de mantenimiento y la ubicación de la máquina, lo que permite a los gestores de flotas identificar patrones de utilización y necesidades de servicio. Los sistemas futuros podrían combinar estos flujos de datos con información del terreno, condiciones meteorológicas y herramientas de planificación de obras para optimizar la preparación de las elevaciones. El diagnóstico predictivo puede reducir el tiempo de inactividad no programado al identificar problemas hidráulicos, de motor, de transmisión o estructurales antes de que se produzcan fallos. Los operadores de flotas también pueden comparar la productividad de las máquinas entre proyectos y utilizar la información de rendimiento al adquirir equipos de reemplazo. A medida que la conectividad se estandariza, es probable que la funcionalidad digital pase de ser un elemento diferenciador de alta gama a una característica estándar, especialmente entre las grandes empresas de alquiler y los contratistas que gestionan flotas geográficamente dispersas.
Sistemas de propulsión de bajas emisiones y sistemas hidráulicos eficientes
El diseño futuro de nuevos productos se centrará en un bajo consumo de combustible, menor tiempo de inactividad y el cumplimiento de estándares de emisiones más exigentes. Esto se puede lograr mediante el control electrónico del motor, la optimización de los circuitos hidráulicos, el control de velocidad variable, el apagado automático del motor y, cuando las condiciones de trabajo lo permitan, mediante sistemas de energía híbridos o alternativos. Las grúas todoterreno presentan ciertas dificultades debido a la naturaleza de su operación de elevación, que requiere una alta potencia hidráulica pero no necesariamente un desplazamiento continuo. El ahorro de energía sin reducir la capacidad de elevación seguirá siendo uno de los retos de ingeniería. El consumo de combustible se evaluará en función del coste total del proyecto y no simplemente de los parámetros de la máquina.
Oportunidades de mercado para grúas todoterreno
Expansión de la flota de alquiler regional
Las previsiones del mercado de grúas todoterreno indican una importante oportunidad para que las empresas de alquiler amplíen sus flotas especializadas en los centros emergentes de construcción y energía. Los operadores regionales de alquiler pueden satisfacer la demanda de los contratistas en zonas donde la compra directa de equipos resulta difícil debido a la intermitencia de los proyectos o a los elevados costes de financiación. Las mayores oportunidades probablemente se presenten en torno a corredores de infraestructura, clústeres industriales, puertos, complejos petroquímicos y zonas de energías renovables. Los fabricantes pueden respaldar esta expansión mediante plataformas de maquinaria estandarizadas, financiación a través de distribuidores, centros de repuestos y contratos de servicio diseñados para un uso intensivo. Las empresas de alquiler pueden diferenciarse aún más mediante la formación de operadores, servicios de movilización, seguimiento digital de flotas y mantenimiento de emergencia. Establecer alianzas regionales, en lugar de depender únicamente de las ventas directas, puede mejorar la penetración de los equipos y, al mismo tiempo, reducir los costes de adquisición de clientes. Estos modelos también crean vías para que los fabricantes desarrollen relaciones de servicio recurrentes.
Equipos de alta capacidad para proyectos energéticos e industriales.
Las instalaciones industriales, la infraestructura energética y los proyectos de energías renovables crean oportunidades para los proveedores capaces de suministrar maquinaria todoterreno de mayor capacidad sin una complejidad de transporte excesiva. Los proyectos incorporan cada vez más equipos más pesados, módulos de mayor tamaño y radios de elevación más exigentes, lo que genera requisitos que superan las capacidades de construcción convencionales. Los fabricantes pueden aprovechar esta oportunidad mediante estructuras de pluma optimizadas, configuraciones de chasis compactas, tablas de carga mejoradas, sistemas de estabilizadores avanzados y contrapesos que faciliten el transporte. La propuesta comercial debe centrarse en la productividad del proyecto, más que en la capacidad nominal únicamente. Una grúa que reduzca el tiempo de preparación, los requisitos de movilización o el número de máquinas auxiliares puede generar ahorros cuantificables para los contratistas. Los proveedores también pueden desarrollar paquetes de aplicaciones para la energía eólica, el petróleo y el gas, los puertos y el mantenimiento industrial, combinando las especificaciones de la máquina con capacitación, asistencia en la inspección, repuestos y servicio durante todo el ciclo de vida para aumentar la confianza del cliente.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -