
Markt für Sägeblätter: Potenzial-, Größen- und Nachfragebericht
Marktgröße und Prognosen für Sägeblätter (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (Kreissäge, Bandsäge, Kettensäge, Handsäge, Sonstige); Anwendung (Holzschneiden, Metallschneiden, Steinschneiden, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00027346
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 21, 2026


Marktgröße 2025
16,73 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
23,64 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,92 %
Wachstumsrate
Adressierbarer Markt
183,39 Mrd. US-Dollar
(2026–2034)
Der Markt für Sägeblätter wurde im Jahr 2025 auf 16,73 Milliarden US-Dollar geschätzt und soll bis 2034 auf 23,64 Milliarden US-Dollar anwachsen; dies entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,92 % im Zeitraum 2026-2034.
Marktanalyse und Einblicke für Sägeblätter
- Nordamerika hatte im Jahr 2025 einen geschätzten Marktanteil von 32–36 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,2 % wachsen, unterstützt durch eine reife Nachfrage in den Bereichen Bauwesen, Holzverarbeitung, Fertigung und industrielle Ersatzteilbeschaffung.
- Die USA machten im Jahr 2025 etwa 22–25 % der weltweiten Nachfrage aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,3 % wachsen, was auf den Bedarf an Schneidprodukten im Bauwesen und in der Industrie zurückzuführen ist.
- Europa hielt im Jahr 2025 schätzungsweise einen Marktanteil von 22–26 % und wird voraussichtlich bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 3,5–4,1 % verzeichnen, wobei Deutschland, Italien, Frankreich und Großbritannien die Nachfrage durch fortschrittliche Fertigungstechnologien und Holzverarbeitung stützen.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von rund 30–34 % und wird Prognosen zufolge im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,0–5,8 % verzeichnen, angeführt von China, Japan, Indien und Südkorea im Zuge des Ausbaus von Produktion und Infrastruktur.
- Größtes Segment: Kreissägen hatten im Jahr 2025 einen geschätzten Marktanteil von 25–29 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,5 % wachsen.
- Wachstumsstarkes Segment: Die Metallbearbeitung hielt im Jahr 2025 einen geschätzten Marktanteil von 28–32 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,5 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: AKE Knebel GmbH & Co. KG, DoALL Company, Freud America, Inc., Kinkelder BV, Ledermann GmbH & Co. KG, Leuco Tool Corporation, The MK Morse Company, Pilana Knives as, Simonds International LLC (BGR Saws Inc.), Stanley Black & Decker, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
In der Fertigung hat sich die Wirtschaftlichkeit der Werkzeugherstellung von einfachen Verbrauchsmaterialien hin zu anwendungsspezifischen Schneidsystemen entwickelt. Die Entwicklung von Werkzeugen mit Hartmetallspitze, Beschichtung, dünner Schnittfuge, Vibrationsfestigkeit und geschliffenen Zähnen ist gängiger geworden, um den Bedarf an erhöhter Schneidkantenhaltbarkeit und gleichmäßiger Schnittqualität zu decken. Zahnform, Schaftdesign und Beschichtung werden zudem für den Einsatz in automatisierten Maschinen und die Bearbeitung anspruchsvoller Werkstoffe individuell angepasst.
Mit Blick auf die Zukunft dürfte sich das Wachstum des Sägeblattmarktes über die etablierten Holzverarbeitungsmärkte hinaus auf industrialisierte Volkswirtschaften mit wachsenden Kapazitäten in den Bereichen Fertigung, Möbel, Bauwesen und Infrastruktur ausweiten. Investitionen in automatisierte Schneidlinien werden die Nachfrage nach anwendungsspezifischen Sägeblättern und digitalen Auswahlwerkzeugen fördern. Umweltaspekte dürften zudem dünnere Schnittfugen, längere Wartungsintervalle und eine verbesserte Wirtschaftlichkeit des Nachschärfens begünstigen, während regionale Fertigungsstrategien die lokale Produktion und den Vertrieb von industriellen Schneidverbrauchsmaterialien unterstützen können.
Umfang des Marktberichts zu Sägeblättern
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 16,73 Milliarden US-Dollar |
| Marktgröße bis 2034 | 23,64 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,92 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Sägeblätter
Die Nachfrage auf dem Markt für Sägeblätter wird primär durch den regelmäßigen Austauschzyklus von Schneidwerkzeugen getrieben. In allen Branchen, darunter Holzverarbeitung, Möbelherstellung, Bauwesen, Metallbearbeitung, Automobilproduktion und allgemeine industrielle Prozesse, verschleißen Sägeblätter allmählich, wodurch Schnittgenauigkeit, -geschwindigkeit und -effizienz abnehmen. Um diesen Verschleiß auszugleichen, müssen Anwender ihre Sägeblätter regelmäßig wechseln oder schärfen. Dies führt zu einem stabilen Markt, der weniger von Maschinenkäufen als vielmehr von der Branchenaktivität, dem Produktionsvolumen und dem Servicebedarf abhängt.
Die Wertschöpfungskette für Sägeblätter ist sehr umfangreich und eng verzahnt. Sie umfasst Rohstofflieferanten, Komponentenlieferanten, Hersteller und Dienstleister. Stahl-, Hartmetall- und Legierungslieferanten bilden die vorgelagerte Wertschöpfungskette, während Anbieter von Beschichtung, Schleifverfahren und Wärmebehandlung zur Langlebigkeit und Effizienz der Sägeblätter beitragen. Sägeblatthersteller kooperieren mit Maschinenherstellern, Händlern und Schleifereien, um anwendungsorientierte Lösungen anzubieten. Anwender legen Wert auf eine effiziente Schnittleistung und nicht nur auf das Produkt selbst. Dies eröffnet Lieferanten, die Beratung und Empfehlungen zu verschiedenen Anwendungsbereichen anbieten können, zusätzliche Chancen.
Ein wichtiger Markttrend ist der zunehmende Fokus auf Anwendungstechnik und Leistungsoptimierung. Die Effektivität von Trennscheiben wird von Faktoren wie Maschinengeschwindigkeit, Vorschubgeschwindigkeit, Materialhärte, Schnittumgebung, Zahngeometrie und Beschichtungstechnologie beeinflusst. Daher investieren Hersteller in Forschung und Entwicklung, um Produkte zu entwickeln, die die Schnittpräzision verbessern, Materialverluste reduzieren, die Standzeit der Trennscheiben verlängern und die Gesamtbetriebskosten senken. Kunden bewerten Lieferanten zunehmend anhand messbarer Produktivitätssteigerungen, wie reduzierten Ausfallzeiten, höherem Durchsatz und verbesserter Oberflächenqualität, anstatt lediglich das Produktportfolio zu vergleichen.
Folglich hat sich die Wettbewerbspositionierung der Akteure auf dem Sägeblattmarkt von einem breiten Produktsortiment hin zu Spezialisierung auf bestimmte Produkte und Differenzierung durch Leistung verlagert. So konkurrieren beispielsweise AKE Knebel GmbH & Co. KG, Ledermann GmbH & Co. KG, Leuco Tool Corporation und Freud America, Inc. durch den Einsatz hochentwickelter Sägeblattformen und hochwertiger Materialien, um anwendungsorientierte Schneidlösungen anzubieten. Kinkelder BV hat sich im Bereich industrieller Stahlschneidanwendungen einen guten Ruf erworben. DoALL Company, The MK Morse Company, Pilana Knives as und Simonds International LLC hingegen sind auf die spezifischen Anforderungen professioneller und industrieller Endanwender spezialisiert. Stanley Black & Decker, Inc. profitiert von seiner starken Wettbewerbsposition dank seines flächendeckenden Vertriebsnetzes, seiner bekannten Marken und seiner Vertriebskanäle für professionelle und private Werkzeuge. Innovationen konzentrieren sich daher auf Effizienz, Präzision, Langlebigkeit und niedrige Gesamtbetriebskosten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
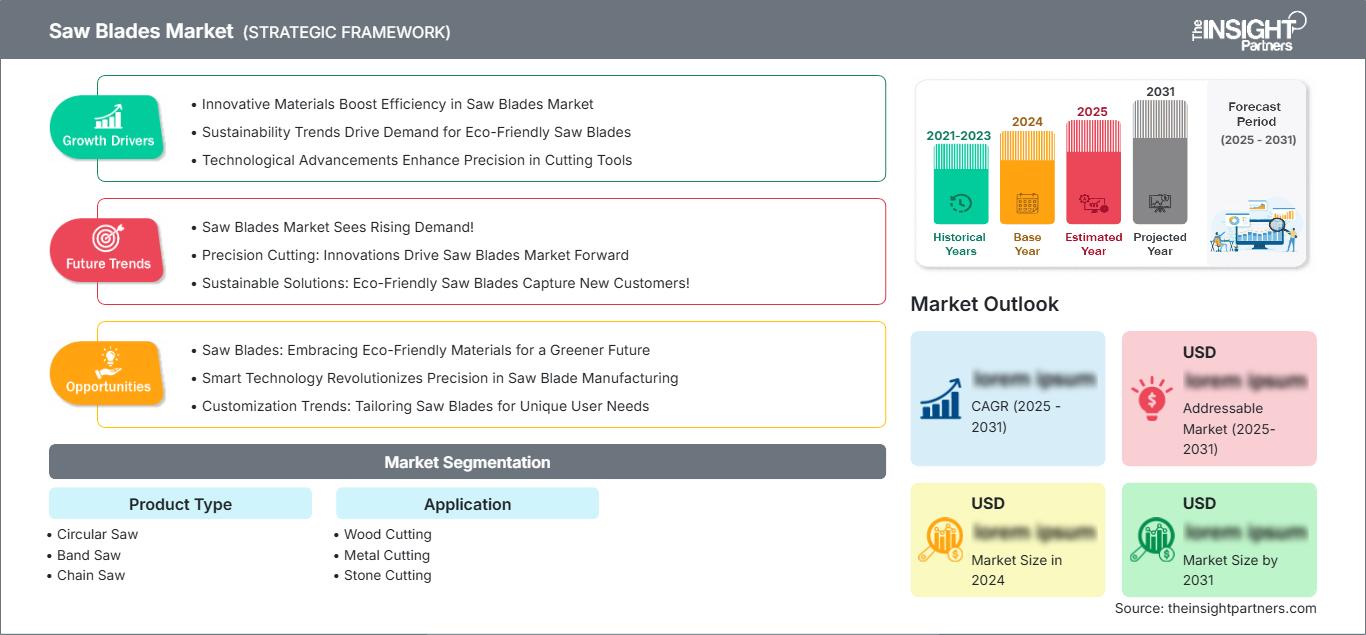
Markt für Sägeblätter: Strategische Einblicke
Regionale Einblicke
Markt für Sägeblätter in Nordamerika
Nordamerika hielt 2025 schätzungsweise 32–36 % des globalen Marktanteils für Sägeblätter und wird voraussichtlich bis 2034 ein jährliches Wachstum von 3,6–4,2 % verzeichnen. In der Region sind Unternehmen aus den Bereichen Holzverarbeitung, Bauwesen, Metallverarbeitung, Möbelherstellung und industrielle Instandhaltung tätig. Die Vereinigten Staaten sind der Hauptmarkt, während Kanada und Mexiko durch ihre Lieferketten im Bauwesen, der Fertigungsindustrie und anderen Industriezweigen zusätzliche Wachstumschancen bieten.
Kaufentscheidungen werden von Produktivitäts- und Gesamtbetriebskostenaspekten bestimmt. Industriekunden benötigen Hartmetall-, beschichtete und Spezialsägeblätter, die formstabil sind und gleichzeitig den Bedarf an Sägeblattwechseln minimieren. Im professionellen Bau- und Sanierungsbereich werden tragbare Sägeblätter nachgefragt, während automatisierte Produktionsprozesse Präzisionssägeblätter mit gleichmäßigen Schnitteigenschaften erfordern.
US-Sägeblattmarkt
Die USA deckten 2025 rund 64–70 % der Nachfrage nach Sägeblättern in Nordamerika ab und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,3 % wachsen. Die Nachfrage erstreckt sich auf die Bereiche Bauwesen, Möbelbau, Metallverarbeitung, Energieversorgung und allgemeine Fertigung. Stanley Black & Decker, Inc., Freud America, Inc., The MK Morse Company, DoALL Company und Simonds International LLC sind in professionellen und industriellen Anwendungen fest am Markt etabliert.
Die Holzbearbeitung spielt weiterhin eine wichtige Rolle im Bauwesen und in der Holzverarbeitung, während die Metallbearbeitung in der Fertigung, im Stahlbau, in der Automobilzulieferindustrie und in der industriellen Instandhaltung Anwendung findet. Käufer spezifizieren Sägeblätter zunehmend nach Maschinenkompatibilität, Materialgüte, Zahngeometrie und gewünschter Oberflächengüte. Tragbare Akku-Geräte fördern zudem dünnere Schnittfugen und effizientere Schnittgeometrien, da der geringere Schnittwiderstand die Betriebszeit und Produktivität von Akkuwerkzeugen verbessern kann.
Europäischer Markt für Sägeblätter
Europa hielt 2025 schätzungsweise 22–26 % des Marktanteils für Sägeblätter und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,1 % wachsen. Deutschland ist der führende regionale Nachfragemarkt, angetrieben durch moderne Maschinenbauindustrie, Holz-, Möbel- und Metallverarbeitung. Großbritannien verzeichnet weiterhin eine bedeutende Nachfrage im professionellen Bereich und im Baugewerbe, während Frankreich, Italien und Spanien zusätzliche Chancen durch Möbelbau, Renovierung, industrielle Fertigung und Infrastrukturprojekte bieten.
Deutschland bleibt ein technologieintensiver Markt, in dem Anwender großen Wert auf Schnittpräzision, Werkzeugstandzeit, Automatisierungskompatibilität und Prozesseffizienz legen. Italien vereint die Nachfrage nach Möbeln, Holzbearbeitungsmaschinen und industrieller Fertigung und fördert so den Einsatz von Premium-Sägeblättern. Frankreich und Großbritannien profitieren von Bau- und Sanierungsaktivitäten, während Spanien Chancen durch Investitionen in Fertigung, Holzverarbeitung und Infrastruktur bietet. In der gesamten Region begünstigen Nachhaltigkeitsaspekte eine längere Standzeit der Sägeblätter, Nachschärfen, geringere Schnittfugen und weniger Materialabfall.
Markt für Sägeblätter im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von ca. 30–34 % am Sägeblattmarkt und wird voraussichtlich bis 2034 ein jährliches Wachstum von 5,0–5,8 % verzeichnen. China bleibt der führende Markt, gestützt durch die Branchen Fertigung, Bauwesen, Möbel und Metallverarbeitung. Japan und Südkorea tragen mit ihrer Präzisionsfertigung zum Wachstum bei, während Indien und Australien Chancen in den Bereichen Bauwesen, Infrastruktur, Holzverarbeitung, Bergbauzulieferung und industrielle Anwendungen bieten.
Die regionale Nachfrage differenziert sich zunehmend zwischen preissensiblen Massenprodukten und Premium-Sägeblättern für die automatisierte Fertigung. China kombiniert eine große Produktionsbasis mit heimischer Werkzeugherstellung, während Indien von Industrialisierung und Bauexpansion profitiert. Japan und Südkorea legen Wert auf Präzision und Produktivität, Australien hingegen ist stärker mit dem Bauwesen, der Fertigung und dem Rohstoffsektor verknüpft. Investitionen in moderne Produktionsanlagen dürften die Verbreitung leistungsstärkerer Sägeblätter weiterhin fördern.
Sägeblattmarkt im Nahen Osten und Afrika
Der Markt für Sägeblätter im Nahen Osten und Afrika hatte 2025 einen geringeren Anteil an der globalen Nachfrage, wird aber voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,6 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate bieten durch Bauprojekte, Infrastruktur, industrielle Diversifizierung und großangelegte Entwicklungsprogramme erhebliche Chancen. Südafrika bleibt ein wichtiges Produktions- und Bauzentrum, während der Markt im übrigen Nahen Osten und Afrika von projektgetriebener Nachfrage geprägt ist.
Energie, Infrastruktur, Gewerbebau und industrielle Entwicklung bestimmen das regionale Kaufverhalten. Saudi-Arabien profitiert von umfangreichen Bau- und Diversifizierungsinvestitionen, während die VAE die Nachfrage durch Gewerbe-, Wohnungsbau- und Infrastrukturentwicklung stützen. Südafrika hat einen breiteren Bedarf an Industrie- und Holzverarbeitungsprodukten. Käufer in Entwicklungsländern legen oft Wert auf Produktverfügbarkeit, Langlebigkeit und Vertriebsunterstützung. Dies eröffnet Chancen für Lieferanten, die wettbewerbsfähige Preise mit Anwendungsberatung und zuverlässiger Ersatzteilversorgung kombinieren können.
Segmentierungsanalyse
Produkttyp
Das Segment „Produktarten“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,5 % wachsen. Die Nachfrage wird durch anwendungsspezifische Schnittanforderungen, Maschinenkompatibilität, Materialeigenschaften und Austauschhäufigkeit bestimmt. Kreissägen und Bandsägen spielen weiterhin eine zentrale Rolle in industriellen und professionellen Anwendungen, während Ketten- und Handsägen spezielle Anforderungen im Bauwesen, in der Forstwirtschaft, bei der Instandhaltung und für mobile Schneidarbeiten erfüllen. Dies spiegelt die wichtigsten Trends auf dem Markt für Sägeblätter wider.
- Kreissägen: Kreissägen nehmen den größten Marktanteil ein, da sie für mobile und stationäre Anwendungen, zum Zuschneiden von Platten, für die Holzbearbeitung und für industrielle Schneidarbeiten eingesetzt werden. Die Nachfrage geht zunehmend in Richtung hartmetallbestückter, dünnschnittiger, beschichteter und vibrationsdämpfender Ausführungen.
- Bandsäge: Bandsägeblätter sind nach wie vor wichtig für das kontinuierliche Schneiden von Metallen, Holz und anderen Werkstoffen. Industrielle Anwender legen Wert auf Zahnlebensdauer, Dimensionsstabilität, Schnittgeschwindigkeit und Kompatibilität mit automatisierten Sägeanlagen.
- Kettensäge: Kettensägeblätter werden in der Forstwirtschaft, im Landschaftsbau, im Bauwesen und für spezielle Schneidanwendungen eingesetzt. Bei der Produktauswahl wird besonderer Wert auf Kettenkonfiguration, Schnittleistung, Langlebigkeit, Sicherheit und Kompatibilität mit motorbetriebenen Geräten gelegt.
- Handsäge: Handsägen sind nach wie vor relevant im Bauwesen, in der Holzbearbeitung, bei Instandhaltungsarbeiten und in Handwerksberufen, wo Mobilität und geringe Komplexität wichtig sind. Ergonomische Designs und materialgerechte Sägezähne erfüllen die unterschiedlichen Anforderungen.
Anwendung
Das Anwendungssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,7 % wachsen. Die Anwendungsanforderungen bestimmen die Geometrie des Sägeblatts, das Zahnmaterial, die Beschichtung, die Dicke und die Betriebsparameter. Industrielle Abnehmer wählen Produkte zunehmend nach Produktivität und Gesamtkosten pro Schnitt aus, während professionelle Anwender weiterhin Wert auf Vielseitigkeit und vorhersehbare Leistung legen.
- Holzzuschnitt: Der Holzzuschnitt ist nach wie vor ein wichtiger Anwendungsbereich im Bauwesen, der Möbelindustrie, dem Schreinereiwesen, Sägewerken und bei Renovierungsarbeiten. Käufer bevorzugen zunehmend Sägeblätter, die saubere Schnitte, lange Standzeiten, geringe Vibrationen und einen effizienten Materialabtrag gewährleisten.
- Metallbearbeitung: Die Metallbearbeitung ist von strategischer Bedeutung für die Fertigungsindustrie, die Automobilindustrie, den Maschinenbau, das Bauwesen und die Stahlverarbeitung. Gefragt sind Hartmetall-, Schnellarbeitsstahl-, beschichtete und präzisionsgeschliffene Produkte, die ihre Leistungsfähigkeit auch unter anspruchsvollen thermischen und mechanischen Bedingungen beibehalten.
- Steinschneiden: Steinschneiden findet Anwendung im Bauwesen, Mauerwerksbau, der Herstellung von Arbeitsplatten, der Fliesenverarbeitung und im Infrastrukturbau. Diamantbestückte Lösungen zeichnen sich durch Schnitthaltigkeit, Maßgenauigkeit, geringeres Absplittern und hohe Produktivität bei der Bearbeitung harter mineralischer Materialien aus.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Holzfällen |
Hoch |
Sauberer Schnitt |
Reifen |
|
Metallschneiden |
Hoch |
Präzisionsschneiden |
Skalierung |
|
Steinschneiden |
Medium |
Diamantschliff |
Skalierung |
Markt für Sägeblätter: Wachstumstreiber und Wirkungsanalyse
Erweiterung der automatisierten Schneide- und Präzisionsfertigung
Der Trend zur Fertigungsautomatisierung macht eine gleichbleibende Schnittleistung umso wichtiger, da die Montagelinien mit festgelegten Vorschubgeschwindigkeiten, Maschinendrehzahlen und Maßtoleranzen arbeiten. Die Automatisierung von Schneidemaschinen erfordert, dass die Trennscheiben über längere Betriebszeiten eine gleichbleibende Geometrie und Schnittstabilität gewährleisten. Dies führt zum Einsatz von beschichteten, dünnen, hartmetallbestückten und anwendungsspezifischen Trennscheiben. Die wirtschaftlichen Folgen reichen weit über den reinen Trennscheibenabsatz hinaus, da sich Hersteller durch optimierte Prozesse, die Auswahl geeigneter Trennscheiben, das Schärfen und die technische Unterstützung differenzieren können. Trennscheibenhersteller und Maschinenhersteller haben daher mehr Gründe, bei der Entwicklung anwendungsspezifischer Geometrien zusammenzuarbeiten.
Industrielle Fertigung und Infrastrukturentwicklung
Die steigende Produktion in der industriellen Fertigung, im Bauwesen, im Infrastrukturbau und im Maschinenbau führt zu einer erhöhten Nachfrage nach Schneidwerkzeugen für Stahl, Holz, Verbundwerkstoffe und Stein. Neue Anlagen benötigen sowohl Primärschneidwerkzeuge als auch Ersatzteile. Die Metallverarbeitung gewinnt aufgrund der Anforderungen an hohe Effizienz und Maßgenauigkeit bei der Stahlbearbeitung besondere Bedeutung. In Entwicklungsländern kann das Wachstum der Produktionskapazitäten den Einsatz von Sägemaschinen erhöhen, was nach der Erstbeschaffung zu einem kontinuierlichen Bedarf an Ersatzgeräten führt. Industrieländer hingegen haben die Möglichkeit, bestehende Anlagen zu ersetzen, zu modernisieren und instand zu halten. Dies eröffnet Klingenherstellern Chancen zur Erweiterung und Premiumisierung ihrer Produktlinien.
Nachfrage nach längerer Werkzeugstandzeit und niedrigeren Betriebskosten
Verbraucher von Trennscheiben bewerten Verbrauchsmaterialien heute anhand von Faktoren wie Kosten pro Schnitt, Schnittqualität, Wechselhäufigkeit und Maschineneinsatz. Faktoren wie die Langlebigkeit von Hartmetallen, Schutzbeschichtungen, verbesserte Zahngeometrie und vibrationsdämpfende Gehäuse können zu weniger Austausch und reibungsloseren Arbeitsabläufen führen. Dies bietet Anbietern die Möglichkeit, Verbraucher durch die Vorteile ihrer Produkte für den Betrieb zu gewinnen. Die Nachmessung von Trennscheiben ist in industriellen Anwendungen weiterhin wichtig, da eine längere Lebensdauer zu Einsparungen bei Verbrauchsmaterialien führt. Anbieter, die technische Unterstützung für Verbraucher bieten, können diese durch Beratung zur optimalen Maschinenbedienung langfristig binden.
Markt für Sägeblätter – Zukunftstrends
Dünne Schnittfuge und materialsparendes Klingendesign
Die Entwicklung von Trennscheiben mit dünner Schnittfuge gewinnt zunehmend an Bedeutung, da Hersteller und Anwender bestrebt sind, die Materialausnutzung zu maximieren, den Schnittwiderstand zu minimieren und Energieeinsparungen zu erzielen. Durch die Minimierung der Schnittfuge lässt sich die zu schneidende Materialmenge reduzieren, insbesondere bei Plattenwerkstoffen, Holz und in der Massenproduktion. Die technische Herausforderung besteht darin, die Steifigkeit, die thermische Leistung und die Abmessungen der Trennscheibe bei gleichzeitiger Verringerung der Dicke zu erhalten. Dies erfordert von den Herstellern den Einsatz moderner Hartmetalllegierungen, optimierter Zahngeometrie, präziser Auswuchtung und vibrationsdämpfender Eigenschaften. Diese Entwicklungen könnten sich insbesondere dann als vorteilhaft erweisen, wenn Rohstoffe einen erheblichen Anteil der Produktionskosten ausmachen. Angesichts des wachsenden Fokus auf Nachhaltigkeit und Effizienz in der Fertigung verdienen Produkte, die Abfall reduzieren und einen effizienten Output gewährleisten, die Beachtung von Verbrauchern und Herstellern gleichermaßen.
Digitale Klingenauswahl und Anwendungsoptimierung
Der Einsatz digitaler Technologien bei der Sägeblattauswahl wird zunehmen, da Anwender mit einer immer komplexeren Kombination aus Maschinentypen, Materialien, Schnittgeschwindigkeiten, Zahngeometrien und Produktionszielen konfrontiert sind. Digitale Sägeblattselektoren, Schnittrechner, eine Anwendungsdatenbank und ein Supportportal tragen dazu bei, Fehler im Auswahlprozess zu minimieren und die Produktivität der Maschinen zu steigern. Gleichzeitig bietet sich Sägeblattherstellern die Möglichkeit, Daten zu Anwendungen und Leistungsanforderungen zu sammeln. Diese digitale Unterstützung ist besonders hilfreich für Händler, die kleinere Werkstätten ohne Verfahrenstechniker beliefern. Langfristig können Anbieter, die Produktwissen und Anwendungskenntnisse kombinieren, starke Kundenbeziehungen aufbauen und Premiumlösungen anbieten.
Marktchancen für Sägeblätter
Hochwertige Industrieklingen für die Metallverarbeitung mit hohem Durchsatz
Die Metallbearbeitung mit hohem Durchsatz bietet attraktive Chancen für Anbieter, die messbare Verbesserungen bei Schnittgeschwindigkeit, Standzeit der Trennscheiben, Maßgenauigkeit und Maschinenauslastung erzielen können. Stahlservicezentren, Rohrhersteller, Automobilzulieferer, Maschinenbauer und Fertigungsbetriebe stehen unter dem Druck, ihren Durchsatz zu steigern und gleichzeitig Ausfallzeiten zu minimieren. Anwendungsspezifische Hartmetall-, beschichtete und Hochleistungstrennscheiben erfüllen diese Anforderungen effektiver als Standardprodukte. Anbieter können diese Chancen durch technische Partnerschaften mit Maschinenherstellern, anwendungsorientierte Beratung vor Ort und Leistungsüberwachung weiter ausbauen. Regelmäßige Austauschzyklen bilden die Grundlage für langfristige Kundenbeziehungen, während Premiumprodukte Möglichkeiten für eine wertorientierte Preisgestaltung eröffnen. Die regionale Produktionsexpansion in Asien und die industrielle Modernisierung in entwickelten Märkten bieten komplementäre Nachfragekanäle für spezialisierte Lösungen zur Metallbearbeitung.
Integrierte Rotorblattaufbereitung und Lebenszyklusdienstleistungen
Lebenszyklus-Services bieten die Möglichkeit, den Umsatz über den reinen Verkauf von Sägeblättern hinaus zu steigern, indem sie Schärfen, Inspektion, Reparatur, Ersatzteilplanung und technische Beratung kombinieren. Industrielle Anwender profitieren von der planbaren Verfügbarkeit von Sägeblättern und einer optimierten Auslastung, wenn Lieferanten den gesamten Lebenszyklus der Verbrauchsmaterialien managen. Die Wiederaufbereitung reduziert zudem Abfall und unterstützt Nachhaltigkeitsziele, da die Sägeblätter weiterhin für den Einsatz geeignet bleiben. Diese Chance ist besonders relevant für große Holz-, Metall- und Fertigungsbetriebe, die kontinuierlich Sägeblätter verbrauchen und Wartungspläne standardisieren können. Lieferanten können sich durch digitale Sendungsverfolgung, effiziente Abhollogistik, Zustandsbewertung und aussagekräftige Leistungsberichte differenzieren. Solche Services können außerdem die Kundenbindung stärken, da ein Lieferantenwechsel weniger attraktiv wird, wenn Produktversorgung und technischer Support in ein umfassenderes Betriebsmodell integriert sind.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -