
Panoramica sulle tendenze, la crescita e l'ambito di applicazione del mercato delle lame per seghe
Dimensioni e previsioni del mercato delle lame per seghe (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (sega circolare, sega a nastro, motosega, sega a mano, altre); applicazione (taglio del legno, taglio del metallo, taglio della pietra, altre) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00027346
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
16,73 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
23,64 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,92 %
Tasso di crescita
Mercato di riferimento
183,39 miliardi di dollari USA
(2026-2034)
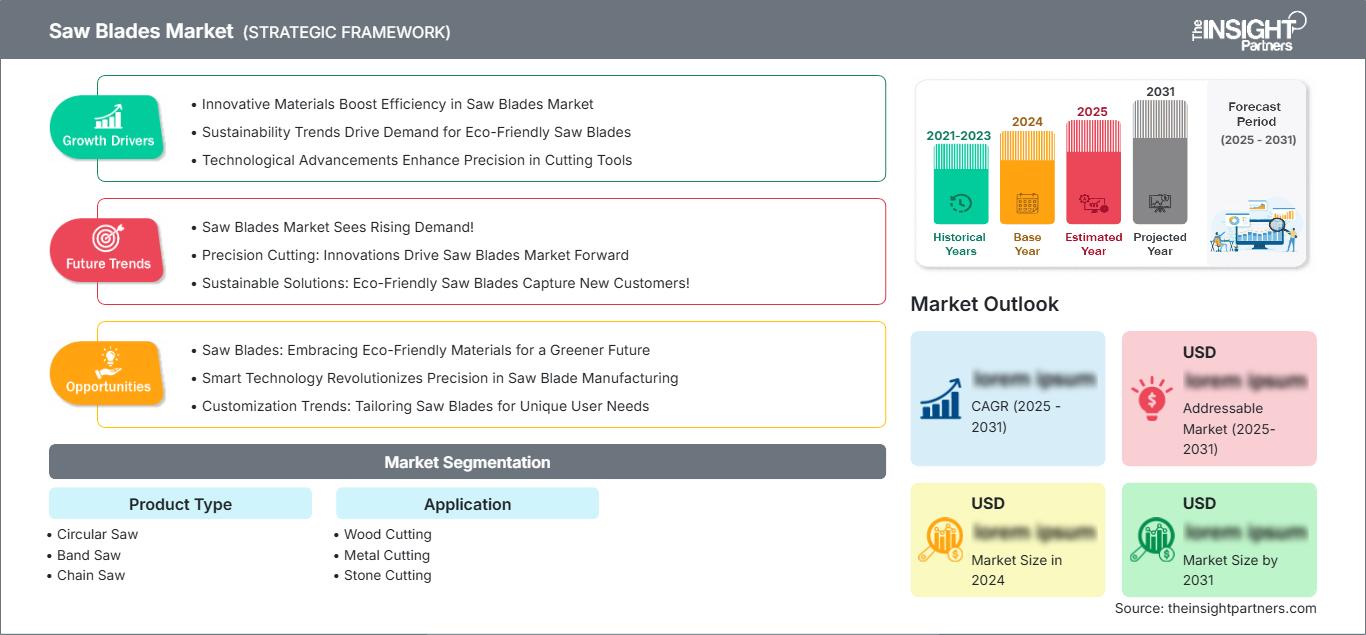
Il mercato delle lame per seghe aveva un valore di 16,73 miliardi di dollari nel 2025 e si prevede che raggiungerà i 23,64 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 3,92% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato delle lame per seghe
- Nel 2025 il Nord America rappresentava una quota stimata tra il 32% e il 36% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,6-4,2% tra il 2026 e il 2034, grazie alla domanda consolidata nei settori delle costruzioni, della lavorazione del legno, della produzione manifatturiera e della sostituzione di impianti industriali.
- Nel 2025 gli Stati Uniti rappresentavano circa il 22-25% della domanda globale e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,7-4,3% nel periodo 2026-2034, sostenuti dalle esigenze di taglio nel settore edile e industriale.
- Nel 2025 l'Europa deteneva una quota stimata tra il 22% e il 26% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,5-4,1% fino al 2034, con Germania, Italia, Francia e Regno Unito a sostenere la domanda attraverso la produzione manifatturiera avanzata e la lavorazione del legno.
- Nel 2025 la regione Asia-Pacifico ha conquistato una quota di mercato pari a circa il 30-34% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,0-5,8% nel periodo 2026-2034, trainata da Cina, Giappone, India e Corea del Sud grazie all'espansione del settore manifatturiero e delle infrastrutture.
- Segmento più ampio: le seghe circolari rappresentavano una quota di mercato stimata tra il 25% e il 29% nel 2025 e si prevede che cresceranno a un CAGR del 3,9-4,5% nel periodo 2026-2034.
- Segmento ad alta crescita: il settore del taglio dei metalli deteneva una quota di mercato stimata tra il 28% e il 32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,5% fino al 2034.
- Aziende chiave analizzate nel dettaglio: AKE Knebel GmbH & Co. KG, DoALL Company, Freud America, Inc., Kinkelder BV, Ledermann GmbH & Co. KG, Leuco Tool Corporation, The MK Morse Company, Pilana Knives as, Simonds International LLC (BGR Saws Inc.), Stanley Black & Decker, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
In ambito produttivo, l'economia della fabbricazione degli utensili si è evoluta da semplici utensili di consumo a sistemi di taglio specifici per determinate applicazioni. Lo sviluppo di punte in carburo, rivestimenti, tagli sottili, resistenza alle vibrazioni e design dei denti rettificati è diventato più comune per soddisfare l'esigenza di una maggiore durata del tagliente e di un taglio costante. Anche la forma del dente, il design del corpo e il rivestimento vengono personalizzati per l'utilizzo su macchinari automatizzati e per materiali difficili.
Guardando al futuro, la crescita del mercato delle lame per seghe si estenderà probabilmente oltre i mercati consolidati della lavorazione del legno, raggiungendo le economie in via di industrializzazione con capacità produttive in espansione nei settori della fabbricazione, dell'arredamento, dell'edilizia e delle infrastrutture. Gli investimenti in linee di taglio automatizzate stimoleranno la domanda di lame adatte alle diverse applicazioni e di strumenti di selezione digitali. Anche le considerazioni ambientali potrebbero favorire tagli più sottili, intervalli di manutenzione più lunghi e una migliore economicità dell'affilatura, mentre le strategie di produzione regionali potranno incoraggiare la produzione e la distribuzione localizzata di materiali di consumo per il taglio industriale.
Ambito del rapporto sul mercato delle lame per seghe
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 16,73 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 23,64 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,92% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle lame per seghe
La domanda nel mercato delle lame per seghe è sostenuta principalmente dal ciclo di sostituzione periodica degli utensili da taglio. In tutti i settori, tra cui la lavorazione del legno, la produzione di mobili, l'edilizia, la lavorazione dei metalli, la produzione automobilistica e, più in generale, i processi industriali, le lame si usurano gradualmente, riducendone la precisione, la velocità e l'efficienza di taglio. Per compensare questo processo, gli utenti devono sostituire o affilare le lame periodicamente, il che crea un mercato stabile che dipende non tanto dall'acquisto di macchinari quanto dal livello di attività industriale, dai volumi di produzione e dalla manutenzione.
La catena del valore delle lame per seghe è piuttosto ampia e fortemente interconnessa, e comprende fornitori di materie prime, fornitori di componenti, produttori e fornitori di servizi. I fornitori di acciaio, carburo e leghe costituiscono la fase a monte, mentre i fornitori di rivestimenti, rettifica e trattamenti termici contribuiscono alla durata e all'efficienza della lama. I produttori di lame collaborano con i produttori di macchinari, i distributori e gli affilatori di lame per offrire soluzioni orientate all'applicazione. Gli utenti sono interessati a prestazioni di taglio efficienti, non solo al prodotto in sé, offrendo così maggiori opportunità ai fornitori che possono fornire consulenze e raccomandazioni relative alle diverse applicazioni.
Una tendenza chiave che sta plasmando il mercato è la crescente attenzione all'ingegneria applicativa e all'ottimizzazione delle prestazioni. L'efficacia delle lame è influenzata da fattori quali la velocità della macchina, la velocità di avanzamento, la durezza del materiale, l'ambiente di taglio, la geometria dei denti e la tecnologia di rivestimento. Di conseguenza, i produttori stanno investendo in ricerca e sviluppo per progettare prodotti che migliorino la precisione di taglio, riducano gli sprechi di materiale, prolunghino la durata delle lame e abbassino i costi operativi complessivi. I clienti valutano sempre più i fornitori sulla base di guadagni di produttività misurabili, tra cui tempi di inattività ridotti, maggiore produttività e migliore qualità della finitura superficiale, piuttosto che limitarsi a confrontare i portafogli di prodotti.
Di conseguenza, il posizionamento competitivo degli operatori nel mercato delle lame per seghe si è spostato da un'ampia gamma di prodotti alla specializzazione in prodotti specifici e alla differenziazione basata sulle prestazioni. Ad esempio, AKE Knebel GmbH & Co. KG, Ledermann GmbH & Co. KG, Leuco Tool Corporation e Freud America, Inc. competono grazie all'utilizzo di lame con forme altamente ingegnerizzate e materiali di qualità superiore, al fine di fornire soluzioni di taglio orientate alle applicazioni. Kinkelder BV si è guadagnata un'ottima reputazione nel settore delle applicazioni industriali per il taglio dell'acciaio. D'altro canto, DoALL Company, The MK Morse Company, Pilana Knives e Simonds International LLC sono specializzate nelle esigenze specifiche degli utenti finali professionali e industriali. Infine, Stanley Black & Decker, Inc. gode di un posizionamento competitivo grazie alla sua vasta rete di distribuzione, ai marchi rinomati e ai canali di vendita per utensili professionali e per il consumatore. Pertanto, le innovazioni sono orientate all'efficienza, alla precisione, alla durata e al costo totale di proprietà.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle lame per seghe: approfondimenti strategici
Approfondimenti regionali
Mercato delle lame per seghe in Nord America
Nel 2025, il Nord America rappresentava una quota di mercato globale delle lame per seghe stimata tra il 32% e il 36%, e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,6-4,2% fino al 2034. Nell'area sono presenti attività legate alla lavorazione del legno, all'edilizia, alla lavorazione dei metalli, alla produzione di mobili e alla manutenzione industriale. Gli Stati Uniti rappresentano il mercato principale, mentre Canada e Messico offrono ulteriori prospettive attraverso le catene di approvvigionamento del settore edile, manifatturiero e industriale.
Le decisioni di acquisto sono guidate da considerazioni relative alla produttività e al costo totale di proprietà. Gli acquirenti industriali desiderano lame in carburo, rivestite e speciali che mantengano le dimensioni ma riducano al minimo la necessità di sostituirle. L'attività professionale di costruzione/ristrutturazione stimola la domanda di lame portatili, mentre i processi di produzione automatizzati richiedono lame di precisione con capacità di taglio uniformi.
Mercato statunitense delle lame per seghe
Nel 2025, gli Stati Uniti rappresentavano circa il 64-70% della domanda del mercato nordamericano delle lame per seghe e si prevede che cresceranno a un CAGR del 3,7-4,3% nel periodo 2026-2034. La domanda si estende ai settori dell'edilizia, della falegnameria, della produzione di mobili, della lavorazione dei metalli, dei servizi di pubblica utilità e della produzione manifatturiera in generale. Stanley Black & Decker, Inc., Freud America, Inc., The MK Morse Company, DoALL Company e Simonds International LLC hanno consolidato la loro presenza sul mercato in applicazioni professionali e industriali.
Il taglio del legno rimane importante nell'edilizia e nella lavorazione del legno, mentre il taglio dei metalli trova applicazione nella produzione manifatturiera, nella fabbricazione di strutture, nelle filiere automobilistiche e nella manutenzione industriale. Gli acquirenti specificano sempre più spesso le lame in base alla compatibilità con la macchina, al tipo di materiale, alla configurazione dei denti e alla finitura richiesta. Anche gli utensili portatili a batteria incoraggiano tagli più sottili e geometrie di taglio efficienti, poiché una minore resistenza al taglio può migliorare i tempi di funzionamento e la produttività degli utensili a batteria.
Mercato europeo delle lame per seghe
Nel 2025, l'Europa rappresentava una quota di mercato stimata tra il 22% e il 26% per le lame per seghe e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,5-4,1% fino al 2034. La Germania è leader nella domanda regionale grazie ai settori dei macchinari avanzati, della lavorazione del legno, della produzione di mobili e della lavorazione dei metalli. Il Regno Unito mantiene una significativa domanda da parte dei professionisti e del settore edile, mentre Francia, Italia e Spagna offrono ulteriori opportunità nei settori dell'arredamento, della ristrutturazione, della fabbricazione industriale e delle infrastrutture.
La Germania rimane un mercato ad alta intensità tecnologica, dove gli utenti attribuiscono grande importanza alla precisione di taglio, alla durata degli utensili, alla compatibilità con l'automazione e all'efficienza dei processi. L'Italia, grazie alla combinazione di domanda proveniente dai settori dell'arredamento, delle macchine per la lavorazione del legno e della produzione industriale, favorisce l'adozione di lame di alta qualità. Francia e Regno Unito beneficiano dell'attività edilizia e di ristrutturazione, mentre la Spagna offre opportunità derivanti dagli investimenti nei settori manifatturiero, della lavorazione del legno e delle infrastrutture. In tutta la regione, le considerazioni sulla sostenibilità privilegiano una maggiore durata delle lame, la riaffilatura, la riduzione del taglio e la diminuzione degli sprechi di materiale.
Mercato delle lame per seghe nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 30-34% del mercato delle lame per seghe e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,0-5,8% fino al 2034. La Cina rimane il paese leader, grazie ai settori manifatturiero, edile, dell'arredamento e della lavorazione dei metalli. Giappone e Corea del Sud contribuiscono con la produzione di precisione, mentre India e Australia offrono opportunità nei settori dell'edilizia, delle infrastrutture, della lavorazione del legno, della fabbricazione per l'industria mineraria e delle applicazioni industriali.
La domanda regionale è sempre più differenziata tra prodotti ad alto volume sensibili al prezzo e lame di alta qualità utilizzate nella produzione automatizzata. La Cina combina un'ampia base manifatturiera con la produzione interna di utensili, mentre l'India è sostenuta dall'industrializzazione e dall'espansione del settore edile. Giappone e Corea del Sud puntano su precisione e produttività, mentre l'Australia ha legami più forti con le attività di costruzione, fabbricazione e sfruttamento delle risorse. Gli investimenti in moderne attrezzature di produzione dovrebbero continuare a supportare l'adozione di lame ad alte prestazioni.
Mercato delle lame per seghe in Medio Oriente e Africa
Il mercato delle lame per seghe in Medio Oriente e Africa rappresentava una quota minore della domanda globale nel 2025, ma si prevede che crescerà a un CAGR del 3,8-4,6% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti offrono significative opportunità grazie ai progetti di costruzione, alle infrastrutture, alla diversificazione industriale e ai programmi di sviluppo su larga scala. Il Sudafrica rimane un importante centro manifatturiero e di costruzione, mentre il resto del Medio Oriente e dell'Africa è influenzato dalla domanda trainata dai progetti.
Energia, infrastrutture, edilizia commerciale e sviluppo industriale determinano i modelli di acquisto regionali. L'Arabia Saudita beneficia di importanti investimenti in edilizia e diversificazione, mentre gli Emirati Arabi Uniti sostengono la domanda attraverso lo sviluppo commerciale, residenziale e infrastrutturale. Il Sudafrica ha esigenze più ampie in ambito industriale e della lavorazione del legno. Gli acquirenti nei mercati in via di sviluppo spesso danno priorità alla disponibilità del prodotto, alla sua durata e al supporto dei distributori, creando opportunità per i fornitori in grado di combinare prezzi competitivi con assistenza applicativa e disponibilità affidabile di pezzi di ricambio.
Analisi di segmentazione
Tipo di prodotto
Si prevede che il segmento Tipo di prodotto crescerà a un CAGR del 3,9-4,5% nel periodo 2026-2034. La domanda è influenzata dai requisiti di taglio specifici dell'applicazione, dalla compatibilità con le macchine, dalle caratteristiche dei materiali e dalla frequenza di sostituzione. Le seghe circolari e a nastro rimangono fondamentali per le operazioni industriali e professionali, mentre le seghe a catena e a mano soddisfano le esigenze di taglio specializzate nei settori dell'edilizia, della silvicoltura, della manutenzione e della mobilità, riflettendo le principali tendenze del mercato delle lame per seghe.
- Seghe circolari: Le seghe circolari occupano la posizione di mercato più ampia perché supportano operazioni di taglio portatili, fisse, per pannelli, per la lavorazione del legno e per uso industriale. La domanda privilegia sempre più i modelli con lame in carburo, a taglio sottile, rivestite e antivibrazione.
- Sega a nastro: Le lame per seghe a nastro rimangono importanti per il taglio continuo di metalli, legno e altri materiali. Gli utenti industriali danno priorità alla durata dei denti, alla stabilità dimensionale, alla velocità di taglio e alla compatibilità con le attrezzature di taglio automatizzate.
- Motosega: Le lame per motosega sono utilizzate in silvicoltura, giardinaggio, edilizia e per applicazioni di taglio specializzate. La scelta del prodotto si basa sulla configurazione della catena, sull'efficienza di taglio, sulla durata, sulla sicurezza e sulla compatibilità con le attrezzature motorizzate.
- Seghe a mano: Le seghe a mano mantengono la loro rilevanza nell'edilizia, nella lavorazione del legno, nella manutenzione e nei mestieri professionali dove la portabilità e la semplicità dell'attrezzatura sono importanti. Il design ergonomico e la dentatura specifica per i diversi materiali rispondono a esigenze differenti.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un CAGR del 4,0-4,7% nel periodo 2026-2034. I requisiti applicativi determinano la geometria della lama, il materiale dei denti, il rivestimento, lo spessore e i parametri operativi. Gli acquirenti industriali selezionano sempre più i prodotti in base alla produttività e al costo totale per taglio, mentre gli utenti professionali continuano a dare valore alla versatilità e alle prestazioni prevedibili.
- Taglio del legno: Il taglio del legno rimane un'applicazione fondamentale nell'edilizia, nella produzione di mobili, nella falegnameria, nelle segherie e nelle ristrutturazioni. Gli acquirenti prediligono sempre più lame che offrono finiture pulite, lunga durata del filo, vibrazioni ridotte ed efficiente rimozione del materiale.
- Taglio dei metalli: Il taglio dei metalli riveste un'importanza strategica per la fabbricazione, l'industria automobilistica, la meccanica, l'edilizia e la lavorazione dell'acciaio. La domanda privilegia prodotti in carburo, acciaio rapido, rivestiti e rettificati di precisione, in grado di mantenere prestazioni elevate anche in condizioni termiche e meccaniche estreme.
- Taglio della pietra: Il taglio della pietra è utilizzato nell'edilizia, nella muratura, nella produzione di piani di lavoro, nella lavorazione delle piastrelle e nelle opere infrastrutturali. Le soluzioni con utensili diamantati sono apprezzate per la durata del taglio, il controllo dimensionale, la riduzione delle scheggiature e la produttività su materiali duri a base minerale.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Giornata di tendenza |
Fase di adozione |
|---|---|---|---|
|
Taglio del legno |
Alto |
Taglio netto |
Maturo |
|
Taglio dei metalli |
Alto |
Taglio di precisione |
Scalatura |
|
Taglio della pietra |
Mezzo |
Taglio del diamante |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato delle lame per seghe
Espansione del taglio automatizzato e della produzione di precisione
La tendenza all'automazione della produzione rende ancora più importante la costanza delle prestazioni di taglio, poiché le linee di assemblaggio operano con velocità di avanzamento, velocità della macchina e tolleranze dimensionali predefinite. L'automazione delle macchine da taglio richiede che le lame siano in grado di mantenere una geometria costante e una stabilità di taglio per periodi prolungati. Ciò porta all'utilizzo di lame rivestite, a taglio sottile, con inserti in metallo duro e specifiche per l'applicazione. Le conseguenze economiche vanno ben oltre la semplice vendita di lame, poiché i produttori possono distinguersi grazie a processi ottimizzati, alla selezione di lame appropriate, all'affilatura e al supporto ingegneristico. I produttori di lame e i costruttori di macchinari hanno quindi ulteriori motivi per collaborare allo sviluppo di geometrie specifiche per ogni applicazione.
Fabbricazione industriale e sviluppo infrastrutturale
L'aumento della produzione di manufatti industriali, costruzioni, infrastrutture e macchinari industriali si traduce in una maggiore domanda di taglio di acciaio, legno, materiali compositi e lapidei. I nuovi impianti richiederanno utensili da taglio primari e componenti di ricambio. La lavorazione dei metalli rivestirà particolare importanza a causa dell'esigenza di elevata efficienza e precisione dimensionale nella lavorazione dell'acciaio. Nei paesi in via di sviluppo, la crescita della capacità produttiva potrebbe incrementare l'installazione di attrezzature per il taglio, generando un flusso ricorrente di acquisti di ricambi dopo gli acquisti iniziali. Nei paesi sviluppati, si presenterà l'opportunità di sostituire, ammodernare e manutenere gli impianti esistenti. Di conseguenza, si creeranno opportunità di espansione e di valorizzazione delle linee di prodotto per i produttori di lame.
Richiesta di una maggiore durata degli utensili e di costi operativi inferiori
Oggi i consumatori di lame valutano i materiali di consumo in base a fattori quali il costo per taglio, la qualità del prodotto finito, la frequenza di sostituzione delle lame e l'utilizzo delle attrezzature. Fattori come la durata dei carburi, i rivestimenti protettivi, il design migliorato dei denti e i corpi antivibranti potrebbero portare a un minor numero di sostituzioni e a un funzionamento più fluido. Ciò significa che i fornitori hanno la possibilità di convincere i consumatori ad acquistare prodotti di fascia alta, evidenziandone i vantaggi operativi. La ricalibrazione delle lame riveste ancora un'importanza significativa in ambito industriale, poiché prolungarne la durata può comportare un risparmio sui materiali di consumo. I fornitori in grado di offrire servizi di consulenza tecnica ai consumatori possono fidelizzarli fornendo consigli su come utilizzare al meglio le loro macchine.
Tendenze future del mercato delle lame per seghe
Design della lama a taglio sottile e a basso consumo di materiale
Lo sviluppo di lame a taglio sottile potrebbe acquisire sempre maggiore importanza, in quanto produttori e utilizzatori cercano di massimizzare l'utilizzo del materiale, minimizzare la resistenza al taglio e aumentare il risparmio energetico. Ridurre al minimo lo spessore del taglio può contribuire a diminuire la quantità di materiale asportato, soprattutto nella lavorazione di pannelli e nei processi di produzione di massa del legno. L'obiettivo dell'ingegneria in questo caso è preservare la rigidità, le prestazioni termiche e le dimensioni della lama, riducendone al contempo lo spessore. Ciò significa che i produttori dovranno utilizzare leghe di carburo moderne, design dei denti, bilanciamento e caratteristiche di riduzione delle vibrazioni. Queste tendenze potrebbero rivelarsi particolarmente utili quando le materie prime rappresentano una quota considerevole dei costi di produzione. Con la crescente attenzione alla sostenibilità e all'efficienza nella produzione, i prodotti che riducono gli sprechi e garantiscono una produzione efficiente meritano di essere presi in considerazione sia dai consumatori che dai produttori.
Selezione digitale delle lame e ottimizzazione dell'applicazione
L'utilizzo delle tecnologie digitali nella selezione delle lame aumenterà, poiché gli utenti dovranno gestire una combinazione sempre più complessa di tipologie di attrezzature, materiali, velocità di taglio, geometria dei denti e obiettivi di produzione. Selettori digitali di lame, calcolatori di taglio, un database di applicazioni e un portale di supporto contribuiranno a ridurre al minimo gli errori nel processo di selezione delle lame e a migliorare la produttività delle attrezzature. Allo stesso tempo, i produttori di lame avranno l'opportunità di raccogliere dati su applicazioni e requisiti prestazionali. Tale assistenza digitale sarà particolarmente utile per i distributori che servono piccole officine prive di ingegneri di processo. A lungo termine, i fornitori che combineranno la conoscenza del prodotto fisico con l'intelligenza applicativa saranno in grado di sviluppare solide relazioni con i clienti e promuovere soluzioni di alta qualità.
Opportunità di mercato per le lame per seghe
Lame industriali di alta qualità per la lavorazione dei metalli ad alta produttività.
La lavorazione dei metalli ad alta produttività offre un'opportunità interessante per i fornitori in grado di garantire miglioramenti misurabili in termini di velocità di taglio, durata delle lame, uniformità dimensionale e utilizzo delle macchine. Centri di servizio per l'acciaio, produttori di tubi, fornitori del settore automobilistico, produttori di macchinari e aziende di lavorazione dei metalli operano sotto pressione per aumentare la produttività riducendo al minimo i tempi di inattività. Le lame in metallo duro, rivestite e ad alte prestazioni, specifiche per determinate applicazioni, possono soddisfare questi requisiti in modo più efficace rispetto ai prodotti generici. I fornitori possono consolidare questa opportunità attraverso partnership tecniche con i produttori di macchine, l'ingegneria applicativa in loco e il monitoraggio delle prestazioni. I cicli di sostituzione ricorrenti forniscono le basi per relazioni a lungo termine con i clienti, mentre i prodotti di alta qualità creano opportunità per una politica di prezzi basata sul valore. L'espansione della produzione regionale in Asia e la modernizzazione industriale nei mercati sviluppati offrono canali di domanda complementari per soluzioni specializzate per il taglio dei metalli.
Servizi integrati di ricondizionamento e gestione del ciclo di vita delle pale.
I servizi per l'intero ciclo di vita rappresentano un'opportunità per incrementare i ricavi oltre la semplice vendita delle lame, combinando affilatura, ispezione, riparazione, pianificazione della sostituzione e consulenza tecnica. Gli utenti industriali possono beneficiare di una disponibilità prevedibile delle lame e di un migliore utilizzo quando i fornitori gestiscono l'intero ciclo di vita dei materiali di consumo. Il ricondizionamento può inoltre ridurre gli sprechi e supportare gli obiettivi di sostenibilità, poiché i corpi delle lame rimangono idonei per un ulteriore utilizzo. Questa opportunità è particolarmente rilevante per le grandi aziende di lavorazione del legno, metallurgica e manifatturiera che consumano lame in modo continuativo e possono standardizzare i programmi di manutenzione. I fornitori possono differenziarsi grazie al tracciamento digitale, alla logistica di ritiro, alla valutazione delle condizioni e alla reportistica delle prestazioni. Tali servizi possono anche aumentare la fidelizzazione dei clienti, poiché il cambio di fornitore diventa meno attraente quando la fornitura di prodotti e l'assistenza tecnica sono integrate in un modello operativo più ampio.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -